ファクタリングを申し込む前に、手数料のほかに何を確かめればよいか、契約書のどこに注意すればよいかと迷う方もいるのではないでしょうか。まず押さえたいのは、手元に入る金額と日程、取引先が払わなかったときの負担です。
この記事では、金融庁の注意喚起をもとに、見積書・契約書の確認点、必要書類、入金後の管理を解説します。初めて利用する方や、乗り換え先の見積りを受け取った方に向けた内容です。必要額に届くかを計算し、署名前に説明を求める条項を整理していきましょう。
ファクタリングで最初に確認する注意点
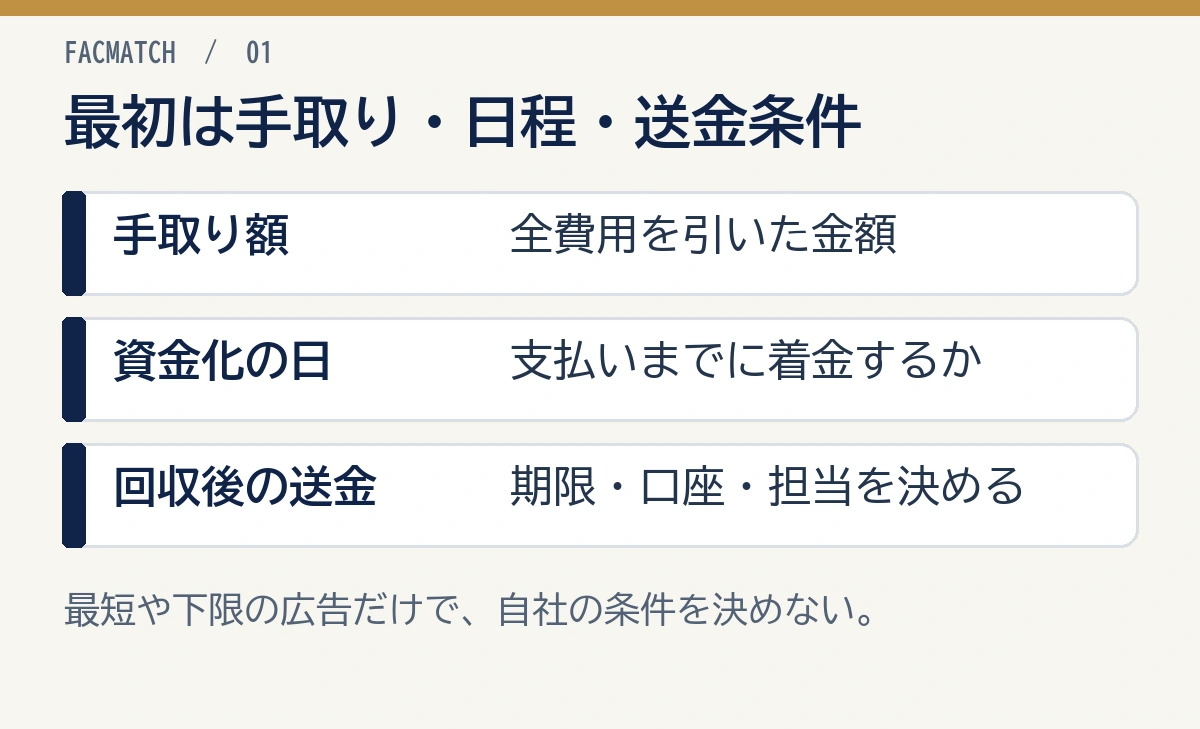
最初に確かめたいのは、実際の手取り額、必要日までの入金、売掛金を回収した後の送金条件です。料率や最短の表示だけで決めると、必要額に届かない、支払いに間に合わないといった不足が残ります。
売掛金は、商品やサービスの代金を取引先から後日受け取る権利です。その権利を売って期日前に資金を受け取るのがファクタリングで、代金を支払う取引先を売掛先と呼びます。
2社間契約で自社が代金を回収する場合は、売掛先から受け取った後、契約で決めた期限にファクタリング会社へ送金します。
手数料ではなく手取り額で見る
見積書では、売却する金額から引かれる費用と、別に支払う費用を合計しましょう。手数料に含まれる費用を、さらに引かないようにする必要があります。
次は計算のための仮の例です。実際の料金や相場を示す数字ではありません。
| 項目 | 金額 |
|---|---|
| 売却する売掛金 | 100万円 |
| 売掛金から引かれる手数料 | 5万円 |
| 手数料に含まれず、別途支払う費用 | 1万円 |
| 全費用を差し引いて使える金額 | 94万円 |
この条件では、必要な資金が95万円なら1万円不足します。見積りの最終振込額と、振込後に支払う費用まで書き出すと、不足を見落としにくくなります。
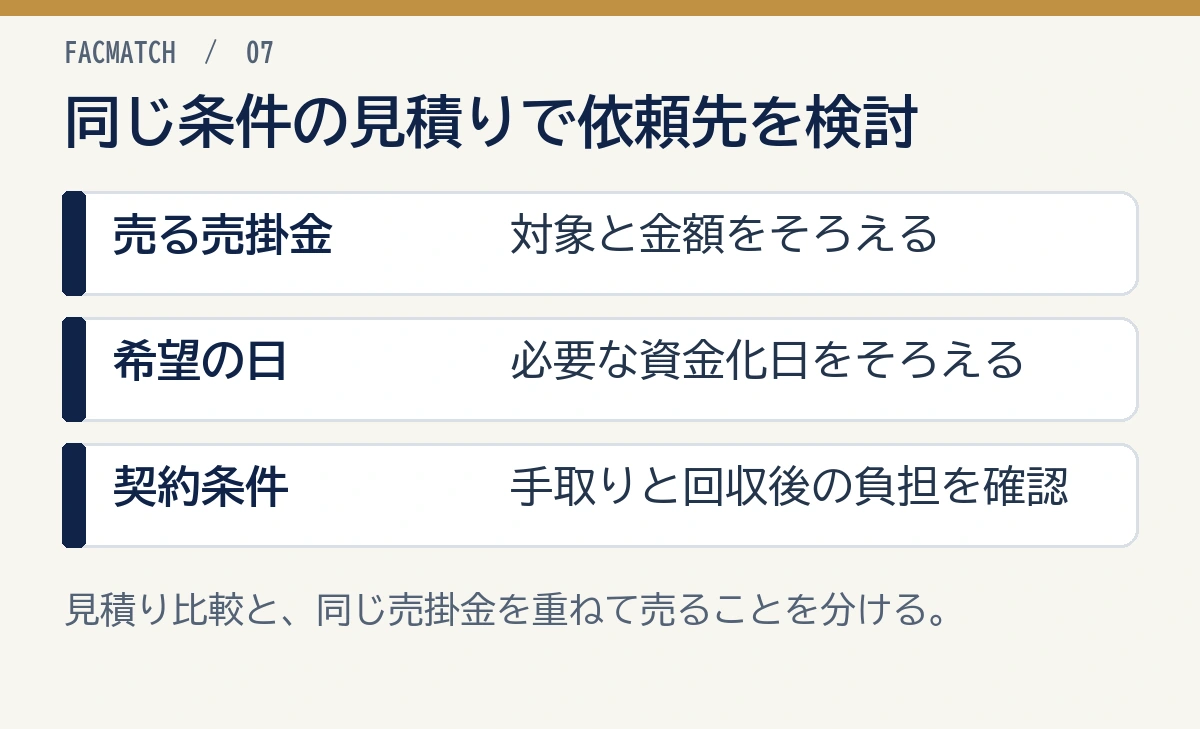
複数社から見積りを取る相見積もりでは、売る売掛金、希望する資金化日、契約方式をそろえましょう。サービス比較で候補を探した後も、実際に提示された費用総額で検討することが大切です。
入金日と支払日を並べる
ファクタリング会社から自社へ資金が入る日と、自社の仕入代金・給与などの支払日を並べましょう。申込受付や審査結果の連絡と、口座への着金は別の段階です。
提出書類の不足、署名の未完了、振込の受付時間などが残っているなら、広告の最短日だけを資金繰り表へ入れないようにしましょう。担当者には、入金に必要な残りの手続きと、予定している振込日を聞いておくと安心です。
回収後の送金も含めた通常の流れは、ファクタリングの支払いで解説しています。
取引先通知の有無を確認する
2社間は利用者とファクタリング会社、3社間は売掛先も加わる契約方式です。3社間を選ぶ場合は、売掛先への説明や承諾に要する日程も含めて準備しましょう。
2社間の案内が「原則通知しない」となっている場合も、契約書の通知条件まで読む必要があります。送金が遅れた場合の連絡に加え、通知書は誰が保管し、どんな条件で売掛先へ送るのかを、署名前に契約先へ聞いておきましょう。債権譲渡登記の有無と費用も確認する項目です。債権譲渡登記は、売掛金の権利を譲った事実を記録する手続きです。
契約書で注意したい条項
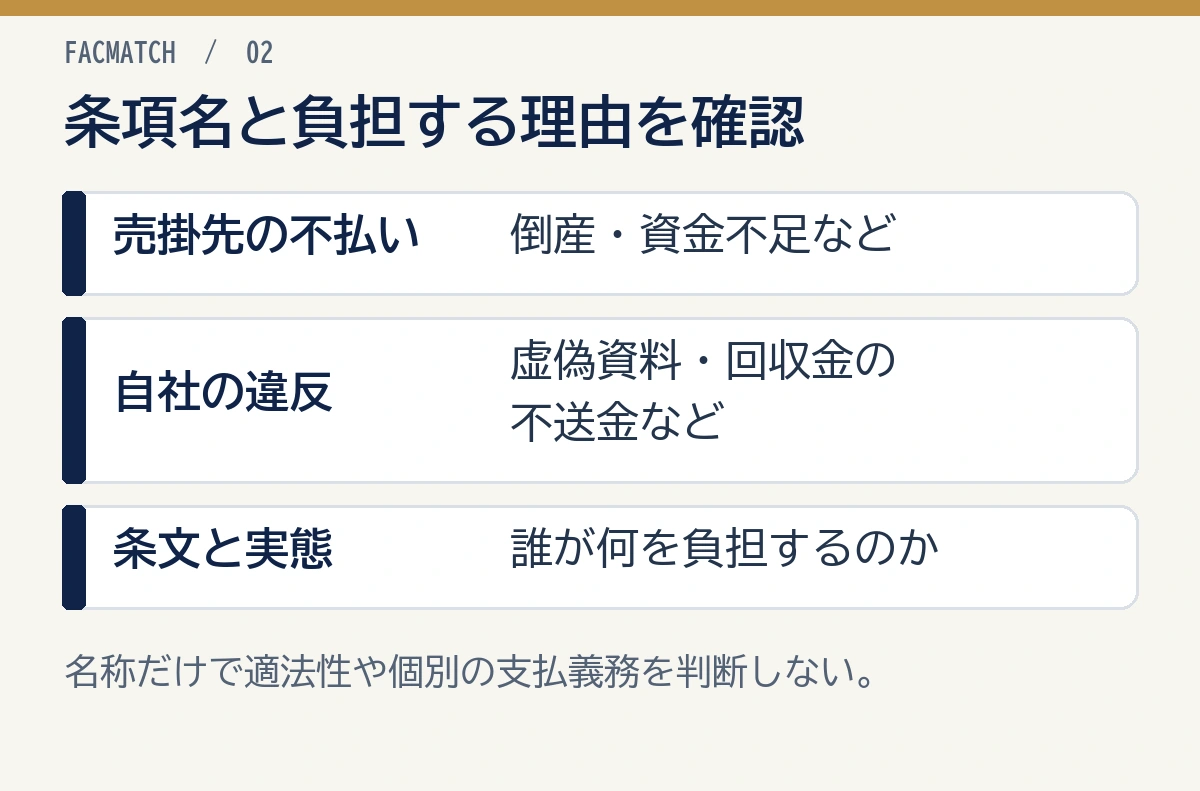
契約書では、売掛先が払わなかった場合の負担と、利用者自身が約束を破った場合の負担を分けて読みましょう。条項の名称に加え、どんな事情で、誰が、いくら支払うのかまで確かめることが大切です。
金融庁は、回収できない売掛金の買戻しや、利用者の自己資金による支払いを求める取引について、貸金業に該当するおそれがあると注意を促しています。判断の対象は契約書の名前だけでなく、取引の実態です。
出典:金融庁「ファクタリングの利用に関する注意喚起」(2026年10月23日確認)。個別契約の責任や適法性に疑問が残る場合は、署名前に弁護士へ相談しましょう。
償還請求権
償還請求権は、売掛先から回収できなかった場合に、利用者へ支払いを求める権利です。契約書に「償還請求権なし」「ノンリコース」とあっても、別の条項で同じ負担を求められていないかが確認点になります。
売掛先の倒産・資金不足による不払いと、実在しない請求書を出した場合などを分け、どの条項で利用者の責任が生じるのか説明を受けましょう。
買戻し義務
買戻し義務は、売った売掛金を利用者が買い戻す負担です。「売掛先が払わないだけで買戻しが必要なのか」「利用者が事実と異なる申告をした場合の扱いなのか」で、確認する事情が変わります。
買戻しの条件と計算方法を、対象となる条文と一緒に書面で受け取っておきましょう。口頭では負担がないと言われたのに条文が残っている場合は、説明と契約書をそろえてから署名する必要があります。
弁済や返済に近い表現
「弁済」「返済」という語だけで、契約の種類や違法性は決まりません。確認したいのは、売掛先から回収した代金を引き渡す義務なのか、回収できなくても自社の資金で補う義務なのかという違いです。
支払額が売った売掛金とどう結び付くか、手数料だけを払い続けて期日を延ばす仕組みがないかも、契約全体から確かめましょう。
追加費用
契約書では、登記費用、事務費用、振込費用、解約時の費用、遅れた場合の費用を分けて確かめましょう。見積りに含まれる費用と、条件が変わった場合に発生する費用の区別が必要です。
見積りと契約書の金額が違う場合は、差額の項目と発生条件について回答を受けてから契約を進めましょう。
審査・必要書類の注意点
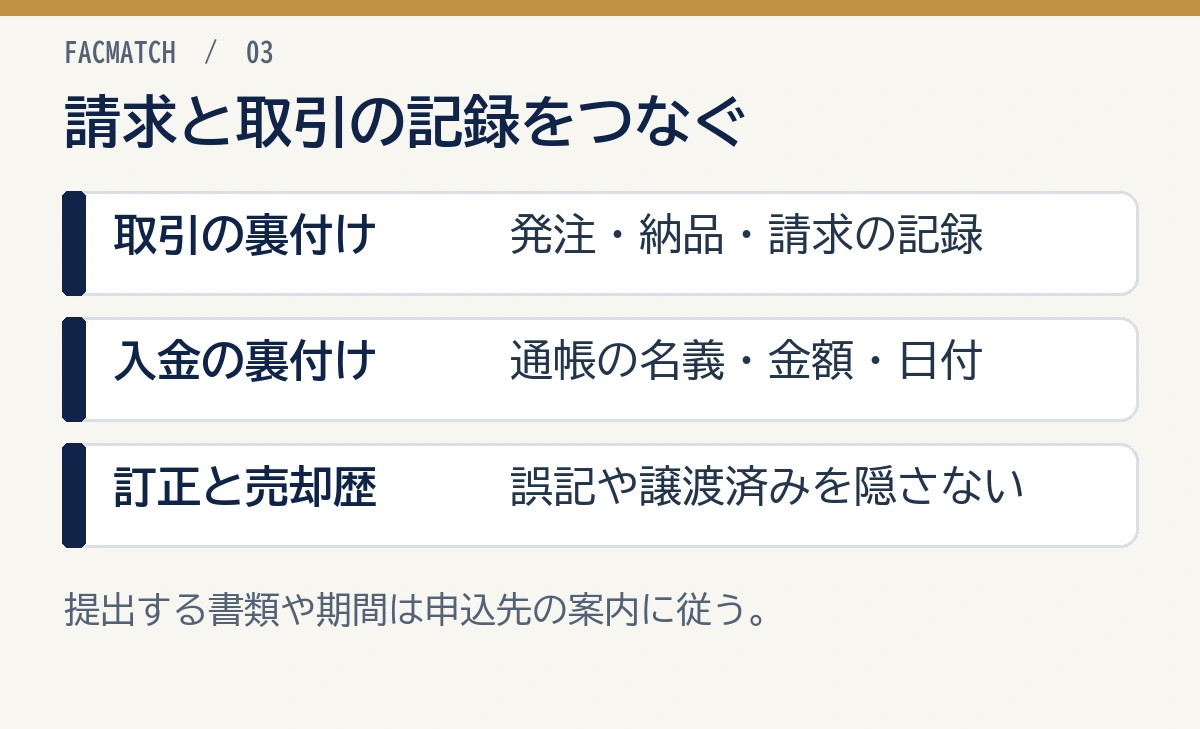
請求書だけでなく、取引と入金予定を裏づける資料をそろえましょう。提出する種類や期間は各社の案内に従い、金額・名義・日付が同じ取引としてつながるように準備することが大切です。
請求書の実在性
請求書は、実際の発注や納品に対応している必要があります。発注書、契約書、納品書、取引先とのメールなどがあれば、どの仕事の請求かを説明しやすくなります。
金額が未確定、納品への異議が出ているなどの事情がある場合は、その状況も申込先へ伝えましょう。請求書の見た目だけを整えて、取引の状況を隠さないようにする必要があります。
通帳の入金履歴
通帳や入出金明細は、請求先から過去に代金が入っているかを示す資料になります。請求先名と振込名義が違う場合は、何の入金なのか説明できる記録も添えましょう。
必要な月数、対象口座、残高や名義が分かる形式は、申込先の案内でそろえる必要があります。取引履歴を都合よく消すのではなく、原本のデータを保存しておきましょう。
売掛先情報
売掛先の正式名称、請求金額、支払期日、担当窓口を整理しましょう。初回取引で入金実績がないなら、発注や納品、請求書の受領を示すメールなどが説明の材料になります。
審査で見られる点や資料の補い方は、審査に通らない理由でも整理しています。
虚偽資料は避ける
請求金額の水増しや、存在しない取引を使った申込みは避けましょう。誤記が見つかった場合は、訂正前の資料も残し、取引先と申込先に変更点を説明する必要があります。
すでに他社へ売った売掛金は、売却済みであることを伝えましょう。複数社に見積りを依頼することと、同じ売掛金を重ねて売ることは分けて管理する必要があります。
入金後に注意すること
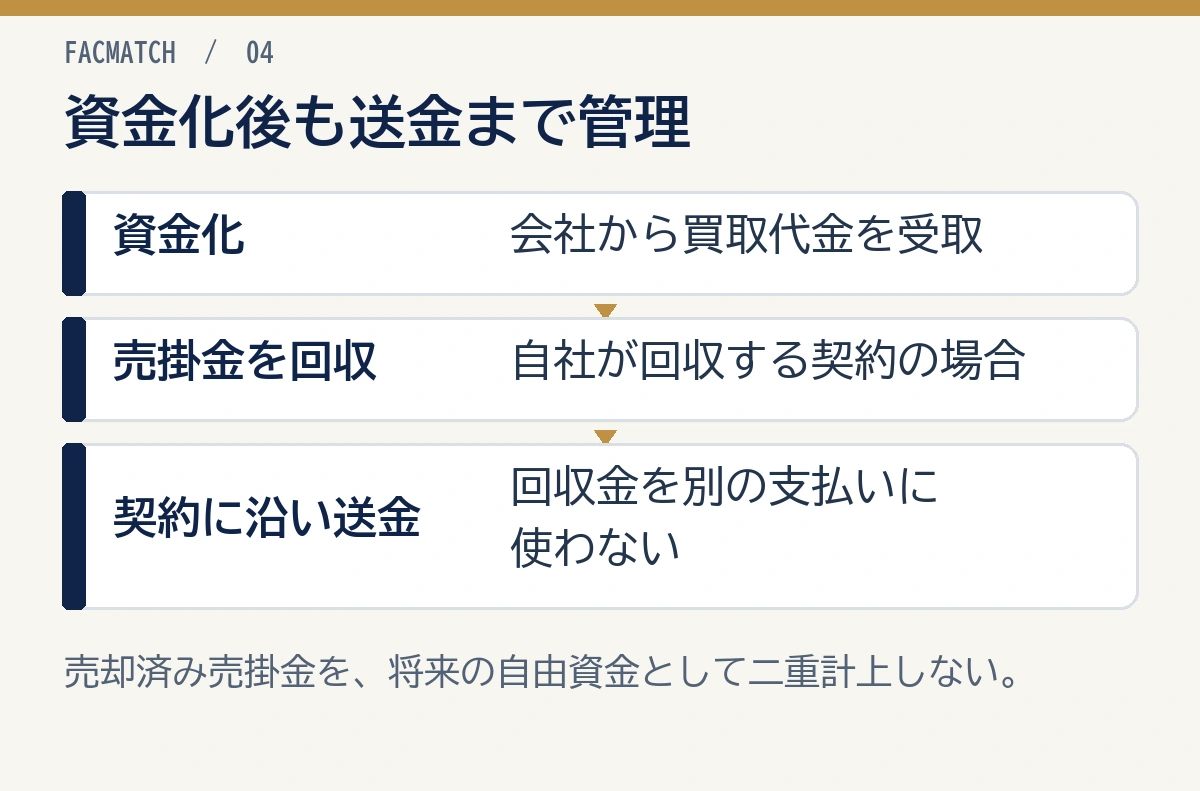
資金化後も、自社が回収する契約なら、売掛先から受け取った代金を契約どおりに送金する管理が必要です。口座に入るお金を、用途にかかわらず使える残高として扱わないようにしましょう。
売掛金入金後の支払い
回収を任されている契約では、入金予定日、送金期限、送金先口座を担当者間で共有しましょう。銀行の振込受付と、相手の口座への着金に差が出る場合も含めて準備する必要があります。
売掛先から入金がない、入金額が少ないと分かった場合は、事実と分かっている理由を契約先へ伝え、対応を相談しましょう。
資金繰り表への反映
資金繰り表には、資金化で受け取った代金と、後日の回収金・送金を区別して記録しましょう。売却済みの売掛金を、将来自由に使える入金として再び数えると、残高を多く見積もってしまいます。
日本政策金融公庫の月次資金繰り計画では、月初残高、収入、支出、財務収支から月末残高を出す形になっています。実際の送金予定を加え、月末だけでなく必要な支払日にも残高が足りるか確かめましょう(2026年10月23日確認)。
次回利用の依存を避ける
次の売掛金も資金化しないと支払いが回らない場合は、毎回の手数料総額と、入金・支払日のずれを整理しましょう。資金化を繰り返すたびに費用がかかるため、必要額だけの利用でも不足が残る原因を調べる必要があります。
販売先や仕入先との支払条件の相談、支出の見直し、金融機関への経営相談も合わせて進めると、次回利用だけに頼らない計画を立てやすくなります。
危ない会社を避ける確認方法
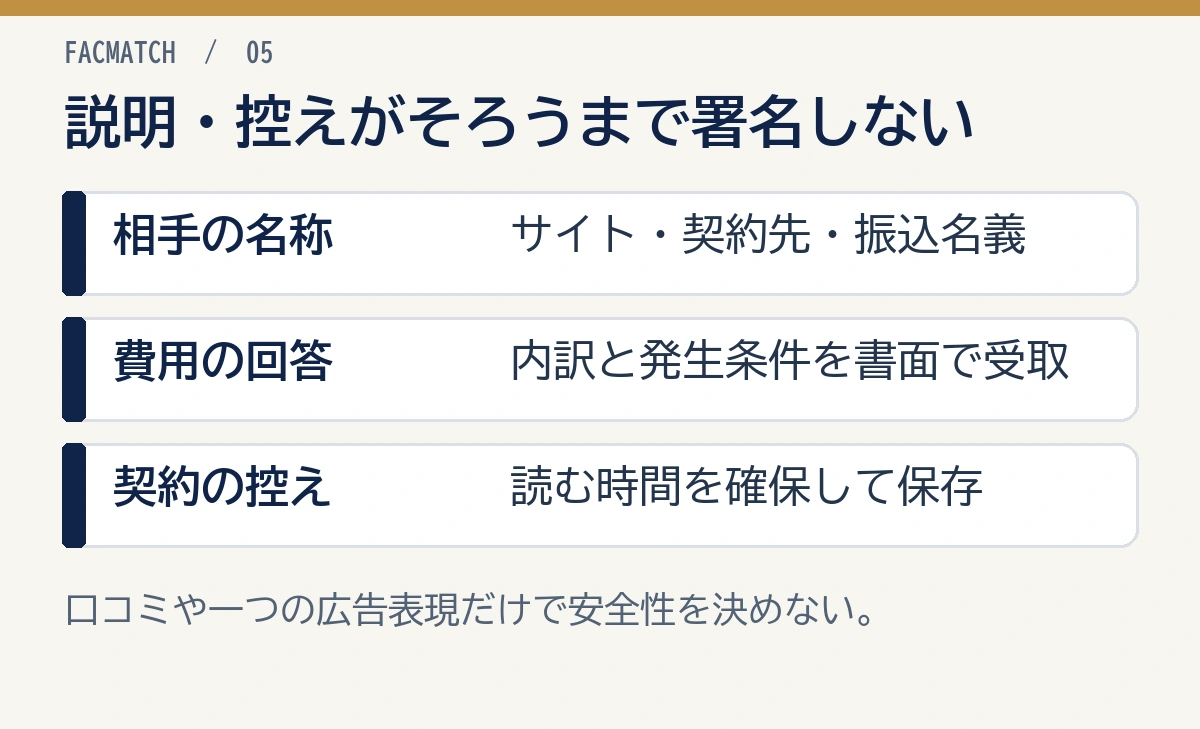
会社情報、見積りの内訳、契約の控えをそろえ、説明が食い違う点を署名前に解消しましょう。一つの広告文や口コミだけで、安全性を決めないことが大切です。
運営会社情報
サイトの運営会社名と契約相手の名称、所在地、連絡先を照合しましょう。振込先の名義が違う場合は、その理由と契約上の相手との関係を確認する必要があります。
法人情報が確認できても、そのことだけで提示された契約の内容まで保証されるわけではありません。連絡が取れることに加え、費用や負担への質問に書面で回答してもらえるかが大切です。
口コミと苦情
口コミは、投稿時期、対象の会社・サービス、具体的な利用条件が分かるものを読みましょう。別会社の話や、条件のない評価だけを契約判断に使わないようにする必要があります。
費用の食い違いなどが気になる場合は、投稿と同じ問題が自分の見積書にもあるかを確かめましょう。手口や相談先を詳しく知りたい方は、悪徳業者の見分け方も参考にしてください。
審査なし広告
審査なしという表示に加え、請求内容や売掛先を確かめないまま契約を急がせる場合は、何を対象に、どんな条件で買い取るのか説明を求めましょう。広告の一語だけで違法と決めるのではなく、契約内容を確かめる必要があります。
事業の売掛金を売る取引と、給与を買い取ると称する取引も区別しましょう。金融庁の給与ファクタリングへの注意喚起では、労働者の賃金債権を買い取り本人から回収する営業は貸金業に当たると説明しています(2026年10月23日確認)。
契約を急かす対応
契約書を読む時間や控えを渡さず、署名だけを求める場合は、その場で契約を進めないようにしましょう。見積り、契約書、担当者とのやり取りを残し、説明がそろわない条項は弁護士へ相談するのがよいでしょう。
金融庁の金融サービス利用者相談室は、一般的な相談や論点の整理、他機関の紹介などを行っています。相手との減額・支払延期の交渉を代行する窓口ではないため、個別契約の争いは弁護士に相談しましょう(2026年10月23日確認)。
よくある質問
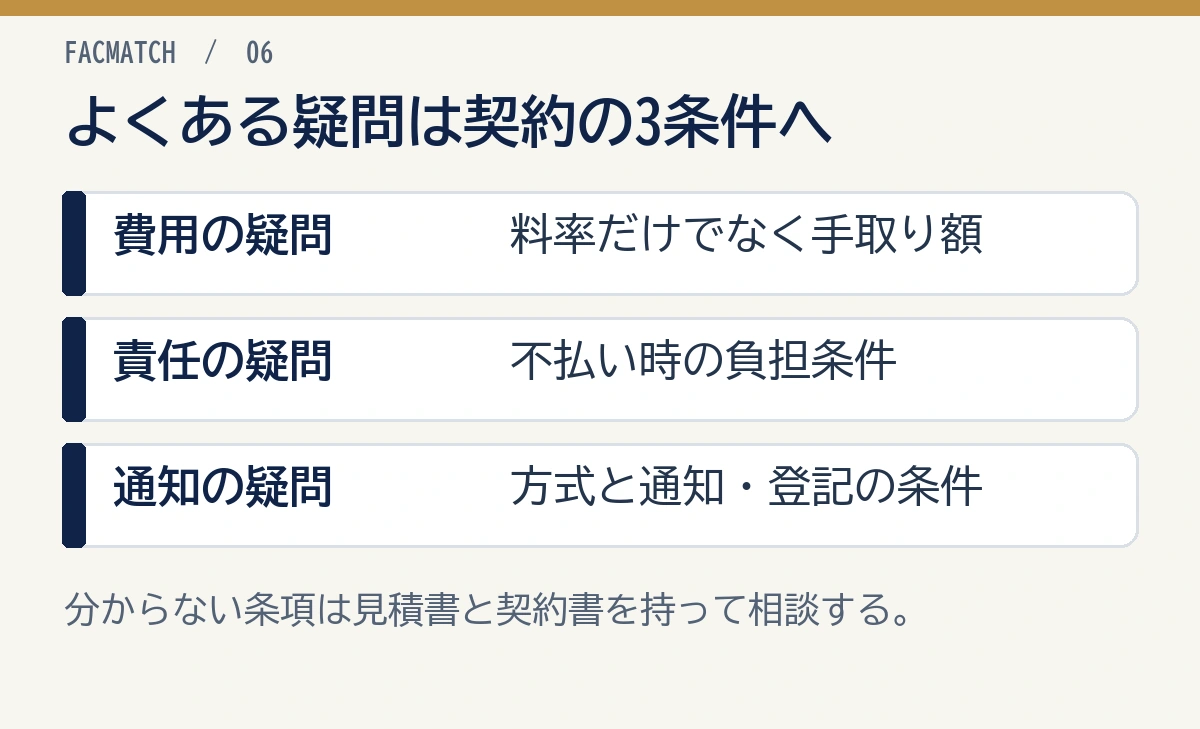
よくある疑問は、費用総額、未回収時の負担、取引先通知の条件に分かれます。署名前には、広告の案内と自社へ提示された条件が同じかも確かめましょう。
ファクタリングで一番注意すべきことは?
手取り額が必要額に足りるか、日程が支払いに間に合うか、売掛先が払わなかった場合に何を負担するかです。費用だけに不安がある場合も、送金条件まで一緒に整理しましょう。
手数料だけ見れば大丈夫ですか?
手数料に含まれる費用と別途支払う費用、最終振込額を確認する必要があります。必要書類や期限の問題で進まない場合は、審査の確認点も参考になります。
危ない契約のサインは?
売掛先が払わないだけで買戻しや自社資金での補填を求める条項、費用の説明との食い違い、契約書の控えを渡さない対応などです。具体的な手口は悪徳業者の見分け方へまとめています。
取引先に知られますか?
3社間では売掛先への説明や承諾を含めて進めます。2社間を選ぶ場合も、通知の条件と登記の取り扱いを契約先に聞いておきましょう。
不安ならどうすればよいですか?
署名前なら見積りと契約書を保存し、分からない条項について回答を求めましょう。契約後の通常の送金は支払いの解説で確認し、支払義務に争いがある場合は弁護士へ相談するのがよいでしょう。
まとめ
手取り額、日程、契約上の負担がそろってから、利用するか決めましょう。契約前には次の3点を整理しておくことが大切です。
- 手数料と別費用を引いた金額が、自社の必要額に足りるか。
- 資金化の日と、売掛金の回収後に送金する期限を把握しているか。
- 売掛先の不払いと、自社の契約違反で生じる負担を分けて説明してもらったか。
これから依頼先を選ぶ方は、ファクタリングサービス比較や資金調達診断を使い、複数社の見積りを同じ条件で検討してみましょう。金額や早さに加え、契約内容まで納得できる、自社に合った会社を選んでください。