小谷良太– Author –

-

売掛金と仕掛金の違い|売上計上・完成・入金までの処理を整理
仕掛金と売掛金は、どちらも仕事に関わる資産ですが、帳簿に残す金額が違います。仕掛金・仕掛品は未完成部分の原価、売掛金は顧客から受け取る販売代金の権利です。 月次や決算で両者を分けたい方向けに、原価を集める段階から、完成・販売・入金までの仕... -
売掛金は負債ではなく資産|買掛金との違いと貸借対照表の見方
本記事は広告・PRを含みます。勘定科目や表示は取引実態、会計基準、会社の会計方針で異なる場合があります。具体的な仕訳・決算表示は税理士・公認会計士等へ確認してください。 売掛金は、負債ではなく資産です。 商品やサービスの代金を、後で受け取る... -
赤字決算後の資金繰り|30日・60日・90日で立て直す実行手順
本記事は広告・PRを含みます。融資、返済条件変更、税・社会保険料、経営改善・再生の対応は会社ごとに異なります。金融機関、税理士・公認会計士、認定経営革新等支援機関、中小企業活性化協議会等へ早めに相談してください。 赤字決算後に最優先するのは... -
売掛金の消し込みが合わない原因|差額を特定する確認手順と仕訳
本記事は広告・PRを含みます。入金差額の勘定科目、消費税、源泉徴収、貸倒処理は取引内容や会計方針で異なります。具体的な処理は税理士・公認会計士等へ確認してください。 結論から言うと、売掛金の消し込みが合わないときは、同じ基準日で、取引先別の... -
給与・社会保険の支払日から作る13週間資金繰り|人件費不足を防ぐ
本記事は広告・PRを含みます。 月末には預金が残る予定でも、給与の振込日に資金が足りるか気になりませんか。結論から言うと、給与と税・社会保険の支払日を分け、週の途中の残高まで計算する必要があります。週末がプラスでも、入金より給与が先なら不足... -
正常運転資金とは?所要運転資金との違い・計算式と融資の見方
正常運転資金はいくら必要で、計算した金額をそのまま銀行に借りられるのでしょうか。 この記事では、正常運転資金の計算方法と所要運転資金との違い、融資相談で伝える内容を解説します。 この記事は、次のような方におすすめです。決算書から、自社の正... -
資金繰りとキャッシュフローの違いとは?資金繰り表・計算書を比較
本記事は広告・PRを含みます。資金繰り、会計処理、融資、ファクタリングの判断は、会社の取引条件や財務状況によって異なります。作成した資料を金融機関へ提出する場合や、支払いに間に合わない可能性がある場合は、税理士・公認会計士・金融機関等へ確... -
黒字倒産のその後は?会社・経営者・従業員・取引先への影響
本記事は広告・PRを含みます。倒産、破産、民事再生、債権回収、解雇、未払賃金、経営者保証の扱いは、会社の状況や契約、手続によって異なります。支払不能のおそれや法的整理が関係する場合は、財産や帳簿を動かす前に弁護士へ相談してください。従業員... -
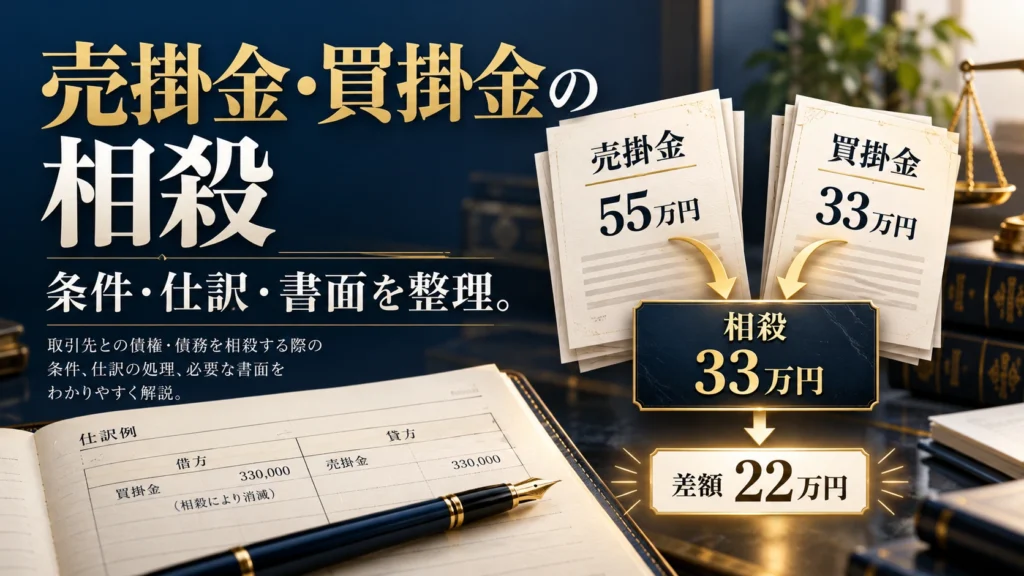
売掛金と買掛金の相殺とは?仕訳・条件・相殺通知書の書き方
売掛金と買掛金を相殺するとき、差額だけを振り込めばよいのか、仕訳や通知書をどう残すのか迷うことはありませんか。同じ取引先への債権・債務なら、条件を満たす範囲で重なる金額を消し、差額を決済します。 この記事では、相殺を行う経理担当者に向けて... -
売掛金元帳の締め切り方|次月繰越・前月繰越と残高照合を記入例で解説
前月繰越は、前の月に残った売掛金を、今月の帳簿へ引き継ぐ表示です。紙の売掛金元帳は、月末残高を貸方へ「次月繰越」として記入して締め、翌月初に同額を借方へ「前月繰越」として記入します。 初めて月末締めを担当する方へ、残高17万円の記入例で、借...