ファクタリングを使っただけで、差押えが起きるわけではありません。ただし、税金の滞納や裁判上の請求があると、売掛金や預金が差押えの対象になることがあります。
届いた書類が督促状なのか、差押えの通知なのか。対象が売掛金か口座かによって、相談先も契約前にそろえる資料も変わります。国税庁や裁判所の案内をもとに、差押え前後の売掛金の扱いと、2社間・3社間それぞれの注意点を解説します。
これから申し込む方も、契約後に送金できなくなった方も、まず自分に届いた書類の名称と連絡先を確かめましょう。売掛先への通知は、売掛金の差押えに関する書類で確認します。
本記事は広告・PRを含みます。
ファクタリングで差押えは起きるのか
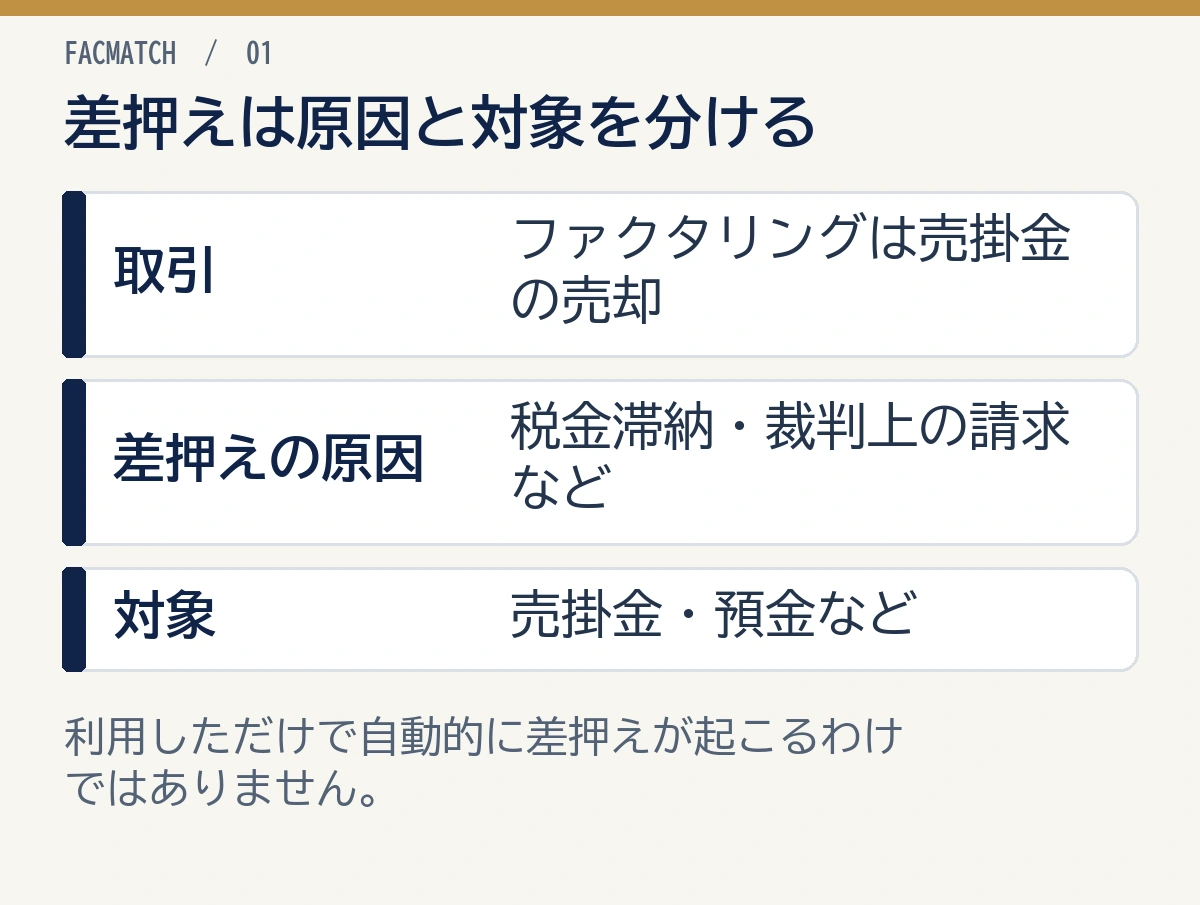
ファクタリングは売掛金を譲渡して資金化する取引で、利用しただけで差押えが起きるわけではありません。税金等の滞納や裁判上の請求がある場合は、売掛金や預金が別途差押えの対象になります。
すでに書類が届いている場合は、書類の種類に応じて連絡しましょう。
| 今の状態 | 最初に連絡する相手・伝えること |
|---|---|
| 税金・厚生年金保険料等の督促状や差押えの予告が届いた | 記載の徴収窓口へ、対象財産と手続きの進み具合を確認する。督促状だけで売掛先にも通知済みとは決めない |
| 民間の債権者から督促や、裁判所から訴状等が届いた | 書類の名称と期限を確認し、契約書等と一緒に弁護士へ相談する |
| 差押えの通知・命令が届き、売掛金の支払先が問題になっている | 税等の差押えは書類記載の徴収窓口へ連絡する。譲渡済み債権との競合や裁判所の差押命令は、契約書と通知をそろえて弁護士へ相談する |
| 契約後、出金制限で回収金を送れない | 契約中のファクタリング会社へすぐ連絡し、入金額・出金できない額・送金期限を伝える。差押えの窓口や弁護士への相談も並行する |
支払先が定まらないまま、自己判断で振込先や入金口座を変えるのは避けましょう。差押えの対象と、契約上の送金義務の両方を確認する必要があります。
ファクタリング自体は借入ではない
ファクタリングは、売掛金を早く資金化する方法です。債権譲渡型のファクタリングであれば、売掛金の売買として扱われます。
一方で、金融庁は、形式上はファクタリングを名乗っていても、実態が貸付と同じような取引について注意喚起しています。契約書では「買戻し」や「償還請求」の条件を確かめましょう。売掛先が払わないときに利用者が代わりに支払う内容など、実態が貸付に当たる取引は、通常の債権売買と扱いが変わります。
売掛金や口座は差押え対象になり得る
自社が持っている売掛金や預金は、差押えの対象になり得ます。すでにファクタリング会社へ譲渡した売掛金は、譲渡の有効性や通知・登記の状態によって扱いが分かれます。後の「差押え後の売掛金はファクタリングできるのか」で、その書類を整理しています。
売掛金は、売掛先に対して「将来入金してもらう権利」です。預金口座は、銀行に対する預金債権として扱われます。どちらも事業者にとって重要な資産なので、税金滞納や強制執行の場面で問題になります。
国税徴収法では滞納処分としての財産差押え、民事執行法では債権に対する強制執行が定められています。税金滞納の差押えは、民間の債権者が裁判上の手続きを進める差押えとは手順が違います。
税金滞納・借入滞納・裁判上の請求で状況が変わる
差押えといっても、原因は一つではありません。
税金や社会保険料の滞納であれば、税務署や年金事務所とのやり取りが中心になります。借入や取引先への未払いであれば、債権者との交渉、裁判、強制執行の流れが問題になります。
そのため、「差押えがありそうだからファクタリングで何とかする」とだけ考えると危険です。差押えの原因、届いている書類、対象になりそうな財産、入金予定日を分けて確認してください。
差押え前ならファクタリングを使える可能性はある
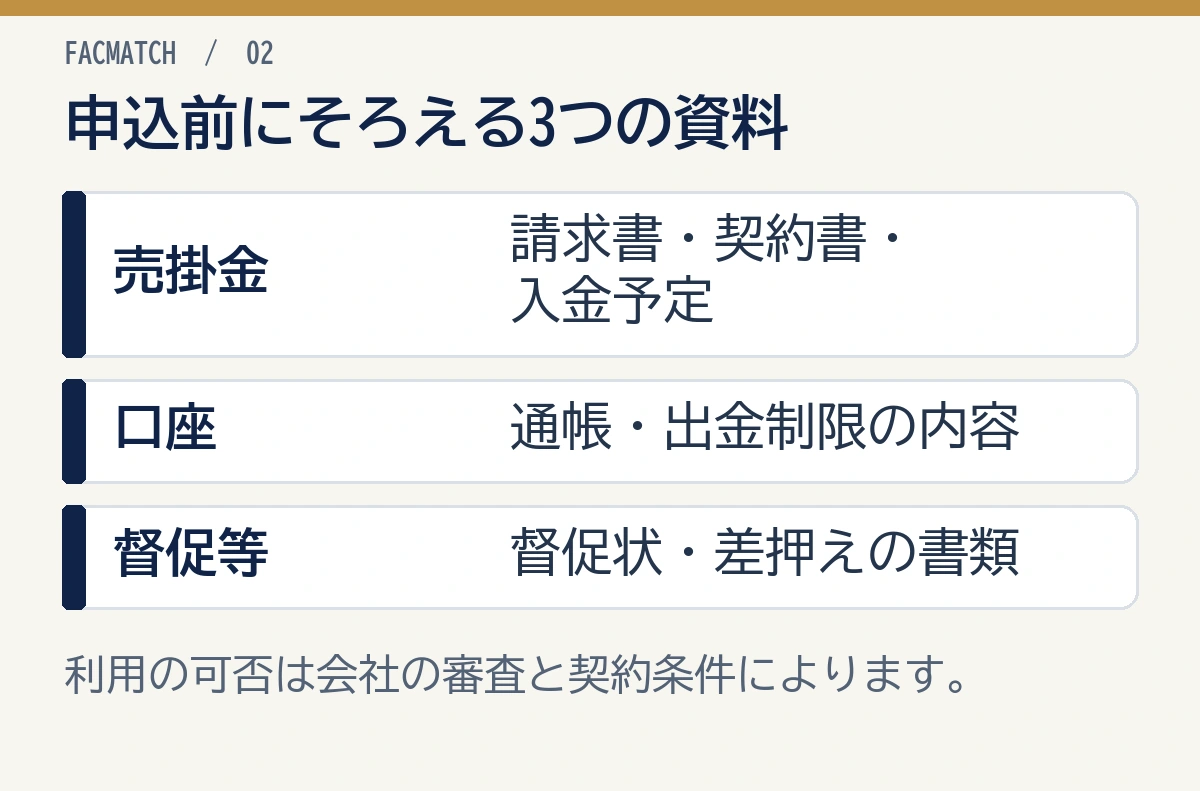
まだ売掛金や口座が差し押さえられていない段階なら、ファクタリングを検討する余地はあります。利用の可否は会社の審査と契約条件によるため、売掛金の状態と届いている督促状を伝えて相談しましょう。
申込前に確認したい3つの状態
申し込む前に、次の3種類の資料をそろえましょう。
| 確認項目 | 見るもの | 注意点 |
|---|---|---|
| 売掛金の状態 | 請求書、契約書、検収書、入金予定 | すでに差押え対象になっていないか |
| 口座の状態 | 通帳、ネットバンキング、差押通知 | 出金が制限されている金額と範囲を金融機関へ確認する |
| 滞納・督促の状態 | 督促状、催告書、差押予告、裁判書類 | 隠して申し込まない |
この資料で、売掛先から誰へ支払われるのか、自社の口座から送金できるのかを会社と確かめましょう。
税金滞納中は売掛金の状態と審査条件を伝える
税金滞納中の相談を受け付ける会社でも、対象の売掛金を必ず買い取るとは限りません。請求書、入金予定日、督促の内容、差押えの有無を伝え、買取対象になるかを確かめましょう。
売掛金が差し押さえられたり、入金口座の出金が制限されたりすると、契約どおりの送金に支障が出ます。滞納額だけでなく、どの財産に手続きが進んでいるかを伝えることが大切です。
税金滞納中にファクタリングを検討するなら、差押え前か差押え後かを必ず分けて説明しましょう。
差押え予告や督促状を隠して申し込まない
差押えが近い売掛金を通常の売掛金のように説明すると、審査上の問題になるだけでなく、契約後のトラブルにつながります。特に、すでに差押え対象になっている可能性がある売掛金を譲渡しようとすると、売掛先、ファクタリング会社、差押えをした側の間で支払先が混乱します。
関連: ファクタリングで払えない場合は?支払い遅れの初動とNG行動
差押え後の売掛金はファクタリングできるのか
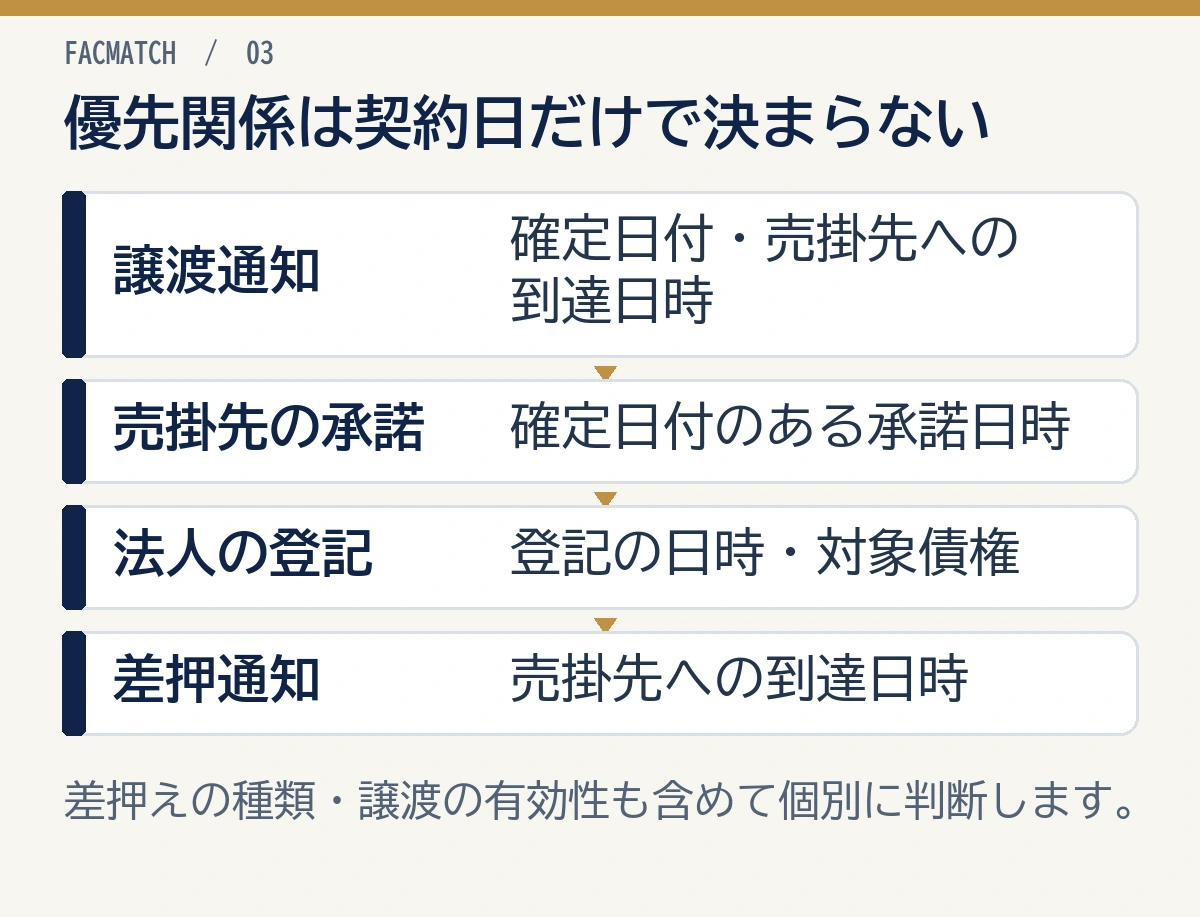
すでに売掛金が差し押さえられている場合、その売掛金を通常どおりファクタリングできるとは考えない方が安全です。
売掛金が差し押さえられると、売掛先は「誰に支払えばよいのか」を慎重に判断する必要があります。ファクタリング会社へ支払うのか、差押えをした側へ支払うのか、供託など別の対応が必要なのか、個別の書類と時系列で確認が必要になります。
売掛金が差し押さえられると支払先が変わることがある
売掛金差押えでは、売掛先が第三債務者として扱われる場面があります。第三債務者とは、差押えの対象となる債権について支払義務を負う相手方のことです。
たとえば、自社がA社に請求書を出していて、その売掛金が差し押さえられた場合、A社は自社へ支払ってよいのか、差押えをした側へ支払うべきなのかを確認する必要があります。
この状態でファクタリング会社にも同じ売掛金を譲渡したと説明すると、支払先が複数に見えてしまいます。売掛先からすると、どこに支払えば免責されるのか分からなくなります。
すでに譲渡した売掛金と差押えがぶつかるケース
ファクタリングでは、売掛金をファクタリング会社へ譲渡します。一方、差押えでも売掛金が対象になります。
問題になるのは、債権譲渡の通知・承諾・登記と、差押え通知などの時系列です。対抗要件とは、債権を譲り受けたことを売掛先や第三者に主張するための要件です。第三者に対しては、確定日付のある証書による譲渡通知・承諾や、法人の債権譲渡登記が関係します。
参考: 民法
国税の差押えと債権譲渡が競合する場合、譲渡通知は売掛先への到達日時、承諾は売掛先が承諾した日時を使います。いずれも確定日付のある証書によるものが対象です。国税庁の基本通達は、その日時と差押通知が売掛先へ到達した日時の前後を比較するとしています。契約日や通知の発送日だけで順序は決まりません。法人の登記がある場合は登記と差押通知の到達の前後も関係します。
参考:国税庁・国税徴収法基本通達第62条関係(11・33・39・40)
実際の優先関係は、差押えの種類や譲渡の有効性も含めた個別の法律判断です。届いた書類と契約書を弁護士へ渡し、支払先を確定しましょう。
対抗要件や通知の前後関係は個別確認が必要
差押えとファクタリングがぶつかる場面では、次のような資料を並べて確認します。
| 資料 | 確認すること |
|---|---|
| ファクタリング契約書 | 対象債権、契約日、通知方法、買戻し条項 |
| 債権譲渡通知・承諾書 | 売掛先への通知到達日、承諾日、確定日付の有無 |
| 債権譲渡登記 | 登記の有無、登記日、対象債権 |
| 差押通知・差押命令 | 対象債権、第三債務者への到達日、事件番号 |
| 売掛先とのやり取り | 支払先確認、供託の有無、支払保留の有無 |
差押え後の売掛金は、請求書だけを見ても判断できません。契約書・通知の到達日・登記・差押え書類を時系列で確認する必要があります。
口座差押えがある場合の注意点
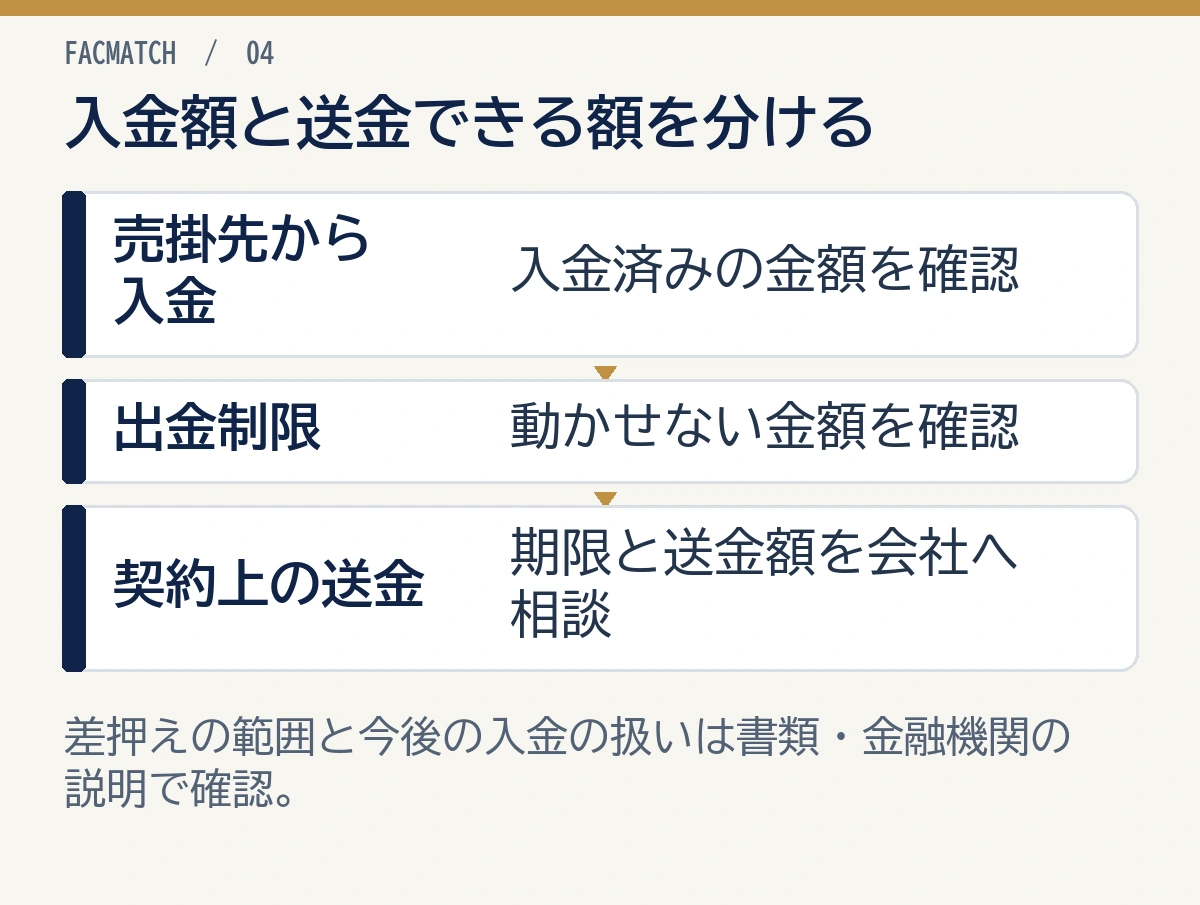
口座差押えがある場合は、売掛金そのものが差し押さえられている場合とは別に考える必要があります。
差押えで出金が制限された金額は、自由に使えなくなることがあります。対象の範囲や今後の入金の扱いは、差押え書類と金融機関の説明で確かめましょう。給与、外注費、仕入れ、家賃、税金の支払いに影響し、資金繰りが一気に詰まることがあります。
入金口座が止まると資金繰りがさらに詰まる
ファクタリングで資金化できても、入金先の口座が差し押さえられていると、その資金を使えない可能性があります。
また、売掛先から入金される予定の口座が差し押さえられている場合、2社間ファクタリングでファクタリング会社へ送金する資金を確保できなくなることがあります。
この状態で新たに契約すると、資金化できたように見えても、次の支払いで詰まるおそれがあります。
2社間ファクタリングの回収金送金に注意
2社間ファクタリングでは、売掛先から自社口座へ入金された後、契約に沿ってファクタリング会社へ送金する流れが一般的です。
差押えで送金に必要な預金を動かせない場合、この流れが崩れます。入金済みの金額、出金できない金額、契約上の送金期限を分けて確かめましょう。
この場合、放置したり、別の支払いへ回したりするのではなく、ファクタリング会社へ早めに事情を伝えてください。入金明細、差押通知、支払予定を整理して説明することが重要です。
別口座を使うだけで解決すると考えない
口座差押えがあると、「別口座に入金してもらえばよい」と考えたくなるかもしれません。しかし、差押えや滞納処分を回避する目的で資金の流れを変えると、別の問題につながる可能性があります。
特に、差押え通知や裁判所・税務署からの書類が届いている場合は、自社判断だけで支払先や入金口座を変えないでください。税務署、年金事務所、弁護士、税理士などへ相談し、書類に基づいて対応する必要があります。
2社間・3社間ファクタリングで差押え時のリスクは違う
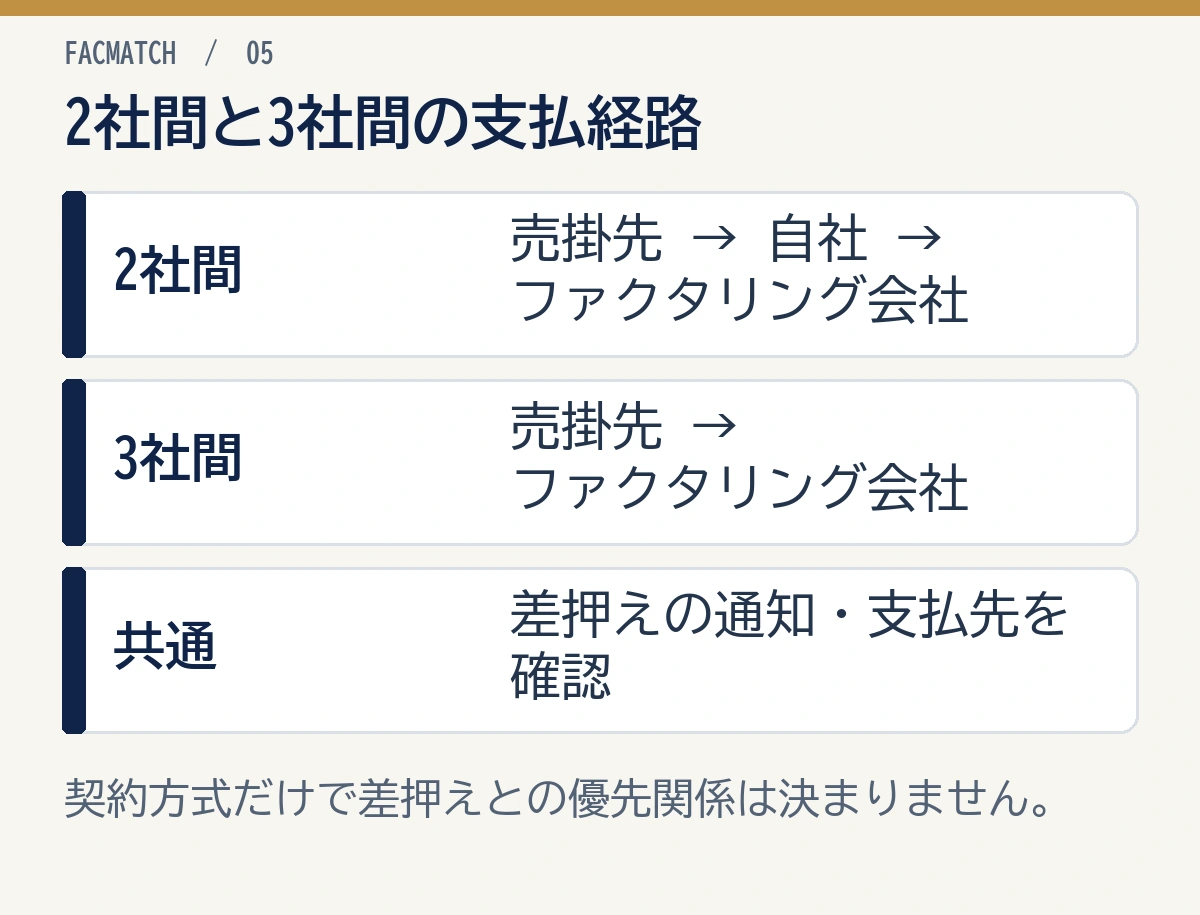
差押えが不安な場面では、2社間ファクタリングと3社間ファクタリングで確認すべきポイントが変わります。
どちらが必ず安全という話ではありません。売掛先への通知を避けたいのか、支払い管理を透明にしたいのか、差押えの書類が届いているのかで判断が変わります。
2社間は回収金の送金責任が重くなる
2社間ファクタリングでは、通常、売掛先に利用を通知せず契約を進めます。売掛先から入金された資金は自社が管理し、契約どおりファクタリング会社へ送金する必要があります。
差押えや口座凍結に近い状態では、この送金管理が難しくなります。売掛先から入金された資金を動かせない、他の引き落としに使われる、差押えで残高が減る、といったことが起きると、ファクタリング会社への支払い遅れにつながります。
関連: ファクタリングで払えない場合は?支払い遅れの初動とNG行動
3社間は売掛先への通知・支払先の整理が重要
3社間ファクタリングでは、売掛先にファクタリング利用を通知し、売掛先がファクタリング会社へ直接支払う形が基本です。
差押えが絡む場合、売掛先は支払先の判断に慎重になります。ファクタリング会社への支払い、差押えをした側への支払い、供託などの選択肢が出てくる可能性があるため、通知や承諾の内容を曖昧にしないことが重要です。
売掛先に知られたくないという理由だけで2社間を選ぶと、口座差押えや送金不能のリスクを抱え込むことがあります。
売掛先が第三債務者になると混乱が起きやすい
売掛金差押えでは、売掛先が第三債務者として通知を受けることがあります。ファクタリングでも、売掛先への債権譲渡通知や承諾が関係します。
売掛先にとっては、「自社」「ファクタリング会社」「差押えをした側」の三者以上が関わる状態になります。ここで説明が曖昧だと、支払いが止まったり、取引先との関係が悪化したりすることがあります。
差押えが絡む場合、売掛先に何が通知されているかを確認しないまま進めるのは危険です。
関連: ファクタリングはバレる?取引先・銀行に知られる経路を解説
差押えが不安なときにやってはいけない行動
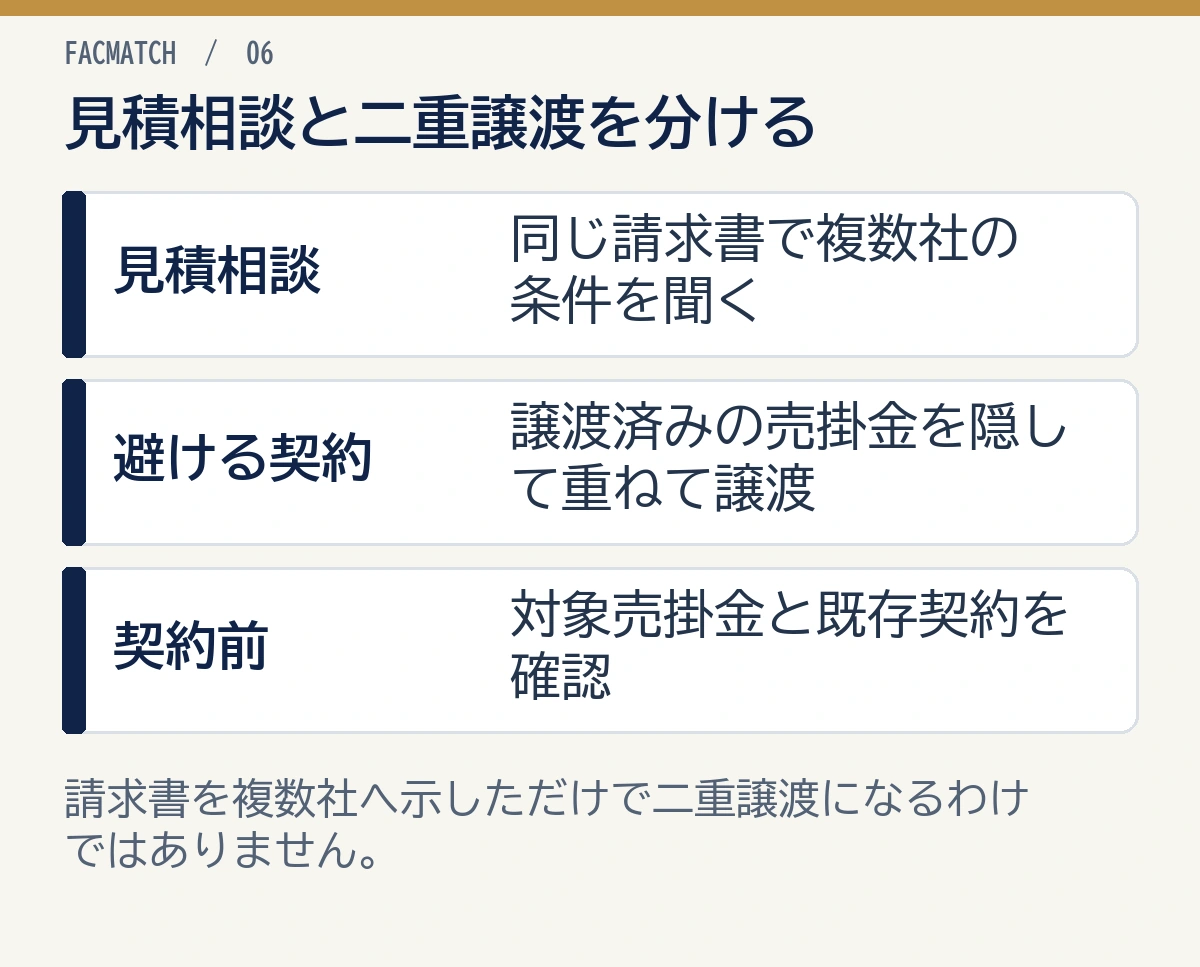
差押え情報を隠した契約、同じ売掛金の二重譲渡、回収金の流用は避けましょう。複数社への見積相談と、同じ売掛金を複数社へ実際に譲渡することは分けて考える必要があります。
差押え対象の売掛金を隠して譲渡する
すでに差押え対象になっている、または差押えの通知が届いている売掛金を、通常の売掛金のように説明して譲渡するのは避けてください。
ファクタリング会社は、売掛金が実在し、回収可能であることを前提に審査します。差押えで回収先や支払先が変わる可能性があるなら、重要な情報として伝える必要があります。
同じ売掛金を複数社へ譲渡する
複数社に同じ請求書を示して見積もりを依頼しただけで、二重譲渡になるわけではありません。問題なのは、同じ売掛金を、すでに他社へ譲渡した事実を隠して重ねて譲渡することです。
見積もりを比較する段階と、債権を譲渡する契約の段階を分けましょう。契約前に他社へ譲渡済みでないかを確かめ、既存契約がある場合は対象の売掛金を会社へ伝えておきましょう。
回収金を別の支払いに流用する
2社間ファクタリングでは、売掛先から入金された資金をファクタリング会社へ送金する必要があります。
口座差押えや税金滞納で苦しいからといって、回収金を別の支払いへ使うと、ファクタリング会社への支払い遅れにつながります。結果として、督促、取引先への連絡、法的対応のきっかけになることがあります。
審査なし・誰でも資金化をうたう業者へ急ぐ
差押えが近いと、「審査なし」「誰でも即日」「税金滞納でも絶対OK」といった広告に反応しやすくなります。
しかし、売掛金の状態を見ずに資金化できると強く訴求する業者には注意が必要です。金融庁も、偽装ファクタリングや実態が貸付と同様の取引について注意喚起しています。
関連: ファクタリングに審査なしはある?危険な業者の見分け方
差押え前後で相談する順番
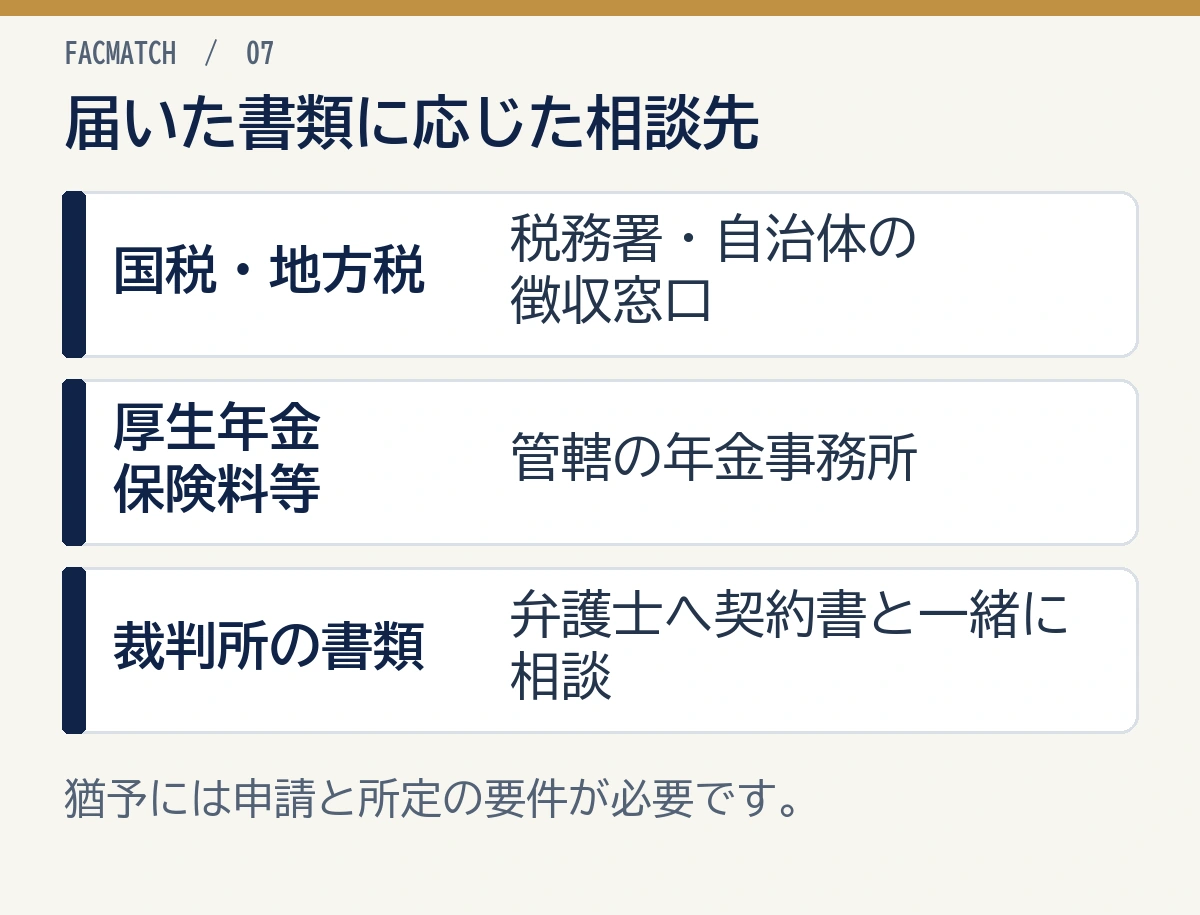
差押えが関係する場合、ファクタリング会社だけに相談しても解決しないことがあります。原因が税金なのか、借入なのか、裁判上の請求なのかで相談先が変わるためです。
税金・社会保険料の滞納は徴収窓口へ相談
国税は税務署、地方税は都道府県や市区町村、厚生年金保険料等は管轄の年金事務所が相談先です。督促状に記載された窓口へ連絡しましょう。
国税には納税の猶予・換価の猶予、厚生年金保険料等にも猶予制度があります。申請と所定の要件が必要で、相談しただけで差押えが止まるわけではありません。納期限、収支、財産の状況が分かる資料を用意して相談を進めましょう。
参考:国税庁「国税を期限内に納付できないとき」/日本年金機構「厚生年金保険料等の猶予」
法的請求や差押命令なら弁護士へ相談
裁判所からの書類、債権差押命令、訴訟、支払督促などが関係する場合は、弁護士へ相談してください。
差押えの対象、異議申立ての可否、支払先、売掛先への説明などは、記事だけで判断できません。期限が短い書類もあるため、届いた書類は捨てずに保存し、すぐ確認することが大切です。
会計・資金繰りは税理士へ相談
税務署への納付計画、資金繰り表、売掛金の入金予定、税金・社会保険料・借入返済の優先順位は、税理士へ相談すると整理しやすくなります。
ファクタリングを使うかどうかだけでなく、翌月以降の資金繰りが持つかを確認してください。差押え直前の資金化は、一時的に現金を作れても、次の支払いでまた詰まることがあります。
ファクタリング会社には隠さず状況を伝える
ファクタリング会社へ相談する場合は、差押えの有無、届いている書類、売掛金の状態、口座の状態を隠さず伝えます。
伝えるべき内容は次の通りです。
| 伝える内容 | 具体例 |
|---|---|
| 差押えの有無 | 予告段階か、通知済みか、すでに実行済みか |
| 対象 | 売掛金、預金口座、その他財産 |
| 売掛先 | 通知が届いているか、支払いを保留しているか |
| 入金予定 | 請求書の支払日、検収状況 |
| 契約状況 | 既存のファクタリング契約があるか |
差押えを避けるために資金繰りで先に確認したいこと
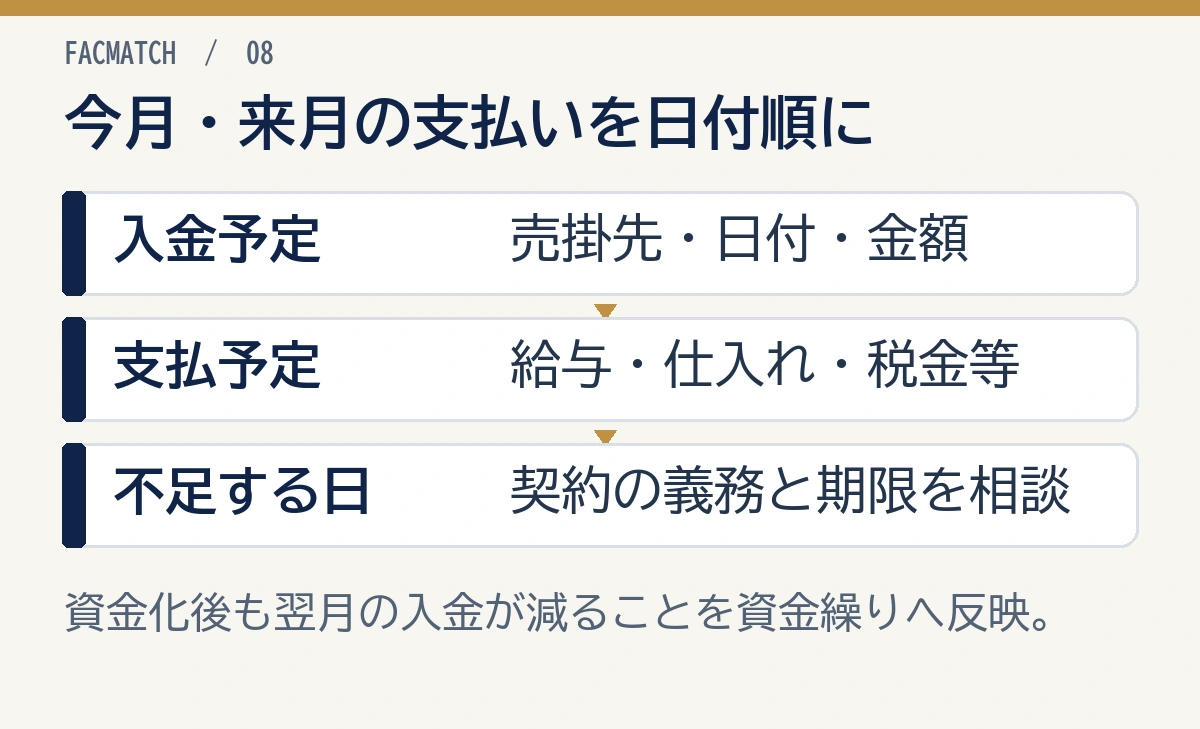
差押えが近づいてから動くより、支払いが詰まりそうな段階で資金繰りを見える化した方が選択肢は増えます。
支払日と入金日のズレを見える化する
売上があっても、支払日が入金日より早ければ、その間の運転資金が必要です。売上があっても、入金が30日後、60日後、90日後なら、その間の給与、外注費、仕入れ、税金、社会保険料を先に払う必要があります。
差押えが不安な段階では、まず今月と来月の入出金を一覧にしてください。金額だけでなく、日付で並べることが重要です。
税金・社会保険料・借入返済の優先順位を整理する
支払いが多いと、目の前の請求から順に払いたくなります。しかし、税金や社会保険料の滞納、借入返済の遅れ、ファクタリング会社への送金遅れは、それぞれ違うリスクがあります。
どれを先に払うべきかは、金額だけでは決まりません。差押えの有無、期限、契約上の義務、取引継続への影響を整理してください。
ファクタリング以外の資金調達も比較する
差押えが近い状態では、ファクタリングだけで解決しないことがあります。公的融資、リスケ相談、支払い条件の交渉、補助金・助成金、資産売却、取引先への支払サイト相談など、他の手段も検討してください。
ただし、返済不要の制度や補助金はすぐ入金されないことが多く、緊急資金には向かない場合があります。スピードが必要な資金と、時間をかけて改善する資金繰りを分けて考えることが大切です。
関連: 資金繰りが厳しい会社の特徴と改善策 / 資金調達の最終手段
よくある質問
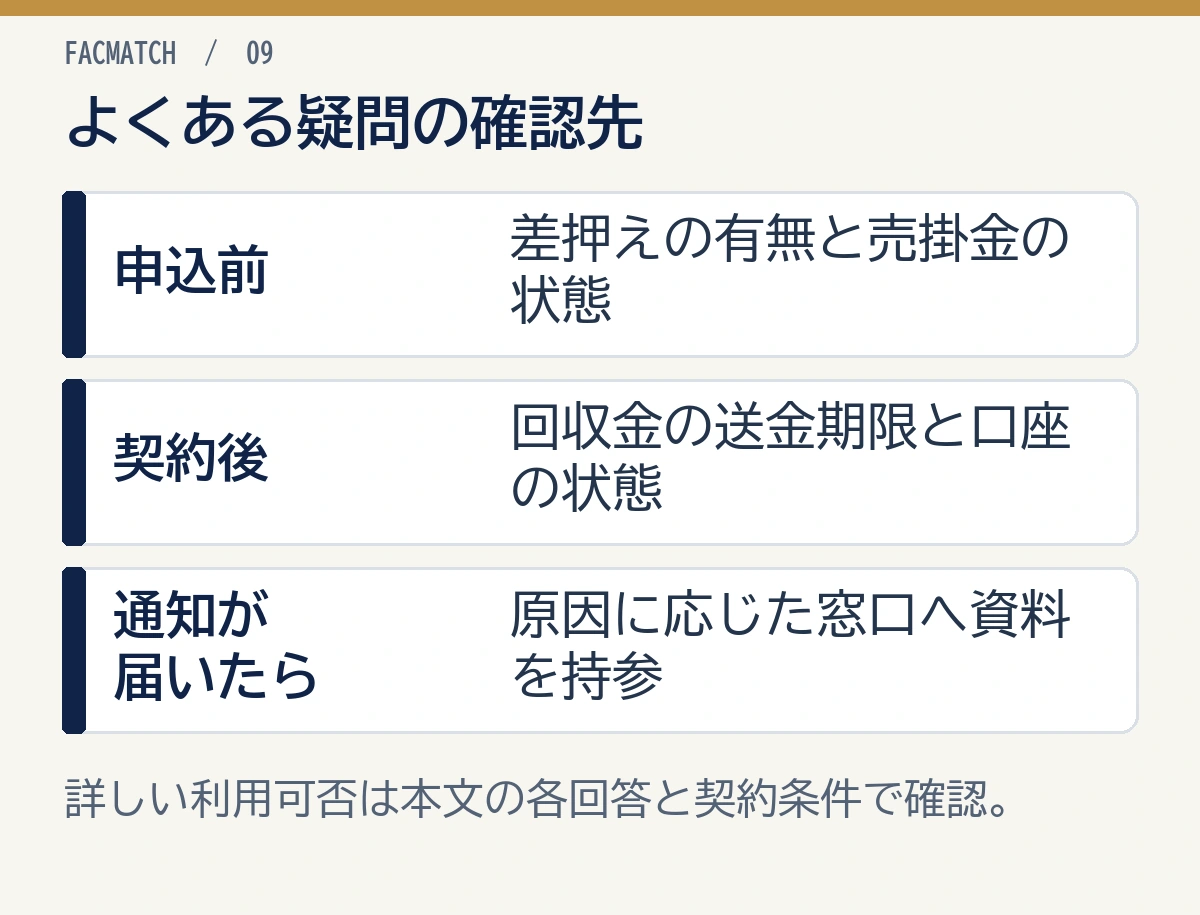
Q: 税金滞納中でもファクタリングは使えますか?
A: 使える可能性はありますが、滞納の進み具合や差押えの有無によって条件は変わります。差押え前か、すでに売掛金や口座が差し押さえられているかを分けて確認してください。
Q: 売掛金が差し押さえられた後でも申し込めますか?
A: 申し込み自体はできる場合がありますが、差押え済みの売掛金を通常の売掛金として資金化できるとは限りません。差押え通知、債権譲渡通知、契約書、売掛先への通知状況を確認する必要があります。
Q: 口座差押え中に2社間ファクタリングを使うと危険ですか?
A: 注意が必要です。2社間では売掛先から自社口座へ入金された後、ファクタリング会社へ送金する流れが一般的です。口座が動かせないと送金遅れにつながる可能性があります。
Q: 差押えがあることをファクタリング会社に言わないとどうなりますか?
A: 審査や契約後の回収に大きく関わる情報なので、隠すべきではありません。後から判明すると、契約トラブル、取引先への確認、法的対応につながることがあります。
Q: 取引先に差押えやファクタリングが知られることはありますか?
A: あります。売掛金差押えでは売掛先が第三債務者として通知を受けることがあります。3社間ファクタリングでも売掛先への通知や承諾が関係します。
Q: 差押え前に一番先に相談すべき相手は誰ですか?
A: 原因によります。国税は税務署、地方税は自治体の徴収窓口、厚生年金保険料等は年金事務所が相談先です。裁判所の書類や債権差押命令は弁護士、資金繰りや納付計画は税理士へ相談しましょう。
まとめ
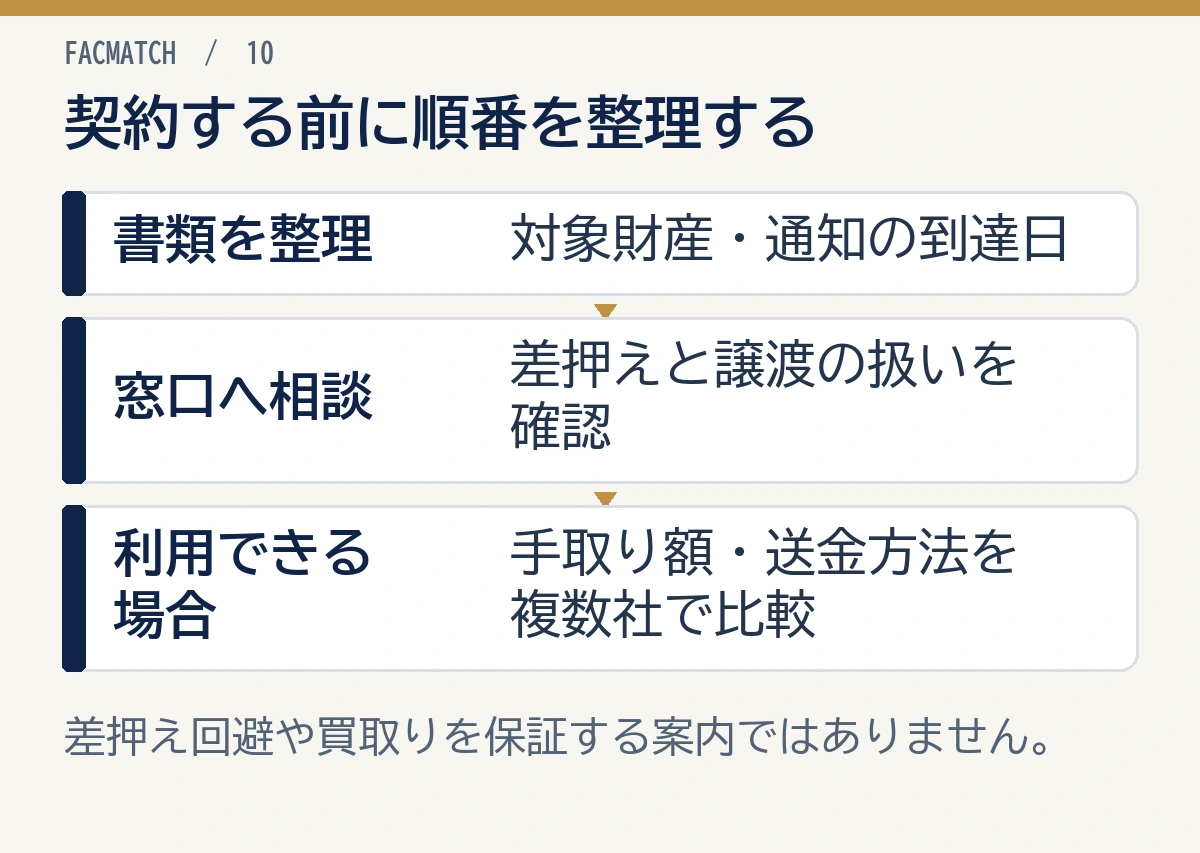
ファクタリングを使っただけで差押えが起きるわけではありません。しかし、税金滞納、社会保険料の滞納、借入返済の遅れ、裁判上の請求などが進んでいる場合、売掛金や預金口座が差押え対象になることがあります。
差押え前ならファクタリングを使える可能性はありますが、督促状や差押え予告を隠して申し込むのは避けてください。差押え後の売掛金は、通常の売掛金と同じようには判断できません。債権譲渡通知、登記、差押通知、売掛先への連絡状況を時系列で確認する必要があります。
差押えが不安なときは、契約書・通知が届いた日・口座状況・売掛先への通知を整理して相談しましょう。
ファクタリングを検討する場合も、税務署、年金事務所、弁護士、税理士への相談が先に必要なケースがあります。資金化を急ぐ場面でも、同じ売掛金の二重譲渡、回収金の流用、差押え情報の隠ぺいは避けてください。
相談の結果、譲渡できる売掛金がある場合は、手数料を引いた入金額と回収後の送金方法を複数社で比べましょう。ファクマッチの会社比較も使い、無理なく契約どおりに支払える条件の会社を選んでください。