請求書の金額や日付を間違えたまま、ファクタリングに出してよいのか迷っていませんか。発行済みの請求書に誤りがあれば、売掛先と正しい内容を確認して訂正します。審査へ提出済みなら、申込先への連絡も急ぎましょう。
訂正には、書類を直す作業と、審査や契約への影響を伝える作業があります。国税庁が示す訂正方法、金額・日付別の注意点、申込前・審査中・契約後の連絡内容を順に説明します。
これから申し込む方は正式な請求書の準備に、提出後にミスを見つけた方は差し替えの連絡に役立ててください。旧版と修正版をどう残し、何を添えて伝えるかまで整理できます。
請求書の誤りに気づいたら、訂正と申込先への連絡を先にする
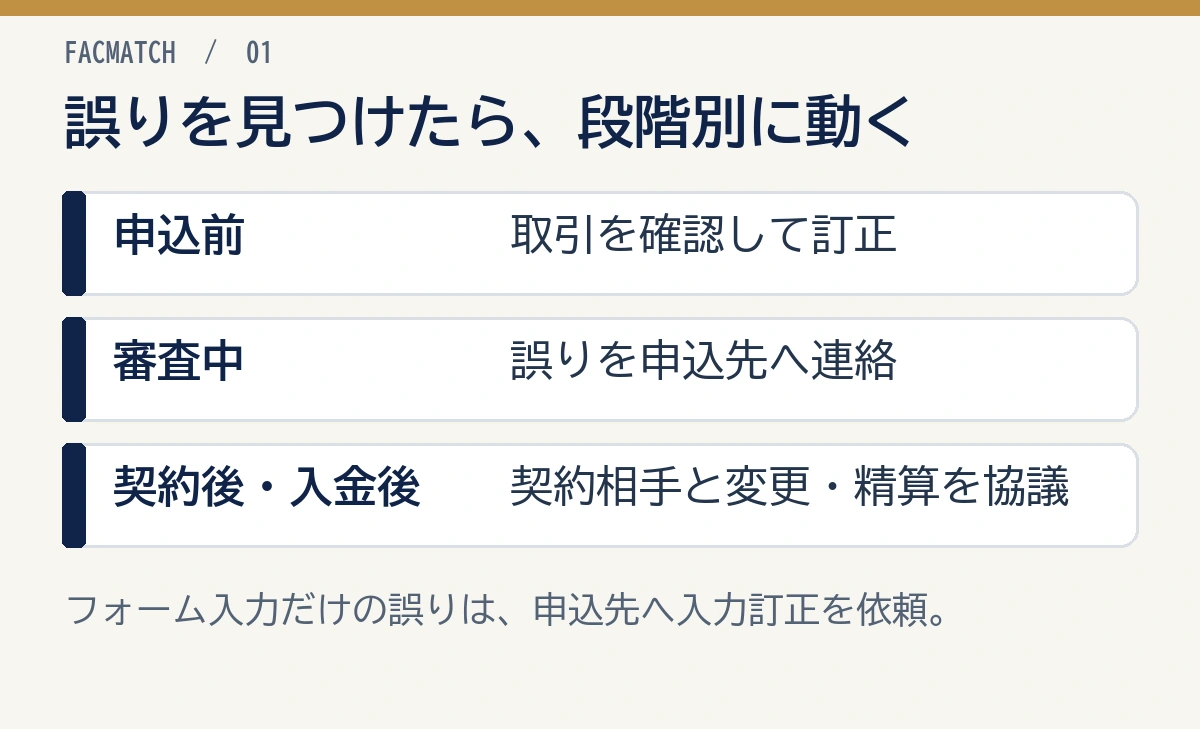
まだ提出していない場合は、売掛先と正しい内容を確認して訂正します。提出済みなら、ファクタリング会社にもすぐに連絡しましょう。 売掛先は、取引代金を支払う相手です。
金融庁は、一般的なファクタリングを売掛債権の売買契約と説明しています。売掛債権とは、商品やサービスを提供した代金を後日受け取る権利です。買い取る対象は請求書のPDFそのものではなく、その取引から生じた売掛金です。
請求書と発注書で金額が違えば、正しい売掛金額を確認する必要があります。支払期日の誤りも、代金を回収する時期の確認に関わります。書類の見た目を整えるだけでなく、取引の実態に合わせて直すことが大切です。
| 気づいた段階 | 先にすること |
|---|---|
| 申込前 | 正しい内容を売掛先と確認し、訂正後の書類を準備する |
| 審査中 | 受付番号と誤りの内容を申込先へ伝え、差し替え方法を聞く |
| 契約後・入金後 | 契約相手へ直ちに連絡し、契約金額や精算への影響を協議する |
申込フォームの入力だけを間違え、交付済みの請求書は正しい場合は、ファクタリング会社へ入力内容の訂正を依頼します。請求書自体を作り直す必要があるケースと分けましょう。
審査中で連絡を急ぐ方は、変更前後と理由を伝える連絡例へ進みましょう。
発行済み請求書は、正しい取引内容を確定してから訂正する
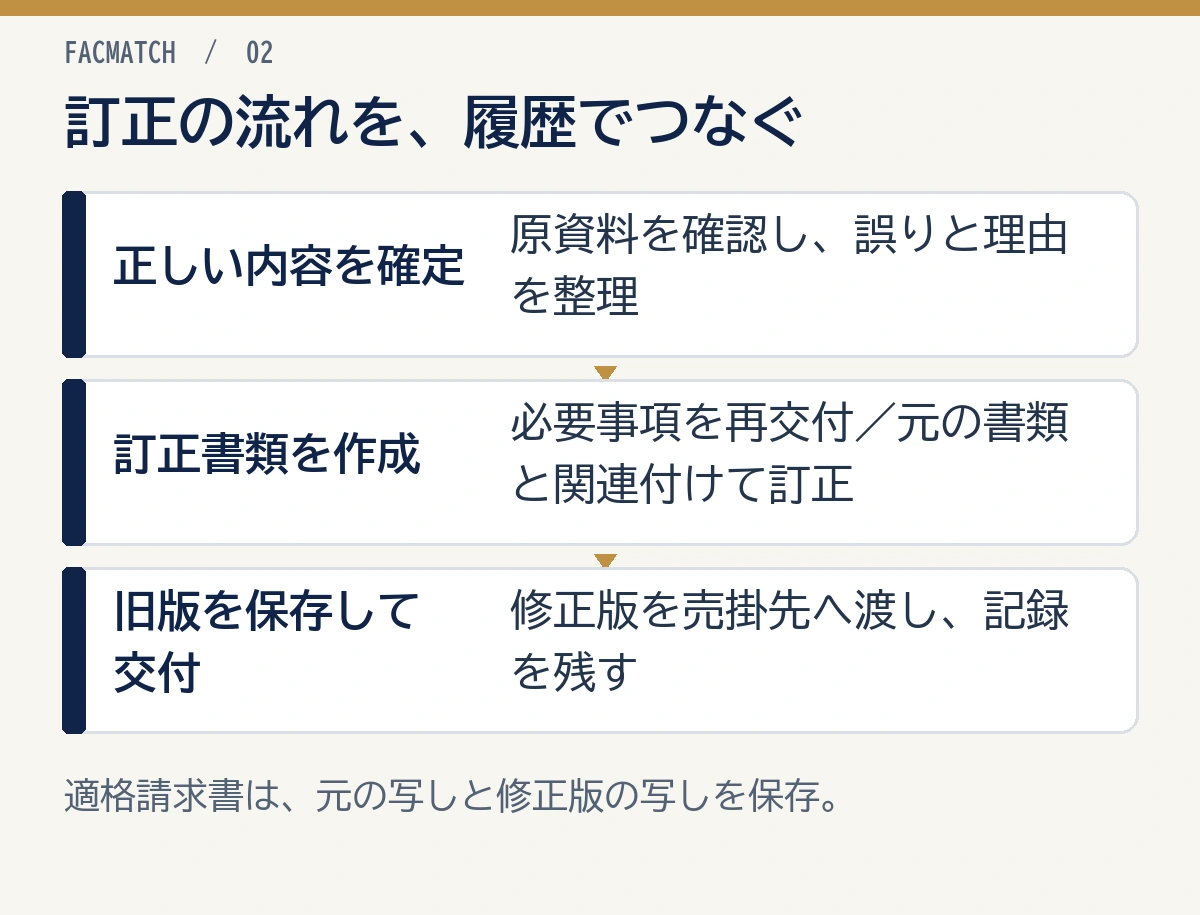
原資料で正しい内容を確定し、旧版との関係が分かる修正版を売掛先へ交付します。 元の誤りと、発行後に合意した値引きなどを分けて整理しましょう。
1. 契約書や発注書で正しい内容を確定する
契約書、発注書、納品書、検収書を照らし合わせ、金額と日付を確かめます。検収書は、納品された商品や作業の内容を確認した記録です。
売掛先との認識が違うときは、金額を一方的に決めず、合意した内容をメールなどに残しましょう。支払期日を早めたい場合も、元の期日を誤記したのか、新しく変更を希望しているのかで対応が変わります。
2. 誤った項目と訂正理由を整理する
請求金額、消費税額、発行日、取引年月日、支払期日、請求書番号のうち、どこを直すのかを分けます。複数箇所を訂正する場合も、変更前と変更後を一項目ずつ残しましょう。
当初から決まっていた金額の記載ミスは、次の手順3で示す方法で訂正します。これに対し、請求後に返品や値引きで代金が減った場合は、税務上の書類の扱いが変わります。
国税庁が説明する適格返還請求書は、返品・値引きなどによる代金の返還を記載する書類です。単純な金額の誤記を直す際に、一律にこの書類を追加するという意味ではありません。値引きを合意した時期などから扱いを分け、迷うときは税理士に相談しましょう。
3. 修正版または訂正書類を作る
適格請求書は、消費税の税率や税額など所定の項目を記載した、登録事業者が交付する請求書です。国税庁の問33では、誤りを訂正する方法として次の2つを示しています。
| 方法 | 書類に残す内容 |
|---|---|
| 必要な記載事項をすべて書き直す | 正しい内容を記載した適格請求書を改めて交付する |
| 訂正した事項を別の書類で知らせる | 元の適格請求書との関連を明らかにし、訂正する項目を明示する |
消費税法基本通達1-8-21にも、元の書類と訂正書類の関係について説明があります。訂正印を押すことだけが唯一の方法ではありません。
この2つは適格請求書の訂正方法です。税務上の記載を整えても、ファクタリングの買取が決まるわけではありません。 申込先が必要とする取引資料もそろえましょう。
4. 旧版と修正版の関係を残す
旧版は上書きして消さず、元の請求書番号、訂正箇所、訂正理由が追える状態で保存します。国税庁の問33では、修正した適格請求書を交付した場合、元の請求書と修正版の両方の写しを保存する必要があるとしています。
番号に枝番を付けたり、再発行と表示したりする際は、売掛先の処理方法にも合わせましょう。表示や番号を変えても、同じ取引の売掛金であることは変わりません。
5. 売掛先へ交付し、受領の記録を残す
売掛先には訂正理由と旧版との関係を伝え、修正版を交付します。旧版で支払処理が進んでいる場合は、二重払いを避けるため、使う書類と支払額もそろえましょう。
メールの送信履歴や受領の返信は、取引内容を説明する資料として保存します。適格請求書の制度全体と、申込先の提出ルールを分けて確認することが大切です。
金額・日付・番号は、誤りの種類に応じて直す
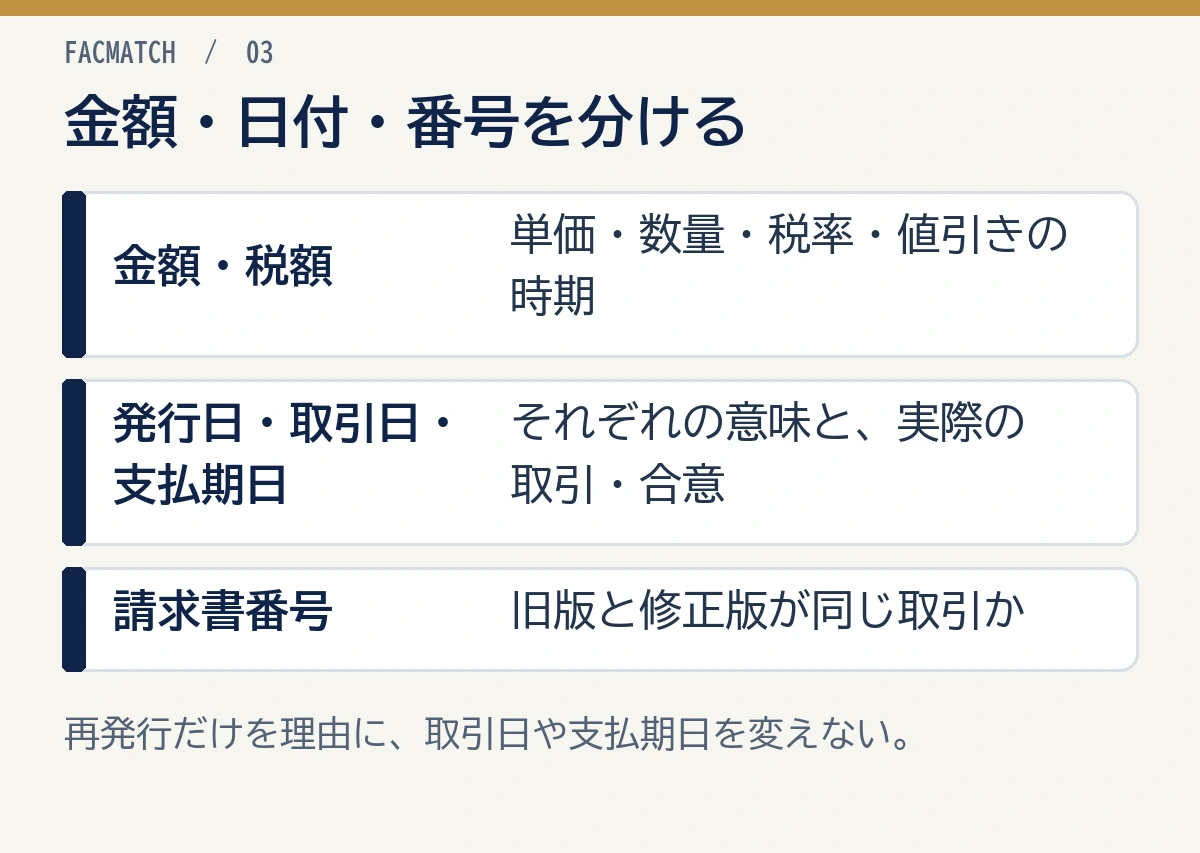
金額の誤りは売掛金額、日付の誤りは取引や回収時期に関わります。 請求書のどの日付を直すのかまで分けて、根拠資料と一致させましょう。
| 間違えた項目 | 訂正前に確かめる内容 | 申込先へ伝える内容 |
|---|---|---|
| 請求金額・消費税額 | 契約単価、数量、税率、値引きの合意時期 | 正しい金額と、計算・訂正の根拠 |
| 発行日 | 実際の発行経緯と旧版の交付日 | 発行日の誤記か、再発行による表示か |
| 取引年月日 | 納品日やサービス提供日 | 実際の取引日と裏付ける資料 |
| 支払期日 | 契約と売掛先が合意した支払日 | 期日の誤記か、合意した支払条件の変更か |
| 請求書番号 | 旧版と修正版が同じ取引を指すか | 元の番号と、新しい番号との対応 |
発行日、取引年月日、支払期日は別の情報です。再発行したからといって、取引日や合意済みの支払期日まで新しくするものではありません。
国税庁が示す適格請求書の記載事項には、取引年月日などが含まれます。一方、ファクタリングでは、税務上の項目に加え、代金の回収時期も審査の対象です。
例えば、ペイトナーの公式案内は、請求金額、請求日、支払期日などが分かる請求書を求めています。対象となる請求書の説明では、売掛先へ送付済みで、支払期日が確定している請求書が対象です。各社の要件は異なるため、訂正後の資料が申込先の条件を満たすか確かめましょう(公式資料は2026年10月23日確認)。
提出済みなら、変更前後と理由をまとめて申込先へ伝える
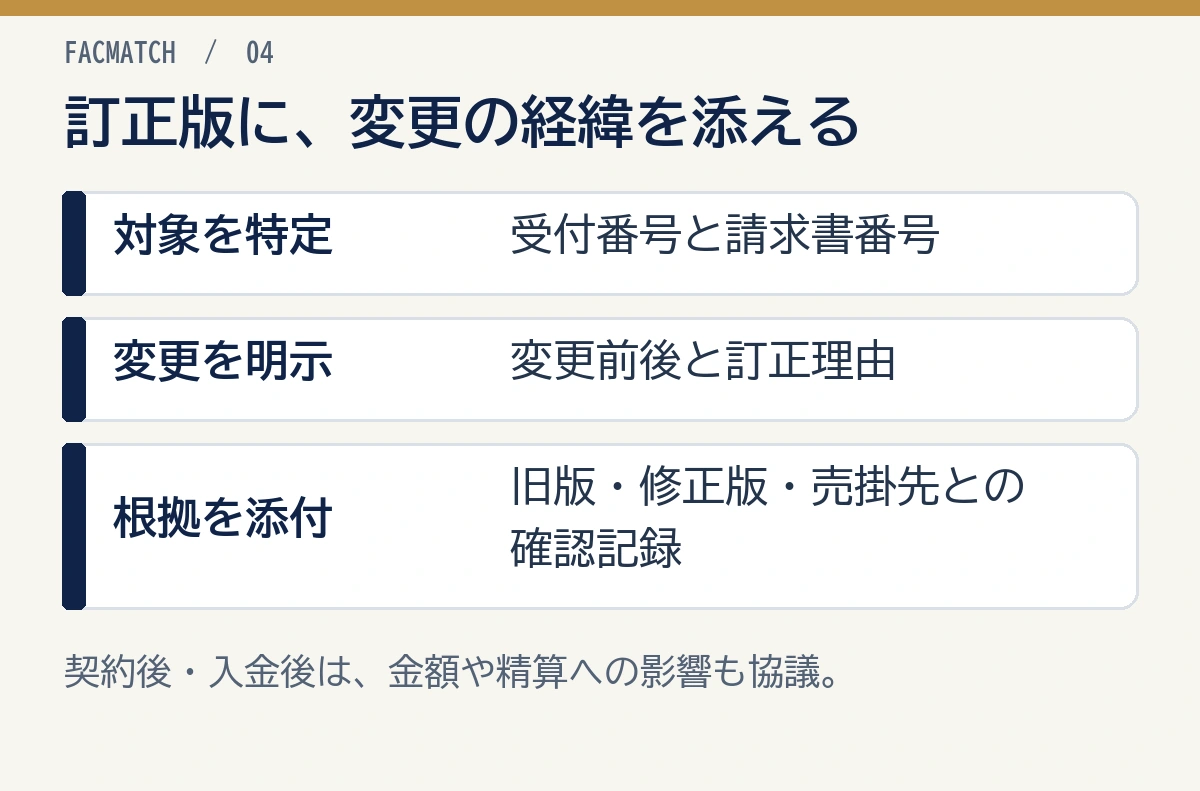
訂正版だけを送り直さず、受付番号、変更前後、訂正理由、売掛先との確認記録をまとめて連絡します。 段階ごとに、再提出や契約変更の扱いを申込先とそろえましょう。
| 段階 | 連絡時に確かめること |
|---|---|
| 申込前 | 正式に訂正した請求書と、必要な補足資料の提出方法 |
| 審査中 | 資料の差し替え方法、再審査の有無、入金予定への影響 |
| 契約後・入金後 | 契約金額、買取代金、精算方法への影響と必要な手続き |
次は連絡事項をまとめた架空の記入例です。実際の取引や買取条件を示すものではありません。
| 項目 | 記入例 |
|---|---|
| 対象 | 受付番号A001、請求書No.100の訂正 |
| 変更前と変更後 | 請求金額880,000円を858,000円へ訂正 |
| 理由 | 発行前に合意済みだった22,000円の値引きを記載し忘れたため |
| 売掛先への対応 | 修正版を送付し、受領の返信を保存 |
| 添付 | 旧版、修正版、値引きの合意記録、売掛先の返信 |
この例は、発行前の合意を反映し忘れた誤記です。発行後に新たに決まった値引きは、先ほどの返品・値引きの扱いと分けて整理しましょう。
契約後は、金額の差だけで自己判断しない
契約後や買取代金の入金後は、請求書の差し替えだけで処理が終わるとは限りません。契約上の通知、金額変更、精算の手順を契約相手と協議します。
修正版を別の会社に売却したり、返金額を独断で決めたりせず、訂正の経緯と合意した対応を記録しましょう。責任や精算額で争いが生じた場合は、契約書と連絡履歴を持って弁護士へ相談することも必要です。
小谷良太のコメント
審査中の訂正は、正しい請求書だけを送り直すより、旧版との違いを一枚にまとめる方が伝わりやすくなります。受付番号、誤記、正しい内容、訂正理由、売掛先の確認記録を同じメールにそろえてください。
誤記の訂正と、実態を偽る書き換えを分ける
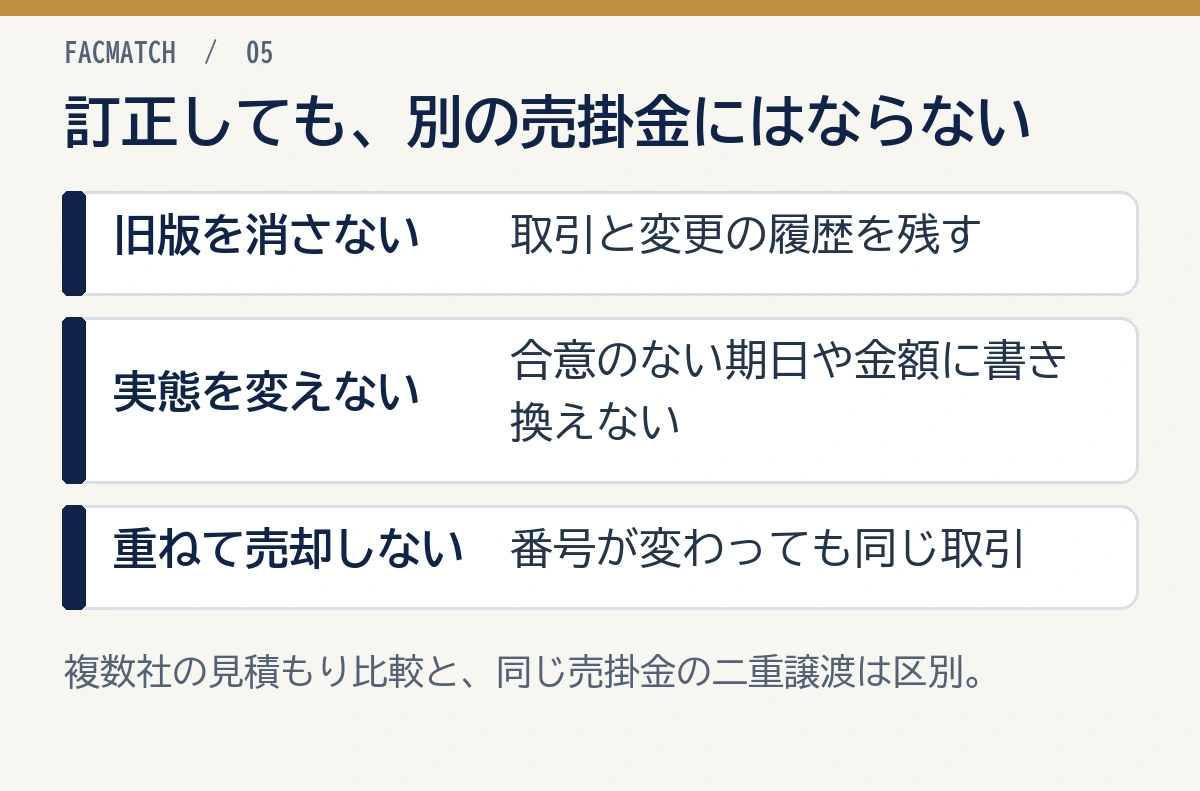
正しい取引内容に合わせる訂正と、審査を有利にするため実態と違う内容に変える行為は別です。 次のような処理を避け、元の取引と変更の経緯を残しましょう。
| 避けたい処理 | 代わりにすること |
|---|---|
| 旧版を消し、PDFの金額や日付だけを上書きする | 旧版と修正版を保存し、変更箇所を示す |
| 売掛先と合意せず、支払期日を早める | 実際の合意内容を確認し、期日の誤記と条件変更を分ける |
| 旧版と修正版を別々の売掛金として扱う | 同じ取引であることと、譲渡済みかどうかを伝える |
| 修正版とだけ伝え、理由を省く | 変更前後と理由、裏付ける資料を一緒に提出する |
金額の水増しや、存在しない取引の請求書作成によって買取判断を誤らせる行為は、不正の問題につながります。通常の記載ミスを見つけたら、隠すのではなく、正しい内容と気づいた時期を伝えましょう。
複数社への見積もり依頼と、同じ売掛金を重ねて譲渡することは区別が必要です。 請求書の番号や金額を訂正しても、別の売掛金にはなりません。すでに譲渡した取引を修正版で再び売却しないよう、契約状況を管理しましょう。二重譲渡の注意点も確認しておくと、見積もりと契約の区別を整理できます。
訂正後の審査資料は、請求書と取引のつながりが分かるようにそろえる
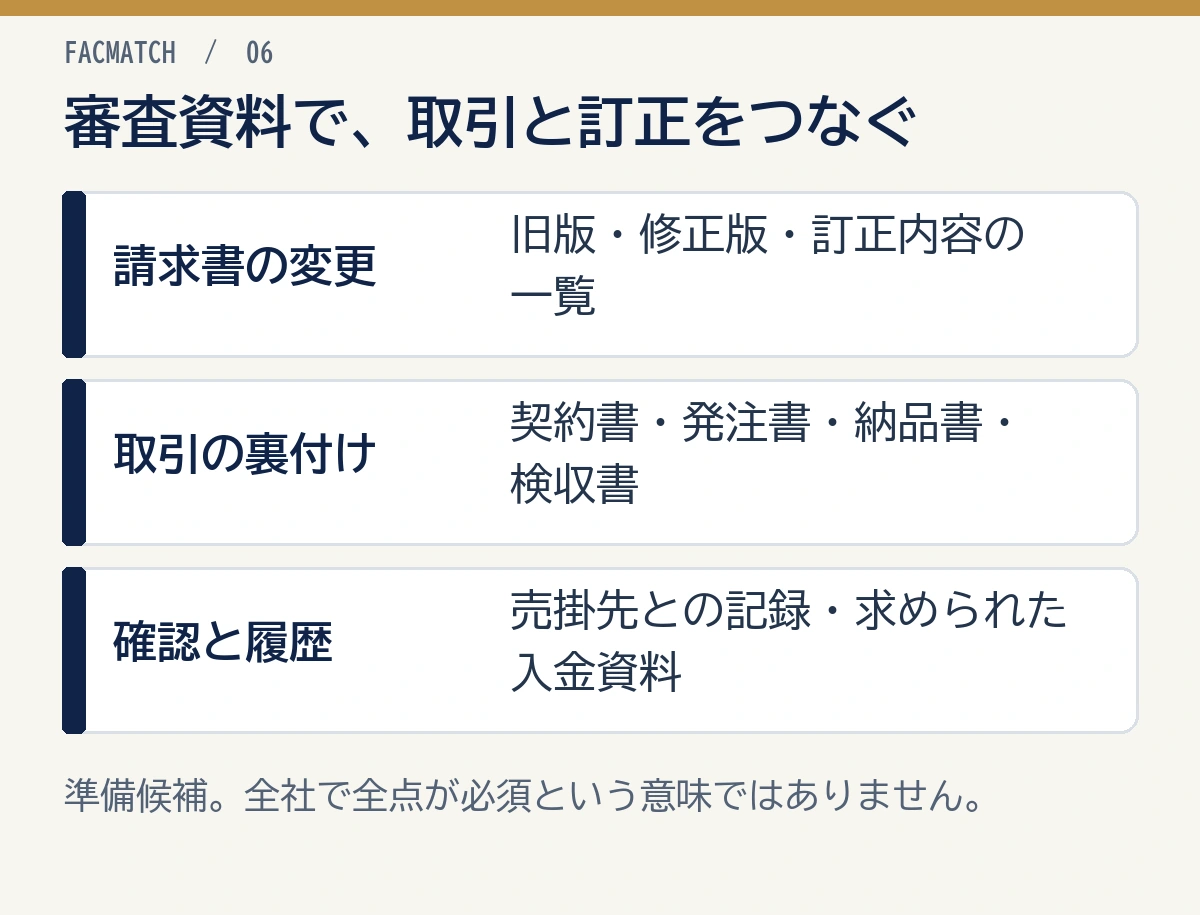
修正版、変更の経緯、取引を裏付ける資料をそろえ、申込先が求める範囲を提出します。 次の一覧は準備候補であり、すべての会社で全点が必須という意味ではありません。
| 資料 | 説明する内容 |
|---|---|
| 修正版の請求書 | 正しい請求額、日付、売掛先、支払期日 |
| 旧版の請求書 | 当初提出した内容と訂正前後の関係 |
| 訂正内容の一覧 | 何を、なぜ直したか |
| 契約書・発注書 | 単価、数量、取引条件 |
| 納品書・検収書 | 商品やサービスを提供し、内容を確認した経緯 |
| 売掛先とのメールなど | 訂正内容と支払条件についての確認記録 |
| 通帳の入出金明細など | 申込先が求める入金実績や取引履歴 |
個人情報や取引情報を含むため、指定された提出先と必要な範囲を確認して送りましょう。ファクタリングの必要書類では、訂正以外も含めた準備項目を紹介しています。
訂正後も、売掛金の内容や回収時期をもとに審査が行われます。審査で見られる点を確かめ、誤りを説明する資料を用意しましょう。急いでいても、審査なしをうたう取引への注意点を踏まえ、資料確認を省くことだけで申込先を選ばないことが大切です。
請求書の訂正とファクタリングでよくある質問
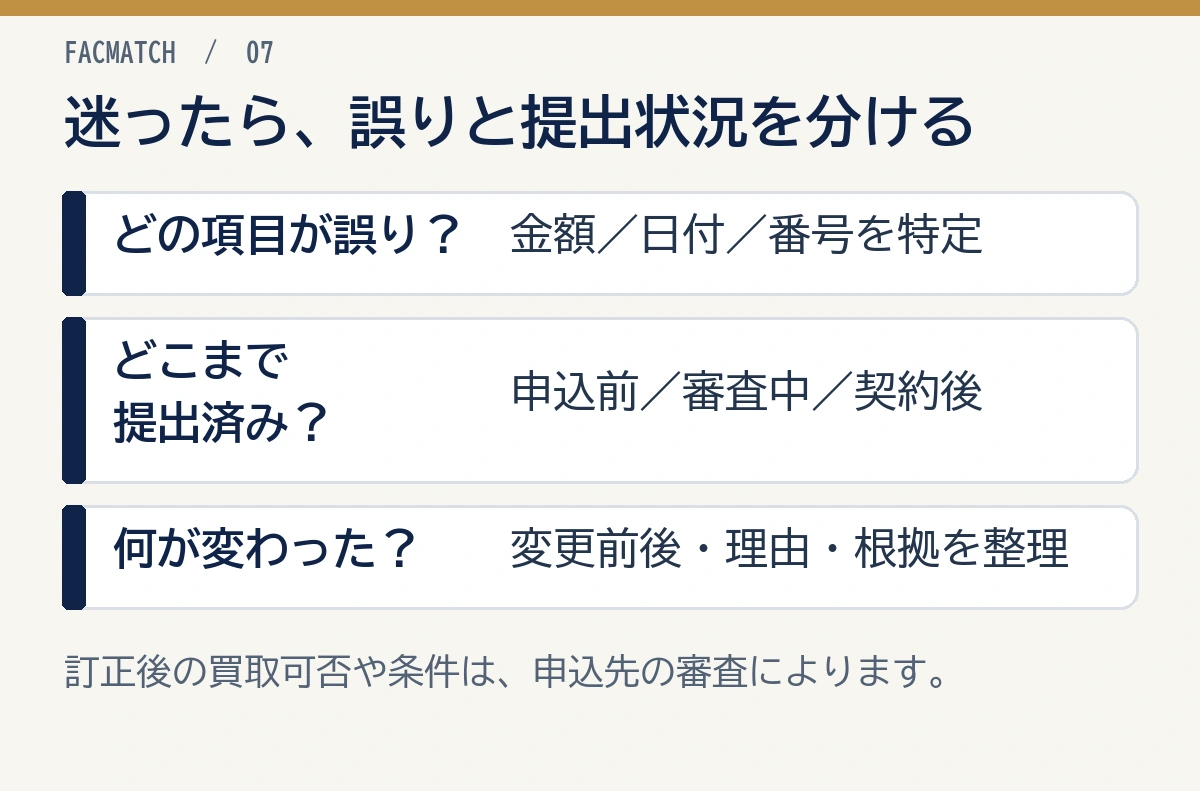
誤った項目を正式に訂正し、提出済みなら申込先へ変更前後と理由を伝えるのが基本です。訂正書類の形式や差し替え後の扱いは、次の疑問ごとに整理しましょう。
金額を間違えた請求書でも申し込めますか?
発行済みの請求書自体が誤っているなら、正しい取引内容に合わせて訂正するのが先です。提出済みの場合は、訂正前の情報で審査が進まないよう、申込先へ誤りを伝えましょう。
日付だけの間違いでも再発行が必要ですか?
まず、発行日、取引年月日、支払期日のどれが誤っているのかを分けます。適格請求書の記載事項に誤りがある場合は、元の書類との関係を明らかにした訂正書類で直す方法もあります。申込先への提出形式は、その会社の案内に従いましょう。
二重線と訂正印だけで直してもよいですか?
適格請求書の訂正は、必要事項をすべて書き直す方法のほか、元の書類と関連付けて訂正事項を示す方法があります。二重線や押印の有無だけで判断せず、訂正内容と書類の関係を明らかにしましょう。
訂正版だけを送れば審査を再開してもらえますか?
申込先の差し替え手順によります。旧版との違い、理由、売掛先との確認記録も用意し、追加提出が必要か確かめましょう。再開時期や入金日は、資料を送っただけでは決まりません。
訂正があると必ず審査に落ちますか?
訂正の有無だけでは決まりません。正しい売掛金額、取引内容、回収時期と、その裏付けを申込先が確認します。訂正後の買取可否や条件は、改めて提示を受けましょう。
修正版をほかの会社へ出してもよいですか?
未契約の段階で比較する場合は、同じ取引の修正版であることを明らかにします。すでに譲渡した売掛金を、修正版として別会社へ売却してはいけません。番号を変えても、譲渡済みという事実は変わりません。
請求書を正してから、条件の合うファクタリング会社を選ぶ
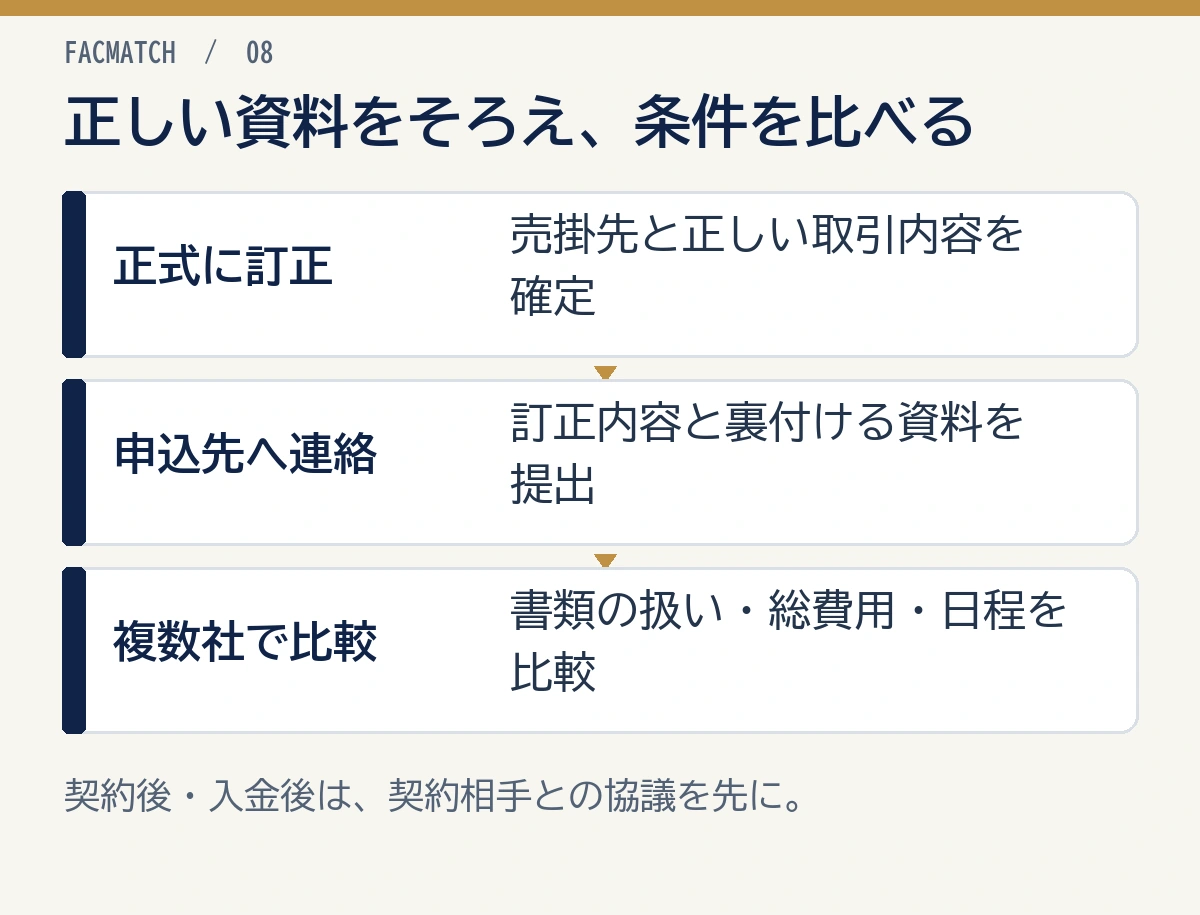
誤りを見つけたら、売掛先との確認、正式な訂正、申込先への連絡を進めましょう。 旧版、修正版、訂正理由、取引の裏付けがそろえば、何を変えたかを説明しやすくなります。
- 申込前は、正しい内容を確定してから提出する
- 審査中は、受付番号と訂正内容をすぐに伝える
- 契約後・入金後は、契約相手と精算や変更手順を協議する
請求書の作り方も参考に、次回から取引内容と記載事項を照らし合わせましょう。
これから申込先を選ぶ方は、訂正した請求書の扱い、必要書類、手数料を含む総費用、入金までの日程を複数社で比べましょう。急ぎの資金調達でも、資料に合った条件を提示する会社を選ぶことが大切です。ファクタリング会社診断も使い、自社に合う候補を検討してみてください。