本ページはプロモーションが含まれています。掲載内容は、日本政策金融公庫・商工会議所等の公式情報と当サイト調査をもとに整理しています。
マル経融資で運転資金を借りるとき、返済は7年なのか10年なのか、据置を使うと毎月の負担がどう変わるのか迷っていませんか。公庫の通常制度は10年以内で、その中に元金返済を待つ据置期間が含まれます。
ここでは、現在の公式条件と古い案内の違い、据置後の返済額の考え方、相談に持参する資料を解説します。地元の商工会議所や商工会へ運転資金を相談する前に、借入期間と毎月払える額を整理したい方に向けた内容です。
- 運転資金の7年・10年の案内で迷っている
- 据置を使った後の元金と利息を確かめたい
- 希望する返済期間と必要な資金を窓口へ伝えたい
返済予定表の元金と利息の欄を見て、毎月いくら支払うかを確かめる手順が分かります。
マル経融資の運転資金は10年以内、据置はそのうち2年以内
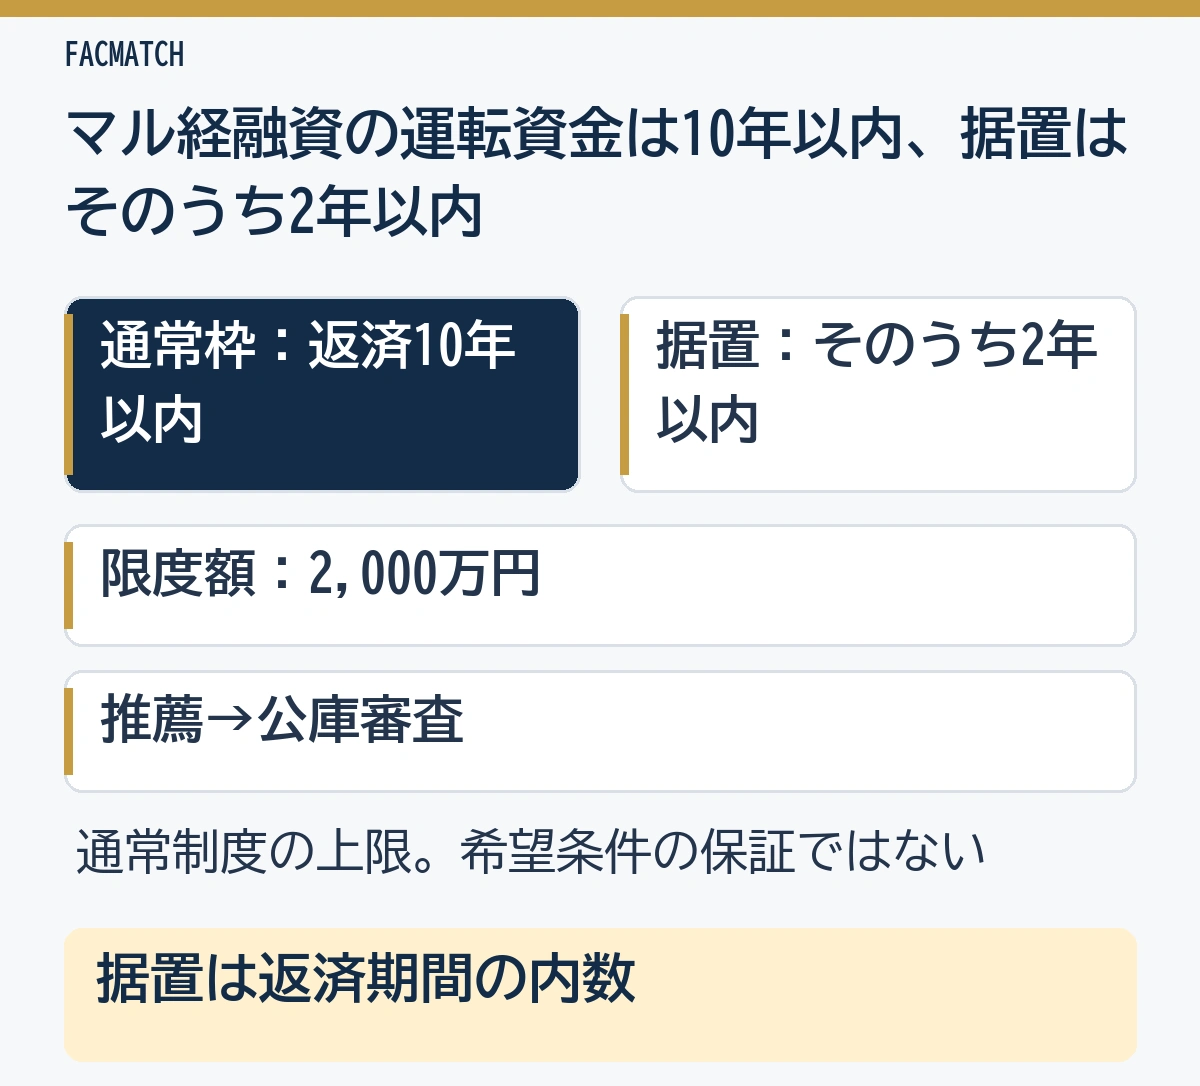
マル経融資の運転資金は、通常の制度では返済期間10年以内、うち据置期間2年以内です。10年は制度の上限で、実際の期間や借入額は相談・推薦・公庫の審査を経て決まります。
マル経融資は、商工会議所や商工会などの経営指導と推薦を受けた小規模事業者向けの融資です。正式には「小規模事業者経営改善資金」と呼び、仕入れ、買掛金(仕入先へまだ支払っていない代金)の決済、給与の支払いなど、経営改善に必要な資金を対象にしています。
| 通常のマル経融資 | 公庫の案内 |
|---|---|
| 融資限度額 | 2,000万円 |
| 返済期間 | 10年以内 |
| 据置期間 | 返済期間のうち2年以内 |
| 利率の区分 | 特別利率F |
| 担保・保証人 | 無担保・無保証人 |
| 利用の前提 | 経営指導、商工会議所等の推薦、公庫の審査 |
日本政策金融公庫のマル経融資の案内に基づく通常制度の条件です(2026年10月28日確認)。無担保・無保証人の制度でも、希望する金額や期間が認められるとは限りません。
災害関連の別枠は対象者と条件が違う
同じ公庫のページには、能登半島地震関連の別枠も掲載されています。対象となる被災事業者等について、別枠1,000万円以内の運転資金は15年以内、設備資金は20年以内とする案内です。
通常の運転資金を検討する場合は、上の表の10年以内が出発点です。災害関連の条件を使う場合は、対象地域や被害、取引関係など、その制度の要件も確かめましょう。
「運転資金7年」と「10年」の情報は案内の時点を確かめる
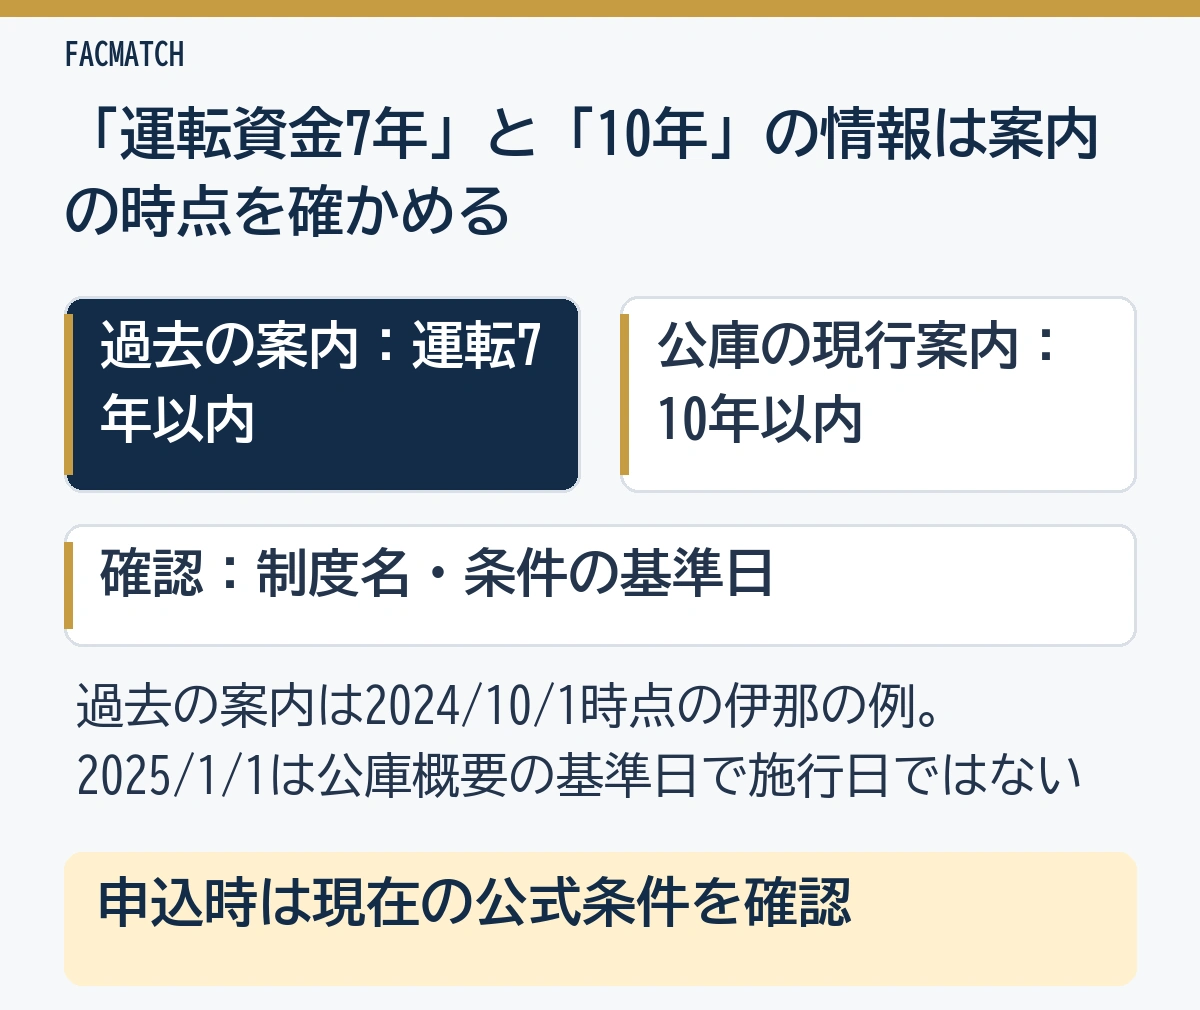
運転資金7年以内と書かれた過去の案内も残っています。申込時の条件は、公庫の現在の制度案内と地元の相談窓口で確認しましょう。
たとえば、伊那商工会議所のページには、2024年10月1日現在の融資内容として運転資金7年以内と記載されています。一方、公庫の制度概要は2025年1月1日時点で10年以内と案内しています。
| 情報を見る場所 | 確かめること |
|---|---|
| 検索結果の短い説明 | 本文にも同じ条件があるか |
| 公式ページの条件表 | いつの条件か、通常制度か特例か |
| 過去に保存した資料 | 現在の公庫の案内と期間・利率が一致するか |
| 商工会議所・商工会 | 自社の所在地と事業に適用される条件 |
2025年1月1日は、ここで参照した公庫の概要に書かれた内容の基準日です。制度変更の正確な実施日を示す日付として扱うことはできません。現在の借入相談では、古い期間表だけで希望を取り下げず、通常制度の10年以内を前提に相談してみましょう。
出典:公庫の制度概要、伊那商工会議所の案内(2026年10月28日確認)。
据置期間は元金返済を待つ期間|終わった後の返済額まで確認する
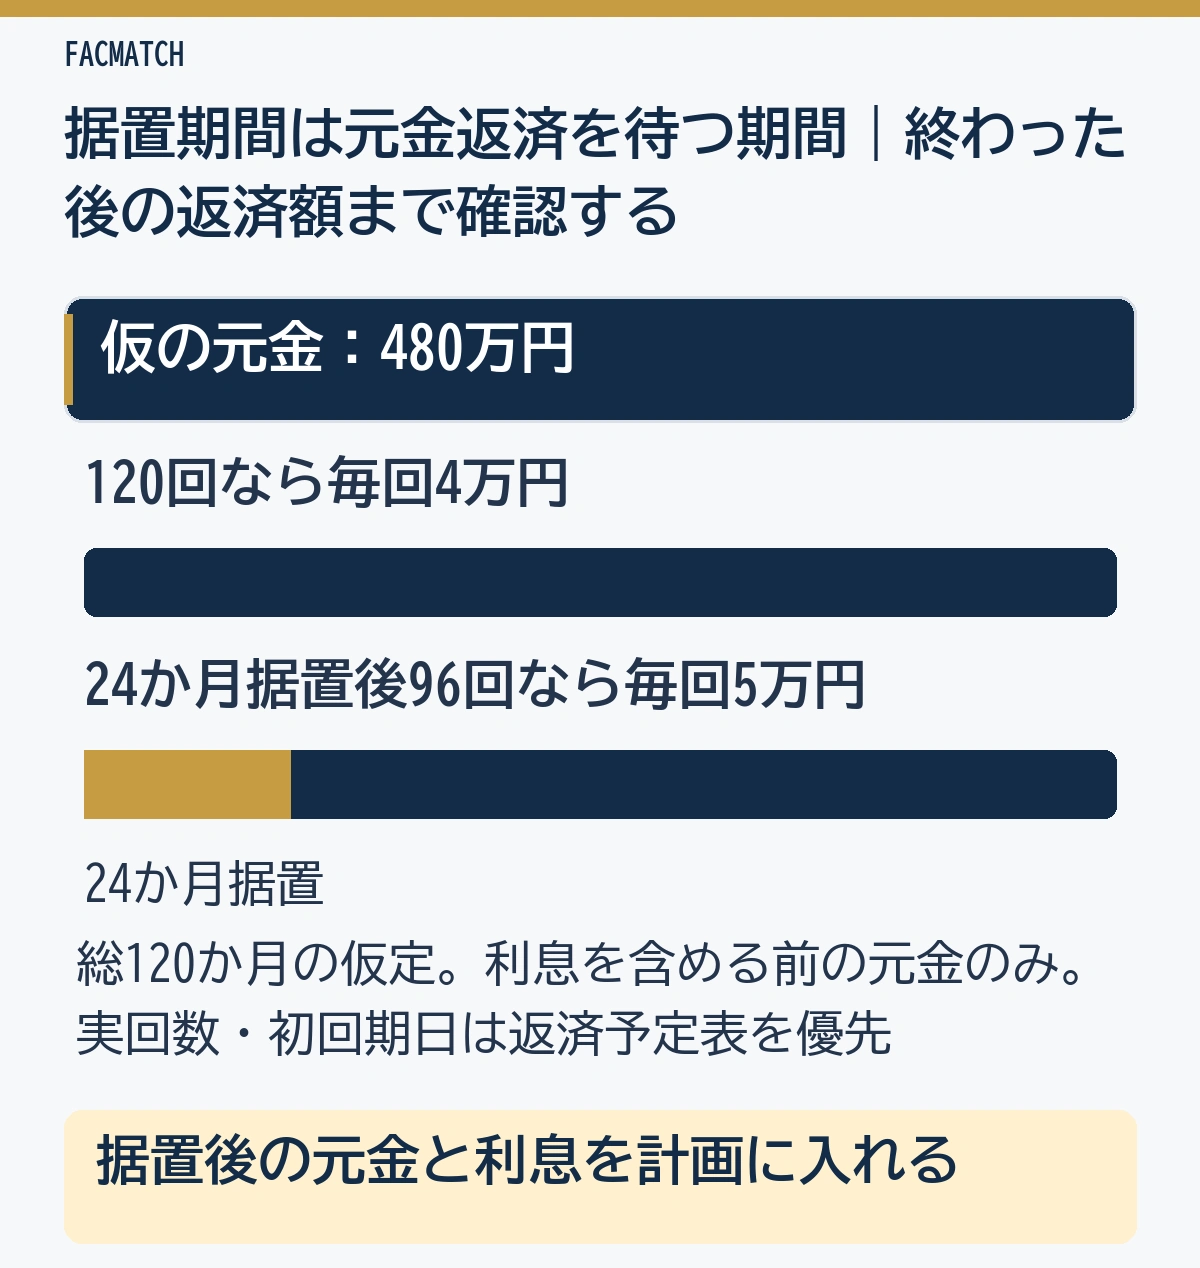
据置期間とは、借りた元金の返済を一定期間待ってもらう期間です。据置2年以内は、返済期間10年以内に含まれます。
元金は借りた金額そのもの、利息は借入残高などに応じて支払う費用です。据置中の支払いと、元金返済が始まった後の支払いを分けて、返済予定表で確かめましょう。
据置を使うと元金を返す期間が短くなる
次は、元金480万円を均等に分ける仮の計算です。総期間を120か月とし、据置24か月を設定した場合は残り96回で元金を返すと仮定します。
| 仮定する返し方 | 元金の計算 | 1回の元金額 |
|---|---|---|
| 据置なしで120回に分ける | 480万円÷120回 | 4万円 |
| 24か月据置後、96回に分ける | 480万円÷96回 | 5万円 |
この表は利息を加える前の元金額です。実際の初回返済日、返済回数、端数処理は契約で決まるため、公庫の返済予定表の金額を優先してください。
据置を使えば当初の元金負担を抑えられる一方、この仮例では据置後の元金額が毎回1万円増えます。据置終了後の月にも、売上入金から仕入れや給与を払ったうえで返せるか、資金繰り表へ入れて確かめましょう。
元金と利息を足した支払額で計画する
公庫の国民生活事業の案内では、利息は後払いで、初回の返済時から支払う仕組みです。元金均等返済は、毎回同じ額の元金に、借入残高に応じた利息を加えて返す方法です。
返済予定表を受け取ったら、据置中の支払額、元金返済の開始月、その後の毎月の元金と利息を書き出しましょう。同じ借入額・利率・返済方式なら、残高が長く残る返し方ほど利息の総額も大きくなります。
公庫の初めて利用する方向けの案内には複数の返済方式も紹介されています。自社の制度で使える方式と金額は、相談時の返済案で確認してください。
利用には規模・経営指導・地域・納税・業種の要件がある
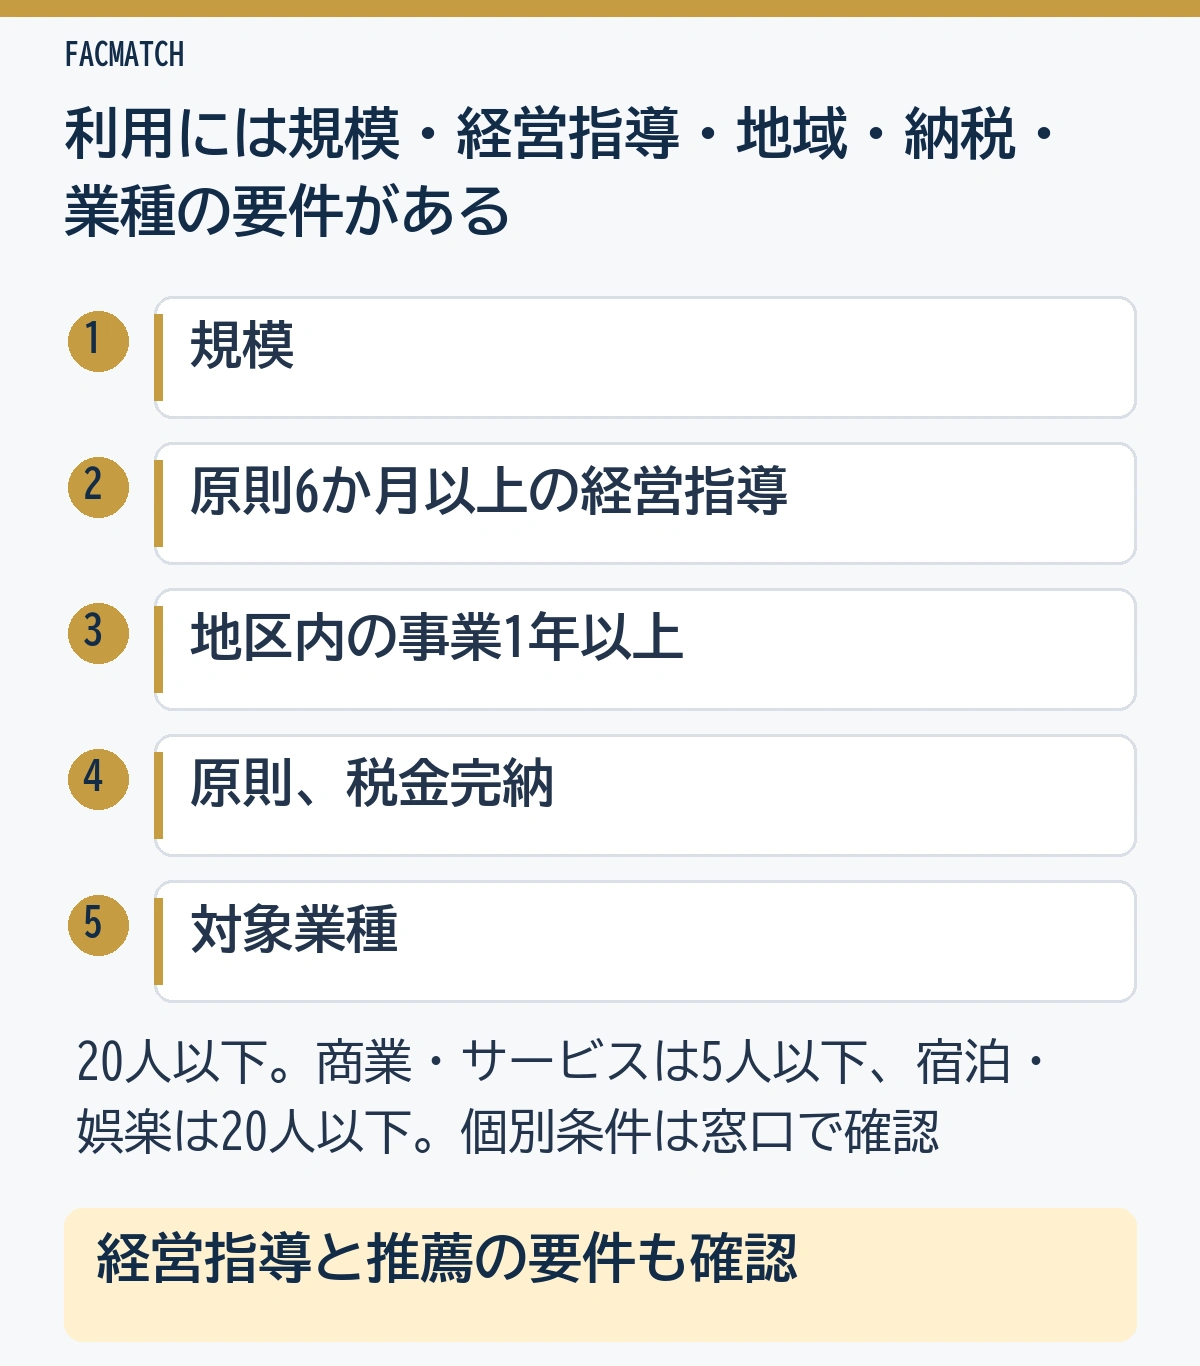
マル経融資は、小規模事業者であれば自動的に借りられる制度ではありません。商工会議所等へ推薦を依頼する際は、次の要件を確認する必要があります。
| 要件 | 確認する内容 |
|---|---|
| 事業規模 | 常時使用する従業員が原則20人以下。商業・サービス業は5人以下で、宿泊業・娯楽業は20人以下 |
| 経営指導 | 原則6か月以上、商工会議所や商工会等の経営指導を受けていること |
| 地域での事業 | 最近1年以上、その商工会議所・商工会等の地区内で事業を行っていること |
| 納税 | 所得税、法人税、事業税、住民税等を原則として完納していること |
| 業種 | 商工業者で、公庫の非対象業種等に該当しないこと |
公庫の制度概要と全国商工会連合会の案内に沿った整理です。従業員の数え方や納税猶予など、自社に個別の事情がある項目は、地元窓口へ資料を示して確認しましょう。
開業直後や転入直後なら、まず地域での事業期間と経営指導の要件から相談する順番になります。すでに相談を続けている場合は、希望する資金使途、金額、必要な時期を担当者へ伝えておきましょう。
相談前に資金使途と返済後の残高を資料で示す
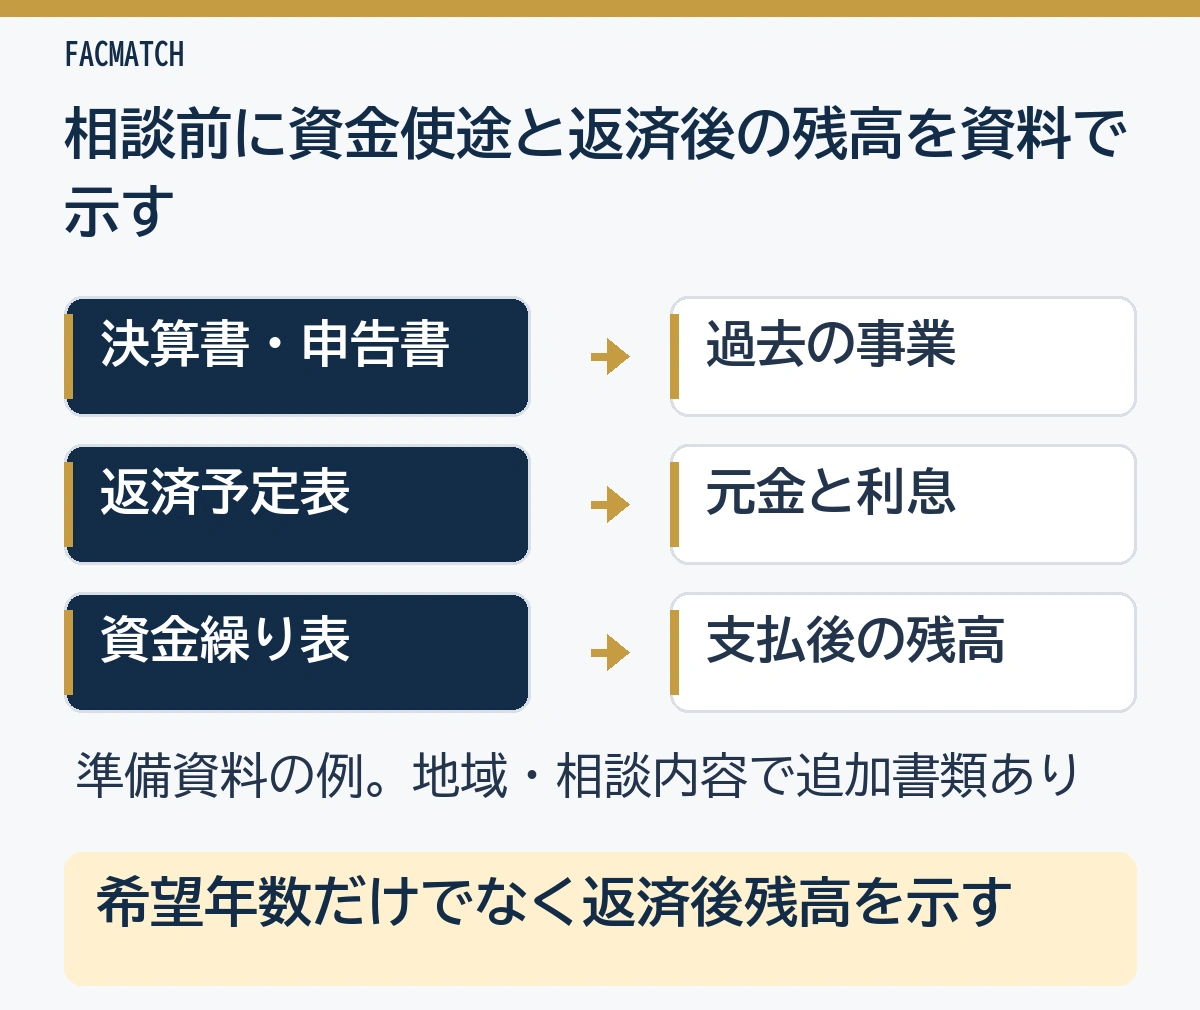
相談前には、何に使う資金か、いつ必要か、借入後に毎月いくら残るかをそろえましょう。希望する返済年数だけでなく、入金と支払いを説明する資料が必要です。
決算書・納税資料・既存借入の明細を用意する
商工会議所の案内では、決算書や確定申告書、納税を確認する資料などが挙げられています。新潟商工会議所は、最近の試算表や借入金の返済明細表、通帳等も案内しています。
| 準備する資料の例 | 説明すること |
|---|---|
| 決算書・確定申告書 | 過去の売上、利益、借入などの状況 |
| 最近の試算表・入出金明細 | 決算後の事業と現金の動き |
| 納税証明書・領収書 | 納期限が来ている税金の納付状況 |
| 既存借入の返済予定表 | 毎月の返済、残高、最終期日 |
| 使途の明細・見積書等 | 何に、いつ、いくら使うか |
| 資金繰り表 | 借入後の入出金と返済後の残高 |
必要書類は地域や相談内容によって追加されるため、地元窓口の案内に合わせて準備してください。設備資金なら見積書など、使途を示す書類も求められます。出典:新潟商工会議所の必要書類(2026年10月29日確認)。
据置が終わる月まで入出金を並べる
資金繰り表は、利益の予定ではなく、実際の入金と支払いの予定を並べる表です。仕入れ、給与、家賃、税金に、既存借入と今回の借入の返済を加えます。
元金返済は、損益計算書の費用と同じ形では表れません。利益の予測だけで返済できると考えず、返済日の後に残る現預金を確かめましょう。
季節ごとの入金の波や、据置終了後の元金返済も計画へ入れておくと、負担が増える月を事前に把握できます。出典:柏商工会議所の資金繰り表、J-Net21の資金繰り表の活用方法(2026年10月29日確認)。
相談から融資までは、経営指導・推薦・公庫審査の順に進む
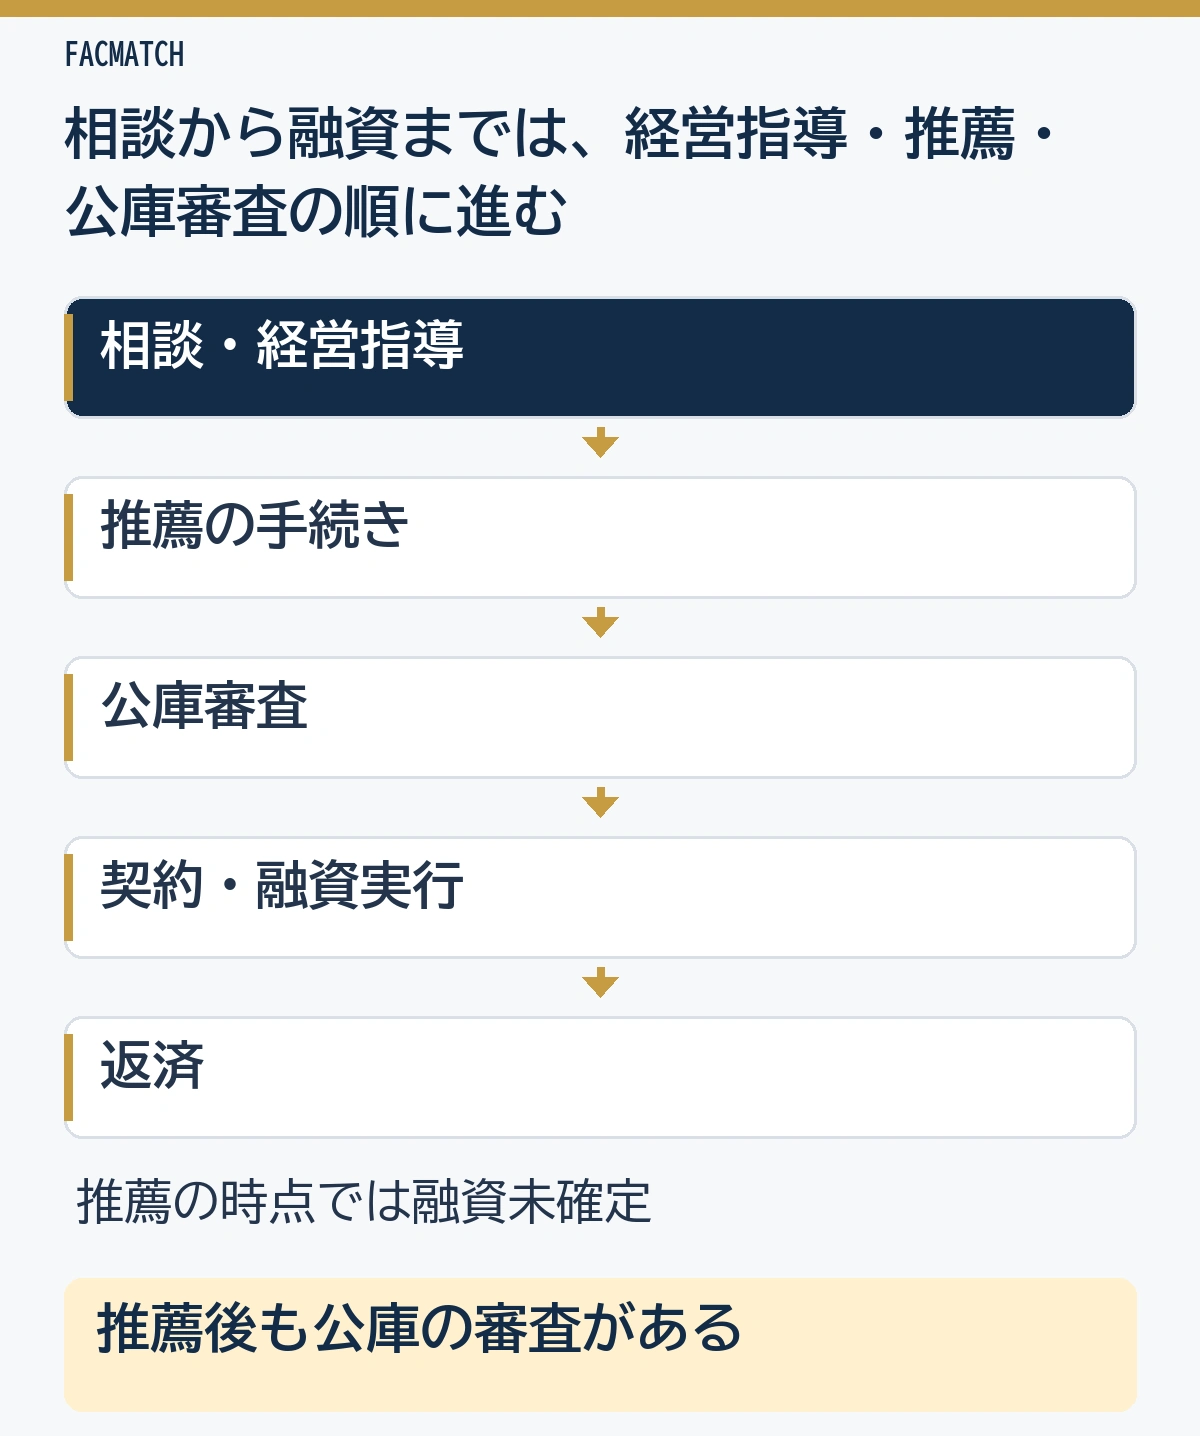
マル経融資は、商工会議所や商工会等での相談・経営指導、推薦、公庫の審査を経て進みます。推薦を受けた段階では、融資は確定していません。
- 地元の商工会議所・商工会等へ、使途と必要時期を相談する
- 経営指導を受け、推薦要件と必要書類を確認する
- 商工会議所等で推薦に向けた審査・手続きを受ける
- 公庫の審査を経て、契約条件を確認する
- 契約・融資実行後、返済予定に沿って支払いを続ける
指導を受け始めたばかりなら、原則6か月以上の指導要件も含めて相談が必要です。公庫の制度概要のフローも、推薦の後に公庫が審査して融資を決定する流れを示しています。
支払期限が迫っているときは、その日付を相談の最初に伝えましょう。手続きに要する期間を一律の日数で見積もらず、自社の準備状況と審査の進み方を担当者に確認しておく必要があります。
間に合わない支払いがあるときは、時期・手取り・契約を比べる
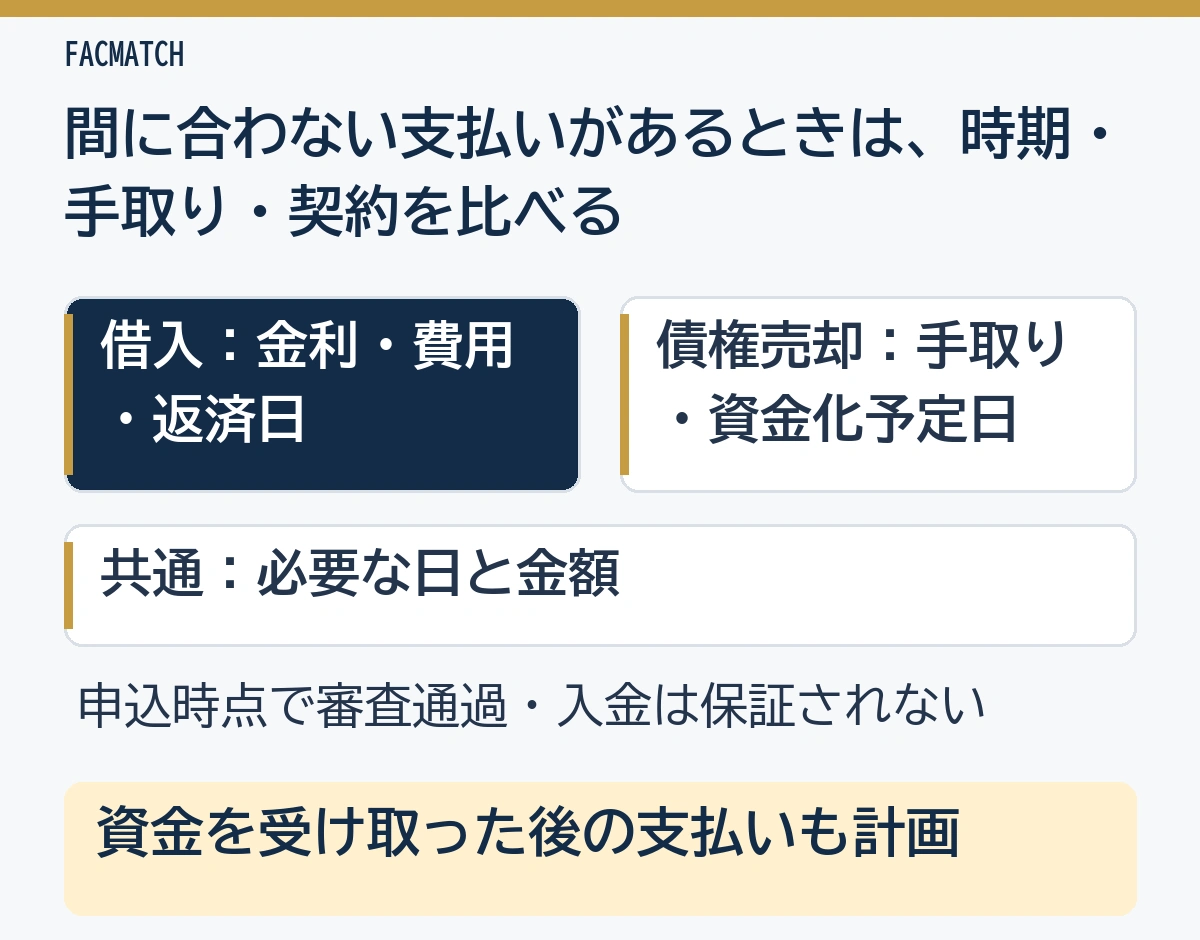
支払期限に間に合う見込みが立たない場合は、不足する日と金額を整理し、ほかの手段も検討しましょう。借入と売掛金の売却では、その後のお金の流れが違います。
| 手段 | 相談前に確かめること |
|---|---|
| 金融機関への借入相談 | 必要時期、金利・費用、返済日、毎月の返済額 |
| 売掛債権のファクタリング | 対象債権、手取り額、資金化予定日、取引先通知と回収方法 |
| 既存借入の返済条件の相談 | 現在の契約、支払いが難しくなる時期、今後の入出金 |
ファクタリングは、入金待ちの売掛債権を売却して資金化する取引です。手数料や契約条件を確かめたうえで、請求書買取サービスの比較やファクタリングサービスの選び方も参考にしてください。
借入を検討する個人事業主の方は、個人事業主向けビジネスローンの比較も確認しましょう。どの手段も、申込時点で入金や審査通過が保証されるものではありません。借入なら返済予定を資金繰り表へ入れましょう。ファクタリングで自社が回収し送金する契約の場合は、取引先からの入金とファクタリング会社への送金予定も記載します。
マル経融資の運転資金10年に関するよくある質問
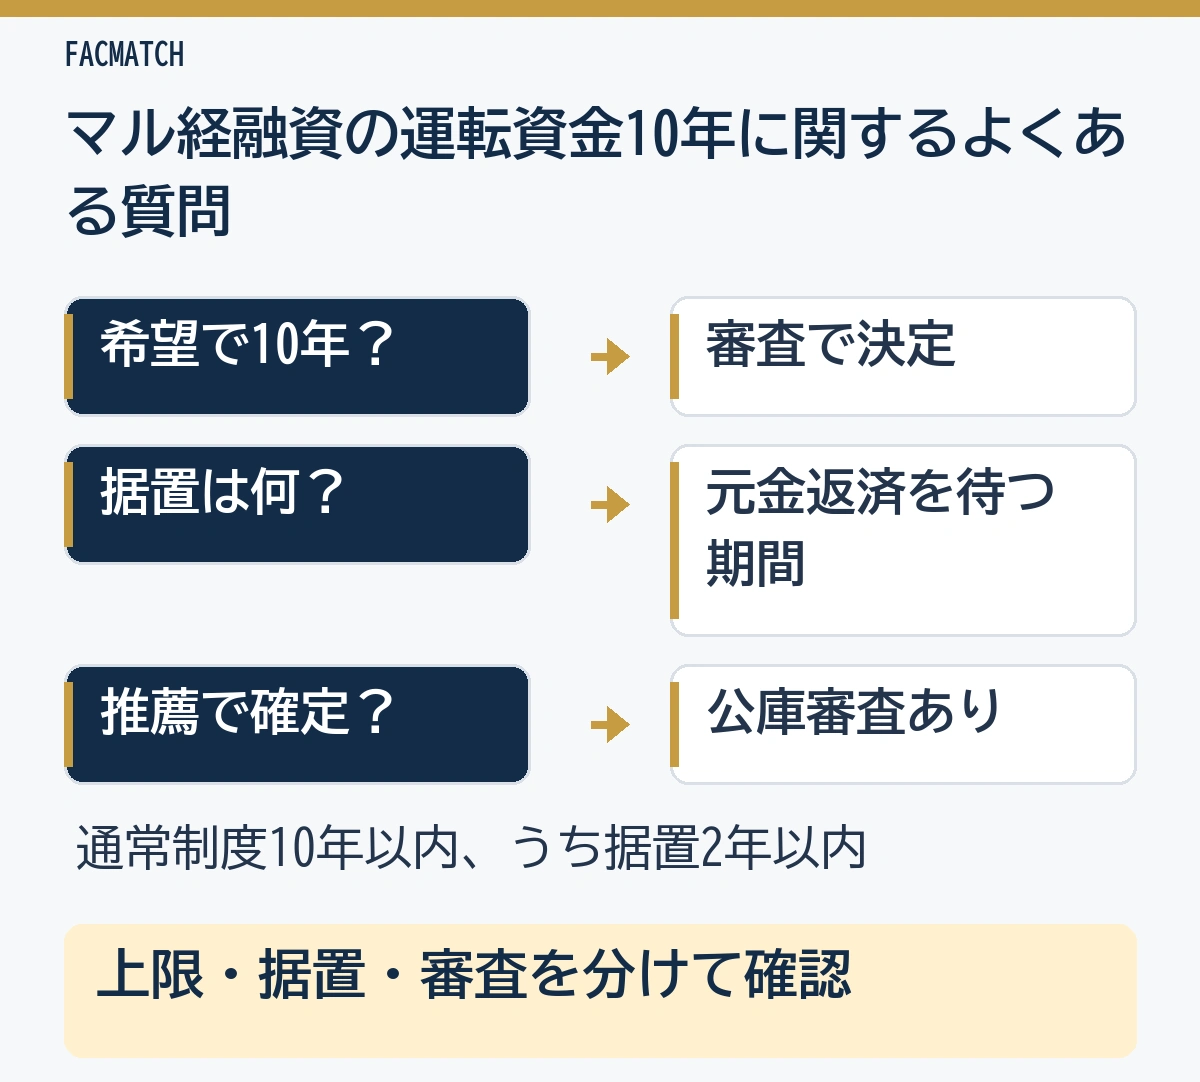
希望すれば10年返済にできますか?
10年以内は制度の上限です。商工会議所等の推薦と公庫の審査があり、希望した金額や期間になるとは限りません。
運転資金は7年ではないのですか?
現在の公庫の通常制度は10年以内です。7年以内と書かれた過去の案内も残るため、条件の基準日と制度名を確かめましょう。
据置期間中は何を支払いますか?
据置は元金返済を待つ期間です。利息の支払日と金額、元金返済の開始日を、契約書と返済予定表で確認してください。
小規模事業者なら誰でも申し込めますか?
事業規模に加え、経営指導、地域での事業期間、納税、業種等の要件があります。自社の所在地を担当する商工会議所・商工会等へ相談しましょう。
推薦を受ければ融資は決まりですか?
推薦後に公庫の審査があります。推薦だけで融資実行や条件が確定するわけではありません。
急ぎの支払いにも使えますか?
経営指導や推薦、公庫の審査が必要です。必要な日を窓口へ伝え、自社の手続きが間に合う見込みを確認しましょう。
まとめ|10年の上限と、毎月返せる金額を分けて考える
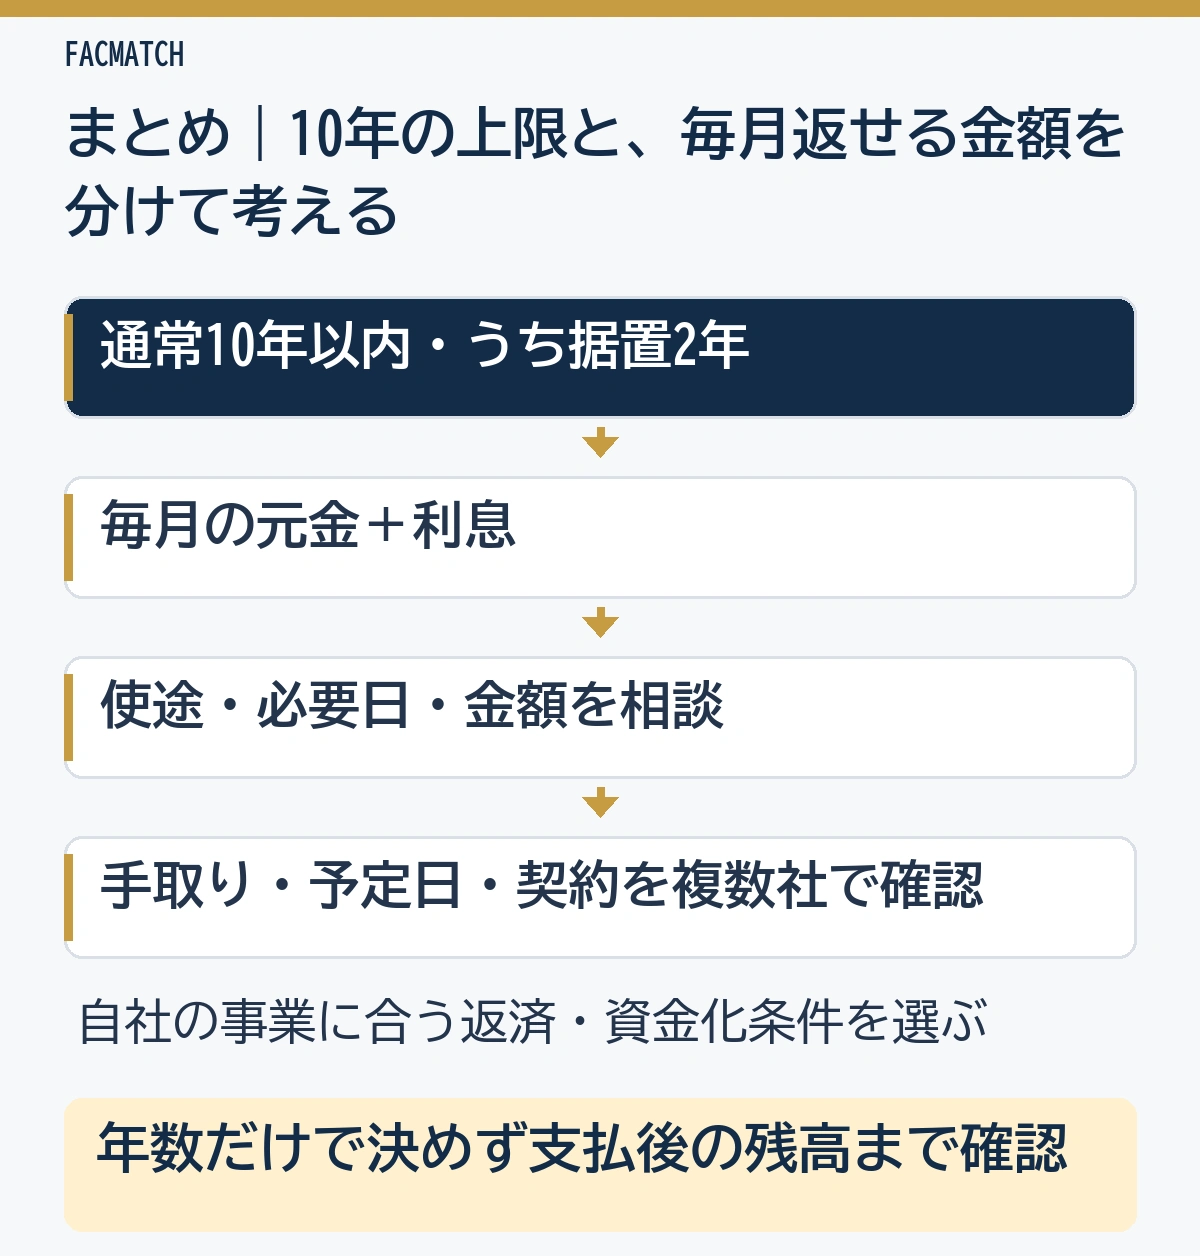
マル経融資の運転資金は、通常制度で返済10年以内、うち据置2年以内です。期間の長さだけで決めず、次の点を相談前に整理しましょう。
- 現在の公庫の条件表で、通常制度と特例を区別する
- 据置が終わった後の元金と利息を、返済予定へ入れる
- 既存借入や税金も加え、支払後に残る現金を確かめる
- 資金使途、必要金額、必要時期を地元窓口へ伝える
使える資金調達の仕組みから整理したい場合は、資金調達方法の診断も活用してみてください。売掛金の資金化を検討する際は、複数社の見積もりで手取り額、入金予定日、契約条件を確かめ、自社の支払いに合うファクタリング会社を選びましょう。