本記事は広告・PRを含みます。会計・税務・法律上の取扱いは、取引内容、契約、会社の会計方針によって変わります。決算や申告、債権債務の相殺を行う場合は、税理士・公認会計士・弁護士などの専門家にも確認してください。
結論から言うと、売掛金の反対に当たる勘定科目は買掛金です。売り手が代金を受け取る権利を売掛金、買い手が代金を支払う義務を買掛金として記録します。「自社の仕訳でも売掛金と買掛金を組み合わせるのか」と迷うかもしれません。
ただし、「売掛金と一緒に仕訳する科目」を探しているなら、答えは売上や普通預金など、取引によって変わります。売り手と買い手を比べることと、自社の帳簿へ何を書くかを分けて考えましょう。
この記事は、次のような方に向いています。
- 売掛金と買掛金の違いを覚えたい方
- 売上・入金・返品の仕訳で、売掛金を左右どちらに書くか迷う方
- 同じ取引先との売掛金と買掛金を相殺したい方
この記事では、掛けで売ったとき・入金されたときの仕訳を、売り手と買い手に分けて解説します。
この記事を読めば、自社の売上で使う科目と、代金を受け取ったときに減らす残高を確認できます。
売掛金の反対は買掛金|同じ取引の売り手と買い手
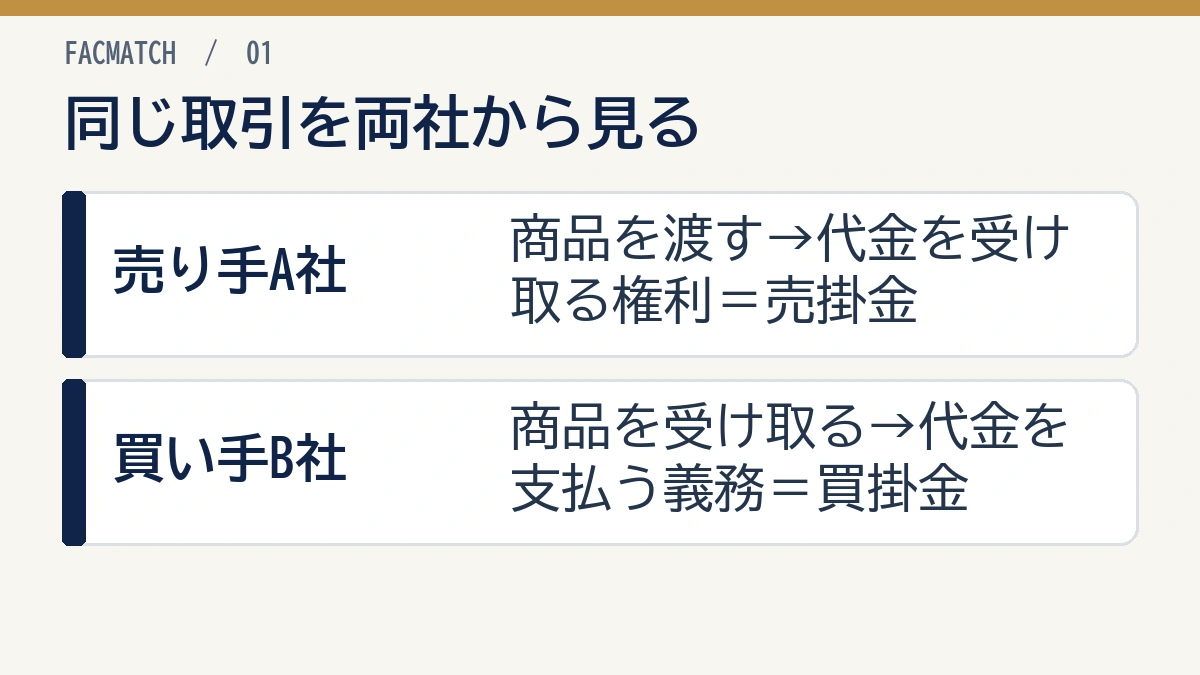
売掛金は、本業の商品やサービスを提供し、後日代金を受け取る権利です。買掛金は、本業の商品や原材料などを仕入れ、後日代金を支払う義務を指します。
たとえば、A社がB社に商品11万円を掛けで販売した場面です。商品を売ったA社には売掛金11万円、仕入れたB社には買掛金11万円が発生します。
同じ取引でも、A社にとっては「あとで受け取るお金」、B社にとっては「あとで支払うお金」です。同じ会社が一つの売上について、売掛金と買掛金の両方を計上するという意味ではありません。
| 立場 | あとで行うこと | 記録する科目 |
|---|---|---|
| 商品を売ったA社 | B社から11万円を受け取る | 売掛金 |
| 商品を仕入れたB社 | A社へ11万円を支払う | 買掛金 |
「掛け」は、商品やサービスを提供した日と、代金を決済する日が異なる取引のことです。その場で現金を受け取った売上なら、通常はその分の売掛金を残しません。
売掛金の発生から回収までを確認したい方は、売掛金の基本も参考にしてください。
 小谷良太
「売掛金の反対は買掛金」と覚えたうえで、受け取る側か支払う側かを確認すると、仕訳の方向を整理しやすくなります。
売掛金と買掛金の違いを比較
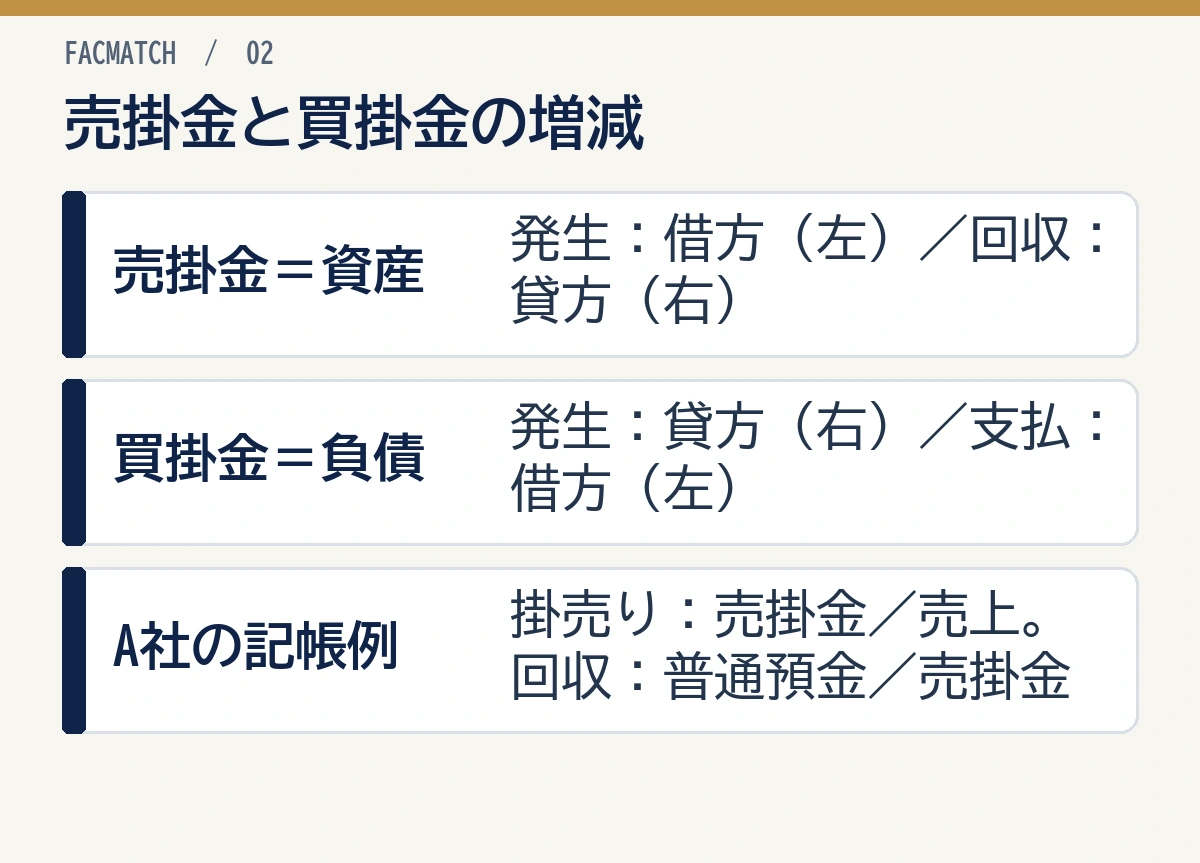
売掛金は将来の入金につながるため資産、買掛金は将来の支払いにつながるため負債に分類されます。貸借対照表に載る場所だけでなく、仕訳で増減を記す側も逆です。
| 比較項目 | 売掛金 | 買掛金 |
|---|---|---|
| 取引での立場 | 商品・サービスを売る側 | 商品・原材料などを仕入れる側 |
| 内容 | 代金を受け取る権利 | 代金を支払う義務 |
| 貸借対照表の区分 | 資産 | 負債 |
| 発生して増える側 | 借方(左) | 貸方(右) |
| 決済して減る側 | 貸方(右) | 借方(左) |
「資産」は会社が持つお金や権利など、「負債」はあとで支払う義務などを表します。左右に迷ったら、まず下の仕訳で、自社の取引が掛売りか回収かを確かめましょう。
A社が商品11万円を売り、あとで代金を受け取る例では、A社の帳簿に書くのは次の二つです。税込経理の簡略例で、買掛金は使いません。
| A社の取引 | 借方(左) | 貸方(右) |
|---|---|---|
| 商品を掛けで売った | 売掛金 110,000円 | 売上 110,000円 |
| 代金を銀行で受け取った | 普通預金 110,000円 | 売掛金 110,000円 |
この表は、消費税を売上に含める税込経理の例です。税抜経理では、売掛金11万円に対し、売上10万円と仮受消費税等1万円に分けます(税率10%の例)。回収時は、どちらも普通預金11万円/売掛金11万円です。会計ソフトで採用している経理方式と税区分を確かめ、設定に合わせて入力しましょう。方式の違いは国税庁の税込・税抜経理の解説で確認できます。
請求や支払いを管理するときは、総額だけでなく取引先別の内訳も必要です。取引先ごとの発生額、回収額、残高は売掛金元帳に記録します。
同じ掛取引の仕訳を売り手・買い手で比べる
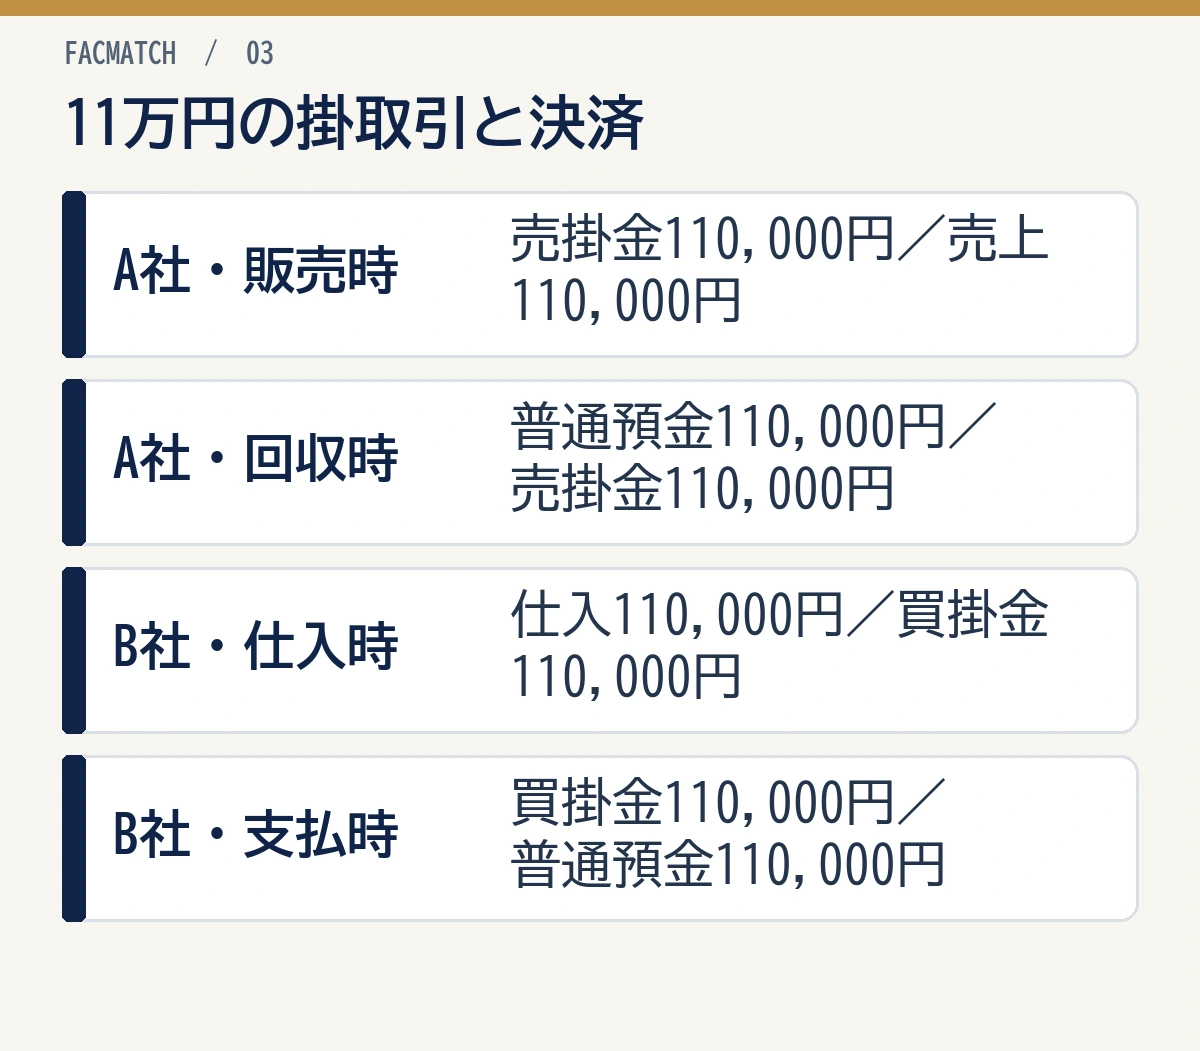
商品11万円の掛取引を、発生時と決済時に分けて見てみましょう。以下は税込経理を前提とする簡略例です。実際の入力では、自社の消費税の経理方式や取引内容に合わせて科目・税区分を設定してください。
掛けで商品を売ったA社の仕訳
売上が発生した時点では、売掛金を増やします。
| 借方 | 貸方 |
|---|---|
| 売掛金 110,000円 | 売上 110,000円 |
後日の入金では、普通預金が増えた分だけ売掛金を減らす処理が必要です。
| 借方 | 貸方 |
|---|---|
| 普通預金 110,000円 | 売掛金 110,000円 |
入金時にもう一度「売上」を計上すると、同じ売上を二重に記録してしまいます。すでに売掛金として計上した請求の回収かどうかを確認しましょう。
掛けで商品を仕入れたB社の仕訳
B社では、商品の仕入れと同時に買掛金が発生します。
| 借方 | 貸方 |
|---|---|
| 仕入 110,000円 | 買掛金 110,000円 |
後日、A社へ11万円を振り込んだときに減るのは、買掛金と普通預金です。
| 借方 | 貸方 |
|---|---|
| 買掛金 110,000円 | 普通預金 110,000円 |
この例では、A社の売掛金とB社の買掛金が、同じ取引の裏表になっています。自社の仕訳を作るときは、まず自社がA社とB社のどちらの立場かを確かめてください。
値引き・返品・振込手数料で残高が変わる
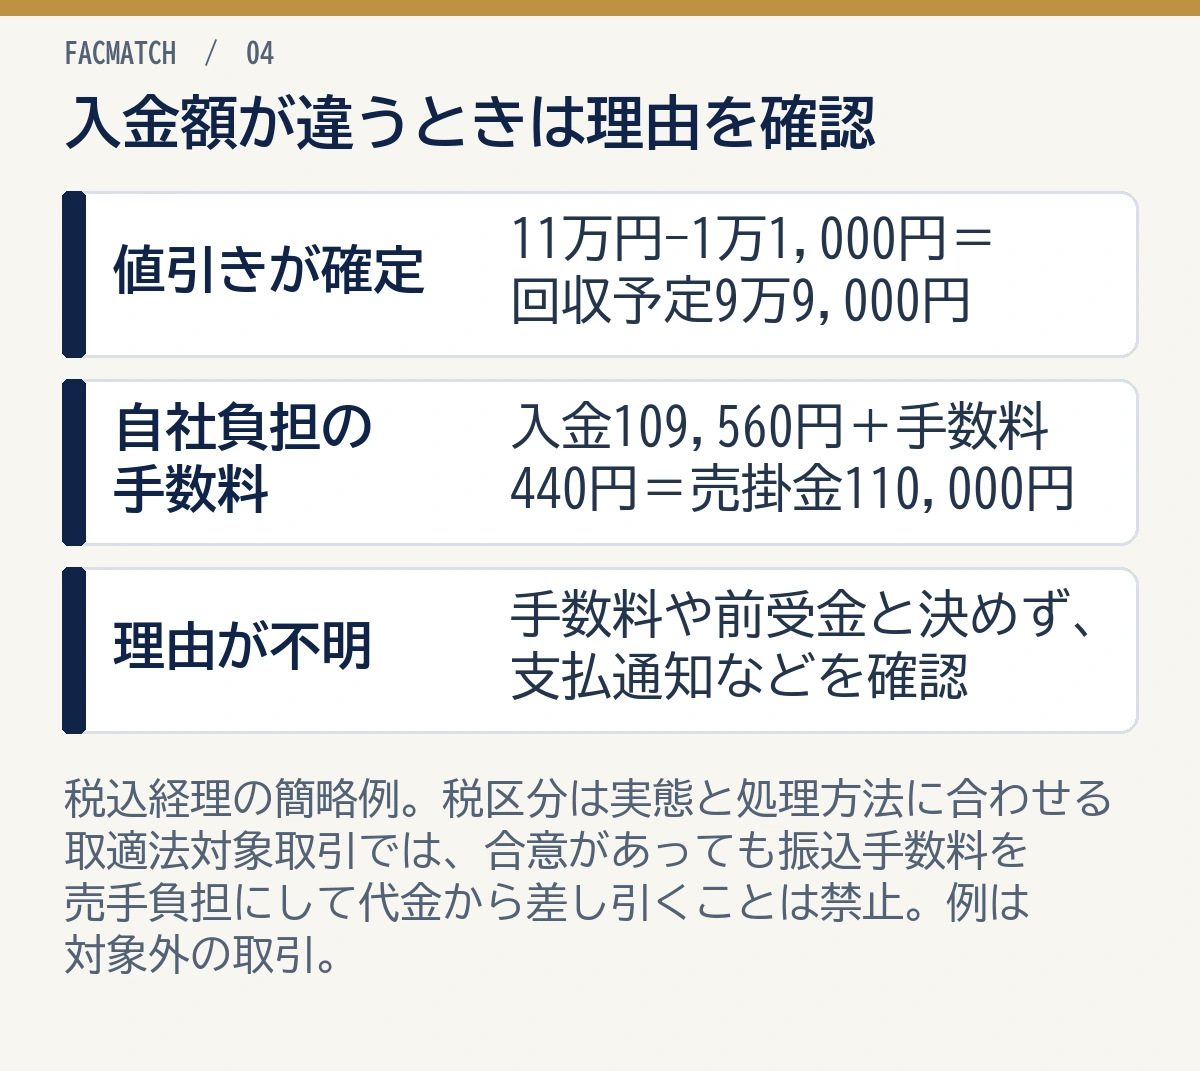
請求額と入金額が異なるときは、差額の理由に合わせて処理します。金額が近いからといって、そのまま売掛金を全額消すことはできません。
値引きや返品を受け付けた場合
先ほどの11万円の売上に対し、あとから1万1,000円の値引きが確定した場合、売り手A社では売掛金を1万1,000円減らします。
| 借方 | 貸方 |
|---|---|
| 売上値引 11,000円 | 売掛金 11,000円 |
この簡略例の回収予定額は、11万円から1万1,000円を引いた9万9,000円です。返品の場合も、返品された商品、対象請求、金額を確認して売上と売掛金を修正します。売上を直接減額する方法などもあるため、自社の会計方針に合わせましょう。
売上側の消費税は国税庁「売上返品、売上値引き、売上割戻しなどを行った場合」、仕入側は「値引き、返品、割戻しなどを受けた場合」で取扱いを確認できます。
振込手数料を差し引かれた場合
取適法(製造委託等の代金支払いを規制する法律)の対象取引では、合意があっても振込手数料を売手に負担させ、代金から差し引くことは禁止されています。 以下は、その禁止対象に当たらない取引の処理例です。
11万円の請求に対して10万9,560円が入金され、差額440円が自社負担の振込手数料と確認できた場合は、たとえば次のように分けて記録します。
| 借方 | 貸方 |
|---|---|
| 普通預金 109,560円 + 支払手数料 440円 | 売掛金 110,000円 |
差額が売上値引に当たるケースもあるため、扱いの区別が必要です。「440円だから手数料」と判断せず、契約上の負担者、取引先の支払通知、採用している処理方法を確認してください。取適法対象の注意と経理処理は、国税庁Q&Aの問29・30でも確認できます。
過入金や二重計上がある場合
売掛金残高がマイナスになるときは、入金の二重登録、売上の計上漏れ、別請求への入金、過入金などを調べます。過入金は返金するのか、次回請求へ充当するのかを確認する必要があり、一律に前受金と決めることはできません。
取引先別の残高から調べる手順は、売掛金がマイナスになる原因と処理で解説しています。
反対概念・相手勘定・反対仕訳を分ける
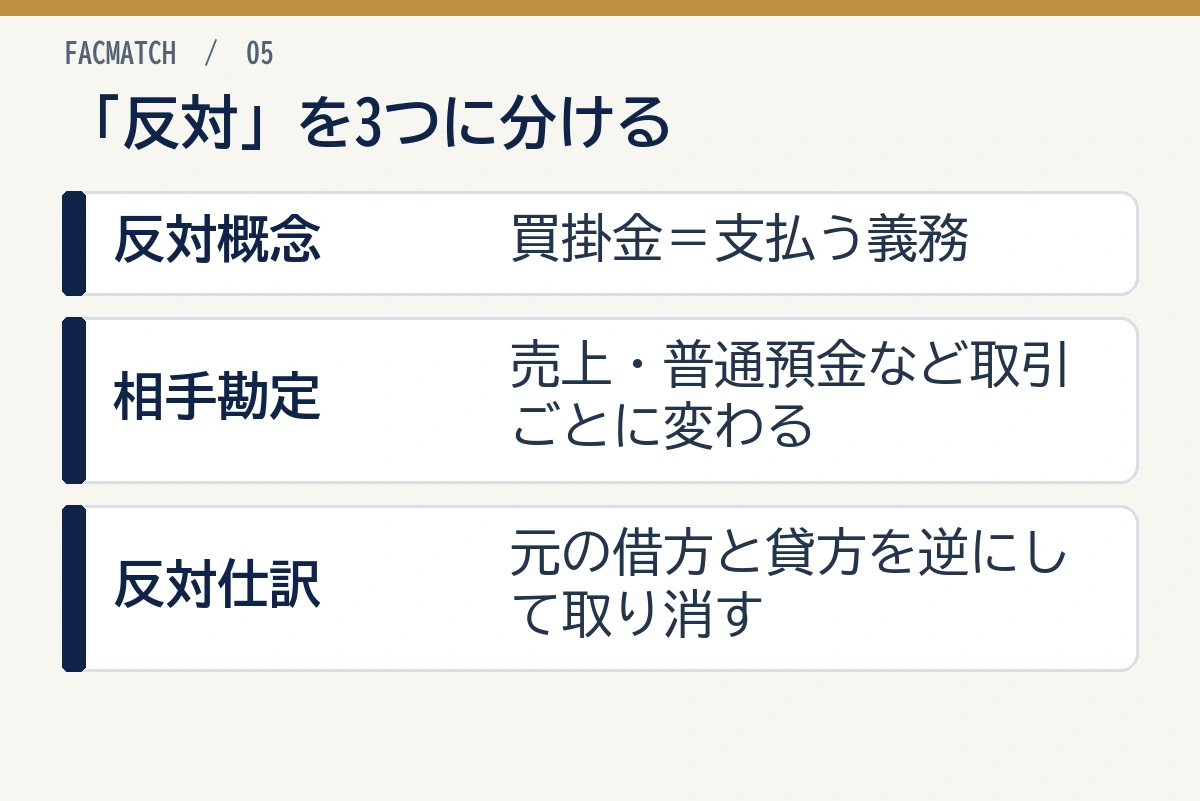
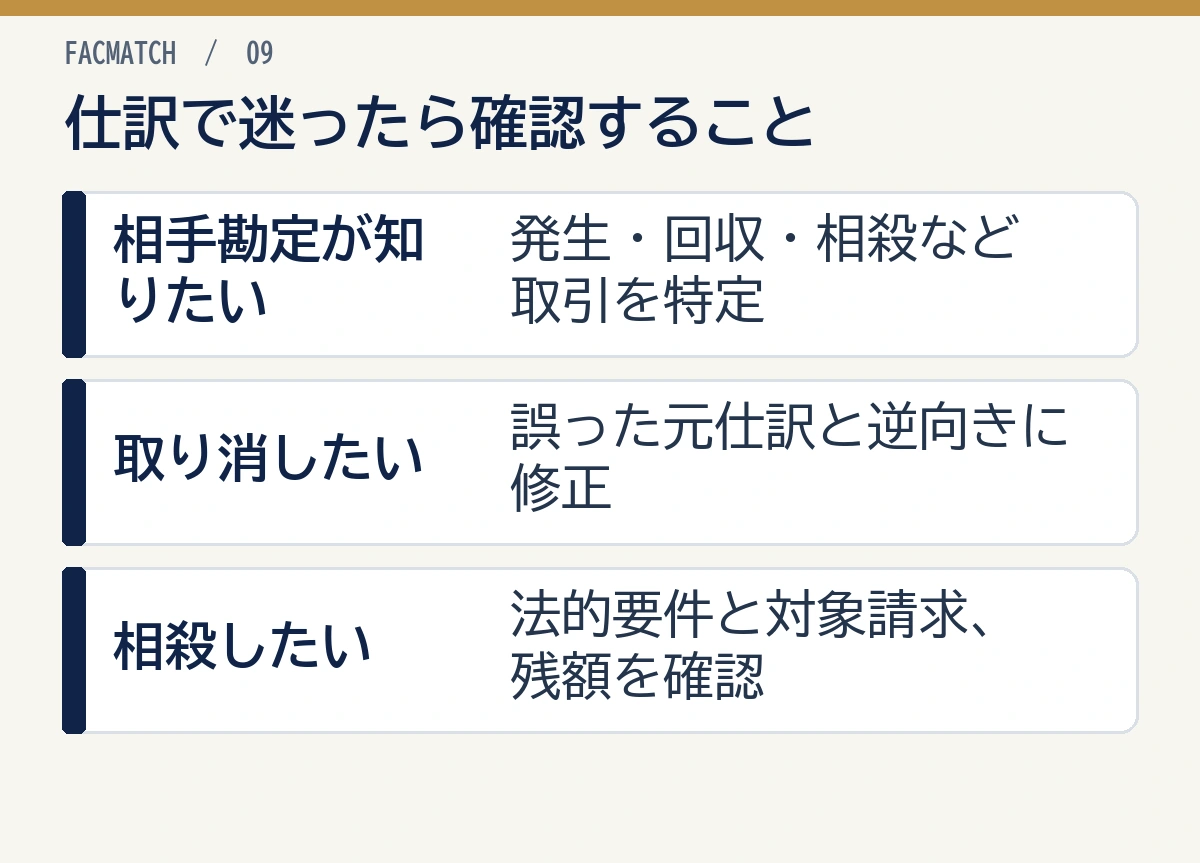
「売掛金の反対」という言葉には、少なくとも三つの意味が考えられます。相手勘定は、一つの仕訳で売掛金と組み合わせる科目のことです。反対仕訳は、元の仕訳の左右を逆にして取り消す記録を指します。
| 知りたいこと | 答え・考え方 | 例 |
|---|---|---|
| 売掛金と反対の性質を持つ科目 | 買掛金 | 受け取る権利と支払う義務 |
| 売掛金と組み合わせる相手勘定 | 取引によって変わる | 売上発生時は売上、回収時は普通預金 |
| 元の仕訳を取り消す反対仕訳 | 元の借方・貸方を逆にする | 誤計上した売掛金/売上を、売上/売掛金で取り消す |
たとえば、売掛金11万円/売上11万円を誤って二重に登録したなら、余分な1件を取り消す仕訳は「借方:売上11万円/貸方:売掛金11万円」です。買掛金を使って取り消すわけではありません。
会計ソフトで訂正するときは、元の仕訳を修正するのか、取消仕訳を追加するのかも社内の運用に従います。締め済みの期間を変更する場合は、影響する決算・申告も確認してください。
売掛金と買掛金を相殺するときの条件と仕訳
同じ取引先に売掛金と買掛金の両方がある場合、相殺によって対応する債権と債務を減らせることがあります。
ただし、「同じ相手に残高があるから」という理由だけで帳簿上の金額を差し引いてはいけません。民法第505条・第506条では、互いに同種の給付を目的とする債務を負うこと、弁済期などの要件や、相手方への意思表示について定めています。法定相殺は一方の意思表示で行うもので、必ず双方の合意を要するという意味ではありません。
実務では、契約の相殺制限、対象債権の譲渡・差押え、取引先との請求管理にも注意が必要です。対象や成立時期に争いがある場合は、弁護士などへ確認してください。
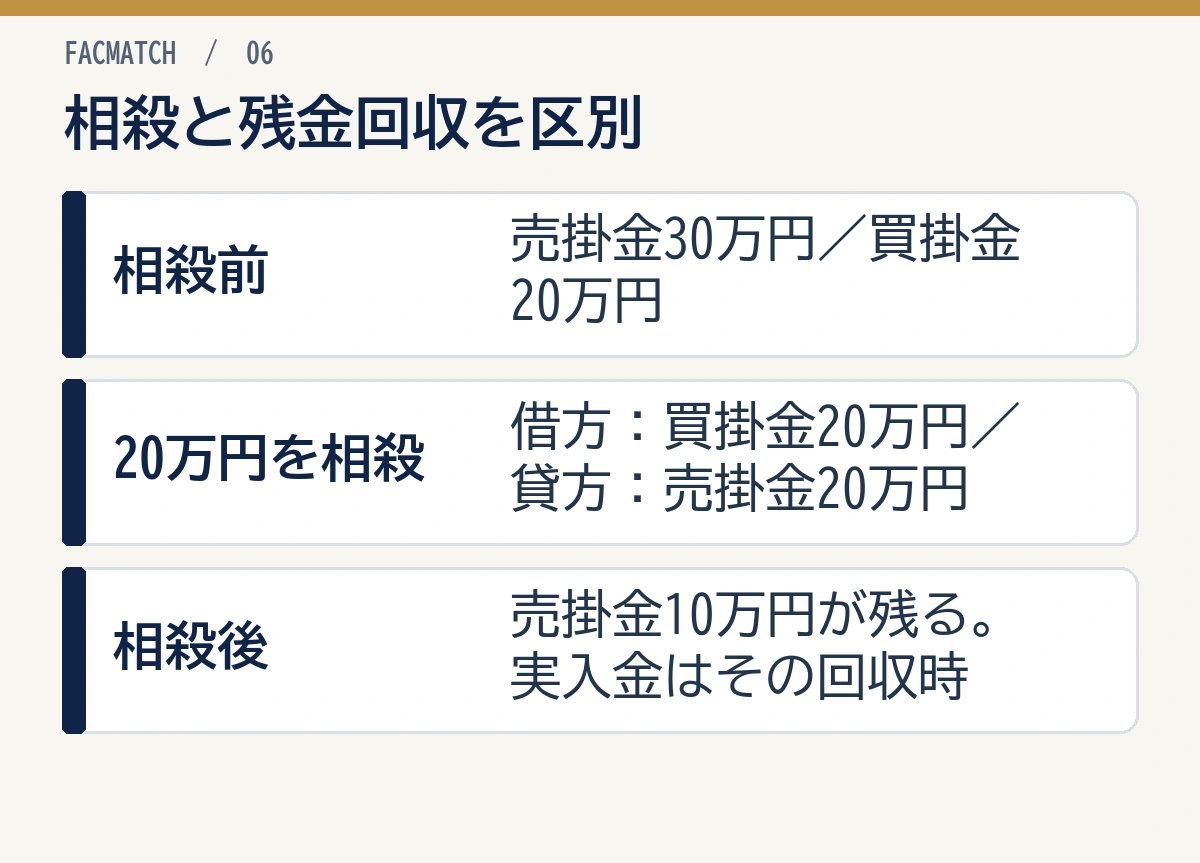
売掛金30万円と買掛金20万円を相殺する例
自社が同じ取引先に対して売掛金30万円、買掛金20万円を持ち、20万円分について相殺する前提なら、自社の仕訳は次のようになります。
| 借方 | 貸方 |
|---|---|
| 買掛金 200,000円 | 売掛金 200,000円 |
相殺後、自社の買掛金は0円、売掛金は10万円です。残った10万円を取引先から回収した時点で、普通預金10万円/売掛金10万円と記録します。
相殺した20万円について、銀行から20万円が入金されるわけではありません。資金繰り表では相殺と実際の入出金を分けてください。
対象請求と残額を取引先へ確認する
相殺の記録には、対象請求書、相殺額、相殺日、残額、残額の支払日を残します。法的な要件の確認に加え、先方の経理担当にも対象を伝え、双方の残高の認識がずれないようにしましょう。
相殺を記載した領収書については、国税庁の質疑応答で印紙税の取扱いが示されています。相殺だけなのか、実際の金銭受領も含むのかによって確認が必要です。一般的な領収書の扱いは売掛金の領収書と収入印紙も参考にしてください。
小谷良太相殺は振込回数を減らせますが、帳簿の見た目だけで処理すると双方の残高がずれます。対象請求書と合意内容を先にそろえることが大切です。
未収入金・未払金・前受金などの周辺科目
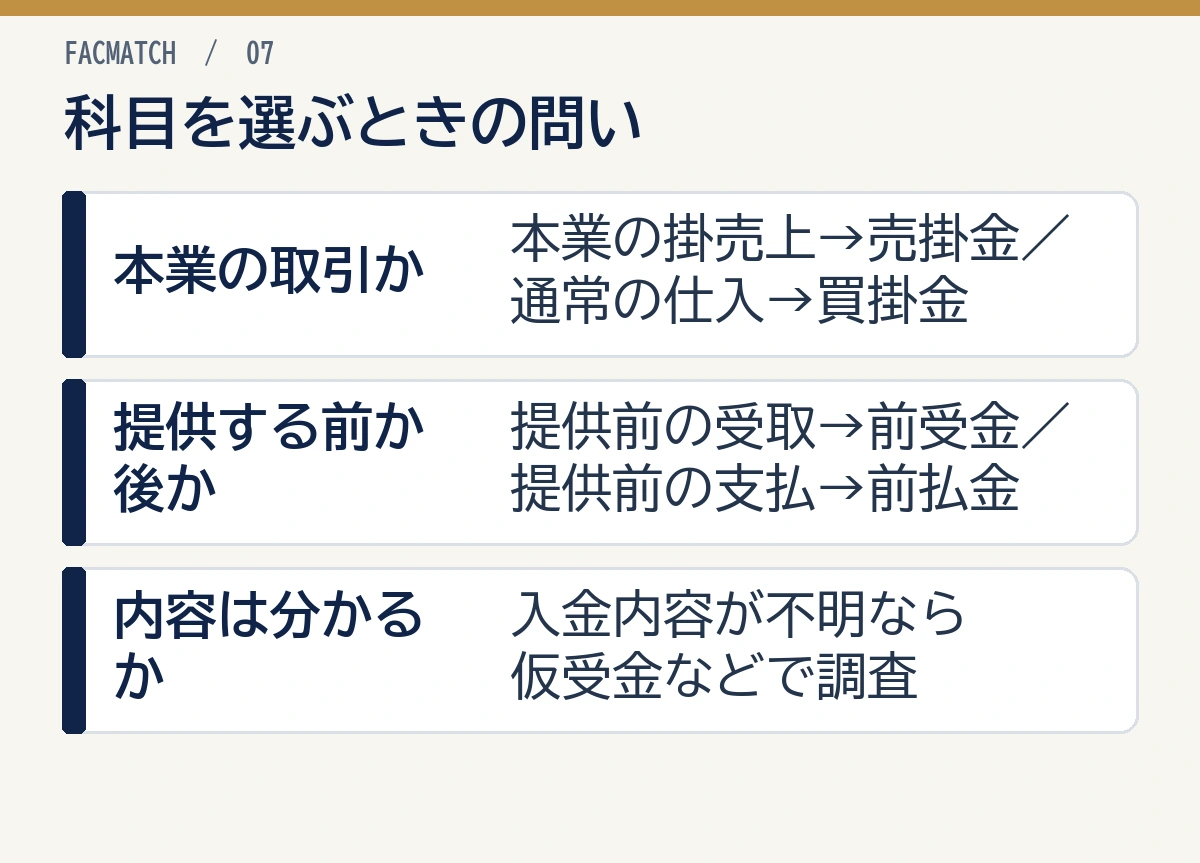
受け取るお金がすべて売掛金、支払うお金がすべて買掛金になるわけではありません。本業の取引か、商品やサービスを提供する前か後かで整理します。
| 科目 | 一般的に使う場面 |
|---|---|
| 売掛金 | 本業の売上代金を、提供後に受け取る |
| 買掛金 | 本業の商品・原材料などの仕入代金を、後日支払う |
| 未収入金 | 固定資産の売却代金など、本業以外の取引代金を後日受け取る |
| 未払金 | 固定資産の購入代金など、通常の仕入とは異なる代金を後日支払う |
| 前受金 | 商品やサービスの提供前に代金を受け取る |
| 前払金 | 商品やサービスの提供前に代金を支払う |
| 仮受金 | 入金はあったが、内容や処理科目がまだ分からない |
継続した役務提供などで、当期に対応する収益・費用の未収分・未払分を計上する際には、未収収益・未払費用を使う場合があります。また、受取手形・支払手形や電子記録債権・電子記録債務は、決済手段や債権債務の形態による区分です。売掛金と買掛金の単なる別名ではありません。
未収入金との違いを詳しく知りたい場合は、売掛金と未収入金の違いを確認してください。会社の事業内容や継続して採用する処理方法によって判断が変わるため、科目名だけで機械的に決めないことが大切です。
資金繰りは入金日と支払日を並べて管理する
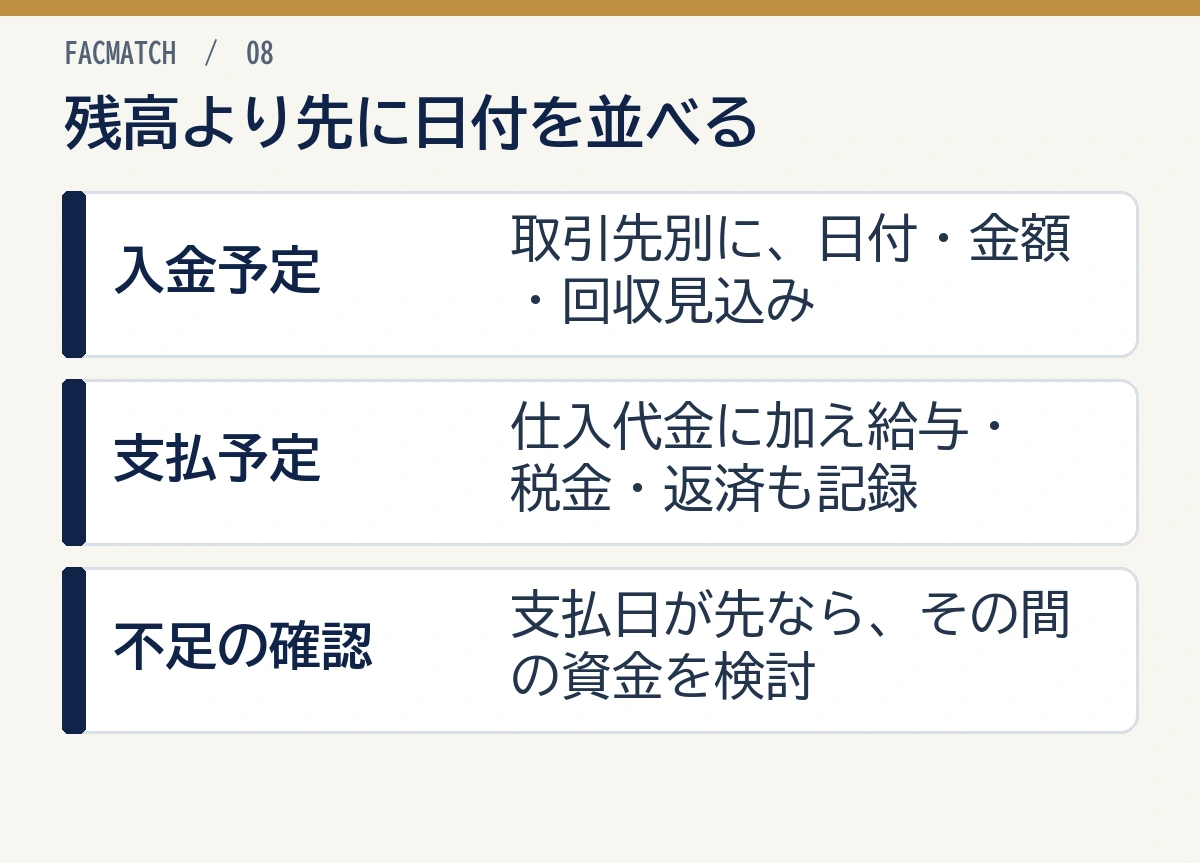
売掛金と買掛金の違いを理解したら、それぞれがいつ入出金になるかも確認しましょう。売掛金の総額が買掛金より多くても、先に支払日が来れば資金が不足することがあります。
売掛金・在庫・買掛金の三つを確認する
事業の取引に必要な資金を考える際には、「売上債権+棚卸資産−仕入債務」が一つの目安になります。商品を仕入れてから売掛金を回収するまでの間、資金を立て替える必要があるためです。
ただし、この計算だけでは給与、家賃、税金、借入返済の支払日や、手元資金の額までは分かりません。運転資金の計算方法と併せて、日付を入れた資金繰り表で確認してください。
入金と支払いの傾向は、売上債権回転期間や仕入債務回転期間でも確認できます。たとえば月数で見る場合は、売上債権を月平均売上高、仕入債務を月平均仕入高で割って計算します。比較する期間や平均残高の使い方をそろえ、比率だけで個々の支払期日を判断しないようにしましょう。
請求・入金・支払の管理を分ける
売掛金は請求書を発行するだけでは回収できません。取引先別に請求日、支払期日、入金日、未回収額を記録し、期日を過ぎた請求には支払状況を確認します。買掛金も、請求書と納品内容を照合したうえでの期日管理が必要です。
月次では、補助元帳の合計と総勘定元帳の残高が一致しているか、長く回収されていない請求がないかを確認します。支払いが難しくなりそうな場合も、買掛金の支払日を無断で延ばさず、期日前に取引先へ相談してください。
入金を待てないときは費用と期日を比べる
入金前に支払いが来る場合は、手元資金、金融機関への相談、支払条件の調整などを検討します。売掛債権を売却して入金を早めるファクタリングも選択肢ですが、手数料によって受取額が減ります。
利用するときは、希望日に間に合うかだけでなく、手数料を引いた受取額、売掛先への通知、契約条件を比較してください。会計処理はファクタリングの仕訳で確認できます。
小谷良太利益が出ていても、売掛金の入金より買掛金の支払いが先なら資金は不足します。月末残高だけでなく、週単位の日付で確認してください。
売掛金の反対に関するよくある質問
売掛金の反対語は買掛金ですか?
一般的には買掛金です。同じ掛取引について、売り手が受け取る権利を売掛金、買い手が支払う義務を買掛金として記録します。
売掛金の反対は未払金ではないのですか?
一般的な対になる科目は買掛金です。本業の商品・原材料などの掛仕入れから生じる支払義務を指します。未払金は、固定資産の購入など、通常の仕入とは異なる取引で使う科目です。
売掛金と買掛金は同じ会社に両方発生しますか?
発生します。同じ取引先に商品を販売し、別の取引では商品を仕入れている場合などです。ただし、それぞれの請求と残高は別に管理し、相殺する場合は要件と対象を確認します。
売掛金の相手勘定は買掛金ですか?
通常の掛売上では売上、回収時には普通預金や現金が相手勘定です。同じ相手への買掛金と相殺する仕訳では買掛金が登場しますが、常に組み合わせる科目ではありません。
売掛金を取り消すときは買掛金に振り替えますか?
通常は振り替えません。誤って計上した売掛金/売上を取り消すなら、元の仕訳と逆の売上/売掛金を使います。返品・値引きなど取引自体が変わった場合は、その内容に合う処理を確認します。
売掛金と買掛金はいつ相殺してもよいですか?
いつでもできるわけではありません。債権債務の内容、弁済期、契約上の制限などを確認します。帳簿で差し引くだけでは相殺したことにならないため、意思表示や対象請求の記録も必要です。
売掛金の方が買掛金より多ければ、資金繰りは安心ですか?
総額だけでは判断できません。売掛金の入金日より買掛金、給与、税金などの支払日が先なら資金が不足します。期日と回収見込みを資金繰り表に反映してください。
買掛金は借金ですか?
後日支払う義務という意味では負債ですが、金融機関などからお金を借りる借入金とは区別します。買掛金は通常の仕入取引から生じる債務です。
売掛金と買掛金は英語で何と言いますか?
売掛金はAccounts Receivable、買掛金はAccounts Payableと表現します。略してA/R、A/Pと書かれる場合もあります。詳しくは売掛金の英語表現を確認してください。
まとめ|受取と支払を分けてから仕訳を選ぶ
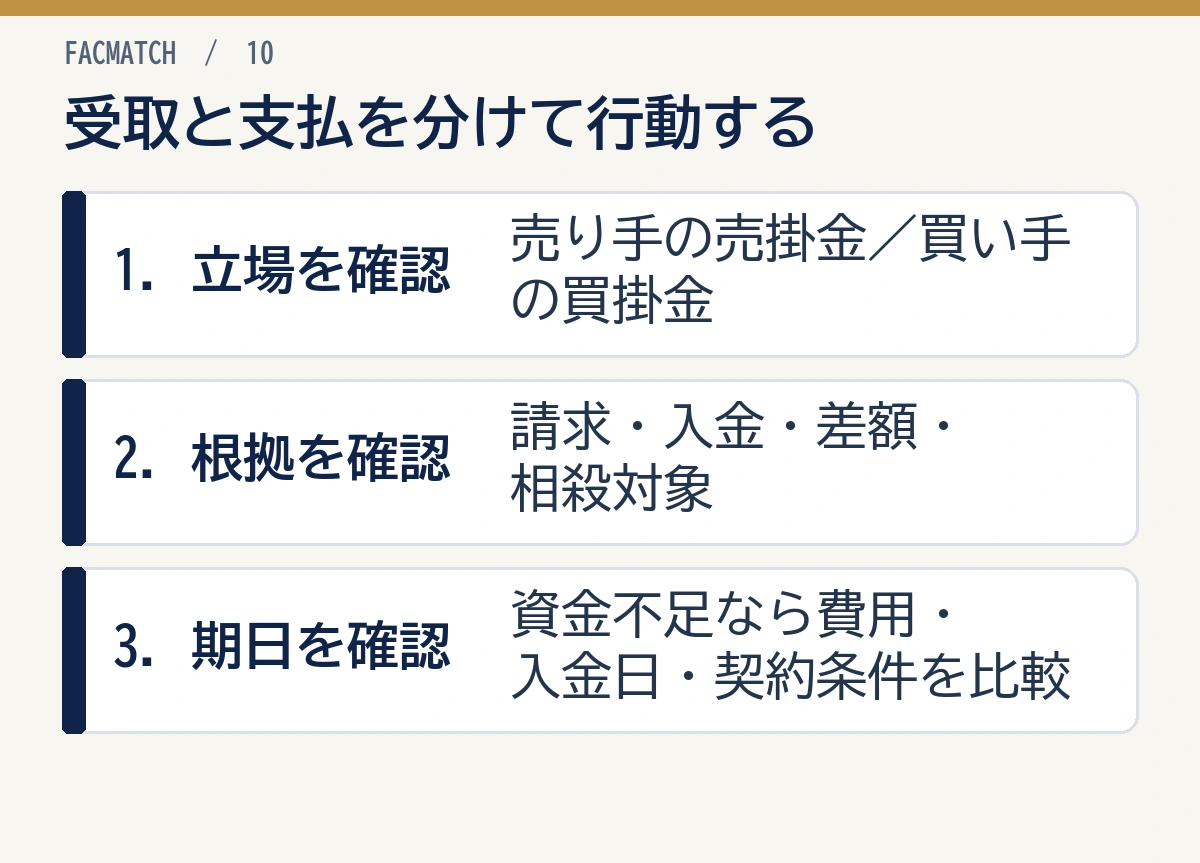
売掛金の反対は買掛金です。売り手の受取権利が売掛金、買い手の支払義務が買掛金であり、自社の仕訳の相手勘定や、元の記録を取り消す反対仕訳とは意味が異なります。
仕訳に迷ったら、自社の立場、取引内容、発生時か決済時かを確かめましょう。相殺や入金差額の処理では、対象請求と根拠を残すことも大切です。
入金を待つ間の資金に不安がある方は、必要額と支払日を整理したうえで、複数の調達先を比較してください。ファクタリングを検討する場合も、費用と入金日、契約条件を比べて自社に合う会社を選びましょう。ファクマッチの無料診断やファクタリング会社の比較から、候補を確認できます。