本ページはプロモーションが含まれています。
三井住友銀行で事業資金を借りたいときは、金利や借入額を調べる前に、自社が対象条件を満たすか確認しましょう。中小企業向けのビジネスセレクトローンは法人を対象とし、事業を続けている年数や決算書、納税状況、取扱窓口への来店などの条件があります。
この記事では、公式の商品概要をもとに、対象条件、必要書類、手数料と相談時の確認事項を説明します。何に使う資金が、いつ、いくら必要かを整理し、費用と返済後の残高を示して窓口へ相談しましょう。
- 自社が融資の対象条件に合うか知りたい
- 相談前に必要書類をそろえたい
- 金利と手数料を合わせて比較したい
決算書と納税資料で対象条件を点検し、窓口へ持参する書類を選べます。
三井住友銀行の事業資金は法人の対象条件から確認する
三井住友銀行で運転資金や設備資金を検討する法人向けには、ビジネスセレクトローンの案内があります。まず自社の業歴(事業を続けている年数)、決算書、財務・納税状況と、取扱窓口へ来店できるかを確認しましょう。
公式の商品概要は、2026年10月28日の確認時点で「2023年10月1日現在」と表示されています。以下はその掲載内容をもとにした確認事項であり、申し込み時には現条件を公式窓口へ確認してください。
ビジネスセレクトローンの対象条件
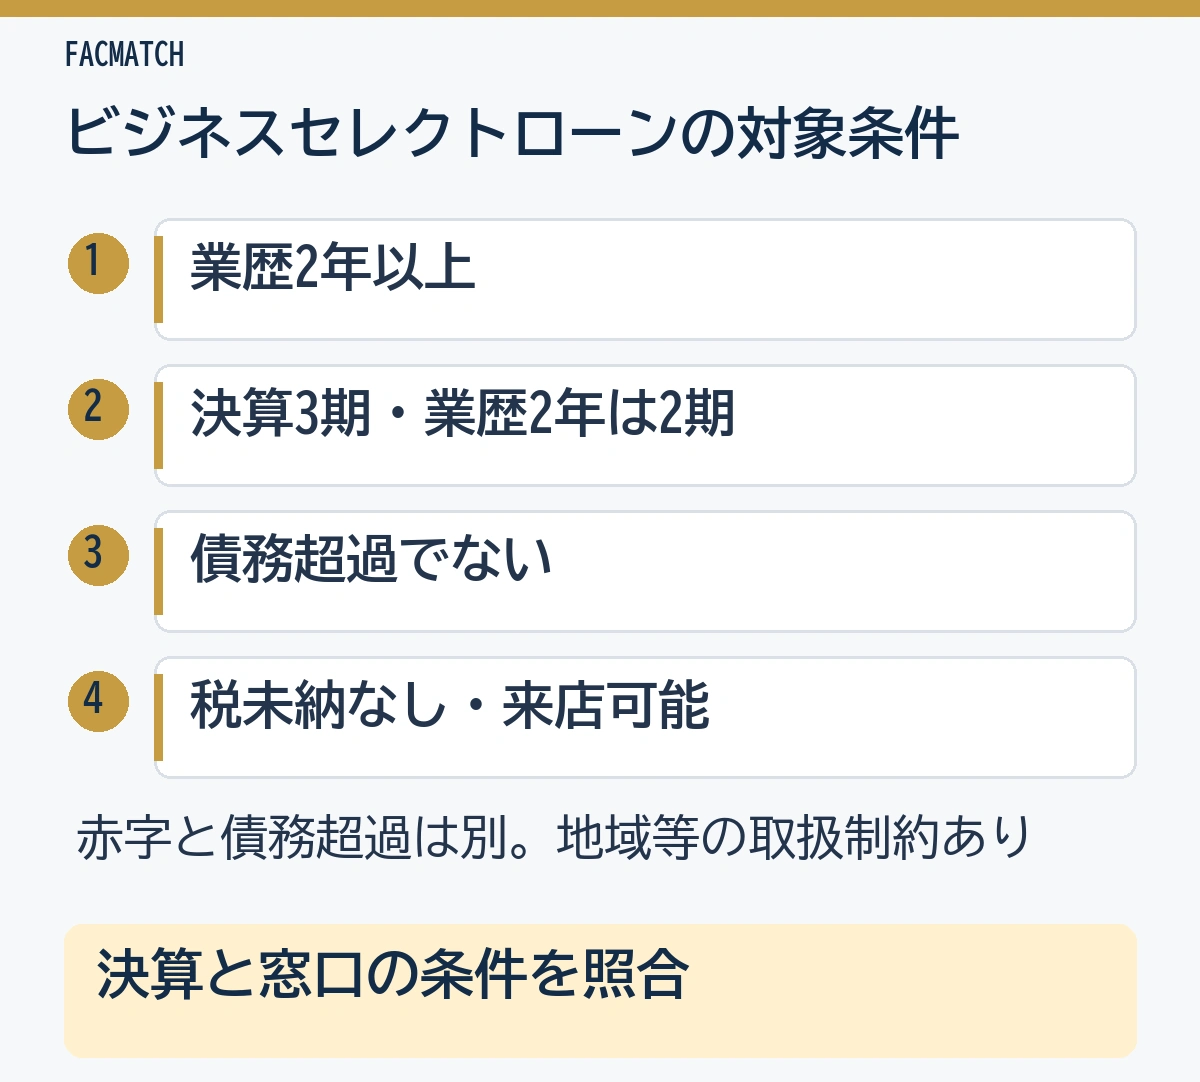
公式ページは、次の条件を満たす法人を対象にしています。個人事業主や開業直後の事業者が、同じ条件で申し込める商品として読まないようにしましょう。
| 確認する項目 | 掲載されている条件 |
|---|---|
| 業歴・決算書 | 業歴2年以上。確定した決算書3期分を提出可能。業歴2年の場合は2期分 |
| 財務状況 | 最新決算期に債務超過でないこと |
| 納税状況 | 申し込み時点で税金の未納がないこと |
| 窓口 | 取扱いの法人エリア・法人営業部へ来店可能であること |
債務超過とは、貸借対照表の純資産がマイナスの状態です。単年度の損益が赤字ということと同じではないため、最新の決算書で両方を分けて確認しましょう。
決算書の「貸借対照表」を開き、「純資産の部」の合計がマイナスかを見ます。見つからない場合は、決算を担当した経理担当者や税理士へ確認してください。
一部の法人営業部や地域では取り扱えない場合があります。近くの支店へ行けばよいと決めず、公式商品ページの「国内営業拠点所在地一覧」で法人窓口を探しましょう。
来店先と予約の要否は銀行へ確認してください。
借入額・期間・金利と手数料を確認する
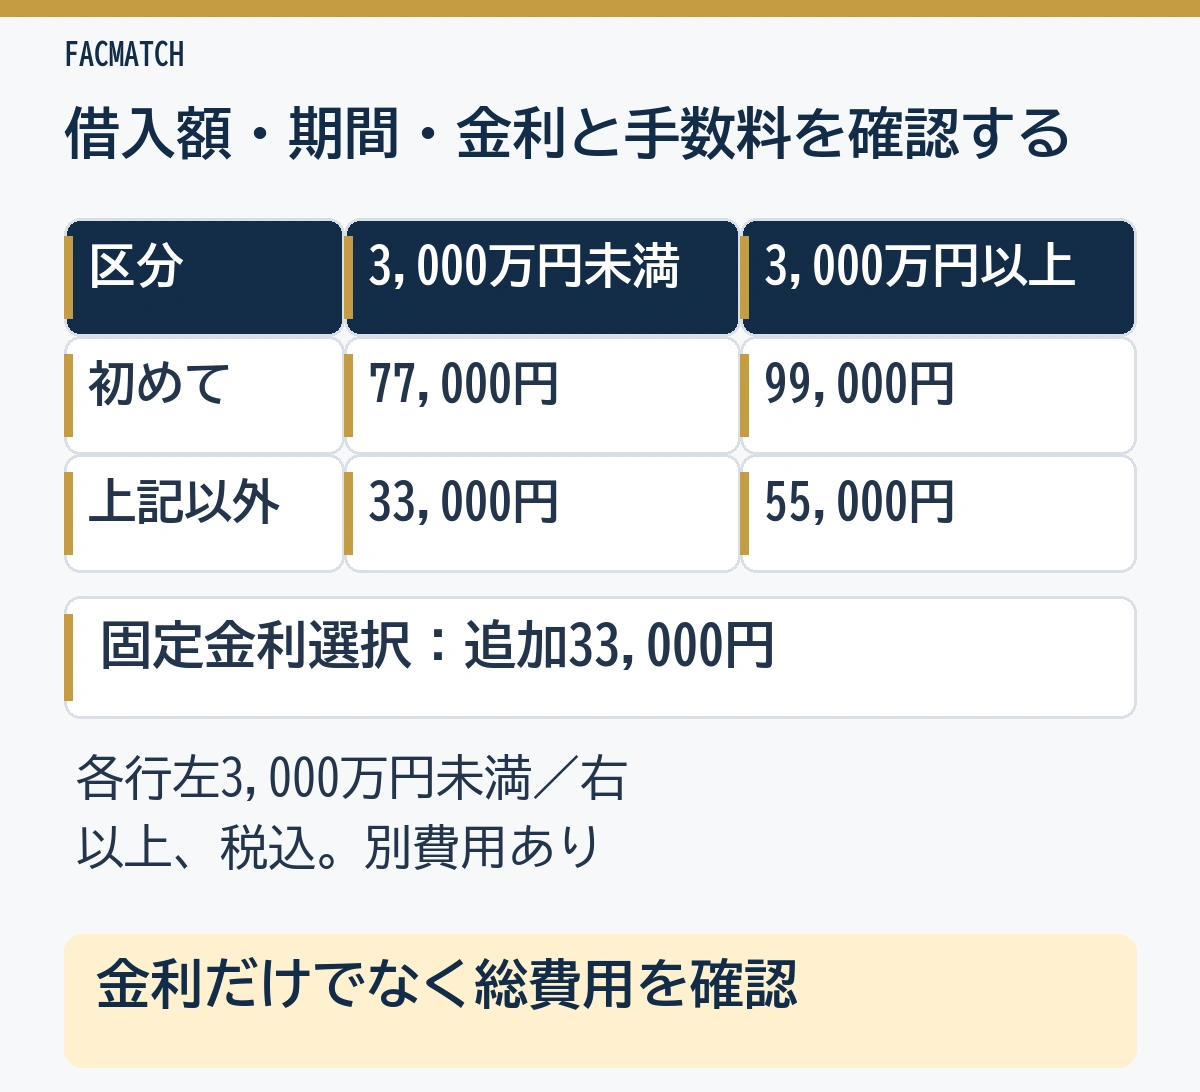
融資金額、期間、利率などは、資金の使い道と銀行所定の審査結果によって決まる案内です。比較サイトの過去の上限額や利率を、そのまま今回の提示条件と考えないようにしましょう。
金利とは別に、次の事務手数料が掲載されています。いずれも消費税込みです。
| 区分 | 借入額3,000万円未満 | 借入額3,000万円以上 |
|---|---|---|
| 初めて三井住友銀行から借り入れる場合 | 77,000円 | 99,000円 |
| 上記以外の場合 | 33,000円 | 55,000円 |
固定金利を選ぶ場合には、上の手数料に加えて当初手数料33,000円が案内されています。返済条件などを変更する場合の手数料は55,000円です。
印紙代のほか、不動産に担保を設定する場合は登録免許税や司法書士への費用なども別にかかります。金利だけを比較せず、今回の借入で発生する費用と毎回の返済額を、提示された条件で確認しましょう。
申し込み前に用意する書類
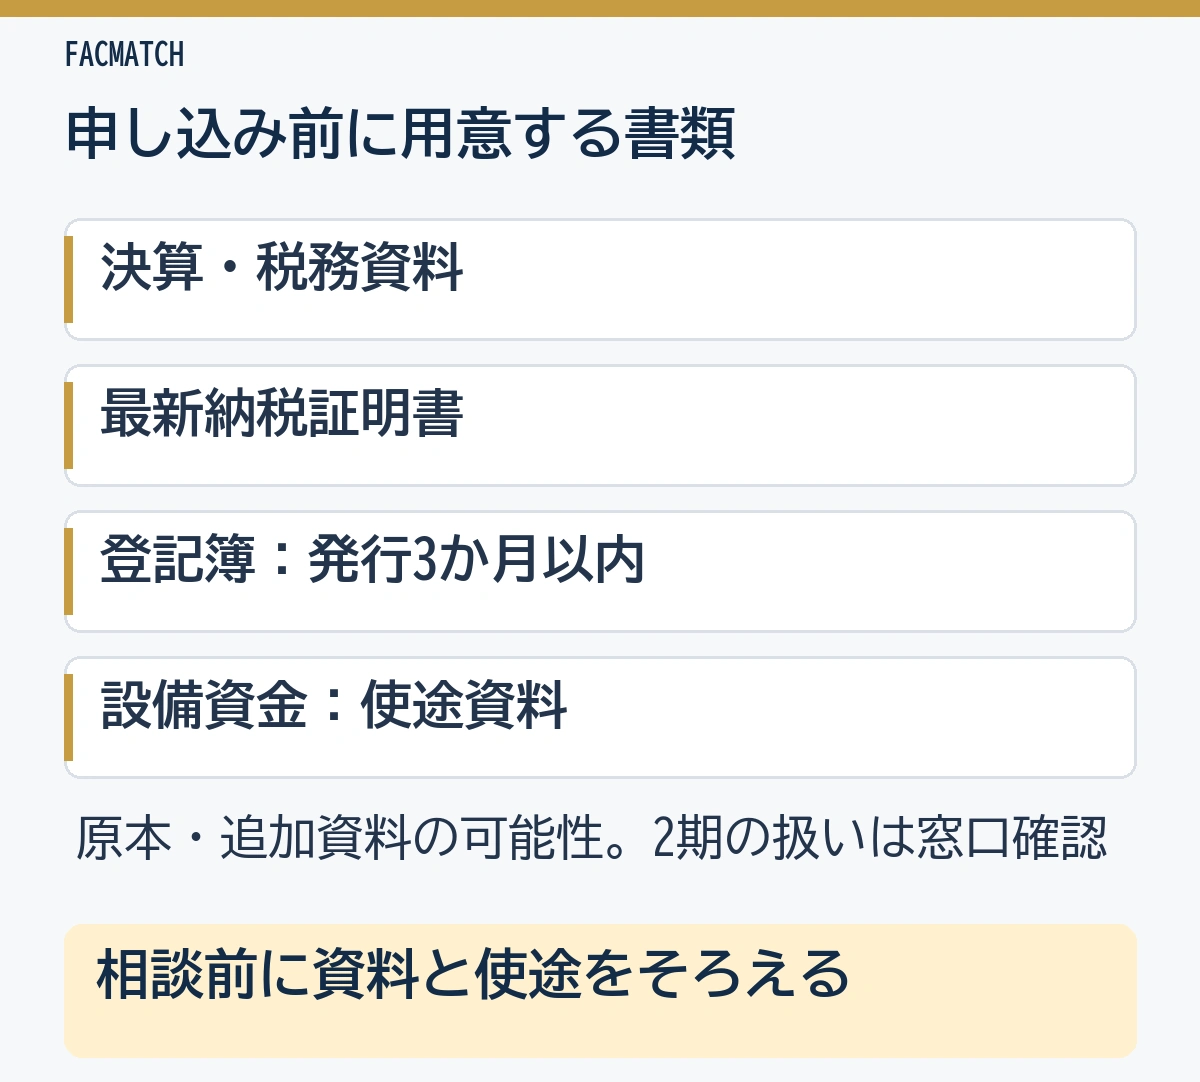
公式案内は、決算・税務資料などを原本で用意するよう求めています。別途資料が必要になる場合もあるため、何期分が必要かを含め、申し込み前に確認しましょう。
| 資料 | 確認する内容 |
|---|---|
| 決算書・税務申告書・別表・付属明細 | 原則3期分。業歴2年の場合の2期分の扱いを窓口へ確認 |
| 最新決算期の納税証明書 | 法人税・消費税、その1・その3の3 |
| 商業登記簿謄本 | 履歴事項全部証明書。発行後3か月以内 |
| 設備資金の使途資料 | 事業計画書、設備見積書、物件や機械の概要、工事請負・売買契約書など |
運転資金では、何の支払いが、いつ、いくら不足するのかも整理しておくと相談しやすくなります。決算時点から状況が変わっていれば、直近の収支や回収予定を説明できる資料も準備しましょう。
相談から契約までに確かめること
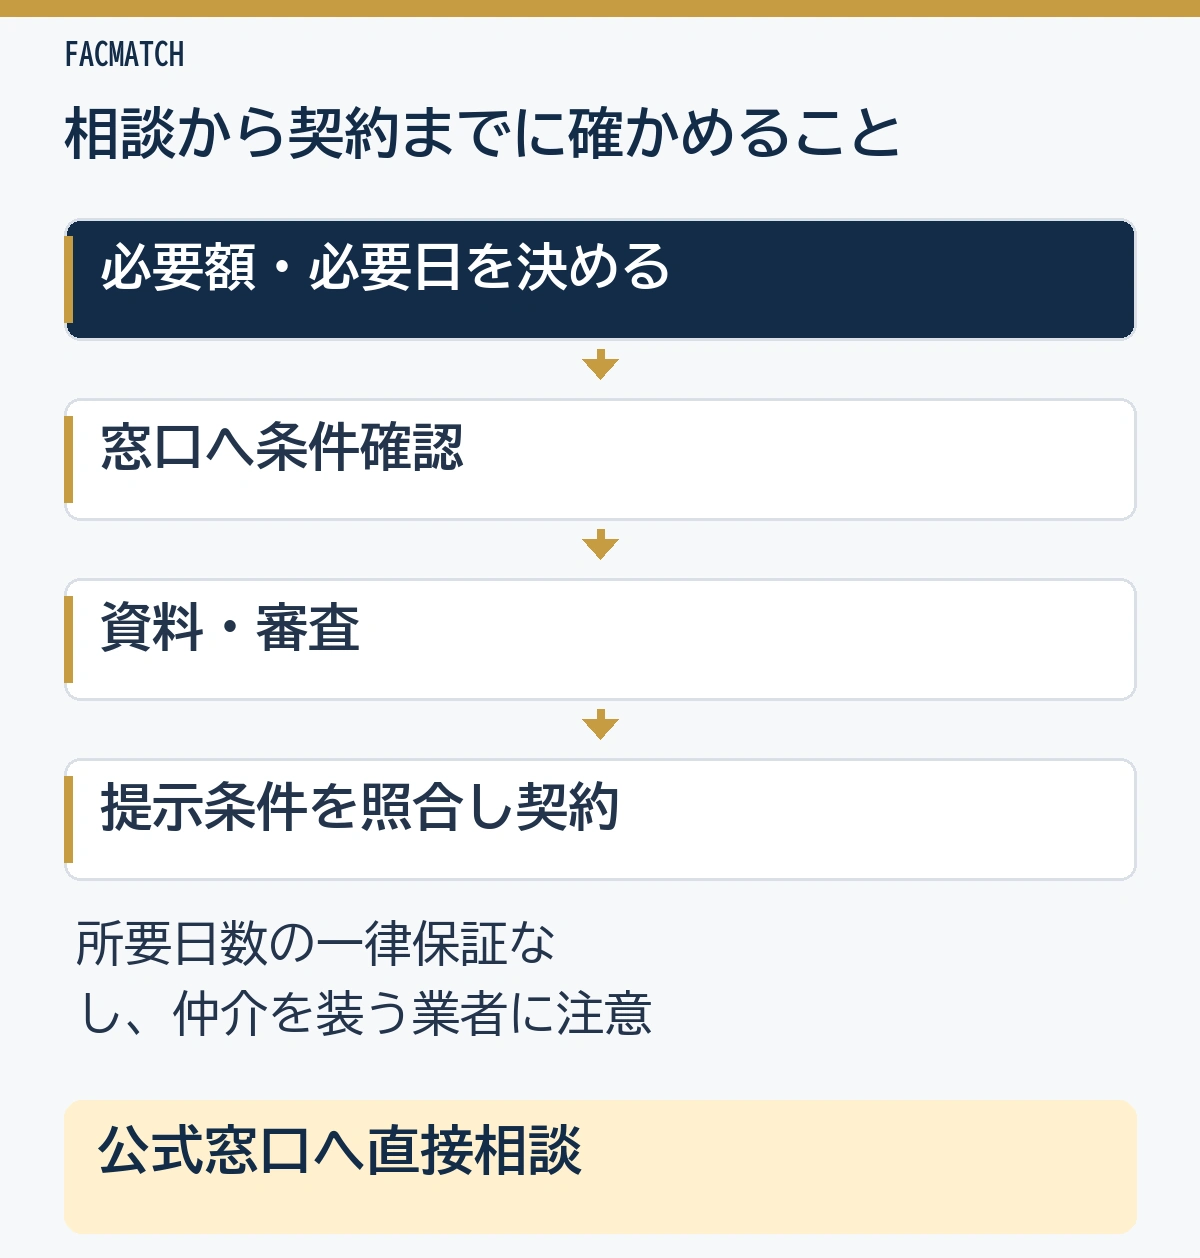
必要額と必要日を決めたら、取扱窓口へ対象条件と必要資料を確認し、審査や契約の見込みを相談しましょう。公式ページには一律の審査日数が示されていないため、急ぎの支払いへ間に合うと決めつけないことが大切です。
審査後に条件が提示されたら、借入額、期間、金利、返済方法、担保や保証、費用、実行日を照合します。希望額を申し込んだ段階では、資金繰り表の確定入金として扱わないようにしましょう。
また、三井住友銀行は、本商品について仲介を装い過大な手数料を要求する業者に注意を促しています。銀行がそうした業者へ仲介を委託しているわけではないため、不審な案内は公式窓口へ直接確認してください。
他の資金調達方法は必要日と負担で比較する
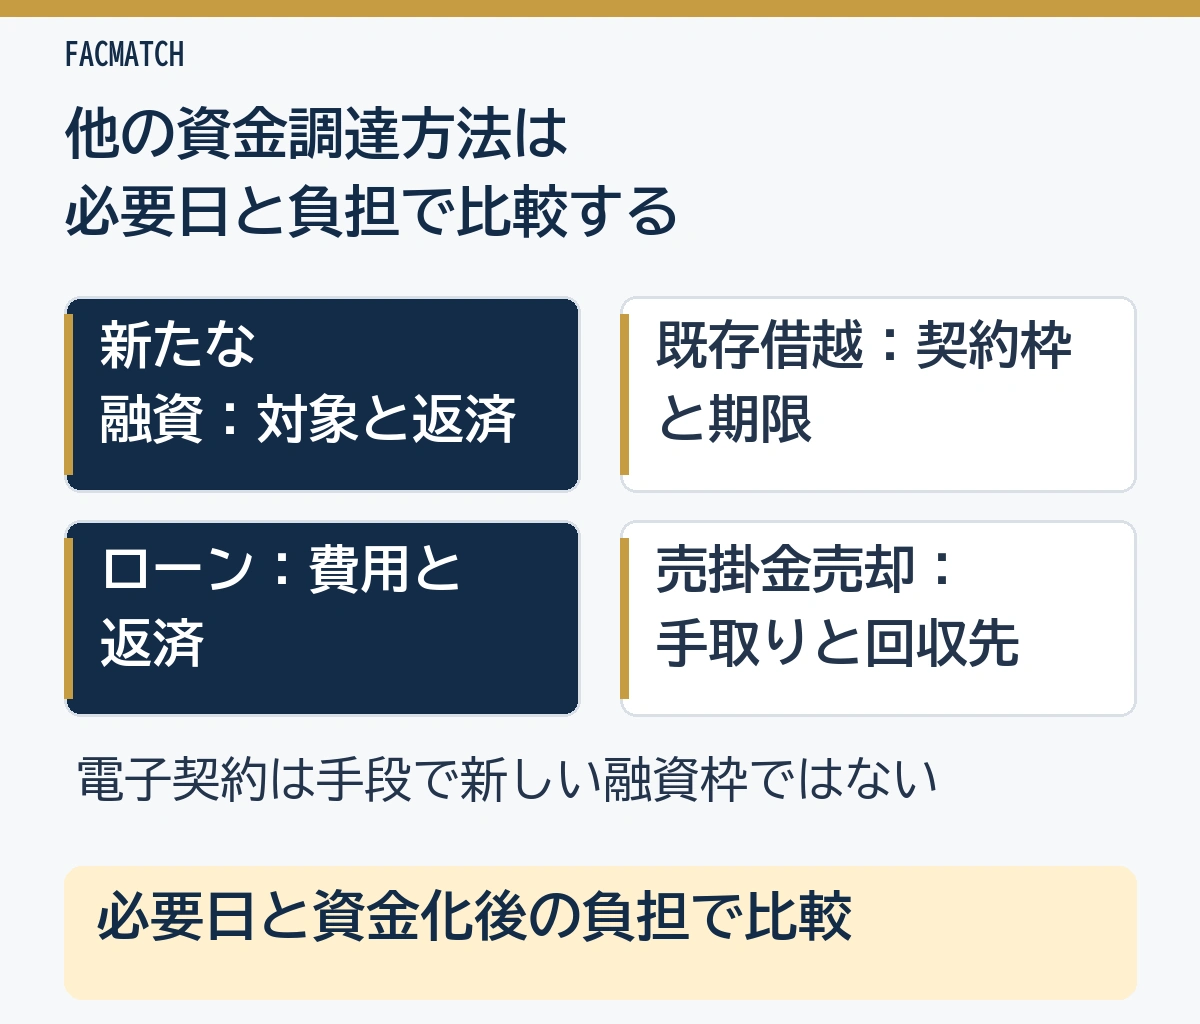
対象条件や資金の必要時期が合わない場合は、他の手段も比較しましょう。借入と売掛金の売却では、その後のお金の動きが異なります。
三井住友銀行の中小企業向けページには、信用保証協会を公的な保証人とする保証協会付融資の案内もあります。別の制度として、対象条件や審査、保証料などの費用を窓口へ確認しましょう。
借越枠は、契約した上限内で繰り返し借りる枠のことです。新たな借入を相談することと、既存契約の範囲で資金を引き出すことは分けて考えましょう。
| 検討する手段 | 先に確認すること |
|---|---|
| 他の銀行融資・公庫・制度融資 | 対象条件、必要書類、実行時期、返済後の残高 |
| 既に契約している借越枠 | 利用可能額、契約期限、利息と返済条件 |
| 事業向けローン | 利率・費用、必要日への対応、毎回の返済負担 |
| 売掛金のファクタリング | 対象債権、手数料等を差し引いた手取り、回収時の支払先 |
三井住友銀行の資金の調達の案内にあるWeb借越は、既に所定の契約がある利用者向けのサービスです。電子契約は手続きの方法であり、それだけで新たな融資枠が認められるものではありません。
売掛金を資金化する場合も、入金を早めた後に、仕入れや給与の支払いが続けられるかを確認しましょう。名称が似ていても、売掛金の保証と買取りは同じ機能ではないため、法人向け商品一覧の説明を読んで区別してください。
三井住友銀行の事業資金に関するよくある質問
個人事業主でもビジネスセレクトローンを使えますか?
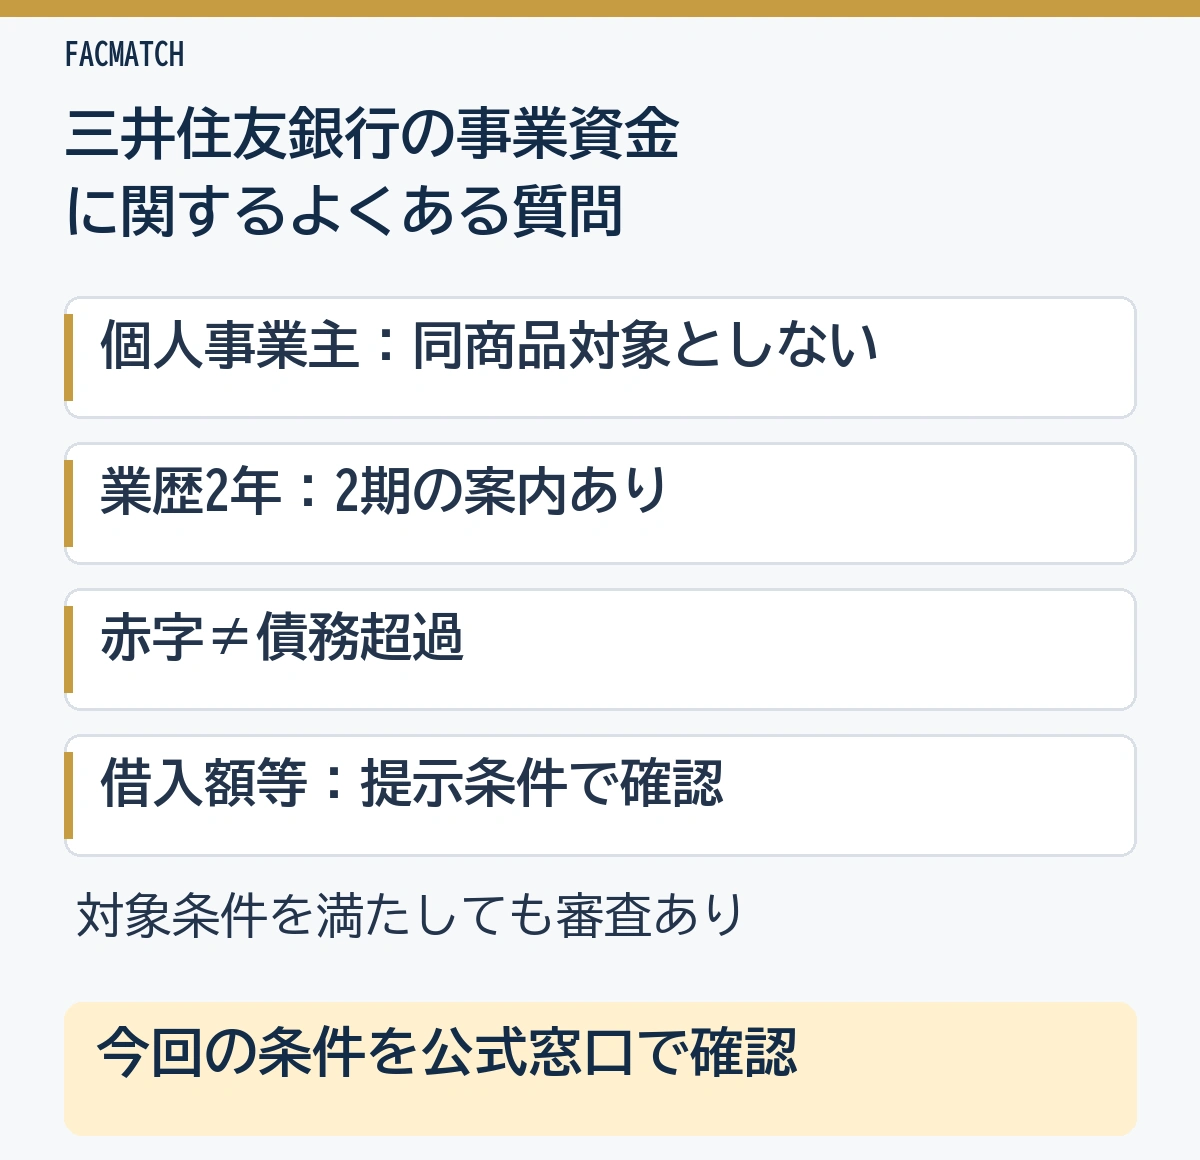
掲載されている対象は所定条件を満たす法人です。個人事業主は同じ商品を利用できると考えず、自社に合う事業向けの相談先を確認しましょう。
業歴2年でも相談できますか?
公式案内は業歴2年以上を条件とし、業歴2年の場合は決算書2期分を用意する扱いを示しています。3期分がないという理由だけで対象外と決めつけず、他の条件と合わせて窓口へ確認してください。
赤字決算だと対象外ですか?
掲載条件は最新決算期に債務超過でないことです。赤字と債務超過は同じではなく、条件を満たした場合も実際の融資可否は審査で決まります。
借入額や期間の上限はいくらですか?
掲載されている公式の商品概要は、金額・期間・利率等を資金使途と審査結果で決定すると案内しています。過去の比較記事の数値を確定条件にせず、必要額と期間を窓口で相談しましょう。
金利以外の費用も必要ですか?
事務手数料のほか、固定金利選択時や返済条件変更時の手数料が案内されています。印紙代、担保設定時の費用などもあるため、今回発生する総額を確認してください。
必要な日までに融資を受けられますか?
公式ページは一律の所要日数を示していません。準備する資料や審査、契約の予定を窓口へ確認し、資金繰り表では入金が遅れる場合も見込んでおきましょう。
まとめ:対象条件と返済後の資金を確認して相談しよう
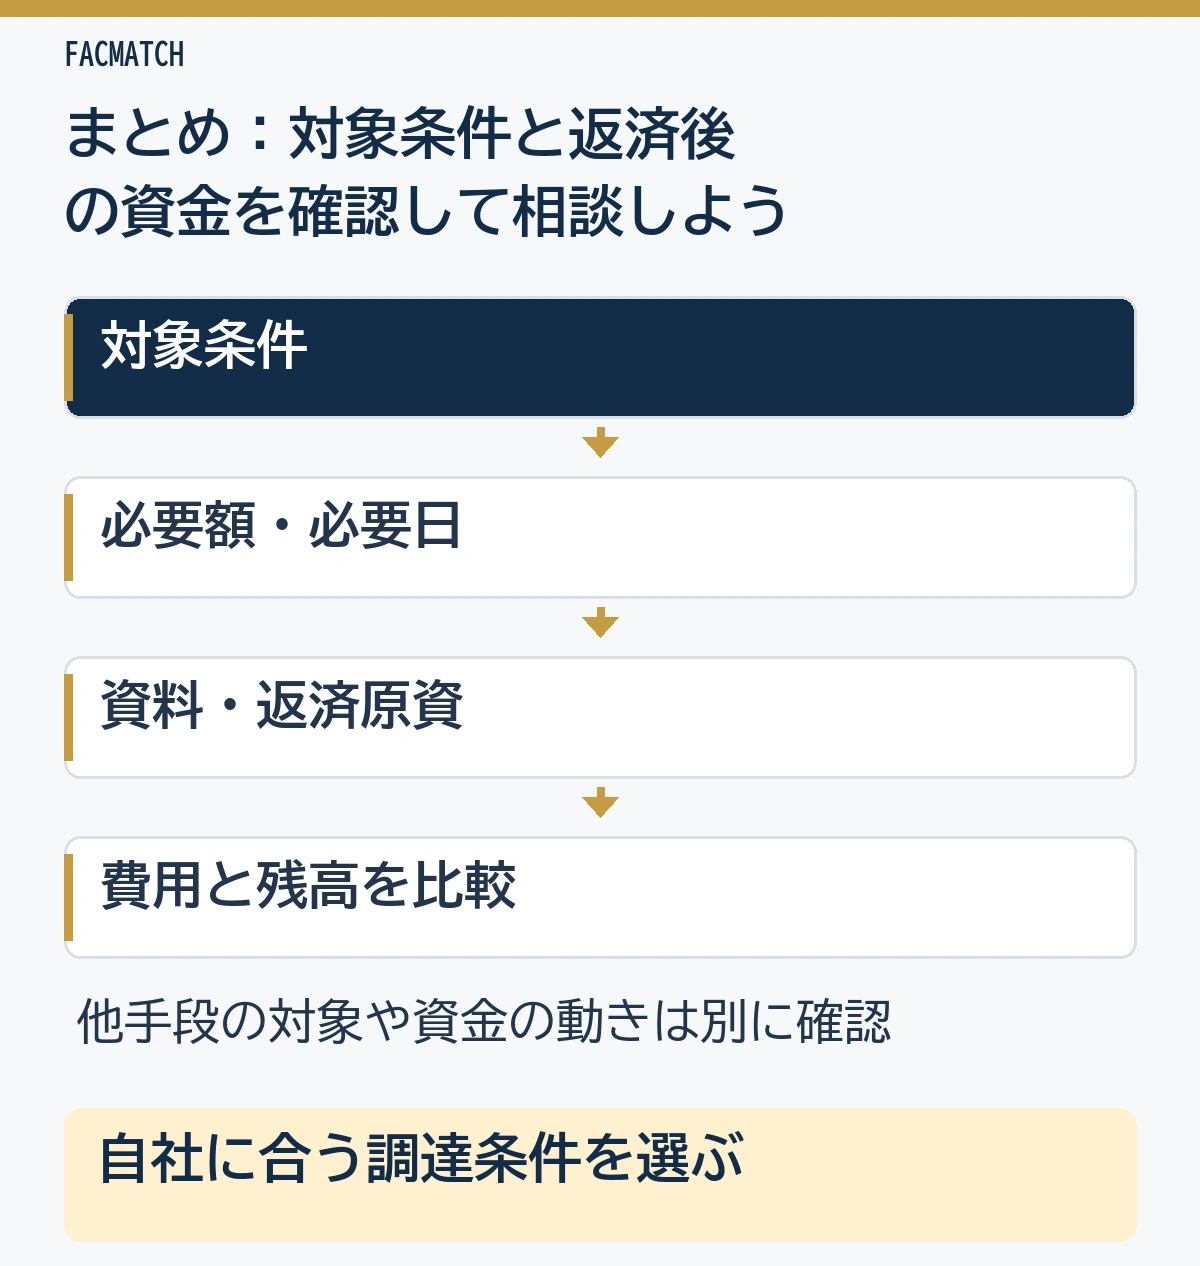
三井住友銀行の事業資金を検討するときは、まず法人の対象条件と窓口の取扱いを確認しましょう。必要額、必要日、使い道、返済に充てる資金を説明できる資料を用意し、金利以外の費用も含めて判断することが大切です。
売掛金の早期資金化も検討する場合は、手取り額と費用、その後の支払いをそろえて比べてください。複数の会社の条件を確認し、自社に必要な時期と金額に合うファクタリング会社を選びましょう。