ファクタリングの審査では、売掛先(請求書の代金を支払う取引先)の信用力が重要になります。買い取った売掛金を回収できるかが問われるため、取引先の規模だけでなく、過去の入金や今回の請求内容も見られます。
取引先が小規模だったり、初めての請求だったりすると、何を提出すればよいか迷うのではないでしょうか。この記事では、売掛先の審査で見られる点と、請求書・入金履歴などで取引を説明する方法を整理します。
売掛先に不安がある方や、審査前に書類をそろえたい方は、資料を足して相談するか、別の売掛金を選ぶかを具体的に検討できます。まずは、売掛先の支払能力と請求内容のどちらに不安があるかを確かめましょう。
ファクタリング審査で売掛先の信用力が見られる理由
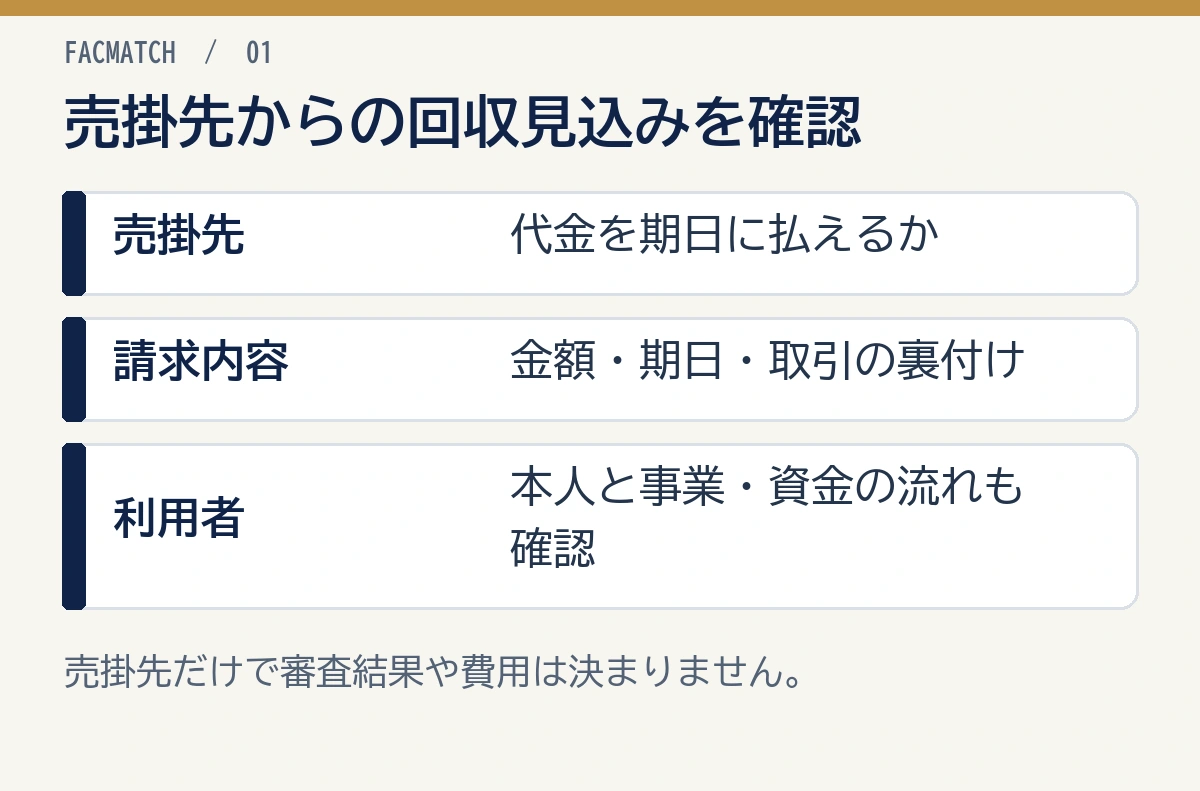
ファクタリングは、売掛債権(未入金の代金を受け取る権利)をファクタリング会社へ売却し、入金予定日前に資金化する方法です。融資のようにお金を借りて返済する取引ではなく、売掛金の回収可能性が審査の中心になります。
日本ファクタリング業適正化協会のQ&Aは、融資では利用者の返済能力を重視すると説明しています。債権買取では、代金を支払う取引先の信用が重視されます(2026年10月23日確認)。
ファクタリング会社は売掛先から回収する
ファクタリング会社は、利用者から売掛債権を買い取り、後日、売掛先から入金を受ける前提で手数料を設定します。そのため、売掛先が期日に支払えるか、請求内容に問題がないかを確認します。
銀行融資では、利用者本人や会社の返済能力が中心です。一方、ファクタリングでは、売掛先の支払い見込みと請求書の確かさが大きく見られます。
売掛先の信用力が高いほど、未回収リスクが低いと見られやすくなります。
利用者本人の信用情報だけでは決まらない
ファクタリングは借入ではないため、銀行融資やビジネスローンとは審査の性質が違います。利用者が赤字決算、税金滞納、銀行融資否決などの状況でも、売掛先と請求書の内容によっては相談できる場合があります。
ただし、利用者側がまったく見られないわけではありません。本人確認、反社会的勢力との関係がないかの確認、二重譲渡(同じ売掛金を複数社へ売却すること)、口座の入出金と取引内容の整合性、過去のトラブルなどは確認されます。別口座への振替や代表者の立替入金がある場合は、資金の出所と用途を説明できる資料を用意しましょう。
手数料にも影響する
売掛先の信用力は、審査可否だけでなく手数料にも影響します。日本ファクタリング業適正化協会のQ&Aでも、手数料は売掛先企業の信用度によって異なると説明されています。業界団体のQ&A
同じ100万円の請求書でも、売掛先が上場企業なのか、創業直後の小規模会社なのか、過去に支払い遅延がある会社なのかで、未回収リスクの見方は変わります。
PAYTODAYの公式FAQでは、費用の決定に売掛先の信用情報のほか、利用者の財務状況や利用状況も含めています。売掛先だけで料率が決まると考えず、提示された最終入金額で比較しましょう(2026年10月23日確認)。
審査で通りやすい売掛先の特徴
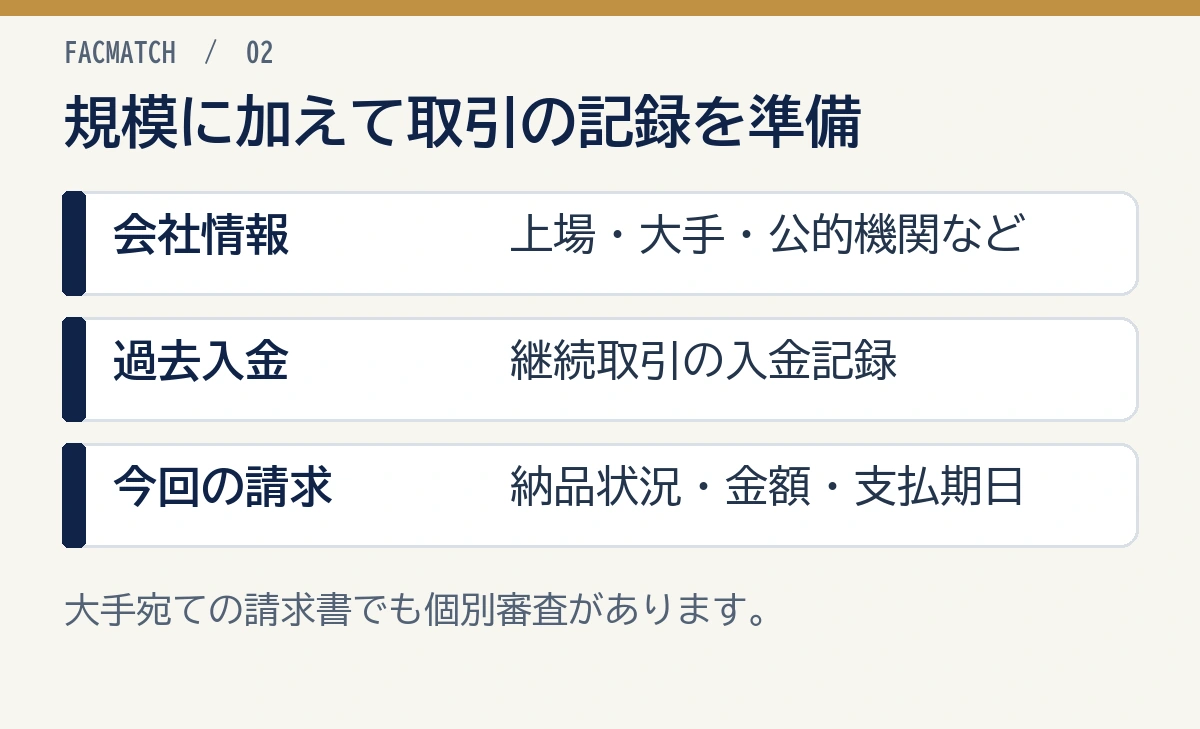
会社情報と過去の入金が確認でき、請求内容・支払期日が明確な売掛先は、回収見込みを説明しやすくなります。上場・大手という名称に加え、今回の納品や支払予定を裏づける資料が必要です。
上場企業・大手企業
上場企業や大手企業は、会社情報を確認しやすく、支払能力も比較的安定していると見られやすいです。売掛先が上場企業の場合、法人番号、決算情報、事業内容、所在地などを確認しやすいため、審査で説明しやすくなります。
ただし、売掛先が大手でも、請求書が不自然、契約書がない、納品前、支払期日が未確定といった場合は注意が必要です。大手という名前だけで決まるわけではありません。
国・自治体・公的機関
国、自治体、公的機関、社会保険・介護報酬など公的性格の強い債権は、支払いの確実性が高いと見られやすいです。診療報酬ファクタリングや介護報酬ファクタリングが成立しやすいのも、売掛先の性質が明確だからです。
対象債権や契約方式は一般的な請求書ファクタリングと違う場合があります。医療・介護系の債権は、専門サービスを確認してください。
継続取引がある法人
売掛先との継続取引があり、過去に期日どおり入金されている場合は、審査で説明しやすくなります。通帳に過去の入金履歴が残っていれば、ファクタリング会社も回収見込みを確認しやすくなります。
取引期間の一律の最低基準は会社ごとに異なります。初回で過去入金がない場合は、発注書・契約書と、納品確認メールなどで今回の取引を説明しましょう。資料の詳しいそろえ方は書類の節にまとめています。
支払期日が近い売掛金
支払期日が近い売掛金は、回収までの期間が短いため、未回収リスクを判断しやすくなります。反対に、支払期日が数カ月先の売掛金は、期間中に売掛先の状況が変わる可能性があるため、手数料が高くなったり慎重に見られたりします。
売掛先の信用力だけでなく、支払期日までの期間も審査と手数料に影響します。
請求内容と取引実態が明確
売掛先が安定していても、請求内容が曖昧だと審査は進みにくくなります。QuQuMoの公式案内は、請求金額と入金日が確定し、入金日がまだ過ぎていない請求書を対象としています(2026年10月23日確認)。何を納品したのか、どの契約に基づく請求なのか、支払期日はいつか、すでに検収済み(納品物を取引先が確認して受け入れた状態)かを説明できる必要があります。
請求書、契約書、発注書、納品書、検収書、過去の入金履歴がそろっていると、売掛金の実在性を示しやすくなります。
審査で慎重に見られやすい売掛先
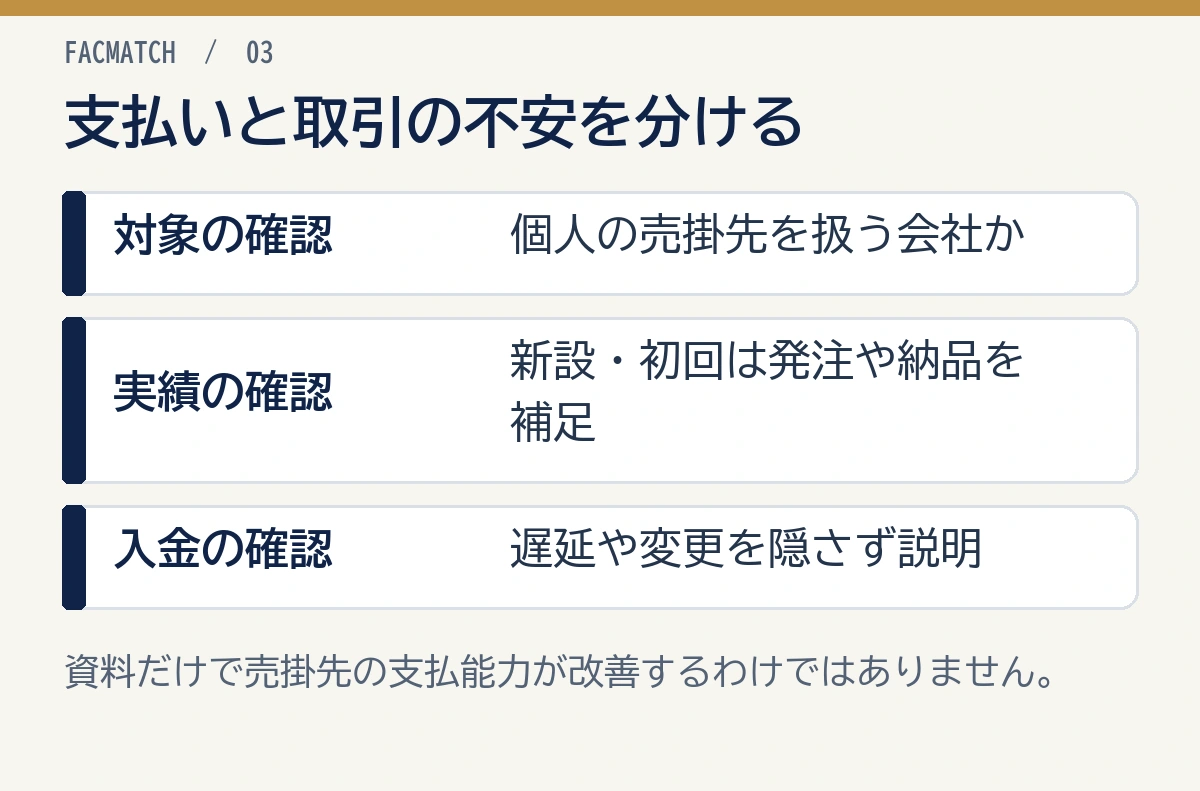
売掛先が対象外の個人である、入金が遅れている、取引の実態を説明できない場合は、利用が難しくなります。新設法人など実績の少ない相手は、発注から納品までの記録も添えて相談しましょう。
個人・個人事業主が売掛先
売掛先が個人や個人事業主の場合、法人と比べて事業実態や支払能力を確認しにくく、ファクタリング会社によっては対象外になることがあります。
個人向け請求や個人事業主向け請求を扱えるかは会社によって異なります。詳しくは、売掛先が個人でもファクタリングできるかでも整理しています。
新設法人が売掛先
売掛先が新設法人の場合も、信用情報や支払い実績が少ないため慎重に見られます。法人として実在していても、事業実績が短く、過去入金がない場合は、回収見込みを判断しにくいからです。
この場合は、契約書、発注書、納品書、法人情報、売掛先とのやり取りを用意して、取引実態を説明してください。
支払い遅延がある売掛先
過去に支払い遅延がある売掛先は、未回収リスクが高いと見られます。通帳上で毎回入金が遅れている、分割払いが多い、支払条件が頻繁に変わる場合は注意が必要です。
支払い遅延がある売掛先の請求書を資金化したい場合は、なぜ遅れているのか、今回は支払われる根拠があるのかを説明する必要があります。
反社チェックや実態確認に不安がある売掛先
売掛先に反社会的勢力との関係が疑われる場合や、会社情報を確認しにくい場合も、審査は慎重になります。ファクタリング会社は、利用者だけでなく売掛先の安全性も確認します。
反社チェックの考え方は、ファクタリングの反社チェックでも整理しています。
架空請求・二重譲渡が疑われる売掛金
請求書が実在しない、同じ売掛金を別会社にも譲渡している場合は、売掛先の信用力以前の問題です。通常の請求書買取の対象となる債権がまだ確定していない場合や、支払期日が不自然な場合も確認が必要になります。
金融庁も、ファクタリングを装った偽装取引や貸金業該当の可能性がある取引について注意喚起しています。金融庁の注意喚起売掛金の実在確認を避けるような業者は慎重に見てください。
売掛先の信用力を補うために準備したい書類
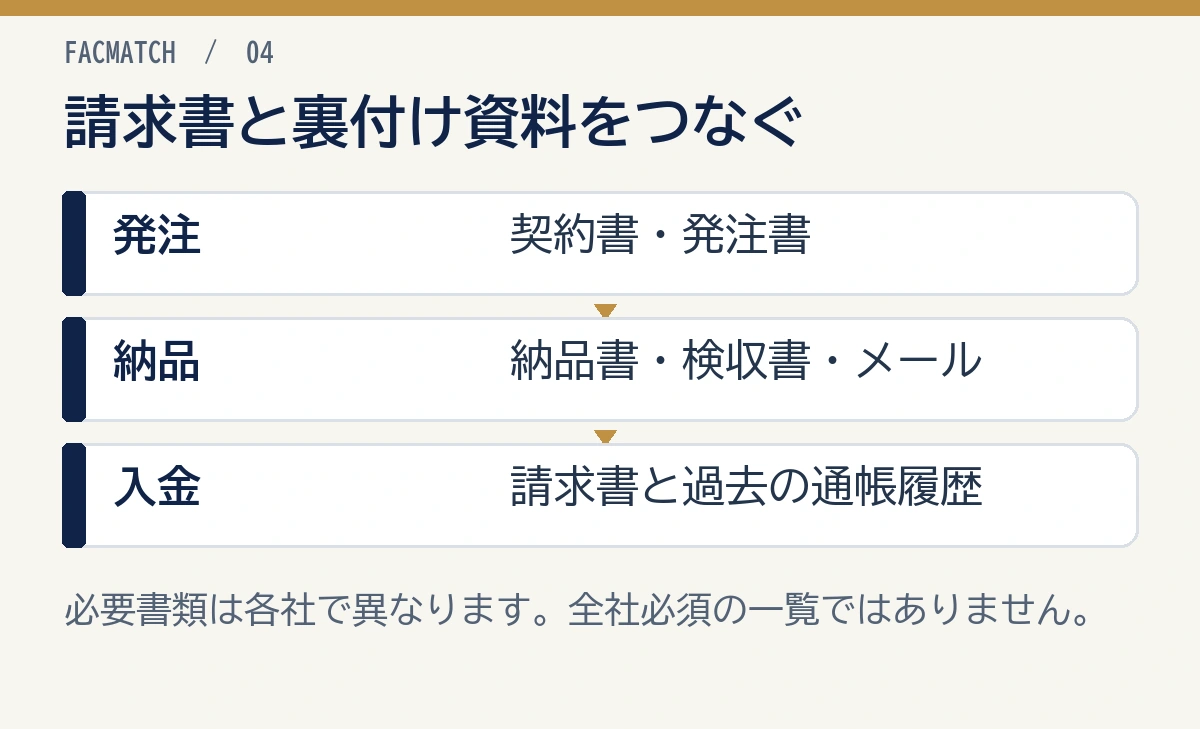
売掛先の信用力に不安がある場合でも、資料をそろえることで取引実態を説明しやすくなります。必要書類の範囲は会社ごとに異なります。以下は準備する候補で、全社共通の必須書類一覧ではありません。
取引実態を説明する書類
請求書
契約書・発注書
納品書・検収書
通帳の入金履歴
売掛先の法人情報
売掛先とのメールやチャット履歴
請求書
請求書は、ファクタリング審査の中心資料です。売掛先名、請求金額、請求内容、支払期日、振込先、発行日を確認されます。
請求書の金額や支払期日が契約書、発注書、通帳、メール履歴と合っているかを確認してください。
契約書・発注書
契約書や発注書は、売掛先が支払い義務を負っていることを示す資料です。初回取引や高額請求では、請求書だけでなく契約書や発注書があると説明しやすくなります。
口頭発注だけで証拠がない場合は、メールやチャットで発注内容を確認できないか整理してください。
納品書・検収書
納品や役務提供が完了していることを示す資料も重要です。納品前、検収前、成果物が未確定の状態では、売掛金としての確度が弱くなります。
納品書、検収書、作業完了報告書、納品メールなどを用意してください。
通帳の入金履歴
継続取引がある場合、通帳の入金履歴は強い資料になります。過去に同じ売掛先から期日どおり入金されていることを示せれば、回収見込みを説明しやすくなります。
売掛先の信用力に不安がある時ほど、過去入金と取引実態を示す資料が重要です。
売掛先の法人情報
売掛先の法人番号、所在地、公式サイト、登記情報、事業内容なども確認されることがあります。売掛先が小規模会社や新設法人の場合は、実在性を確認できる情報を整理してください。
法人情報と請求書の会社名・住所が一致しているかも確認しましょう。
売掛先の信用力が弱い時の対策
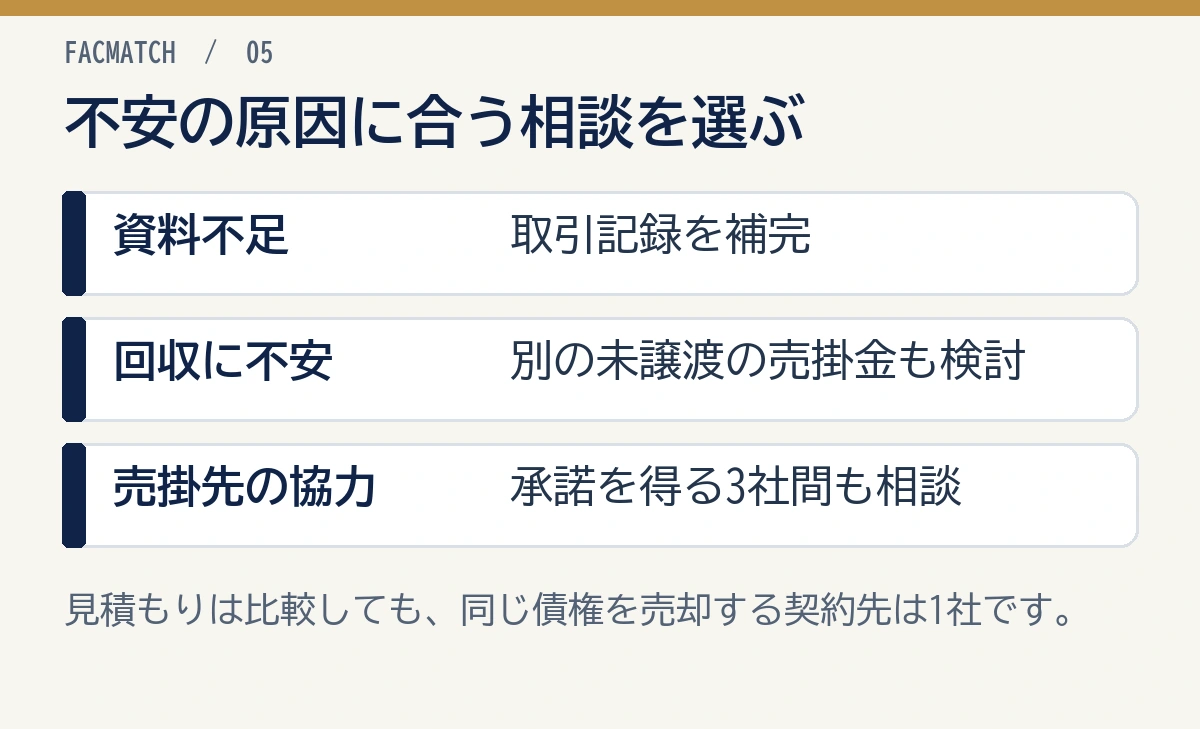
書類の不足には取引記録の補完、回収の不安には別の未譲渡の売掛金が候補になります。売掛先の承諾を得られる場合は、3社間での相談も検討しましょう。
信用力の高い別の売掛金を出す
複数の売掛金があるなら、売掛先の信用力が高い請求書から相談してください。上場企業、大手企業、公的機関、継続取引先などの請求書があれば、そちらを優先した方が審査で説明しやすくなります。
同じ金額でも、売掛先が変われば審査結果や手数料が変わることがあります。
3社間ファクタリングを検討する
売掛先の承諾を得られる場合は、利用者・ファクタリング会社・売掛先が関わる3社間ファクタリングも選択肢になります。売掛先が直接関与するため、取引実態や支払予定を確認しやすく、手数料を抑えられる場合があります。
売掛先にファクタリング利用を知られるため、取引関係への影響も考える必要があります。
書類を補完して再申込する
審査で追加資料を求められた場合は、請求書だけでなく契約書、発注書、納品書、検収書、通帳履歴、メール履歴を補完してください。
資料が不足しているだけなら、再提出で進む可能性があります。一方、売掛先そのものの支払能力に不安がある場合は、別の売掛金を検討する方が現実的です。
複数社で見積もりを取る
ファクタリング会社によって、重視する売掛先、対応できる業種、必要書類、手数料の見方は異なります。同じ請求書でも、会社によって条件が変わることがあります。
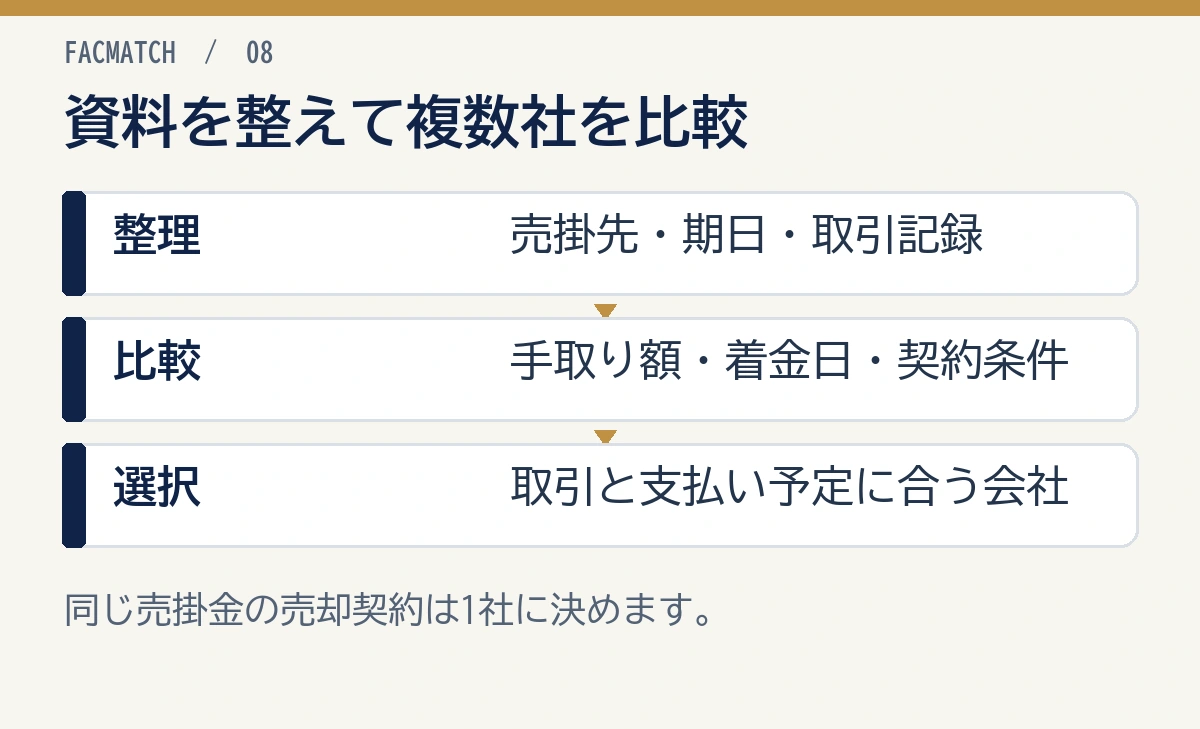
見積もりは複数社で比較しても、同じ売掛金を売却する契約先は1社に決めましょう。資料を整え、対応範囲の合う会社へ相談してください。サービス比較は、ファクタリングサービスおすすめ100選で確認できます。
売掛先信用だけで判断しない注意点
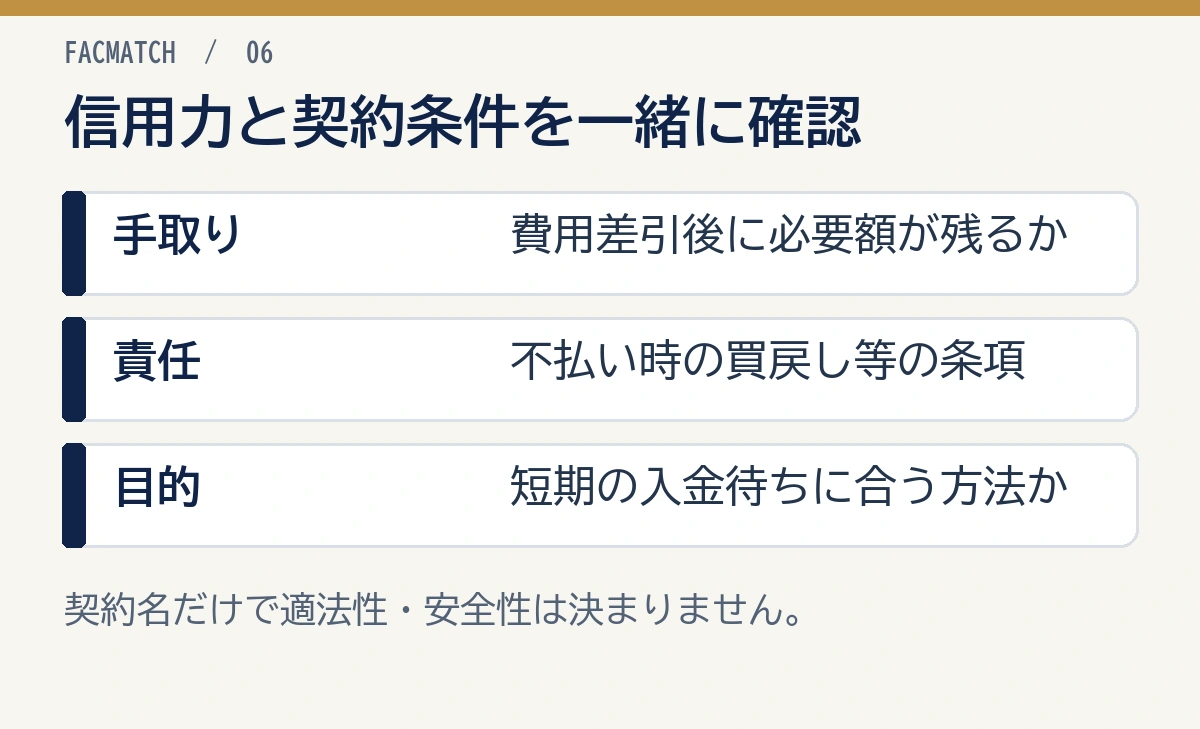
売掛先の信用力は重要ですが、それだけでファクタリングの良し悪しが決まるわけではありません。契約条件、手数料、資金繰りへの影響も確認してください。
手数料を差し引いた手取り額を見る
売掛先の信用力が弱い場合、手数料が高くなることがあります。手数料率だけでなく、事務手数料、振込手数料、登記費用、契約関連費用を含めた手取り額を確認してください。
手数料を差し引くと必要額に届かない場合は、ファクタリングだけで解決しない可能性があります。
償還請求権・買戻し義務を確認する
正規の買取型ファクタリングでは、売掛先の未払いリスクをファクタリング会社が一定範囲で負う形が基本です。ただし、契約によっては償還請求権(売掛先が支払わないときに利用者へ支払いを求める権利)や買戻し義務に近い条項が入っていないか確認が必要です。
売掛先が支払わなかった時に、自社がどこまで責任を負うのかは必ず確認してください。
審査を避ける訴求に注意する
売掛先の信用力を確認しない、請求書の実在性を確認しない、契約書を見せないといった業者は注意してください。正規のファクタリングでは、売掛金の確認が必要です。
金融庁は、ファクタリングを装った違法な貸付にも注意喚起しています。金融庁の注意喚起急ぎの資金ほど、手数料と契約条件を確認しましょう。
資金調達方法を分けて考える
売掛金があるならファクタリングが候補になります。一方、売掛金がない、長期の設備投資資金が必要、返済計画を立てて借りたい場合は、銀行融資や公庫、ビジネスローンも比較してください。
ファクタリング会社の候補を絞る場合は、ファクタリング会社の診断も活用できます。
ファクタリングの売掛先信用に関するFAQ
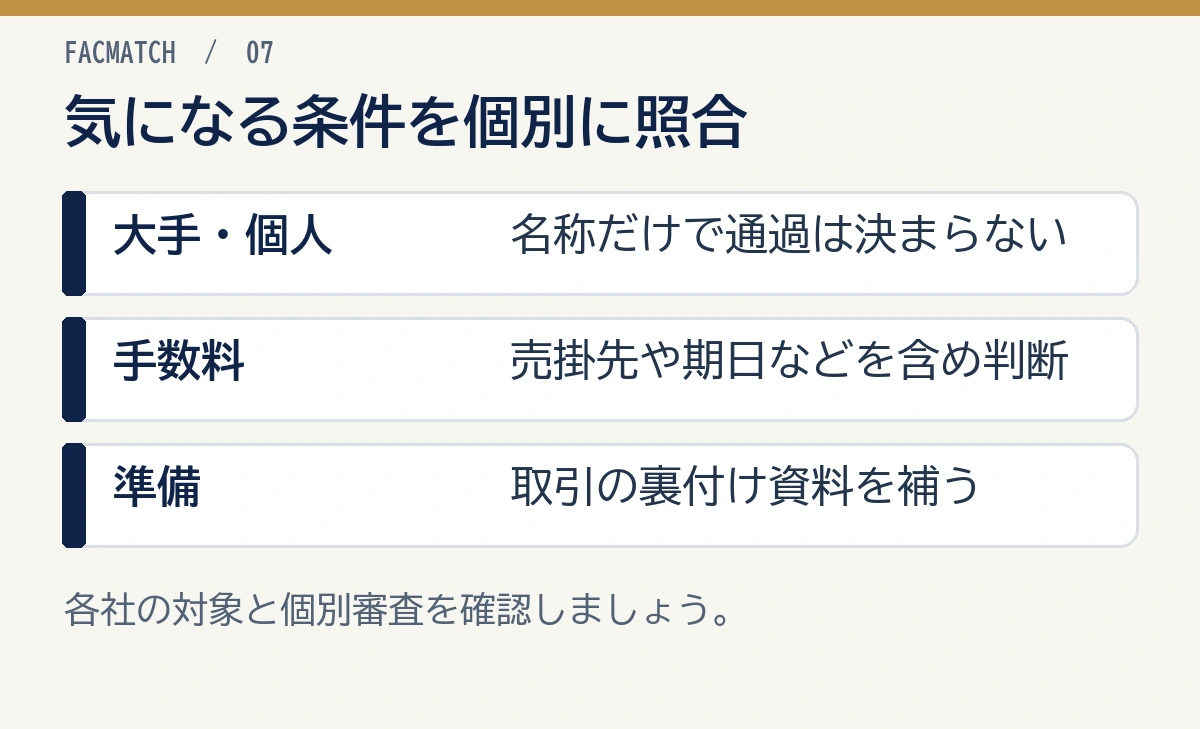
審査は売掛先の支払能力と今回の債権を合わせて判断されます。大手・個人事業主・手数料など、気になる条件を以下で確認しましょう。
Q: ファクタリング審査では売掛先の信用力が一番重要ですか?
A: 重要な項目です。ファクタリング会社は売掛先から回収する前提で売掛金を買い取るため、売掛先の支払い見込みを確認します。ただし、請求書の実在性、取引履歴、通帳、本人確認、二重譲渡の有無も見られます。
Q: 売掛先が上場企業なら審査に通りやすいですか?
A: 説明しやすい傾向はあります。上場企業や公的機関は会社情報や支払能力を確認しやすいためです。請求書の内容、支払期日、取引実態に問題があれば審査は慎重になります。
Q: 売掛先が個人事業主でもファクタリングできますか?
A: 会社によって扱いが異なります。法人の売掛先より実態確認や支払能力の確認が難しいため、対象外になる場合があります。契約書、過去入金、取引実態を説明できる資料が重要です。
Q: 売掛先の信用力が低いと手数料は高くなりますか?
A: 高くなる可能性があります。売掛先の信用力、支払期日、取引履歴、請求書の確度によって未回収リスクの見方が変わるためです。複数社の見積もりで手取り額を比較してください。
Q: 売掛先に不安がある時はどうすればよいですか?
A: 信用力の高い別の売掛金があればそちらを優先し、契約書、発注書、納品書、検収書、通帳の入金履歴を補完してください。売掛先の承諾を得られるなら3社間ファクタリングも候補になります。
まとめ
ファクタリング審査では、売掛先の信用力が重要です。ファクタリング会社は売掛金を買い取り、最終的に売掛先から回収するため、売掛先の支払能力、取引実績、支払期日を確認します。
通りやすいのは、上場企業、大手企業、公的機関、継続取引先など、支払い見込みを説明しやすい売掛先です。一方、個人、新設法人、支払い遅延がある会社、実態確認が難しい会社は慎重に見られます。
売掛先の信用力に不安がある場合は、請求書だけでなく、契約書、発注書、納品書、検収書、通帳の入金履歴を準備してください。売掛先信用だけでなく、手数料、手取り額、償還請求権や買戻し義務、契約条件も確認しましょう。
資料と必要額を整理したら、対応範囲の合う複数のファクタリング会社で、手取り額・着金日・契約条件を比べましょう。ファクタリング会社の診断も活用し、自社の取引と支払い予定に合う会社を選んでください。