赤字決算でも、売却できる売掛金があればファクタリングを利用できる可能性があります。自社に利益が出ているかだけでなく、売掛先(請求書の代金を支払う取引先)から回収できるかが審査されるためです。
赤字で融資を断られた方や、入金を待つ間の支払いに困っている方は、利用の可否と費用負担が気になるのではないでしょうか。この記事では、相談を進めやすい売掛金の条件、審査前の書類、使い続けた場合の資金繰りへの影響を整理します。
手数料を払っても今回の支払いに足りるか、前倒しした売掛金を除く今後の入金で翌月を回せるかまで確かめ、利用する額と相談先を選びましょう。
赤字でもファクタリング審査に通る可能性はある
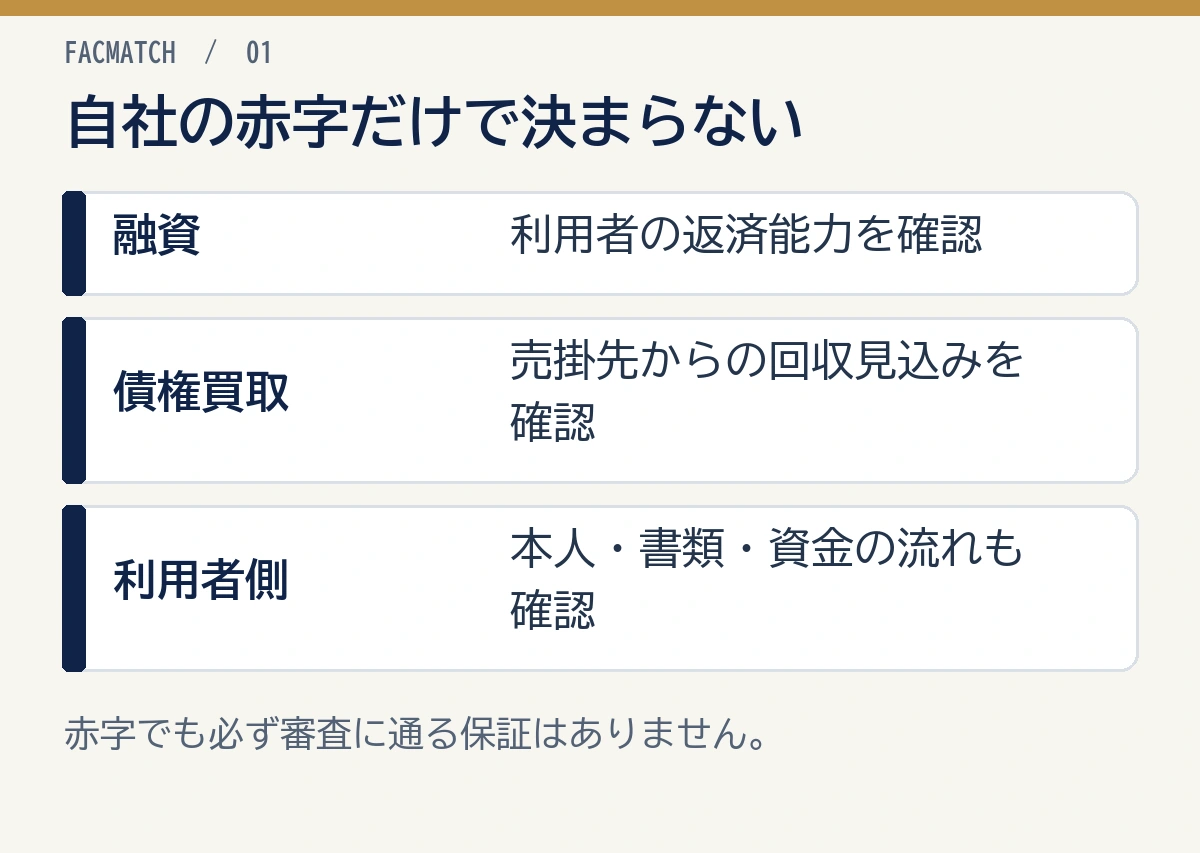
赤字決算でも、ファクタリング審査に通る可能性はあります。理由は、ファクタリング会社が主に見るのは「利用者が長期で返済できるか」ではなく、「買い取る売掛金を回収できるか」だからです。
ビートレーディングの公式FAQは、売掛先・売掛金の信用力を重視するため、赤字や税金滞納があっても利用可能と案内しています。これは当該サービスの案内で、すべての申し込みの通過を保証するものではありません(2026年10月23日確認)。
ファクタリングでは、売掛金の入金予定があり、その請求が実在し、売掛先から回収できる見込みがあるかが重要です。日本ファクタリング業適正化協会のQ&Aでも、ファクタリングは売掛債権の買取りであり、売掛先が確実に支払ってくれる信用を重視すると説明されています。業界団体のQ&A
融資とファクタリングでは審査の中心が違う
赤字決算で銀行融資が難しい場合でも、ファクタリングなら見られるポイントが変わります。
| 比較項目 | 銀行融資 | ファクタリング |
|---|---|---|
| 取引の性質 | 借入 | 売掛債権の売却 |
| 主に見られる点 | 自社の返済能力 | 売掛先の支払能力 |
| 赤字決算の影響 | 大きく不利になりやすい | 影響はあるが決定打とは限らない |
| 注意点 | 返済負担が残る | 手数料で手取りが減る |
利用者側もまったく見られないわけではない
ファクタリングは売掛先の信用力が重要ですが、利用者側が見られないわけではありません。本人や事業の実態に加え、反社会的勢力との関係がないかも確認されます。請求書と入金履歴の整合性、過去の利用状況、二重譲渡(同じ売掛金を複数社へ売却すること)の有無も審査の対象です。
特に、利用者とファクタリング会社だけで契約する2社間ファクタリングでは、売掛先から入金された後、利用者がファクタリング会社へ回収金を渡す流れになります。そのため、利用者の説明が曖昧だったり、口座の入出金と取引の説明が合わなかったりすると、追加確認が必要になります。代表者の立替入金や別口座への振替は、出所と用途が分かる資料で説明しましょう。
売掛先信用の見られ方は、ファクタリング審査で売掛先の信用力が重要な理由でも詳しく整理しています。
赤字でも通りやすいケース
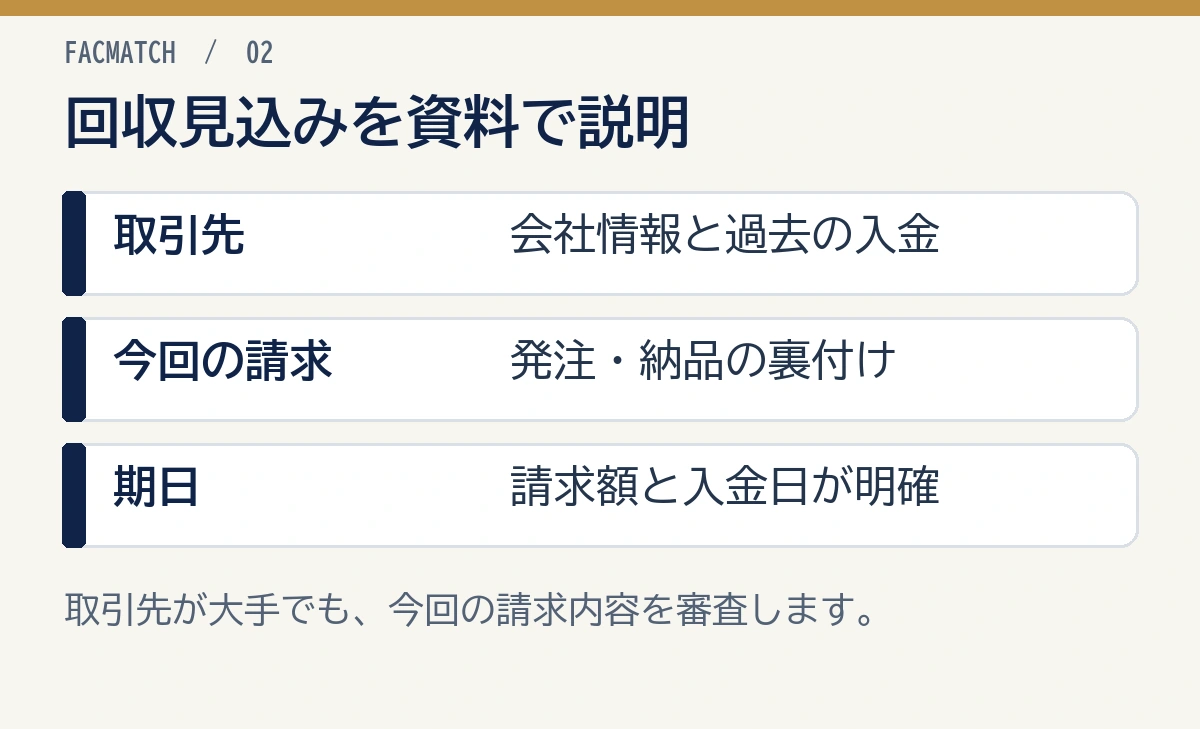
赤字でも相談を進めやすいのは、請求金額・入金日が確定し、過去の入金や納品の記録で回収見込みを説明できるケースです。赤字そのものより、請求書と売掛先の確かさを示せるかが重要になります。
売掛先が上場企業・大手企業・公的機関
売掛先が上場企業、大手企業、国や自治体などの場合、支払能力を確認しやすく、審査で説明しやすくなります。売掛先の会社情報が公開されていて、支払遅延の懸念が小さいと見られれば、利用者が赤字でも相談できる可能性があります。
ただし、大手企業宛ての請求書でも、納品前、検収前(納品物の確認・受入れが完了していない状態)、金額未確定、支払期日未確定の状態では慎重に見られます。売掛先の名前だけで決まるわけではありません。
継続取引があり過去の入金履歴を示せる
過去に同じ売掛先から入金があり、通帳で入金履歴を確認できる場合は、取引実態を説明しやすくなります。継続取引の売掛金は、初回取引よりも「いつも通り入金される可能性」を示しやすいためです。
赤字の会社でも、売上がゼロではなく、継続的な取引先から入金予定があるなら、ファクタリング会社に説明できる材料になります。
請求書・発注書・納品書がそろっている
請求書だけでなく、発注書、納品書、検収書、契約書、メール履歴などがあると、売掛金の実在性を補強できます。
ファクタリング会社は、架空請求や二重譲渡、不良債権の持ち込みを避ける必要があります。そのため、赤字かどうか以前に、売掛金が本当に存在し、支払期日が来れば回収できるかを確認します。
請求書だけで説明しきれない場合は、発注から納品、入金予定までの流れを資料で補うことが大切です。
支払期日が近い
支払期日が近い売掛金は、回収までの期間が短く、未回収リスクを見積もりやすくなります。反対に、支払期日が数カ月先の売掛金は、その間に売掛先の状況が変わる可能性があるため、慎重に見られやすくなります。
期日が迫る請求書は、予定入金まで待つ場合と、手数料を払って前倒しする場合を比べましょう。費用後の不足額と翌月残高の計算は継続利用のリスクの節で確認できます。
赤字で審査に落ちやすいケース
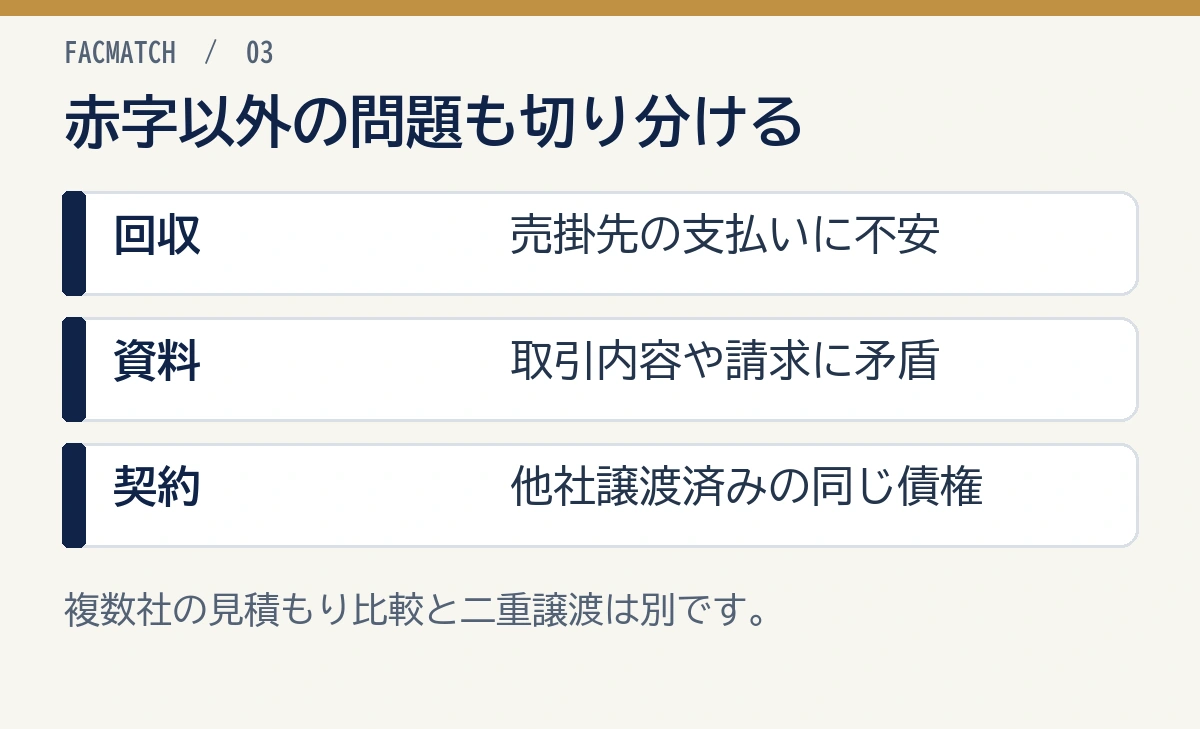
売掛先の支払いに不安がある、請求内容が一致しない、同じ売掛金をすでに他社へ譲渡している場合は、赤字とは別に審査が難しくなります。
売掛先の信用力が弱い
売掛先が個人、創業直後の法人、実態確認が難しい会社、支払い遅延が続いている会社の場合は慎重に見られます。ファクタリング会社にとって、買い取った売掛金を回収できないリスクが高くなるためです。
売掛先が弱い場合は、別の売掛金を使えないか、利用者・ファクタリング会社・売掛先が関わる3社間ファクタリングで、売掛先の承諾を得られるかを検討します。
請求内容に不自然な点がある
請求金額が急に大きくなっている、発注の根拠がない、請求先と入金先が合わない場合は、取引の説明が必要です。納品や金額の確定状況、支払期日も書類と合わせて整理しましょう。
審査に落ちる原因は、赤字そのものではなく、売掛金の実在性や回収可能性を説明できないことにある場合があります。
二重譲渡や過去トラブルが疑われる
同じ売掛金を複数社に売却する二重譲渡は重大な問題です。見積もりを比較する場合も、契約する相手は1社に決めましょう。PAYTODAYの公式FAQも、他社に譲渡済みの売掛債権を申込対象から外しています(2026年10月23日確認)。
過去にファクタリング会社への支払い遅れ、売掛金の使い込み、契約違反がある場合も慎重に見られます。すでに審査に落ちた場合は、原因を切り分けるためにファクタリング審査に落ちた理由と対策も確認してください。
赤字補填のために毎月使っている
毎月の赤字を埋めるためにファクタリングを繰り返している場合、資金繰りがさらに苦しくなっている可能性があります。手数料を差し引いた手取りで翌月の支払いを回す状態が続くと、売掛金の前倒しが常態化します。
ファクタリング会社から見ても、慢性的な資金不足や回収金の流用リスクが高いと判断されれば、審査は慎重になります。
赤字会社が審査前に準備したい書類
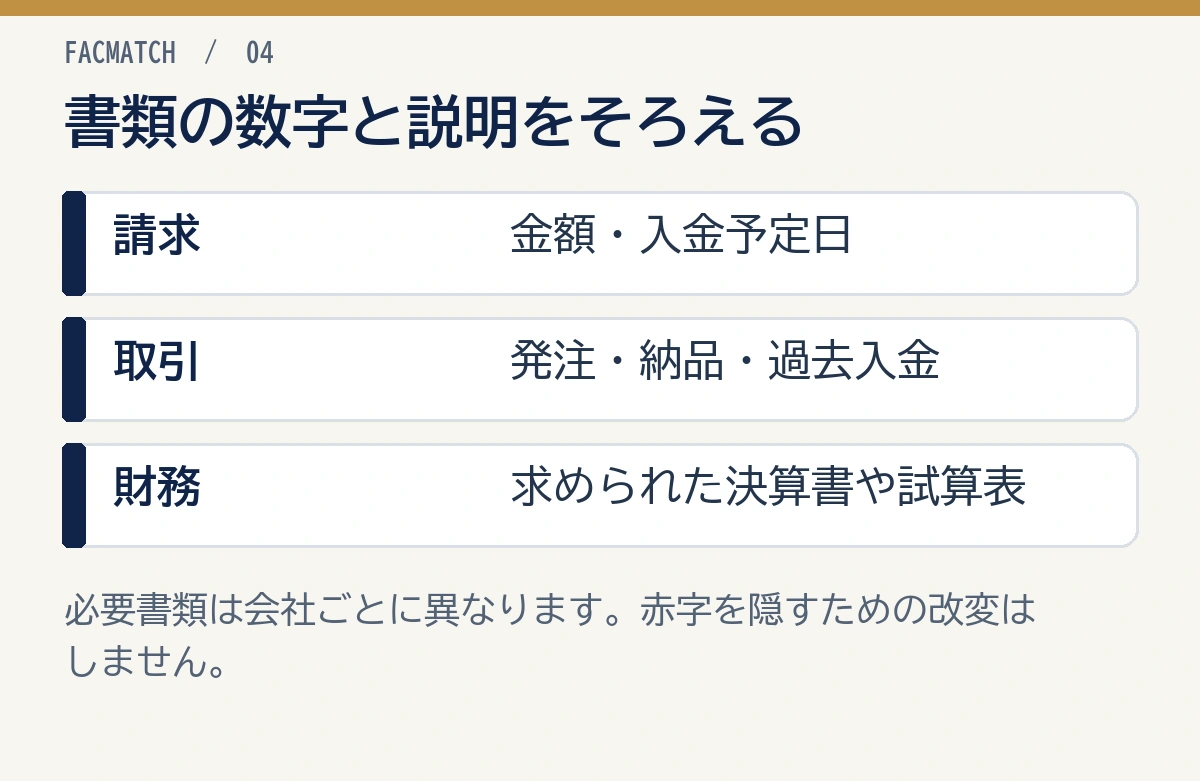
赤字でファクタリングを申し込む場合は、売掛金の確かさを説明できる資料を先にそろえておきましょう。資料が整理されているほど、審査担当者が確認しやすくなります。
| 書類 | 見られること |
|---|---|
| 請求書 | 売掛先、金額、支払期日 |
| 通帳コピー | 過去入金、売上の流れ |
| 発注書・注文書 | 取引の発生根拠 |
| 納品書・検収書 | 納品や役務提供の完了 |
| 契約書 | 継続取引・支払条件 |
| 本人確認書類 | 申込者確認 |
| 決算書・試算表 | 自社状況の補足 |
赤字理由も簡潔に説明する
赤字の説明を求められた場合は、決算書や試算表(直近の収益・費用などを集計した表)と同じ数字で整理しましょう。費用の増加や売上の減少と、売上は計上済みで入金だけを待っている状態とを分けると、利益と資金不足の原因が混ざりません。
大切なのは、赤字を隠すことではありません。隠そうとすると、通帳や決算書との整合性が取れず、かえって信用を落とします。
使う売掛金を選ぶ
複数の売掛金がある場合は、信用力の高い売掛先、過去入金がある売掛先、支払期日が近い売掛金を優先します。
急ぎだからといって、説明しにくい売掛金を出すと審査に時間がかかります。赤字で資金繰りが厳しい時ほど、通りやすい売掛金から相談する方が現実的です。
赤字の時にファクタリングを使うメリット
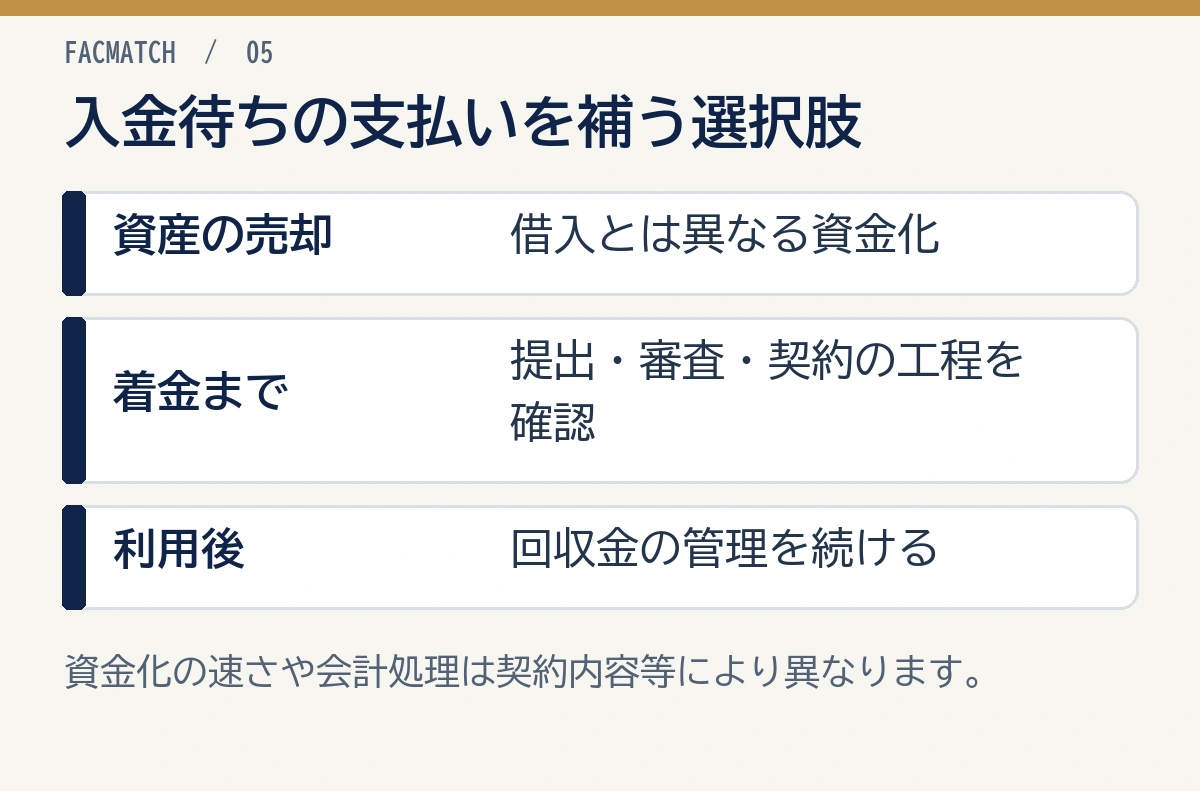
赤字の時にファクタリングを検討するメリットは、融資とは違う審査軸で資金調達を相談できることです。
借入を増やさずに資金化できる
ファクタリングは売掛債権の売却なので、銀行融資のように借入金を増やす方法ではありません。返済予定が増える資金調達ではないため、短期の支払いに間に合わせたい場面では選択肢になります。
ただし、会計処理や税務処理は契約内容によって確認が必要です。判断に迷う場合は税理士に確認してください。
銀行融資より早い場合がある
銀行融資は、申込から審査、契約、入金まで時間がかかることがあります。赤字決算の場合は追加資料を求められることもあります。
ファクタリングは、請求書や通帳をもとに審査が進むため、会社によっては短期間で入金まで進むことがあります。銀行融資との違いは、ファクタリングと銀行融資の違いも参考にしてください。
信用情報への影響を避けやすい
ファクタリングは借入ではないため、通常の融資のように信用情報機関へ借入として登録されるものではありません。銀行融資やビジネスローンの審査が不安な場合でも、売掛金があれば相談余地があります。
契約違反や回収金の未払いがあれば、ファクタリング会社とのトラブルになります。契約後の入金管理は慎重に行ってください。
赤字補填として使い続けるリスク
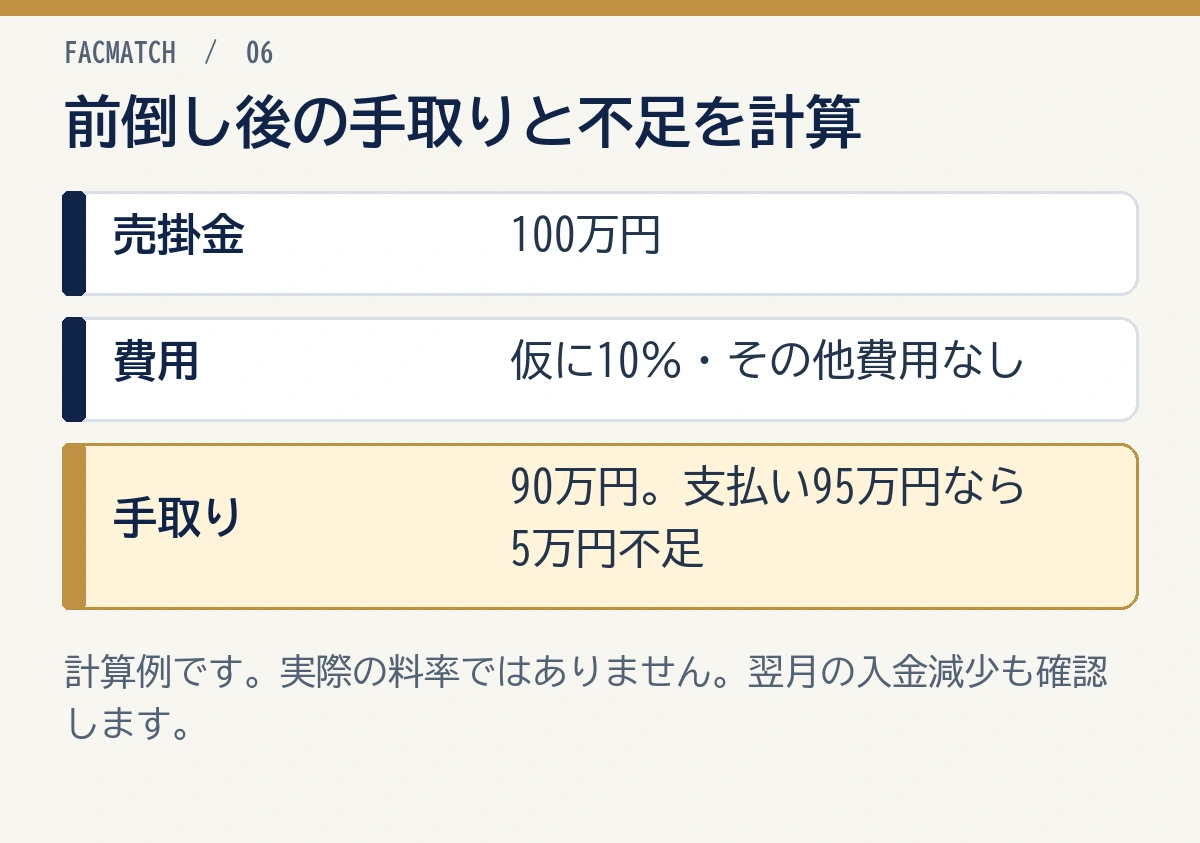
赤字でもファクタリングを使える可能性はありますが、赤字そのものを解決する方法ではありません。使い方を間違えると、資金繰りがさらに苦しくなります。
手数料で利益が削られる
ファクタリングでは、売掛金の額面から手数料を差し引いた金額が入金されます。仮に100万円の売掛金を手数料10%で資金化し、ほかの費用がなければ、手取りは90万円です。これは計算例で、実際の手数料を示したものではありません。
この例で95万円の支払いに使いたいなら、5万円不足します。売掛金を前倒ししても、手数料分だけ受け取るお金は減ります。粗利が薄い業種では、手数料が利益を大きく削ることがあります。
翌月の資金繰りが苦しくなる
本来翌月に入る売掛金を今月使うと、その売掛金を翌月の支払いには再利用できません。翌月の口座残高は、月初残高にその月の入金予定をすべて足し、支払予定をすべて引いて計算しましょう。2社間で売却済みの代金が自社口座を経由する場合は、その入金も足し、契約先への送金を支払いに含めます。給与・仕入・税金・借入返済なども支払予定に含めましょう。契約先へまだ送っていない回収金は、自社の支払いに使える資金から除きます。赤字補填として毎月使うと、翌月、さらに翌月の資金繰りが苦しくなりやすいです。
ファクタリングは一時的な入金ずれを埋める手段であり、慢性的な赤字を消す方法ではありません。
偽装ファクタリングに注意する
金融庁は、ファクタリングを装った高金利の貸付けや、経済的に貸付けと同様の機能を持つ取引に注意を促しています。特に、売主が債権を買い戻す、売主自身の資金で支払わなければならない、といった契約は貸金業に該当するおそれがあると説明しています。金融庁の注意喚起
赤字で急いでいる時ほど、条件を確認せず契約しがちです。契約書に償還請求権(売掛先が支払わないときに利用者へ支払いを求める権利)、買戻し、弁済、保証、違約金などの表現がある場合は、意味を確認してから進めてください。
赤字で断られた時の次の動き
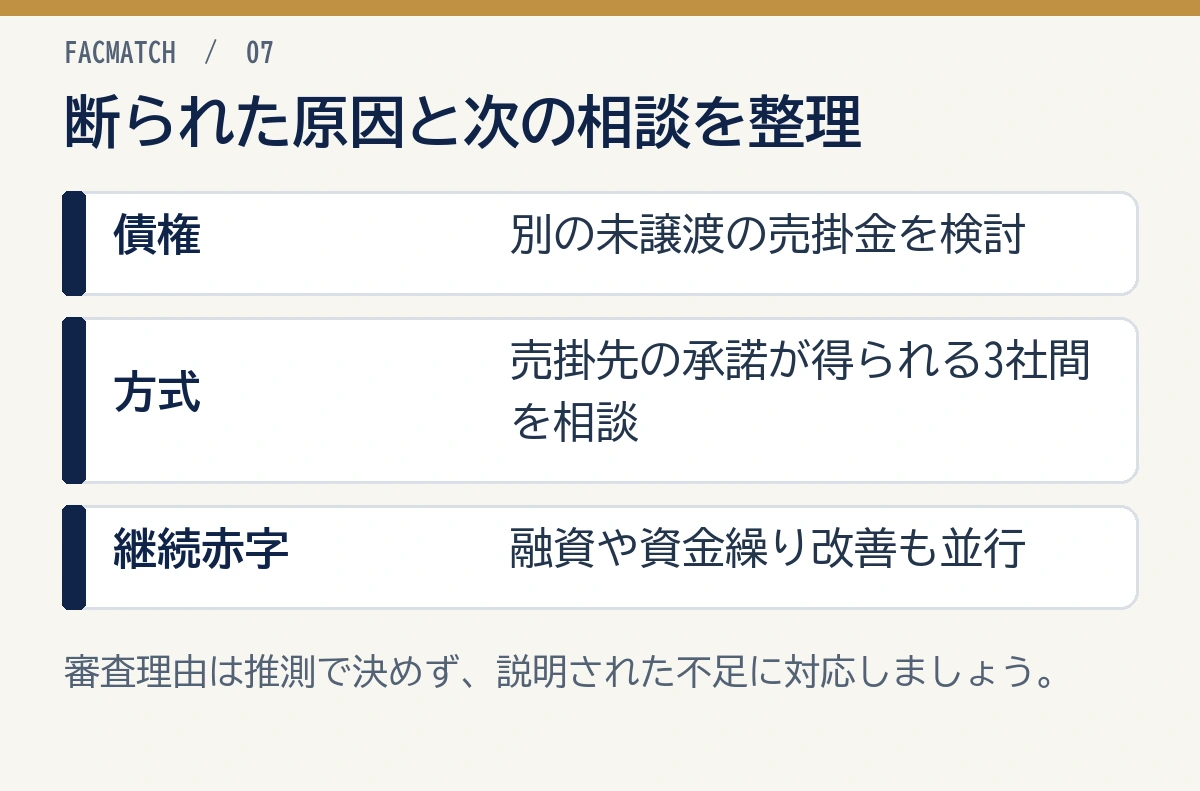
赤字でファクタリング審査に落ちた場合は、むやみに申込先を増やすより、落ちた理由を切り分けることが大切です。
別の売掛金で再相談する
売掛先の信用力や支払期日が原因なら、別の売掛金で相談すると結果が変わることがあります。より信用力の高い売掛先、過去入金がある売掛先、期日が近い請求書を優先してください。
3社間ファクタリングを検討する
2社間で難しい場合でも、売掛先の承諾を得る利用者・ファクタリング会社・売掛先で契約する3社間ファクタリングなら相談できる場合があります。売掛先が直接支払う流れになるため、回収リスクを説明しやすくなるためです。
ただし、売掛先に通知や承諾が必要になるため、取引関係への影響は確認してください。
融資や公的支援も並行して確認する
赤字決算でも、すべての融資が無理とは限りません。日本政策金融公庫、信用保証協会付き融資、制度融資、借入金の返済条件の見直し相談、専門家相談など、状況によって検討できる選択肢があります。
赤字決算の融資可能性は、赤字決算でも融資は可能かで整理しています。ファクタリングだけに寄せすぎず、資金繰り表を見ながら複数の手段を比較してください。
赤字で急ぐ時の確認順
入金予定のある売掛金を一覧にする
売掛先ごとに信用力と支払期日を確認する
請求書・通帳・発注書・納品書をそろえる
手数料後の手取りで支払いに足りるか見る
契約書の買戻し・弁済義務を確認する
赤字で今すぐ候補を絞りたい場合は、ファクタリング診断で条件に合う会社を確認してください。
赤字とファクタリング審査に関するFAQ
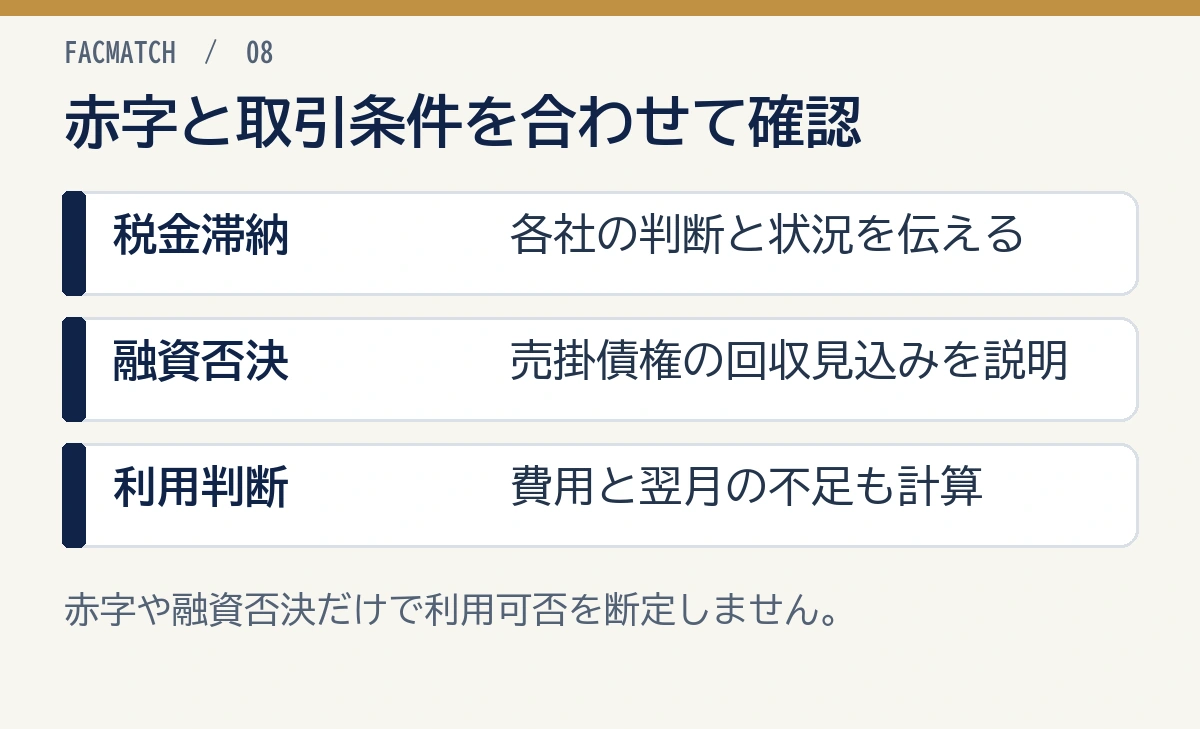
赤字決算でも相談はできますが、売掛金の状態と利用後の支払余力の確認が必要です。税金滞納や融資否決がある場合は、それぞれの状況も正確に伝えましょう。
Q: 赤字決算でもファクタリング審査に通りますか?
A: 通る可能性はあります。ファクタリングでは、自社の赤字だけでなく、売掛先の信用力、請求書の実在性、支払期日、取引履歴が見られます。ただし、赤字でも審査が確実に通るわけではありません。
Q: 赤字だと手数料は高くなりますか?
A: 高くなる可能性はあります。手数料は赤字だけで決まるのではなく、売掛先の信用力、売掛金の金額、支払期日、契約方式、必要書類の整い方などで変わります。
Q: 税金滞納があっても利用できますか?
A: 会社によって判断が異なります。税金滞納があっても売掛金の回収見込みが強ければ相談できる場合はありますが、差押えリスクや通帳状況によって慎重に見られます。
Q: 赤字で銀行融資に落ちた後でも相談できますか?
A: 相談できる場合があります。銀行融資は返済能力を重視しますが、ファクタリングは売掛金の回収可能性が中心です。審査落ちの原因が売上急減や資金繰り破綻に近い場合は、慎重に見られます。
Q: 赤字で使ってはいけないケースはありますか?
A: 手数料を払うと案件の利益がほとんど残らない、翌月の入金がさらに不足する、契約に買戻しや弁済義務が強く残る場合は慎重に判断してください。資金繰り表で翌月以降の不足額も確認する必要があります。
まとめ
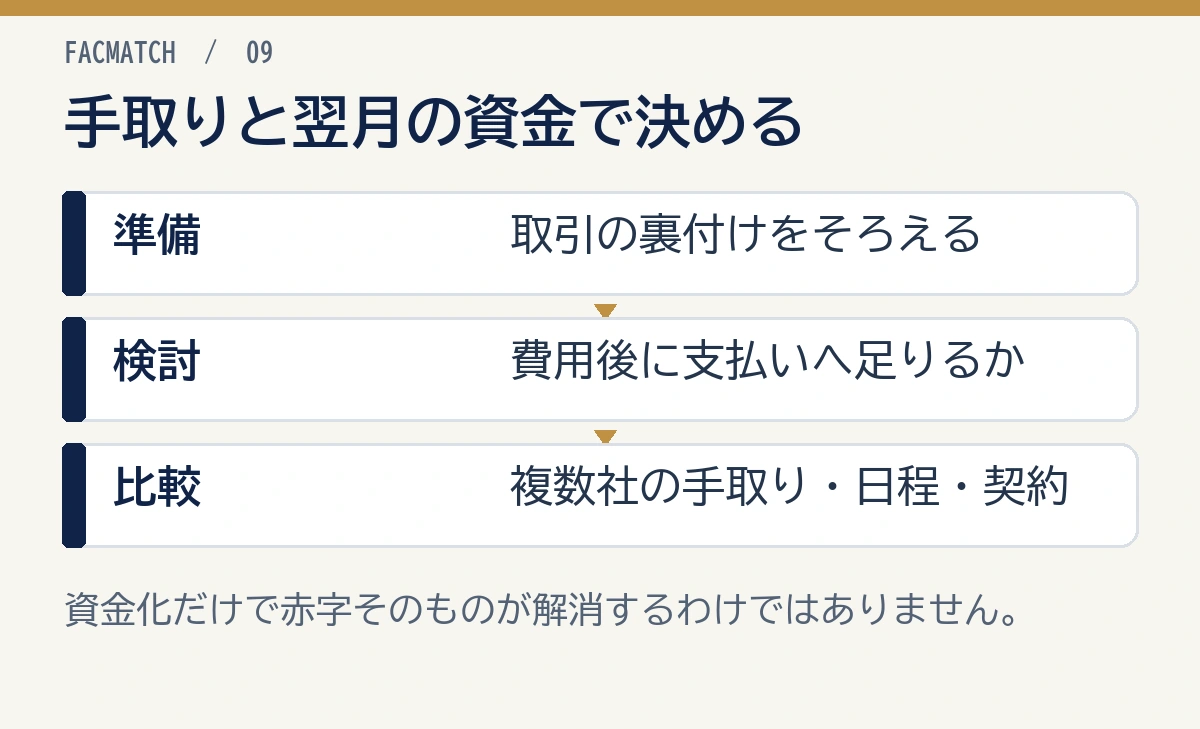
赤字でもファクタリング審査に通る可能性はあります。ファクタリングは融資ではなく売掛債権の売却であり、審査では売掛先の信用力、請求書の実在性、取引履歴、支払期日が重視されるためです。
赤字の会社が審査を進めるなら、信用力の高い売掛先、過去入金のある請求書、支払期日の近い売掛金を優先してください。請求書だけでなく、発注書、納品書、検収書、契約書、通帳の入金履歴をそろえると説明しやすくなります。
ただし、ファクタリングは赤字を根本解決する方法ではありません。手数料で手取りが減り、翌月の資金繰りが苦しくなることもあります。契約条件を確認し、短期の入金ずれを埋める手段として使うのか、資金繰り改善や融資相談も並行するのかを分けて判断しましょう。
資料と必要額を整理したら、対応範囲の合う複数のファクタリング会社で、手取り額・着金日・契約条件を比べましょう。ファクタリング会社の診断も活用し、自社の取引と支払い予定に合う会社を選んでください。