税金を滞納していると、ファクタリングにも申し込めないのか、差押えの通知があったらどうすればよいのかが気になるところです。滞納中の利用に対応する会社はありますが、売掛金と差押えの状況によって、先に相談すべき相手が変わります。
このページでは、公式FAQと国税庁の資料をもとに、申し込み前の確認、納税相談と猶予申請の違い、必要書類を解説します。納税資金を用意したい方や、分納相談をしながら事業を続けたい方に向けた内容です。手取り額だけでなく、納付後の運転資金まで計算し、相談と見積もりの準備を進めましょう。
税金滞納中でも利用に対応するファクタリング会社はある
税金を滞納していても、ファクタリングを利用できる場合はあります。 ただし、売掛金の内容と差押えの状況を含め、申し込む会社の審査で決まります。
ファクタリングは、売掛金(商品やサービスを提供し、後日受け取る代金)を売却して、支払期日より早く資金を受け取る方法です。買い取った代金を回収できるかが、審査の中心です。
実際に、ビートレーディングの公式FAQは、赤字・税金滞納があっても利用可能と案内しています。日本中小企業金融サポート機構も、税金滞納中の利用に対応すると説明しています。いずれも、その会社の案内であり、すべての請求書が買い取られる保証ではありません。
出典:ビートレーディングの公式FAQ、日本中小企業金融サポート機構のサービス案内(2026年10月23日確認)。
売掛先の信用力に加え、回収するまでの状況も関わる
売掛先とは、代金を支払う取引先です。日本中小企業金融サポート機構は、売掛先の信用力、売掛金の内容、入金予定日、取引実績を審査で確認すると案内しています。
たとえば、請求書の金額と過去の入金履歴がつながり、支払期日も確定していれば、取引を説明する資料になります。一方、差押えや取引上の争いがある請求書は、代金を受け取る権利や支払先の確認が必要です。
売掛先の審査は、売掛先の信用力が重要な理由でも解説しています。申し込む際は、滞納の有無だけでなく、売掛金と回収口座の現在の状態も伝えましょう。
売掛金に差押えがあるなら、譲渡を進める前に相談する
差押えの対象になった売掛金を、自己判断で売却してはいけません。 通知の対象、効力が生じた時点、すでに行った債権譲渡との関係を、徴収担当と弁護士へ相談しましょう。
国税庁の通達は、差押えを受けた債権について、取り立てや譲渡などの処分を禁止する旨を記載するとしています。国税の売掛金の差押えは、支払義務を負う取引先へ債権差押通知書が届いた時に効力が生じます。自社に書面が届いたかどうかだけで判断するのは避けましょう。
出典:国税庁「第62条関係」27・29・32(2026年10月23日確認)。
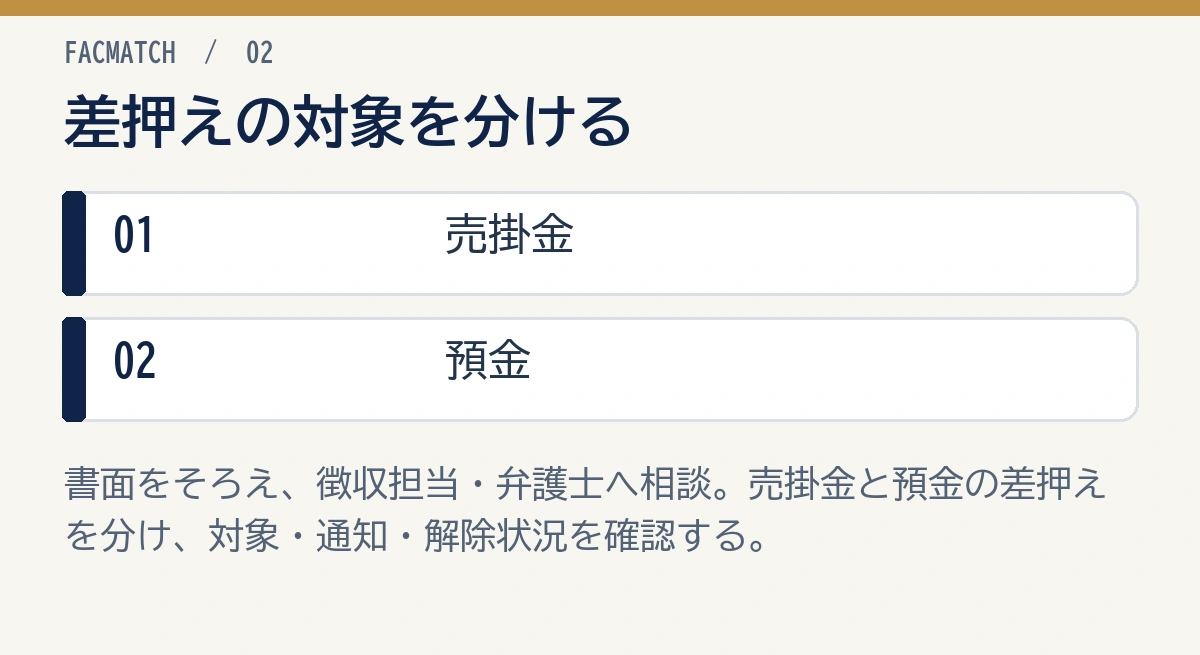
売掛金と預金の差押えを分ける
差押えの対象が売掛金なのか、預金なのかで、確認する内容が変わります。
| 届いた書面に示された対象 | 申し込み前に整理する内容 |
|---|---|
| 売掛金 | 売掛先、対象の取引、金額、通知・送達の状況、解除の有無 |
| 預金 | 金融機関、対象の預金、金額、入金と送金への影響 |
| 対象を読み取れない | 書面の発行元と徴収担当へ、対象財産と現在の処分状況を確認 |
預金への差押えがある場合も、別口座に振り込めば解決すると考えず、対象と範囲を確認する必要があります。会社へは差押えの書面を示し、買取代金の受け取りと、回収金の送金が契約どおりできるかを相談しましょう。
売却済みでも、差押えとの前後関係を確かめる
債権譲渡と差押えが重なった場合は、契約日だけで優先関係が決まるとは限りません。譲渡の事実を第三者へ主張するための手続きである「対抗要件」も関わります。
国税庁は、確定日付(その日に文書が存在していたことを公的に証明する日付)のある譲渡通知・承諾と、差押通知の到達日時などで優劣を判定すると説明しています。売却済みの請求書について通知が来たら、契約書、登記や通知の資料、差押えの書面をそろえ、ファクタリング会社と弁護士へ連絡しましょう。
詳しくはファクタリングと差押えの注意点を参照してください。差押えの回避を目的に、急いで売却や口座変更を進めるのは避けましょう。
納税相談・猶予申請・承認後は別の状態として伝える
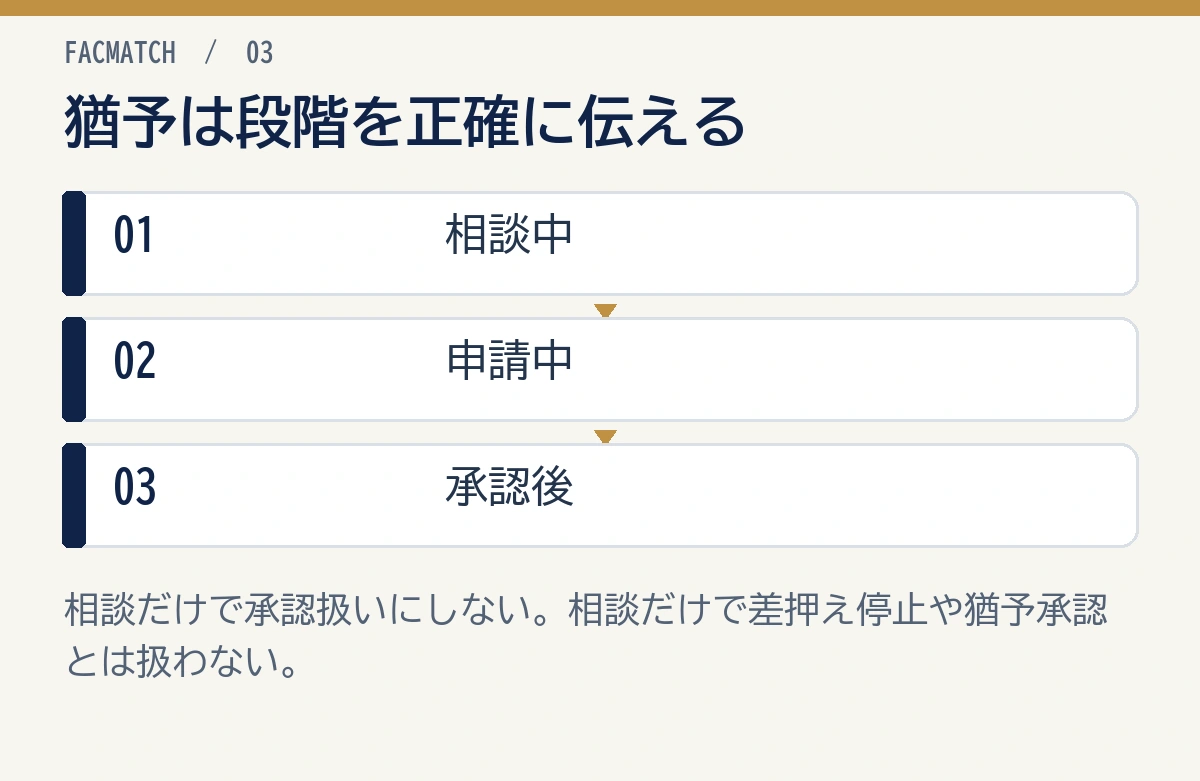
税務署へ相談していることと、猶予が認められていることは、分けて説明しましょう。分納を相談しただけで、差押えの停止や解除が確定するわけではありません。
国税を一度に納めるのが難しい場合、要件を満たして申請すると、納税の猶予や換価の猶予が認められる場合があります。換価とは、差し押さえた財産などを売却してお金に換えることです。
| 現在の段階 | 納税窓口と会社に伝える内容 |
|---|---|
| まだ相談していない | 滞納額、納期限、督促などの書面、現在用意できる金額 |
| 相談中・申請準備中 | 担当窓口、相談日、求められている資料、次の連絡予定 |
| 申請中 | 提出日、申請内容、審査状況、当面の納付に関する案内 |
| 猶予が認められ、分割納付中 | 許可された期間、各回の金額と期限、実際の納付状況 |
国税の「申請による換価の猶予」は、原則として納期限から6か月以内の申請など、複数の要件があります。期限を過ぎた場合も放置せず、所轄税務署の徴収担当へ相談しましょう。地方税は自治体の納税窓口へ連絡します。国税の期限を地方税へそのまま当てはめないようにしましょう。
出典:国税庁「国税を期限内に納付できないとき」、納税に関する総合案内(2026年10月23日確認)。
請求書と入出金履歴に、滞納・納付の資料を添える
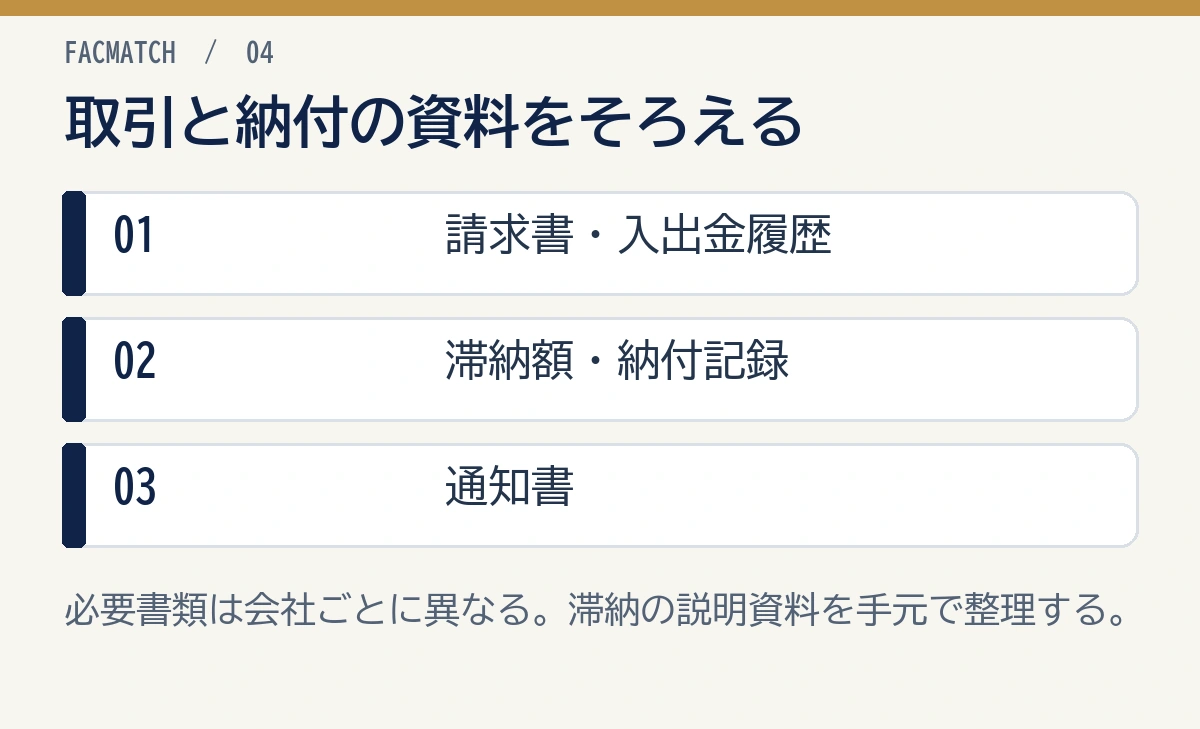
申し込み前には、売掛金を説明する書類と、滞納・納付の状況が分かる資料を手元にそろえましょう。提出する書類と対象期間は、申し込む会社の指定に従います。
| 手元にそろえる資料 | 説明する内容 |
|---|---|
| 請求書、契約書、発注書・納品書 | 売掛金が発生した取引、金額、支払期日 |
| 口座の入出金履歴 | 同じ売掛先からの過去の入金、現在の資金の動き |
| 本人確認書類など申込先の指定資料 | 申込者・事業者の確認 |
| 納付書、督促状など | 税目、滞納額、期限、書面の発行元 |
| 猶予に関する通知、納付の記録 | 申請・承認の段階、納付予定と履行状況 |
| 差押えに関する書面がある場合はその書面 | 対象財産、通知内容、現在の処分状況 |
すべてが各社共通の必須書類という意味ではありません。たとえば、日本中小企業金融サポート機構は、通常の申込書類として直近3か月の口座入出金履歴と、請求書・契約書などの売掛金に関する書類を案内しています。
滞納額は、税目ごとに本税、延滞税等、期限を整理しましょう。社会保険料にも未納がある場合は、税金とは別の支払いとして記録し、担当窓口の書面をそろえておきます。
審査に落ちた後の見直しは、ファクタリング審査に落ちた理由と再申込で確認できます。書類や申告内容を変えて事実を隠すのではなく、不足した説明を補いましょう。
納税額だけでなく、資金化後の運転資金も計算する
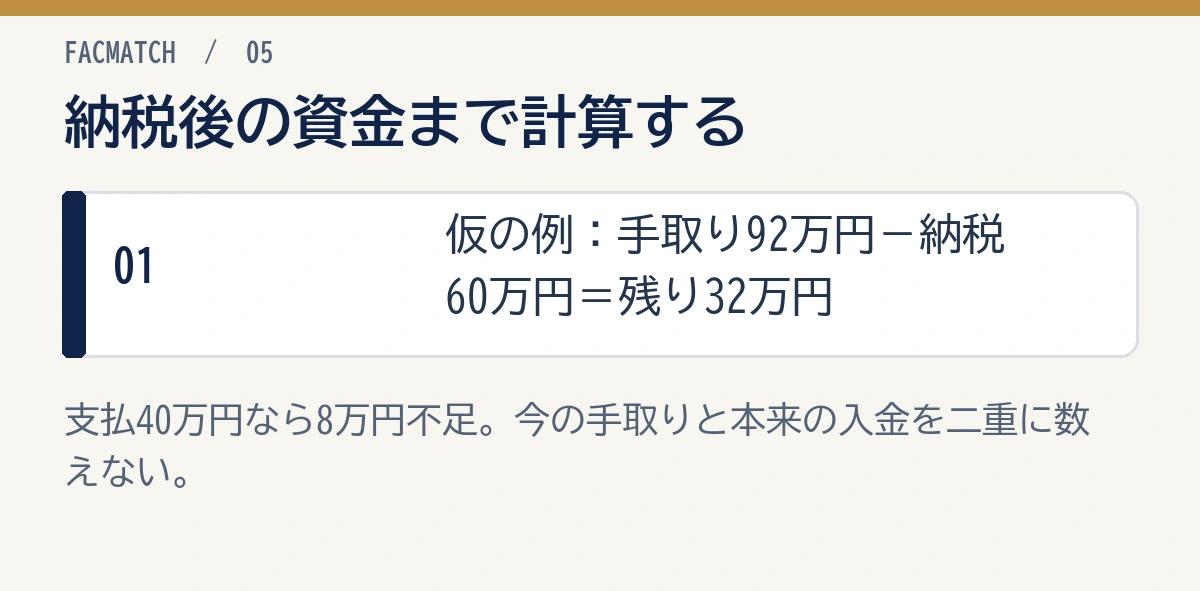
ファクタリングを使う前に、諸費用を引いた手取りと、本来の入金日までの支払いを資金繰り表へ入れましょう。前倒しで受け取るお金と、本来の入金日に受け取るお金を、両方とも使える資金として数えないことが大切です。
以下は仕組みを説明する架空の計算例です。特定の会社の手数料や、納付すべき税額を示したものではありません。
| 項目 | 仮の金額 |
|---|---|
| 売却する売掛金 | 100万円 |
| 手数料など引かれる費用の合計 | 8万円 |
| 今回受け取る金額 | 92万円 |
| 今回納付する税金 | 60万円 |
| 納付後に残る金額 | 32万円 |
この例で、次の別の売掛金が入るまでに給与・仕入れなど40万円の支払いがあれば、8万円不足します。納税できる金額が入っても、その後の事業資金が足りるかまで確かめましょう。
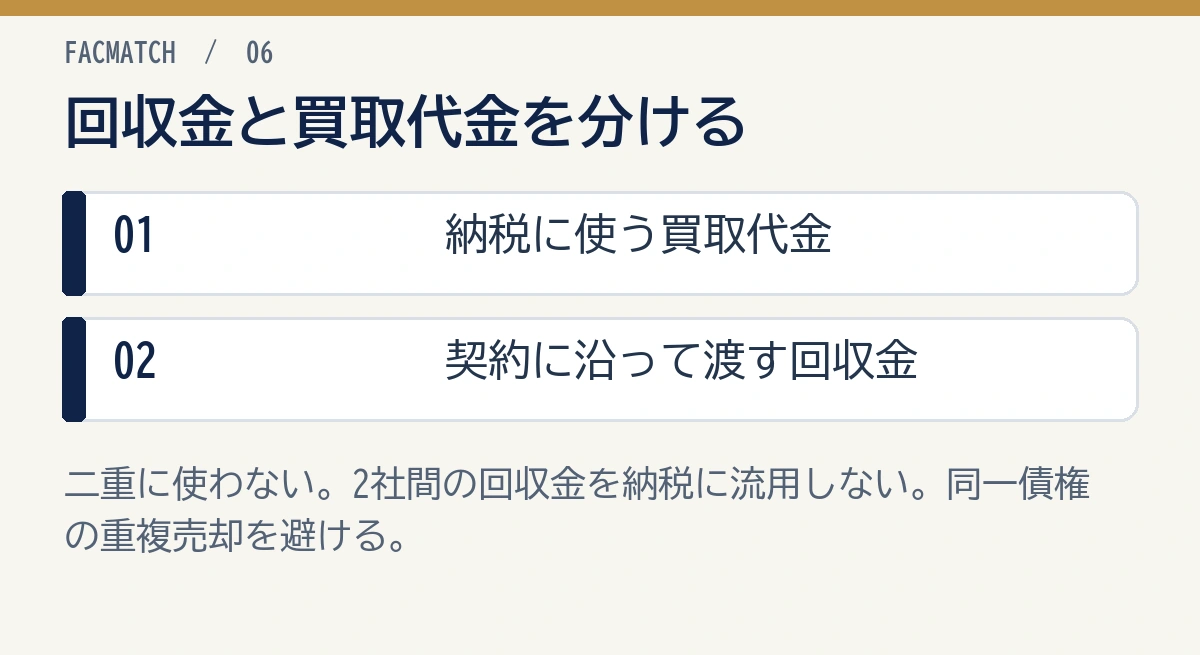
今回売った100万円は、後日あらためて自由に使える収入にはなりません。2社間契約で自社が回収を担当する場合は、売掛先から受け取った代金を契約に従ってファクタリング会社へ送金します。
売掛金の入金予定と必要経費を並べても不足が続くなら、顧問税理士などと納付計画・収支の見直しを進めましょう。金融庁も、高い手数料の負担で資金繰りが悪化するおそれに注意を促しています。
契約前に回収金の送金と不払い時の負担を確認する
契約前には、受け取る金額だけでなく、回収金の送金期限と、売掛先が払わなかった場合の負担を確かめましょう。納税を急いでいても、条件を読まずに同意画面へ進むのは避けたいところです。
金融庁は、ファクタリングという契約名でも、経済的な実態によっては貸金業に該当するおそれがあると注意喚起しています。売掛先の不払いリスクを誰が負うか、自己資金での支払いや買戻しを求める条件など、契約全体の確認が必要です。
出典:金融庁「ファクタリングの利用に関する注意喚起」(2026年10月23日確認)。
見積もり時に聞いておく質問
- 税金の滞納と現在の相談・申請状況を伝えたうえで、この売掛金は買取対象になりますか。
- 手数料・登記費用など、すべての費用を引いた最終振込額はいくらですか。
- 入金予定日と、その日までに必要な書類・手続きを教えてください。
- 自社で売掛金を回収する場合、送金期限と送金方法はどうなりますか。
- 売掛先の不払い、差押え、申告内容の誤りがある場合、それぞれ誰がどの責任を負いますか。
回収した売掛金を納税に充ててしまうと、契約どおりの送金ができなくなります。納税に使う買取代金と、会社へ渡す回収金を区別して管理しましょう。
相見積もりと二重譲渡を混同しない
契約前に同じ請求書を複数社へ示し、見積もりを頼むことと、同じ売掛金を重ねて売却することは別です。複数社で条件を検討する場合は、請求書ごとに見積もり中・契約済みの状態を記録しましょう。
売却する会社を決めた後は、別の会社で同じ売掛金の契約を進めないようにします。書類を出しただけで契約に同意した扱いになるか不明なときは、操作を進める前に規約と画面の説明を確かめましょう。
まとめ:納税相談と見積もりを並行し、自社に合う条件を選ぶ
税金滞納中でも利用に対応するファクタリング会社はあります。申し込む前に、次の点を整理しましょう。
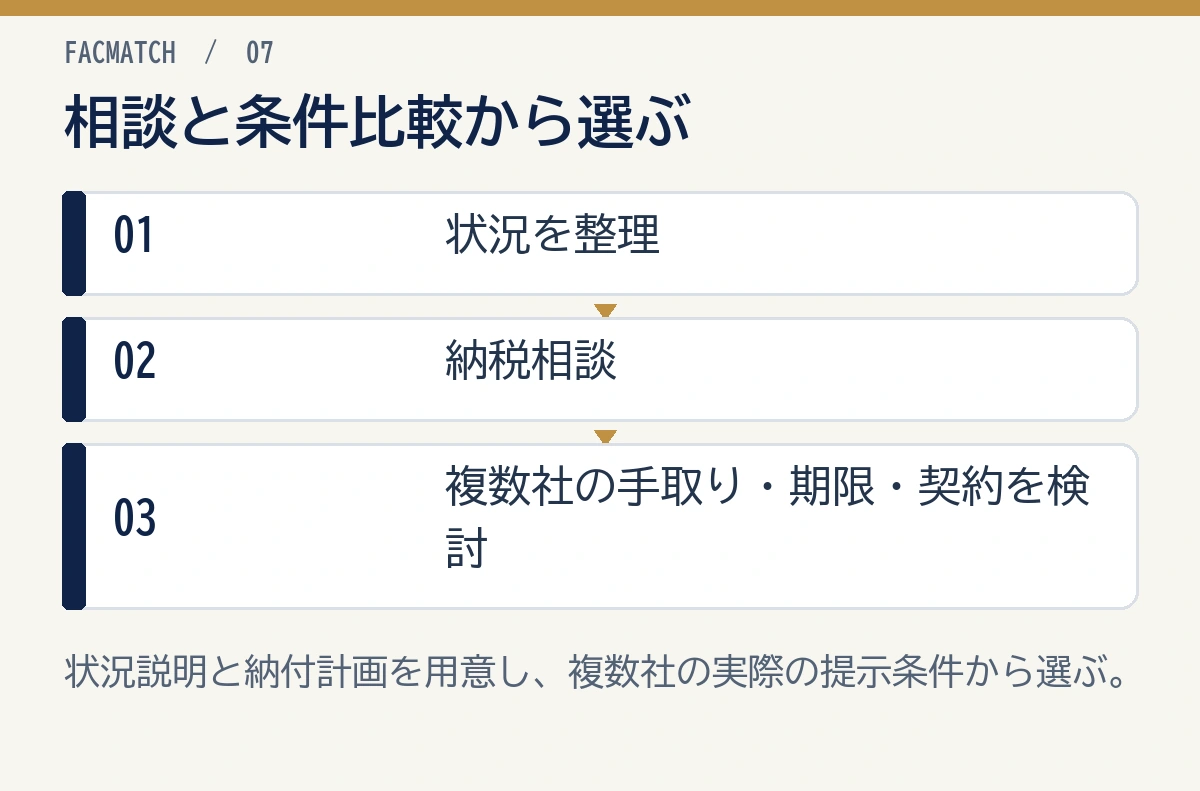
- 滞納額・期限・届いた書面をそろえ、納税窓口へ相談する
- 売掛金や預金に差押えがある場合は、対象と現在の処分状況を確認する
- 相談中・申請中・猶予承認後を正確に説明する
- 手取り額で納税した後も、必要な運転資金が残るか試算する
- 回収金の送金、不払い時の負担、重複売却を防ぐ管理方法を確認する
まずは納税窓口に今の状況を伝え、必要な資金と納付計画を整理しましょう。そのうえでファクタリング診断も使い、事業形態や希望額に合う複数の候補を検討してみてください。実際の手取り額・入金予定日・契約条件をそろえ、納税後の事業を続けられる会社を選びましょう。