本ページはプロモーションが含まれています。
事業資金を借りる前に、毎月いくら返すのか、返済期間を延ばすと利息がどれだけ増えるのかが気になるのではないでしょうか。500万円を年2%・7年・元利均等で返す例では、月額は約6万3,800円です。元利均等は、元金と利息を合わせた返済額を一定にする方式を指します。
この記事では、融資を申し込む前に返済額を知りたい方に向けて、300万・500万・1,000万円の早見表と、据置期間を設けた場合の違いを解説します。日本政策金融公庫などの公式シミュレーターも紹介します。金融機関へ相談する前に、月額・総利息・返済後の手元資金を確かめましょう。
据置期間とは、元金の返済を待ってもらう期間です。
- 借入額・金利・期間別の月額早見表
- 返済方式と据置期間が返済額に与える影響
- 返済可能額を資金繰りから判断する方法
- 公的機関・金融機関のシミュレーター
事業資金の返済額を借入額・金利・期間別に確認
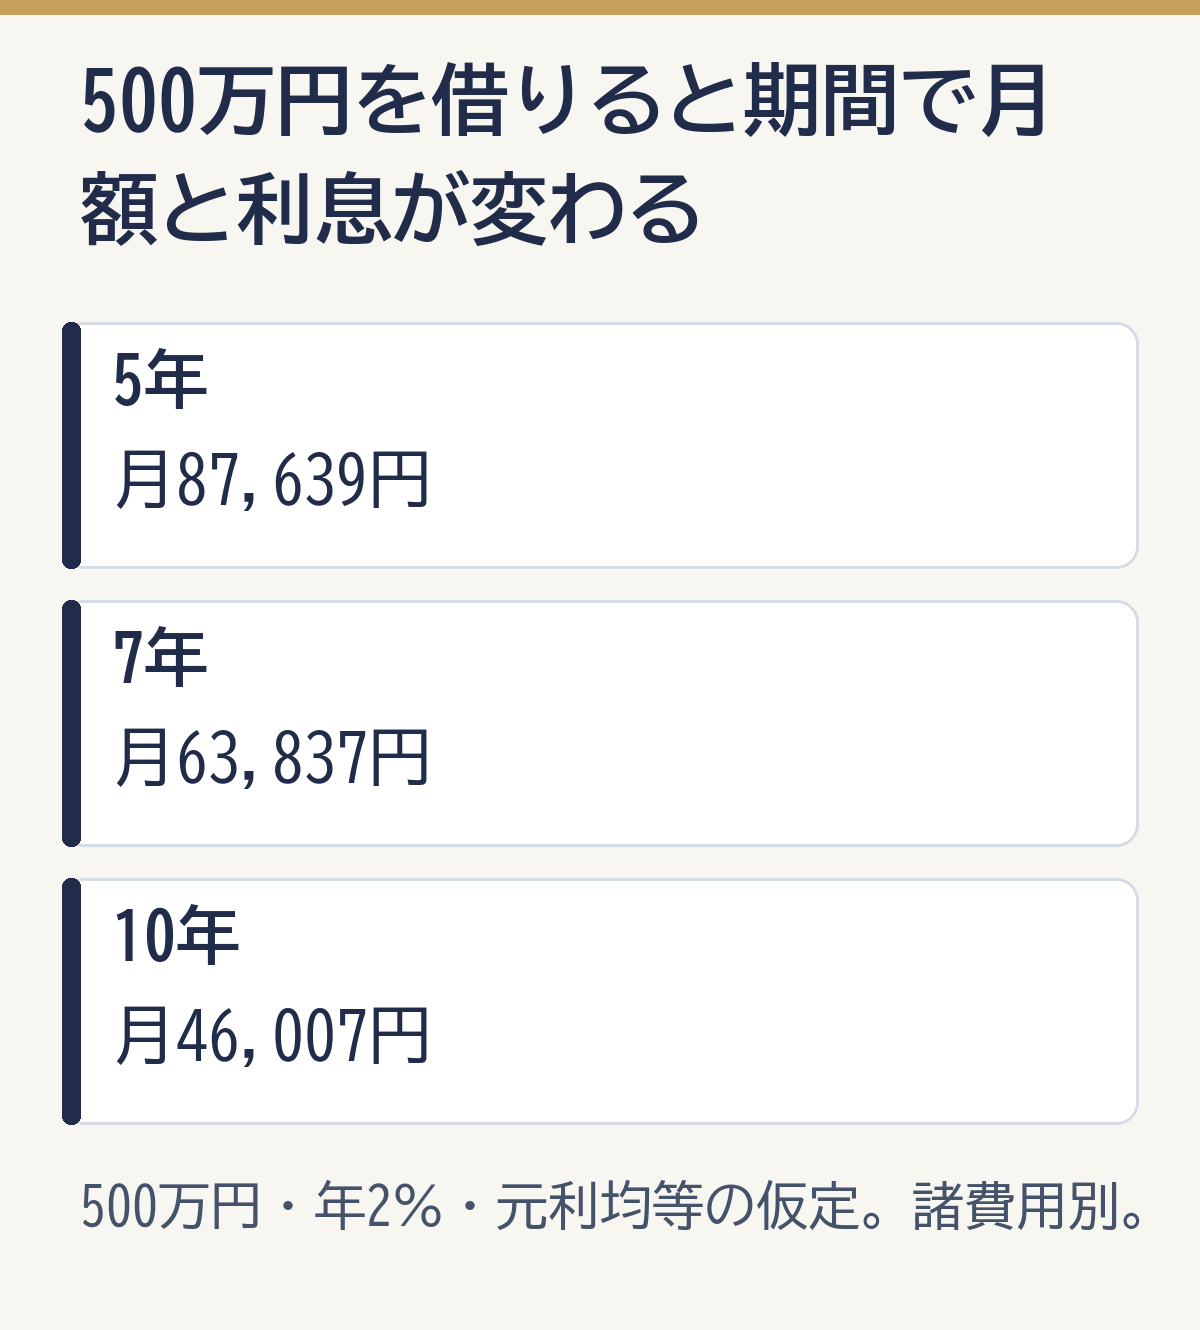
年2%・元利均等なら、500万円の月額は5年で約8万7,600円、7年で約6万3,800円、10年で約4万6,000円です。返済後に必要な手元資金が残る期間を選びましょう。
以下は、年2%、元利均等、毎月返済で試算した早見表です。ボーナス返済、据置期間、手数料、保証料は含めていません。
年2%は比較用の仮定で、現在の融資商品の提示金利ではありません。実際の返済額は、契約時の返済予定表で確かめましょう。
- 年2%・元利均等・毎月返済
- ボーナス返済と据置期間なし
- 手数料・保証料・日割り・端数処理は含めない
| 借入額 | 返済期間 | 毎月返済額 | 総返済額 | 総利息 |
|---|---|---|---|---|
| 300万円 | 5年 | 約52,583円 | 約3,154,997円 | 約154,997円 |
| 300万円 | 7年 | 約38,302円 | 約3,217,394円 | 約217,394円 |
| 300万円 | 10年 | 約27,604円 | 約3,312,484円 | 約312,484円 |
| 500万円 | 5年 | 約87,639円 | 約5,258,328円 | 約258,328円 |
| 500万円 | 7年 | 約63,837円 | 約5,362,323円 | 約362,323円 |
| 500万円 | 10年 | 約46,007円 | 約5,520,807円 | 約520,807円 |
| 1,000万円 | 5年 | 約175,278円 | 約10,516,656円 | 約516,656円 |
| 1,000万円 | 7年 | 約127,674円 | 約10,724,645円 | 約724,645円 |
| 1,000万円 | 10年 | 約92,013円 | 約11,041,614円 | 約1,041,614円 |
表は月利を年利÷12とし、円未満を丸める前の月額から総額を計算しています。実際の返済額は、返済日や日割り、端数処理で変わります。
返済期間を延ばす場合は、月額の低下と、借入が残る期間・総利息の増加を合わせて比べましょう。
 小谷良太
月額が下がると安心して見えますが、総利息と完済時期も同じ画面で確認しましょう。片方だけでは返済計画を判断しにくいです。
300万円を借りた場合
年2%で300万円を借りる試算では、5年返済の月額は約5万2,600円です。7年なら約3万8,300円、10年なら約2万7,600円まで下がります。
10年返済は月々の負担を抑えやすい選択です。ただし、5年返済と10年返済では総利息に約15万7,000円の差があります。小規模な借入でも、期間を長くすれば総支払額は増えます。
500万円を借りた場合
500万円を年2%で借りる試算では、5年返済の月額は約8万7,600円です。7年なら約6万3,800円、10年なら約4万6,000円になります。
5年と7年の月額差は約2万3,800円です。毎月の余力を残せる一方、7年の総利息は5年より約10万4,000円増えます。
1,000万円を借りた場合
1,000万円を年2%で借りる試算では、5年返済の月額は約17万5,300円です。7年なら約12万7,700円、10年なら約9万2,000円になります。
借入額が大きいほど、期間の違いが月次資金繰りに与える影響も大きくなります。既存借入がある場合は、新規借入だけでなく毎月の返済総額で確認しましょう。
返済期間の考え方は、運転資金の返済期間が7年なのはなぜ?でも整理しています。
返済シミュレーションに必要な4項目
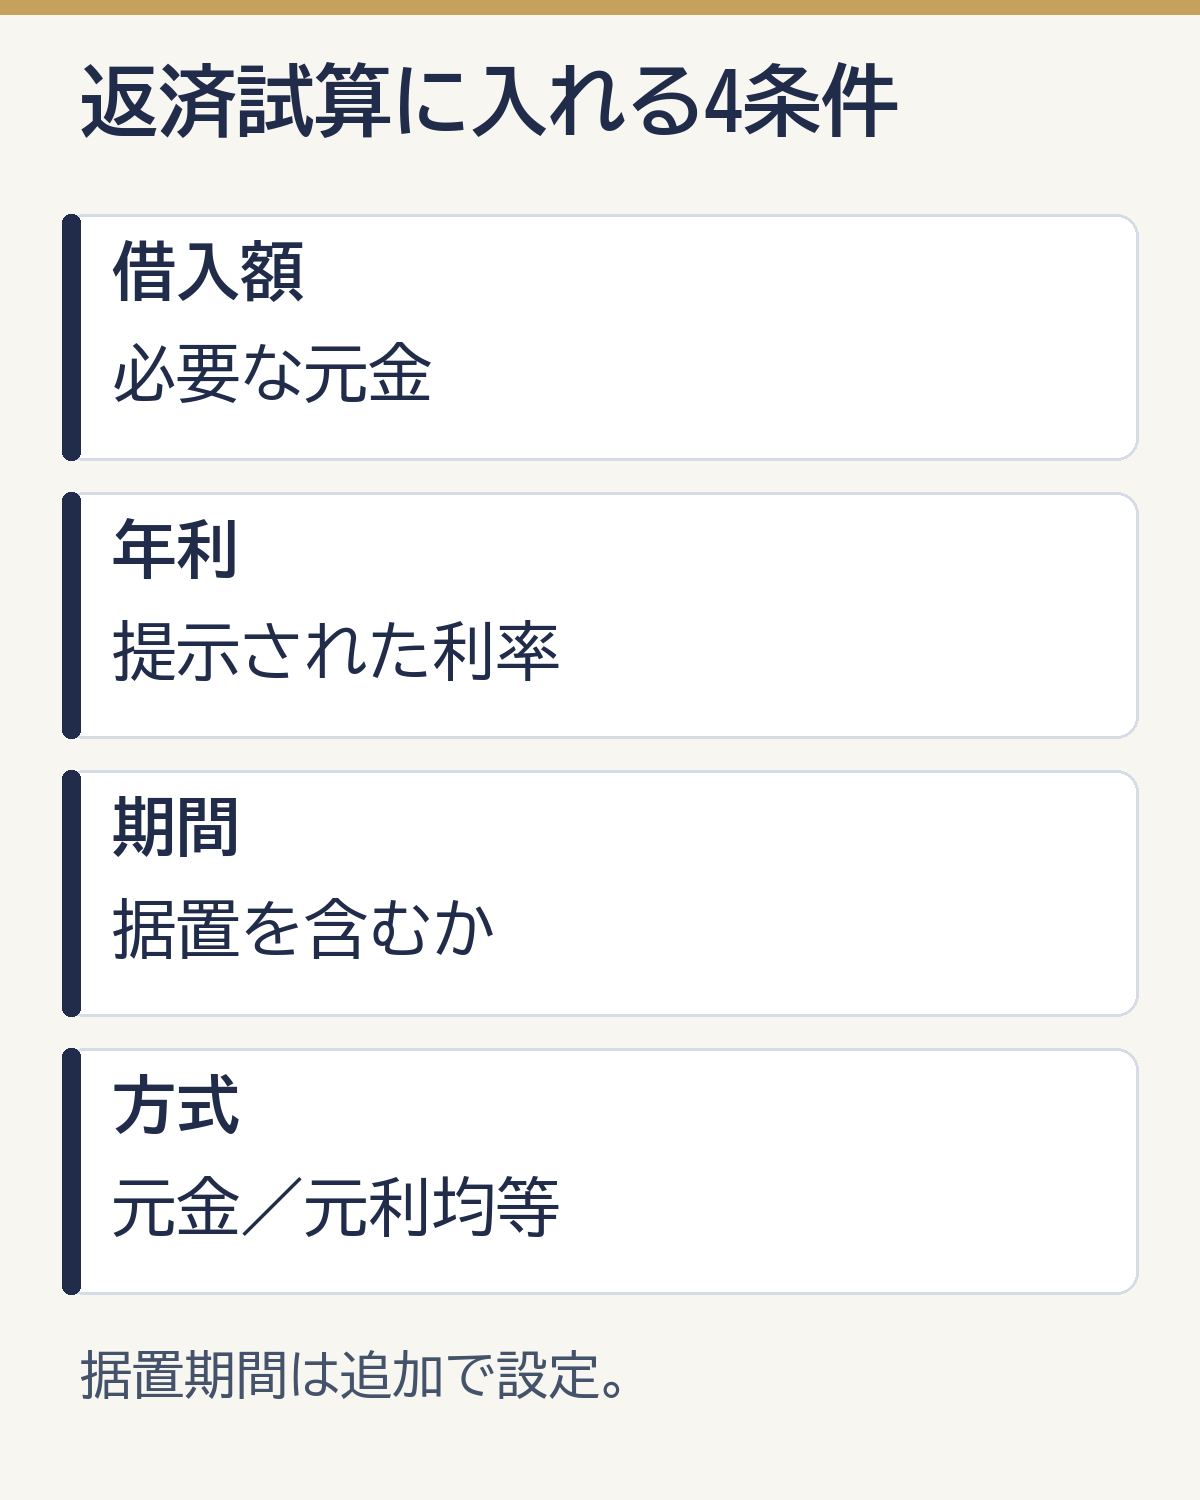
シミュレーションには、借入額、年利、返済期間、返済方式が必要です。据置期間を使う場合は、元金返済を始める時期も加えます。
| 入力項目 | 確認する内容 | 間違えやすい点 |
|---|---|---|
| 借入額 | 実際に必要な元金 | 手数料や保証料を借入額と混同する |
| 年利 | 適用される利率 | 広告上の下限金利だけで計算する |
| 返済期間 | 返済回数・最終期限 | 据置期間を含むか確認しない |
| 返済方式 | 元金均等・元利均等など | 月額が一定だと思い込む |
借入額
借入額は、使い道と必要時期から積み上げましょう。仕入れ、人件費、外注費、家賃、納税、設備代金など、必要時期と金額を分けましょう。
必要額を多く見積もると手元資金は増えますが、返済と利息も増えます。少なすぎれば、入金前に再び資金が足りなくなるかもしれません。
運転資金を積み上げる方法は、運転資金の計算方法で確認できます。
年利
年利は借入残高に対する1年間の利率です。実際の適用金利は、制度、審査、担保、保証、返済期間などで変わります。
提示された年利が2%なら、年3%・年4%に上がる場合も試しましょう。変動金利の商品では、返済途中に負担が増える可能性があります。
返済期間
返済期間は、借入から完済までの期間です。同じ借入額なら、期間が短いほど月額は高く、長いほど月額は低くなる傾向があります。
ただし、融資制度ごとに上限があります。希望年数を自由に選べるとは限りません。
返済方式と据置期間
元金均等は毎回同額の元金を返し、利息が徐々に減る方式です。元利均等は元金と利息を合わせた月額をおおむね一定にします。
- 元金均等は当初負担が大きい
- 元利均等は月額を把握しやすい
- 利用できる方式は商品ごとに確認する
据置期間は、一定期間の元金返済を猶予する仕組みです。利息まで免除されるとは限りません。
金利・返済期間で月額と総利息はどう変わるか
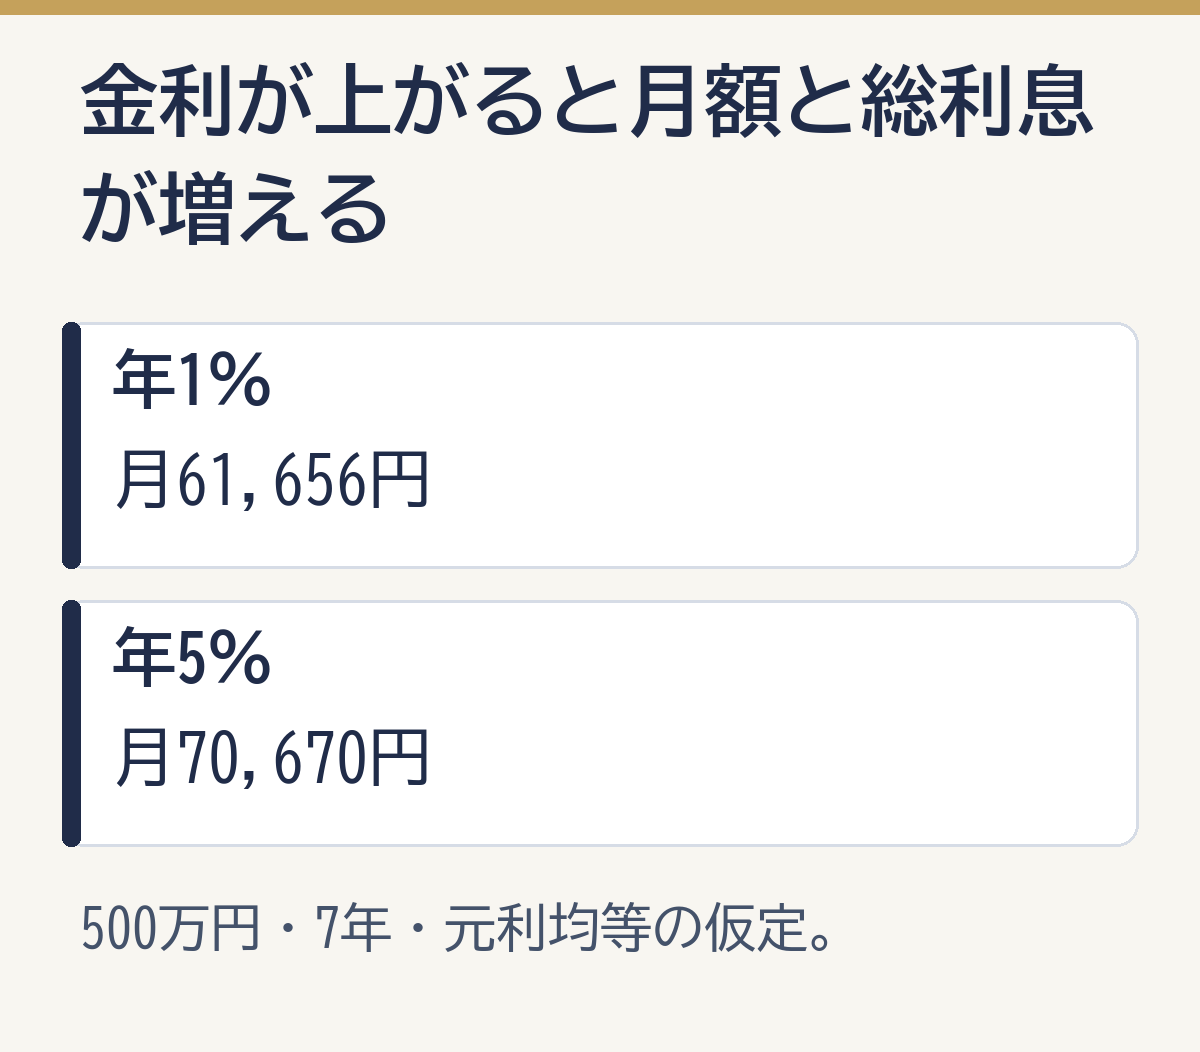
同じ借入額なら、金利が上がるほど月額と総利息が増えます。期間を延ばすと月額は下がりますが、総利息は増えます。
金利が上がると毎月返済額と総利息が増える
以下は、500万円を7年・元利均等で返す場合の金利別試算です。
| 年利 | 毎月返済額 | 総返済額 | 総利息 |
|---|---|---|---|
| 1% | 約61,656円 | 約5,179,124円 | 約179,124円 |
| 2% | 約63,837円 | 約5,362,323円 | 約362,323円 |
| 3% | 約66,067円 | 約5,549,586円 | 約549,586円 |
| 5% | 約70,670円 | 約5,936,242円 | 約936,242円 |
年1%と5%では、月額差は約9,000円ですが、総利息差は約75万7,000円です。月額差が小さく見えても、返済期間全体では負担が広がります。
返済期間を延ばすと月額は下がる
500万円・年2%の例では、5年返済から10年返済へ延ばすと、月額は約8万7,600円から約4万6,000円へ下がります。
一方、総利息は約25万8,000円から約52万1,000円へ増える試算です。長期返済は、毎月の支払い余力を残すための選択です。利息を減らす方法ではありません。
短期間返済が常に安全とは限らない
総利息を減らすために短期返済を選んでも、月額が重すぎれば資金繰りを圧迫します。返済のために仕入れや採用を止める状況になれば、事業計画との整合が取れません。
売上が下振れしても返済を続けられる期間を検討しましょう。
元金均等返済と元利均等返済の違い
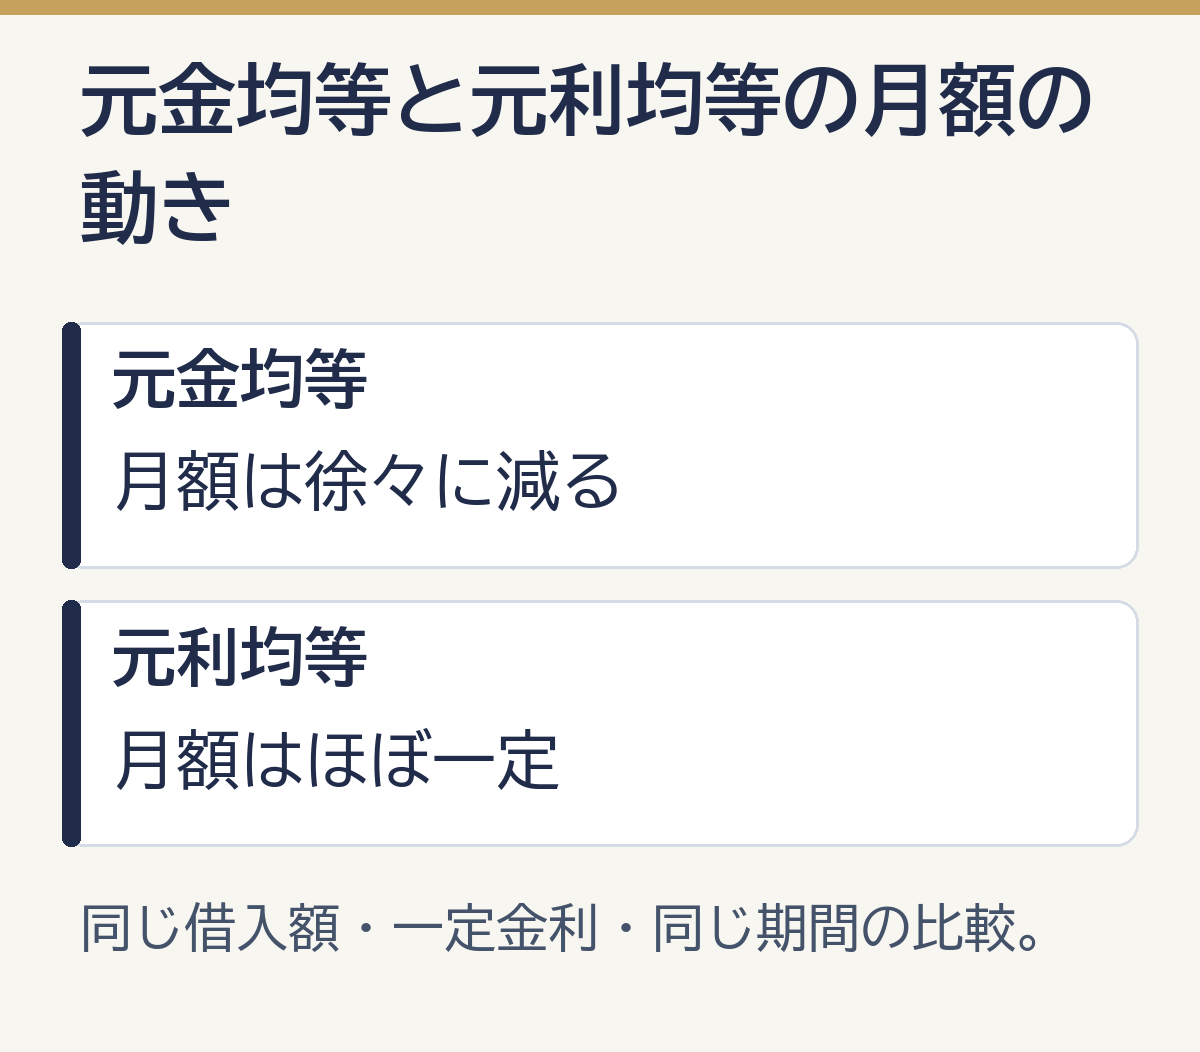
元金均等は返済の初めの負担が大きく、徐々に月額が下がります。元利均等は、金利が変わらなければ元金と利息を合わせた月額がおおむね一定です。
| 比較 | 元金均等 | 元利均等 |
|---|---|---|
| 元金 | 毎回ほぼ一定 | 当初は少なく徐々に増える |
| 月額 | 当初が高く徐々に下がる | おおむね一定 |
| 総利息 | 同条件なら少なくなりやすい | 元金均等より多くなりやすい |
| 資金計画 | 当初負担に注意 | 月額を把握しやすい |
元金均等は当初返済額が大きい
500万円・年2%・7年の単純試算では、元金均等の初回返済額は約6万7,900円、最終回は約5万9,600円です。総利息は約35万4,000円になります。
元金を早く減らすため、利息は抑えやすい方式です。ただし、借入直後の返済額が最も高くなります。
元利均等は月額を把握しやすい
同じ条件の元利均等では、月額は約6万3,800円です。毎月の支出予定へ入れやすい一方、元金均等より元金の減り方が遅くなります。
実際の事業融資で選べる方式は商品によって異なります。申込先の返済方式を確認してから比較しましょう。
据置期間を設定した場合の注意点
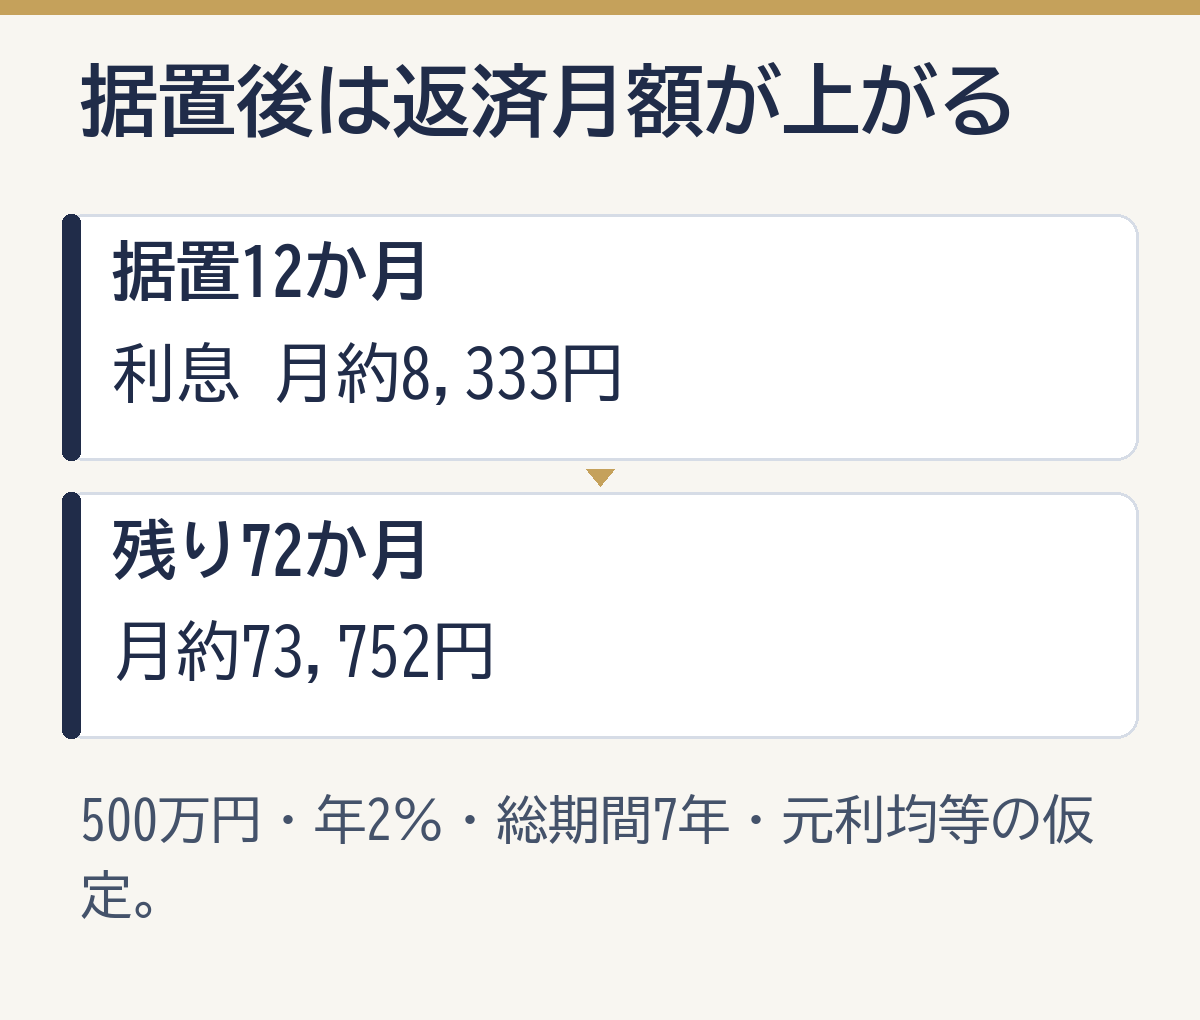
元金据置を設けると、利息のみを支払う期間の後に元金返済が始まります。返済期間に据置を含む契約では、残りの期間が短くなるため、据置終了後の月額が上がります。
据置期間中も利息を支払う場合がある
500万円・年2%なら、月利を年利÷12とした1か月分の利息は約8,333円です。据置中も利息を払う契約なら、返済が完全にゼロになるわけではありません。
据置終了後の月額が上がる
返済期間7年の中に12か月の元金据置を含め、残り72か月で500万円を元利均等返済する単純例では、据置終了後の月額は約7万3,800円です。
据置なし84か月の約6万3,800円より、約1万円高くなります。総利息も約36万2,000円から約41万円へ増える試算です。
小谷良太据置期間の後には、元金の返済が始まります。売上が立ち上がる月と、元金返済が始まる月を同じ資金繰り表に置いてみましょう。
売上の立ち上がりと返済開始を合わせる
据置期間は、設備の稼働、店舗開業、継続売上の発生など、返済原資が生まれる時期に合わせます。最長期間を希望する場合も、据置終了後の返済に対応できる根拠を示しましょう。
日本政策金融公庫の返済シミュレーション(事業資金用)では、元金据置期間を含めた試算ができます。
返済可能額を利益ではなく資金繰りから考える
返済可能額は、入金から事業支出や税金を引き、必要な手元資金を残せる額で考えましょう。決算上の利益が出ていても、売掛金の入金が遅ければ返済日に現金が足りない場合があります。反対に、減価償却費が大きい会社では、利益より現金収支に余力があることもあります。
既存借入を含めた返済総額を見る
新規借入の月額が6万円でも、既存借入が月30万円あれば、返済総額は36万円です。リース料、割賦、カード分割など、毎月固定的に出ていく支払いも合わせます。
税金と設備更新を忘れない
法人税、消費税、社会保険料、賞与、設備修繕は、毎月均等に発生するとは限りません。月次平均だけで判断すると、特定月の資金不足を見落とします。
返済後の最低現預金を決める
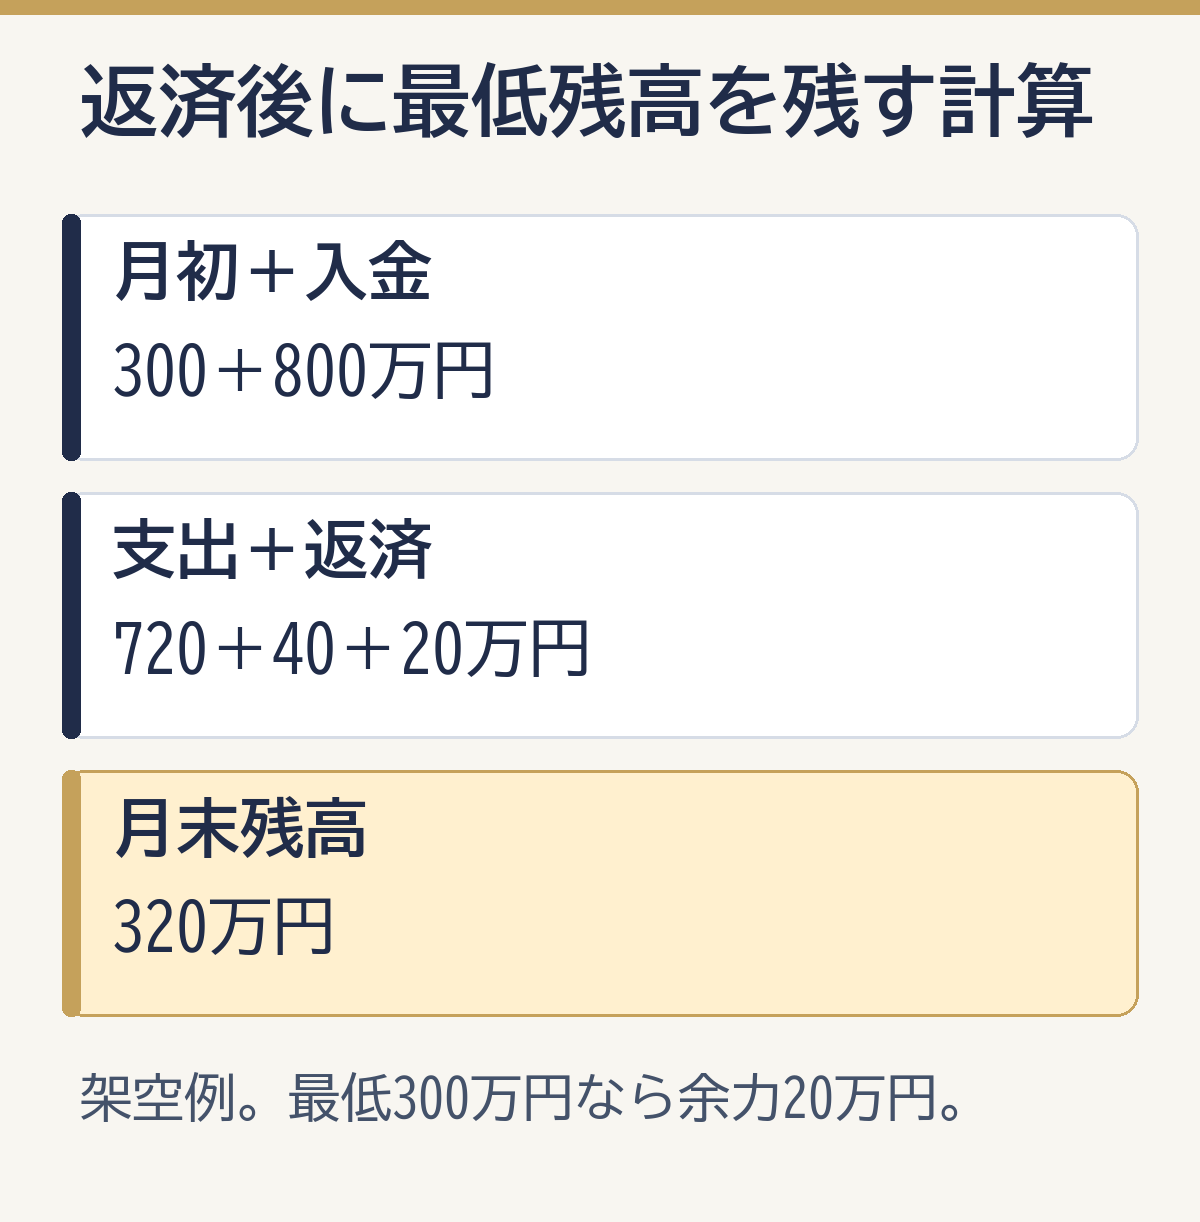
返済後に必要な現預金が残るかを確かめましょう。
最低限残す現預金は、次の入金日までに支払う仕入れ・人件費などを積み上げ、納税や修繕などの備えを加えて決めましょう。
| 確認項目 | 例 |
|---|---|
| 月初現預金 | 300万円 |
| 当月入金 | 800万円 |
| 事業支出 | 720万円 |
| 税金・臨時支出 | 40万円 |
| 借入返済 | 20万円 |
| 月末現預金 | 320万円 |
この表は架空の計算例です。300万円+800万円−720万円−40万円−20万円=320万円となります。この会社が最低300万円を残したいなら、余力は20万円です。入金が1件遅れるだけで基準を下回る場合、返済額か借入額、運転計画を見直します。
公的機関・金融機関の返済シミュレーター
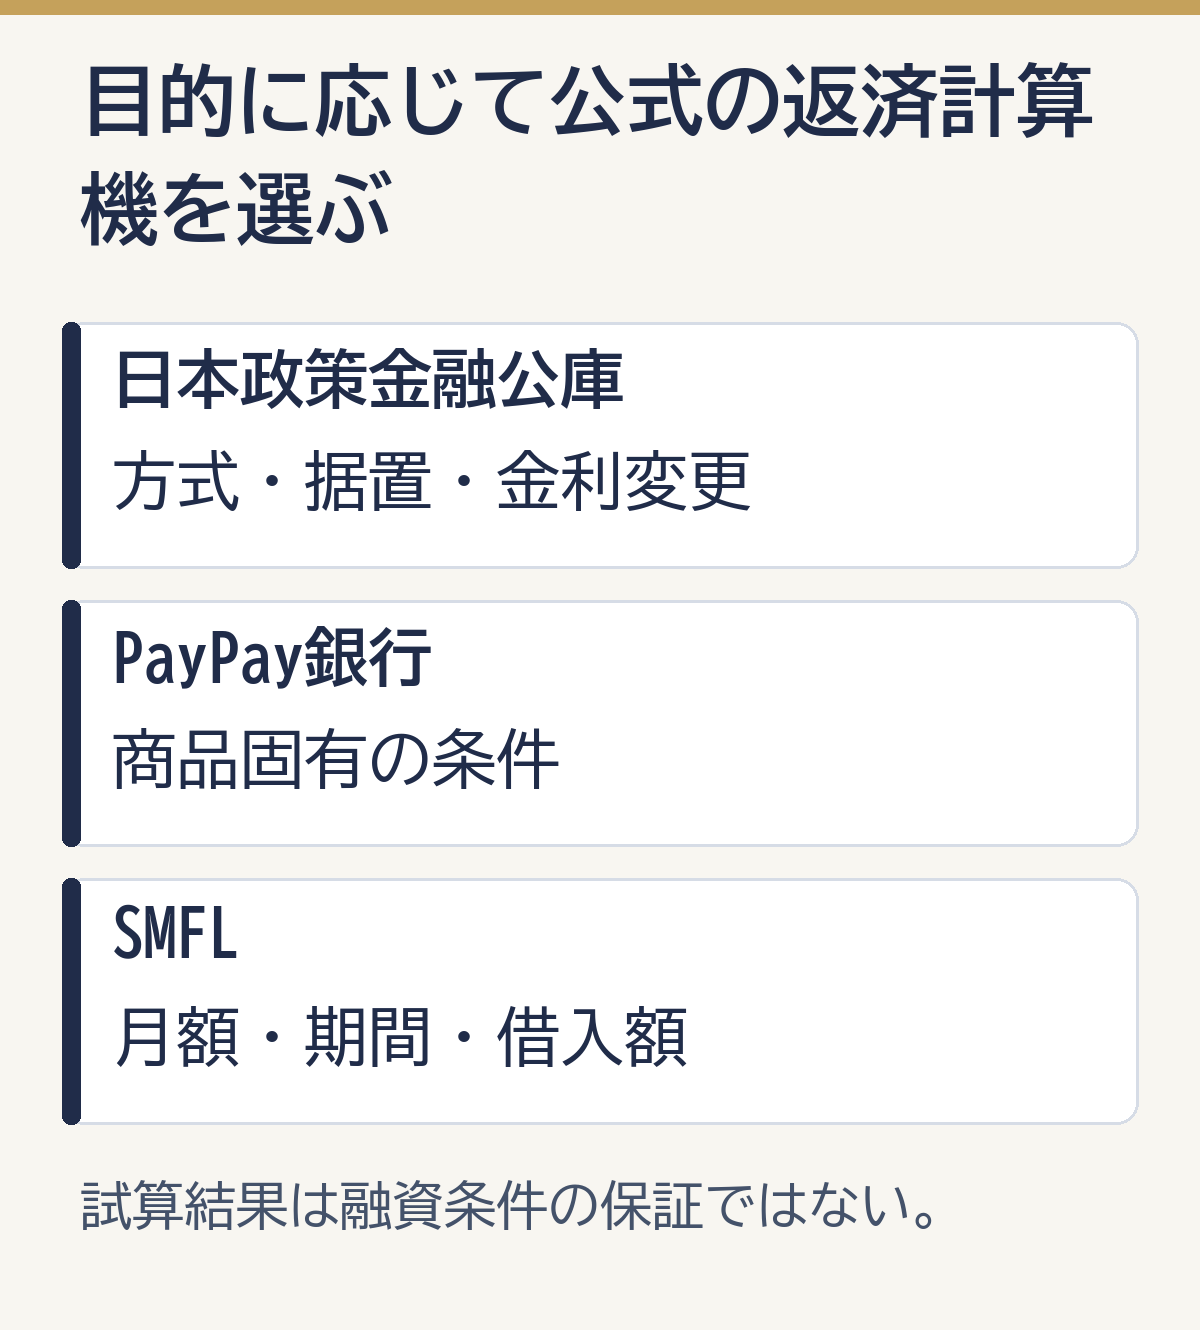
シミュレーターは提供元ごとに入力条件が違います。結果を比較するときは、返済方式と手数料の扱いをそろえましょう。
| 提供元 | 主な確認内容 | 注意点 |
|---|---|---|
| 日本政策金融公庫 | 元金均等・元利均等、据置、途中金利変更 | 結果は目安 |
| 沖縄振興開発金融公庫 | 事業資金の返済試算 | 実際の制度条件を別途確認 |
| PayPay銀行 | ビジネスローンの借入・返済試算 | 商品固有の計算条件 |
| 三井住友ファイナンス&リース | 月額・期間・借入可能額 | 元利均等、入力範囲あり |
日本政策金融公庫は、借入希望額、返済方式、返済回数、1〜30年の期間、0〜60か月の元金据置、金利を入力できます。試算額は実際の借入日や条件で異なると明記しています。
- 日本政策金融公庫「返済シミュレーション(事業資金用)」
- 沖縄振興開発金融公庫「返済シミュレーション」
- PayPay銀行「ビジネスローン借入・返済シミュレーション」
- 三井住友ファイナンス&リース「ご返済シミュレーション」
無理のない返済計画を作る手順
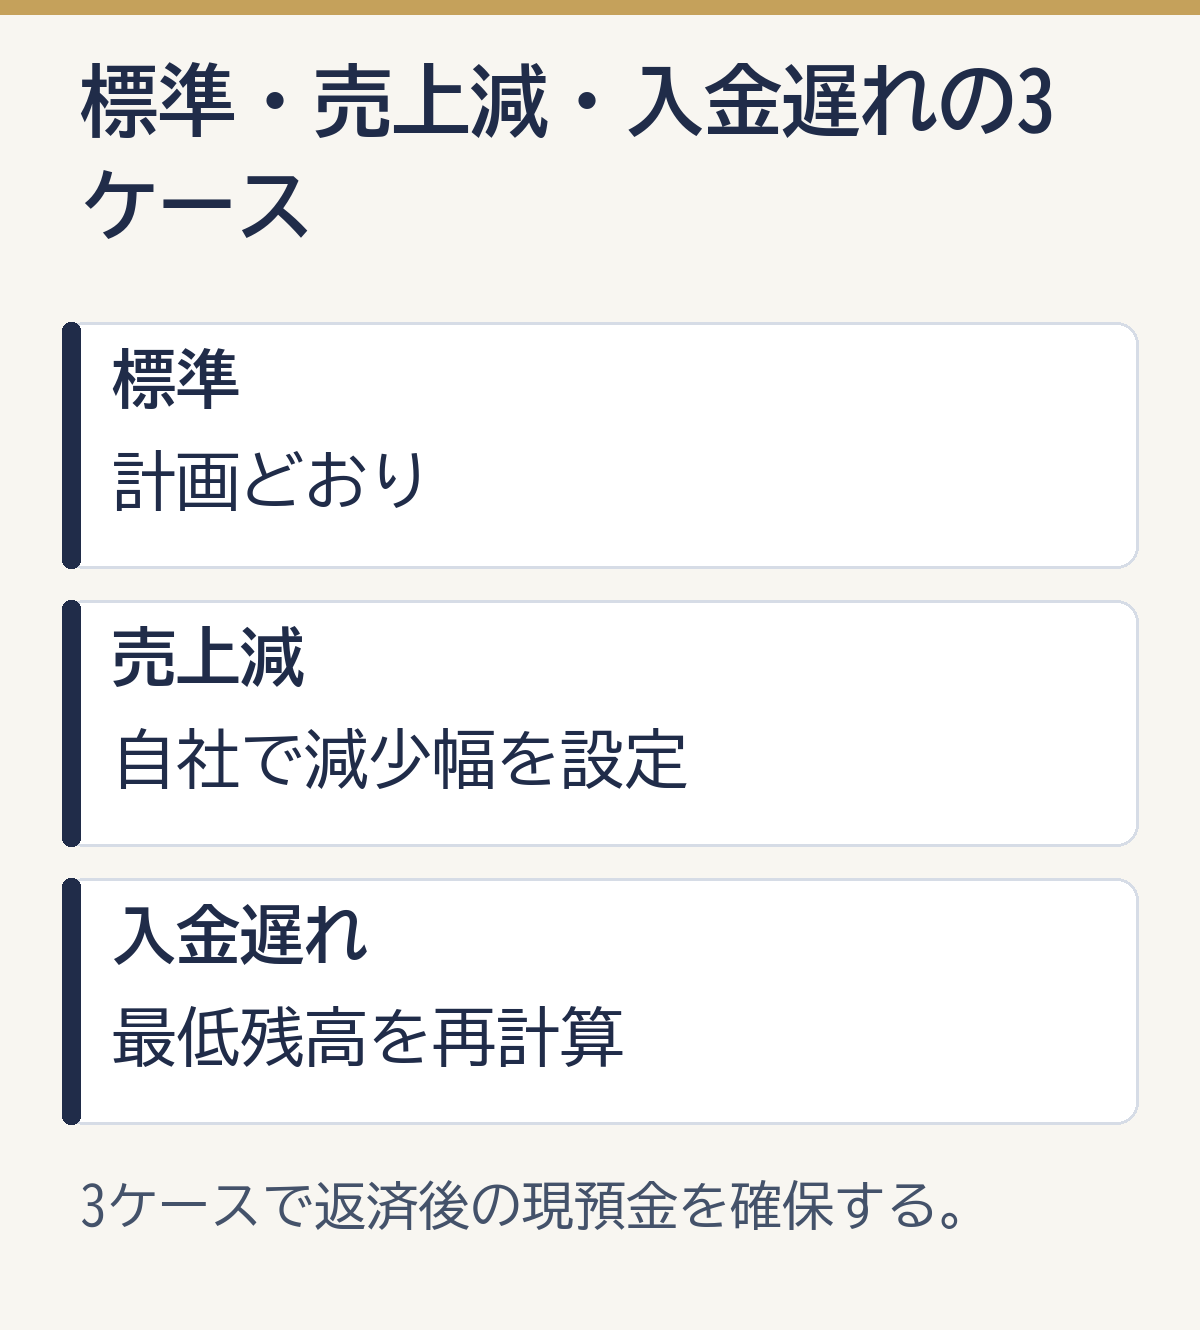
返済計画では、標準の収支に加え、売上減少と入金遅れのケースも計算しましょう。条件を変えた3ケースを作ります。
- 標準ケース
- 売上が下がるケース(仮に10〜20%減など、自社に合わせて設定)
- 主要入金が1か月遅れるケース
借入目的と必要額を確定する
資金使途、支払日、入金予定日を並べ、必要額を積み上げます。設備資金と運転資金は分けましょう。
標準・下振れ・回復遅れの3ケースを作る
売上が下がるケースでは、入金額と仕入れなどの支出を自社の計画に合わせて調整しましょう。入金が遅れるケースでは、予定していた入金を翌月へ移し、支払日の残高も計算します。
3ケースすべてで返済後残高を確認します。下振れ時にすぐ資金不足になるなら、借入条件、固定費、投資時期をまとめて見直しましょう。
小谷良太標準ケースだけでぎりぎりなら、実際の運用では余裕が足りません。売上減と入金遅れを入れても最低残高を守れるかを確認しましょう。
金融機関へ資金繰り表と一緒に相談する
返済期間の希望だけを伝えるより、月次資金繰り表と返済原資を示した方が話を整理できます。
公庫の運転資金融資を検討している方は、日本政策金融公庫の運転資金とは?も確認しましょう。
シミュレーション結果が重い場合の見直し
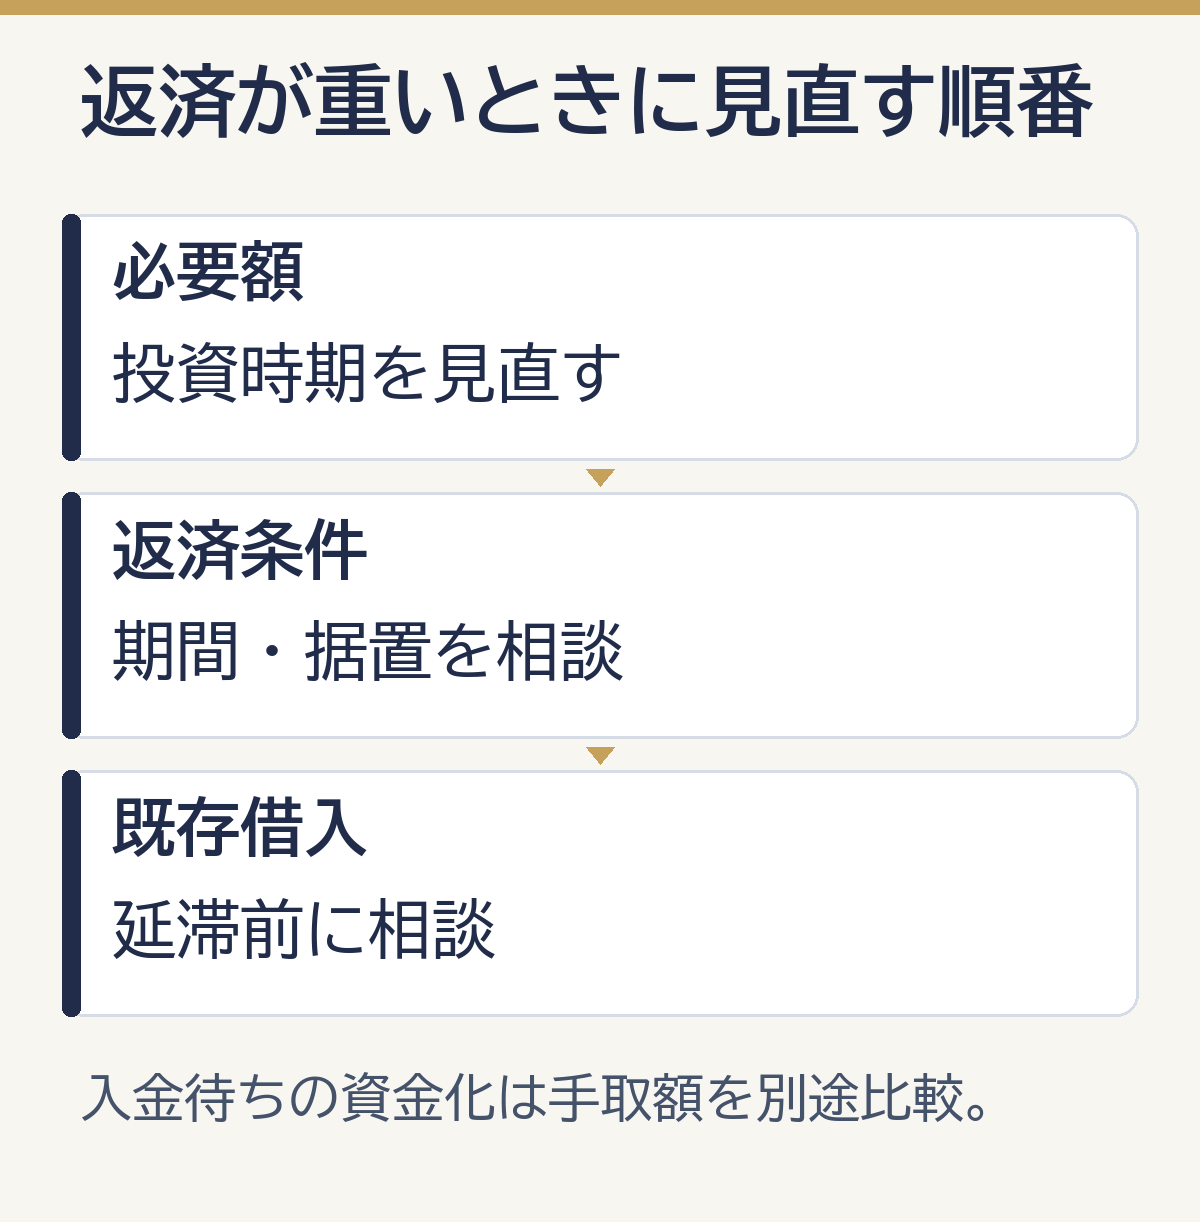
返済額が重いときは、より高金利の借入へ急いで切り替える前に、必要額と支出時期を見直します。
借入額・投資時期・自己資金を見直す
設備を一括導入せず段階導入できるか、不要不急の支出を後ろへ移せるかを確認します。補助金の入金を見込む場合は、後払い期間の支払いに充てる現金も準備しましょう。
返済期間と据置期間を相談する
制度の範囲内で返済期間や据置期間を相談できる場合があります。ただし、月額を下げるほど総利息が増えやすく、据置終了後の返済も重くなります。
既存借入は返済前に相談する
既存返済が難しい場合は、延滞する前に金融機関へ相談しましょう。条件変更の可否は金融機関が判断しますが、資金繰り表と改善計画を準備すれば状況を説明しやすくなります。
資金繰りが厳しい状態での融資相談は、資金繰りが厳しい時に融資は受けられる?で整理しています。
入金待ちが原因なら短期資金策を分けて考える
黒字で売掛金があっても、支払日が入金日より先なら、現金が足りなくなる場合があります。長期借入に加え、入金サイトの短縮、前受金、請求書カード払い、ファクタリングなども比較対象です。
ファクタリングは売掛金を売却する方法で、融資とは費用体系が違います。手数料後の手取りと継続利用の必要性を確認しましょう。
事業資金の返済シミュレーションに関するよくある質問
500万円を5年で返済すると月額はいくらですか?
年2%・元利均等・毎月返済の単純試算では約8万7,639円です。実際の金額は金利、返済日、端数処理、手数料等で変わります。
金利が1%違うと返済額はどの程度変わりますか?
500万円・7年・元利均等の試算では、年1%の月額は約6万1,656円、年2%は約6万3,837円です。月額差は約2,181円、総利息差は約18万3,000円になります。
元金均等と元利均等はどちらがよいですか?
元金均等は当初返済額が高い一方、元金が早く減り、総利息を抑えやすい方式です。元利均等は月額を把握しやすい特徴があります。利用できる方式と当初の資金余力で判断しましょう。
据置期間中は返済しなくてよいですか?
元金返済を据え置いても、利息の支払いが必要な場合があります。据置期間が返済期間に含まれると、据置終了後の月額が上がることもあります。
返済期間は長い方が安全ですか?
一律には言えません。期間を延ばすと月額は下がりますが、総利息と借入が残る期間は増えます。下振れケースでも返済後残高を保てる期間を選びます。
シミュレーション結果どおりに契約できますか?
できるとは限りません。シミュレーションは目安です。実際の金利、期間、据置、返済方式、融資額は制度と審査結果で決まります。
まとめ
事業資金の返済シミュレーションでは、月額だけでなく総利息と返済後残高を確認します。
500万円・年2%の例でも、5年返済と10年返済では月額が約4万1,600円、総利息が約26万2,000円変わります。
借入額、金利、期間、返済方式、据置期間を変えた複数ケースを作り、売上減少や入金遅延が起きても最低現預金を保てるかを確認しましょう。実際の条件は、公式シミュレーターの結果と資金繰り表を持って金融機関へ確認しましょう。
入金待ちの売掛金を早期に資金化する場合は、ファクタリングも選択肢になります。利用するなら、複数社の手数料後の受取額と入金予定日を並べ、資金繰りに合う会社を選びましょう。候補探しにはファクタリング会社の比較を活用しましょう。