埼玉県制度融資の「事業資金(一般貸付)」は、設備購入や仕入れなど、幅広い事業資金を借りるための制度です。中小企業者の限度額は設備6,000万円、運転5,000万円で、併用時は合計6,000万円まで。2026年10月1日以降の融資実行分は、期間に応じて年2.2%〜2.6%以内の固定金利です。
申し込む窓口は、事業所がある地区の商工会議所・商工会です。県の下半期の公式資料をもとに、対象者、使える用途、保証料、必要書類、融資実行までの流れを解説します。
設備の購入や運転資金の借入れを考えている方は、必要額と支払日を整理しておきましょう。原則として同一事業を1年以上営んでいることなどが必要で、融資実行までには審査があります。まず、自社と資金の使い道が対象に合うかを確かめましょう。
本記事は広告・PRを含みます。
埼玉県制度融資の事業資金(一般貸付)とは
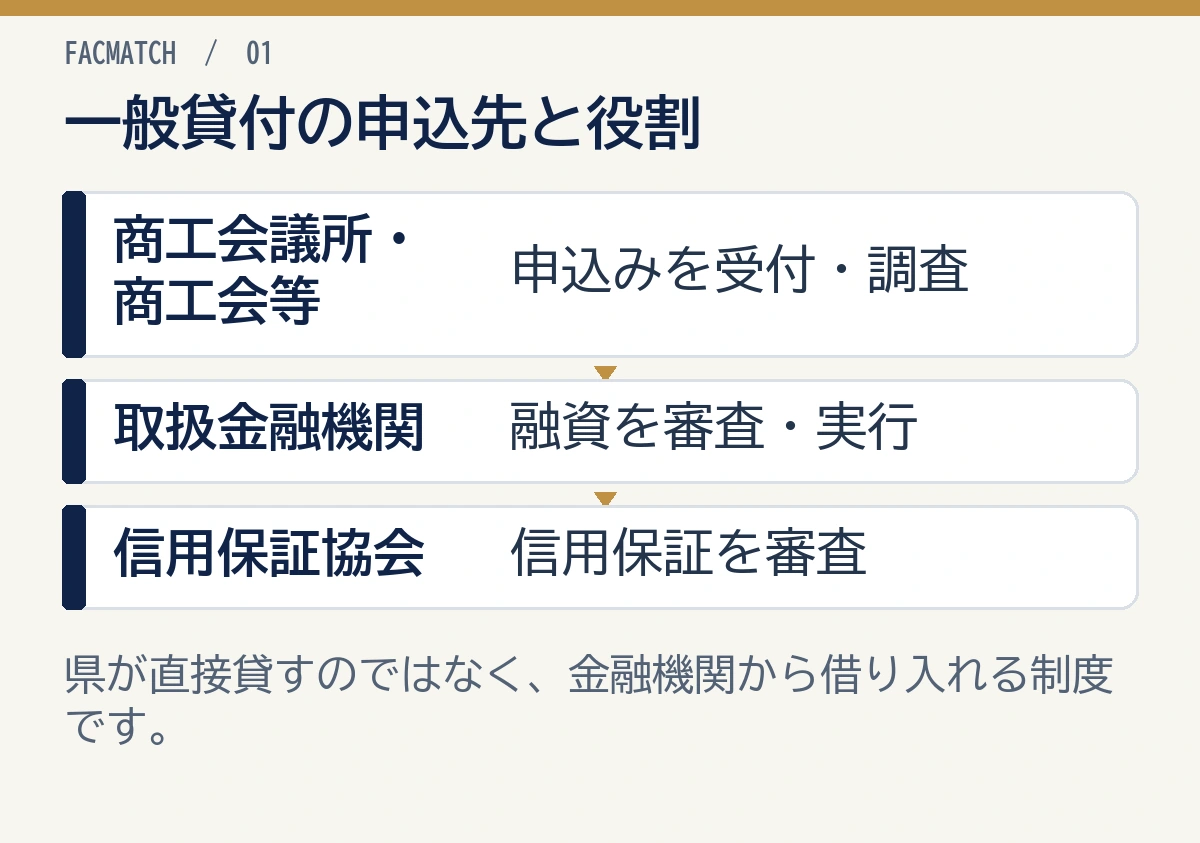
事業資金(一般貸付)は、県内の中小企業者等が設備・運転資金を借りるための制度です。県、受付機関、金融機関、信用保証協会がそれぞれ役割を担います。
利用には、原則として県内で同一事業を1年以上営み、事業税等の滞納がないことなどが必要です。創業1年未満なら起業家育成資金等の別制度を相談しましょう。移転時の扱いや業種・規模の要件は「利用できる主な対象者」で説明しています。
融資実行までの一律の日数は、県の公式案内には示されていません。受付後に金融機関と保証協会が審査するため、当日や数日以内の着金を前提にせず、必要日を申込先へ伝えて見込日を相談しましょう。
県・金融機関・信用保証協会が連携する融資
埼玉県の制度融資の概要によると、県、金融機関、埼玉県信用保証協会、申込受付機関である商工会議所・商工会等が連携して、中小企業者や中小企業組合の資金調達を支援する制度です。
関係者の役割は次のように分けて理解すると分かりやすくなります。
| 関係者 | 主な役割 |
|---|---|
| 申込者 | 必要書類を提出し、資金の使い道と、返済に充てる売上・利益等を説明する |
| 商工会議所・商工会等 | 申込みを受け付け、内容を調査する |
| 取扱金融機関 | 融資審査を行い、融資を実行する |
| 埼玉県信用保証協会 | 信用保証の審査と承諾を行う |
| 埼玉県 | 制度の条件を定め、利子補給等で制度を運営する |
信用保証協会が直接お金を貸すわけではありません。基本的な仕組みは信用保証協会の融資とはでも詳しく解説しています。
幅広い事業用途に使える一般的な制度
埼玉県の2026年度「事業資金・一般貸付」案内では、この資金を最も一般的な制度融資メニューと位置づけています。
設備資金は工場・店舗の建築や機械設備の購入等、運転資金は商品仕入れや外注費の支払い等に利用できます。創業、経営悪化、事業承継など特定要件向けの制度と異なり、経常的な事業資金を幅広く相談したい場合の基本候補です。
ただし、会社の状況によっては、より条件のよい小規模事業資金、起業家育成資金、経営安定資金、産業創造資金等を利用できる場合があります。最初から一般貸付だけに決めず、同じ資金使途で使える優遇制度がないか受付機関へ確認してください。
2026年度の限度額・金利・返済期間
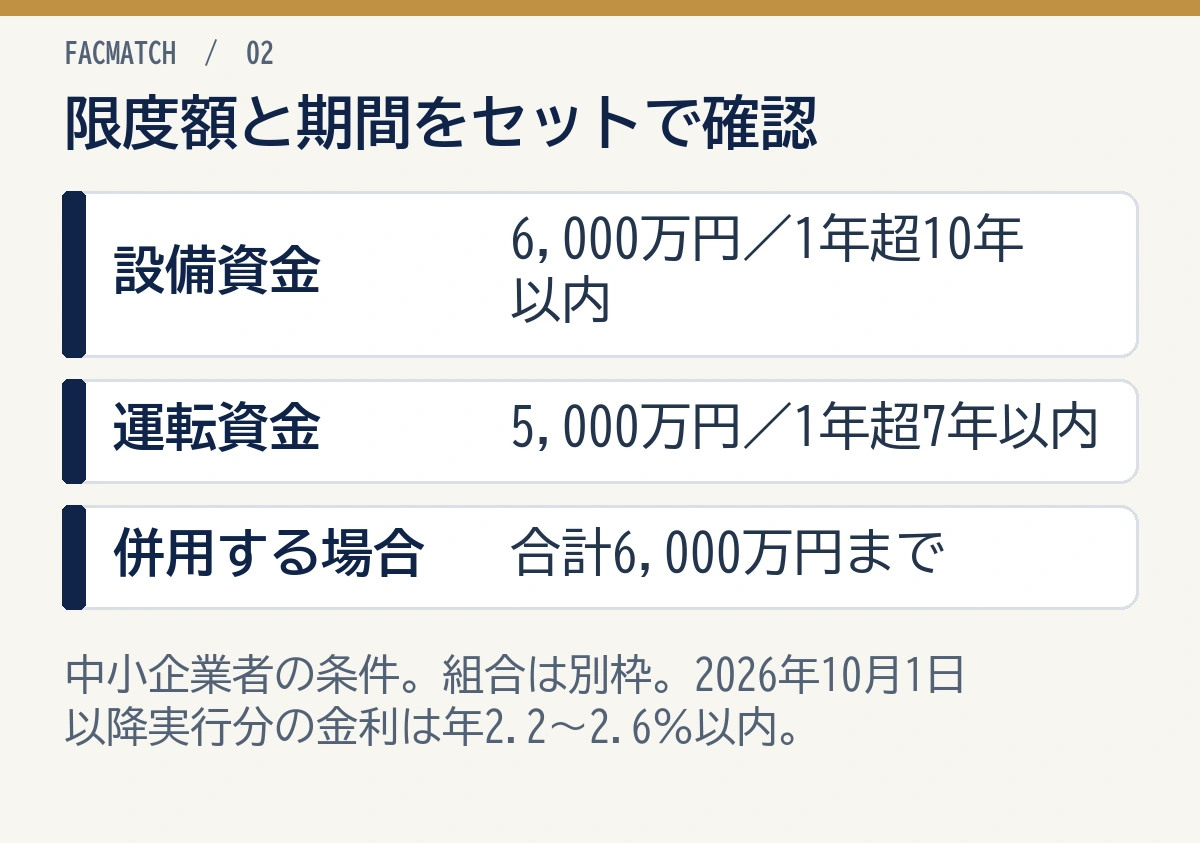
2026年10月1日以降に融資が実行される場合の主な条件は、次のとおりです。県の令和8年度下半期の金利改定と一般貸付の案内に基づきます(2026年10月24日確認)。
| 項目 | 設備資金 | 運転資金 |
|---|---|---|
| 融資限度額 | 6,000万円 | 5,000万円 |
| 設備・運転併用 | 合計6,000万円まで | 合計6,000万円まで |
| 融資期間 | 1年超10年以内 | 1年超7年以内 |
| 据置期間 | 1年以内 | 1年以内 |
| 償還方法 | 元金均等月賦償還 | 元金均等月賦償還 |
| 金利 | 年2.2%〜2.6%以内 | 年2.2%〜2.6%以内 |
| 信用保証 | 必須 | 必須 |
据置期間は、借りた元金の返済開始を待ってもらう期間です。利息の支払いは必要です。利息を支払う日や元金返済の開始日は、金融機関との契約で確かめましょう。
「元金均等月賦償還」は、毎月返す元金を同じ額に分け、その時点の借入残高に応じた利息を加える方法です。毎月の元金と利息の合計が一定になる元利均等返済とは異なります。
中小企業組合は別の限度額が設定されています。組合で申し込む場合は、設備資金4億円、運転資金6,000万円、併用時は合計4億円が公式案内上の上限です。
金利は期間別の固定金利
融資利率は期間によって次の上限が設定されています。
| 融資期間(設備は10年・運転は7年まで) | 年利率の上限 |
|---|---|
| 1年超3年以内 | 年2.2%以内 |
| 3年超5年以内 | 年2.4%以内 |
| 5年超10年以内 | 年2.6%以内 |
これは2026年10月1日以降の融資実行分に適用される固定金利の上限です。運転資金の融資期間は最長7年なので、最後の区分は5年超7年以内が対象となります。申込日と実行日が異なる場合は、実行日に適用される利率を金融機関と確かめましょう。
返済期間を長くすると毎月負担は抑えやすくなりますが、利息の支払期間は長くなります。
信用保証料を含めた総負担で比較する
事業資金(一般貸付)は信用保証付きで、公式案内では保証料が年0.45%〜1.64%以内とされています。保証料率は企業の財務状況、利用する保証制度、保証金額、期間等によって決まるため、全社一律ではありません。
経営者個人が連帯保証しない選択肢として、「事業者選択型経営者保証非提供制度」があります。信用保証協会の保証は引き続き必要で、所定の保証料率に年0.25%または0.45%が上乗せされます。
上乗せの区分は財務状況等の要件に応じて決まります。県の制度融資の概要で対象要件を確かめ、利用できる区分を金融機関・保証協会へ相談しましょう。
金利と保証料率を足しただけでは、支払総額は出ません。利息と保証料は計算方法が異なるため、月々の返済予定と、保証料の円単位の見積額をそろえて比較しましょう。
融資金利だけでなく、信用保証料、印紙・証明書等の実費、毎月返済額を合わせて資金調達コストを確認しましょう。借入額・金利・期間別の返済額は事業資金の返済シミュレーションも参考にしてください。
利用できる主な対象者
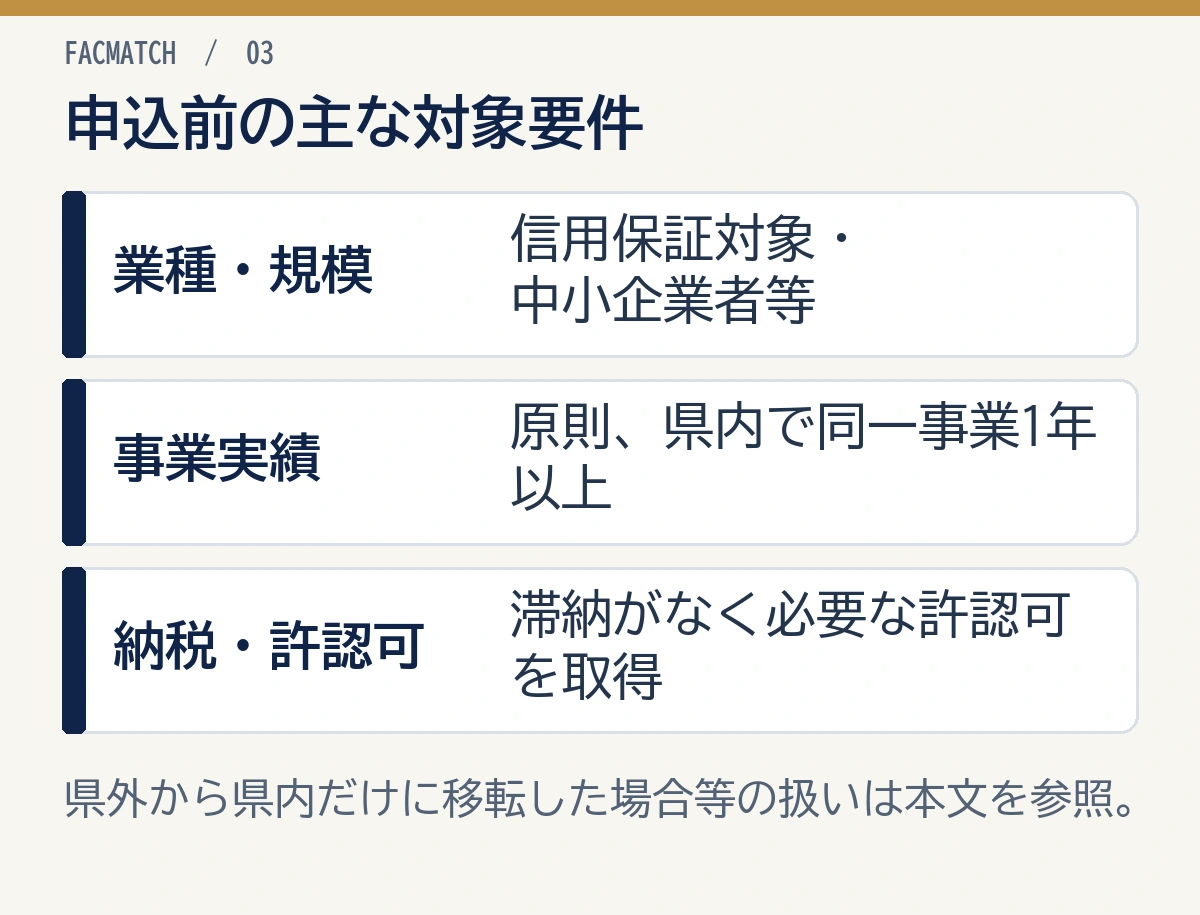
事業資金(一般貸付)は、次の条件をすべて満たす中小企業者(個人、会社、NPO法人等)と中小企業組合が対象です。
信用保証対象業種を営んでいる
資本金または従業員数が、業種別の中小企業者の基準に収まることも必要です。
一般的な商工業の多くは対象ですが、原則として農林漁業、金融業の一部、学校法人、宗教法人等は対象外です。法人形態だけで判断せず、実際の事業内容が信用保証対象業種に該当するか確認します。
県内で1年以上、同一事業を営んでいる
申込日の前から1年以上、埼玉県内に事業所を有し、同一事業を継続していることが必要です。
法人登記が県内にあるだけで判断せず、実際に資金を必要とする事業所の所在地を確認します。
県外から移転し、申込日時点で埼玉県内だけに事業所がある場合は、県外での実績を含めて1年以上同一事業を営んでいれば対象となる扱いがあります。
事業税等を滞納していない
事業税等の納税状況を確認されます。個人事業税の課税対象にならない事業を営む個人は、県民税・市町村民税の納税証明書等が必要です。
必要な許認可等を取得している
建設業、運送業、飲食業、古物営業等、営業に許可・登録が必要な業種は、必要な許認可等を取得していることが前提です。
埼玉県の制度融資を利用できる方を開き、自社の業種・規模が対象に含まれるか確かめましょう。
申込前の対象要件チェック
埼玉県内の事業所で申し込むか
同一事業の実績が1年以上あるか
資本金・従業員数が中小企業者の範囲か
信用保証対象業種か
事業税等の滞納がないか
必要な許認可等を取得済みか
希望する資金使途が制度の対象か
対象になる資金使途・ならない資金使途
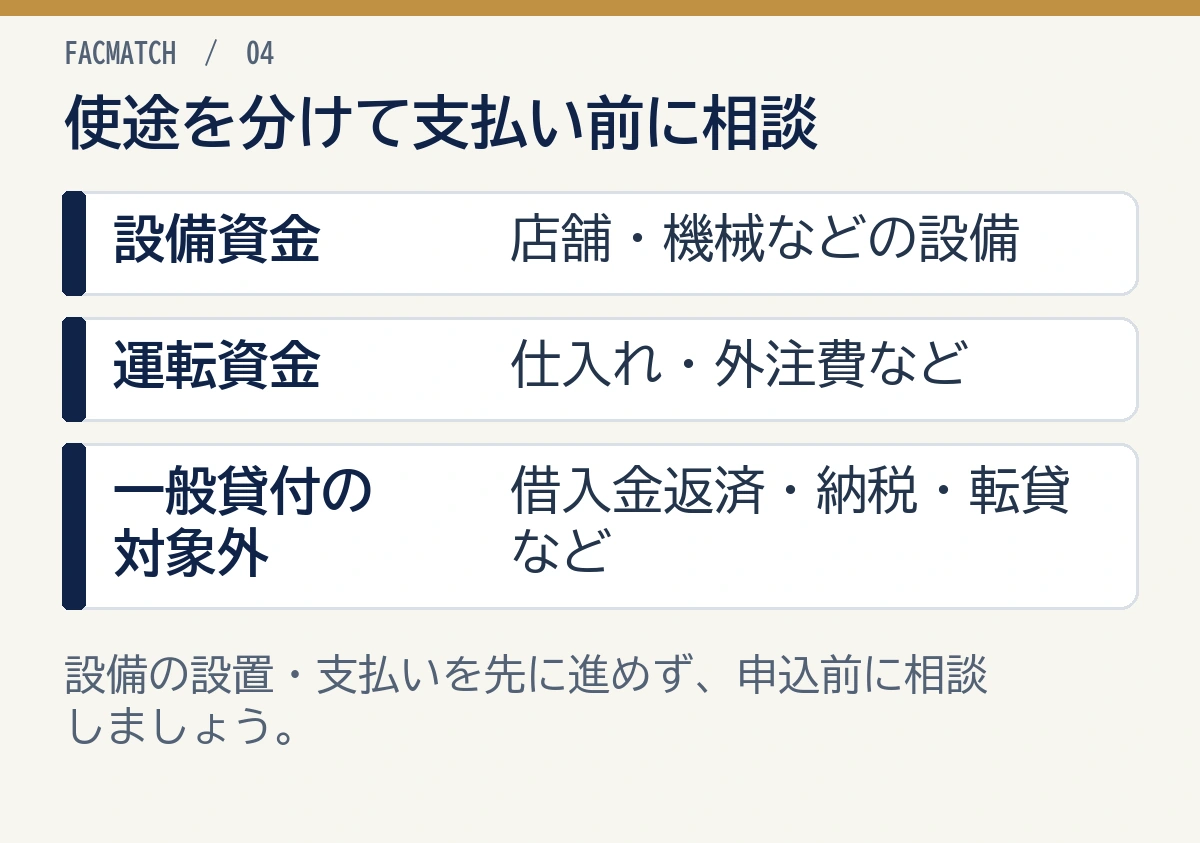
設備の購入や、仕入れ・外注費等の運転資金が対象です。すでに支払い済みの設備や、借入金返済・納税に充てる資金などは対象外です。
設備資金の例
設備資金として相談できる主な費用は、次のとおりです。
工場や店舗の建築・改装費
機械設備の購入費
事業用備品や装置の導入費
生産能力や業務効率を高める設備投資
設備資金では、見積書、カタログ、工事内訳等により、購入先、金額、内容、設置場所を説明します。
運転資金の例
運転資金として相談できる主な費用は、次のとおりです。
商品・材料の仕入代金
外注費
人件費や家賃等の経常的支出
売上入金までのつなぎに必要な事業資金
運転資金の説明では、「運転資金一式」だけでなく、何月に、何の支払いへ、いくら必要かを資金繰り表や支払予定表で示すと整理しやすくなります。運転資金の資金使途と必要書類も併せて確認してください。
融資対象にならない主な用途
公式案内では、次のような用途は対象外とされています。
土地(中小企業組合の一部を除く)、住宅、株式、乗用車の取得資金
法令に違反する設備や、県外に設置する設備の資金
申込者以外が使用する設備の資金
すでに設置済み、支払い済みの設備の資金
借入金の返済に充てる資金
納税資金
転貸資金
中小企業組合の土地取得や、設備を他者が使う一定の事業形態など、一部例外はあります。詳しい区分は県の対象となる資金使途で、予定している支出が対象に含まれるか確かめましょう。設備は契約・発注・支払いを先に進めると対象外になる場合があるため、設備を購入してから融資を申し込むのではなく、契約や支払いの前に受付機関・金融機関へ相談してください。
申込みに必要な主な書類
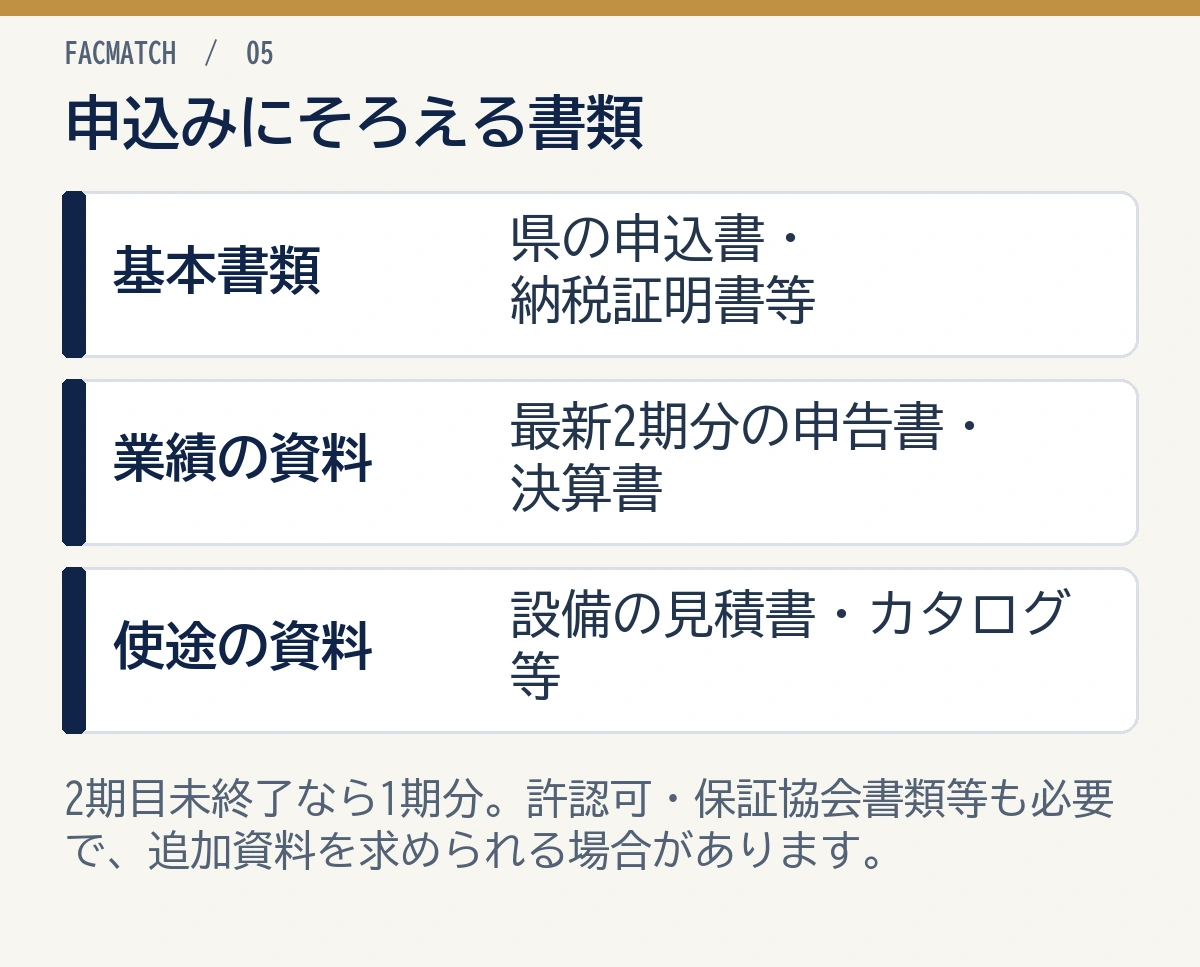
埼玉県の2026年度案内で示されている基本書類は次のとおりです。
| 書類 | 主な確認内容 |
|---|---|
| 埼玉県中小企業制度融資申込書(県所定様式1) | 申込者、希望額、資金使途等 |
| 事業税の納税証明書等 | 税額または滞納がないこと |
| 最新2期分の確定申告書・決算書の写し | 業績、財務、返済可能性 |
| 許可書・登録書等の写し | 許認可が必要な業種のみ |
| 特約書(県所定様式28) | 融資実行前に金融機関へ提出 |
| 見積書・カタログ等 | 設備資金の内容と金額 |
| 信用保証協会所定書類 | 印鑑証明書、登記事項証明書等 |
2期目の確定申告・決算が終わっていない場合は、1期分でよいとされています。ただし、金融機関や保証協会の審査では、試算表、資金繰り表、借入一覧、預金通帳、受注明細、納税関係資料などを追加で求められる場合があります。
資金使途と必要額の根拠をそろえる
希望額を決める時は、限度額から逆算せず、支出予定から積み上げます。
設備見積・仕入・外注費等を支払日別に並べる
自己資金と確定している入金を差し引く
必要な時期と不足額を確定する
借入後の毎月返済を資金繰りへ入れる
返済原資になる売上・粗利を説明する
この順番で整理すると、必要額が過大・過小になるのを防げます。融資先を含めた選択肢は事業資金の融資はどこに相談するかで比較しています。
申込先と融資実行までの流れ
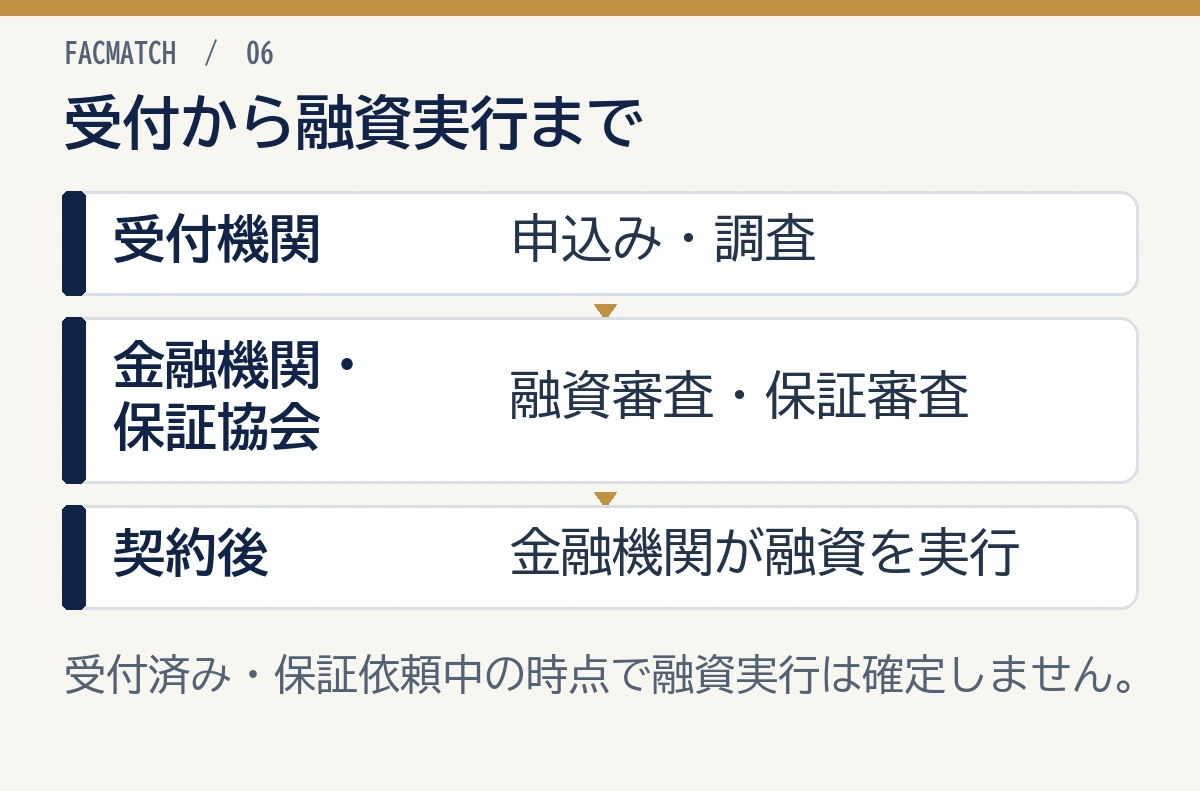
中小企業者は、資金を必要とする事業所が所在する地区の商工会議所・商工会へ申し込みます。中小企業組合は埼玉県中小企業団体中央会が受付先です。埼玉県の制度融資の相談・申込先一覧から、事業所の地区にある申込先と連絡先を確かめましょう。
1. 商工会議所・商工会等へ申し込む
融資申込書と必要書類を受付機関へ提出します。申込前に電話で制度名、資金使途、希望額、必要日を伝え、必要書類と受付方法を確認すると手戻りを減らせます。
2. 受付機関が内容を調査する
受付機関が申込書を確認し、必要に応じて現地確認を行います。適当と認められた場合は申込書に受付印が押されます。
3. 受付済み申込書を金融機関へ持参する
受付印のある申込書を取扱金融機関へ提出します。取扱金融機関は、銀行、信用金庫、信用組合、商工組合中央金庫の原則県内にある本支店です。日本政策金融公庫、ゆうちょ銀行、農業協同組合、労働金庫では取り扱いません。
4. 金融機関が融資審査・保証依頼を行う
金融機関は返済可能性等を審査し、融資が適当と判断した場合に埼玉県信用保証協会へ保証を依頼します。
5. 信用保証協会が保証審査を行う
保証協会が審査し、保証が適当と認めた場合、金融機関へ信用保証書を交付します。追加資料や面談、現地確認が行われる場合もあります。
6. 契約後に融資が実行される
保証承諾後も、金融機関の契約、保証料、本人確認等の手続きが残ります。埼玉県の申込手続の流れでも、受付、金融機関、保証協会、融資実行の順序が示されています。
商工会議所・商工会で受け付けられた時点や、保証協会へ送られた時点では、融資実行は確定していません。必要日が決まっている場合は、各工程の現在地と追加資料の有無を確認してください。
審査前に整理したい5つのポイント
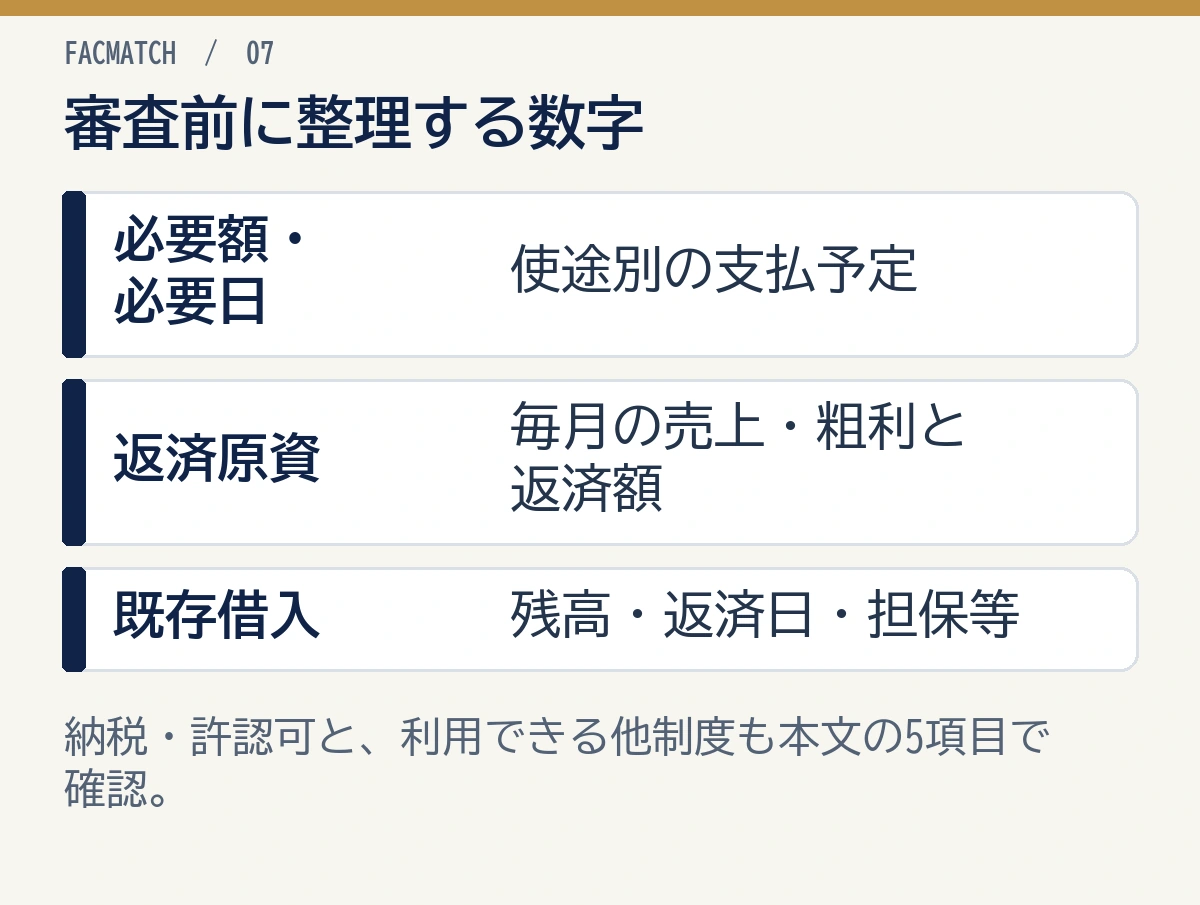
必要額・返済原資・既存借入・納税等・ほかの制度の5項目を整理しましょう。書類に書く数字と、実際の支払予定が一致していることが大切です。
1. 必要額と使途が一致しているか
見積書や支払予定の合計と希望融資額が一致しているか確認します。運転資金なら、売上入金までに不足する金額と期間を資金繰り表で説明します。
2. 返済後も資金が残るか
元金均等返済では、毎月元金に利息を加えて返済します。借入直後の残高だけでなく、返済開始後の月末残高を確認してください。
3. 既存借入を含めて説明できるか
金融機関別の借入残高、毎月返済額、最終返済日、担保・保証の状況を一覧にします。既存借入の返済目的は一般貸付の対象外なので、借換えが必要なら対応する制度を相談します。
4. 税金・許認可に不備がないか
納税証明書を取得して初めて滞納や申告上の不整合に気づくと、申込みが遅れます。許認可の更新期限、法人名・所在地の一致も確認します。
5. 他の制度と比較したか
一般貸付より低い保証料・金利、長い期間、経営者保証不要などの条件を利用できる制度がないか確認します。資金調達の目的・時期・返済負担を整理する方法は資金調達戦略の立て方で解説しています。
急ぎの資金には時間軸を分けて対応する
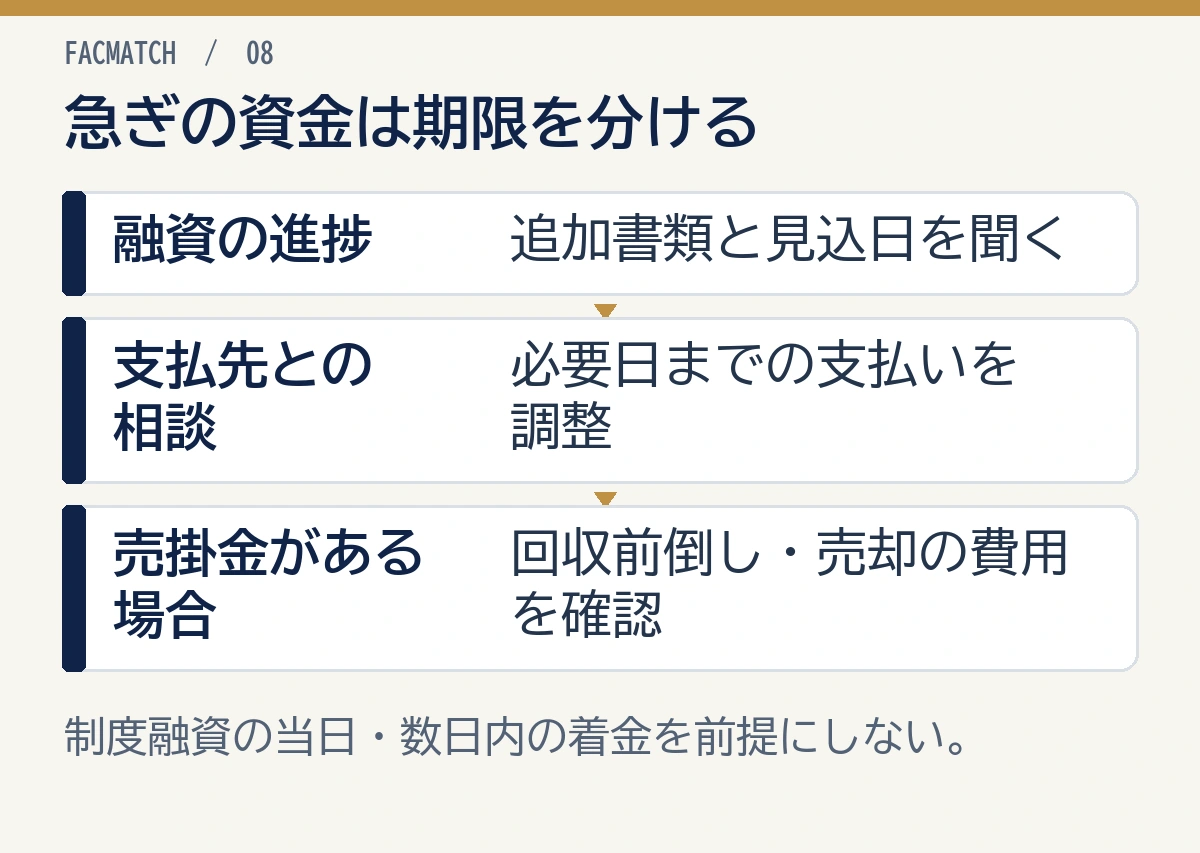
制度融資は複数の機関が審査するため、申込当日や数日以内の着金を前提にしない方が安全です。埼玉県の公式案内も、審査により決定され、要件を満たしても希望に添えない場合があると注意しています。
支払期限が近い場合は、次の3つを同時に進めます。
受付機関・金融機関へ最短の必要書類と見込日を確認する
仕入先、外注先、税・社会保険等の支払相談を早めに行う
確定売掛金の回収前倒しやファクタリングなど、返済を伴わない選択肢も比較する
制度融資の進捗確認と代替策は制度融資が間に合わない時の対応で詳しく整理しています。
ファクタリングは融資ではなく、保有する売掛債権を売却して入金を早める方法です。手数料がかかり、売掛債権の内容や契約条件の確認が必要ですが、融資審査の完了を待てない場面では比較対象になります。
希望条件に合うファクタリング会社を探す場合は、無料の資金調達方法診断で条件を入力し、表示された候補の手数料・入金予定日を比べましょう。
事業資金(一般貸付)を使うメリットと注意点
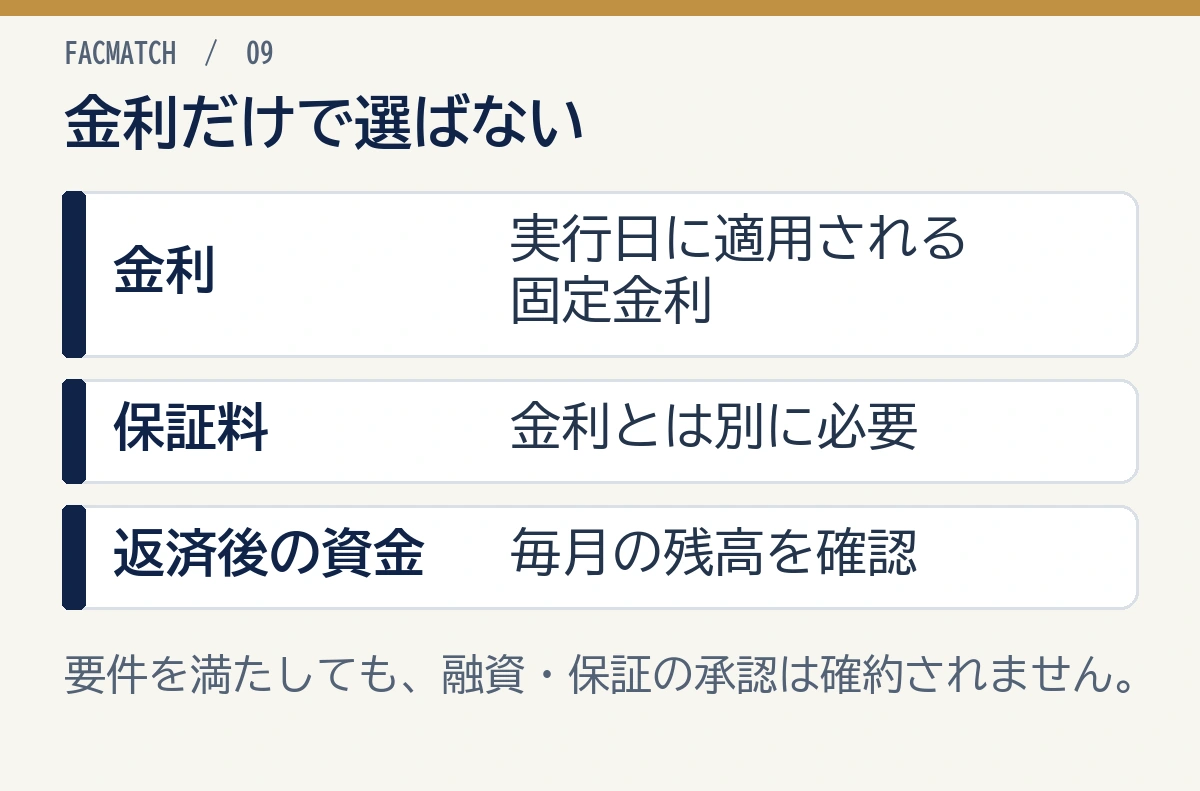
幅広い使途と固定金利がメリットです。一方、保証料と複数機関の審査を含めて、総費用と融資実行までの時間を考える必要があります。
主なメリット
事業用の設備・運転資金へ幅広く使える
融資実行時の固定金利で返済計画を立てやすい
設備資金は最長10年、運転資金は最長7年で相談できる
原則として第三者の連帯保証人を求めない
一定要件を満たせば経営者保証を付けない選択肢がある
主な注意点
申込要件を満たしても融資・保証は確約されない
金利とは別に信用保証料がかかる
受付機関、金融機関、保証協会の手続きがある
支払い済み設備や借入返済、納税等は対象外
希望額ではなく審査で認められた金額・条件になる場合がある
制度改正や融資実行時期により金利等が変わる場合がある
「低金利だから借りる」のではなく、必要額、必要日、資金使途、総コスト、返済後の資金繰りまで確認して判断することが重要です。
よくある質問
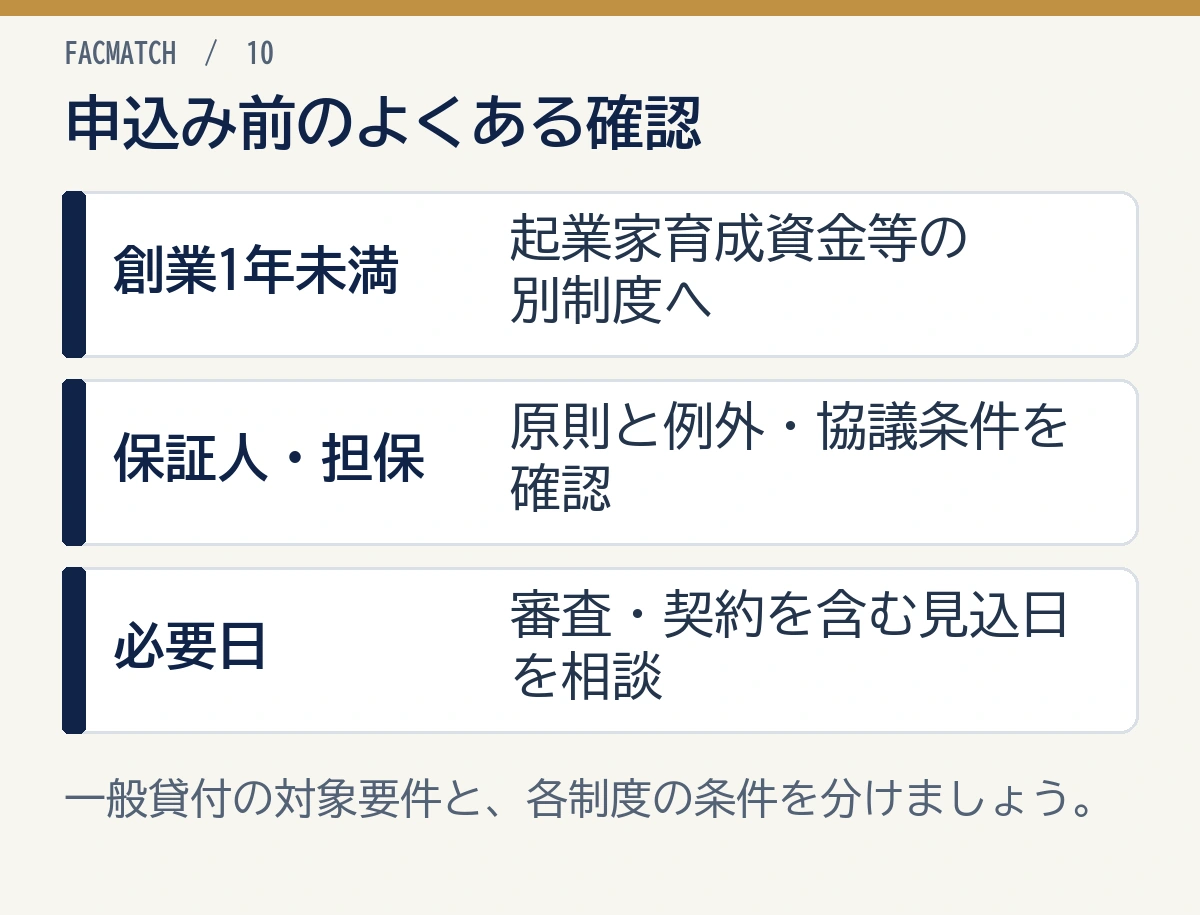
埼玉県制度融資の事業資金(一般貸付)は県から直接借りる制度ですか?
いいえ。埼玉県が制度条件を定め、商工会議所・商工会等が申込みを受け付け、取扱金融機関が融資し、埼玉県信用保証協会が保証する仕組みです。借入契約の相手は取扱金融機関です。
事業資金(一般貸付)の金利は何%ですか?
2026年10月1日以降の融資実行分では、1年超3年以内は年2.2%以内、3年超5年以内は年2.4%以内、5年超10年以内は年2.6%以内の固定金利です。実際の適用条件は融資実行前に確認してください。
個人事業主でも利用できますか?
対象要件を満たす個人事業主は利用対象です。信用保証対象業種、県内事業所、1年以上の同一事業実績、納税、許認可等の条件を確認します。
創業1年未満でも一般貸付を利用できますか?
原則として、申込日前から1年以上、県内で同一事業を営んでいることが必要です。創業1年未満の場合は、起業家育成資金など別制度を受付機関へ相談してください。
運転資金はいくらまで借りられますか?
一般の中小企業者は5,000万円までです。設備資金と併用する場合は合計6,000万円までとなります。希望額がそのまま承認されるとは限りません。
保証人や担保は必要ですか?
個人は原則として保証人不要、法人は原則として代表者以外の連帯保証人不要です。一定要件を満たし、保証料を上乗せする制度を選ぶ場合は経営者保証も不要にできます。担保は金融機関と信用保証協会との協議で決まります。
申込みから融資実行まで何日かかりますか?
埼玉県の公式案内には一律の日数は示されていません。受付機関、金融機関、信用保証協会の審査、書類の補正、契約手続き等で変わります。必要日を先に伝え、各機関へ現在地と見込日を確認してください。
まとめ
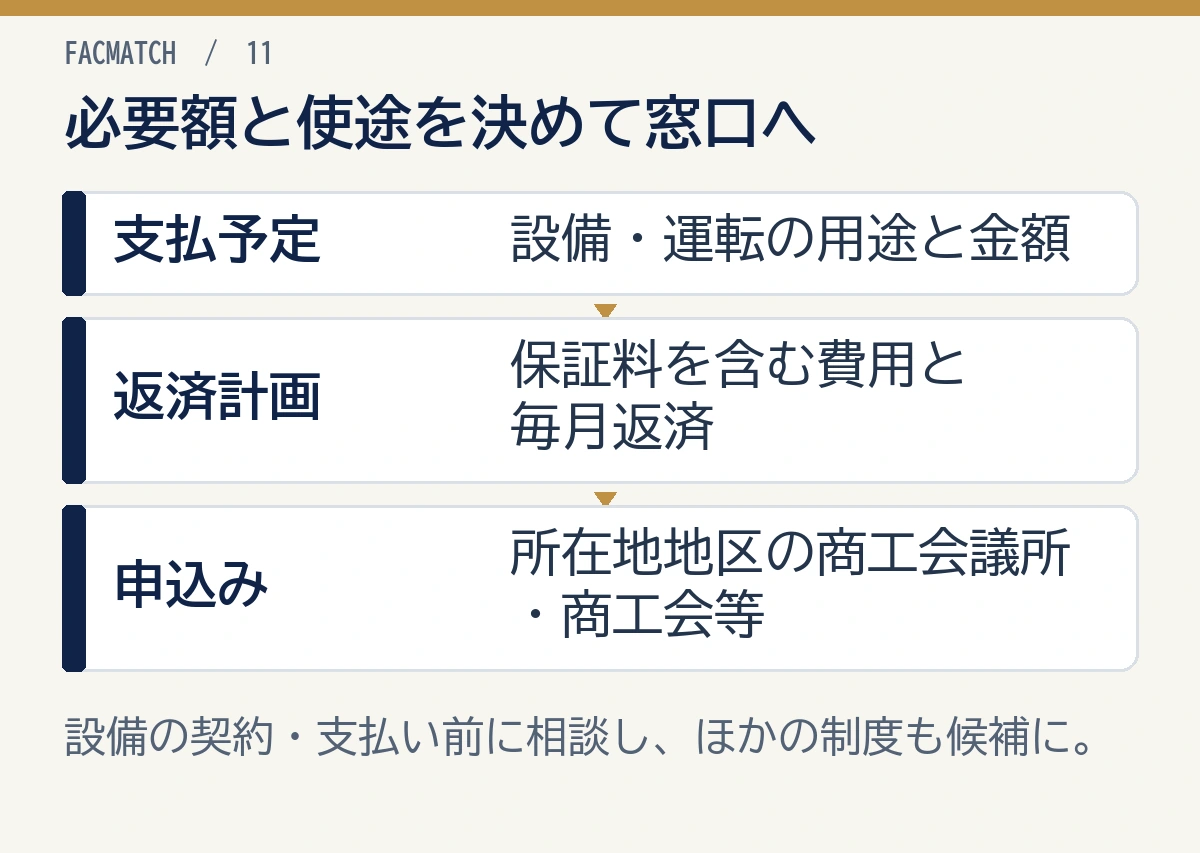
埼玉県制度融資の事業資金(一般貸付)は、県内中小企業者等が設備資金・運転資金を幅広く相談できる基本的な制度です。設備資金6,000万円、運転資金5,000万円が上限で、併用時は合計6,000万円までです。2026年10月1日以降の融資実行分には、期間に応じて年2.2%〜2.6%以内の固定金利が設定されています。
一方で、金利とは別に信用保証料がかかり、商工会議所・商工会、金融機関、信用保証協会の確認・審査があります。申込要件を満たしても融資は確約されません。
まず、必要額、資金使途、必要日、返済原資を整理し、所在地を管轄する商工会議所・商工会へ相談してください。その際、一般貸付より条件のよい制度が使えないか、設備の契約・支払い前に確認することが大切です。
売掛金の入金前に必要な支払いがあり、ファクタリングも検討する場合は、融資の返済予定と手数料を引いた入金額を合わせて整理しましょう。ファクマッチの会社比較で複数社の条件を確かめ、資金が必要な時期と今後の資金繰りに合う会社を選んでください。