ファクタリング会社への送金が間に合わない、期日を過ぎてしまった場合、何が起こり、どこへ連絡すればよいかと不安になる方もいるのではないでしょうか。最初に分けたいのは、取引先からまだ入金されていない場合と、受け取った代金を送金できない場合です。
この記事では、金融庁や裁判所の案内をもとに、遅延時のリスク、契約書・口座記録から整理する項目、連絡内容と相談先を解説します。送金期限が迫っている方や、すでに督促を受けた事業者に向けた内容です。入金の状況と不足額をそろえ、契約先への連絡と、専門家への相談を進めていきましょう。
ファクタリングで滞納したらどうなるか
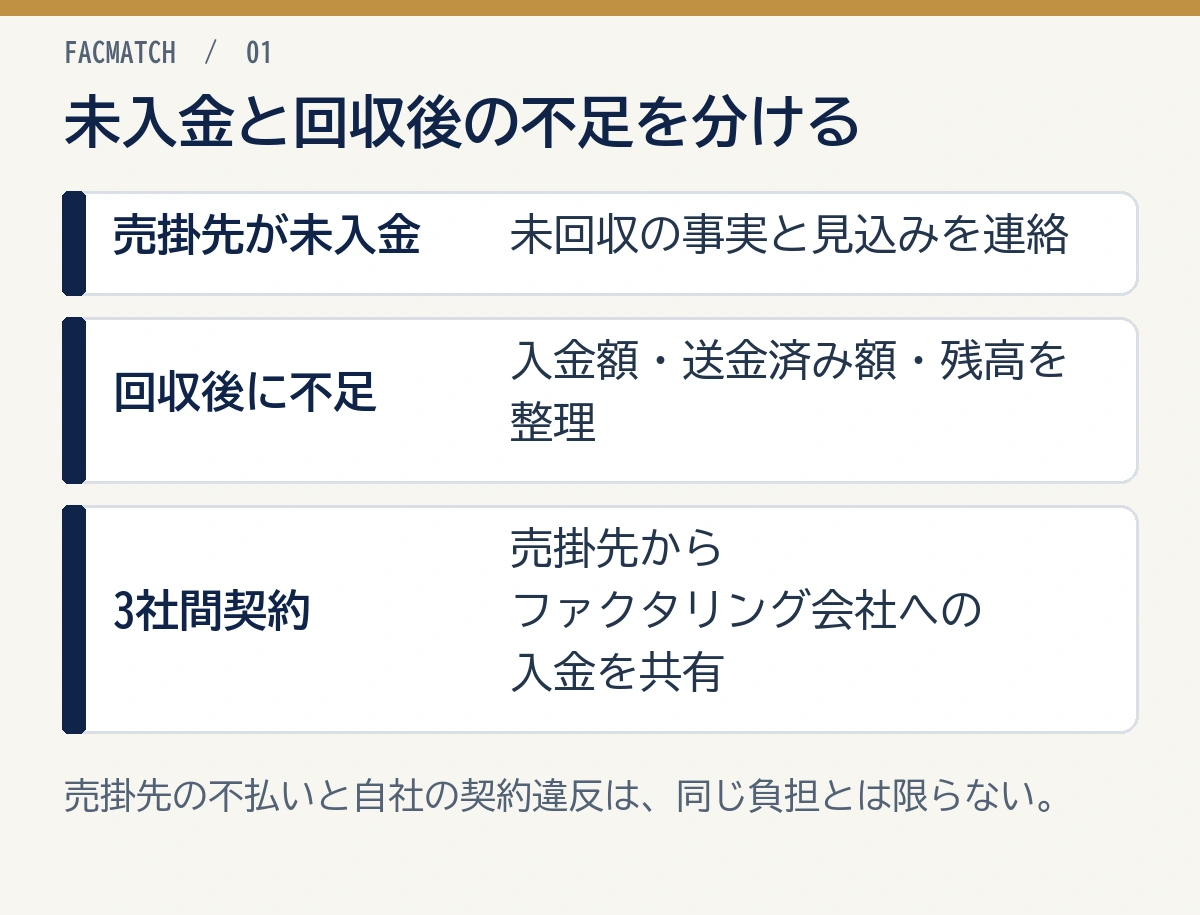
契約上の送金が遅れると、督促や遅延費用の請求につながる可能性があります。まず、売掛先からまだ入金されていないのか、回収した代金を送金できないのかを分けましょう。
売掛金は、商品やサービスの代金を取引先から後日受け取る権利で、代金を払う取引先を売掛先と呼びます。その権利を売って期日前に資金を受け取るのがファクタリングです。
| 状況 | 最初に整理すること | 連絡の要点 |
|---|---|---|
| 売掛先からまだ入金がない | 元の入金予定日と遅れた理由 | 契約先に未入金の事実と判明している見込みを伝える |
| 売掛金を受け取ったが送金できない | 受取額、送金済み額、残っている資金 | 契約先に不足額と理由を伝え、対応を相談する |
| 売掛先がファクタリング会社へ直接払う3社間契約 | 売掛先からファクタリング会社への入金状況 | ファクタリング会社と状況を共有する |
2社間契約で回収を任されている場合は、回収した代金を契約に沿って送金する必要があります。通常の方法と資金の流れは、ファクタリングの支払いで解説しています。
契約内容で対応が変わる
売掛先が払わないときの負担を決める条項と、回収金を引き渡す約束が、それぞれの確認箇所です。ノンリコースは、売掛先が払えないときの回収リスクを、売掛金を買い取る会社が負担するという意味です。
金融庁は、貸金業に該当するかどうかを、その表記だけでなく取引の実態で判断すると説明しています。売掛先から回収できないだけなのに買戻しや自己資金での支払いを求められた場合は、その条文と請求内容を弁護士へ見せましょう。
出典:金融庁「ファクタリングの利用に関する注意喚起」(2026年10月23日確認)。
遅延損害金や追加費用の可能性
遅延損害金は、支払いの遅れに対して請求される金銭です。請求された場合は、対象の金額、利率、計算する期間、根拠となる契約条項を分けて整理しましょう。
金額の説明がないまま追加費用を求められたら、明細と条文の提示を求めることが大切です。請求に疑問がある場合は、払う義務や金額を自己判断せず、契約書と明細を弁護士へ持参しましょう。
取引先に影響する場合がある
契約内容や回収の進め方によっては、売掛先へ債権譲渡の通知や連絡が行われる可能性があります。債権譲渡の通知は、代金を受け取る権利を他社へ譲ったことを売掛先に知らせるものです。
取引先への通知が心配な場合は、会社が予定している連絡の有無、対象、時期を聞き、売掛先へ説明する窓口も相談しましょう。利用者だけで別々の入金先を案内すると、売掛先が支払先を決められなくなるおそれがあります。
滞納しそうな時に最初に確認すること
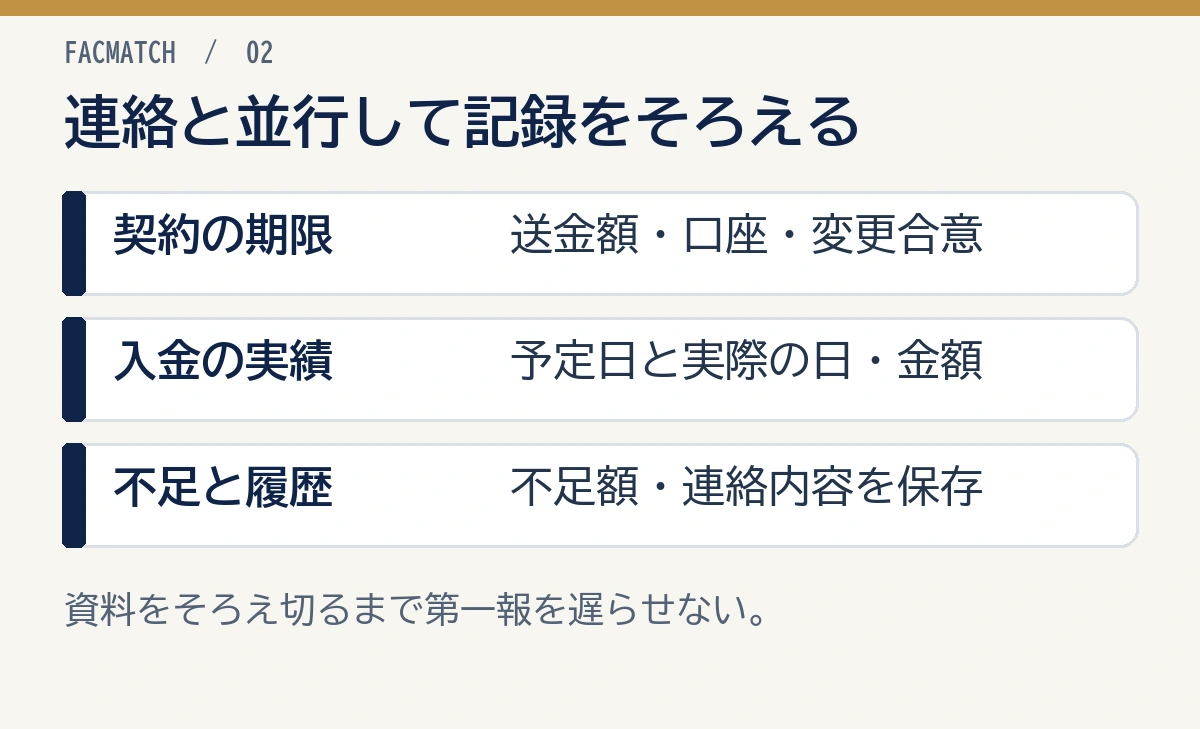
最初にそろえるのは、契約上の送金期限、売掛先の入金状況、送金に充てられる金額です。一部の資料が見つからなくても、遅れると分かった時点で契約先へ第一報を入れ、資料は追加していきましょう。
第一報の連絡内容は4項目にまとめています。分かっている期限・入金額・不足額を伝え、未確認の入金日は約束しないようにしましょう。
契約書
対象の売掛金、回収を任せる条件、送金額、送金先、遅延時の取り扱いが書かれた箇所を確認しましょう。売買契約だけでなく、回収に関する別紙や変更合意がある場合も一緒に保存する必要があります。
口頭で日付を変更したつもりなら、契約相手が変更を受け入れた記録があるかも整理しましょう。返答待ちの提案と、合意済みの条件は分けておくことが大切です。
売掛金の入金日
請求書に記載した入金予定日と、通帳・入出金明細にある実際の入金日を並べましょう。入金済みなら金額と名義も記録する必要があります。
未入金の場合は、分かっている理由と、売掛先から届いた連絡を残しておきましょう。売掛先がまだ回答していない入金日を、確定日として契約先へ伝えないようにする必要があります。
支払期日
売掛先の入金予定日と、自社からファクタリング会社へ送金する期限を分けて書き出しましょう。契約書の期限が日付なのか、入金から一定の期間なのかでも確認する箇所が変わります。
振込予約だけで足りるのか、相手口座への着金が必要なのかも、契約先に確かめておきましょう。送金期限を自社だけで延ばさないことが大切です。
連絡履歴
メール、チャット、電話の日時と内容を、日付順に残しましょう。電話の後は、協議した金額、日付、相手の返答をメールなどで共有しておくと、話の食い違いを防ぎやすくなります。
不足額や入金予定が変わった場合は、その変化も追記しましょう。督促の文面や添付資料を消さず、契約書と一緒に保管する必要があります。
やってはいけない対応
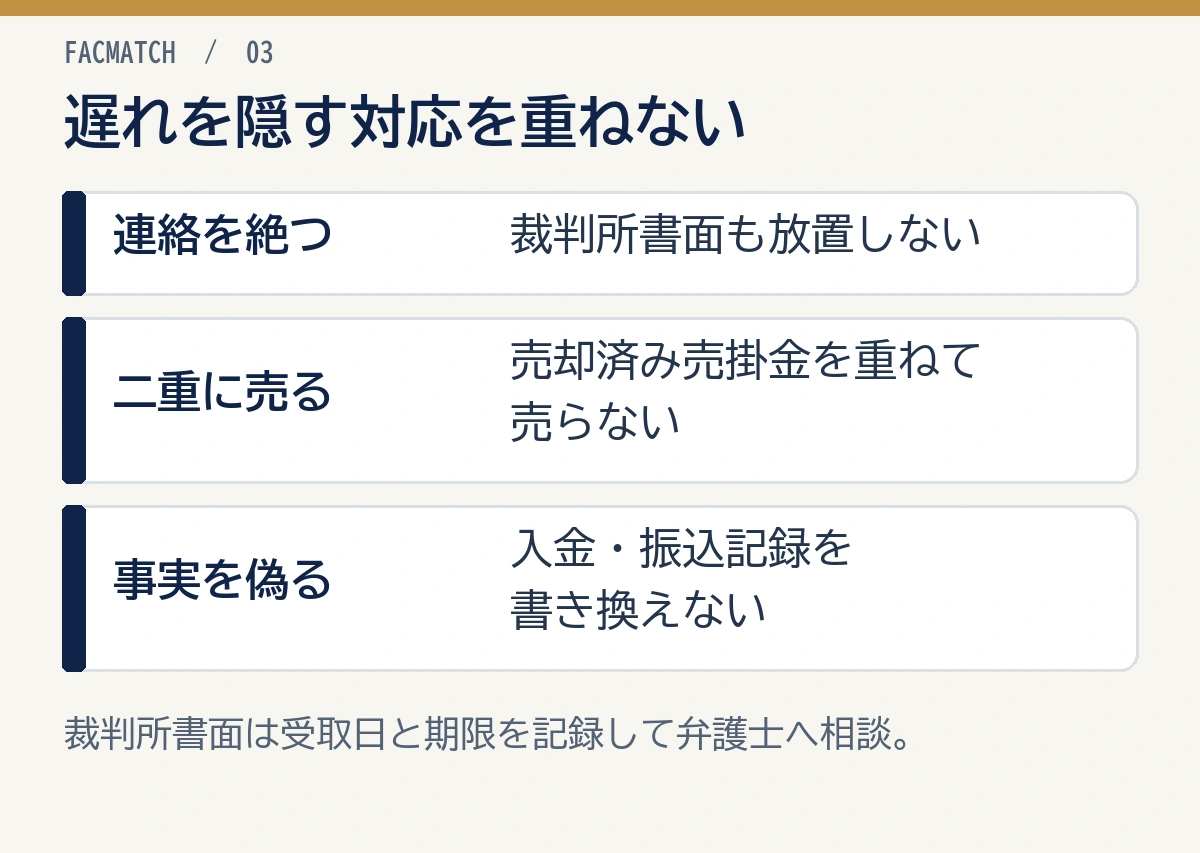
連絡を絶つ、売却済みの売掛金を重ねて売る、入金状況を偽る対応は避けましょう。不足を隠すための申込みを増やすと、相談する前提そのものが変わってしまいます。
連絡を無視する
会社からの電話やメールには、支払状況を記録と突き合わせて返答しましょう。支払額や義務に争いがある場合は、弁護士へ相談し、連絡の窓口と対応方針を決めることが大切です。
裁判所から書類が届いた場合は、業者への返答とは別に期限への対応が必要です。封筒、受取日、書類一式を保存して、早く弁護士へ相談しましょう。
例えば支払督促では、受領から2週間以内に異議を申し立てないと、申立てにより仮執行宣言が付され、強制執行を申し立てられる場合があります。書類の種類によって手続きが違うため、手元の書面にある期限を確かめる必要があります。
出典:裁判所「支払督促」、簡易裁判所の民事事件Q&A(2026年10月23日確認)。
同じ請求書を別会社に出す
すでに売却した売掛金を、未売却として別会社へ重ねて売る二重譲渡は避けましょう。契約先、請求番号、売掛先、金額、譲渡日を一覧にすると、売却済みの債権を区別しやすくなります。
複数社から見積りを受ける場合も、契約済みかどうかを正確に伝える必要があります。別の未売却の売掛金を検討する場合は、費用を引いた後の資金と、その後の支払いまで整理しましょう。
虚偽説明を重ねる
入金済みなのに未入金と伝える、振込記録を書き換える、確かめていない入金予定を約束するといった対応は避けましょう。過去に誤った説明をしてしまった場合は、正しい記録を保存し、経緯を弁護士にも伝える必要があります。
請求内容や取り立てに不安がある場合も、相手の書面と自社の資料を残して相談しましょう。記録の取り方や相談先は、悪徳業者の見分け方でも解説しています。
相談先と交渉の進め方
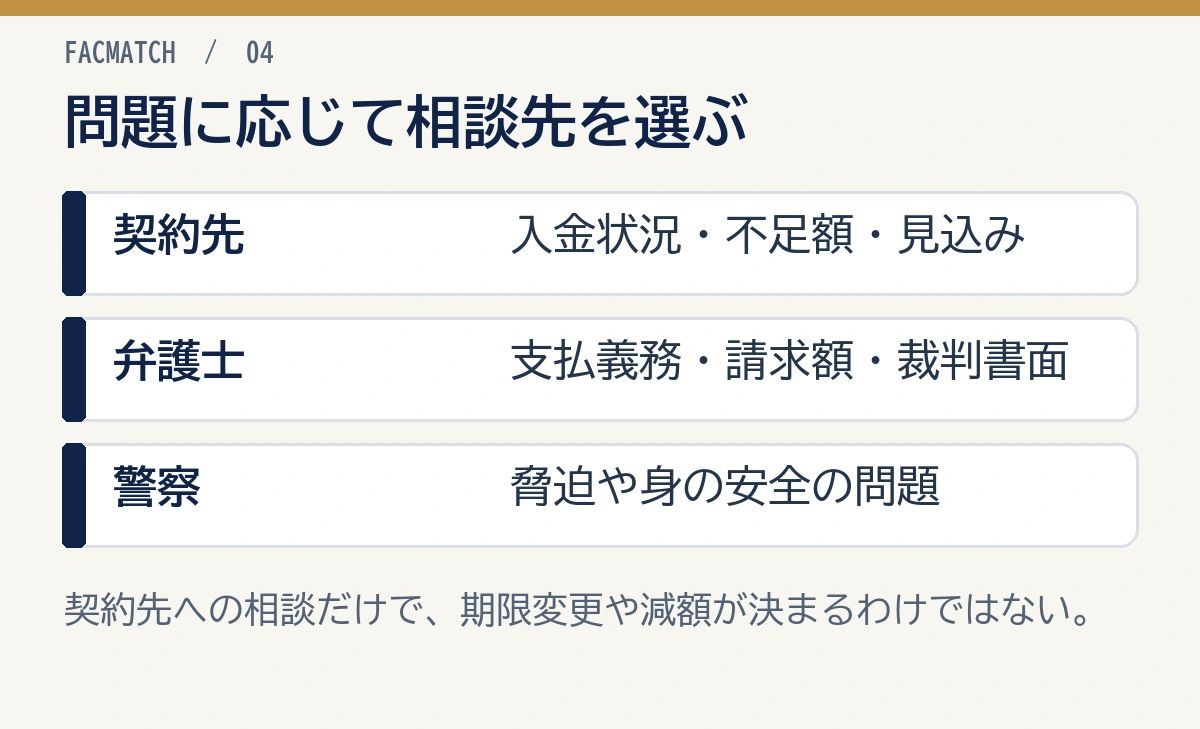
送金の相談は契約先へ、支払義務や請求額の争いは弁護士へ相談するのが基本です。脅迫や身の危険があるときは、警察への相談を優先しましょう。
ファクタリング会社へ早めに連絡
最初の連絡では、次の4項目を伝えましょう。数字が未確定なら、分かっている事実と確認中の部分を区別することが大切です。
- 契約の対象となる請求書と、送金期限。
- 売掛先から入金されたかどうかと、確認できた金額。
- 期限に送金できない理由と、不足している金額。
- 根拠のある今後の入金見込みと、次に報告する予定。
期限変更や分割の相談をしても、相手が応じるか、どんな費用が発生するかは、契約と協議の内容によります。相談しただけで期限が変わったと扱わず、合意した内容を書面で残しましょう。
弁護士相談
売掛先の未払いを理由に自社資金での支払いを求められた、請求額の根拠に争いがある、裁判所から書類が届いたといった場合は、早めに弁護士へ相談しましょう。契約書、請求書、通帳、連絡履歴、裁判所の書類をそろえると、経緯を伝えやすくなります。
金融庁も、不安なファクタリング取引について弁護士への相談を案内しています。金融サービス利用者相談室は一般的な相談や他機関の紹介などを行う窓口で、相手との減額・支払延期の交渉を代行するものではありません。
脅迫などの緊急でない安全相談は警察の#9110、身の危険が迫る事件の緊急通報は110です。日時、相手の連絡先、発言、メッセージなどの記録を残して相談しましょう。
出典:警察庁「ご意見、各種相談・情報提供等」(2026年10月23日確認)。
資金繰り表で不足額を出す
送金に必要な金額と、送金に充てられる資金との差を出しましょう。次は不足額を整理するための仮の例です。
| 項目 | 金額 |
|---|---|
| 今回送金が必要な金額 | 100万円 |
| 現在、今回の送金に充てられる資金 | 70万円 |
| 不足している金額 | 30万円 |
この例の不足額は、100万円−70万円=30万円です。未確定の融資や、すでに売却した別の売掛金を自由に使える入金として足さず、資金の裏付けを添えて相談しましょう。
再発を防ぐ資金繰り管理
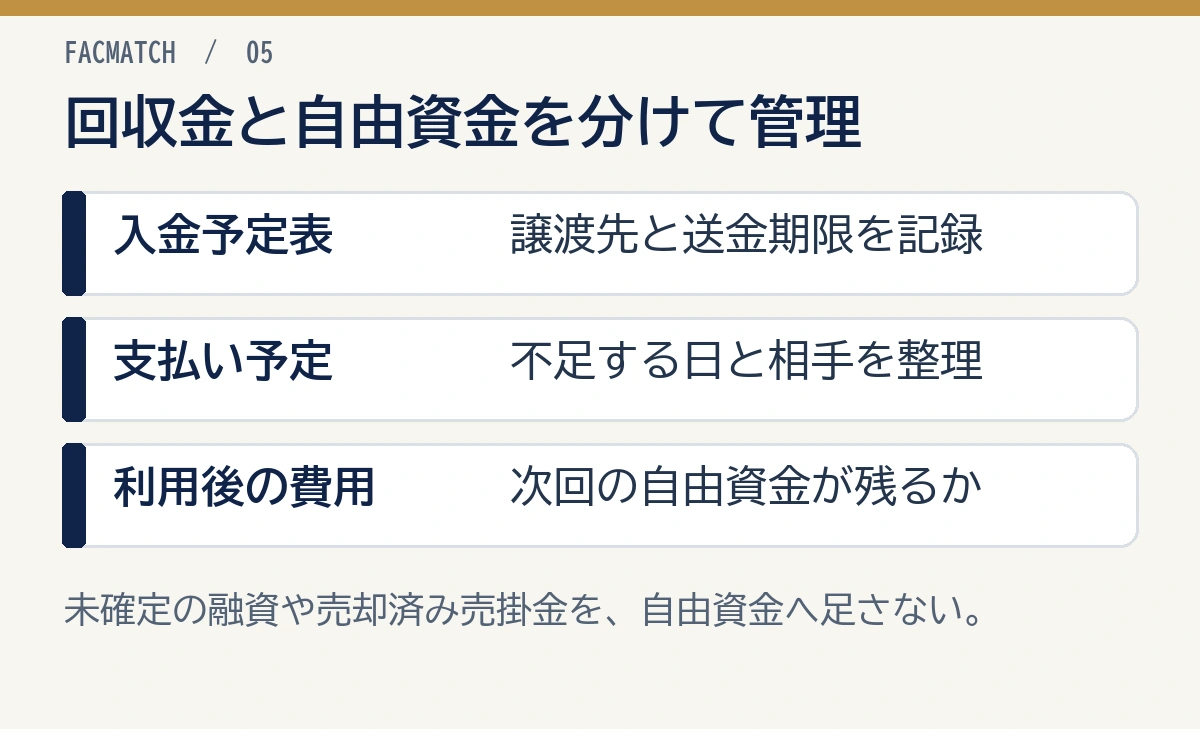
譲渡済みの売掛金と、自社が自由に使える入金を分けて管理しましょう。送金の担当者と確認する日を決め、回収金が別の引落しや支払いに回らないようにすることが大切です。
入金予定表
請求番号、売掛先、入金予定日、実際の入金額、譲渡先、送金期限を一つの表に記録しましょう。入金や期限に変更があれば、資金繰り表にも反映する必要があります。
日本政策金融公庫の月次資金繰り計画では、収入と支出、財務収支を分けて月末残高を出す形になっています。日中の支払いや送金もあるため、月末残高だけでなく、期限ごとに不足がないか確かめましょう(2026年10月23日確認)。
支払い優先順位
資金が複数の支払いに足りない場合は、相手、金額、期限、遅れた場合の影響を一覧にしましょう。取引先へ条件変更を相談する場合も、合意する前に自社だけで支払日を変更しないことが大切です。
事業継続が難しく、破産や再生も検討する状況なら、どの相手へいくら支払うかを決める前に弁護士へ相談しましょう。送金先一つだけの都合で、事業全体の支払いを決めないようにする必要があります。
手数料負担の見直し
新しく資金化するたびに、実際の手数料と諸費用の合計を記録しましょう。料率だけでなく、翌月以降に自由に使える入金がいくら残るかも確認することが大切です。
条件が良い会社へ乗り換える前も、現在の契約に残る送金と費用を整理する必要があります。サービス比較は、既存の支払問題を解消する代わりではなく、今後の条件を検討する際に使いましょう。
代替資金調達
融資や資産売却などを考える場合は、入金の見込み日、利用後の返済・費用、実行条件を資金繰り表に加えましょう。審査や買い手の決定が済んでいない金額を、確実な入金として支払予定に組み込まないことが大切です。
個人の給与を買い取ると称する取引にも注意が必要です。金融庁の給与ファクタリングへの注意喚起を参照し、事業の売掛金売買と区別しましょう。審査資料を整理し直す場合は、審査に通らない理由も確認できます。
よくある質問
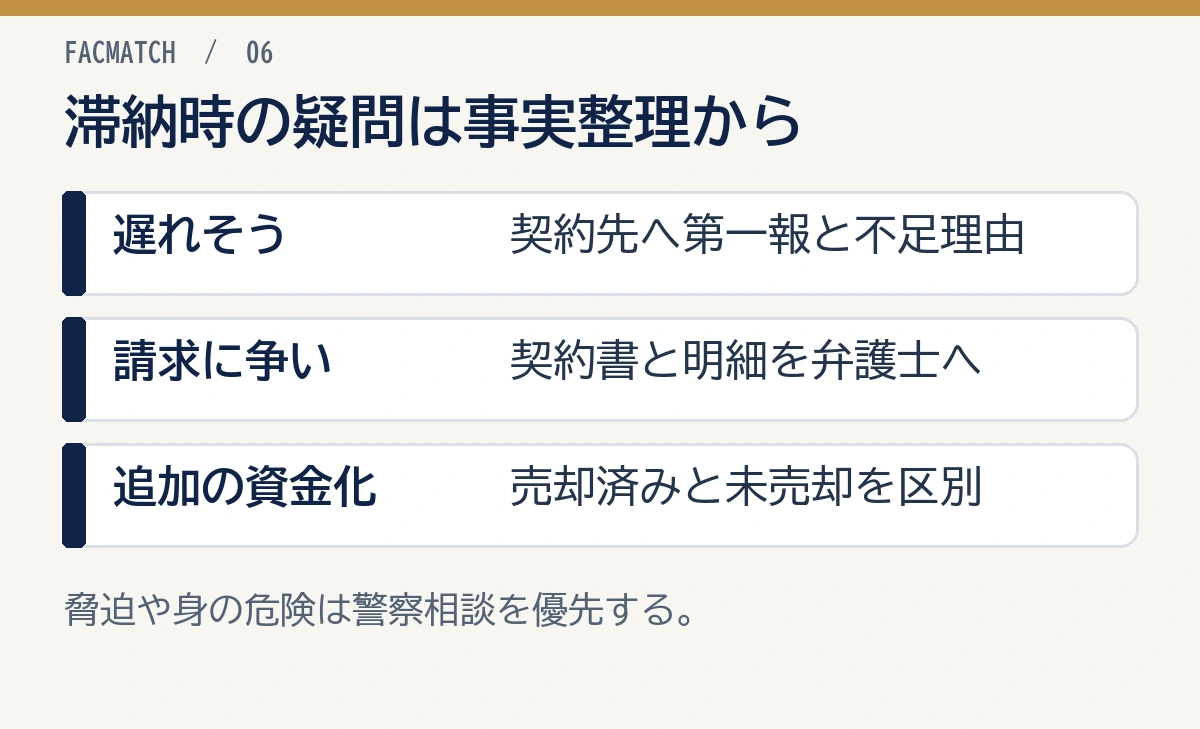
滞納時は、入金の有無と契約上の期限を整理し、連絡や相談を先延ばしにしないことが大切です。状況別の要点を短くまとめます。
ファクタリングで滞納するとどうなりますか?
契約上の送金が遅れると、督促、遅延費用の請求、取引先への通知などにつながる可能性があります。売掛先の未払いなのか、回収した代金の送金不足なのかを区別して相談しましょう。
支払いが遅れそうな時は?
契約先へ第一報を入れ、契約書の期限、実際の入金状況、不足額を伝えましょう。通常の送金方法はファクタリングの支払いで確認できます。
連絡を無視しても大丈夫ですか?
支払義務や請求額を争う場合も、記録を残して弁護士へ相談することが大切です。脅迫や不審な請求への対応は悪徳業者の見分け方も参考になります。
別会社で追加資金化してよいですか?
売却済みの売掛金を重ねて売ることは避けましょう。別の未売却の売掛金を使う場合も、費用と利用後の資金繰りを整理し、必要なら審査の確認点も参考にしてください。
誰に相談すべきですか?
送金の協議は契約先へ、契約や請求額の争いは弁護士へ相談しましょう。身の安全に関わる問題は、警察への相談を優先する必要があります。
まとめ
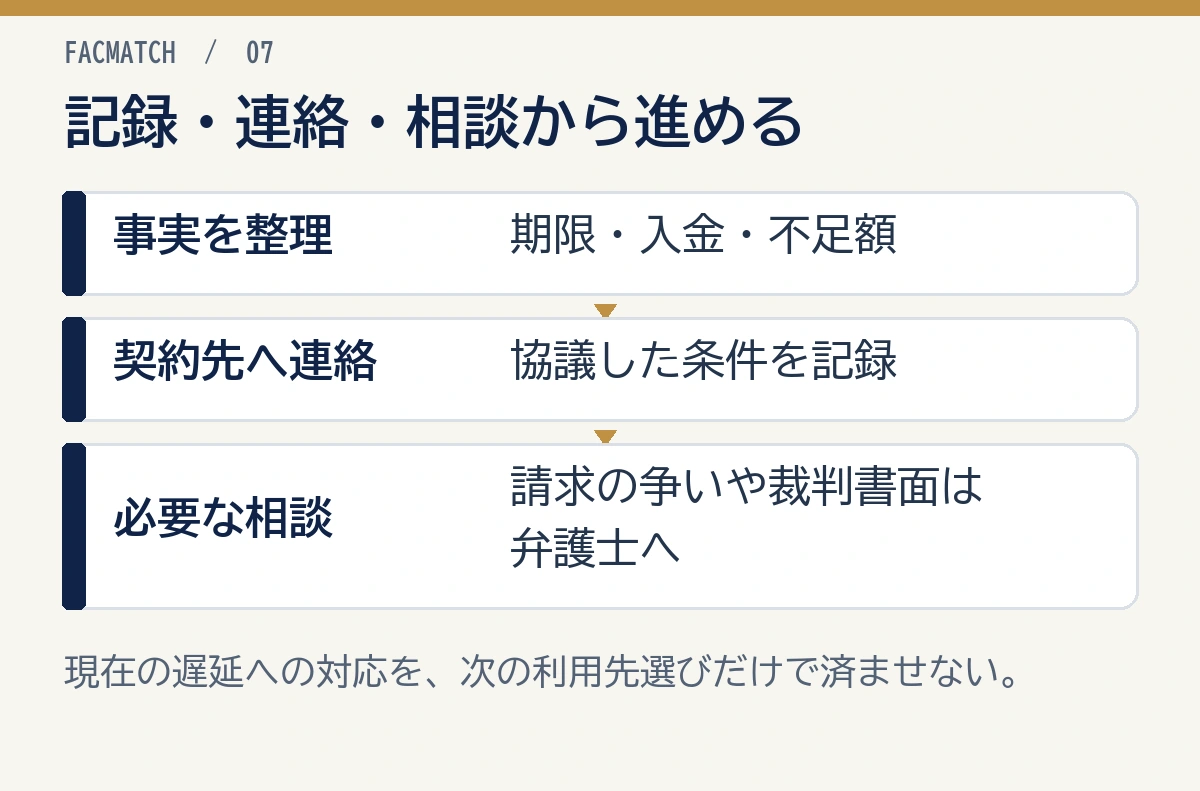
送金の遅れは、売掛先の未払いと、回収済み代金の不足を分けて対応しましょう。まず取り組みたいのは次の3点です。
- 契約上の送金期限、実際の入金、不足額を書き出す。
- 契約先へ分かっている事実を伝え、協議した条件を記録する。
- 請求に争いがある場合や裁判所の書面が届いた場合は、資料を持って弁護士へ相談する。
今の遅延への対応と資金計画を整理したうえで、今後の未売却の売掛金を資金化する場合は、サービス比較や資金調達診断から複数社の条件を検討してみましょう。手取り額と送金条件をそろえ、自社の資金繰りに合う会社を選んでください。