正常運転資金はいくら必要で、計算した金額をそのまま銀行に借りられるのでしょうか。
この記事では、正常運転資金の計算方法と所要運転資金との違い、融資相談で伝える内容を解説します。
- 決算書から、自社の正常運転資金を計算したい方
- 資金が必要な理由を整理して、金融機関へ相談したい方
結論から言うと、正常運転資金は営業を続けるために必要な資金です。基本式は売上債権(売掛金など)+棚卸資産(在庫)-仕入債務(買掛金など)です。計算額と実際の現金不足、借りられる金額は分けて考えましょう。この記事を読めば、必要額の計算と資金繰りの確認、融資相談の準備ができます。
正常運転資金とは?所要運転資金も、対象科目をそろえて読む
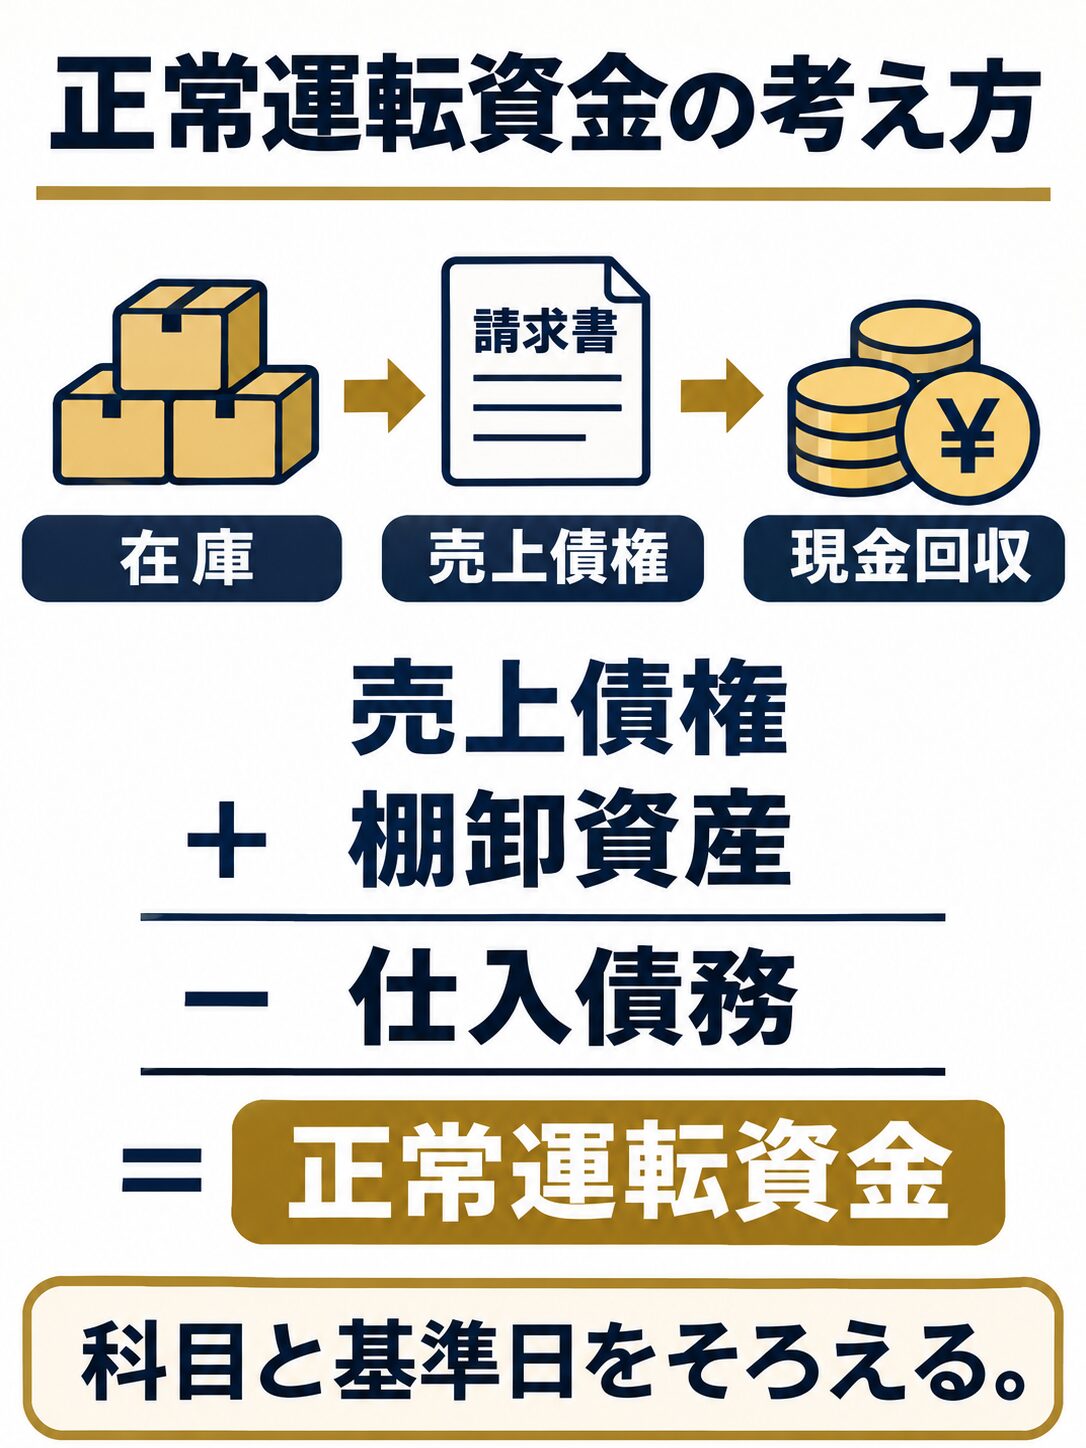
正常運転資金とは、通常の営業活動で売掛金や在庫に固定される資金から、仕入代金の支払いを待ってもらっている分を引いた金額です。「経常運転資金」も、同じ営業循環を捉える呼び方です。
商品を仕入れてから販売し、代金を受け取るまでには時間がかかります。売上が毎月続く会社では、代金を回収しても次の仕入れや売掛金が発生するため、営業を支える資金の継続的な確保が必要です。
所要運転資金との違いは、名称だけで決めない
所要運転資金も、正常運転資金と同じ基本式で使われることがあります。大阪信用保証協会の経営診断資料に掲載された所要運転資金の式も、「受取手形+売掛金+棚卸資産合計-支払手形-買掛金」です。
ただし、資料によって営業に関わる前受金などを加減する場合があります。金融機関の様式と自社の管理表を見比べるときは、対象の勘定科目と基準日をそろえましょう。呼び方が違うだけで、別の資金を二重に足す必要はありません。
運転資金全体の種類は運転資金の基礎知識、必要額の試算方法は運転資金の計算方法で詳しく扱っています。
正常運転資金の計算式と具体例:前期1,400万円、当期1,900万円
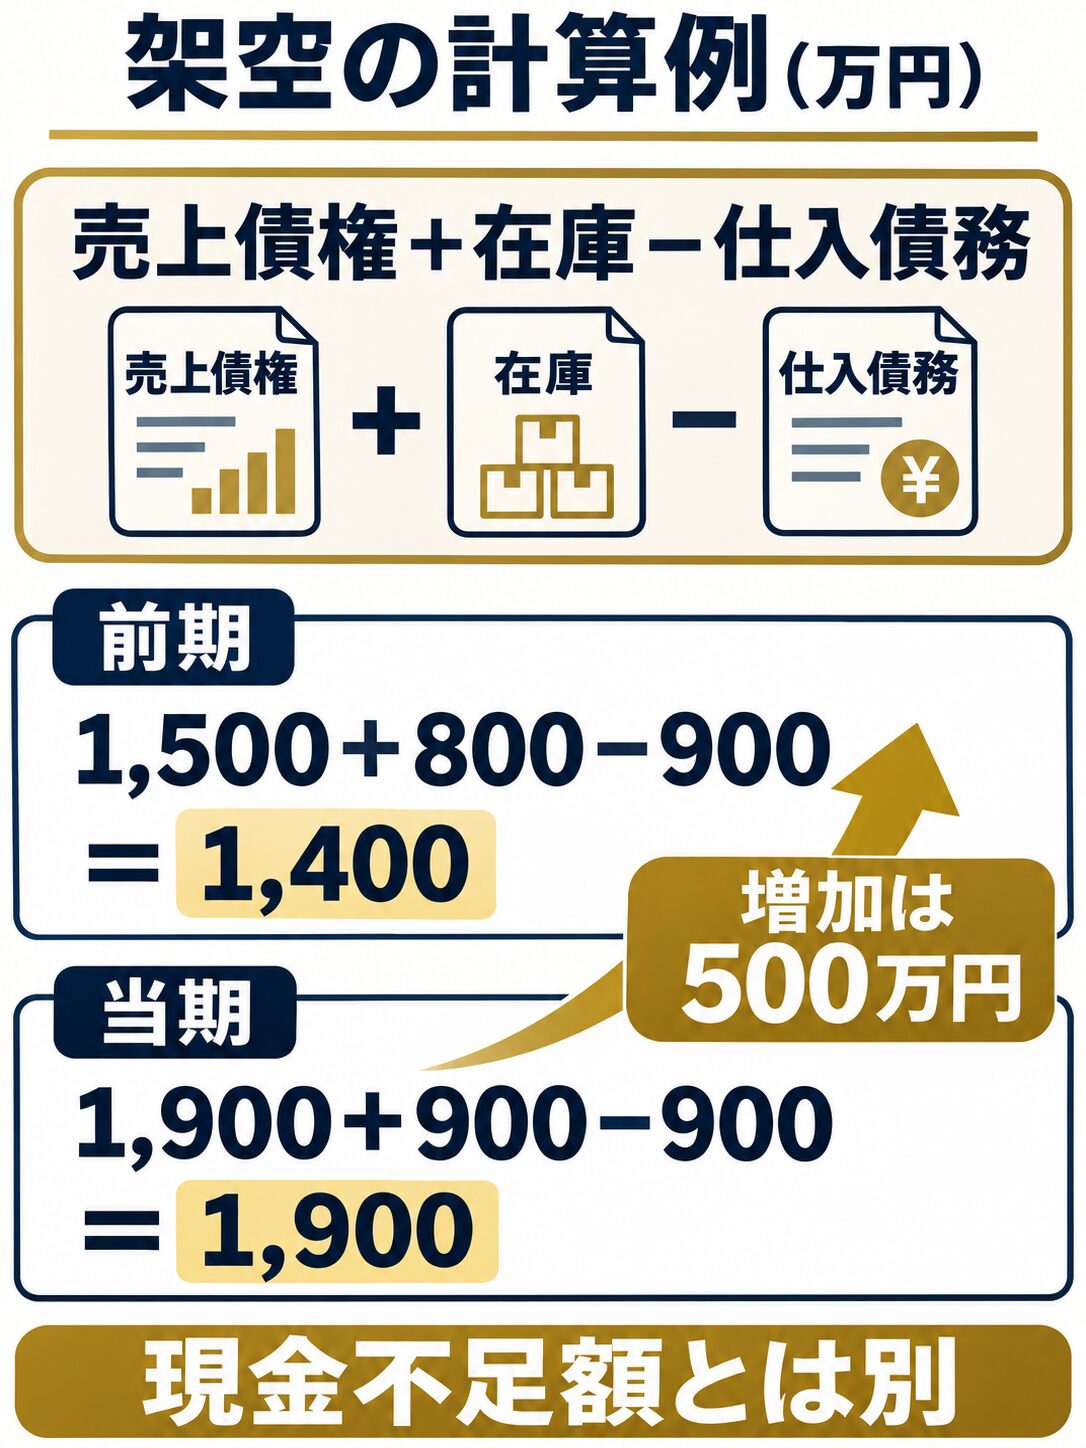
基本式は、売上債権と棚卸資産を足し、仕入債務を引く形です。まずは同じ基準日の貸借対照表と明細を用意し、単位を万円などにそろえましょう。
正常運転資金=売上債権+棚卸資産-仕入債務
| 区分 | 代表的な勘定科目 | 足し引き |
|---|---|---|
| 売上債権 | 売掛金・受取手形など | 足す |
| 棚卸資産 | 商品・製品・原材料・仕掛品など | 足す |
| 仕入債務 | 買掛金・支払手形など | 引く |
電子記録債権・債務を使っている場合は、営業取引に対応する残高を確認します。設備代金の未払金などを一括して混ぜず、金融機関の計算範囲と明細を対応させてください。
架空の卸売会社で計算する
次は説明用の架空の例です。売掛金などが増えた当期と前期を比較します。
| 勘定科目 | 前期 | 当期 |
|---|---|---|
| 売掛金 | 1,200万円 | 1,500万円 |
| 受取手形 | 300万円 | 400万円 |
| 棚卸資産 | 800万円 | 900万円 |
| 買掛金 | 700万円 | 700万円 |
| 支払手形 | 200万円 | 200万円 |
| 正常運転資金 | 1,400万円 | 1,900万円 |
前期は「1,200+300+800-700-200=1,400万円」、当期は「1,500+400+900-700-200=1,900万円」です。差額の500万円は、営業に固定される資金が増えたことを示します。
売上拡大に伴う増加なのか、回収の遅れや売れ残りによる増加なのかで対応は変わります。増加運転資金を検討する際も、増えた科目と理由を明細へ戻って確かめましょう。
不良債権・滞留在庫と、期末だけの偏りを分ける
回収が難しい売掛金や販売見込みの乏しい在庫を、そのまま通常の営業分へ含めると必要額を見誤ります。売掛金は支払期日と回収見込み、在庫は最終入出庫日と販売計画を確認し、通常分と区分しましょう。
帳簿上の金額を減らしても、支払済みの現金が戻るわけではありません。損失の見込みや会計・税務上の扱いは、顧問税理士などと確認します。季節性が強い会社では、期末残高に加えて月ごとの残高も並べると、繁忙期に必要な資金を捉えやすくなります。
正常運転資金と現金不足は別。マイナスでも支払予定を確認する
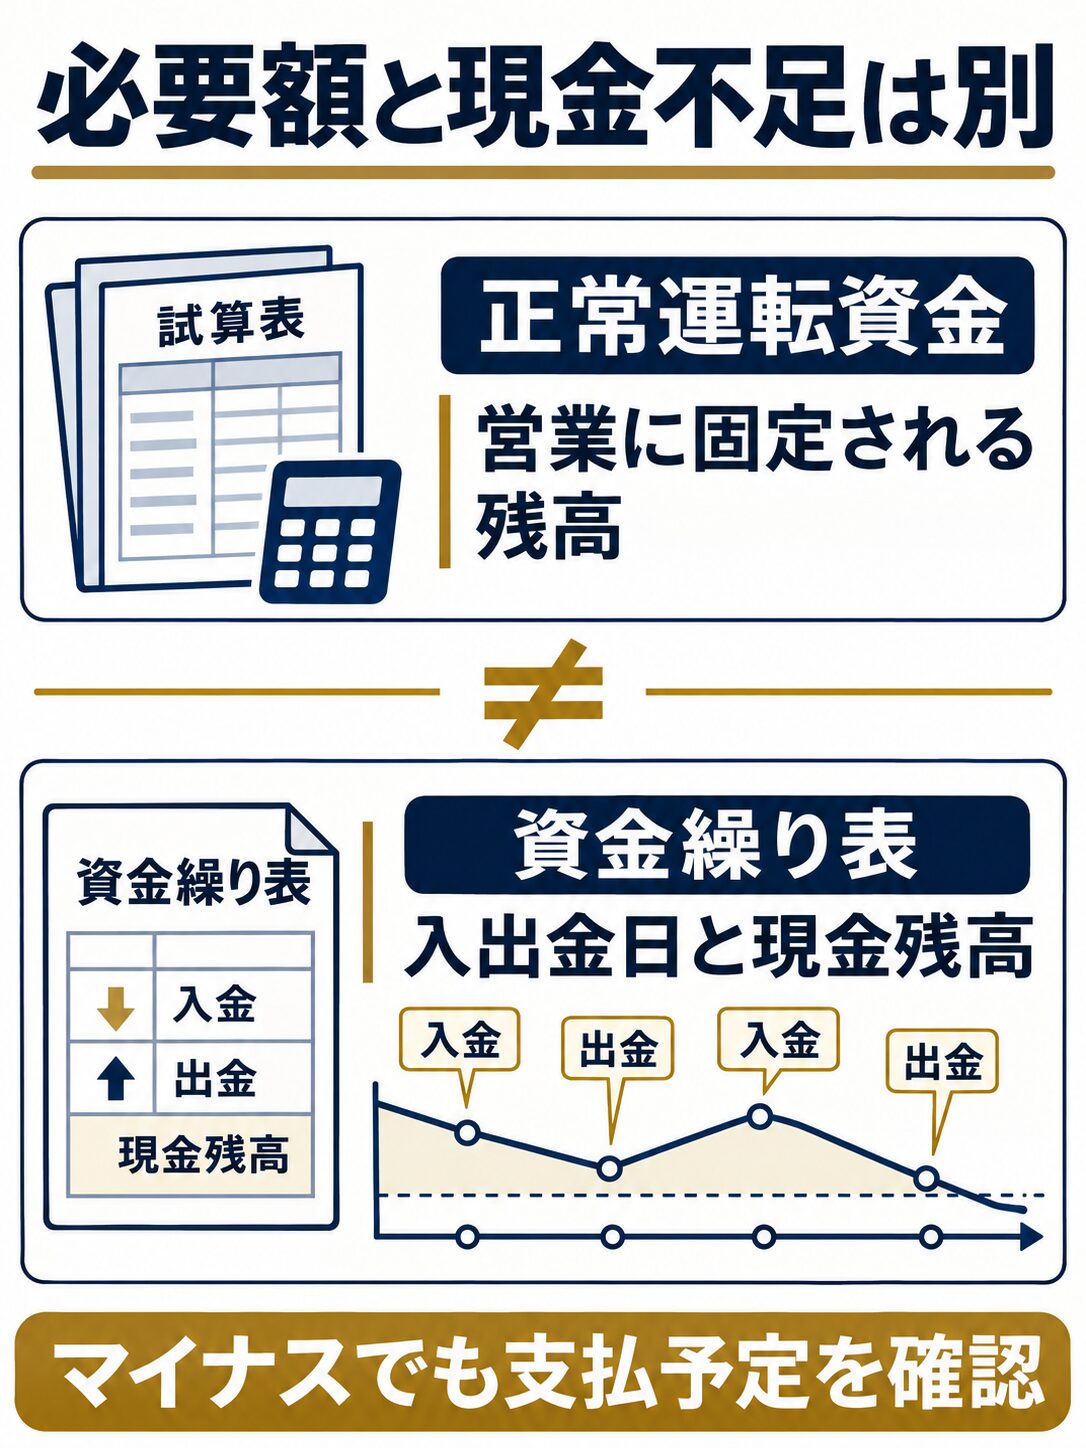
正常運転資金が1,400万円でも、今日の預金が1,400万円足りないとは限りません。実際の不足額は、手元資金と入出金予定を並べた資金繰り表で確かめます。
| 確認したいこと | 使う資料・方法 |
|---|---|
| 基準日時点で営業に固定されている資金 | 貸借対照表の残高と明細から計算 |
| 売上計画に応じて今後必要になる資金 | 回収・在庫・支払期間を使った試算 |
| いつ、いくら現金が不足するか | 預金と入出金日を入れた資金繰り表 |
将来の試算では、売上債権は売上高、在庫は売上原価など、対象に合う金額と回転期間を組み合わせて試算しましょう。異なる基準で求めた日数を足し、すべてに同じ売上高を掛けると誤差が出ます。詳しい考え方は運転資金回転期間の記事も参考にしてください。
給与、家賃、税金、社会保険料、設備投資、借入返済は、上の基本式に直接は表れません。資金繰り表には、こうした支出も日付とともに入れます。支払日が集中する月は、月末残高だけでなく支払日前後の残高も確認しましょう。
マイナスの原因が、支払遅延になっていないか
売上債権と在庫の合計より仕入債務が多いと、正常運転資金はマイナスになります。現金販売が中心で、仕入代金を後払いにできる業態では起こり得る形です。
一方、買掛金の期限超過が増えている場合も、計算上の金額は小さくなります。支払期日を過ぎた債務で作られたマイナスを、資金繰りが良い状態と取り違えないようにしましょう。売掛金の回収日、在庫の販売予定、買掛金の契約上の支払日を一緒に確認することが大切です。
正常運転資金は借入上限ではない。融資相談では明細と返済計画を示す
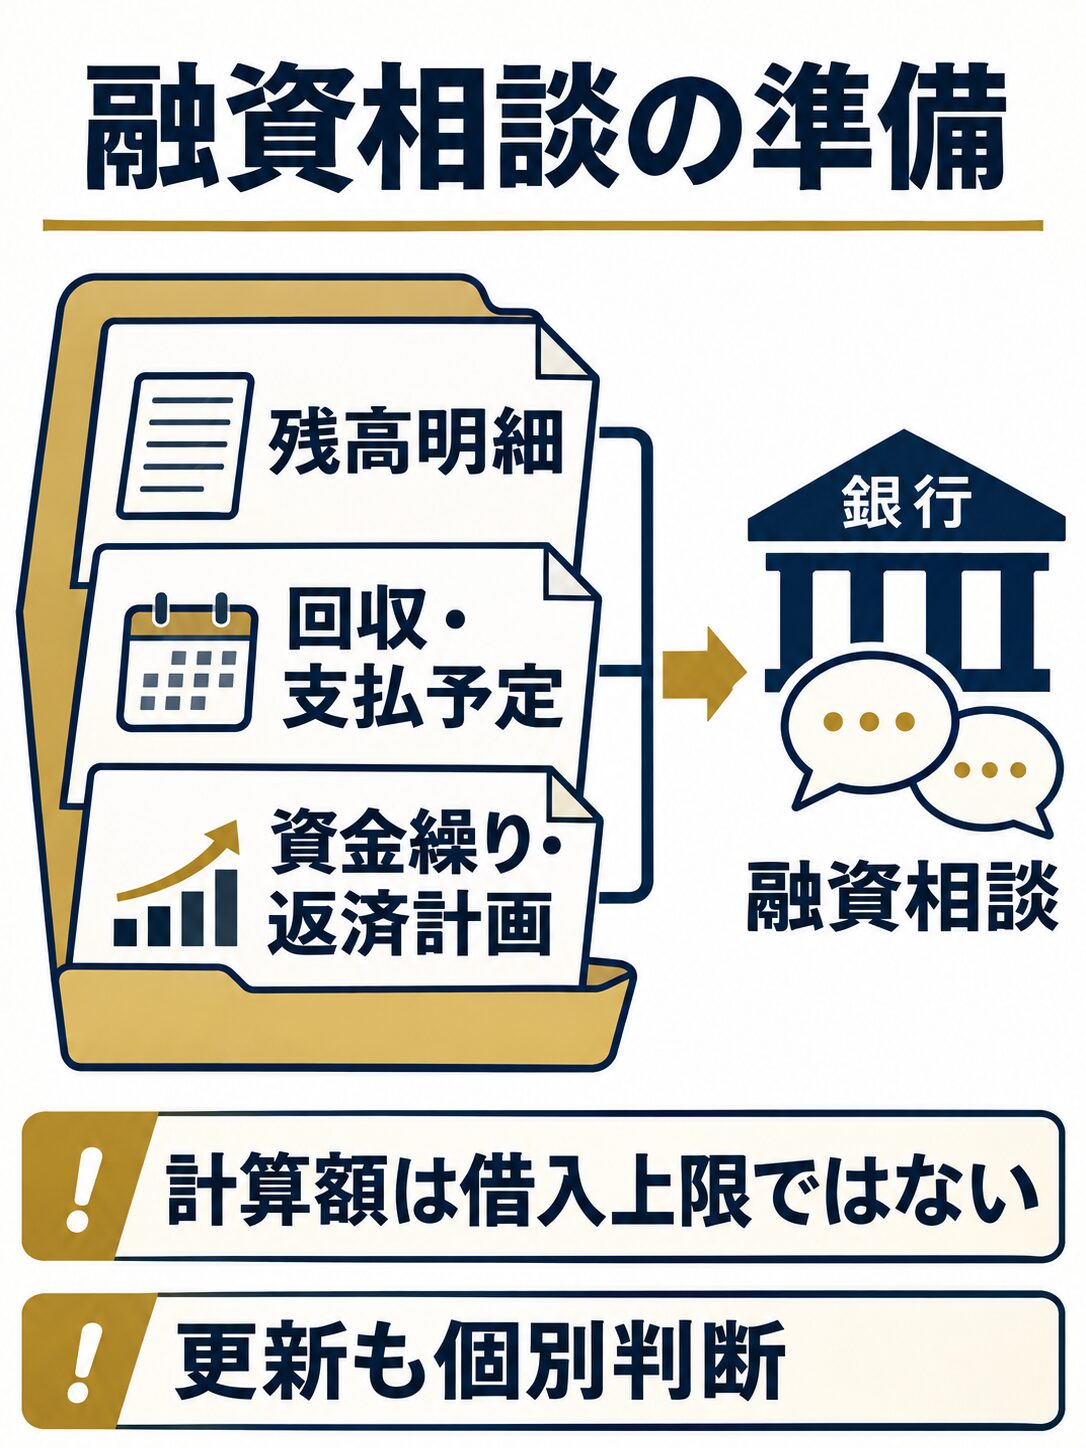
正常運転資金は、融資が必要な理由や金額を説明する材料です。算出額まで必ず借りられることや、同額の借入が誰にでも適することを保証する数字ではありません。
金融庁の2015年公表資料は、正常運転資金への短期継続融資を一つの手法としつつ、業況や実態、期中の資金需要を考慮する考え方を示しています。この資料の元となる金融検査マニュアルは2019年に廃止されており、過去の算式を現在の一律の融資基準とは扱えません。
短期継続融資も、更新が無条件で約束されるわけではない
短期継続融資は、短期の融資を期限ごとに書き替えて継続する方法です。金融庁の説明でも、書替え時に業況や実態を把握し、継続するかを判断する形です。「元金を返さずにずっと借りられる」と考えず、返済期日・更新条件・更新できない場合の対応を取引金融機関へ確認しましょう。
毎月返済する借入を利用する場合も、返済中に新たな売掛金や在庫が生じます。利息だけでなく、元金返済後にも営業資金が足りるかを資金繰り表へ反映します。相談から借入までの流れは、運転資金の融資の記事も参考にしてください。
相談に持参する資料を、説明する内容と対応させる
- 決算書・直近の試算表:売上や利益と残高の推移を示す。
- 売上債権・在庫・仕入債務の明細:回収・販売・支払予定と滞留分を区分する。
- 資金繰り表・既存借入の返済予定:不足日、必要額、返済後の残高を示す。
- 受注書・契約書など:売上増加を見込む根拠を示す。
必要資料は金融機関や相談内容によって異なります。正常運転資金を超える資金が必要な場合も、季節的な仕入れ、納税、設備投資など、用途と回収・返済の見通しを分けて説明しましょう。
正常運転資金を減らす方法と、不足時の資金調達の選び方
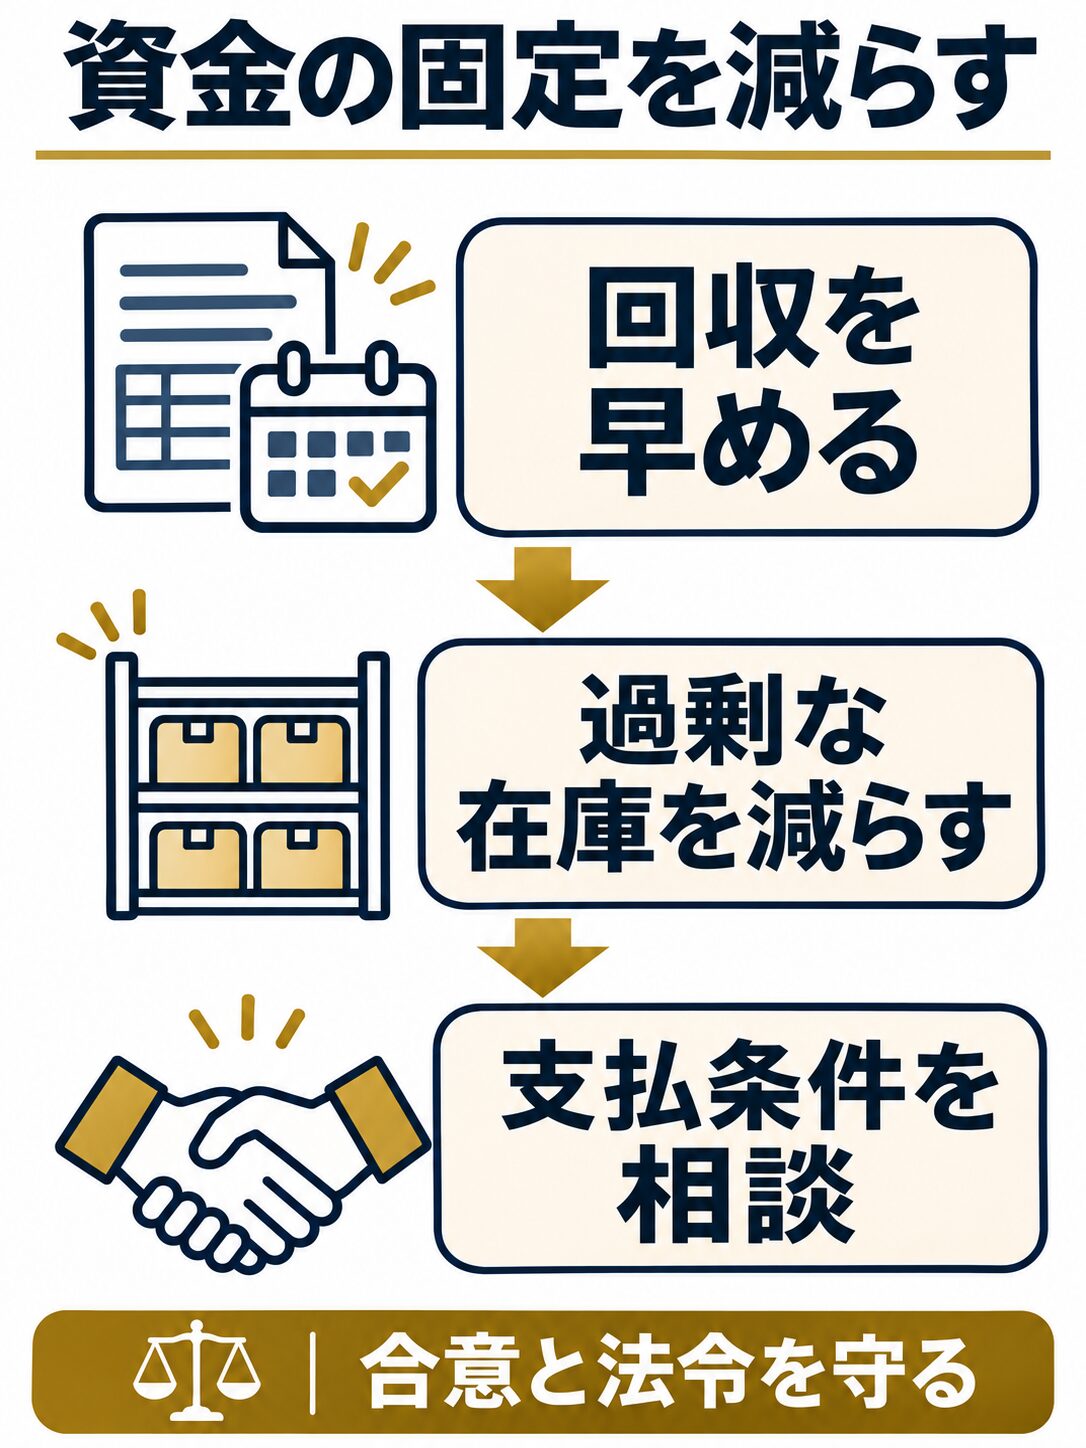
営業に固定される資金を減らす基本は、売掛金の回収を早め、過剰な在庫を抑え、仕入先と支払条件を調整することです。中小機構J-Net21も、売上債権・棚卸資産・仕入債務の管理による改善を説明しています。
| 対象 | 取り組むこと | 併せて確認すること |
|---|---|---|
| 売掛金 | 検収依頼と請求を遅らせず、入金予定を管理 | 早期入金の値引きによる利益への影響 |
| 在庫 | 発注量を見直し、滞留品の販売・処分を検討 | 欠品のリスク、回収可能額と保管費 |
| 買掛金 | 合意できる支払条件を仕入先へ相談 | 適用法令、信用や安定供給への影響 |
請求や入金管理は売掛金元帳の作り方、期日を過ぎた債権は売掛金未払いへの対応も参考にしてください。一方的な支払延期で数字だけを小さくする方法は避けましょう。
融資とファクタリングは、資金が戻る時期まで比べる
銀行融資などの借入は、利息と元金の返済、期限や更新条件を確認します。自己資金の投入や前受金の相談なども含め、資金が固定される期間に合う方法を検討しましょう。
ファクタリングは、入金待ちの売掛債権を売却して早く現金化する仕組みです。借入とは異なりますが、手数料によって受取額が減り、将来受け取る売掛金を先に使うため、次の支払いまで含めた確認が必要です。赤字や在庫滞留の原因そのものを解消する方法ではありません。
利用を検討する際は、対象債権、手数料と追加費用、入金日をそろえます。売掛先が支払わないとき、利用者へ支払いを求める権利(償還請求権)があるかも大切です。売掛先への通知、債権譲渡の事実を記録する登記、受領後の送金条件も確かめましょう。運転資金へのファクタリング利用も確認し、借入や取引条件の改善と総費用・時期・負担を比較してください。
まとめ:残高を計算し、不足日と調達条件までそろえよう
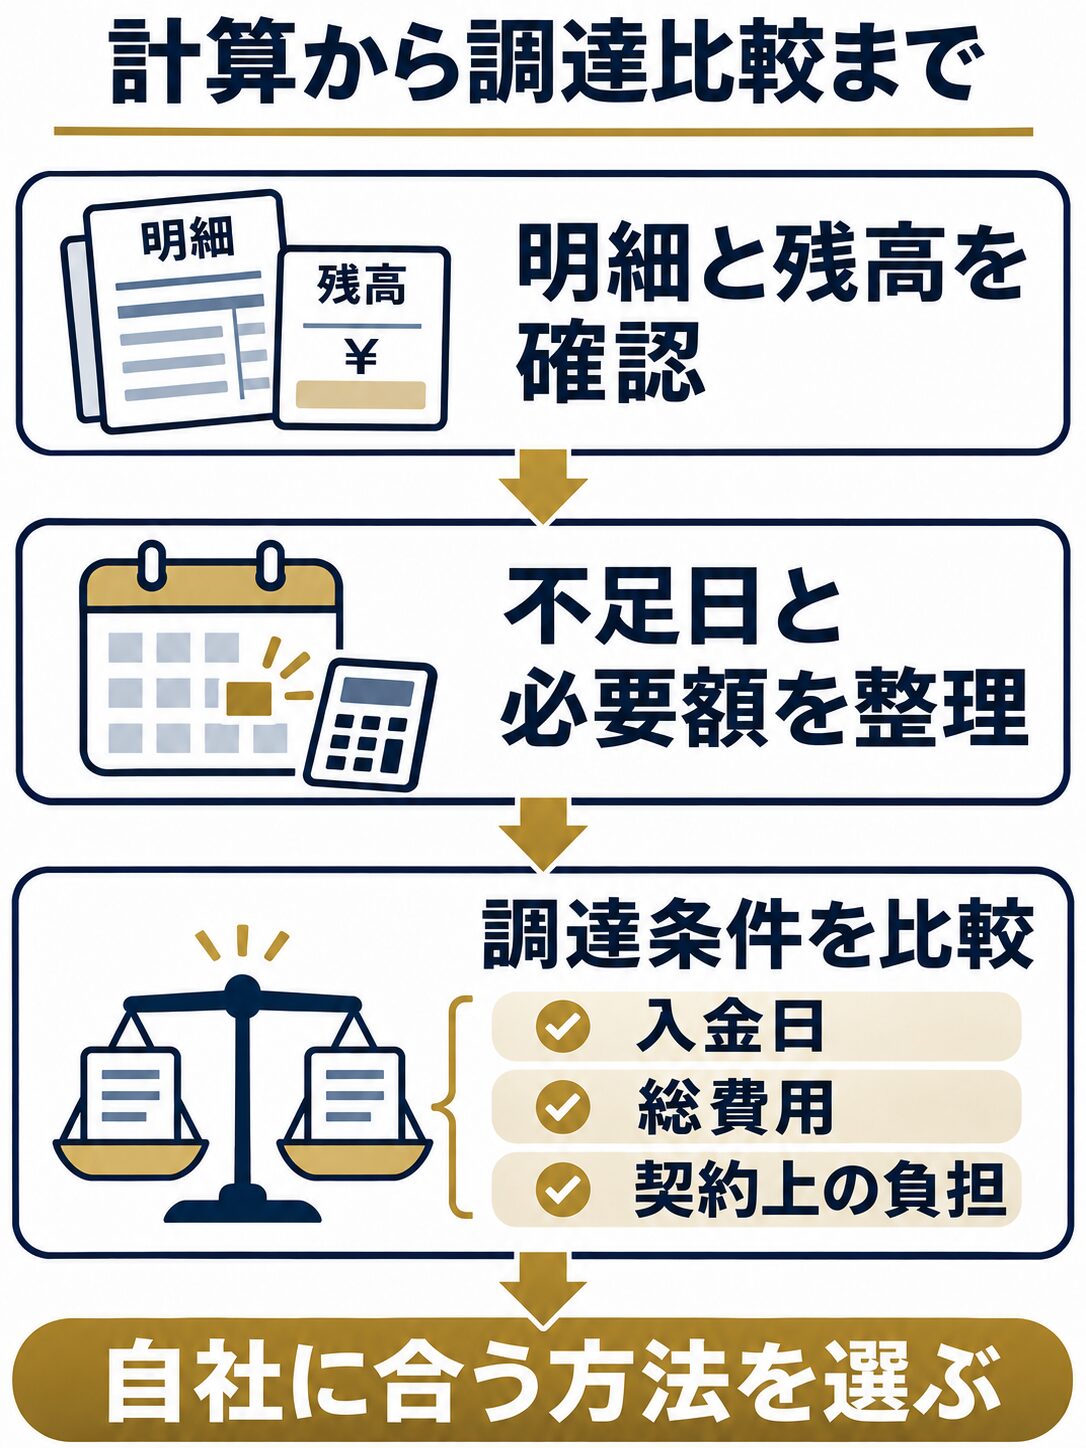
正常運転資金は、通常の営業に必要な資金を売上債権・在庫・仕入債務から捉えるものです。所要運転資金との違いは名称だけで決めず、対象科目と基準日をそろえます。算出額、手元の現金不足、借入可能額を混同しないことが大切です。
- 明細を集め、不良債権・滞留在庫・営業外の残高を区分して計算する。
- 前月・前年同月と比べ、増減理由を回収・在庫・支払条件へ戻って調べる。
- 資金繰り表で不足日と必要額を確かめ、調達後・返済後の残高まで見通す。
月ごとに同じ基準で計算すると、売上拡大による増加と回収の遅れを区別しやすくなります。J-Net21の資金繰り改善の解説も参考に、計算表へ基準日・対象科目・増減理由を残しましょう。
まずは必要額と不足日を整理し、自社に合う資金調達方法を検討してみましょう。ファクタリングを選ぶ場合も一社に絞らず、複数の会社の条件を比べ、手取り額・入金予定・契約上の負担があなたの事業に合う会社を選んでくださいね。