仕掛金と売掛金は、どちらも仕事に関わる資産ですが、帳簿に残す金額が違います。仕掛金・仕掛品は未完成部分の原価、売掛金は顧客から受け取る販売代金の権利です。
月次や決算で両者を分けたい方向けに、原価を集める段階から、完成・販売・入金までの仕訳を解説します。受託制作で、未完成でも売上を計上する契約や、未請求の売上と未完成原価の分け方も扱います。
製造業の例では、原価60万円と販売代金110万円を別々に記録する流れを追います。
本記事は広告・PRを含みます。
売掛金と仕掛金の比較
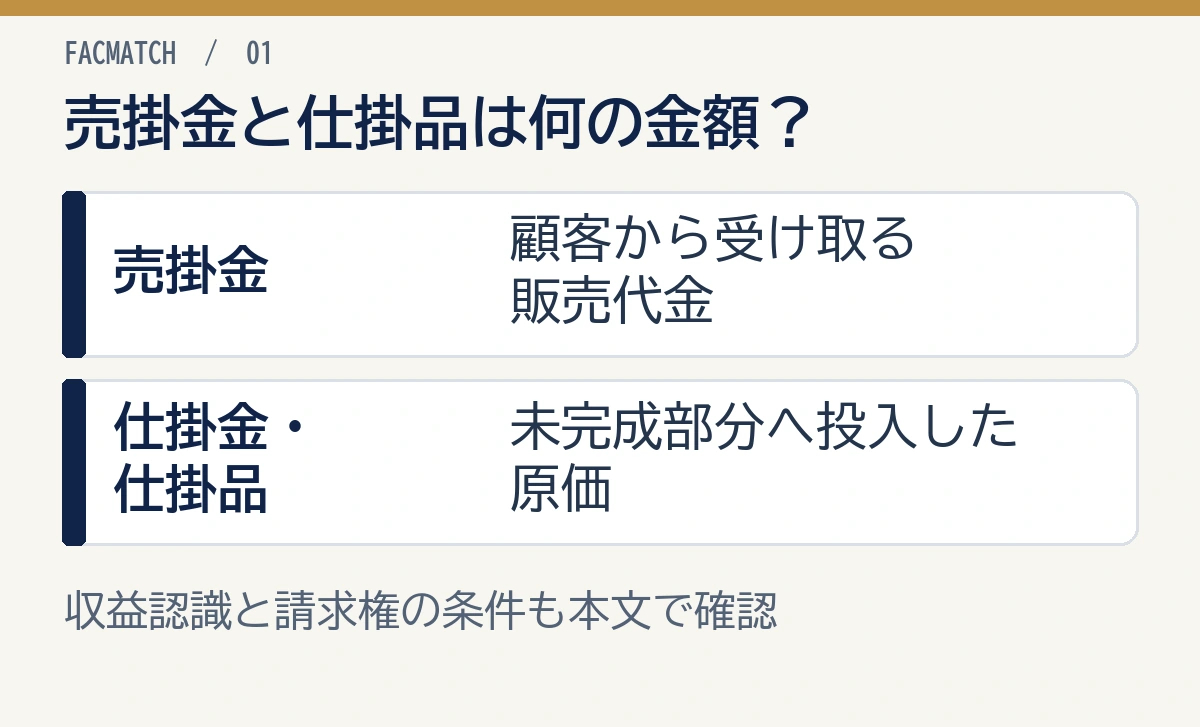
仕掛金・仕掛品は未完成の製品や案件に投入した原価、売掛金は顧客から受け取る販売代金の権利です。 どちらも資産ですが、表す金額と管理する対象が違います。
| 比較項目 | 売掛金 | 仕掛金・仕掛品 |
|---|---|---|
| 性質 | 営業上の債権(本業の取引で顧客からお金を受け取る権利) | 棚卸資産(在庫などとして残る資産。ここでは作りかけに投入した原価) |
| 金額の基礎 | 顧客への販売額・請求額 | 完成前に投入した原価 |
| 発生場面 | 商品・サービスの提供に対応する代金を請求でき、残る条件は支払期日を待つことだけになっている(代金は未回収) | 未完成部分に対応する原価が残っている |
| 相手 | 顧客ごとに管理 | 製品・案件・工程ごとに管理 |
| 減少する場面 | 入金、値引き、返品等 | 完成して製品・売上原価等へ振替 |
| 主なリスク | 未回収、回収遅延 | 原価超過、陳腐化、中止案件 |
国税庁の法人税基本通達5-1-3では、製造した棚卸資産の取得価額に、原材料費・労務費・経費などを含めるとしています。未完成原価の集計と、顧客への請求額は別に管理します。
一方、日本政策金融公庫は、売掛金を商品・製品販売、請負工事、サービス提供などの営業上の未収入金として説明しています。
「仕掛金」と「仕掛品」は違うのか
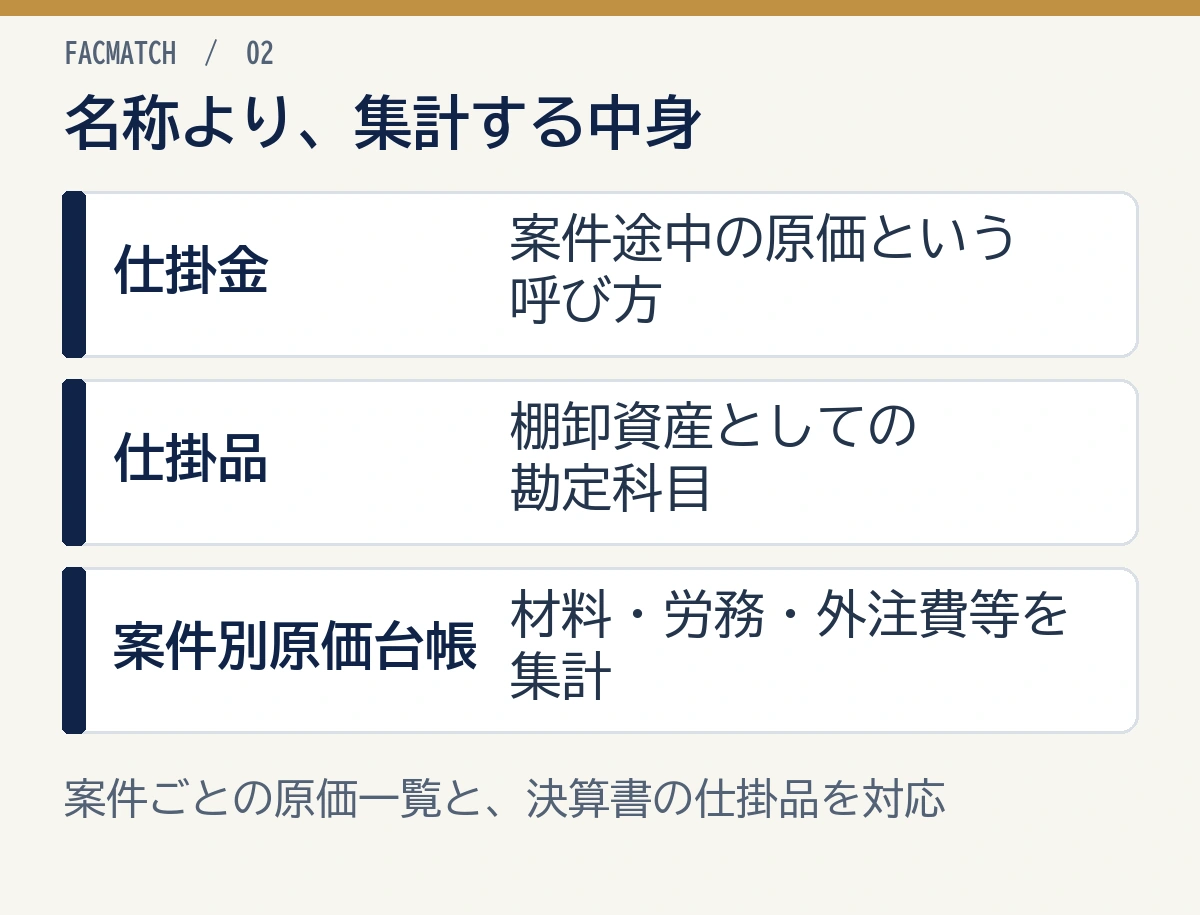
仕掛金は、未完成の製品や案件に投入した原価を説明する際に使われる呼び方です。貸借対照表では、棚卸資産の科目として「仕掛品」を使います。
「仕掛金」という名称を使う会社でも、集計するのは未完成部分に対応する原価です。 まず、未完成の案件ごとに材料費、労務費、外注費などを集めます。案件ごとの原価一覧を作り、その合計が決算書の「仕掛品」にどうつながるかをたどりましょう。
名称の用例として、バンダイナムコグループの2024年2月14日の決算説明会資料があります。仕掛品の内訳に関する同じ回答の中で、「仕掛品」と「仕掛金」の両方の表現を使っています。
製造業での流れと仕訳例
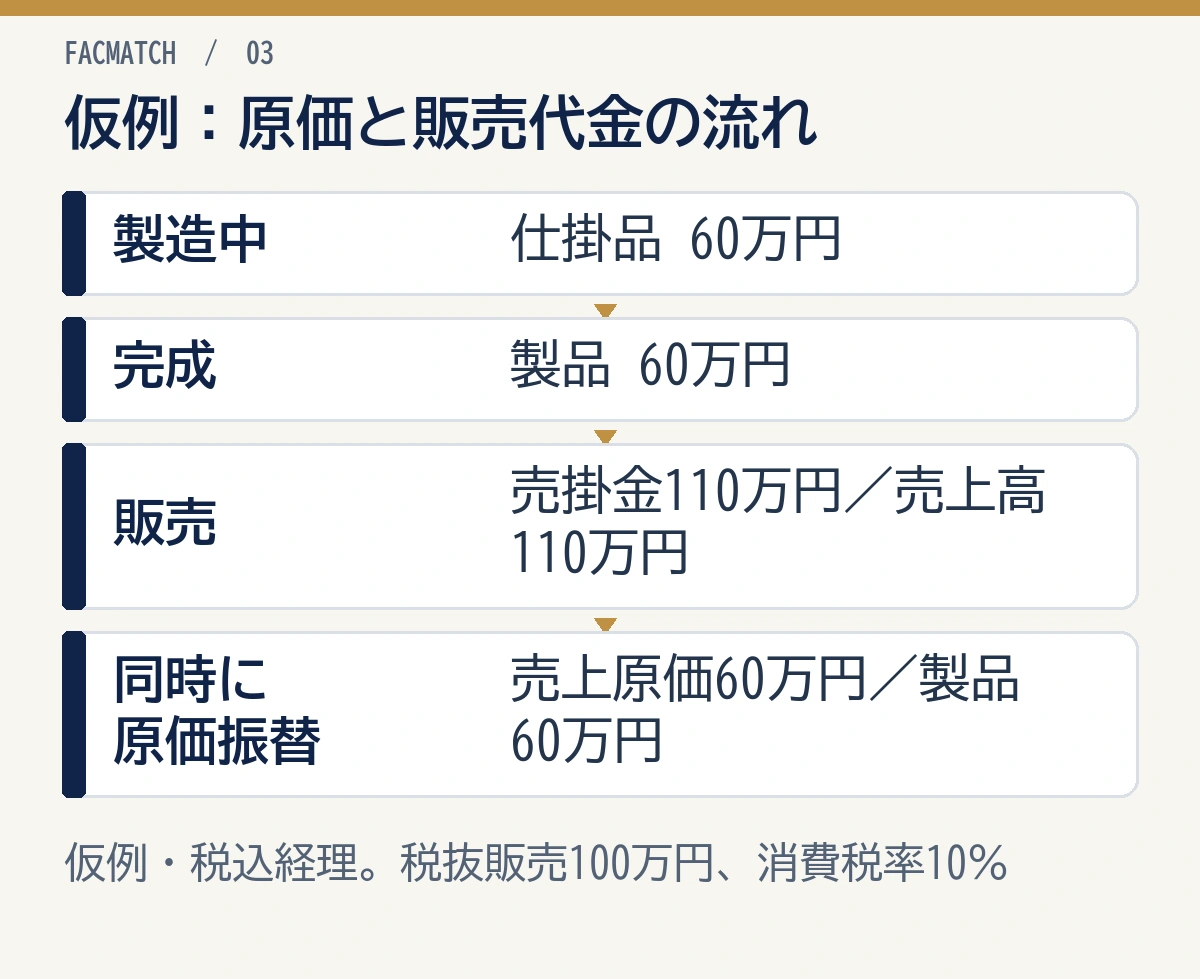
製造中は仕掛品、完成後は製品、販売後の未回収代金は売掛金として記録します。以下は、流れを示すために条件を単純化した仮の例です。
材料30万円、直接労務費20万円、外注加工費10万円、合計60万円を投入し、期末時点では未完成とします。金額は税込経理方式で処理する帳簿上の原価です。完成後、商品を税抜100万円・消費税率10%で掛け販売し、税込110万円を後日受け取る前提です。
1. 未完成原価を仕掛品へ集計する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仕掛品 | 600,000円 | 材料費・労務費・外注加工費等 | 600,000円 |
実務では製造原価勘定を経由する場合などがあります。間接費を各製品へ割り振る「配賦」の方法も、会社の原価計算によって異なります。
2. 製品が完成したら製品へ振り替える
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 製品 | 600,000円 | 仕掛品 | 600,000円 |
完成しただけで顧客へ売っていなければ、通常はまだ売掛金ではありません。
3. 税抜100万円で掛け販売する
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 1,100,000円 | 売上高 | 1,100,000円 |
同時に、販売した製品の原価60万円を売上原価へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上原価 | 600,000円 | 製品 | 600,000円 |
売掛金110万円は販売対価、仕掛品60万円は投入原価です。 この例は税込経理なので、売上高にも消費税を含む110万円を記録しています。税抜経理では、売上高100万円と仮受消費税等10万円を分けます。
経理方式の違いは、国税庁の税込経理・税抜経理の説明を参照してください。
4. 入金を受ける
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 1,100,000円 | 売掛金 | 1,100,000円 |
入金時は売掛金が預金へ変わります。仕掛品を直接売掛金へ振り替える処理ではありません。
受託制作・システム開発での考え方
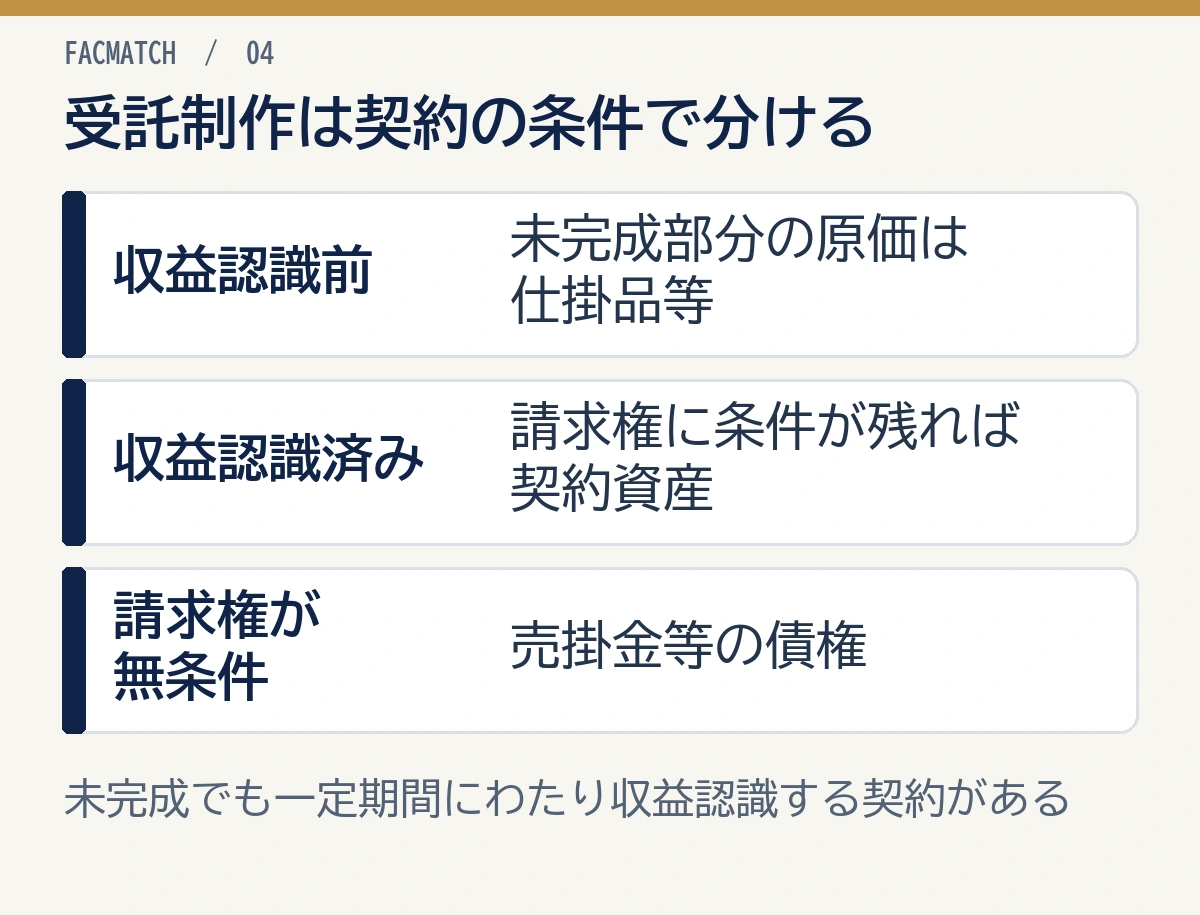
受託制作では、収益をいつ認識する契約かに応じて、仕掛品に残す原価と売上原価へ移す原価を分けます。外注費や人件費の支払い、納品・検収、請求の順番だけで処理を決めないことが大切です。
未完成の案件原価
期末までに成果物が完成せず、収益認識の要件も満たしていない場合、案件へ直接対応する原価を仕掛品等として繰り越すことがあります。
完成・納品・検収後
一時点で収益を認識する契約なら、顧客への引渡しや検収などを踏まえて売上を計上します。対価を受け取る権利が無条件になれば売掛金を計上し、対応する原価を売上原価へ振り替えます。
期間にわたり収益を認識する場合
収益認識会計基準では、顧客へ約束した商品・サービスを提供する義務を「履行義務」と呼びます。次のいずれかを満たす契約では、一定の期間にわたり収益を認識します。進捗を合理的に見積もれる場合は、その進捗に応じた金額を計上します。
- サービスを提供するにつれ、顧客がその便益を受け取る
- 作りかけの資産も顧客が支配している
- 他用途へ転用できず、完成済み部分の対価を受け取る強制力のある権利がある
この場合は、収益に対応する原価を売上原価へ移すため、未完成案件の原価全額が仕掛品として残るとは限りません。契約条件ごとの適用は、ASBJの収益認識会計基準の第35~40項が基準です。
また、収益を認識していても請求権が無条件でなければ、売掛金ではなく契約資産となる場合があります。「売掛金と契約資産の違い」も参照してください。
売上計上日は、請求書の発行日だけで決めず、契約で約束した提供内容と支配の移転に基づいて決めます。 個別契約の判断に迷う場合は、契約書、検収記録、案件別原価台帳を税理士・公認会計士へ提示しましょう。
決算で仕掛品を計上する目的
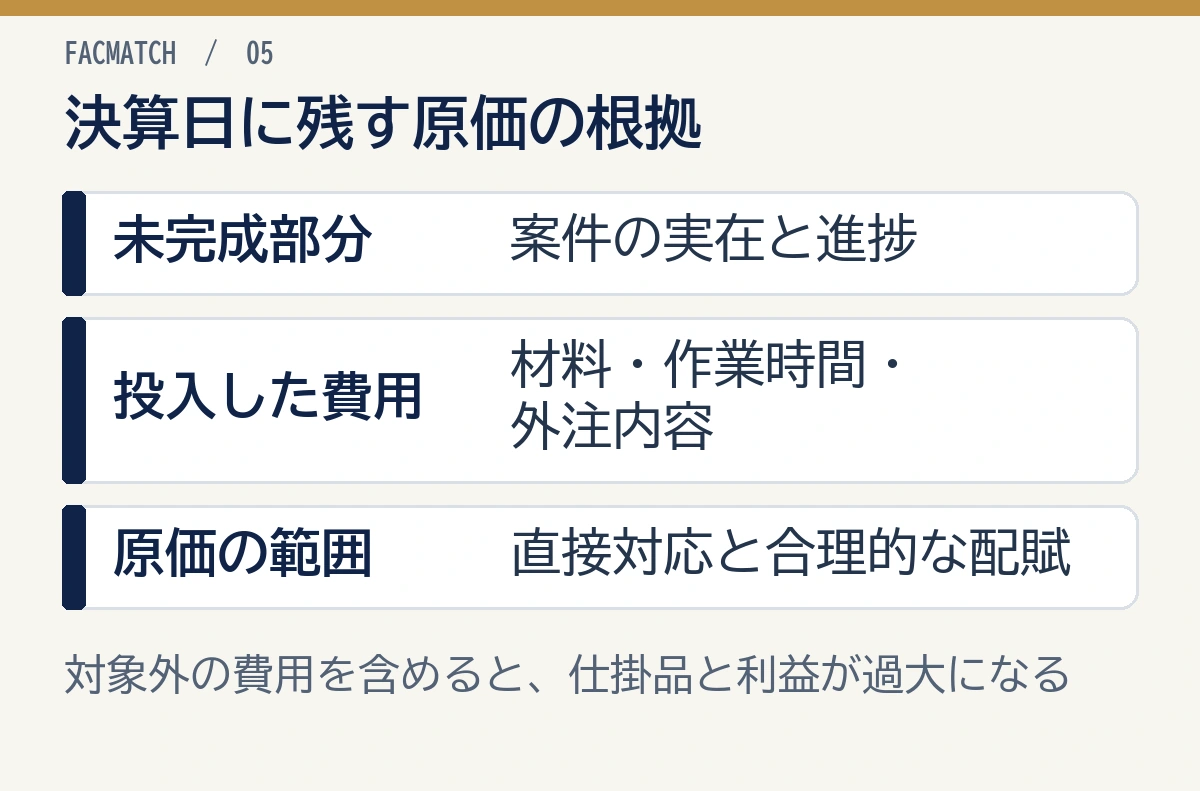
未完成案件の原価をすべて当期費用にすると、対応する売上が翌期なのに費用だけが先に計上され、期間損益がゆがむ場合があります。 仕掛品として繰り越し、完成・販売時に売上原価へ対応させます。
対象外の費用まで仕掛品へ入れると、当期の費用が少なくなり、利益が過大になります。決算日の進捗と、原価に含めた材料・作業時間・外注内容を台帳に残しましょう。
仕掛品へ計上する前の確認
- 決算日時点で本当に未完成か
- 対象案件が実在し、継続しているか
- 材料費・外注費・労務費等が案件に直接対応するか
- 共通費の配賦基準が合理的か
- 中止・失注・採算悪化で回収不能になっていないか
- 売上をすでに認識していないか
売掛金と仕掛品が同時に残るケース
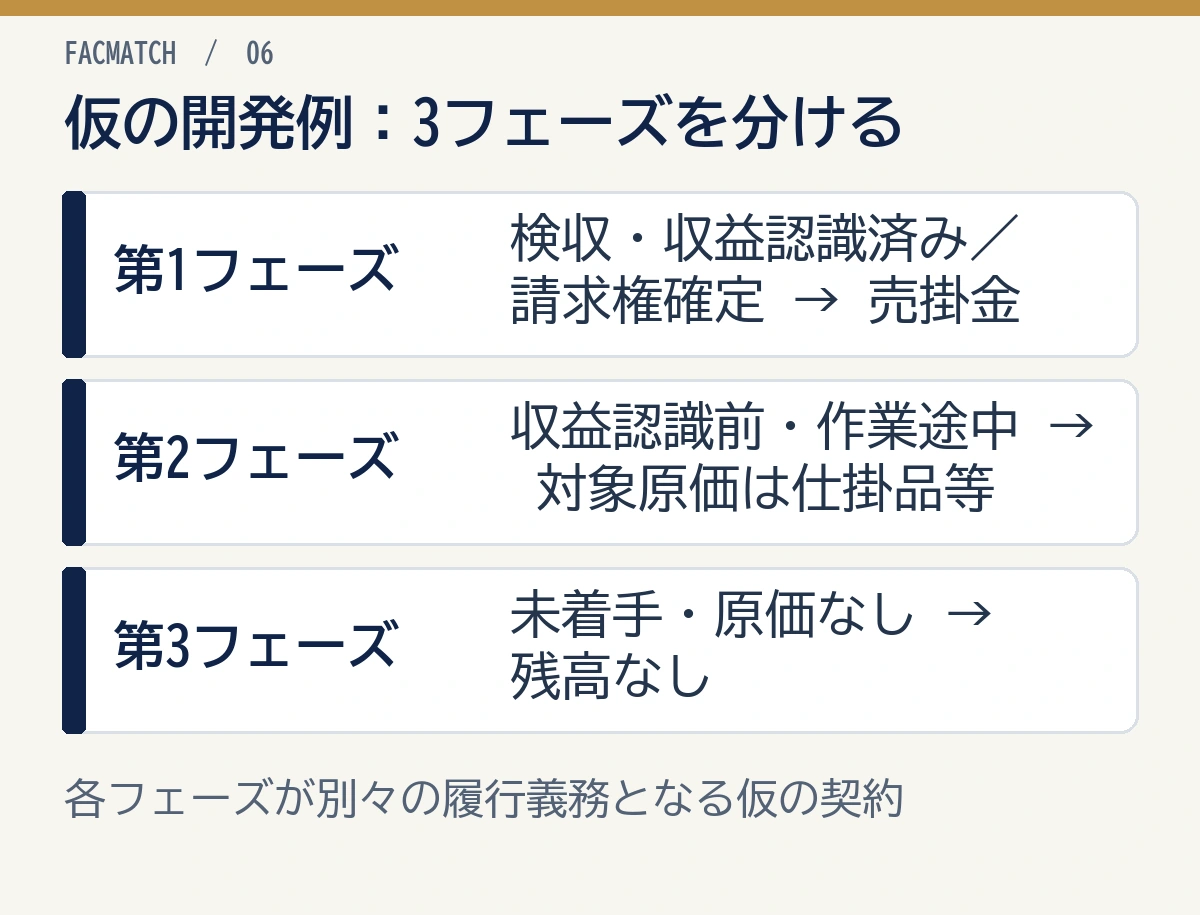
同じ取引先・同じプロジェクト群でも、完成して請求済みの工程は売掛金、未完成の別工程は仕掛品として同時に残ることがあります。
仮に、全3フェーズの開発で、各フェーズが別々の履行義務となる契約を考えます。第1フェーズは検収・収益認識済みで請求権も確定し、第2フェーズは収益認識前の作業途中、第3フェーズは未着手なら、次のように分けます。
- 第1フェーズの未入金額:売掛金
- 第2フェーズへ投入済みの対象原価:仕掛品等
- 第3フェーズ:原価がまだなければ残高なし
請求総額から入金額を引いただけでは、仕掛品は求められません。 案件別原価台帳が必要です。
よくある誤り
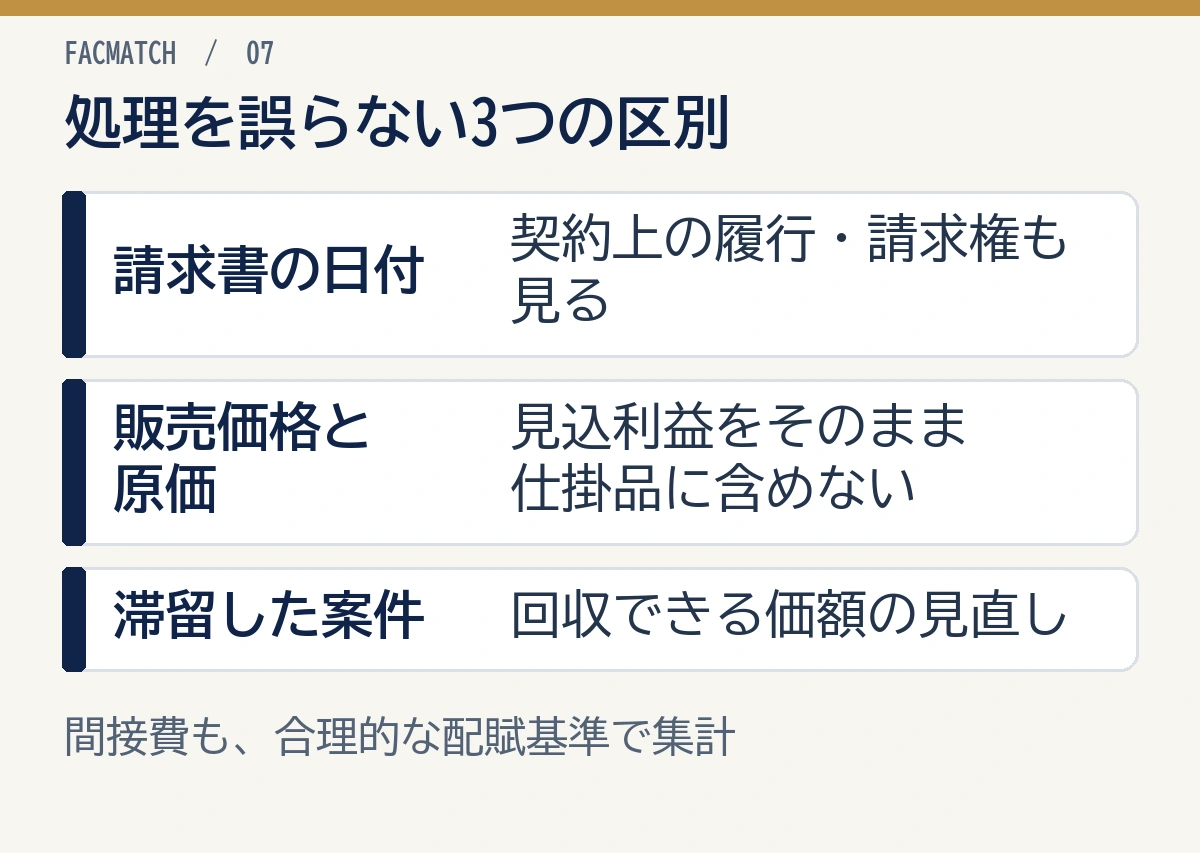
請求書の有無と売上計上、販売価格と原価を分けることが、誤処理を防ぐ基本です。特に次の5つの処理には注意しましょう。
請求書を発行したら必ず売掛金にする
前払い請求、着手金、条件未達の請求など、請求書発行と収益認識が一致しない場合があります。契約と履行状況を確認します。
未請求売上をすべて仕掛品にする
収益認識済みで請求権だけが未確定なら、仕掛品ではなく契約資産等の検討が必要です。仕掛品は基本的に未完成原価です。
販売価格で仕掛品を計上する
仕掛品は通常、投入原価を基礎に評価します。見込利益を含む販売価格でそのまま計上しません。
間接費を根拠なく全額配賦する
営業活動や一般管理の費用、異常なロスなどまで無条件に仕掛品へ含めると、仕掛品と利益を過大に見せるおそれがあります。製造に関係する共通費は、作業時間などの合理的な配賦基準に沿って集計しましょう。
長期滞留案件を同じ価額で残す
中止、仕様変更、技術的陳腐化などで、完成後に売っても原価を回収できない案件は、評価の見直しが必要です。通常の販売目的の棚卸資産は、見込売価から追加の製造原価・販売直接経費を引いた額が取得原価を下回るとき、その額まで切り下げるのが会計上の基本です。
国税庁の棚卸資産評価の解説にも、この考え方が示されています。会計上の切下げと税務上の損金算入は分け、見込売価と残工事・残作業の原価資料を専門家へ提示しましょう。
資金繰りへの影響
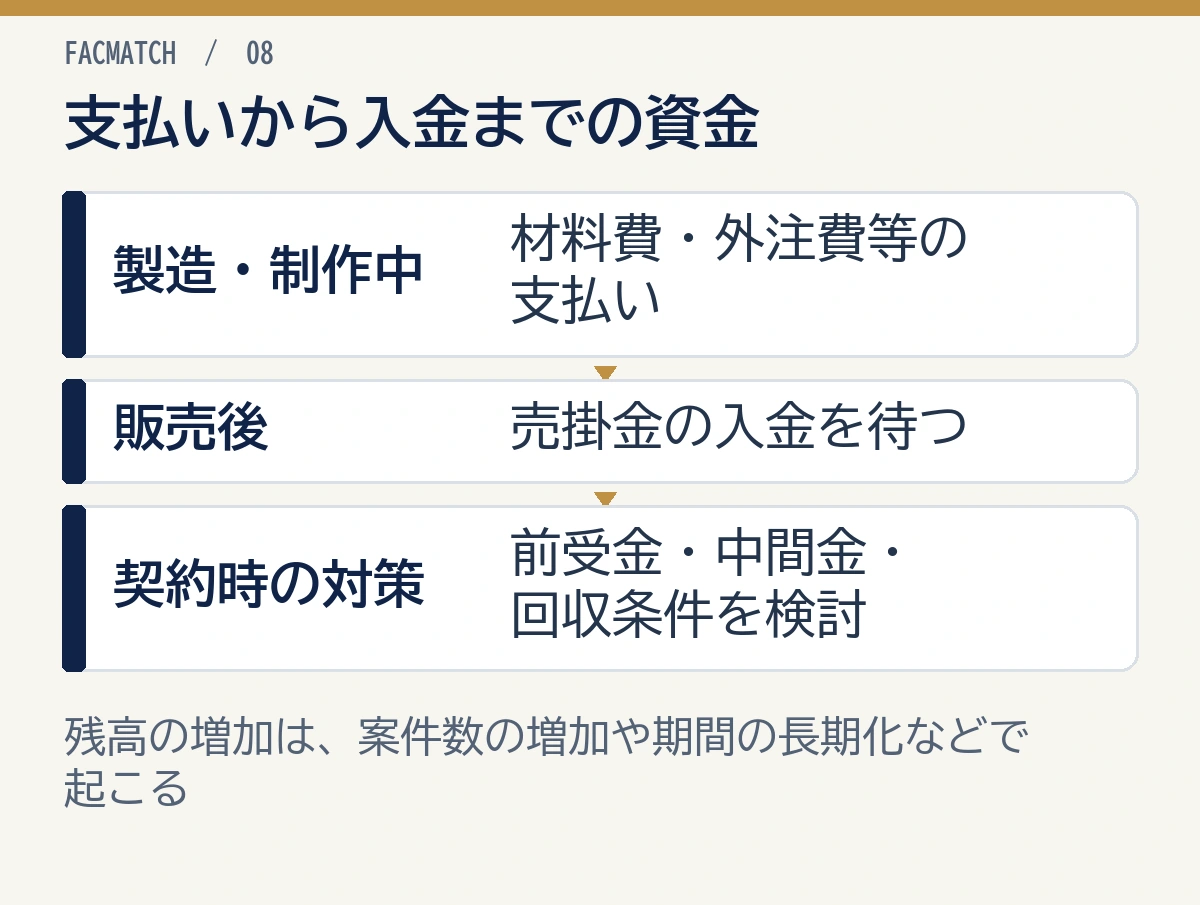
仕掛品では製造・制作中、売掛金では販売後の入金待ちの間に、運転資金が必要になります。 残高が増える理由は、案件数の増加や期間の長期化などです。金額だけで期間が延びたとは決められません。
材料・外注費等の支払いから販売代金の入金までの間を、手元資金でまかないます。 契約時は、進捗に応じた中間金、前受金、請求頻度、回収条件も検討しましょう。
運転資金の基本は「運転資金とは」、売掛金の早期資金化は「ファクタリングとは」で解説しています。
よくある質問
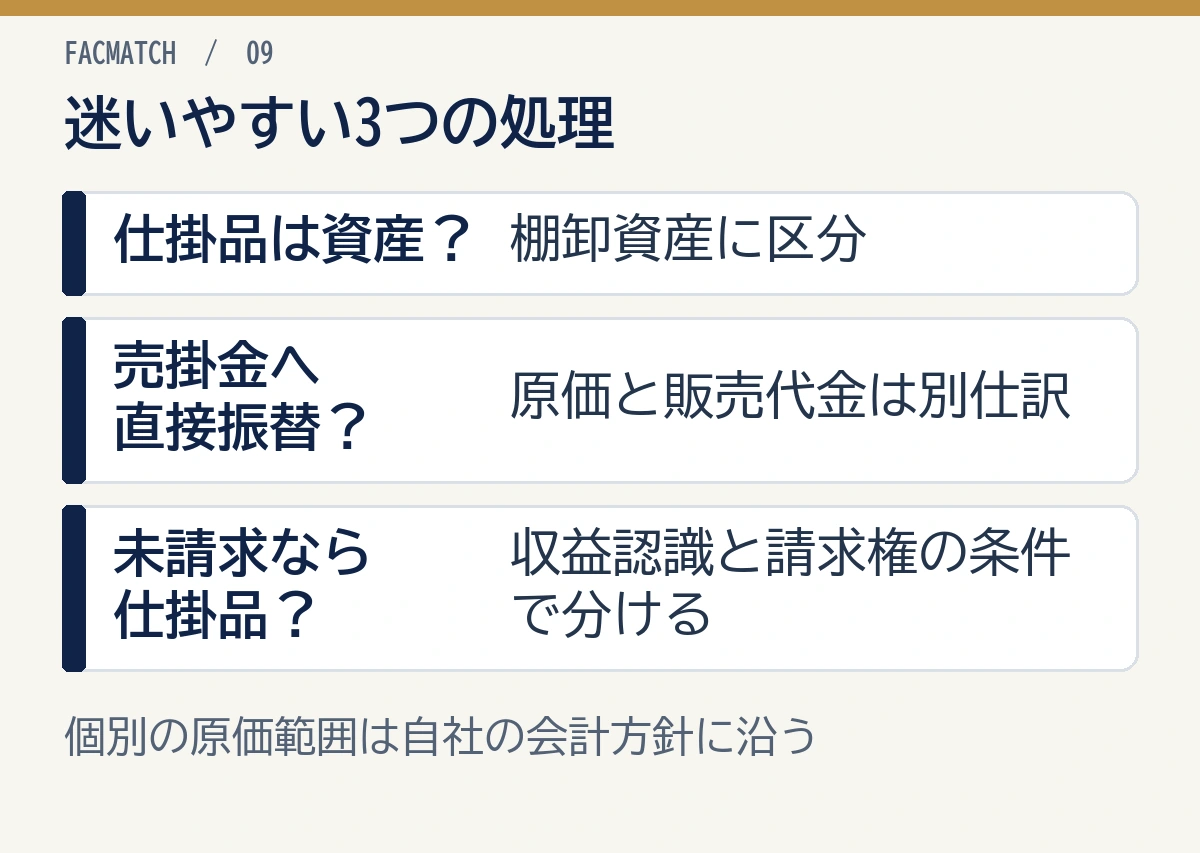
仕掛品の資産区分、原価の振替、未請求の売上について、よくある疑問に答えます。
Q: 仕掛金は資産ですか?
A: 一般に仕掛品として棚卸資産に区分されます。未完成の製品・案件へ投入した原価を表します。
Q: 売掛金と仕掛品は同時に計上できますか?
A: 完成・請求済み部分と未完成部分が分かれている場合など、同じ取引先やプロジェクト群で同時に残ることがあります。
Q: 仕掛品を売掛金へ直接振り替えますか?
A: 通常は直接振り替えません。完成・販売時に仕掛品を製品や売上原価へ振り替え、販売対価は売上と売掛金として別に計上します。
Q: 請求書を発行していない売上は仕掛品ですか?
A: 必ずしもそうではありません。収益認識済みで請求権が未確定なら契約資産等、未完成原価なら仕掛品を検討します。
Q: 仕掛品は販売価格で計上しますか?
A: 通常は材料費、労務費、外注費等の原価を基礎に評価します。具体的な範囲と配賦は会計方針を確認してください。
Q: 人件費も仕掛品に含められますか?
A: 製造・案件に直接対応する労務費等を含める場合があります。対象範囲と配賦基準を合理的かつ継続的に設定します。
まとめ
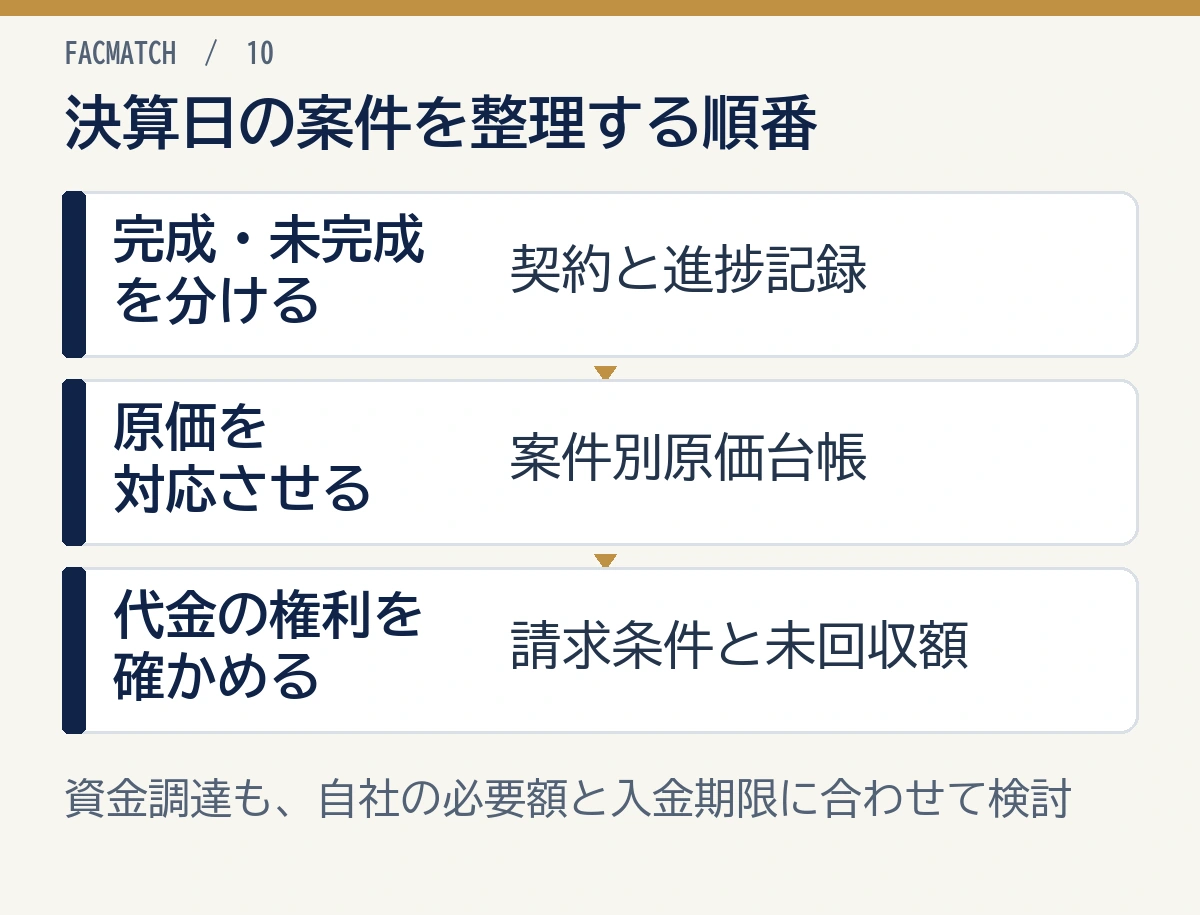
売掛金は顧客から受け取る販売代金の債権、仕掛品は未完成の製品・案件に投入した原価です。完成時は仕掛品を製品へ、販売時はその原価を売上原価へ振り替えます。販売代金を受け取る権利が無条件になった時点で、売掛金を計上します。
- 仕掛品には、未完成部分に対応する原価を集計する
- 販売した製品の原価は売上原価へ移し、販売対価は売上と売掛金へ別に記録する
- 受託制作は、契約上の履行義務と請求権の条件に沿って処理する
まずは決算日に残る案件を、完成部分・未完成部分に分けましょう。契約書と案件別原価台帳を並べるところから始めると、請求額を原価として転記するミスを防げます。
入金前の支払いが課題なら、前受金や請求条件の見直し、融資、売掛債権の売却などを自社の必要額と期限に合わせて検討しましょう。ファクタリングを利用する場合も、仕組みと会社の選び方を押さえ、複数社の手数料と入金予定を比較してから選んでください。
参考資料
- 国税庁「棚卸資産の評価の方法」
- 国税庁「たな卸商品等」(財産評価基本通達。相続税等の財産評価に関する参考資料で、本文の帳簿原価は法人税基本通達を参照)
- 企業会計基準委員会「収益認識に関する会計基準」
- 日本政策金融公庫「勘定科目」