
ファクタリングと銀行融資で、資金が入る時期や費用はどう違うのでしょうか。大きな違いは、売掛金を売って代金を受け取るか、お金を借りて返済するかです。
この記事では、仕組み・審査・費用など10項目を比較し、100万円から1,000万円の計算例と、用途別の使い分けを解説します。入金待ちを埋める方法を知りたい方や、銀行融資と併せて検討したい方に向けた内容です。読み終えると、必要額・支払期限・実際の受取額をそろえて、候補の条件を比べられます。まず、いつまでにいくら必要かを書き出してみましょう。
ファクタリングと銀行融資の根本的な違いは「債権売買」か「借入」か
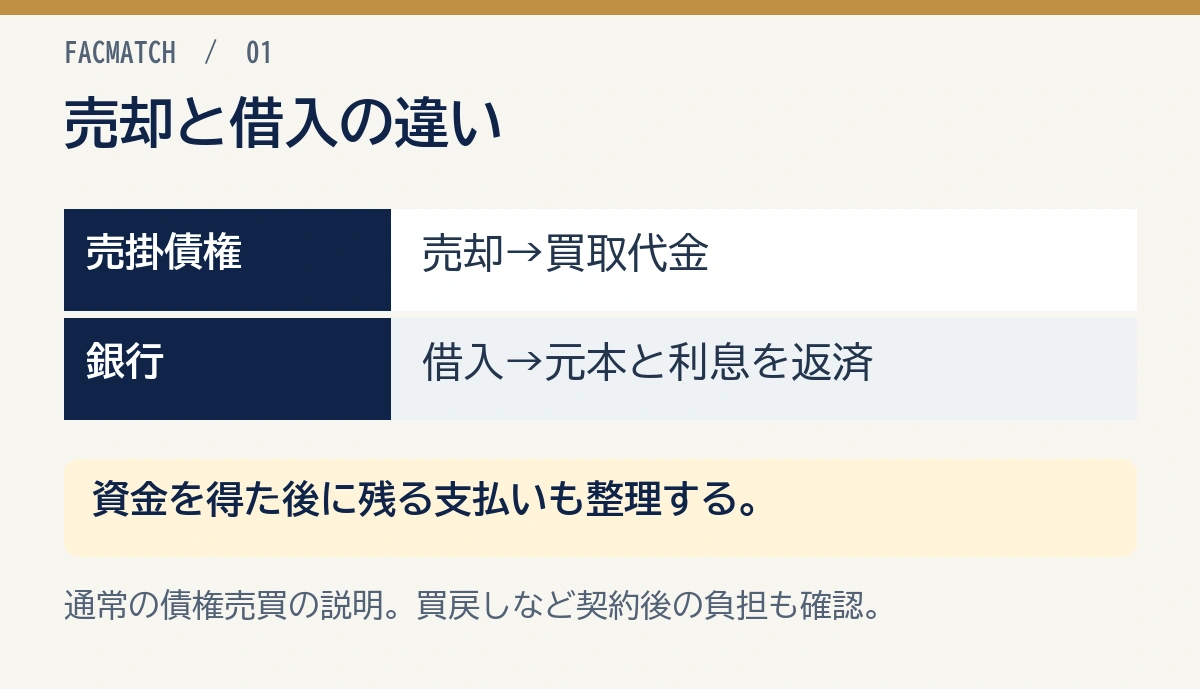
ファクタリングは売掛債権を売る取引、銀行融資はお金を借りて返す取引です。売掛債権は、商品やサービスの代金を取引先から後で受け取る権利を指します。
ファクタリングは売掛債権の売買(債権譲渡契約)
通常の事業者向けファクタリングは、売掛債権を期日前に買い取ってもらう方法です。売主が受け取るのは、手数料などを差し引いた買取代金です。
金融庁の注意喚起は、法的な性質を債権の売買と説明しています。一方、売買という契約名でも、売主が買い戻す条件などにより実質的な貸付けに当たる場合があるとしています。
契約の全体像は、ファクタリングの仕組みと流れも参考にしましょう。
銀行融資は金銭消費貸借(借入・返済義務あり)
銀行融資では、借りた元本と利息を契約に沿って返済します。資金の使いみち、返済期間、担保や保証の条件は商品ごとの取決めです。
たとえば三菱UFJ銀行のBiz LENDINGには、審査結果の範囲内で最大3か月の一括返済と最大12か月の分割返済を選ぶ案内があります。銀行融資をすべて毎月返済と考えず、実際の返済日程を確かめましょう。
契約の違いを費用・入金・返済へつなげる
比較するときは、売掛金をいつ手放し、いつ買取代金を受け取り、どの支払いが残るかを整理します。銀行融資は、借入日の入金と、その後の元本・利息の支払いを予定へ入れましょう。
 小谷良太
契約先へ、今回の受取額と入金予定日、その後に残る返済・送金を確かめましょう。必要な支払日に資金が足りるか、同じ表へ書き出すと比較が進みます。
ファクタリングと銀行融資を10項目で比較
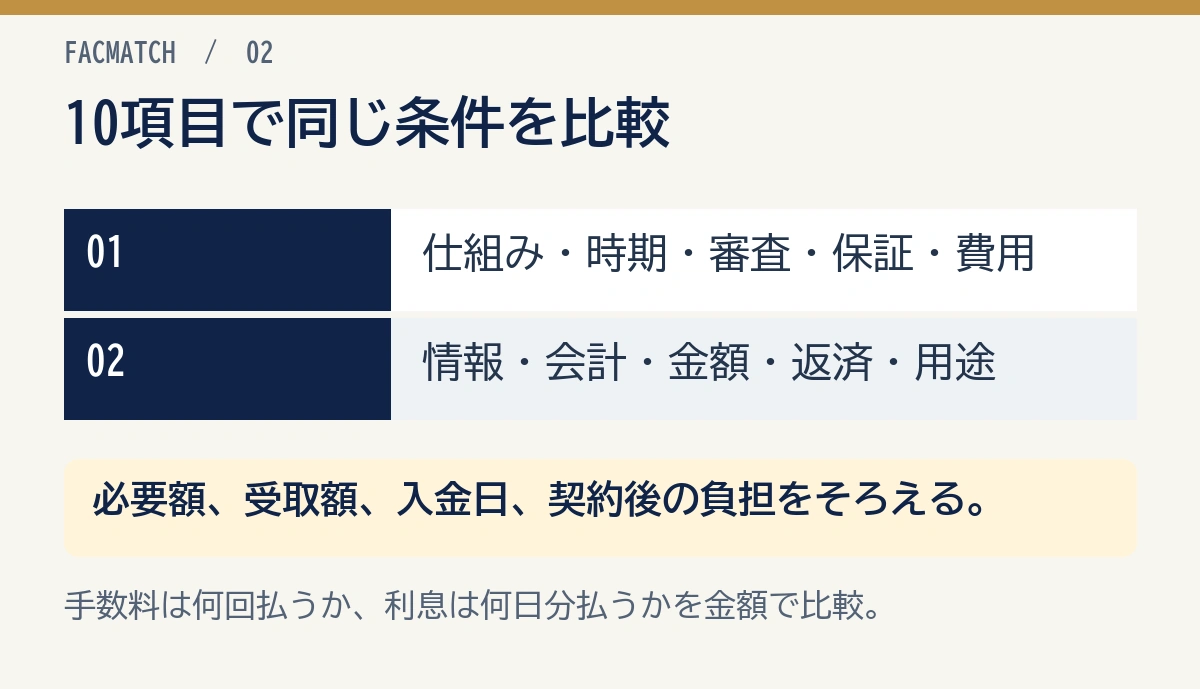
両者の条件は、仕組み・必要日・総費用・返済予定をそろえて比較します。次の表は、契約先へ確かめる内容を10項目に分けたものです。
| 比較項目 | ファクタリング | 銀行融資 |
|---|---|---|
| 法的性質 | 売掛債権の売買 | 元本と利息を返す借入 |
| 資金化の時期 | 審査・契約・手続きの後。見積段階で入金予定日を確認 | 商品・申込状況による。既存取引に応じた短期審査の商品もある |
| 審査資料 | 売掛債権の実在、売掛先、入金状況などを契約先が審査 | 申込企業、返済計画、商品に必要な資料を銀行が審査 |
| 担保・保証 | 買戻し・保証など、売主が負う条件を確認 | 必要性は商品別。無担保・無保証人の商品もある |
| 費用 | 手数料・登記費用などの総額と受取額 | 利息・事務手数料・保証料などの総額 |
| 信用情報・他の審査 | 契約先が誰にどの情報を共有するか、登記と既存融資の条件を確認 | 借入・保証等の情報の取扱いを銀行へ確認 |
| 会計処理 | 帳簿から売掛金を除く条件と、手数料の処理を確認 | 借入金を計上し、元本返済と利息を区別 |
| 調達額 | 売る債権額・買取条件・手数料で受取額が決まる | 融資枠、資金使途、審査結果で決まる |
| 返済・送金 | 債権回収後の送金、買戻し等の負担は契約で確認 | 契約に沿い元本と利息を返済 |
| 向く使いみち | 売掛金の回収前に必要な短期資金の候補 | 返済期間を組んで用意する運転・設備資金など |
手数料2%と金利年2%は、費用が同じという意味にはなりません。手数料を何回払うか、利息を何日分払うかまで、金額に直して比較しましょう。
審査資料と担保・保証は商品別に違う
ファクタリングでも申込者や売掛金に関する審査があり、赤字や個人事業主という条件だけで利用可否は決まりません。必要資料と対象債権は、審査で確認する条件に沿って整理しましょう。
銀行融資にも、決算書の提出不要を案内する商品があります。Biz LENDINGは対象法人や口座の取引履歴などの利用条件があるため、決算書が不要という点だけで全事業者が申し込めるとはいえません。
最短日数と返済方式を一律に扱わない
銀行融資がすべて2週間以上かかるわけではありません。Biz LENDINGは条件付きで最短2営業日を案内しています。これは特定の商品での最短表示で、全銀行・全申込者の日数を保証するものではありません。
ファクタリングも、書類不足や契約手続きで入金予定が変わります。広告の最短時間と、今回の支払日までに入金できる予定を分けて確かめましょう。
費用・会計・信用情報は契約まで確認する
売掛債権の売買か借入かだけで、すべての会計処理や信用情報の取扱いを断定することはできません。とくに債権が帳簿から消える条件や買戻しの負担は、契約書を会計担当者へ示して確かめましょう。
手数料の内訳はファクタリング手数料の相場と内訳、会社ごとの表示は手数料が安い会社の比較から確認できます。下限の率だけで受取額を決めないことが大切です。
【計算例】100万円を約3か月調達する場合の費用
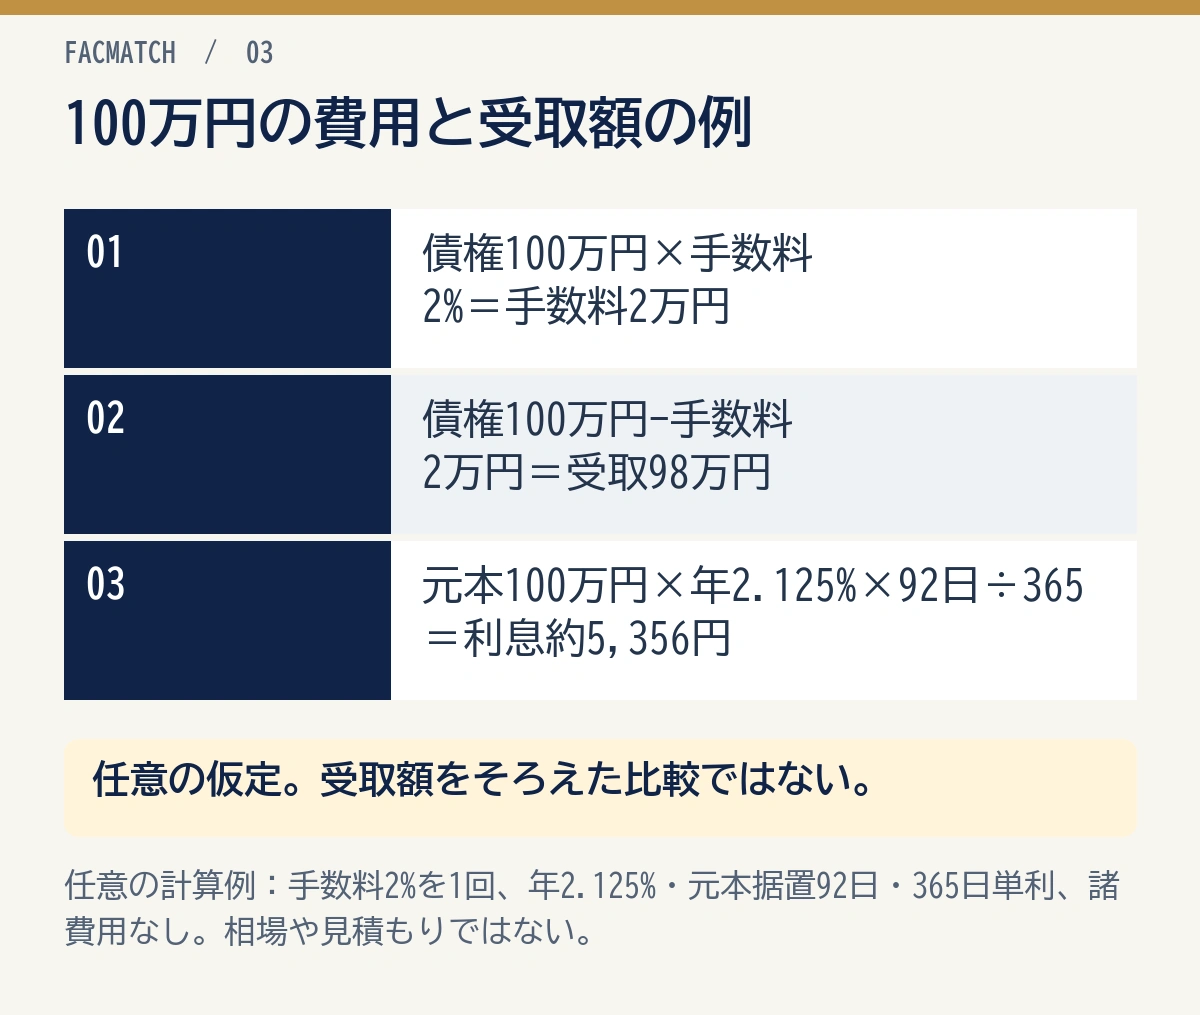
手数料2%の債権売却と年2.125%の借入を仮定すると、100万円に対する費用は2万円と約5,356円です。ここで比べる100万円は、売る債権額と借入元本であり、手元の受取額をそろえた比較ではありません。
計算の前提と受取額
- ファクタリング:売る債権額に対し、手数料2%を1回払う仮定
- 銀行融資:元本を92日間据え置き、年2.125%の単利を365日で日割りする仮定
- 金額は1円単位で四捨五入。手数料以外の費用、保証料、税務上の扱いは計算に含めない
- 率は任意に置いた計算条件。現在の相場・中央値・個別見積もりを示す数字ではない
| 債権額/借入元本 | 手数料2% | 債権売却の受取額 | 借入利息92日分 | 費用差 |
|---|---|---|---|---|
| 100万円 | 20,000円 | 980,000円 | 約5,356円 | 14,644円 |
| 300万円 | 60,000円 | 2,940,000円 | 約16,068円 | 43,932円 |
| 500万円 | 100,000円 | 4,900,000円 | 約26,781円 | 73,219円 |
| 1,000万円 | 200,000円 | 9,800,000円 | 約53,562円 | 146,438円 |
債権額100万円では、手数料を引くと受取額は98万円です。支払いに100万円必要なら2万円足りません。銀行融資でも、利息以外の費用が差し引かれる場合は、実際の入金額で必要額を満たすか確かめましょう。
期間と繰り返し利用も費用に入れる
上の計算は、債権売却1回と92日間の借入利息の比較です。同じ売却額でファクタリングを繰り返すなら、毎回の手数料がかかります。銀行融資の分割返済では元本残高が減るため、利息もこの据置例とは変わります。
費用の低い方だけでなく、入金予定日が支払いに間に合うかも重要です。何日早く受け取れるかは、双方の契約先から示された日程を使いましょう。
日本銀行のプライムレートと契約金利を区別する
日本銀行の主要行プライムレートの推移では、2026年8月3日の短期最頻値が2.375%です。プライムレートの集計値は、自社へ適用される融資金利ではありません。上の年2.125%も、計算方法を示すための仮定です。
見積書と融資条件を比べるときの確認項目
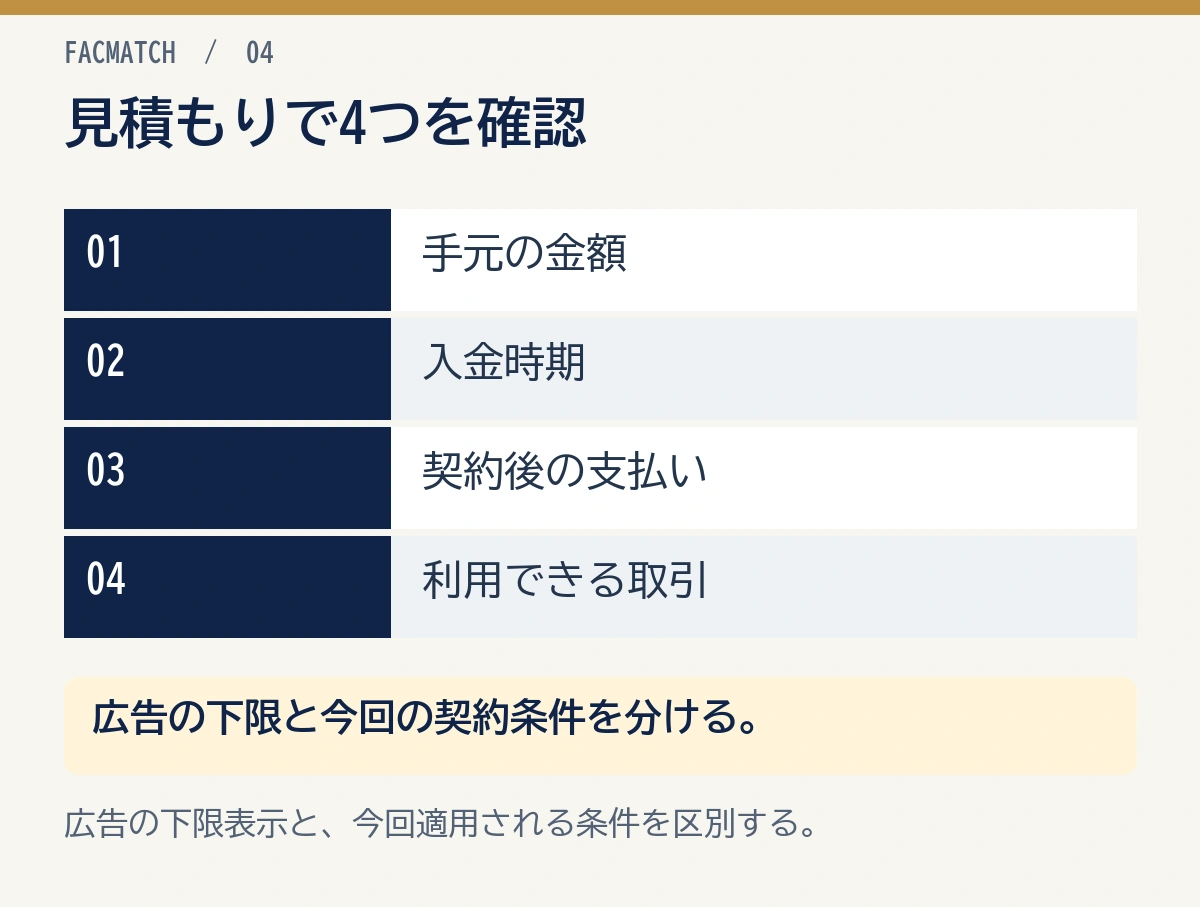
会社を選ぶ前に、手数料・受取額・入金日・契約後の負担を同じ表へ書き出しましょう。公式の下限表示と、今回の契約条件を分けると比較しやすくなります。
| 確認する内容 | ファクタリングの見積書 | 銀行の融資条件 |
|---|---|---|
| 手元の金額 | 売却額-手数料-その他費用 | 借入元本-入金時に引かれる費用 |
| 入金時期 | 書類提出・契約後の具体的な振込予定日 | 審査結果・契約後の融資実行予定日 |
| 契約後の支払い | 回収後の送金、追加費用、買戻し等の負担 | 返済日、元本、利息、保証料等 |
| 利用できる取引 | 対象債権、売掛先、譲渡の条件 | 対象事業者、資金使途、必要資料 |
複数の見積もりがそろったら、ファクタリング会社ランキングの表示条件と、契約前の説明が一致しているかを確かめましょう。即日対応を探す場合は即日入金対応の会社比較でも、当日の締切と必要書類を確認します。
小谷良太売掛金の買取条件は会社と契約ごとに違います。赤字や税金の滞納だけで可否を決めず、必要な書類と契約後の負担まで確かめましょう。
ファクタリングを検討するケース5つ
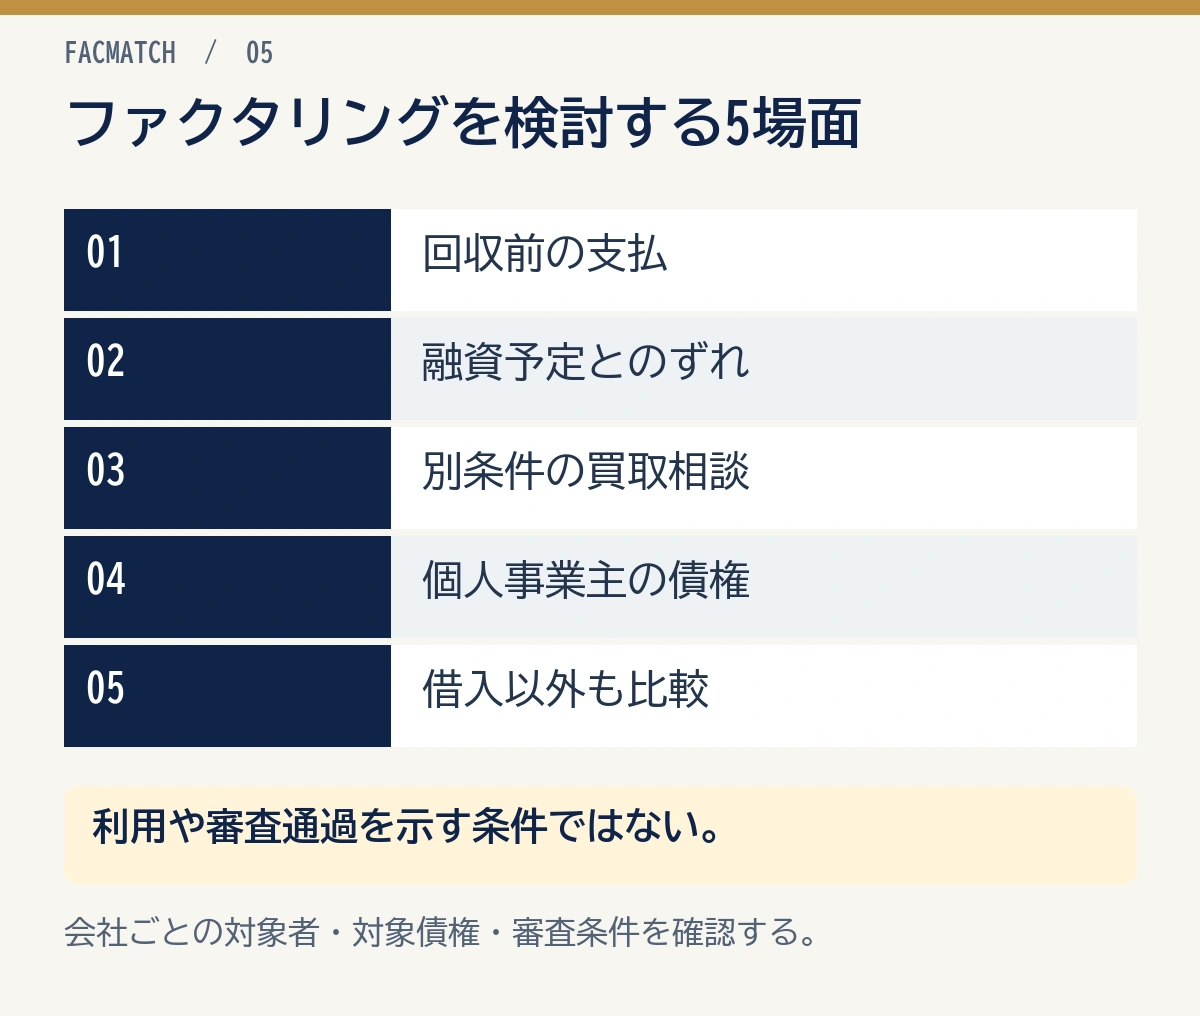
回収予定のある売掛債権を早めに資金化したい場合に、ファクタリングが候補になります。次の5つは検討の場面であり、利用や審査通過を保証する条件ではありません。
売掛先の入金前に支払日が来る
売掛金の回収日より仕入れや外注費の支払いが先なら、入金までの不足額を計算します。買取代金から手数料を引いても支払額に足りるかを確かめましょう。
銀行から示された実行予定日が間に合わない
銀行へ希望日を伝えたうえで、提示された実行予定と支払期限を並べましょう。ファクタリング側にも、今回の書類と手続きで予定できる振込日を確認します。
銀行とは別の条件で売掛金の買取を相談したい
銀行融資が難しい場合も、ファクタリング会社の審査結果は別に決まります。赤字や滞納があるから契約できるという意味ではなく、売掛債権と申込条件の審査が必要です。
個人事業主の請求債権を売却したい
個人事業主への対応と、契約先が買い取る債権の種類を申込み前に確かめましょう。審査条件を比較する記事も、対象者の表示と必要書類を調べる入口として使えます。
借入以外の方法も比較したい
追加借入だけでなく債権売却も候補へ入れる場合は、既存融資の契約条件と売却後の資金予定を整理します。負債や自己資本比率への効果を一律に期待せず、会計処理も契約に沿って確かめましょう。
銀行融資を検討するケース5つ
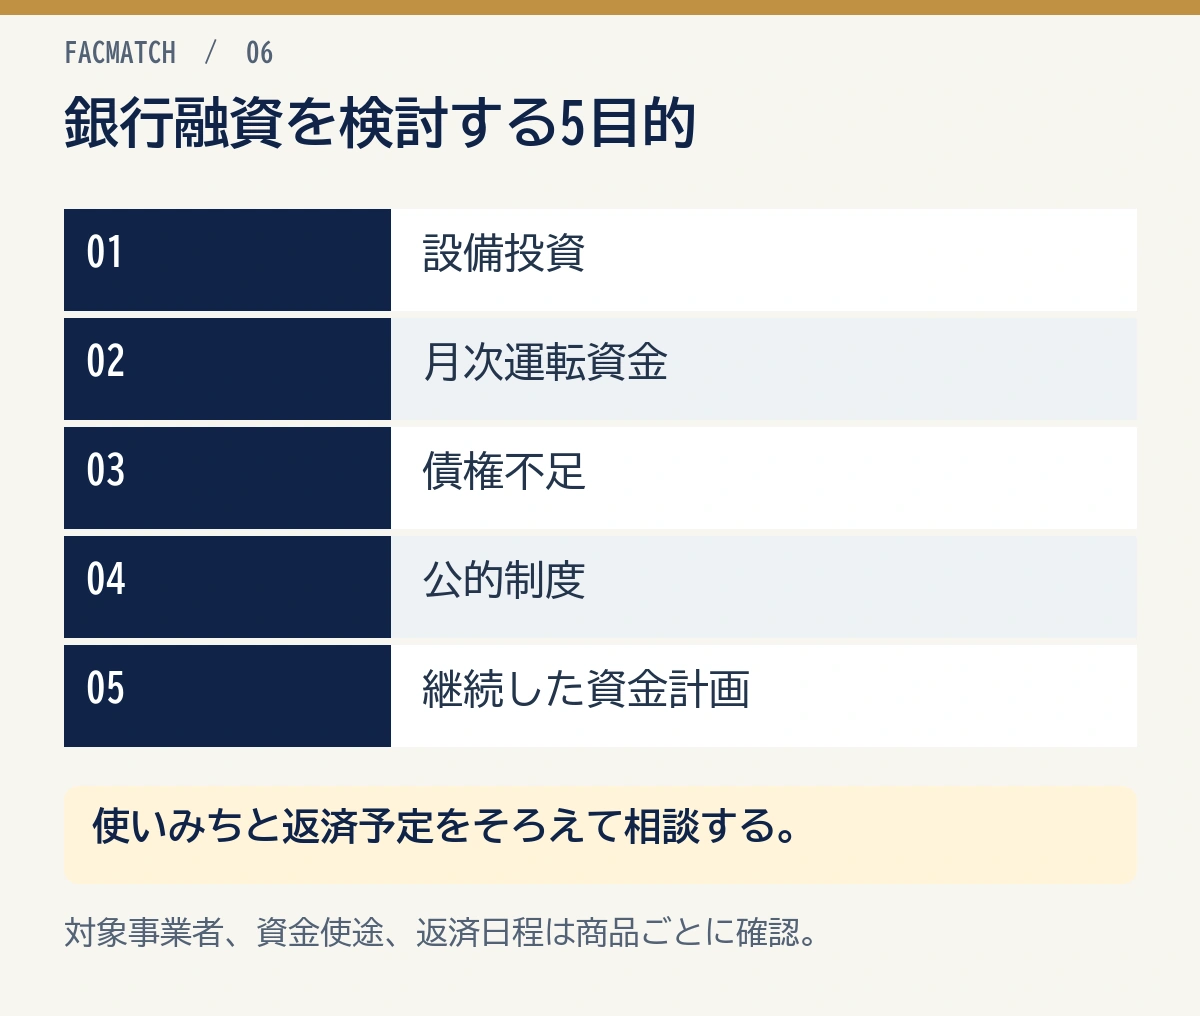
売掛金の額や回収時期に限らず、事業に必要な資金と返済期間を組みたい場合は、銀行融資を検討しましょう。以下の5つの目的を、銀行へ伝える相談内容として整理します。
設備投資の回収に合わせて返済したい
設備代を払った後、事業収入から何年で返せるかを計画します。設備資金の対象と返済期間は金融機関の商品条件で確かめましょう。
月次の運転資金を計画して用意したい
仕入れ・人件費・税金など、毎月の支払いと入金予定を並べて不足額を示しましょう。借入元本の返済が始まった後も、支払資金が残るかが要点です。
売却できる売掛債権が不足している
ファクタリングは売却する債権が必要です。まだ売上が立っていない投資や、必要額に対して債権が小さい場合は、借入を含む別の資金調達を相談しましょう。
公的な融資制度も候補に入れたい
日本政策金融公庫には、創業などの目的に応じた制度があります。民間銀行との金利や担保条件の優劣を決めつけず、制度の対象と返済条件を確かめて申込みを検討しましょう。
銀行との資金計画を継続して相談したい
売上見通し、既存の借入返済、売掛金の回収予定を同じ資金繰り表へまとめましょう。融資実行後の資金使途と返済日程も含め、相談する内容をそろえます。
小谷良太支払期限と返済期間をそろえて、資金調達の条件を比べていきましょう。短期の入金待ちと長期の投資は、別々に必要額を整理すると相談が進みます。
【簡易チェック】比較を始めるときの5つの質問
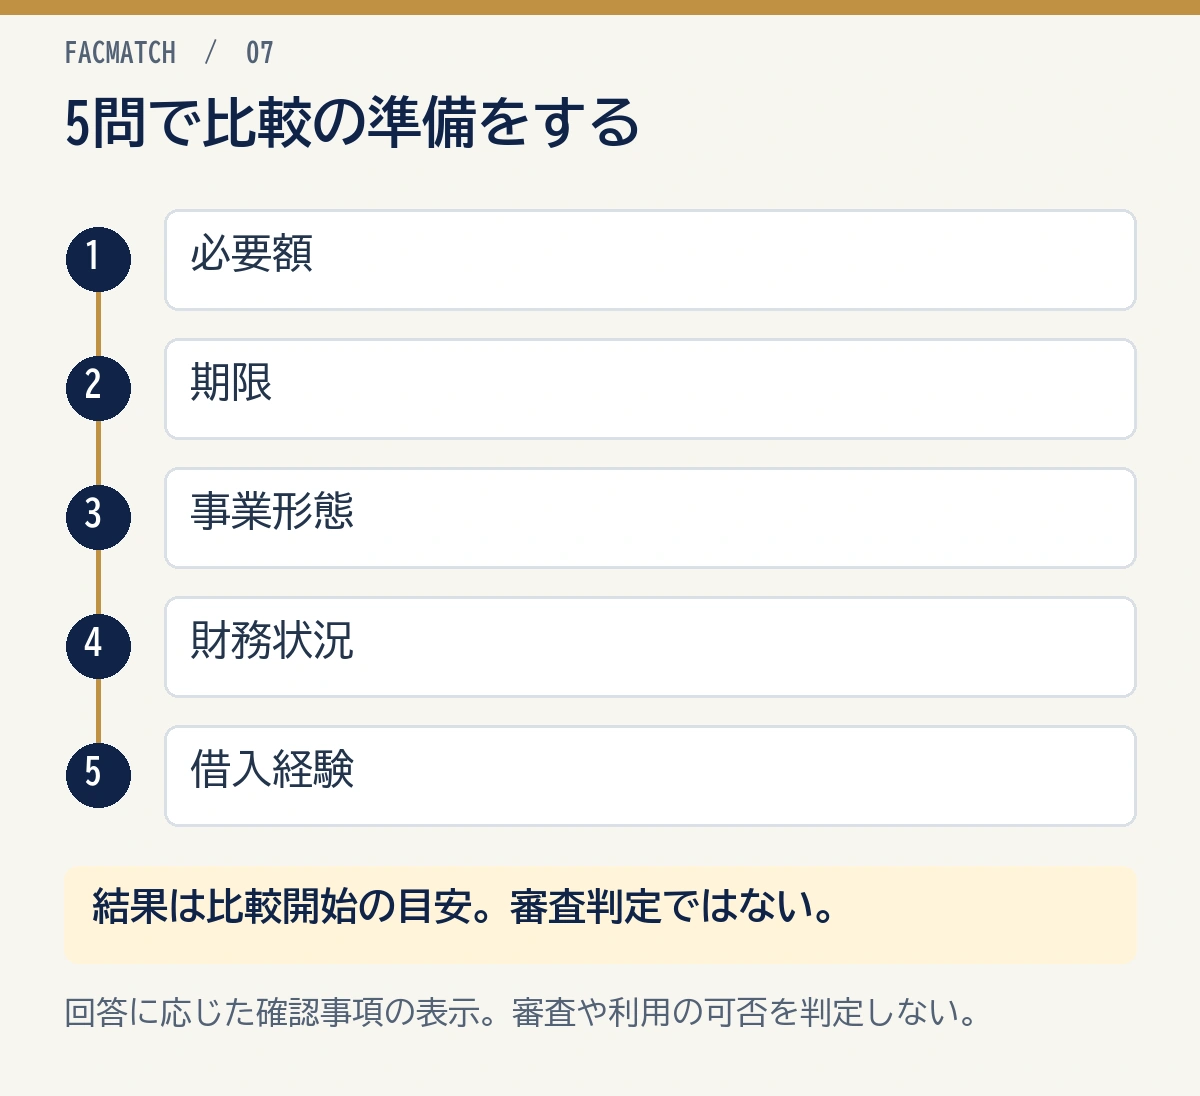
必要額・期限・事業形態・財務状況・借入の経験を整理する5問の簡易チェックです。回答に応じて、比較を始める際の確認事項を表示します。金融機関やファクタリング会社の審査・利用可否を判定するものではありません。
どちらが自社に向いている?
5問で資金調達の比較条件を整理します
資金調達の比較を5問で整理
必要額・期限・事業の状況を整理し、比較を始める際の確認事項を示します。
両方を併用する場合は回収と返済の予定を合わせる
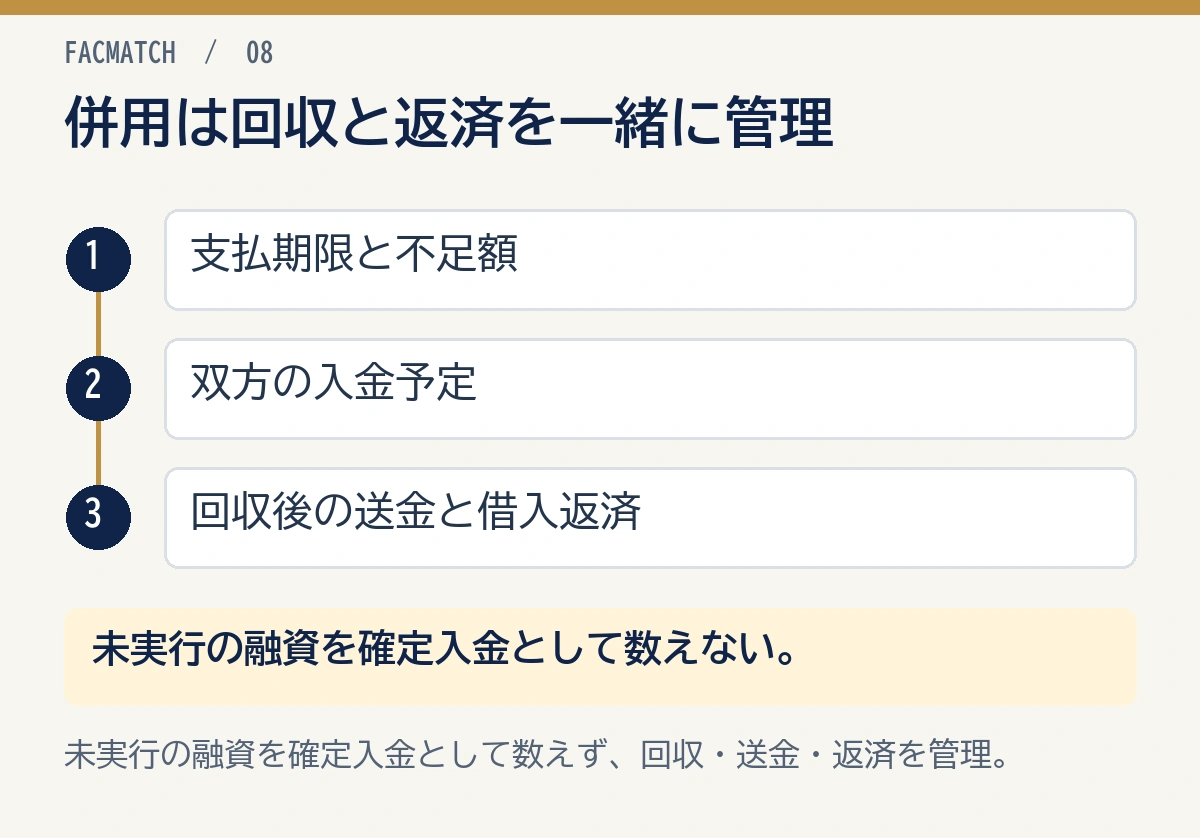
併用を検討する際は、債権を売った後に残る入金と、借入元本・利息の支払いを同じ資金繰り表へ入れます。両方から資金が入っても、同じ債権の回収代金を二重に使う予定にはできません。
1. 支払日と不足額を書き出す
まず、仕入れや外注費の支払期限と、その日までの不足額を整理しましょう。銀行とファクタリング会社から、今回の条件に沿った入金予定を聞く準備になります。
2. 銀行へ使いみちと併用予定を伝える
銀行融資は申込みと実行予定を区別し、実行が決まる前の金額を確定入金として扱わないようにします。ファクタリングの手数料と売却する債権も、資金計画へ反映しましょう。
3. 債権回収後と返済開始後の残高を確かめる
銀行融資が実行されたら、資金使途と返済予定に沿って管理します。ファクタリングの継続利用が必要かは、毎回の費用と翌月以降の不足額から見直しましょう。
債権譲渡と既存融資の契約条件
併用では、既存融資の担保や債権譲渡に関する条件、売掛先への通知・承諾、登記の要否を契約先へ確かめましょう。2社間ファクタリングの仕組みも参考に、取引先に関わる手続きを整理します。
ファクタリング・銀行融資以外の資金調達選択肢
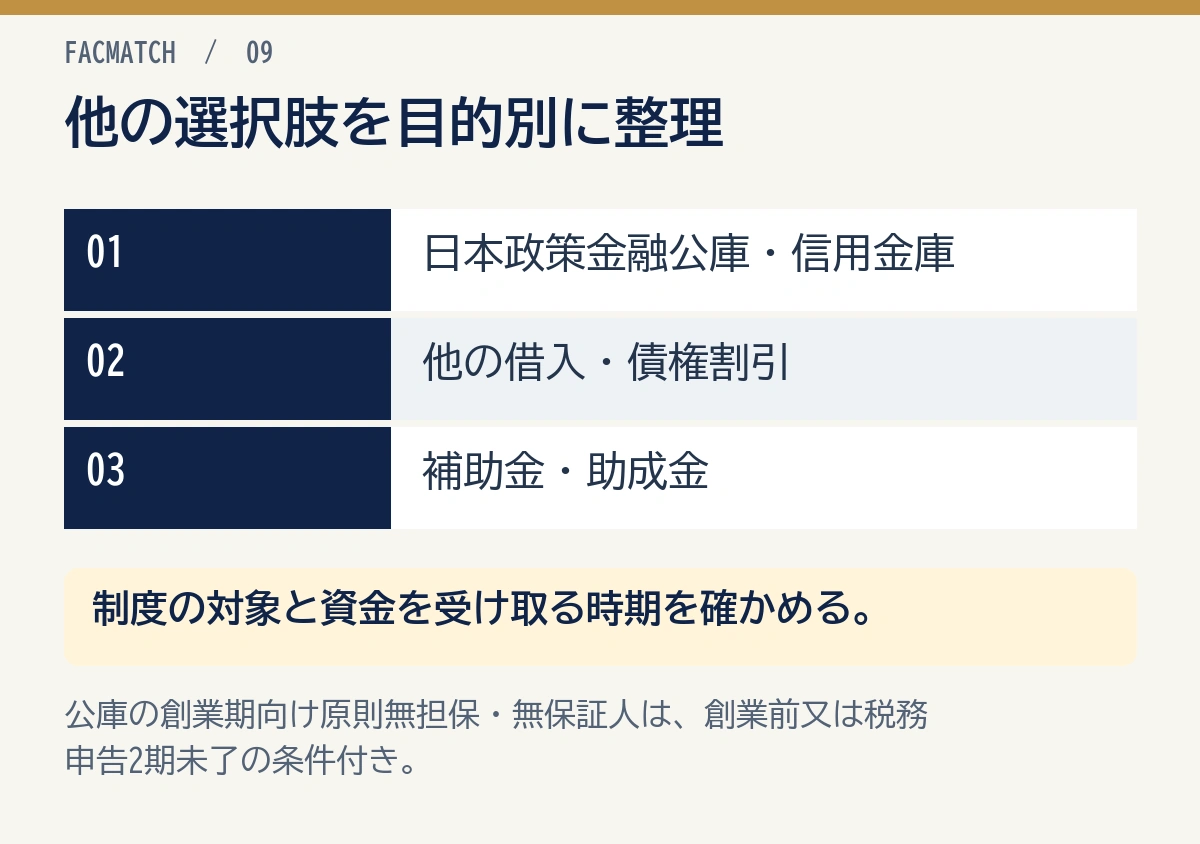
事業の目的に応じ、日本政策金融公庫の融資や、他の借入・債権の資金化も検討できます。受け取れる時期だけでなく、契約の種類と返済・支払いの条件をそろえましょう。
日本政策金融公庫・信用金庫にも相談する
民間銀行で希望の条件が出ない場合も、日本政策金融公庫や信用金庫を相談先の候補にできます。銀行に断られたら必ず別の窓口で借りられる、という意味ではありません。
日本政策金融公庫の創業融資の案内は、創業前または事業開始後に税務申告を2期終えていない方へ、原則無担保・無保証人の取扱いを示しています。対象条件を満たすかを確かめ、事業計画と返済計画を用意しましょう。
新規開業・スタートアップ支援資金には、事業開始後おおむね7年以内という対象の案内があります。創業期の無担保・無保証人の条件と、制度全体の対象期間を混同しないことが大切です。
他の借入・手形割引・補助金も目的別に分ける
ビジネスローンは借入のため、金利と諸費用に加えて元本返済の計画が必要です。手形や電子記録債権の割引は、保有する債権の種類と契約条件を確かめて比較しましょう。
補助金・助成金は、対象事業、支出の対象、支給時期を制度ごとに調べます。採択や支給前の金額を、目前の支払いに確実に使える資金として予定へ入れないようにしましょう。
ファクタリングと銀行融資に関するよくある質問(FAQ)
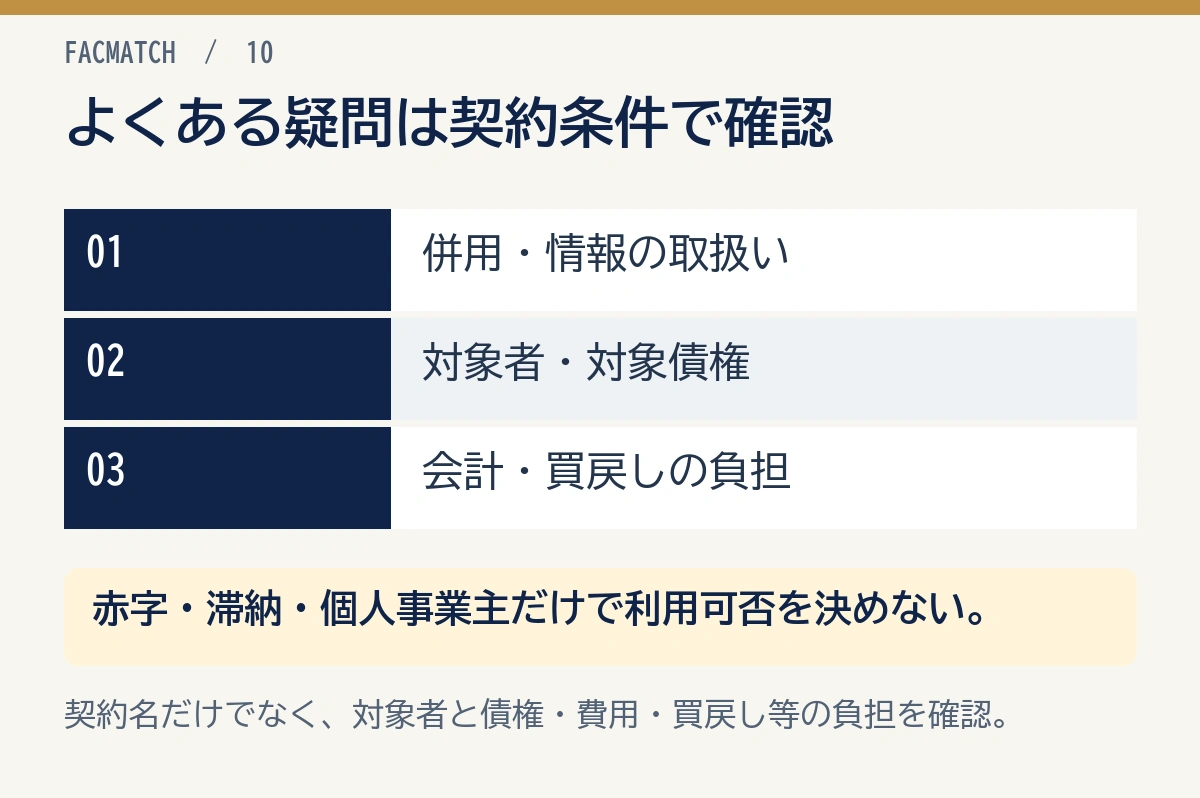
申込み前に迷いやすい条件を、契約と必要な資金の観点から整理します。
ファクタリングと銀行融資は併用できますか?
併用を検討できます。既存融資の契約条件、売る債権の担保や譲渡の条件、資金使途を確かめ、銀行にも予定を伝えましょう。
ファクタリングを利用すると信用情報に記録されますか?
債権売買という性質だけで、すべての情報共有や他の審査への影響までは決まりません。契約先の情報の取扱いと、債権譲渡登記などの手続きを確かめましょう。
赤字決算でもファクタリングは使えますか?
赤字だけで一律に利用可否は決まりません。申込者と売掛債権の条件を契約先が審査します。審査で確認される条件と必要資料を整理しましょう。
個人事業主でもファクタリングを利用できますか?
個人事業主への対応は会社ごとに確認が必要です。対象者の表示と、売掛先・債権の種類・必要資料を確かめましょう。
ファクタリングは決算書にどう影響しますか?
売った債権を帳簿から除く条件と、手数料の処理は、契約の実態に沿って確かめます。すべての契約で負債が増えないと決めつけず、買戻しなどの負担も会計担当者へ示しましょう。
税金滞納中でもファクタリングは使えますか?
滞納があっても契約できるとは限りません。会社の申込条件と、対象債権の状態や差押えの有無などを正確に伝えて相談しましょう。
偽装ファクタリングとの違いは?
金融庁は、債権売買を装った実質的な貸付けに注意を促しています。買戻しなど売主が負う条件と取引の実態を確かめ、契約名だけで判断しないようにしましょう。
銀行融資に落ちた後でも利用できますか?
銀行とファクタリング会社では商品と審査条件が違います。一方の結果だけで他方の可否は決まらないため、申込条件と必要資料を確かめましょう。
まとめ|ファクタリングと銀行融資の違いを踏まえた次の一歩
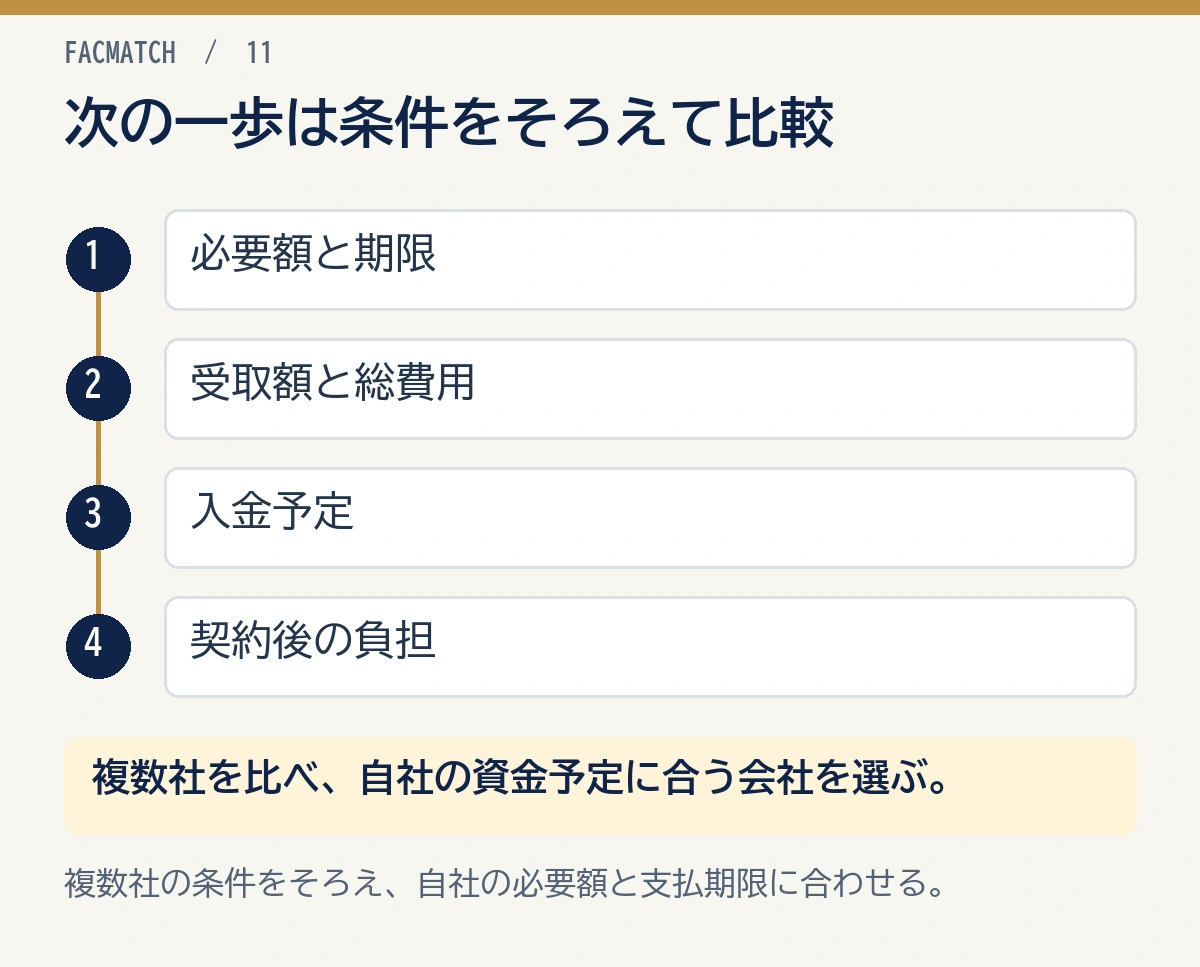
ファクタリングと銀行融資は、債権を売る取引と、お金を借りて返す取引です。どちらかを金額や速さだけで決めず、今回必要な条件をそろえていきましょう。
- 必要額と支払期限を書き出す
- 手数料・利息・諸費用を金額へ直す
- 実際の受取額と入金予定日を確かめる
- 債権回収後の送金と、借入元本・利息の返済を予定へ入れる
ファクタリングを検討する場合は、複数社の手数料・受取額・入金予定・契約条件を並べ、自社に合う会社を選んでください。ファクマッチの診断ツールと会社ランキングも、比較を始める入口として活用しましょう。
参照した公的・公式情報
- 金融庁:ファクタリングの利用に関する注意喚起(2026年10月26日確認)
- 日本銀行:長・短期プライムレートの推移(2026年10月26日確認)
- 三菱UFJ銀行:Biz LENDING(2026年10月26日確認)
- 日本政策金融公庫:創業融資のご案内(2026年10月27日確認)


コメント
コメント一覧 (1件)
[…] ファクタリングは、請求書や通帳をもとに審査が進むため、会社によっては短期間で入金まで進むことがあります。銀行融資との違いは、ファクタリングと銀行融資の違いも参考にしてください。 […]