本ページにはプロモーションが含まれています。
ファクタリング契約後、代金を支払う取引先(売掛先)からの入金が請求額より少なかったら、入金されたお金を別用途に使わず、差額を記録して契約先へ連絡してください。不足分を自社資金で埋める前に、原因と契約を確認します。
利用者とファクタリング会社が契約する2社間方式で、売掛先から回収したお金の扱いに迷っている方へ、最初の確認順、原因別の資料、連絡文の記入例をまとめます。報告と送金期限は分けて確認し、不足分の負担を決める前に、何が減ったのかを確かめましょう。
最初にすることは資金保全・差額記録・連絡
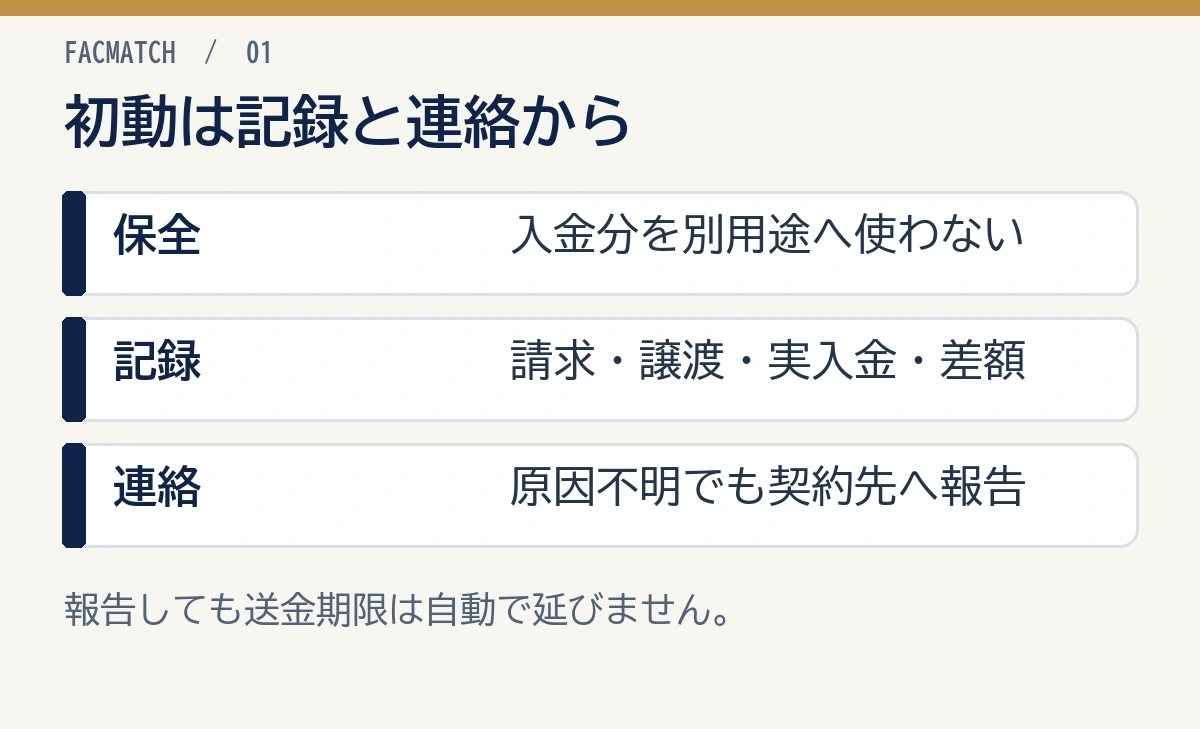
ここでいう不足は、買取会社からの買取代金ではなく、売掛先からの回収額が請求額に足りない状態です。入金された回収金を別用途へ使わず、請求額・譲渡対象額・実入金額・差額を記録し、契約先へ連絡します。差額の原因が分からなくても、報告を待つ必要はありません。
2社間ファクタリングでは、売掛先が利用会社の口座へ支払い、利用会社が契約に従ってファクタリング会社へ送金する形があります。回収委託、送金期限、入金報告等の条項を確認し、実入金分を勝手に使わないでください。
1. 入金資金を勝手に動かさない
通常の運転資金と同じ口座へ入った場合でも、給与、仕入れ、借入返済等へ充てないでください。契約の「回収委託」「入金報告」「送金期限」などの条項で、実入金分をいつ・いくら送るか確認します。契約で90万円の実入金分を期日までに送る義務があれば、不足理由の調査とは別に対応が必要です。報告しただけで送金期限は延びず、返事待ちを理由に止めてよいわけではありません。金額に争いがある、または履行が難しい場合は、明細と該当条項を示して期限前に契約先や弁護士へ相談してください。
2. 4つの金額を記録する
次は、請求額100万円に対して90万円が入金された場合の計算例です。実際の資料で4つの数字を分けてください。
| 項目 | 例 |
|---|---|
| 売掛先への請求額 | 100万円 |
| ファクタリング契約の譲渡対象額 | 100万円 |
| 売掛先からの実入金額 | 90万円 |
| 差額 | 10万円 |
一部買取の場合は、請求額と譲渡対象額が同じとは限りません。見積書や契約書を見て、何円の債権を譲渡したのかを確認してください。
「請求額」「譲渡額」「実入金額」「差額」を分けると、どの段階で金額がずれたか確認できます。
3. 証拠をそのまま保存する
- 通帳・ネットバンキングの入金明細
- 売掛先からの支払通知書
- 請求書
- 契約書、発注書、納品記録、検収記録(納品内容を売掛先が確認した記録)
- 値引き、返品、互いの請求を差し引く相殺、訂正に関するメール
- ファクタリングの見積書と契約書
スクリーンショットを加工せず、取得日時と口座が分かる状態で保存します。支払通知書がまだ届いていない場合は、その事実も記録します。
4. ファクタリング会社へ同日中に連絡する
原因が確定するまで待たず、判明した当日を目安に事実を連絡します。契約に報告期限がある場合は、その期限も確認してください。夜間や休日なら、問い合わせフォームやメールで時刻を残し、次の営業開始後に電話します。
連絡では、誰が悪いかを決めつけず、請求額、実入金額、差額、入金日時、現時点で分かっている原因、添付できる資料を伝えます。
5. 売掛先への連絡順を確認する
売掛先へ確認する必要はありますが、債権譲渡通知や3社間契約、入金口座変更が関係する場合があります。ファクタリング会社へ状況を伝え、誰がどの名義で問い合わせるかを合わせてください。
取引先へ先に強く請求するより、契約先と連絡順・質問内容をそろえる方が事実確認を進めやすくなります。
請求額より入金が少ない主な原因
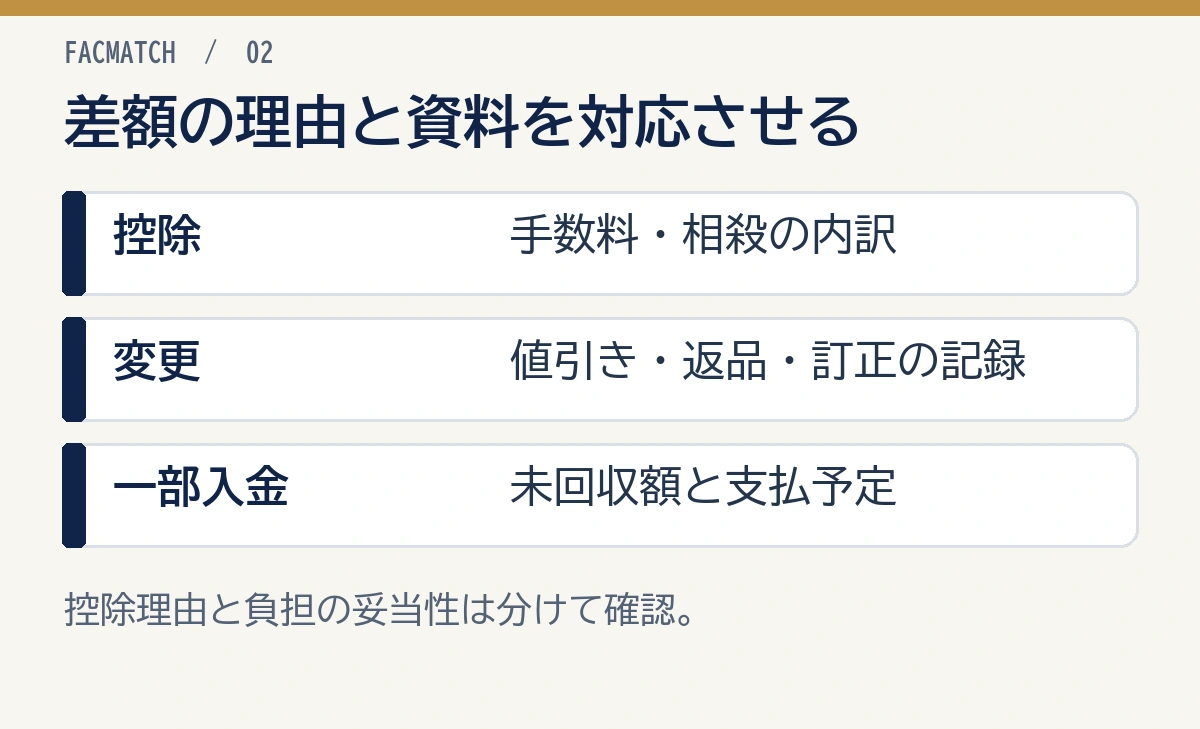
手数料の控除、相殺、値引き・返品、請求訂正、予定外の一部入金を、支払通知と変更資料で切り分けます。単なる未払いと決めつけず、差額の内訳を確かめてください。
振込手数料が差し引かれた
請求額と実入金の差が数百円程度なら、振込手数料の可能性があります。差額が手数料に見えても、契約上どちらが負担するかは別問題です。
請求書の「振込手数料は貴社負担」等の記載だけでなく、基本契約書、発注条件、過去の決済方法を照合します。取適法(中小受託取引適正化法)は、製造委託など一定の取引で受託側を守る法律です。対象かどうかは取引内容や両社の資本金・従業員数などで確認します。対象取引では、合意があっても振込手数料を差し引くことは認められません。発注時期も含め、次の公式案内で適用条件を確認してください。公正取引委員会のQ&A(Q99)で説明されています。
売掛金と買掛金が相殺された
同じ取引先から仕入れもしている場合、売掛金と買掛金を差し引いて入金されることがあります。社内の購買・経理担当に、その取引先からの請求がないか確認してください。
売掛先が自社に持つ請求権を、相殺の場面では反対債権と呼びます。譲渡後にその請求を差し引けるかは、取得時期や発生原因、利用会社から売掛先への譲渡通知や売掛先の承諾等で変わります。民法第467条〜第469条に条件がありますが、通知前後のどちらかだけでは判断できません。
個別案件を単純な引き算だけで判断せず、相殺通知、買掛金請求書、契約書をファクタリング会社へ提出してください。
値引き・返品・検収減があった
納品数量の減少、不良品返品、出来高査定、契約後の値引き、広告やシステム開発の成果物修正等により、売掛先が請求額より少なく支払う場合があります。
この場合、単なる支払遅延ではなく、元の売掛債権額が減っている可能性があります。発注書、検収結果、返品伝票、変更合意書、メールを集め、利用者がいつ減額を知ったかも記録します。
請求書の訂正が反映されていない
請求書を100万円から90万円へ訂正したのに、ファクタリング会社へ旧請求書を提出していたケースです。逆に、売掛先側が古い金額で振り込んだ可能性もあります。
旧版・新版の請求書、訂正日、送付先、受領確認を保存します。ファクタリング審査で見られる請求書の作り方でも、金額が変わった場合に変更資料を残す重要性を解説しています。
予定外の一部入金・単純な振込ミス
売掛先が資金不足で一部だけ支払った、担当者が金額を入力し間違えた、複数請求の一部だけ処理した、支払日を分けたケースです。
当初から分割払いである場合と、予定外の一部入金は違います。分割払いの売掛金をファクタリングする場合では、当初から各回の金額と期日が決まっている債権を扱っています。本記事は、契約後に予想外の不足が分かった場面が対象です。
差額の名称を「手数料」「相殺」「値引き」「一部入金」のどれかに確定してから、精算方法を決めます。
2社間と3社間で連絡の流れが違う
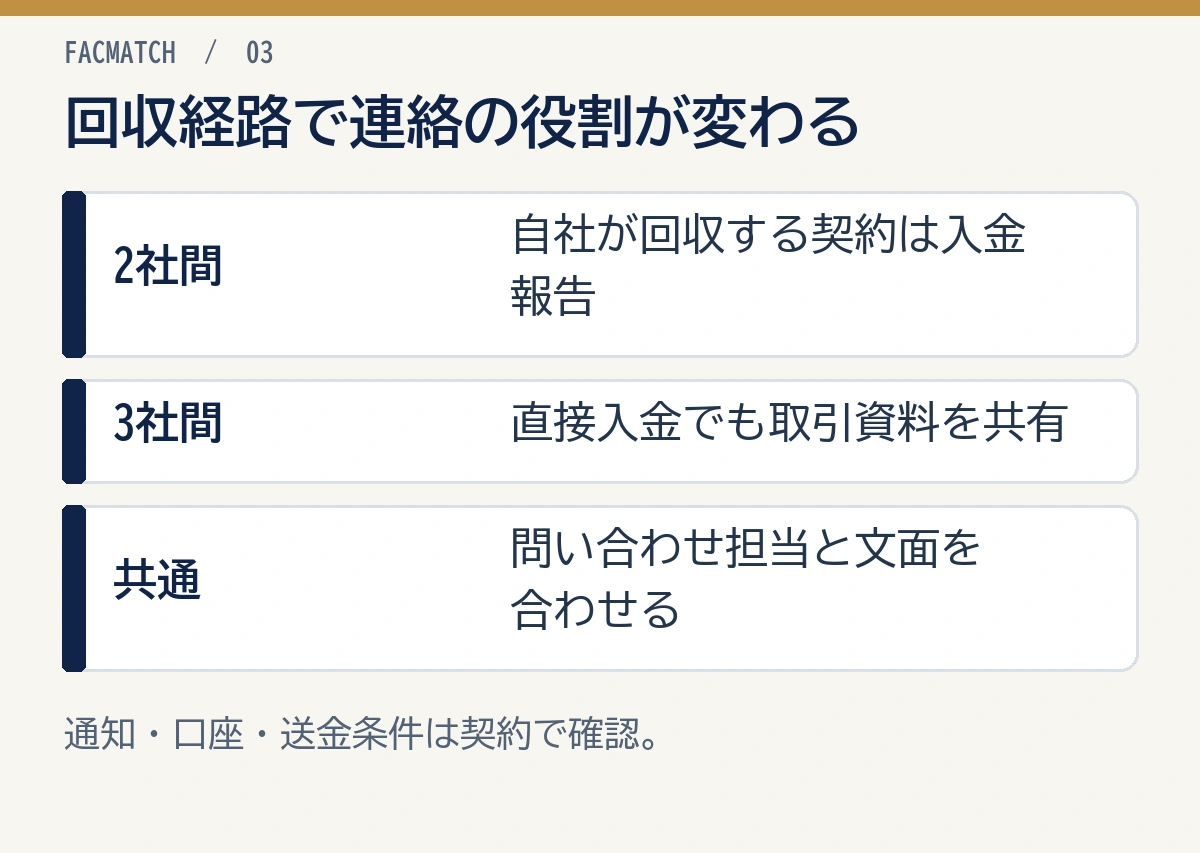
利用会社が回収する2社間では契約先へ入金状況を報告し、売掛先が直接支払う3社間では減額の理由となった取引資料を共有します。どちらも、誰が売掛先へ問い合わせるかを合わせてください。
2社間ファクタリング
2社間では、売掛先から利用会社の口座へ入金し、利用会社がファクタリング会社へ送金する契約があります。
入金不足を確認したら、実入金を保全してファクタリング会社へ報告します。売掛先への問い合わせは、契約で債権譲渡を知らせていない場合の影響も考え、連絡文面と担当者を確認してください。
3社間ファクタリング
3社間では、売掛先が債権譲渡を承諾し、ファクタリング会社へ直接支払う形が一般的です。利用会社の口座を経由しないため、ファクタリング会社が入金不足を先に把握することがあります。
それでも、値引き、返品、検収減、請求訂正等の商取引情報は利用会社が持っています。ファクタリング会社から照会を受けたら、売掛先との資料を提出します。
債権譲渡通知と入金口座を確認する
法務省の債権譲渡登記制度の説明は、民法467条に基づく債務者への通知・承諾と、法人の債権譲渡登記制度を案内しています。
実務では、契約方式、通知の有無、指定口座、回収委託の範囲を確認します。売掛先が旧口座へ誤って振り込んだ場合も、資金を動かす前に契約先へ報告してください。
ファクタリング会社への連絡テンプレート
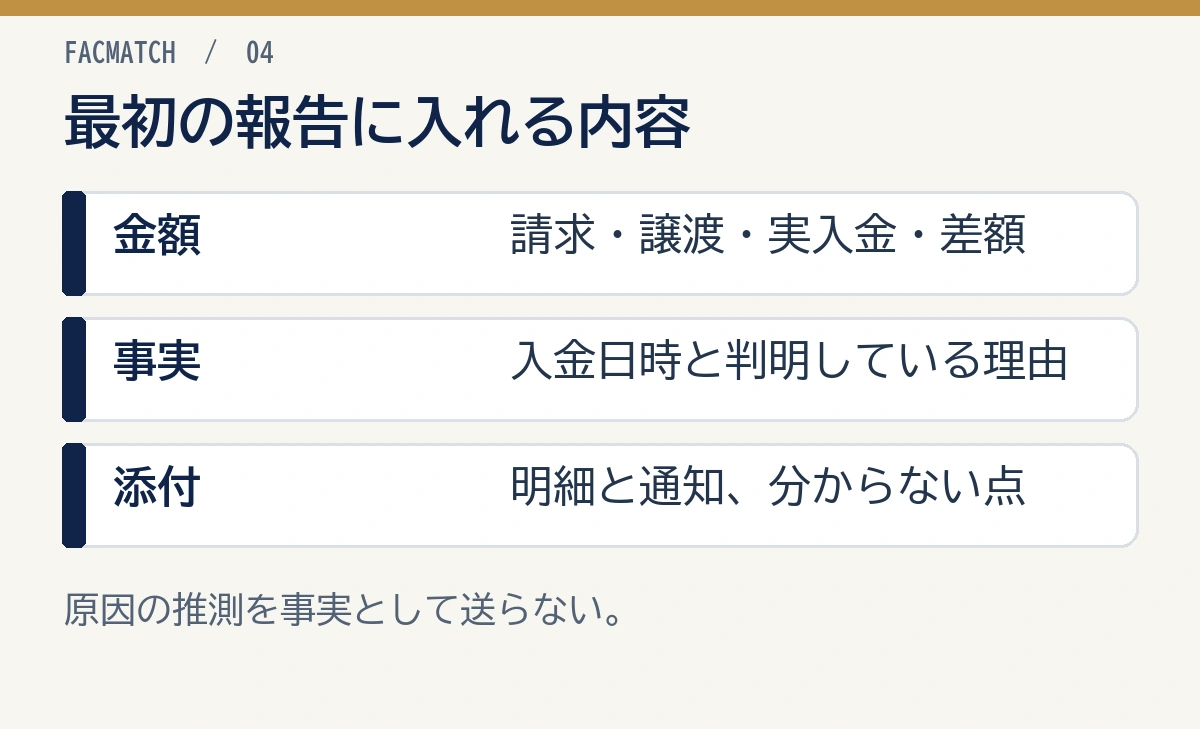
請求額・譲渡対象額・実入金額・差額と、分かっている事実を一度に伝えます。次は架空の取引による記入例です。契約番号、金額、日時を実際の内容へ置き換えてください。
件名: 譲渡対象債権の入金額相違について
契約番号: FC-XXXX
売掛先: 株式会社A
請求額: 1,000,000円
譲渡対象額: 1,000,000円
実入金額: 900,000円
差額: 100,000円
入金日時: 2026年8月31日10時15分
現時点の状況: 支払通知書は未着で、差額理由は未確認です。入金資金は使用していません。通帳明細を添付します。売掛先への確認方法と送金額をご指示ください。
 小谷良太
差額が数千円でも、原因を推測して送金額を決めないことが大切です。入金明細を保存し、契約先に事実をそのまま伝えてください。
原因が分かっている場合も、「相殺だと思います」ではなく、相殺通知書、返品伝票、訂正請求書等を添えます。
差額10万円を自社資金で補うかどうかは、独断で決めないでください。実入金90万円の送金期限と、不足分の調査・精算手順を契約先へ確認します。
売掛先へ確認するときの順序
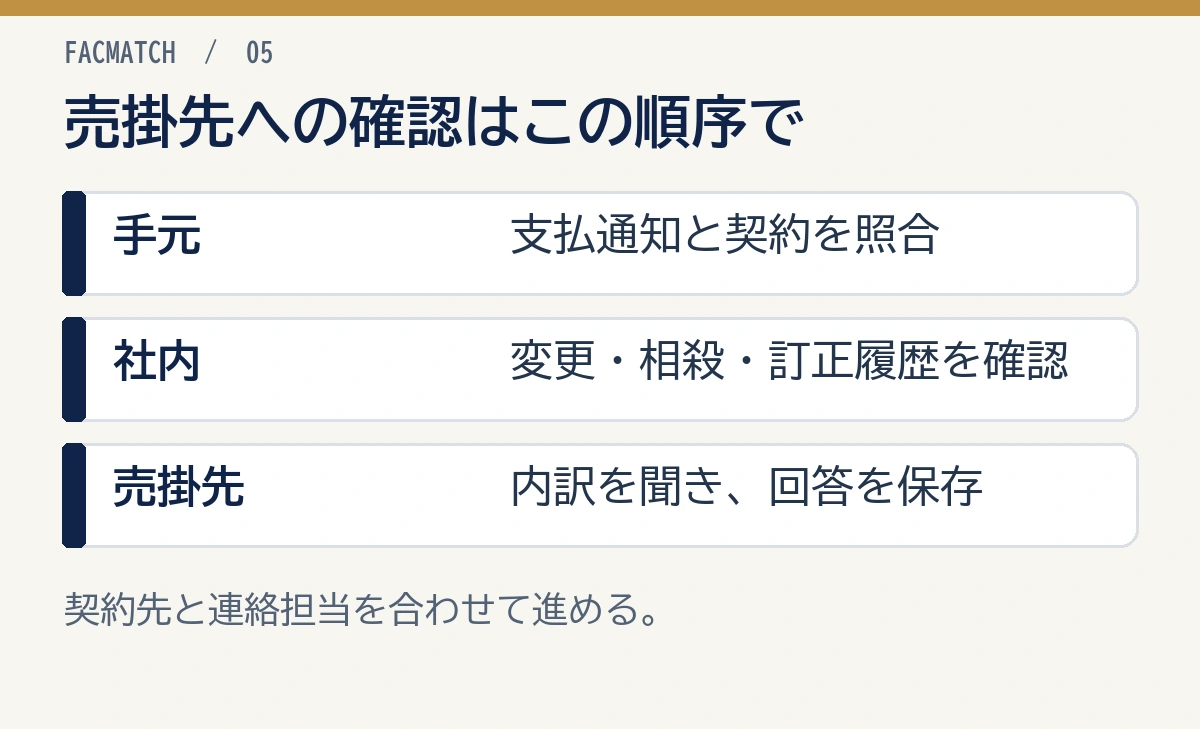
支払通知と社内の変更履歴を確認してから、売掛先へ差額の内訳を尋ねます。契約先と連絡担当・文面を合わせ、未払いと決めつけて督促する前に処理理由を確かめてください。
1. 支払通知書と契約を確認する
支払通知書に、相殺、値引き、返品、振込手数料、源泉徴収等の内訳がないか確認します。請求書番号と振込名義も照合してください。
2. 社内の営業・購買・経理へ聞く
営業担当が値引きに合意していた、購買担当が同じ取引先から仕入れていた、経理担当が訂正版を送っていた可能性があります。売掛先へ連絡する前に社内情報を集めます。
3. 事実確認として問い合わせる
8月31日付で90万円の入金を確認しました。請求書INV-001の請求額100万円との差額10万円について、支払内訳と処理理由をご教示ください。
「不足分をすぐ払ってください」と決めつけず、まず処理理由と支払予定を聞きます。回答を受けたら、担当者名、回答日時、差額理由、追加入金の有無と予定日を記録し、支払通知やメールと一緒に保存してください。
4. 一方的な減額なら相談する
公正取引委員会の取適法運用基準は、中小受託事業者の責めに帰すべき理由がないのに代金を減ずる行為を禁止対象として整理しています。
対象法令は取引類型、当事者規模、原因等で変わります。一方的な控除が疑われる場合は、ファクタリング会社へ状況を伝えたうえで、公正取引委員会の相談窓口や弁護士へ相談してください。
不足分を誰が負担するかは原因と契約で決まる
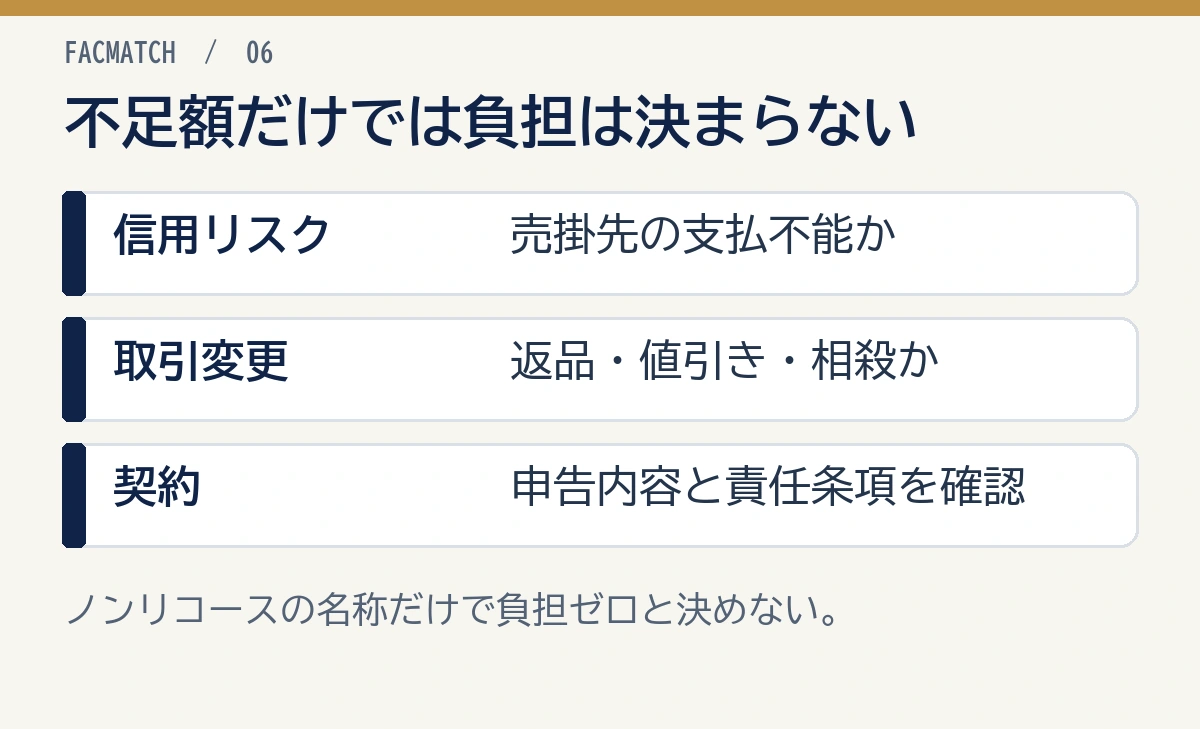
売掛先が支払えないための不足と、返品・値引き・相殺で債権額そのものが変わった場合を分けます。申込時に伝えた内容と契約条項も確認し、回収額の不足だけで補填義務を決めないでください。
金融庁は、契約名だけでなく経済的側面や実態でファクタリングが貸金業に該当するか判断されると説明しています。売主が債権を買い戻す、売主自身の資金でファクタリング会社へ支払う契約等は、貸付に該当するおそれがある例として挙げられています。
売掛先の信用リスク
ノンリコースは、売掛先が支払えない場合の回収リスクを買取側が負う仕組みです。真正に発生した債権をこの条件で譲渡し、売掛先の倒産・資力悪化だけが回収できない原因なら、通常はファクタリング会社が信用リスクを負います。
ただし、今回のような一部入金が「売掛先の信用リスク」なのか、「返品・値引き・相殺で債権額が減った」のかを先に確認する必要があります。
商取引上の減額・表明保証
申込前に値引きや返品を知っていた、請求書を訂正していた、相殺予定を開示していなかった、といった事情も確認します。対象債権の内容などについて利用者が約束した事項を、契約では表明保証と呼びます。こうした約束や通知義務に反していないか、契約条項と資料を照合してください。
反対に、契約後に売掛先が一方的に減額した場合は、利用者の責任と即断できません。経緯と資料を確認し、契約条項へ当てはめます。
ノンリコースだから常に負担ゼロ、入金不足だから常に自社補填、のどちらも一律には言えません。
自己資金による補填を先にしない
不足理由が分からないまま自社資金で満額を送ると、後で売掛先から追加入金があった場合の返還・精算が複雑になります。また、契約実態の確認も必要です。
契約書の見方は、ファクタリング契約書のチェックポイントで整理しています。違約金、損害賠償、買戻し、回収委託、入金報告、送金期限を確認してください。
やってはいけないこと
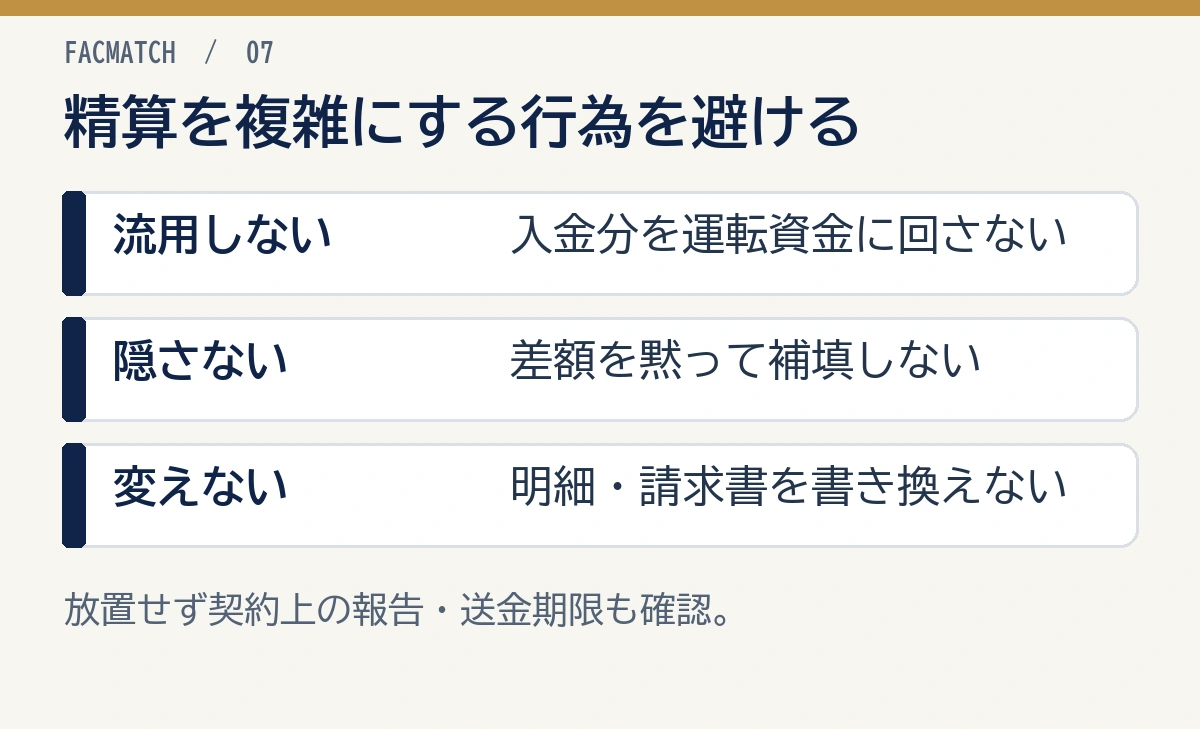
回収金の流用、差額を隠した補填、書類の書換えは避けます。送金義務と事実確認を別々に管理し、連絡を放置しないでください。
入金された分を使う
「不足しているから満額ではない」と考えて、実入金90万円を運転資金へ使わないでください。回収を受託している契約なら、実入金分にも送金義務が関係します。
不足分だけ黙って自腹で足す
差額理由を隠して満額を送ると、請求書訂正、相殺、返品等の重要事実が契約先へ伝わりません。資金移動の前に指示を受けます。
売掛先へファクタリング会社名を勝手に出す
2社間で通知をしていない場合、売掛先へ何を伝えるかは取引関係に影響します。契約先と連絡文面を合わせてください。
請求書・入金明細を書き換える
旧請求書を消す、入金画面を加工する、架空の追加請求を作る行為は避けます。訂正が必要なら、旧版、新版、訂正理由、送付履歴を残してください。
連絡を後回しにする
翌月の残額入金を期待して放置すると、送金期限を過ぎる可能性があります。早い連絡と無加工の証拠保存が、故意の使い込みではないことを説明するうえでも重要です。
契約を解消したい場合でも、自己判断で送金を止めず、ファクタリング契約のキャンセルを確認して契約先へ相談します。
会計処理と再発防止
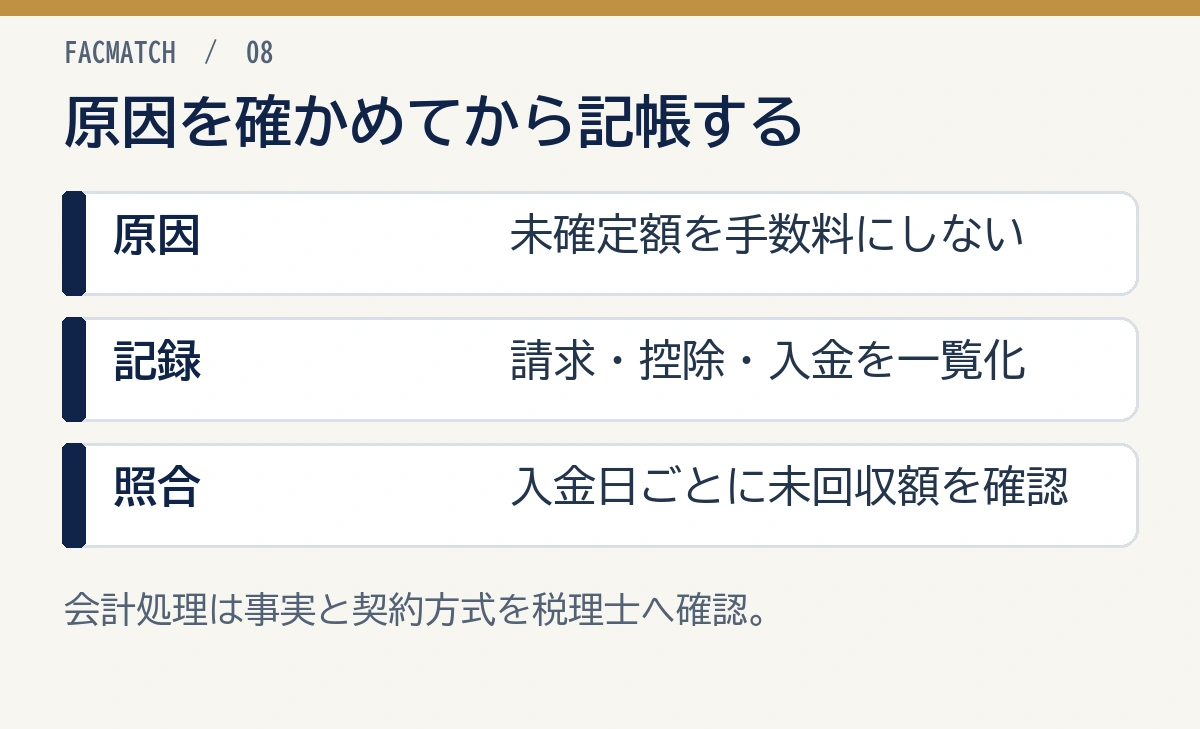
差額の原因を確認してから会計処理を決め、次回は入金日ごとに請求書と照合します。原因不明の差額を一括して振込手数料にしないでください。
未確定の差額を自動で手数料処理しない
請求額100万円に対し90万円入ったからといって、差額10万円をすべて振込手数料や売上値引に計上しないでください。原因が相殺、返品、貸倒れ、支払遅延なら処理が異なります。
仕訳は契約方式と事実関係で変わるため、税理士へ確認してください。ファクタリング会社への送金分と、自社に残る売掛金を分けて記帳します。
入金予定表へ控除項目を追加する
| 売掛先 | 請求額 | 予定控除 | 実入金 | 差額 | 原因 | 対応 |
|---|---|---|---|---|---|---|
| A社 | 100万円 | 0円 | 90万円 | 10万円 | 確認中 | 契約先へ報告 |
過去に相殺や返品がある売掛先は、次回申込時に先に開示します。
請求書と入金を毎回消し込む
月末にまとめて確認せず、入金日ごとに請求書番号と突き合わせます。一部入金がある場合は、入金済み額と未回収額を分けます。ファクタリングの残高確認も参考にしてください。
よくある質問
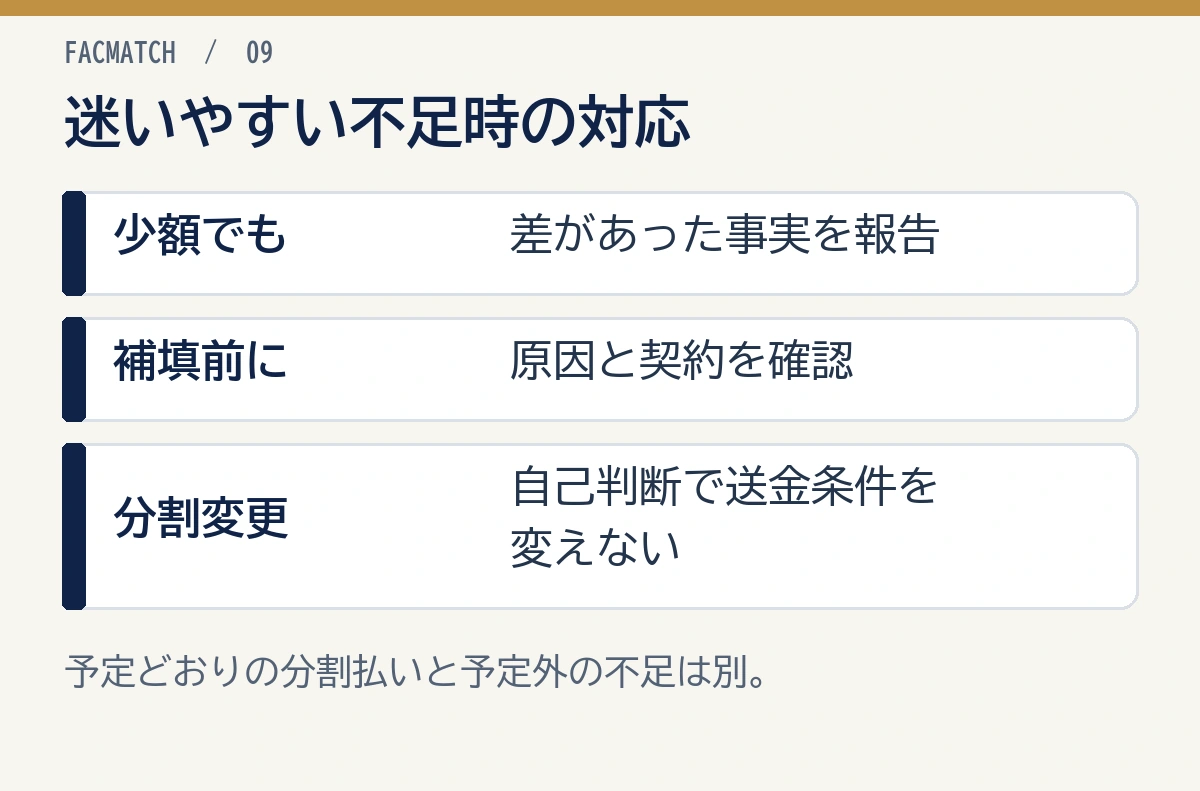
少額の差でも契約先へ報告し、送金期限と不足分の精算を確認します。補填の要否は原因と契約で変わるため、ノンリコースという名称だけでは決まりません。
売掛先から一部しか入金されなかったら、その分だけファクタリング会社へ送ればよいですか?
自己判断で送金額を決めず、実入金を保全して契約先へ同日中に連絡してください。実入金分の送金期限と不足分の調査・精算方法を確認します。
不足分を自社資金で補えば問題ありませんか?
差額原因を隠して補填すると、後日の追加入金や契約上の精算が複雑になります。補填の要否は原因と契約で変わるため、先にファクタリング会社へ相談してください。
振込手数料だけの差なら連絡不要ですか?
少額でも、譲渡対象額と実入金が違う事実は連絡するのが安全です。手数料負担の契約と過去の決済方法を確認してください。
ノンリコースなら不足分を払わなくてよいですか?
一律には言えません。売掛先の信用リスクなのか、返品・値引き・相殺等で債権額が減ったのか、申込時の表明に問題がないかで扱いが変わります。
売掛先へ先に連絡してもよいですか?
事実確認は必要ですが、債権譲渡通知や3社間契約が関係する場合があります。まずファクタリング会社へ報告し、誰がどの内容で問い合わせるかを合わせてください。
予定外の一部入金は分割払いとして処理できますか?
当初契約どおりの分割払いと、予定外の一部入金は別です。勝手に分割送金へ変更せず、売掛先の支払予定とファクタリング契約の精算方法を確認してください。
まとめ
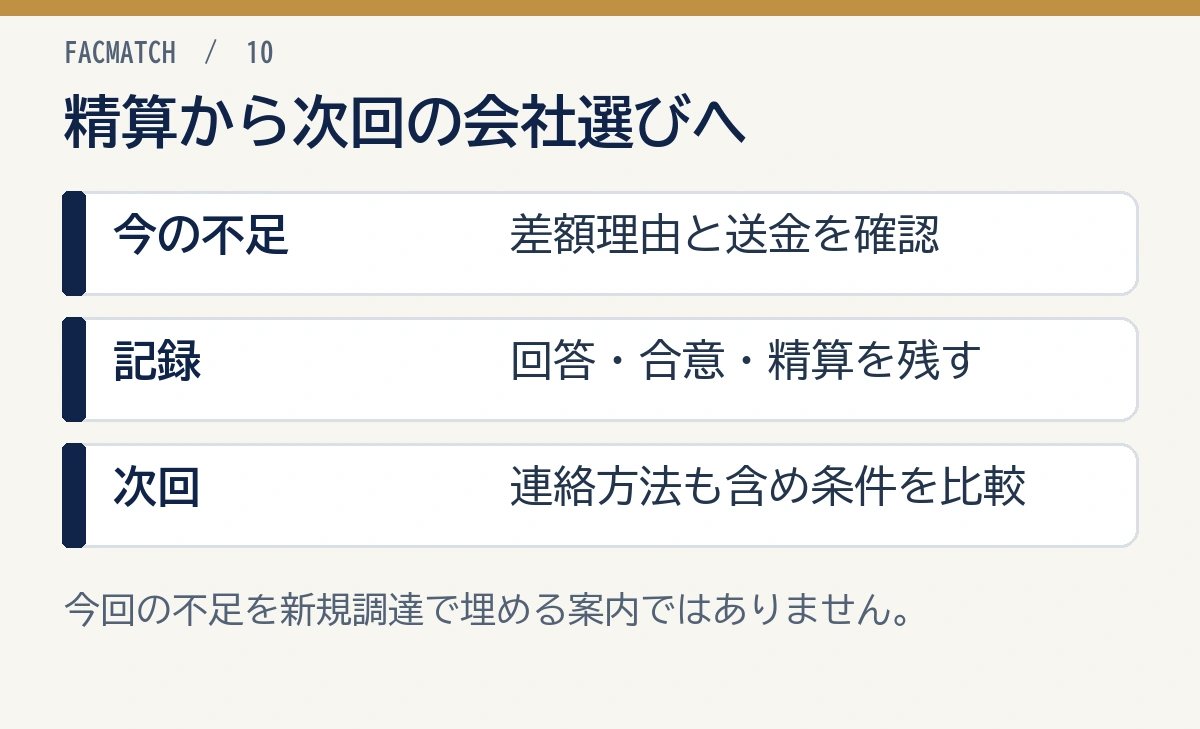
ファクタリング後に売掛先からの入金が請求額より少なかったら、資金を使わず、請求額、譲渡額、実入金額、差額を記録してください。通帳明細と支払通知を保存し、原因が分からない段階でもファクタリング会社へ同日中に連絡します。
差額の原因は、振込手数料、相殺、値引き、返品、検収減、請求訂正、予定外の一部入金等です。原因と契約を確認する前に、自社資金で補填したり、売掛先へ強く督促したり、実入金を使ったりしないでください。
入金不足は、差額を埋める前に「何が減ったのか」を確定し、契約先の指示と記録に沿って処理します。
今回の入金不足を精算したうえで、次回利用する会社を選ぶ際は、手取り額だけでなく、減額時の連絡先や送金方法の説明も比べてください。ファクマッチの会社比較から条件を確認し、自社の取引に合う会社を選びましょう。