本ページはプロモーションが含まれています。
借入金利とファクタリングの手数料は、同じ「%」として比べてよいのでしょうか。資金調達コストは、資金を得るために負担する利息・手数料などの費用です。融資・出資・ファクタリングでは負担の仕組みが違うため、表示された「%」だけでは安さを比べられません。
この記事は、次のような方におすすめです。
- 融資の金利以外に、保証料や事務手数料も含めて比べたい方
- 出資と売掛金の売却で、手元資金や将来の支払いがどう変わるか知りたい方
結論から言うと、実際に受け取れる額、費用の合計、元本返済を分けて比較しましょう。 出資では、株式を渡すことで会社を所有する割合や経営上の権利も変わります。
この記事を読めば、融資・出資・ファクタリングの計算例を使い、見積書を比べる欄を整理できます。日本取引所グループや日本政策金融公庫の説明をもとに、手数料の二重計上を避ける計算と、企業全体の資本コストを表す指標との違いも解説します。具体額を先に当てはめたい方は、融資・出資・ファクタリングの計算例へ進みましょう。
資金調達コストとは
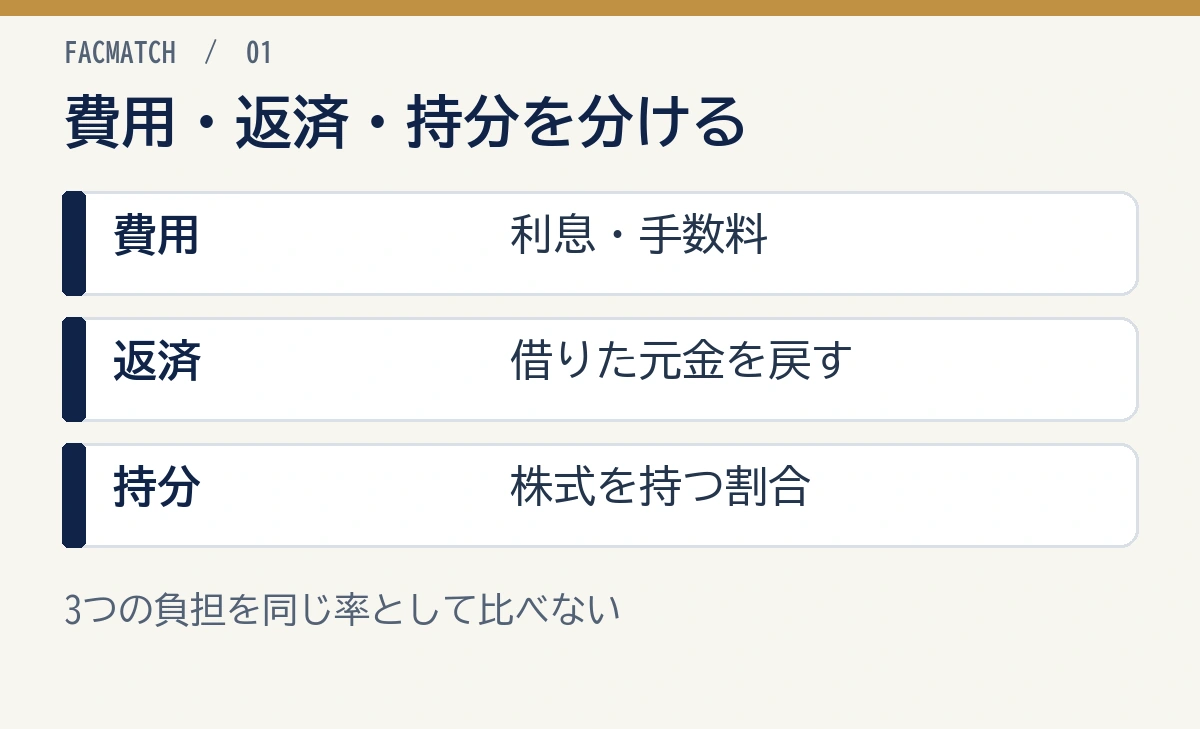
「資金調達コスト」は、日常実務では支払利息や手数料など実際の費用を指すことも、財務理論上の資本コストを含む広い意味で使うこともあります。手数料・利息の合計、元本返済、出資で渡す持分を別々に整理するのが比較の出発点です。
資金を得るために負担する費用・経済的負担
1,000万円を借りても、事務手数料10万円が先に差し引かれれば、当初の手取額は990万円です。その後、利息、保証料、登記費用等を支払う場合、表面金利だけでは総負担を把握できません。
出資は元本返済・利息がない一方、新株発行によって既存株主の持分比率(会社全体の株式を持つ割合)が下がり、投資家が経営上の権利を持つ場合があります。これは毎月の現金支出とは異なる経済的負担です。
現金で支払うコストと資本コストは分けて考える
日本取引所グループの用語集では、資本コストを事業資金調達に係るコストとし、株主からの資本に係る株主資本コストと、債権者からの調達に係る負債コストへ分けています。
| 区分 | 主な意味 | 例 |
|---|---|---|
| 現金支出コスト | 契約により実際に支払う金額 | 利息、保証料、事務手数料、専門家費用 |
| 株主資本コスト | 株主がリスクに応じて期待する収益率 | 配当・株価上昇への期待 |
| 非現金の経済的負担 | 現金支出以外の影響 | 持分比率の低下、議決権、担保、借入契約で定める財務条件 |
| 機会費用 | 選ばなかった選択肢との比較 | 調達遅延で失う受注・投資機会 |
見積書の現金費用へ、株主の期待収益率をそのまま円換算して足すことはしません。 資金繰りでは実際の支払額を集計し、投資判断では期待収益率や機会費用を別に評価しましょう。
金利・手数料率だけでは比較できない
たとえば、年率3%の融資、請求額の5%を一度だけ支払うファクタリング、10%の持分を渡す出資を比べるとします。いずれも説明用の数字ですが、率の分母・期間・契約が違います。
- 融資の金利: 借入残高と利用期間に対する利息
- ファクタリング手数料率: 売却する売掛債権(商品・サービス代金を後日受け取る権利)の額に対する一回の差引額
- 出資の持分比率: 調達後の会社に対する所有割合
「3%・5%・10%」を数字の大小だけで並べないでください。
資金調達コストに含める項目
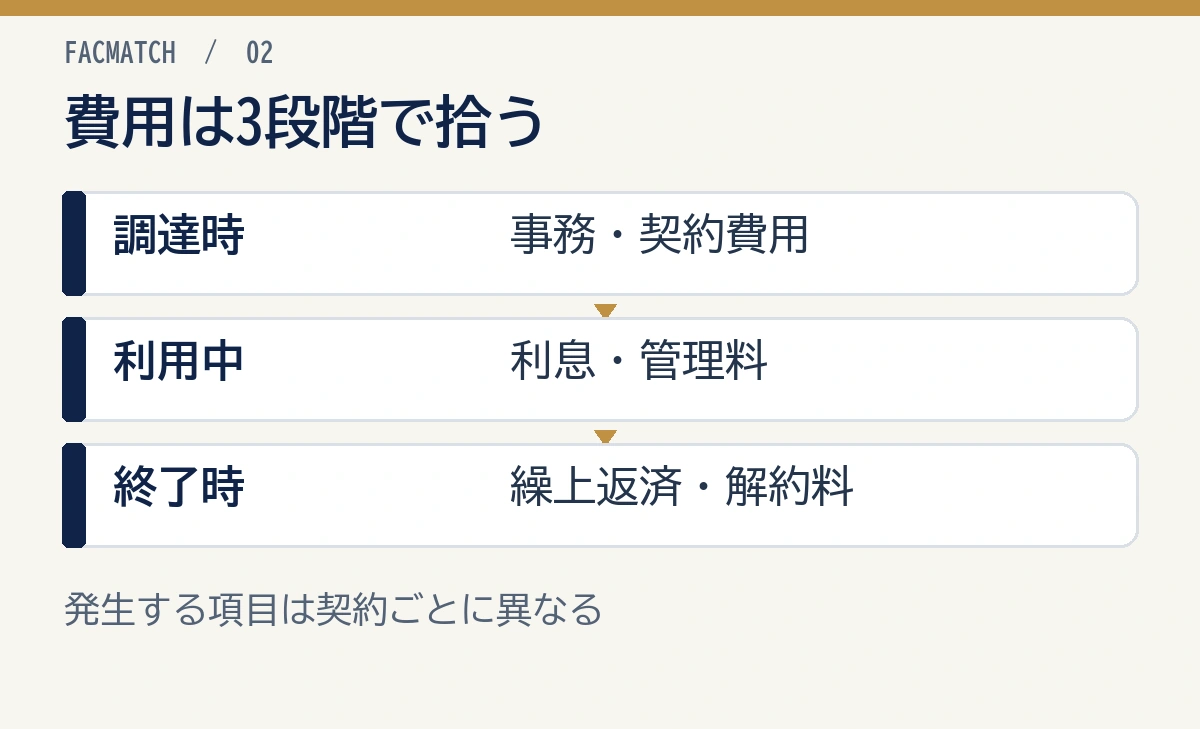
見積書・契約書から、調達時、利用中、返済・終了時の3段階で費用を拾います。
- 調達時: 事務・審査・契約・登記・専門家費用
- 利用中: 利息、保証料、管理料、配当等
- 終了時: 繰上返済、抹消登記、解約等の費用
- 非現金: 希薄化(既存株主の持分比率の低下)、担保、保証、契約上の制限、情報開示
融資・借入
融資では次の項目を確認します。
- 支払利息
- 融資事務手数料
- 信用保証協会の保証料
- 担保設定・登記費用
- 印紙・電子契約関連費用
- 繰上返済手数料
- 専門家・資料作成費用
日本政策金融公庫の一般貸付でも、利率は返済期間や担保の有無によって異なると案内されています。制度名だけで金利を固定せず、適用利率、返済期間、据置期間、担保・保証の条件を見ます。
出資
出資には通常、融資のような元金返済や約定利息はありません。しかし、コストがゼロという意味ではありません。
- 株主が期待するリターン
- 新株発行による既存株主の希薄化(持分比率の低下)
- 優先株式・投資契約に基づく権利
- 法務・会計・企業価値算定費用
- 投資家が財務・事業・法務を調べるデューデリジェンスへの対応
- 株主総会・取締役会・情報開示の運用負担
持分を何%渡すかに加え、議決権や取締役を選ぶ権利、重要な経営判断への事前承認も比較しましょう。会社清算時の分配や追加増資時の扱いは、投資契約によって異なります。
ファクタリング
ファクタリングは売掛債権の売買であり、融資の利息とは仕組みが異なります。主な負担は次のとおりです。
- 買取手数料・債権額からの割引
- 債権譲渡登記等の費用
- 振込・契約・出張等の費用
- 売却済みの売掛金は、将来の入金予定から外す
金融庁は、高額な手数料や大幅な割引率のファクタリングにより、かえって資金繰りが悪化し、多重債務に陥る危険があると注意喚起しています。
売掛金全額を手数料へ加算せず、手数料と将来の入金予定を別々に扱いましょう。
社債・私募債
社債は、会社が発行する債券で資金を借りる方法です。利息、発行手数料、発行事務や法務の費用を集計し、満期に返す元本は別欄へ記載します。銀行保証付私募債など、商品構造によって保証料や条件が異なります。
補助金・助成金
返済不要でも、申請支援費、対象事業の先行支出、報告・証憑管理、人件費などが生じます。不採択や支給までの時間もあるため、入金前のつなぎ資金を別に用意します。
補助金を「コストゼロの即時資金」として、融資・出資と同じ扱いにしないでください。
資金調達コストの計算方法
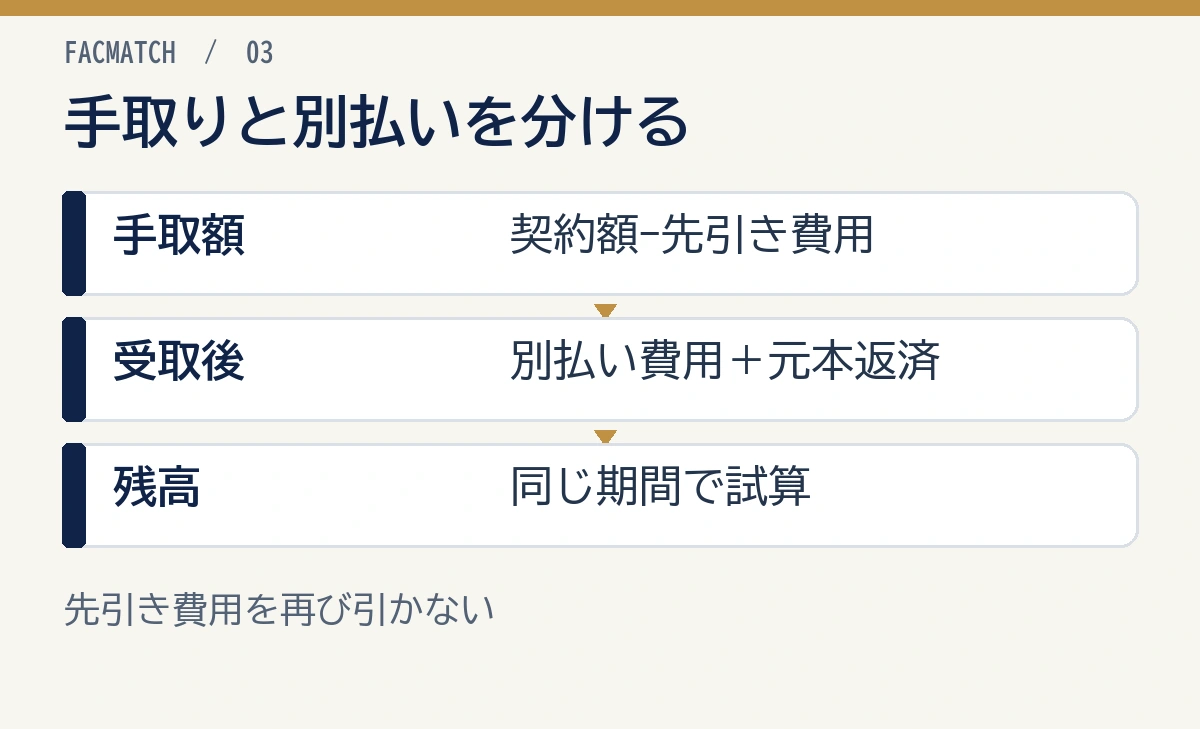
同じ期間の手取額・費用・元本返済・期間末の借入残高を並べましょう。 契約時に差し引かれた手数料は、受取後の現金残高から再び引かないようにします。
1. 実際の手取額を計算する
実際の手取額=契約上の調達額-調達時に差し引かれる費用
借入額1,000万円から事務手数料10万円が差し引かれるなら、当初手取額は990万円です。利息を後払いする場合、その利息は比較期間中の現金支出へ入れます。
ファクタリングで債権額1,000万円、手数料50万円、その他の控除なしなら、手取額は950万円です。
2. 比較期間中の現金支出を集計する
費用の総額=利息+保証料+手数料+登記・専門家費用+その他契約費用
この合計には、調達額から先に差し引かれる費用も含めます。資金繰り表へ記入するときは、先に差し引く額と受取後に支払う額に分けましょう。
元本返済は費用ではありませんが、資金繰り比較では現金流出として別欄へ入れます。
| 項目 | 損益上の費用候補 | 資金繰り上の流出 |
|---|---|---|
| 支払利息 | 含む | 含む |
| 事務・保証料 | 処理により期間配分等 | 含む |
| 元本返済 | 原則含まない | 含む |
| 出資の元本返済 | 通常なし | 通常なし |
| ファクタリング手数料 | 売却損等の処理を確認 | 手取額から控除 |
会計・税務上の科目や期間配分は契約内容で変わるため、税理士へ確認してください。
3. 社内比較用の実質負担率を出す
期間と手取額をそろえた見積書を比べる際は、社内管理用として次の比率を使います。
社内比較用負担率=比較期間中の現金支出コスト÷実際の手取額×100
これは一般に定められた公式な年率ではありません。期間、元本返済、税効果、残高推移を注記し、金融商品の表示金利と混同しないようにします。
4. 返済後の現金残高を月次で確認する
コストが低くても、月々の返済額が営業キャッシュフローを上回れば資金繰りは持ちません。
月末現金=月初現金+営業入金+調達入金-営業支出-元本返済-利息・手数料
調達入金を手数料控除後の手取額で記入したら、右端で引くのは別払いの利息・手数料です。ファクタリングで売却済みの売掛金も、営業入金へ重ねて足しません。
事業資金の返済シミュレーションを使い、標準・売上減少・入金遅延の3ケースを作ります。
5. 非現金条件を点数化する
現金コストとは別に、次の項目を「許容・要交渉・不可」などで評価します。
- 経営者保証
- 担保
- 財務制限条項(純資産額などを維持する契約条件)
- 株式の希薄化
- 議決権・事前承認
- 取引先通知
- 情報開示
- 調達完了までの時間
現金支出が最も少ない案と、経営上の制約が最も小さい案が同じとは限りません。
融資・出資・ファクタリングのコスト比較
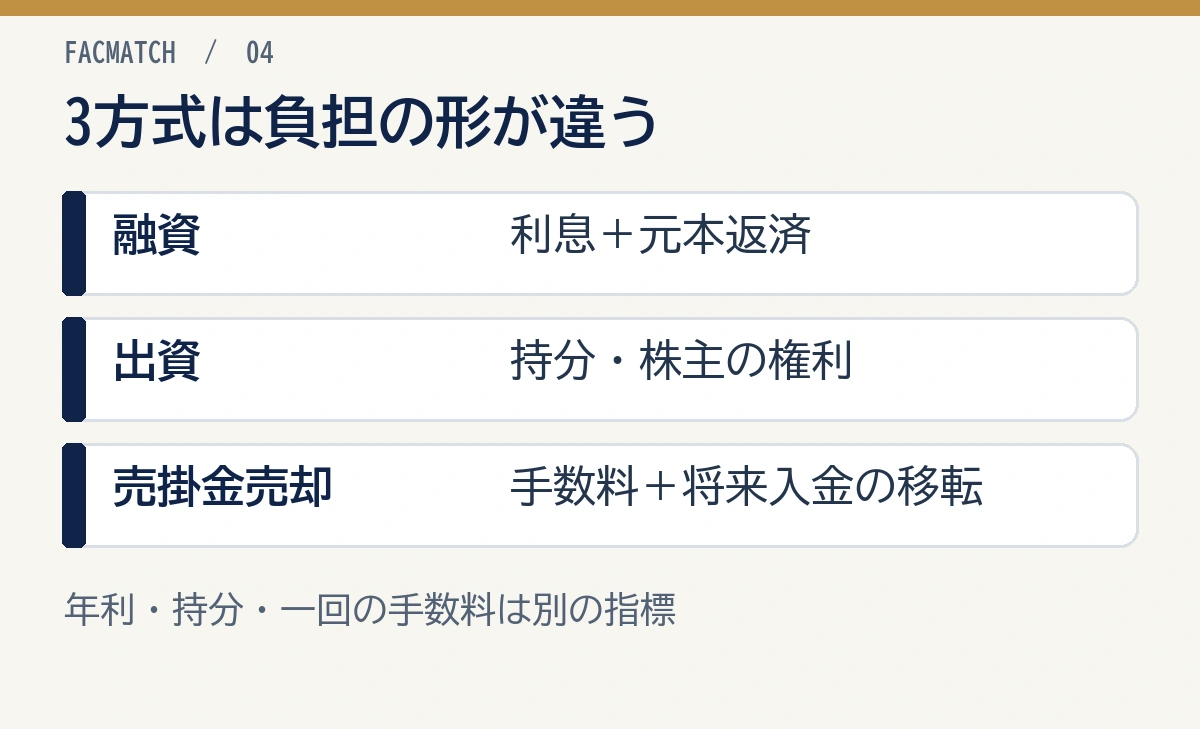
融資は返済、出資は株主の持分や権利、ファクタリングは売掛金の売却手数料が比較の中心です。会社の収益や資産、必要時期に合う方法を次の表で絞りましょう。
| 比較項目 | 融資 | 出資 | ファクタリング |
|---|---|---|---|
| 基本構造 | 金銭を借りる | 株式等を発行して資本を受ける | 売掛債権を売却 |
| 主な現金コスト | 利息、保証料、事務・登記費用 | 法務・会計・調査等 | 買取手数料、登記等 |
| 元本返済 | 必要 | 通常不要 | 売買のため通常不要 |
| 主な非現金負担 | 担保、保証、財務制限 | 希薄化、株主権、情報開示 | 取引先通知、将来入金の減少 |
| 審査の中心 | 返済可能性、財務、資金使途 | 成長性、企業価値、チーム | 売掛債権・売掛先等 |
| 期間 | 中長期に向く場合 | 長期成長資金 | 売掛金入金までの短期 |
| コストの見方 | 残高・期間に対する利息と諸費用 | 期待リターンと希薄化・権利 | 債権額からの一回の差引額 |
融資は利息と返済負担を分けて見る
融資の元本返済は会計上の費用ではありませんが、毎月の資金繰りへ大きく影響します。利息が低くても返済期間が短いと、月次返済額は大きくなります。
長期運転資金や設備投資など、資金使途と回収期間が合う返済期間を選びます。
出資は希薄化と投資契約を含める
出資では、将来の企業価値が高くなるほど、渡した持分の経済価値も大きくなります。調達時に現金支出が少ないからといって、必ず低コストとはいえません。
調達前の企業価値を9,000万円とし、1,000万円の出資を受ける単純例では、調達後の企業価値は1億円、新規投資家の持分は10%です。ただし、この10%を金利10%と比較することはできません。
資本政策と希薄化は、資金調達ラウンドの解説も参考にしてください。
ファクタリングは手取額と利用頻度を見る
債権額1,000万円、手数料5%なら一回の差引額は50万円、その他費用がなければ手取額は950万円です。
この5%をそのまま融資年利5%と同じに扱うことはできません。一方、毎月繰り返せば差引額も繰り返し発生します。利用後の売掛金入金が減るため、次月以降の資金繰りも確認します。
ファクタリング手数料の相場と内訳で、見積書の確認項目を整理できます。
 小谷良太
率を並べる前に、分母と期間を書いてください。借入残高への年利、債権額への一回の手数料、会社持分は別の指標です。
資金調達コストの計算例
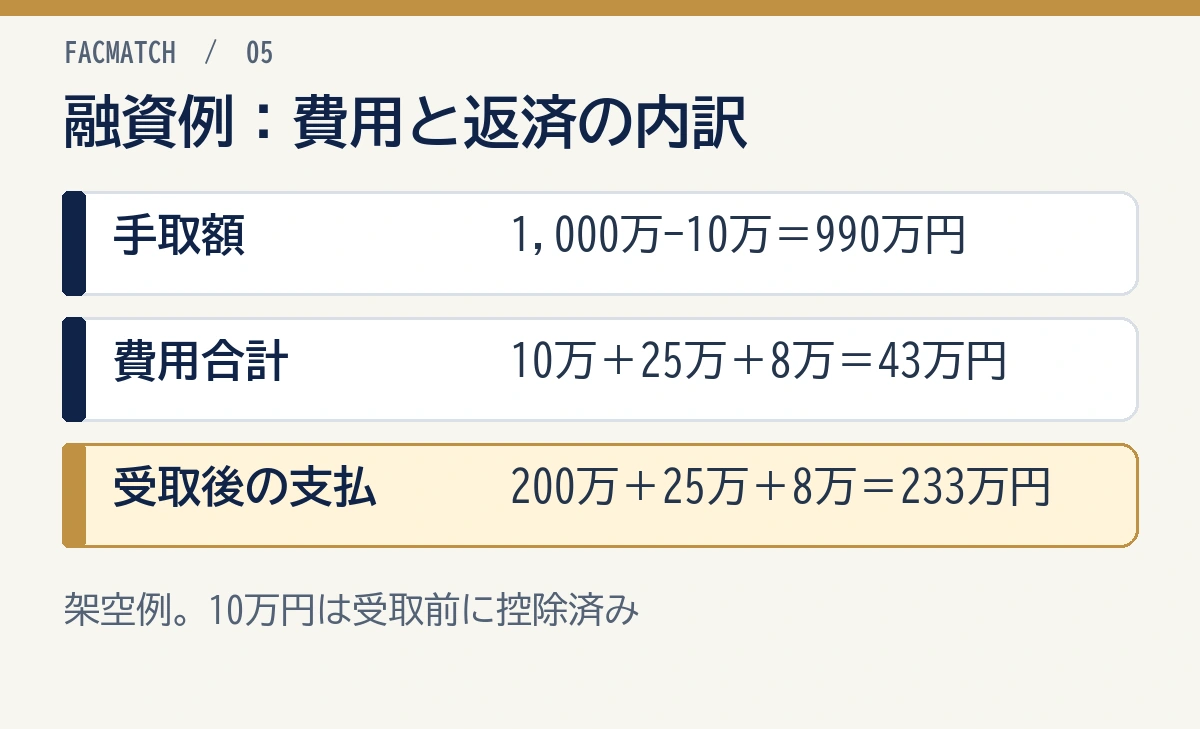
以下は比較方法を示す架空例です。審査結果、適用金利、手数料、税務処理を示すものではありません。
例1:融資の初年度現金支出
前提:
- 借入額: 10,000,000円
- 調達時事務手数料: 100,000円
- 初年度支払利息: 250,000円(返済予定表の合計と仮定)
- 初年度保証料等: 80,000円
- 初年度元本返済: 2,000,000円
| 項目 | 金額 |
|---|---|
| 当初手取額 | 9,900,000円 |
| 初年度の現金支出コスト | 430,000円 |
| 初年度元本返済 | 2,000,000円 |
| 差引手数料を含む初年度の調達関連流出 | 2,430,000円 |
| 手取額の受領後に別途支払う額 | 2,330,000円 |
費用430,000円は、100,000円+250,000円+80,000円の合計です。元本返済2,000,000円を足すと、調達関連の流出は2,430,000円となります。
事務手数料100,000円は、手取額9,900,000円の計算ですでに差し引いています。受領後に別途支払う額は2,330,000円です。手取額から2,430,000円を再度引くと、手数料を二重に差し引いてしまいます。
例2:ファクタリングの手取額
前提:
- 売掛債権額: 10,000,000円
- 買取手数料: 500,000円
- その他費用: 50,000円
| 項目 | 金額 |
|---|---|
| 売掛債権額 | 10,000,000円 |
| 差引コスト | 550,000円 |
| 手取額 | 9,450,000円 |
| 手取額に対する社内比較用負担率 | 約5.82% |
5.82%は550,000円÷9,450,000円の一回の比率です。融資の年利ではありません。
例3:出資の希薄化
前提:
- 調達前企業価値: 90,000,000円
- 出資額: 10,000,000円
- 単純な調達後企業価値: 100,000,000円
新規投資家持分=10,000,000円÷100,000,000円=10%
既存株主全体の持分比率は、単純計算で100%から90%へ下がります。10%は新規投資家の調達後の持分であり、毎年支払う金利ではありません。実際は優先株式、ストックオプション、転換証券、契約条件が影響します。
3案を同じ表へ並べる
上の3例は手取額も負担する期間も異なるため、費用の安さを順位付けする表にはなりません。実際に候補を絞るときは、次の欄を各社の見積書から埋めて比べましょう。
| 比較する欄 | 融資 | 出資 | ファクタリング |
|---|---|---|---|
| 当初使える額 | 借入額から差引費用を控除 | 出資金から発行関連費用を控除 | 債権額から買取手数料などを控除 |
| 受取後の支払い | 元本返済と別払い費用 | 契約に応じた費用・配当など | 契約に応じた別払い費用 |
| 期間末の状態 | 借入残高を記載 | 株主の持分・権利を記載 | 売却済み債権を入金予定から除外 |
融資だけで必要額を満たす案、出資を組み合わせる案など、実行できる組合せを同じ資金繰り表へ反映しましょう。
WACC(加重平均資本コスト)の基本
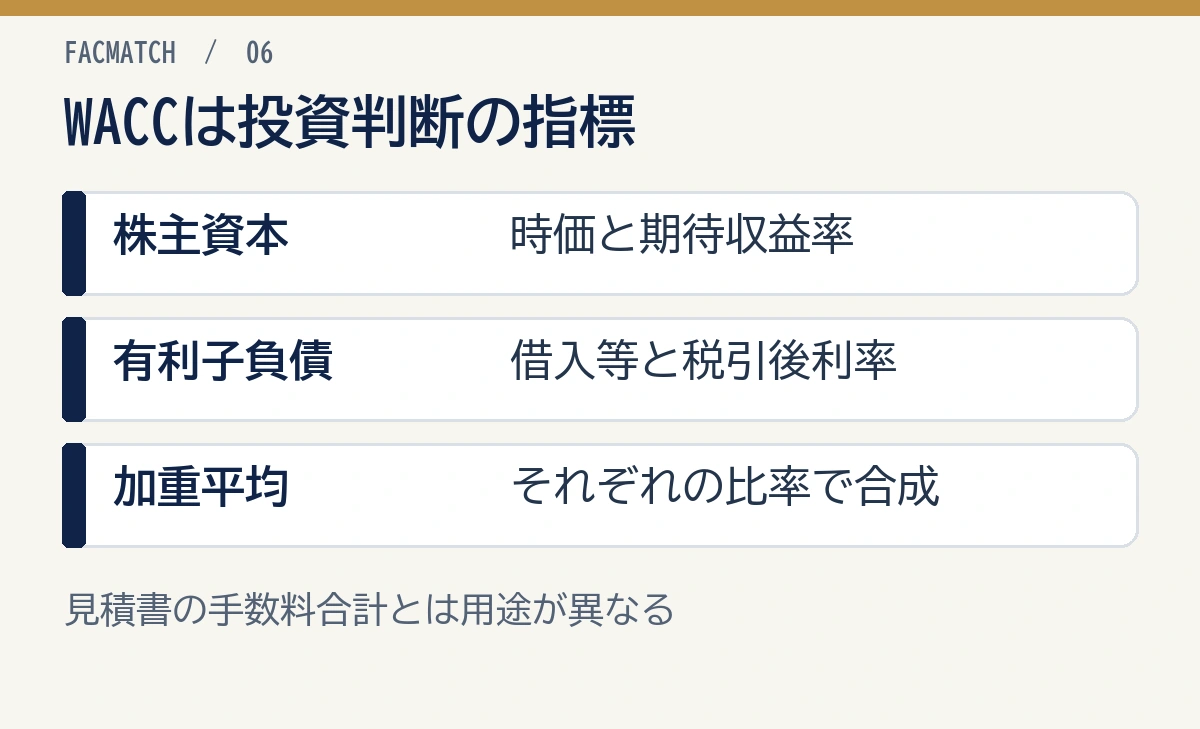
WACC(加重平均資本コスト)は、負債と株主資本のコストを、それぞれの割合に応じて平均した指標です。企業価値評価や投資判断に使い、日々の見積書の手数料合計とは分けて扱います。
負債コストと株主資本コストを加重平均する
単純な式は次のとおりです。
WACC=E÷(E+D)×株主資本コスト+D÷(E+D)×負債コスト×(1-実効税率)
Eは株主資本の時価、Dは利息が発生する借入金・社債などの有利子負債です。株主資本コストは株主が期待する収益率、負債コストは借入金などに対する利率を使います。
この比率は、貸借対照表の自己資本比率をそのまま代入する意味ではありません。JPX掲載の資本コスト解説資料でも、株式時価総額と有利子負債を用いた式が示されています。
負債利息には税効果があるため、一般的な式では税引後負債コストを使います。ただし、会社が税効果を実際に得られるか、どの簿価・時価を使うかなど前提が必要です。
WACCと手数料総額は用途が違う
WACCは投資案件の割引率や企業価値評価などに使う財務指標です。来月の支払資金について、融資手数料とファクタリング手数料を比較する表とは目的が異なります。
中小企業の実務では、まず現金支出と返済後残高を確認し、設備投資・M&A・企業価値評価など必要な場面で専門家とWACCを設定します。
数字を置く前に前提を明記する
株主資本コストの推計方法、資本構成、実効税率、市場データによってWACCは変わります。インターネット上の平均値をそのまま自社へ当てはめないでください。
資金調達コストを下げる方法
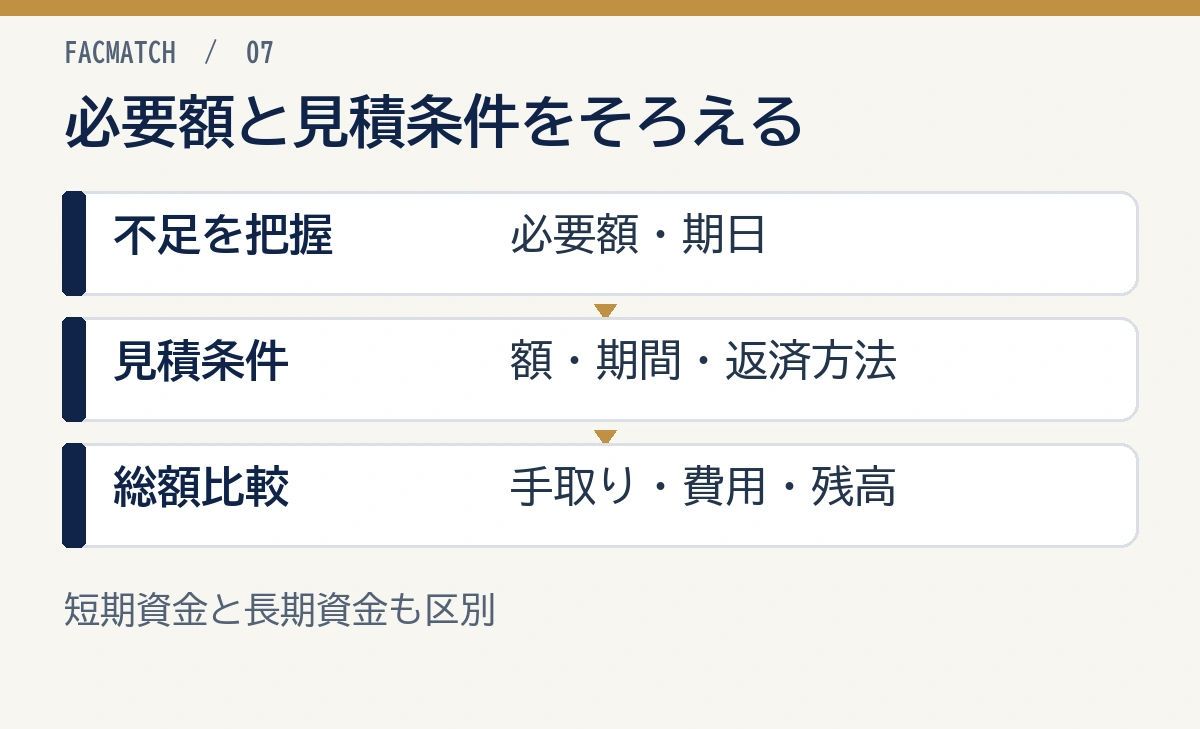
「最安の会社を探す」だけでなく、必要額・期間・信用情報・資金使途を整えることがコスト低減につながります。
必要額と利用期間を絞る
必要以上に借りれば利息・保証料が増え、必要以上の株式を発行すれば希薄化が広がります。資金繰り表で不足時期と最大不足額を確認します。
見積条件を同じにして比較する
希望額、期間、返済方法、担保・保証、売掛債権、入金日をそろえて複数案を比較します。一社は手取額、一社は契約額という表記にならないようにします。
財務資料と入出金実績を整える
月次試算表、資金繰り表、借入一覧、税金・社会保険の納付状況、売掛金の請求日・入金予定日を並べた一覧を準備します。資料不足で審査が長引くと、急ぎの高コスト手段しか選べなくなる可能性があります。
長期資金と短期資金を分ける
設備・新規事業など回収に時間がかかる資金を、毎月高い手数料が発生する短期手段だけで賄うと負担が継続します。売掛金の一時的な入金待ちと、恒常的な赤字も分けます。
契約全体と解約条件を確認する
表面金利・手数料に加え、繰上返済、更新、最低利用料、違約金、買戻し・償還請求、個人保証、担保を確認します。
小谷良太見積書には、受取額・毎月支払額・最終支払額・終了条件の4つを追記してください。契約総額だけでは資金繰りへの負担が見えません。
コスト以外に確認する判断軸
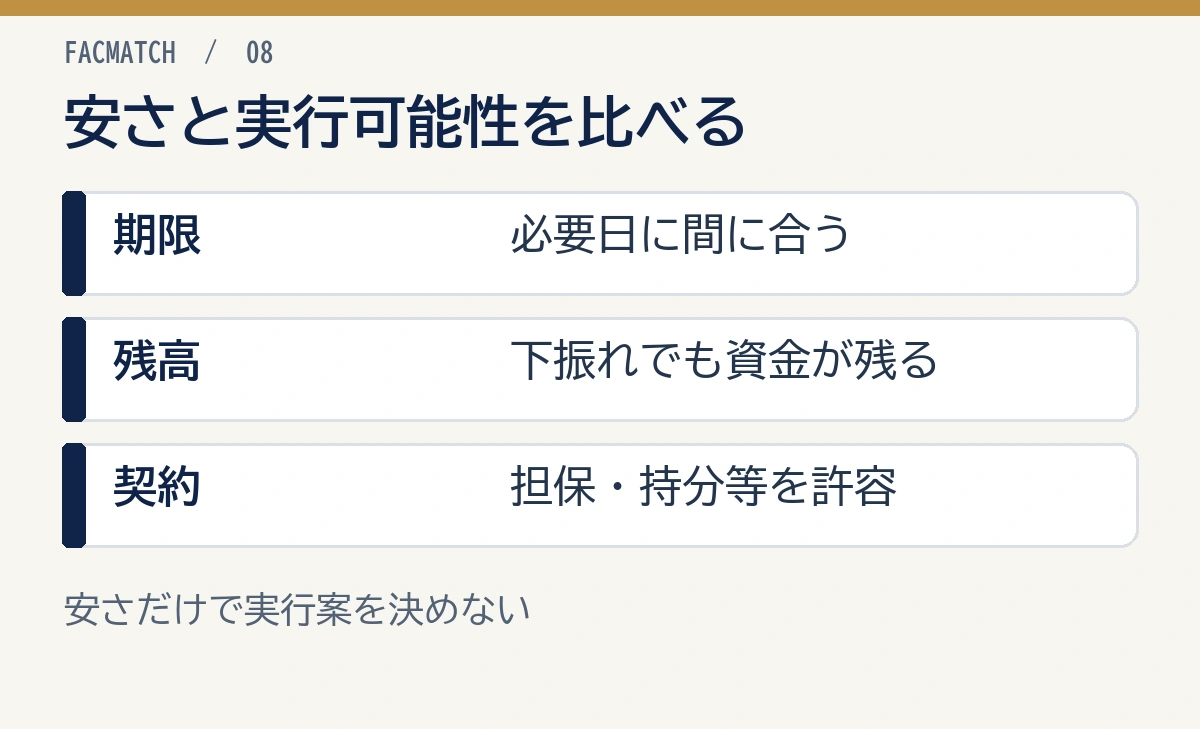
安い方法でも必要な日に間に合わない、返済に耐えられない、経営権への影響を許容できない場合は適切ではありません。
- 必要日までに実行できるか
- 資金使途と返済・回収期間が合うか
- 下振れ時も返済・支払が可能か
- 担保・保証・希薄化を許容できるか
- 取引先・金融機関・株主への影響
調達速度
審査・契約・登記・デューデリジェンスに必要な時間を逆算します。希望日ではなく、資料がそろう日と審査期間から実行可能日を見積もります。
返済可能性
融資は、標準計画だけでなく、売上減少・入金遅延・原価上昇でも返済できるかを確認します。返済後の最低現金残高がマイナスになる案は見直します。
資金使途との適合
短期の売掛金入金待ち、季節運転資金、設備投資、研究開発、赤字補填では適する手段が異なります。企業の資金調達方法一覧で全体像を比較してください。
経営権・信用・取引関係
出資は株主構成、融資は信用情報・担保・保証、ファクタリングは契約方式によって取引先通知等へ影響します。金額へ換算しにくい条件も取締役会・経営会議で明示します。
代替案と何もしない場合
支払条件交渉、在庫圧縮、不要資産売却、経費削減、回収促進など、調達以外の施策も比較します。ただし、支払遅延や一方的な条件変更は信用・法務リスクがあるため、相手先と合意します。
小谷良太最安ではなく、必要日に間に合い、下振れしても資金が残る案を選びます。比較表には『実行できなかった場合』も入れてください。
資金調達コストに関するよくある質問
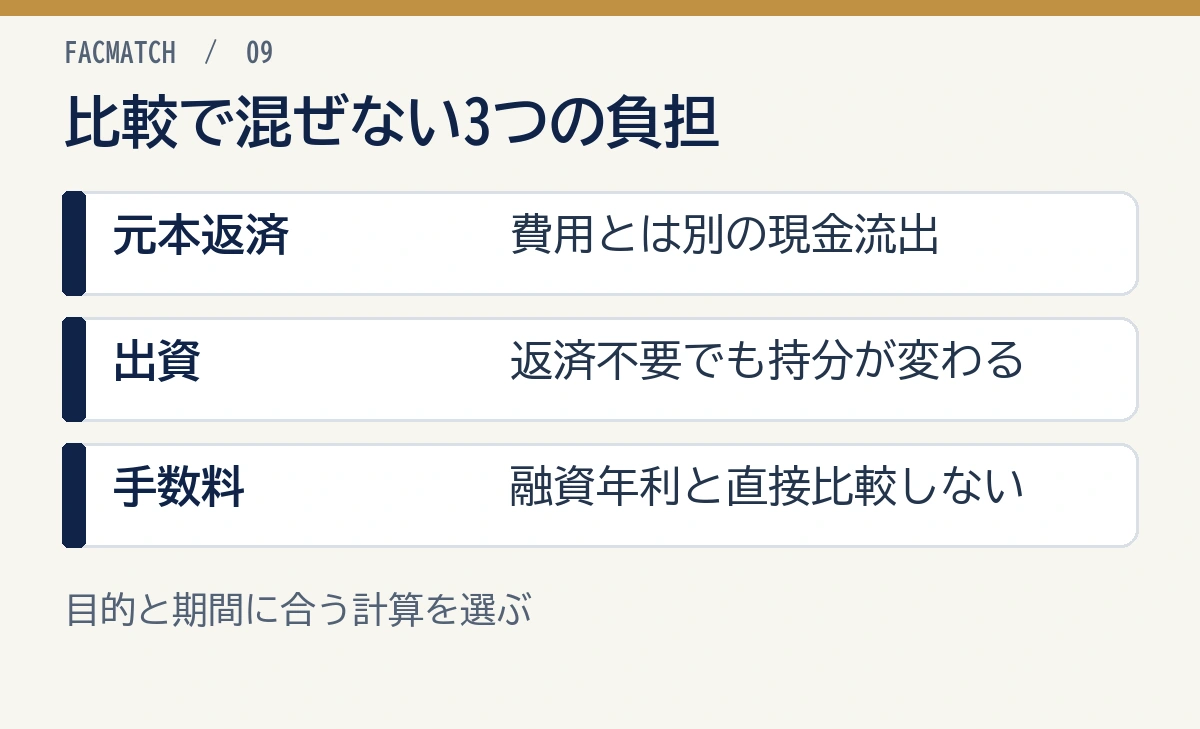
比較するときは、手取額と利用期間をそろえ、利息・手数料の費用と元本返済を分けましょう。
資金調達コストとは何ですか?
会社が資金を得るために負担する費用・経済的負担です。利息・保証料・手数料等の現金支出に加え、出資の希薄化や株主が期待するリターンなども目的に応じて確認します。
資金調達コストと資本コストの違いは何ですか?
資金調達コストは実務上、手数料等を含む広い表現です。資本コストは、株主資本コストと負債コストからなる財務上の概念として使われます。比較表では現金支出と資本コストを分けてください。
融資の元本返済は資金調達コストですか?
元本返済は通常、損益上の費用ではありません。ただし資金繰り上は重要な現金流出です。利息・手数料等のコストと元本返済を分けて月次残高へ反映します。
出資は返済不要なのでコストゼロですか?
いいえ。約定返済や利息は通常ありませんが、既存株主の希薄化、株主の期待リターン、投資契約上の権利、法務・会計費用等を確認する必要があります。
ファクタリング手数料と融資金利を比較できますか?
同じ率として直接比較はできません。手数料は債権額に対する一回の差引額、金利は借入残高と期間に対する負担です。手取額、利用期間、現金支出、利用頻度をそろえて比較します。
資金調達コストが一番低い方法は何ですか?
一律には決まりません。会社の信用、資金使途、期間、担保・保証、売掛金、企業価値、必要時期で条件が変わります。同じ前提で見積もり、返済後残高と非現金条件まで比較してください。
JPXの資本コスト解説、日本政策金融公庫の融資条件、金融庁のファクタリング注意喚起も確認し、契約条件を同じ比較表へまとめてください。
まとめ
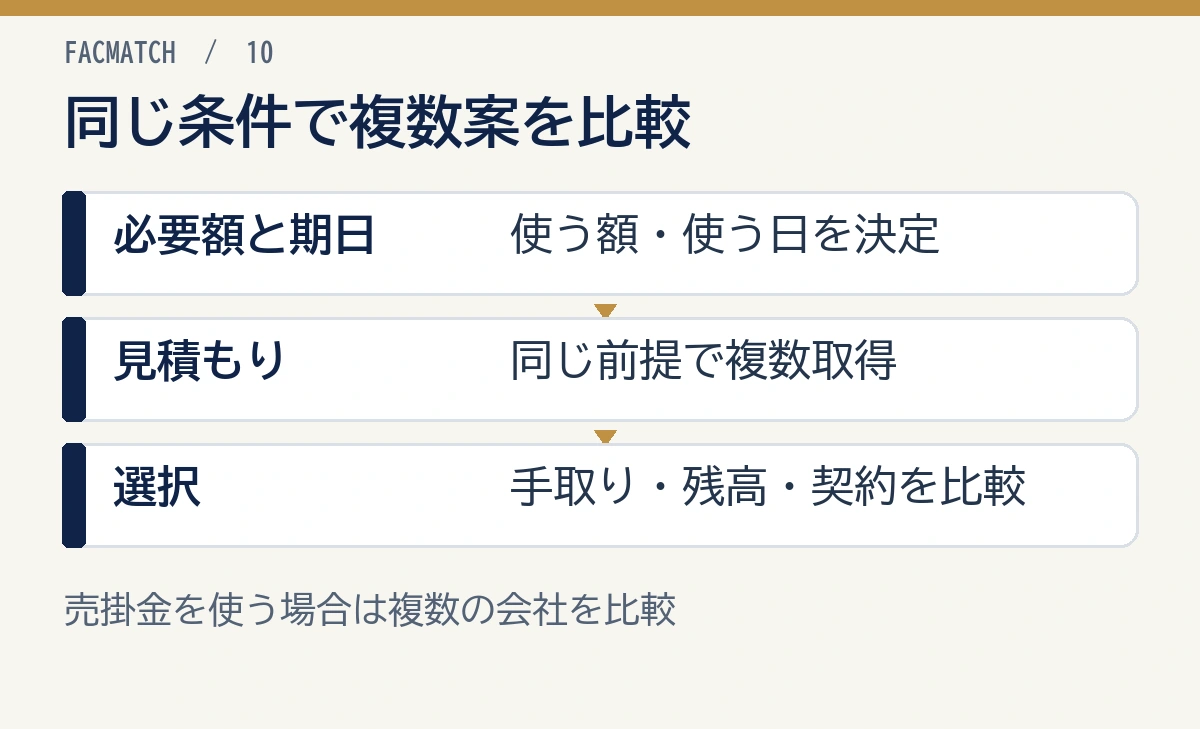
資金調達コストを比較するときは、金利・手数料率の数字だけでなく、実際の手取額と比較期間中の負担をそろえます。
- 現金支出コストと資本コストを分ける
- 実際の手取額を計算する
- 利息・保証料・手数料・専門家費用を集計する
- 元本返済を資金繰りへ別表示する
- 希薄化・担保・保証・契約制約を評価する
- 売上減少・入金遅延でも現金が残るか試算する
まずは必要額と支払日を決め、同じ条件で複数の調達先から見積もりを取りましょう。売掛金の入金待ちを解消したい場合は、ファクタリング会社も候補になります。手数料の低さだけでなく、実際の手取額と入金日をそろえて、あなたの資金繰りに合う会社を選びましょう。