ファクタリング手数料を経費にするとき、勘定科目や消費税の扱いで迷うことはありませんか。事業の売掛金を売却した差額は、「売上債権売却損」などで費用として記録します。
この記事では、法人の経理担当者・個人事業主の方に向けて、売掛金100万円・受取95万円の仕訳を使い、入金額と費用の記録方法を説明します。2社間で後日回収する代金の処理、買取対価と別費用の消費税の違いも扱います。
ファクタリング手数料は、ビジネスローンの利息ではなく、売掛債権を売却する時の差額として考えるのが基本です。
経理処理を決める前に、契約書・買取明細と帳簿の金額を確かめましょう。手数料の水準を比較したい方は、ファクタリング手数料が安い会社20選も参考にしましょう。
ファクタリング手数料は経費になるのか
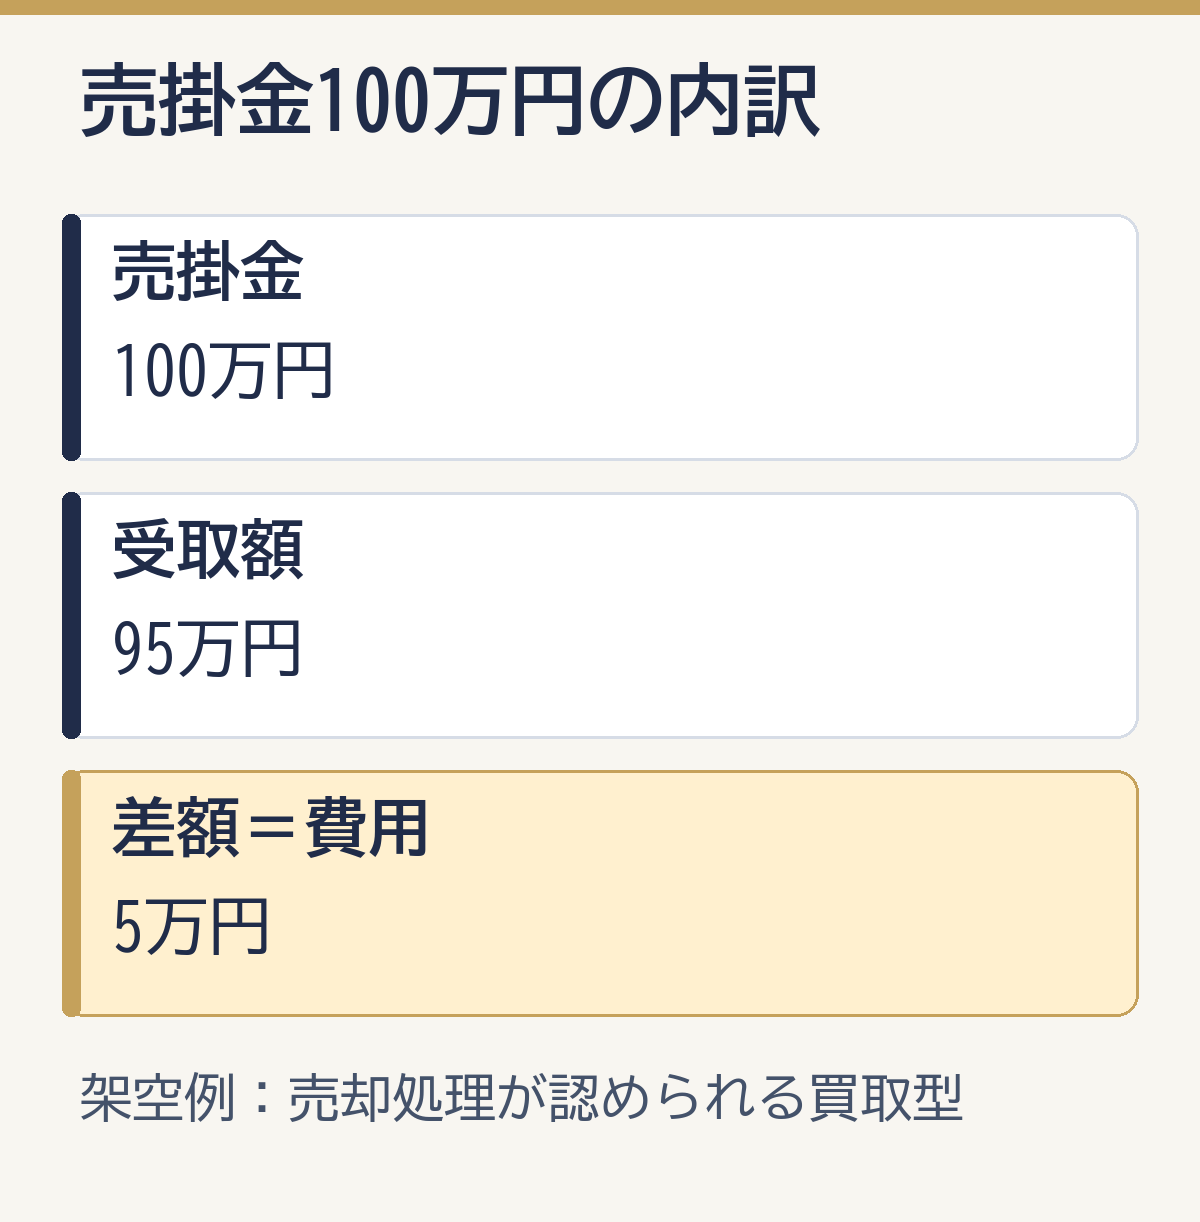
売却処理が認められる買取型では、事業の売掛金を売却した差額を費用として記録します。事業に必要な費用は、個人事業主では必要経費、法人では損金となるのが基本です。損金とは、法人税の所得計算で差し引く費用・損失などです。
売掛債権を売却するためのコストとして処理する
買取型ファクタリングでは、売掛債権をファクタリング会社に売却し、手数料を差し引いた金額を受け取ります。
たとえば、売掛金100万円をファクタリングして95万円が入金された場合、差額5万円が売掛債権を売却するためにかかったコストです。
売掛金の帳簿残高を100万円分減らし、入金95万円との差額5万円を別に記録します。売掛金の残高を減らす処理を消し込みと呼び、元の売上を取り消す処理とは区別します。
借入利息とは分けて考える
ファクタリングは、通常のビジネスローンのような借入ではありません。
そのため、ファクタリング手数料を支払利息として処理するのは基本的には避けます。支払利息は借入金に対する利息の勘定科目です。
ファクタリングは売掛債権の売却なので、費用の記録に使うのは、売上債権売却損や支払手数料などの勘定科目です。仕組みは、ファクタリング制度の解説でも確認できます。
勘定科目は会社方針で変わる
ファクタリング手数料の勘定科目は、会計ソフトや会社の会計方針によって変わることがあります。
売掛金の売却損を表す「売上債権売却損」が一例です。「支払手数料」など既存の科目を使う場合は、補助科目(科目を細分けした項目)や摘要(取引内容のメモ欄)に、取引内容を残します。
科目は取引の内容に合わせて選び、毎回同じ方針で処理しましょう。契約書や買取明細と帳簿の金額が対応するように記録しておきます。
ファクタリング手数料の主な勘定科目
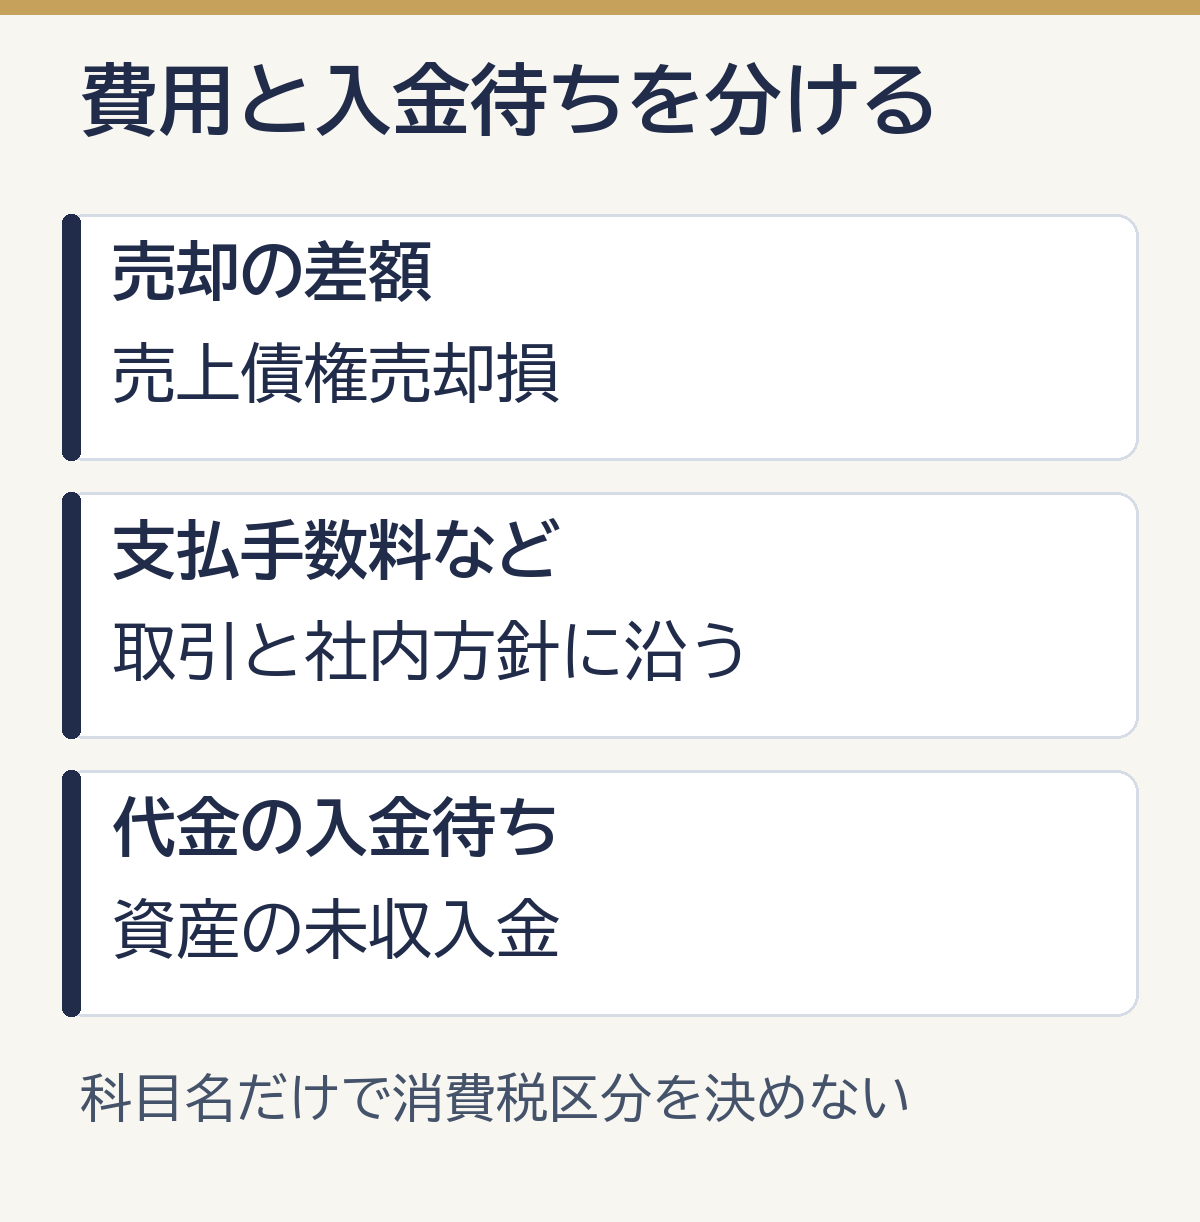
売却の差額は「売上債権売却損」、別途受けるサービスの費用は「支払手数料」など、取引の内容に対応させます。未収入金は、入金待ちの資産を表す科目で、手数料の費用科目とは分けて使います。会計ソフトの科目名だけで消費税区分を決めず、明細の内訳も確認しましょう。
| 勘定科目 | 使われる場面 | 注意点 |
|---|---|---|
| 売上債権売却損 | 売掛債権の額面と入金額の差額を処理する時 | ファクタリングの性質に合いやすい |
| 支払手数料 | 取引内容と社内方針に沿って費用をこの科目で記録する時 | 売却の差額と別途の事務費用を補助科目などで区分する |
| 未収入金 | 売却が成立した後、買取代金が未入金の時 | 入金時に消し込む資産の科目 |
売上債権売却損
売上債権売却損は、売掛債権を額面より低い金額で売却した時の損失を表す勘定科目です。
支払手数料
取引内容と社内の会計方針に沿って、債権売却の費用を「支払手数料」で記録する場合もあります。会計ソフトでは、補助科目を設けて区分する方法があります。
ただし、支払手数料を使う場合は、通常の銀行振込手数料や事務手数料と混ざりやすい点に注意が必要です。
ファクタリングを継続的に使うなら、補助科目や摘要で「ファクタリング手数料」と分かるようにしておきましょう。
売却から入金まで日が空く場合は未収入金
売掛金の売却が成立し、代金が後日入金される場合は、未収入金を使って入金待ちの代金を記録します。未収入金は、まだ受け取っていないお金を表す資産の科目です。
仕訳は、一つの取引を左右に分けて記録する方法です。左側を借方、右側を貸方と呼び、左右の合計額を一致させます。額面100万円を95万円で売却し、後日入金される仮の例は次のとおりです。
| 時点 | 借方(左側) | 貸方(右側) |
|---|---|---|
| 売却日 | 未収入金 950,000円 売上債権売却損 50,000円 | 売掛金 1,000,000円 |
| 入金日 | 普通預金 950,000円 | 未収入金 950,000円 |
売却日の左側は95万円+5万円=100万円で、右側の100万円と同額です。後日の入金で未収入金95万円を消し込み、普通預金へ移します。
売却を記録する日は、契約書の債権譲渡日・効力発生日などの条項と、実際に権利が移る条件に沿って判断します。決算をまたぐときは、入金日だけで処理日を決めず、契約の効力発生日と買取代金の確定日を会計担当者・税理士に伝えましょう。
仕訳例で見るファクタリング手数料の処理
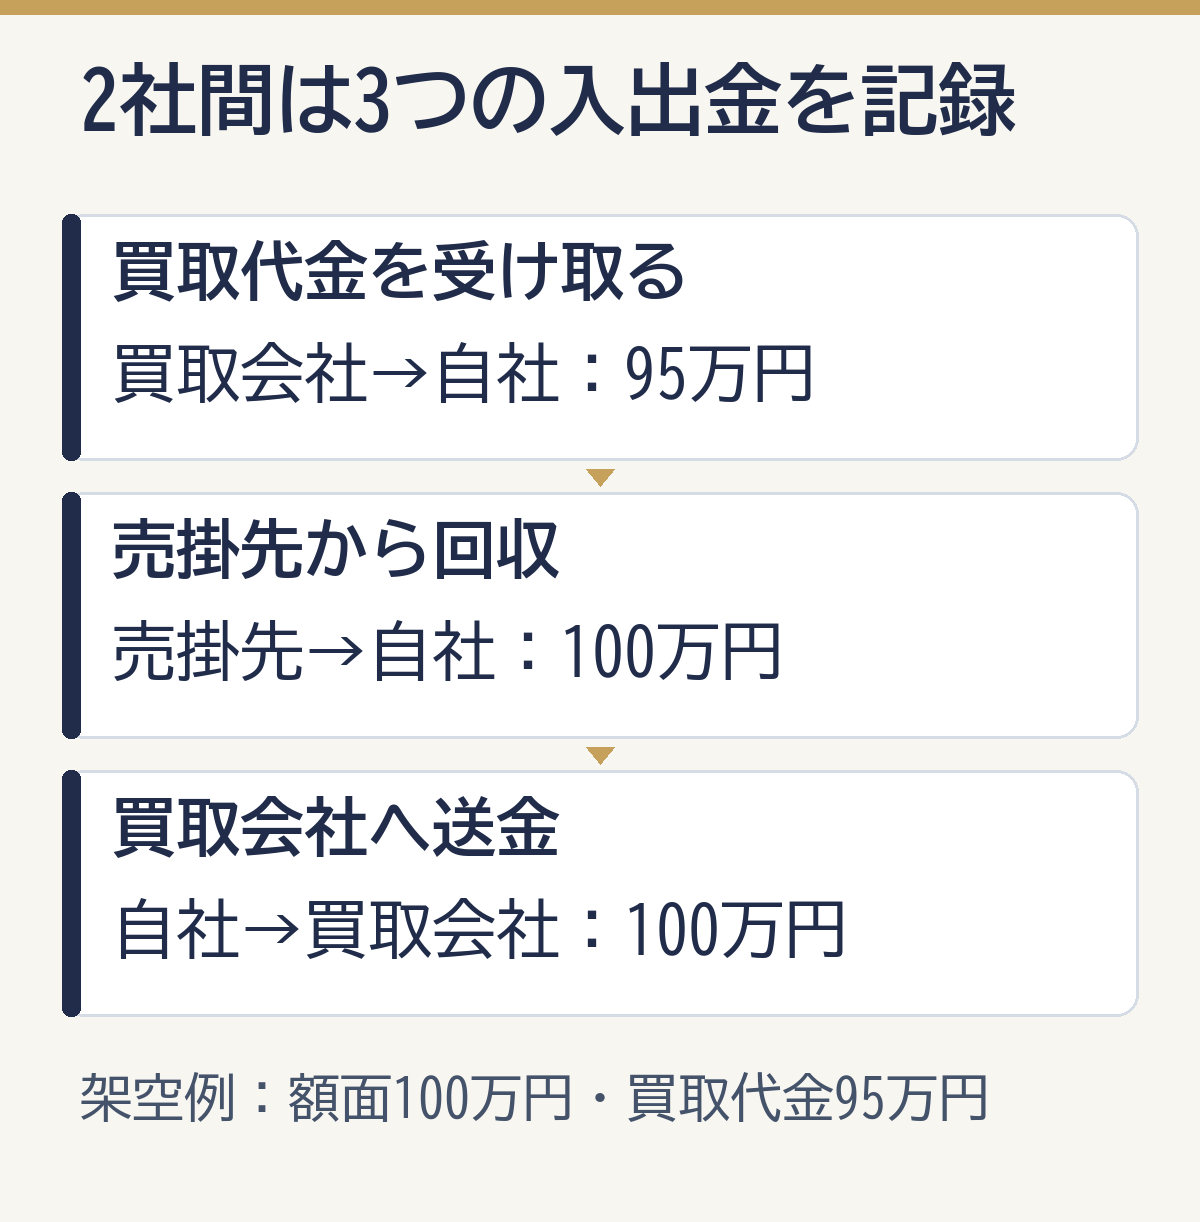
売掛金100万円の売却と95万円の入金を同日に記録する例では、借方の普通預金95万円と売上債権売却損5万円が、貸方の売掛金100万円と一致します。以下は架空の金額を使った例です。売掛金の売却処理が認められる買取型を前提とします。
売掛金100万円を95万円で資金化した時
売掛金100万円をファクタリングし、手数料5万円を差し引いて95万円が入金された場合の例です。
| 借方 | 貸方 |
|---|---|
| 普通預金 950,000円 売上債権売却損 50,000円 | 売掛金 1,000,000円 |
この処理により、売掛金100万円が消え、入金95万円と手数料相当5万円が記録されます。
入金額だけで売掛金を消し込むと、売掛金5万円は残ったままです。
事務手数料が別にかかる時
ファクタリング会社によっては、買取手数料とは別に、事務手数料や登記費用などが発生することがあります。
その場合は、買取手数料と別費用を契約書や明細で分けて確かめましょう。
| 項目 | 確認すること |
|---|---|
| 買取手数料 | 売掛債権の額面と入金額の差額 |
| 事務手数料 | 契約・審査・事務処理の費用 |
| 登記費用 | 債権譲渡登記が必要な場合の費用 |
| 振込手数料 | 入金時に差し引かれる費用 |
明細が分かれている場合は、会計処理も分けて管理した方が後で確認しやすくなります。
入金後に取引先から回収する2社間の処理
2社間ファクタリングでは、売掛先から利用者に入金された後、利用者がファクタリング会社へ送金する流れがあります。
この場合も、実態は売掛債権の売却です。取引先から入金されたお金を自社の売上回収として二重に処理しないよう注意しましょう。
売掛金の売却処理を済ませた後、取引先から100万円を預かった例では、借方は普通預金100万円、貸方は預り金100万円です。ファクタリング会社へ100万円を送るときは、預り金100万円を借方、普通預金100万円を貸方に記録し、預り金の残高を解消します。契約と社内方針により未払金等を使う場合もあります。
契約日と入金日が異なる場合や、2社間で回収した代金を送金する場合の法人向けの仕訳例は、次の記事も参考にしましょう。
ファクタリングの仕訳・会計処理は?勘定科目・手数料・消費税を法人向けに解説|株式会社リバーストーン
ファクタリング手数料の消費税
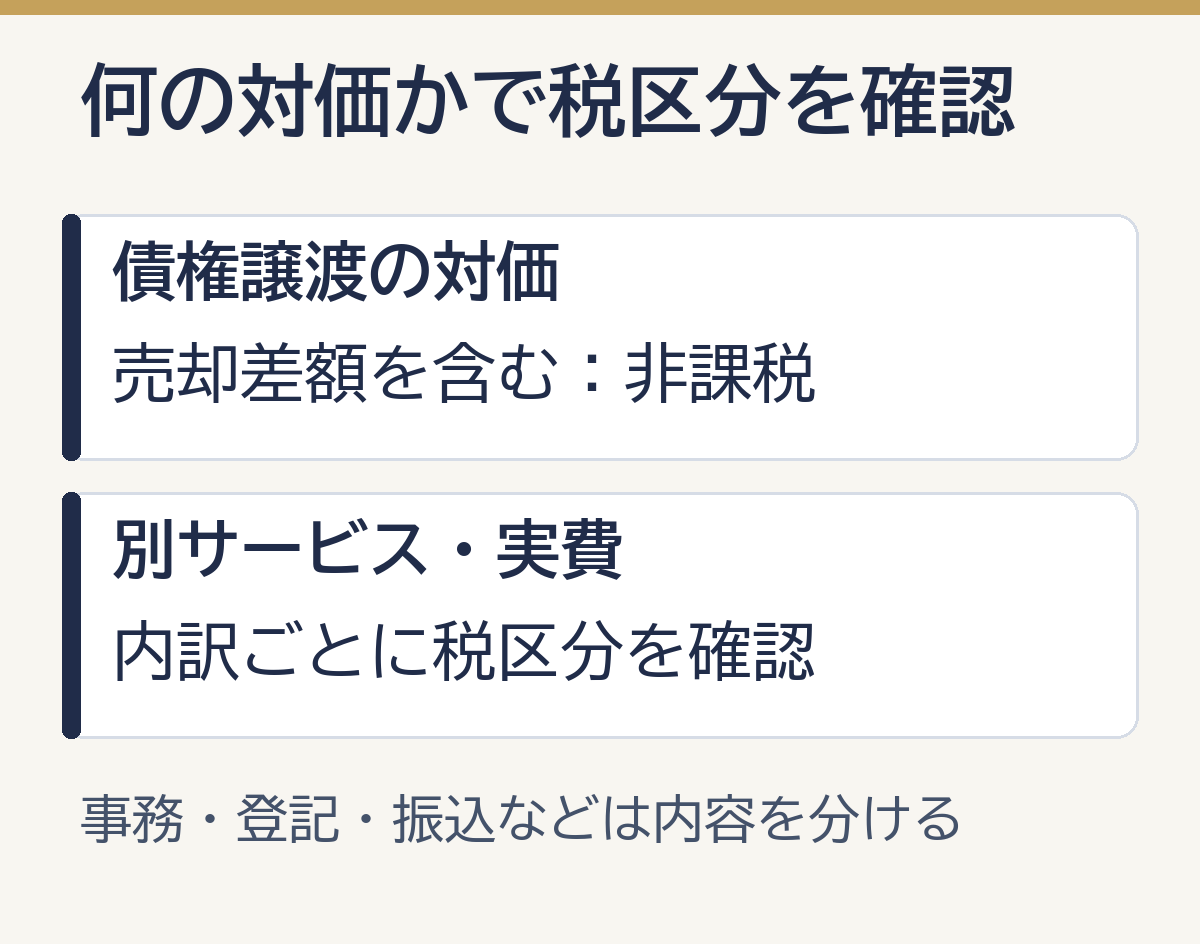
売掛金の譲渡は消費税の非課税取引です。買取対価に含まれる割引料・手数料と、別途受ける事務サービスなどの費用を区別しましょう。
金銭債権の譲渡は非課税取引
国税庁のNo.6201「非課税となる取引」では、金銭債権の譲渡を非課税取引に挙げています(令和8年4月1日現在法令等)。
売掛金も金銭債権です。額面100万円を95万円で売却する例の差額5万円は、買取対価の差額として整理し、課税仕入れの消費税を計上しません。
国税庁の金銭債権の買取り等に対する課税関係も、金銭債権の譲受対価となる割引料・保証料・手数料を非課税としています。
「支払手数料」の科目を使っても、買取対価の差額が課税仕入れに変わるわけではありません。
事務手数料などは契約明細で確認する
一方で、契約事務、登記、振込、書類取得など、買取手数料とは別に請求される費用は、内容によって消費税の扱いが変わる場合があります。
国税庁のNo.6105「課税の対象」は、事業として対価を得て行うサービスの提供などを課税の対象としています。例えば登記費用でも、司法書士への報酬と国へ納める登録免許税は別の内訳です。
消費税区分まで正しく処理するには、請求書や買取明細で、買取手数料、事務手数料、登記費用、振込手数料を分けて確認しましょう。
請求書・契約書・買取明細を保存する
ファクタリングの経費処理では、資料保存が重要です。
最低限、次の資料を残しておきましょう。
- ファクタリング契約書
- 買取明細
- 売掛金の請求書
- 入金明細
- ファクタリング会社への送金明細
- 手数料や消費税区分が分かる資料
後から帳簿を確認する時、売掛金の消込、入金額、手数料、消費税区分を追える状態にしておくことが大切です。
経費処理で間違いやすいポイント
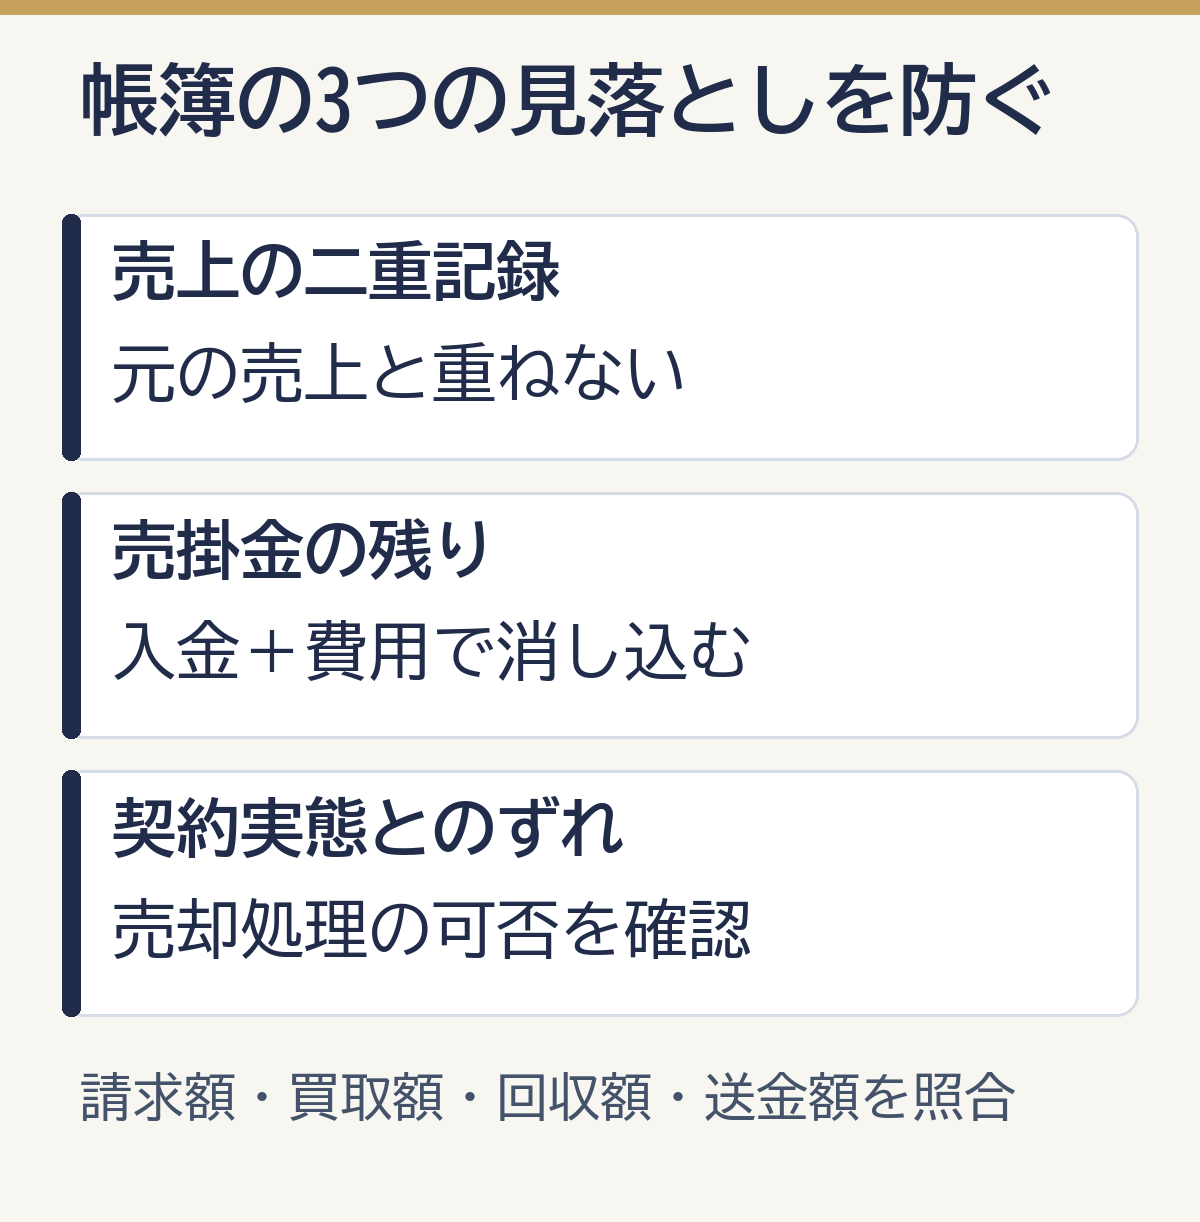
売上の二重計上、差額の処理漏れ、契約の実態と違う借入金処理を防ぎましょう。取引ごとに請求額・買取額・回収額・送金額を対応させると、残高の違いを見つけやすくなります。
入金額だけで売掛金を消し込まない
売掛金100万円をファクタリングして95万円が入金された時、普通預金95万円だけで売掛金を消し込むと、売掛金5万円が残ります。
差額5万円を売上債権売却損などで処理し、売掛金100万円を消し込みましょう。
売掛金の残高を減らす記録方法は、売掛金を減らす仕訳の解説でも確認できます。
償還請求権付き契約は会計処理を確認する
償還請求権は、売掛先が払わなかったときに利用者へ支払いを求める権利です。契約に買戻し義務などがある場合は、売掛金を帳簿から外せる条件を満たすか、個別の検討が必要です。
企業会計基準委員会の金融商品に関する会計基準 第8・9項は、金融資産の消滅を認識する条件を定めています。契約書と実際の回収・送金の流れを税理士や会計担当者へ渡し、消費税の非課税判定とは別に売却処理の可否を確かめましょう。
よくある質問
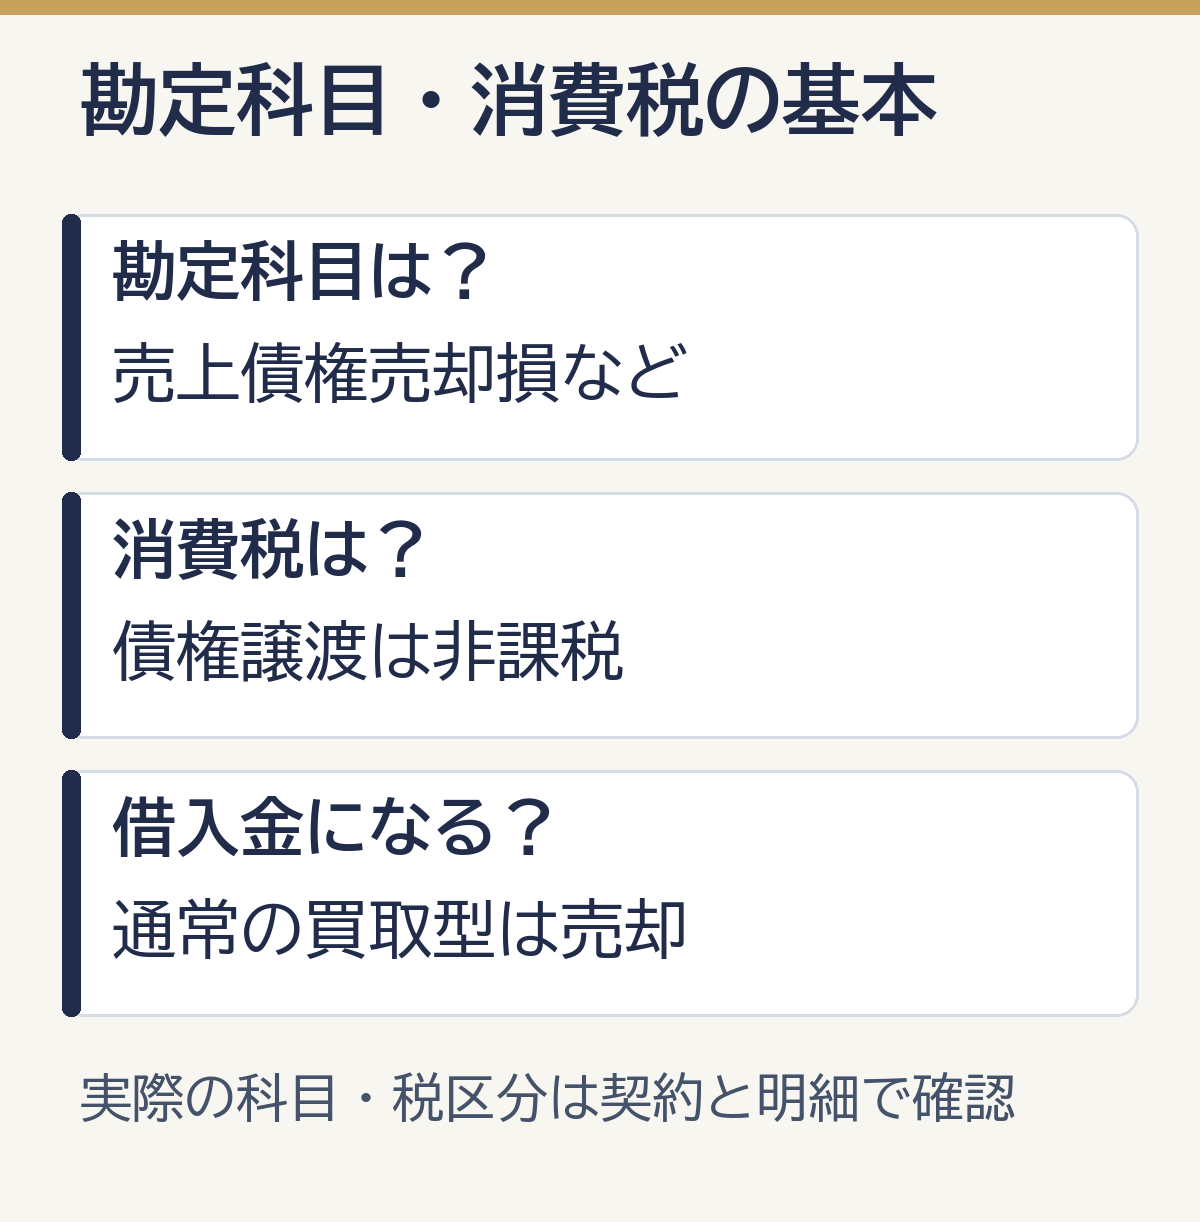
ファクタリング手数料は経費にできますか?
事業のために売掛債権を資金化したコストとして、経費処理の対象になり得ます。勘定科目や消費税区分は契約内容と会計方針により確認が必要です。
勘定科目は売上債権売却損ですか?
売上債権売却損を使うと、売掛債権を売却した差額として意味が分かりやすいです。取引内容と会社の会計方針により、支払手数料などを使う場合もあります。
ファクタリング手数料に消費税はかかりますか?
売掛金の譲渡と、買取対価に含まれる割引料・手数料は非課税です。別途請求されるサービス費用は、買取対価と分けて税区分を確認しましょう。
個人事業主でも同じ処理ですか?
基本的な考え方は同じです。売掛金を資金化した差額を、売上債権売却損や支払手数料などで処理します。会計ソフトの科目設定や確定申告の処理は税理士に確認しましょう。
ファクタリングは借入金として処理しますか?
通常の買取型ファクタリングは、借入金として処理しません。売掛債権の売却として処理します。契約内容によっては実質的に貸付に近い性質を持つ場合があるため、契約書の確認が必要です。
参考・出典
まとめ:手数料を記録し、受取額と費用を比較する
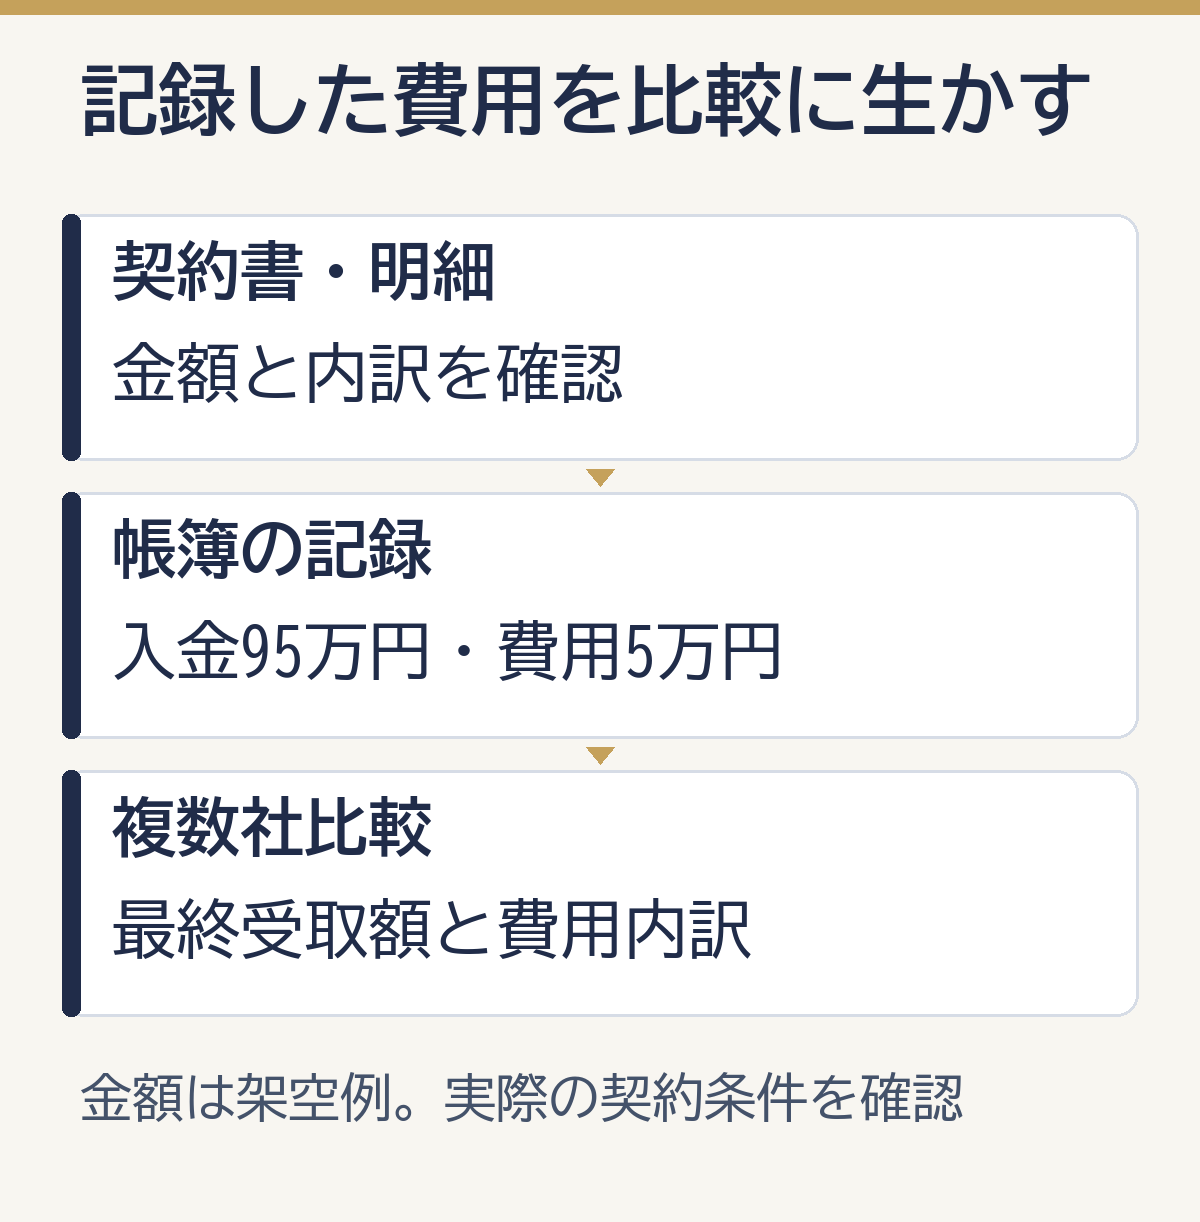
ファクタリング手数料は、売掛債権を早期に資金化するためのコストとして経費処理の対象になり得ます。
売掛債権の売却に合う勘定科目は、売上債権売却損や支払手数料などです。借入の利息を表す支払利息とは分けて記録しましょう。
ファクタリング手数料の処理では、勘定科目だけでなく、消費税区分と契約内容まで確かめておきましょう。
経費として記録できても、受け取れる金額は売掛金の額面から手数料などを引いた金額です。継続利用の費用を見直すなら、ファクタリング手数料の比較記事を参考に、複数社の最終受取額と費用の内訳を並べましょう。仕組みは、売掛金ファクタリングの解説でも確認できます。入金までの日数も含め、事業に合うファクタリング会社を選びましょう。