ファクタリング契約書を受け取っても、どの条項から読めばよいのか迷う方もいるのではないでしょうか。手数料と入金日だけでなく、売掛先が支払わなかった場合の負担と、取引先へ連絡される条件まで押さえておきたいところです。
この記事では、金融庁の注意喚起をもとに、償還請求権や買戻しの意味、2社間・3社間で変わる確認点を、チェックリストと計算例で解説します。
初めて契約する方も、他社の条件と比較したい方も、手元の契約書と見積書を並べて読み進めてみてください。契約前に担当者へ聞く内容を、7つの質問文から選べます。
ファクタリング契約書で最初に見るべきチェックリスト
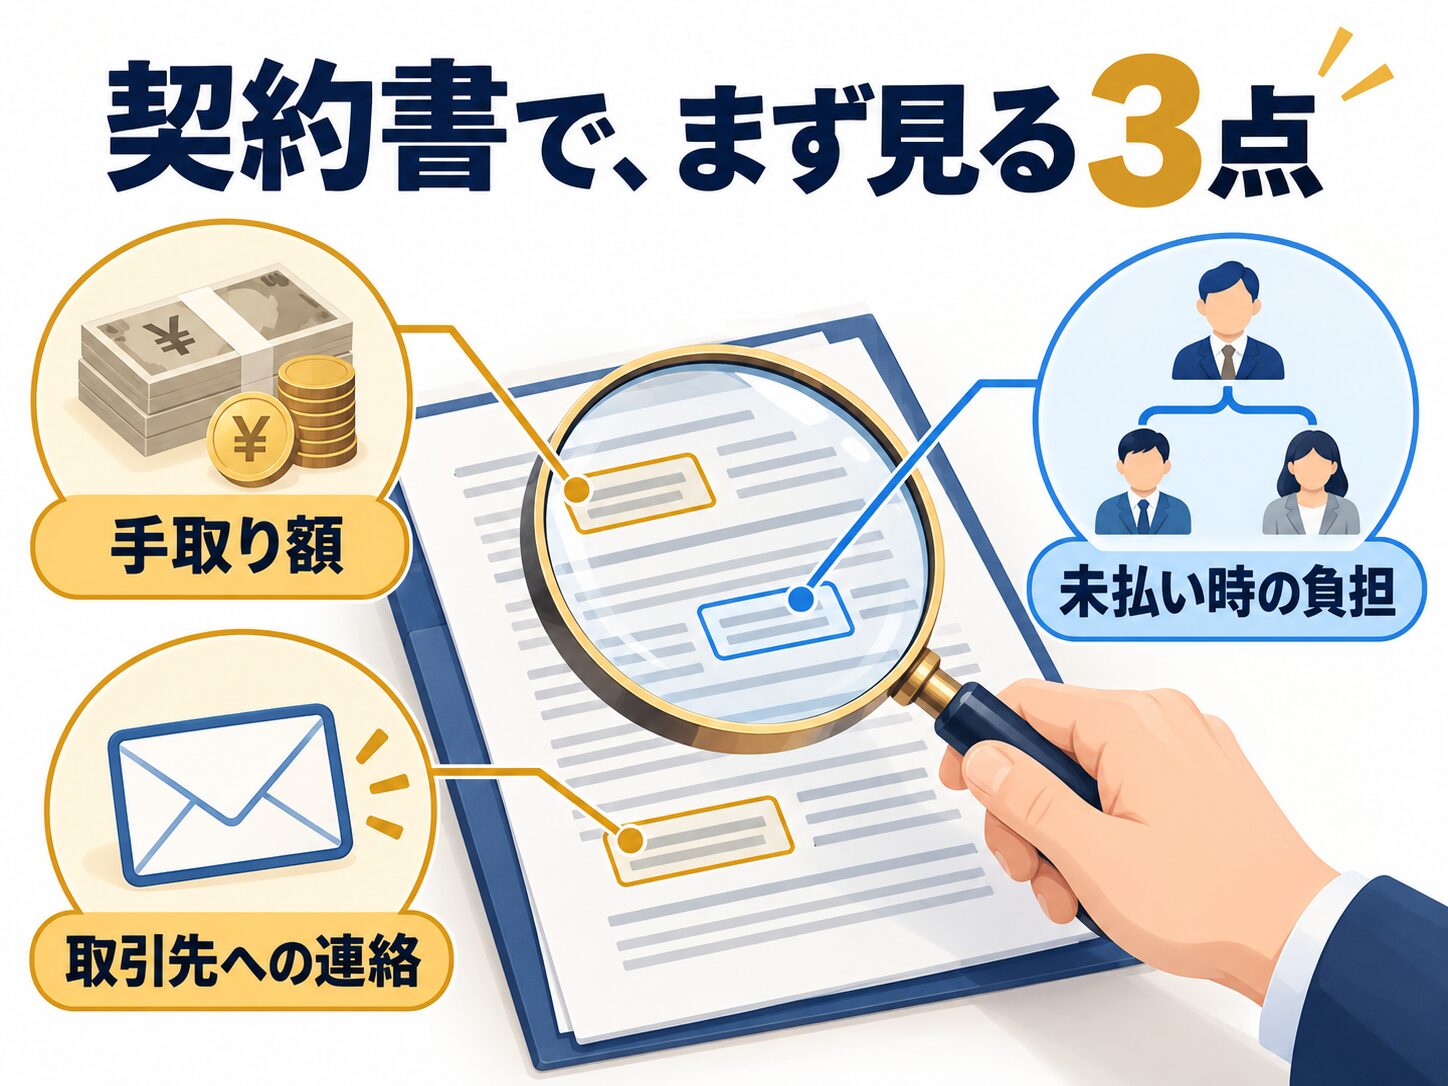
最初に、譲渡する売掛金、手元に入る金額、売掛先が支払わなかった場合の負担を確かめましょう。契約書の本文に加え、別紙の債権明細や利用規約にも条件が分かれている場合があります。
| 確認項目 | 書類で探す箇所 | 確かめる内容 |
|---|---|---|
| 契約の相手・対象債権 | 契約者欄、債権明細、別紙 | 会社名、売掛先、請求書番号、金額、支払期日が合っているか |
| 手取り額・入金日 | 買取金額、諸費用、支払条件 | 費用を差し引いた最終振込額と入金予定日 |
| 売掛先の未払い | 償還請求、買戻し、表明保証 | 未払いだけで自社に支払い義務が生じるか |
| 回収後の送金 | 回収委託、送金、報告義務 | 誰が回収し、どの口座へ、いつまでに送金するか |
| 取引先への連絡 | 債権譲渡通知、通知の留保、委任状 | 通知する人・時期・条件、提出を求められる書面 |
| 登記 | 債権譲渡登記、抹消 | 登記の要否、費用負担、終了後の手続き |
| 契約違反・解約 | 解除、損害賠償、違約金、更新 | 負担が発生する行為、金額の計算、解約方法 |
| 書類の保存 | 契約書、利用規約、関連書面 | 合意した版と締結済みの控えを受け取れるか |
空欄や説明と違う箇所には印を付け、署名前に担当者へ質問しましょう。確認項目を埋める目的は、会社を一律に安全と判定することではなく、自社が負う義務を契約前に把握することです。
特に未払い時の負担は、見出しが「償還請求権なし」でも、買戻しや保証の条項まで続けて読む必要があります。金融庁の注意喚起も、形式に加えて経済的な実態から判断すると説明しています。
ファクタリング契約書とは?基本的な役割

ファクタリング契約書は、売掛債権を誰に、いくらで、どの条件で譲渡するかを定める書類です。金融庁は、一般的なファクタリングを法的には債権の売買、つまり債権譲渡契約と説明しています。
継続利用の条件は基本契約書に、今回売却する債権・金額は個別契約書に記す形式もあります。2社間で回収を自社が担う場合は、業務委託契約書の条件も確認しましょう。
個別契約書の金額だけでなく、基本契約書や利用規約にある買戻し、解除、損害賠償の条件もそろえておきましょう。申込から入金までの全体の手順は、ファクタリングの流れで紹介しています。
雛形は、契約書の構成や用語を知るための資料です。実際の契約では別紙や特約が加わるため、署名する書面一式を優先し、条項番号が雛形と同じだと考えずに読みましょう。
契約書で必ず確認したい費用・手取り額の項目

費用は、手数料率に加えて、実際に振り込まれる金額まで見積書と照合しましょう。料率が同じでも、事務手数料や登記費用が別に引かれれば手取り額は変わります。
手数料と追加費用を同じ条件で計算する
次は、額面100万円の売掛金を、買取手数料5%で売却する仮の計算例です。売掛金の全額を買い取り、後で精算する留保金はない前提です。実在する会社の料金ではありません。
| 項目 | 追加費用なし | 追加費用が2万円ある場合 |
|---|---|---|
| 売掛金の額面 | 100万円 | 100万円 |
| 買取手数料5% | 5万円 | 5万円 |
| その他の費用 | 0円 | 2万円 |
| 最終振込額 | 95万円 | 93万円 |
必要な支払額が94万円なら、追加費用なしでは足りますが、2万円引かれる契約では1万円不足します。見積書では「手数料込み」の範囲と、最終振込額を確定させましょう。
費用欄では、事務・審査手数料、振込手数料、登記費用、印紙代、出張費などの有無を確認します。費用を別払いする場合は、振込額だけでなく、別払い分も含めて必要資金を計算するのが確実です。
複数社の見積もりを比べる際は、売掛金額・売掛先・支払期日・希望入金日をそろえて依頼しましょう。
料金を比較する際は、ファクタリング手数料が安い会社と費用の比較も参考にしてください。融資の金利との違いは、ファクタリングの金利と手数料で説明しています。
入金日と、回収後に送金する日を分ける
契約書には、ファクタリング会社から自社へ入金される日と、売掛先からの回収後に自社が送金する期限が出てきます。2社間で自社が回収を担当する場合は、両方の日程を控えておきましょう。
振込時刻、銀行営業日、売掛先の入金が遅れた場合の連絡先も担当者に確認しておくと、契約後の行き違いを防げます。期限を過ぎた場合の負担は、送金条項と遅延損害金・通知の条項を合わせて読む必要があります。
償還請求権・買戻し・弁済など危ない誤解が起きやすい条項

最も慎重に読みたいのは、売掛先が支払わなかったときに、自社がどこまで負担するかです。「償還請求権なし」という一文と、買戻し・表明保証・損害賠償の条件を合わせて確かめましょう。
売掛先の未払いと、自社の契約違反を分ける
償還請求権とは、売掛先から回収できなかった場合に、ファクタリング会社が利用者へ支払いを求める権利です。ノンリコース、償還請求権なし、といった表記は、この未払いリスクの分担に関わります。
買戻しは、利用者がいったん譲渡した売掛債権を、ファクタリング会社から再び買い取ることです。
弁済は、支払いなどで債務を履行することです(民法473条参照)。自社の弁済義務が書かれている場合は、誰のどの債務を、どんな条件で支払うのかまで確認しましょう。
一方、架空の売掛金を譲渡した場合や、回収した売掛金を送金しなかった場合など、自社の契約違反による責任は別に定められることがあります。条項名だけでなく、どんな出来事を理由に請求されるのかを整理しましょう。
たとえば「売掛先の倒産による未払い」と「自社が提出した債権情報の虚偽」では、請求の理由が異なります。買戻しや保証の範囲が、売掛先の支払能力まで広がっている場合は、署名前に弁護士へ確認したい箇所です。
金融庁が注意を促している契約の実態
金融庁が、貸金業に該当するおそれがあると挙げているのは、売主に回収を委託し、集金できない場合に債権を買い戻させる取引などです。売主自身の資金で支払わせる取引も、例として挙げられています。
また、金融庁は、債権額に比べて受け取る買取代金が著しく低額なケースについても、偽装ファクタリングの疑いがあるとして注意を呼びかけています。金額だけで違法と決めず、未払い時の負担を含む取引の実態を確認しましょう。
同庁のページには、ノンリコースの規定がありながら、表明保証などを含む実態から貸付けと判断された裁判例も掲載されています。名称が売買契約でも、自社に残る負担を読み飛ばさないようにしましょう。
出典:金融庁「ファクタリングの利用に関する注意喚起」(2026年10月29日確認)
当サイトでは、金融庁の注意喚起と契約実態の見方も解説しています。個別契約の適法性は、契約書全体と取引の実態を踏まえた法律上の判断になります。
2社間・3社間で変わる契約書の確認ポイント

2社間では自社が回収した後の送金、3社間では売掛先への通知と支払先を重点的に確かめましょう。お金と連絡の流れが違うため、契約後に自社が行う手続きも変わります。
| 契約方式 | 一般的なお金の流れ | 契約書で確かめる内容 |
|---|---|---|
| 2社間 | 売掛先から自社へ入金後、自社からファクタリング会社へ送金 | 回収委託の範囲、送金期限、入金遅延時の報告、通知に切り替わる条件 |
| 3社間 | 売掛先からファクタリング会社へ直接支払い | 通知・承諾の手続き、通知する人、売掛先の振込先、手続き完了の時期 |
2社間でも、契約違反などを理由に売掛先へ通知できる定めがある場合があります。契約書のほかに債権譲渡通知書や委任状の提出を求められたら、提出後に誰がどんな条件で使うのかまで確認しておきましょう。
2社間・3社間の違いや利用時の注意点については、以下の記事も参考になります。
ファクタリングとは?仕組みとメリット・デメリット|税理士が解説|税理士法人 辻総合会計
債権譲渡登記は通知と分けて確かめる
債権譲渡登記は、法人が譲渡した金銭債権について、売掛先以外の第三者に権利を主張するための制度です。法務省は、登記だけでは債務者に譲渡の事実を主張できず、別途通知などの手続きが必要と説明しています。
登記が必要な契約では、費用負担、登記する債権の範囲、契約終了後の抹消手続きと担当者を確かめましょう。法人の登記制度なので、個人事業主の契約条件と混同しないことも大切です。
出典:法務省「債権譲渡登記制度の概要」(2026年10月29日確認)
契約書で見落としやすい追加確認項目
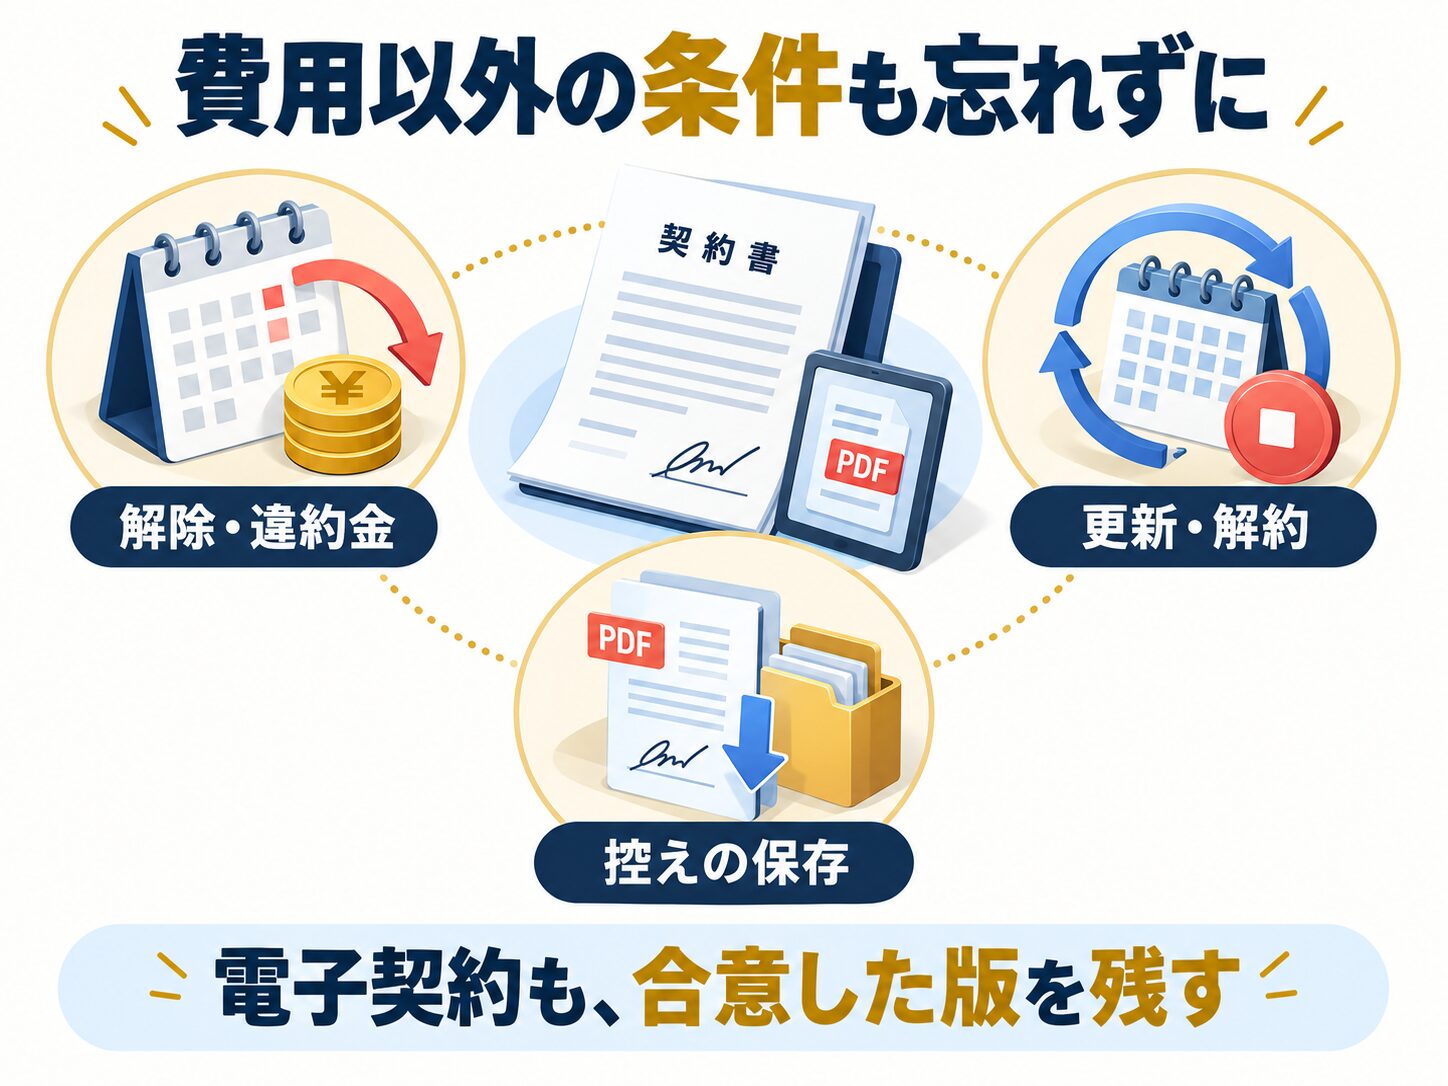
解除・違約金・自動更新は、負担が発生する条件と終了させる方法をセットで確かめましょう。短期の資金調達でも、基本契約が継続する場合があります。
キャンセル料・違約金・自動更新
申込後、審査後、契約締結後のどの段階からキャンセル料が発生するかは、申込条件や契約によって変わります。金額のほか、計算の基準、支払期限、解約の連絡方法を控えておきましょう。
また、基本契約の自動更新と、次回の売掛金を実際に売却する契約は区別が必要です。更新の対象が基本契約なのか、個別の債権売買まで含むのかを、契約期間と個別契約の条項で確かめます。
表明保証・個人保証・個人情報
表明保証は、一定の事実が正しいと相手に示し、その内容を保証する約束です。対象債権が実在すること、二重譲渡していないことなどが契約書に定められます。売掛先の支払能力まで保証する内容なら、未払い時の負担にも関わるため、買戻し条項と合わせて確認しましょう。
代表者の署名欄がある場合は、法人の代表として署名するのか、個人として保証するのかも確認したい点です。本人確認書類や通帳を提出する際は、契約書とプライバシーポリシーにある利用目的・第三者提供の範囲を読んでおきましょう。
契約書の控えと電子契約の保存
紙でも電子契約でも、合意した内容を後から読み返せるように、締結済みの書面一式を保存しましょう。電子契約では、署名・同意前に本文、別紙、適用される利用規約を開き、締結後の受け取り方も確認します。
保存する書類は、次の3組に分けると探しやすくなります。
- 締結済みの基本契約書・個別契約書・別紙・適用された利用規約
- 見積書・費用明細・入金明細
- 条件を説明したメール・チャット、変更内容への合意
説明と契約に違いがあった場合は、この書類一式で経緯を伝えましょう。
サイン前に担当者へ聞く質問と、相談が必要な場合
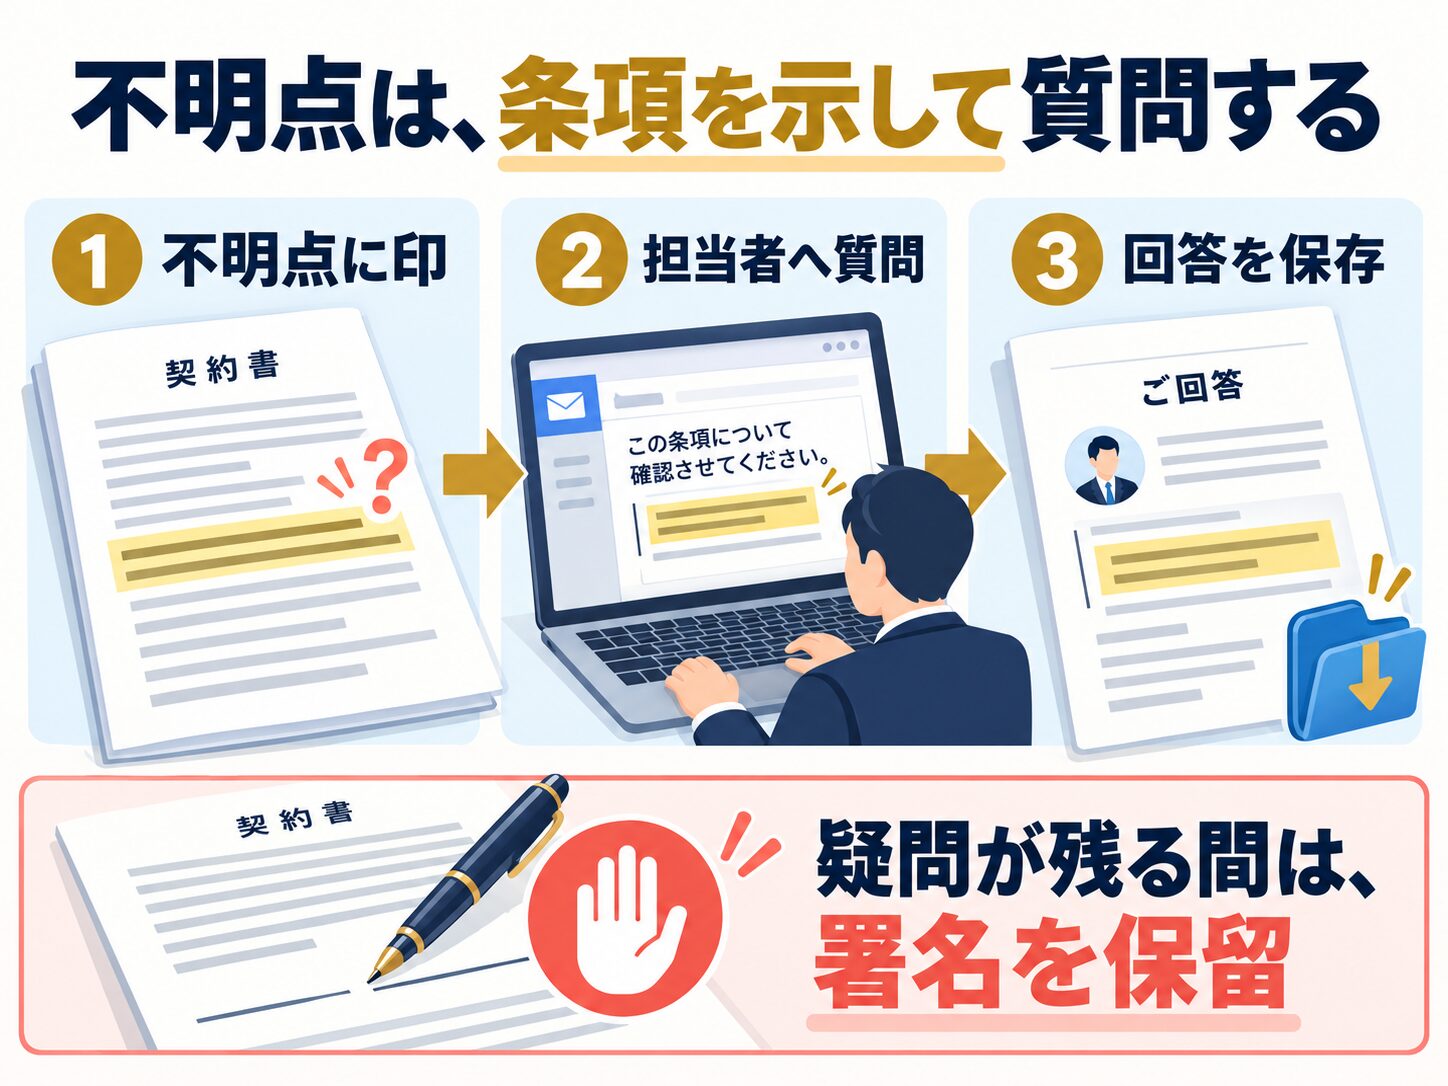
金額、未払い時の負担、通知の条件に不明点が残るなら、署名を止めて回答を求めましょう。口頭の説明で契約内容を変更する場合は、修正した書面や合意内容が残る方法で回答を受け取ることも必要です。
以下は、担当者への質問に使う文面です。自社で解消していない項目を選んで送りましょう。
- 手数料とその他の費用をすべて差し引いた最終振込額、入金予定日を教えてください。
- 売掛先の倒産や支払遅延が起きた場合、当社に支払い・買戻し義務が生じる条項はありますか。該当する条項も教えてください。
- 売掛先から入金された後の送金期限と、入金が遅れた場合の連絡方法を教えてください。
- 売掛先へ通知する条件、通知を行う人、通知書や委任状の使い方を教えてください。
- 登記の要否、登記と抹消の費用負担、終了後の手続きを教えてください。
- キャンセル料・違約金が発生する条件と計算方法、基本契約の更新・解約方法を教えてください。
- 基本契約書、個別契約書、別紙、利用規約を含め、締結済みの控えを受け取る方法を教えてください。
条項を十分に見せてもらえない、質問への回答を避けられる、理解する前に署名を急かされる場合は、契約を進めずに相談しましょう。契約の効力や請求への対応は弁護士に、一般的な情報や相談先の案内は金融庁の窓口に相談できます。
金融庁のファクタリングに関する注意喚起ページの相談窓口には、金融サービス利用者相談室などが掲載されています。強引な取立てや脅しを受けている場合は、警察にも相談してください。
会社情報や説明姿勢も含めて確認したい場合は、悪徳業者の見分け方と相談先へ進みましょう。口コミの見方も扱っていますが、最終的な費用と義務は、自社に提示された契約書で確かめる必要があります。
まとめ:署名する前に、手取り額と自社に残る義務を確かめる

ファクタリング契約書では、対象債権と手取り額に加え、売掛先が支払わなかった場合の負担、回収後の送金、通知・登記、解除の条件を押さえましょう。
特に、償還請求権の表記だけで読み終えず、買戻し・表明保証・損害賠償の条項までつなげて読むことが大切です。金融庁も、契約の名称や形式に加えて、経済的な実態から判断すると説明しています。
まずは手元の契約書と見積書を並べ、最初のチェックリストで不明な箇所に印を付けてみてください。担当者の回答でも解消しない契約上の疑問は、署名前に弁護士へ相談しましょう。
条件を理解したうえで他社も比較したい方は、ファクタリング会社の比較をご利用ください。ランキングや無料診断からも候補を探せます。
注記:契約書の法的判断は個別事情で変わるため、本文では契約前に確認したい一般的なポイントとして整理しています。不安がある場合は、弁護士や公的相談窓口へ確認してください。