本記事は広告・PRを含みます。掲載内容は、PayPay銀行公式サイト・公式FAQ・当サイト調査をもとに整理しています。審査通過や借入を保証するものではありません。
PayPay銀行ビジネスローンの審査は厳しいのか、どの書類を準備すればよいのか。申し込みを考える際は、公開されている対象条件と、借りた後の返済負担を分けて確認することが大切です。
この記事では個人事業主向けを中心に、申込条件、追加資料、金利・返済額、不承認後の見直し項目を解説します。法人との条件の違いや、承認と契約が同時になる場合も示します。必要額と支払期限、返済予定をそろえ、他の資金調達方法と比較する前に、自社に合う条件か確認しましょう。
- PayPay銀行ビジネスローンの審査が厳しいといえるのか
- 申込条件と必要書類
- 金利・限度額・返済額
- 不承認後の確認事項と代替策
PayPay銀行ビジネスローンの審査は厳しい?
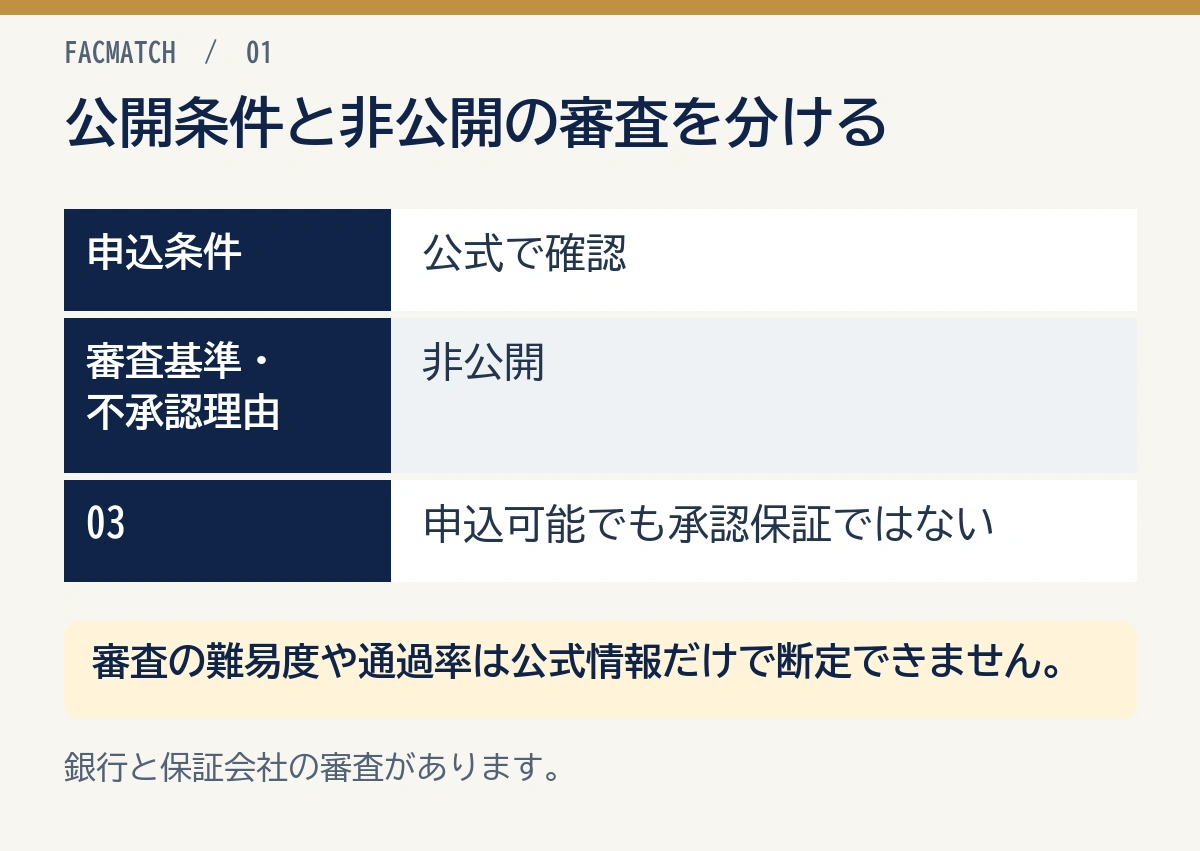
PayPay銀行ビジネスローンの審査が厳しいかどうかは、公式情報だけで断定できません。審査通過率や詳細な審査基準は公表されていないためです。
ただし、公式ページから分かることはあります。
審査通過率は公式に公表されていない
検索結果には「PayPay銀行ビジネスローンの審査は厳しい」「通りやすい」といった表現の記事が出てきます。しかし、PayPay銀行が審査通過率を公表しているわけではありません。
申し込み前には、年齢や資金使途などの申込条件、追加資料の範囲、保証会社、返済条件を確認しましょう。審査の難易度を推測するより、自分が対象か、借入後に返済できるかを整理するための項目です。
返済原資とは、借りたお金を返すための売上入金などの資金です。必要な金額と返済日を資金繰り表へ置き、その日に現金を用意できるか確かめます。
銀行系ローンなので審査なしではない
PayPay銀行公式ページでは、申込条件を満たしている場合でも、PayPay銀行および保証会社の審査により契約を断る場合があると案内されています。
商品要項に記載された保証会社は、アイフル株式会社です。
審査はPayPay銀行と保証会社の両方が行います。保証会社は、借り手の返済を保証する会社です。保証会社が付いていても、借り手が返済しなくてよくなるわけではありません。
開業したてでも申込可能と案内されている
PayPay銀行の個人事業主向けページでは、開業したてでも申込可能と案内されています。これは、業歴が短い個人事業主にとって確認しやすいポイントです。
開業したてでも申し込めることは、承認の保証ではありません。公式FAQでは審査基準や内容への回答はしないと案内されています。事業実態や所得を示す資料は、依頼された場合に提出できるよう準備しましょう。
PayPay銀行ビジネスローンの申込条件
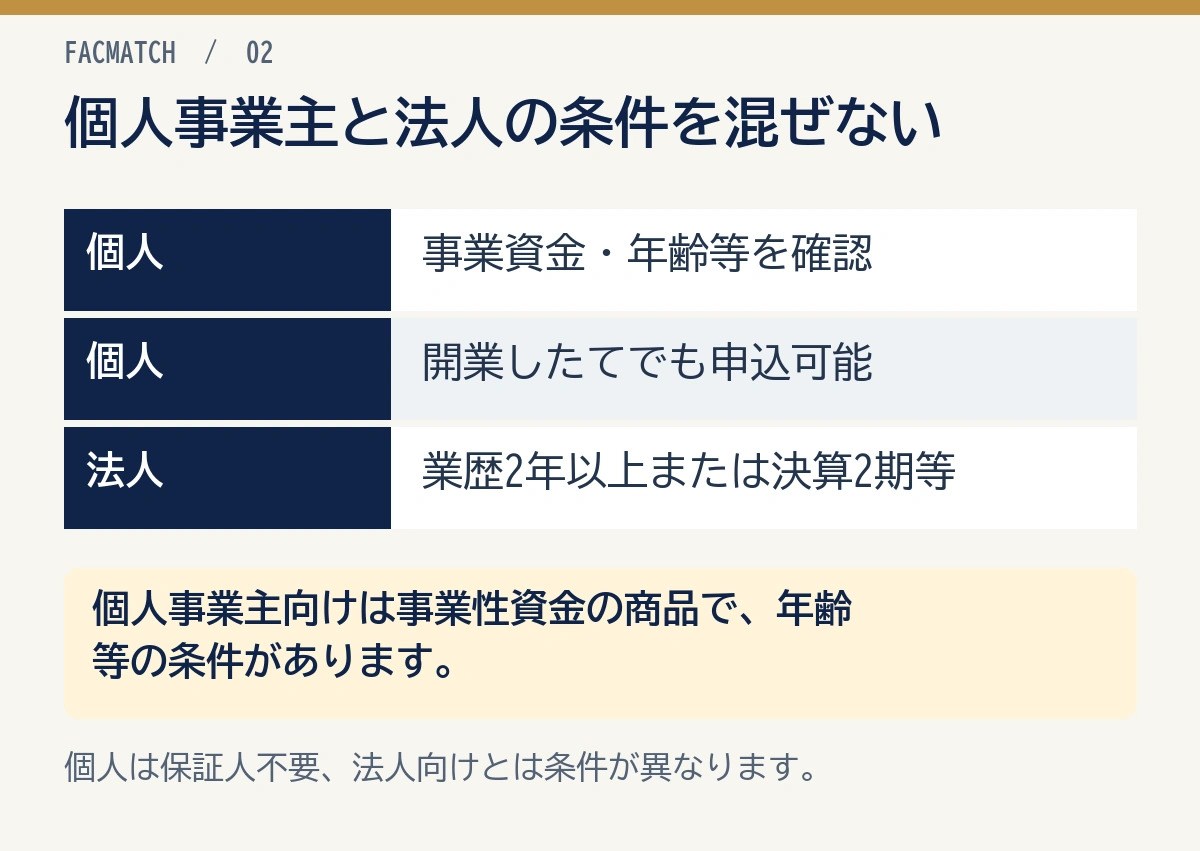
個人事業主向けと法人向けでは、対象や保証人の条件が異なります。ここでは個人事業主向けを中心に説明し、法人だけの条件は分けて記します。
個人事業主向けの商品である
PayPay銀行の個人事業主向けビジネスローンは、事業性資金を対象にした商品です。生活費や個人的な消費目的ではなく、仕入れ、外注費、広告費、設備費、運転資金など、事業に使う資金として考えます。
公式の商品要項では、資金使途は「事業性資金」とされています。
年齢・国籍・永住権の条件
まずは、次の申込条件に合うか確認しましょう。
| 項目 | 確認内容 |
|---|---|
| 対象 | 個人事業主 |
| 国籍等 | 日本国籍、または外国籍で日本での永住権を有している |
| 年齢 | 申込時、満20歳以上満69歳以下 |
| 資金使途 | 事業性資金 |
| 口座 | PayPay銀行のビジネスアカウントが必要 |
申込条件に外れる場合は、対象となる別の商品を確認する必要があります。法人向けには業歴2年以上または決算2期終了などの条件があるため、個人事業主向けの「開業したてでも申込可能」と混ぜないようにしましょう。
PayPay銀行のビジネスアカウントが必要
商品要項では、ビジネスローンの利用には、PayPay銀行の法人・個人事業主向け普通預金口座である「ビジネスアカウント」が必要とされています。
すでにPayPay銀行のビジネス口座を持っている人と、これから口座開設する人では、手続きの流れが変わります。
口座を持っていない場合は、ビジネスローンの承認後、口座開設手続きの際に口座開設書類が必要になる点も確認しておきましょう。
審査結果の連絡と契約のタイミング
申し込みの進み方により、承認結果を見てから契約するか選べる場合と、承認と同時に契約となる場合があります。公式FAQは、この両方を案内しています。申し込み前に契約の流れを確認しておきましょう。
審査結果の連絡方法は指定できません。また、新規の審査や口座開設にかかる時間と、契約済みの借入操作後に振り込まれるまでの時間は別です。契約後の即時振込を、新規申込も即日で完了するという意味に読み替えないようにしてください。
必要書類は本当に不要?追加提出が必要になるケース
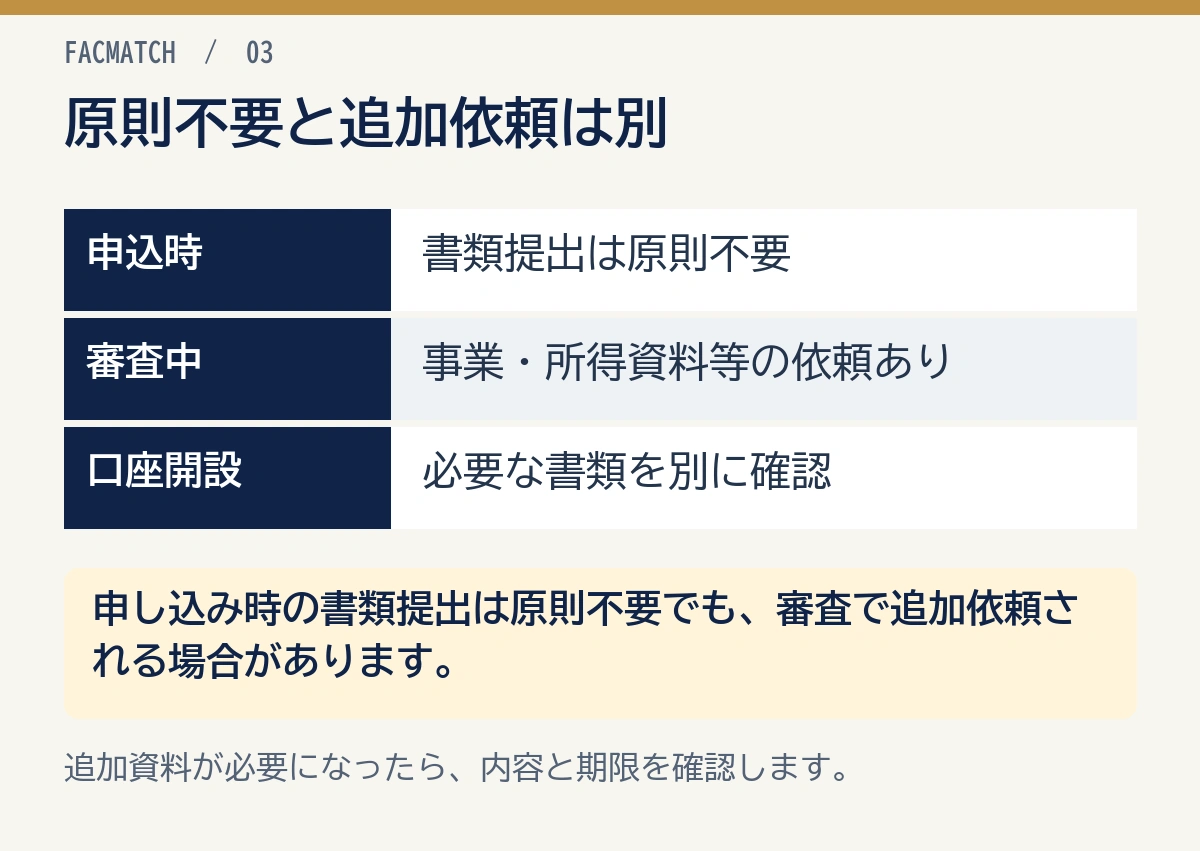
PayPay銀行ビジネスローンは、審査申込時の書類提出が原則不要と案内されています。
この案内は、すべての人が最後まで書類なしで契約できる、という意味ではありません。審査の過程で資料を求められる場合があります。
審査申込時の書類提出は原則不要
公式FAQの案内は、申し込み時の書類提出は原則不要、というものです。
原則として申込時の提出が不要でも、追加資料を依頼される可能性は残ります。用意する資料は次の区分で確認しましょう。
書類の提出が少なくても、ビジネスローンには銀行と保証会社の審査があります。無審査の商品として申し込まないようにしましょう。
審査過程で求められる可能性がある資料
PayPay銀行FAQでは、審査の過程で次のような資料提出を依頼する場合があると案内されています。
| 追加資料の例 | 確認される内容 |
|---|---|
| 事業実態を確認できる資料 | 実際に事業を行っているか |
| 所得証明資料 | 返済能力を確認できるか |
| 永住権または特別永住権の確認資料 | 申込条件を満たしているか |
| 古物商許可証など | 業種に必要な許認可があるか |
事業実態の資料や業種の許認可を求められたら、依頼された内容と提出期限を確認しましょう。開業直後だから一律にどの資料が必要かを決めつけず、案内に沿って準備します。
「書類提出は原則不要」は、何も確認されないという意味ではありません。追加資料を求められても対応できる準備が大切です。
口座未開設の場合は口座開設書類が必要
PayPay銀行の法人・個人事業主口座を持っていない場合、ビジネスローンの承認後、口座開設手続きの際に口座開設書類が必要です。
審査書類と口座開設書類は、別の確認として準備しましょう。
審査申込時の書類提出は原則不要でも、ビジネスアカウントを持っていない場合は、口座開設の書類確認が別途必要になります。
金利・限度額・返済額を確認
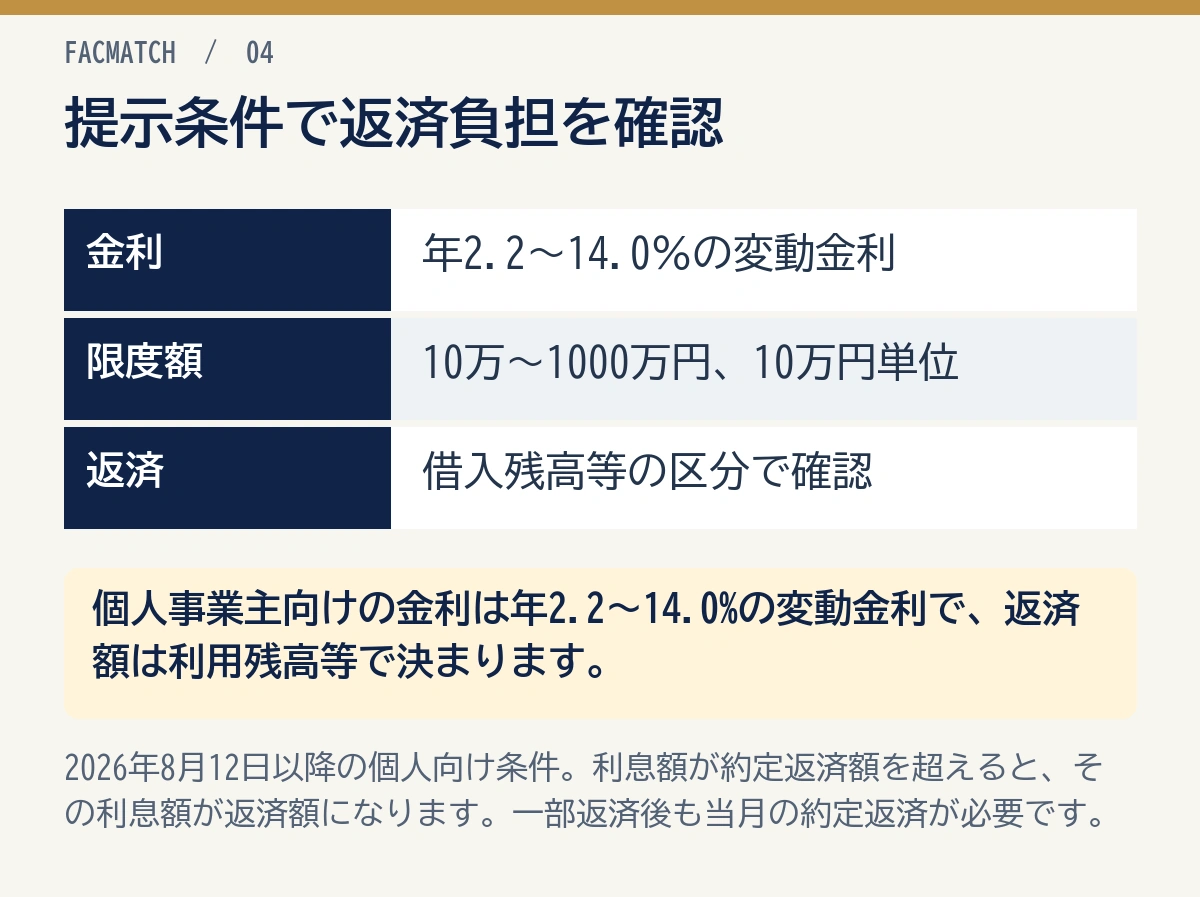
審査の通りやすさだけでなく、借りた後の返済負担も確認しておく必要があります。
金利は年2.2%〜14.0%の変動金利
個人事業主向けの商品要項にある金利は、2026年8月12日以降、年2.2%〜14.0%です。年利率で表示される変動金利なので、借入後も金利が変わる可能性があります。公式の商品要項で、実際の適用条件を確認してください。
ただし、実際にどの金利が適用されるかは審査結果などによります。最低金利だけを見て判断せず、上限金利で返済できるかも確認してください。
なお、遅延損害金は年20.00%とされています。これは通常の適用金利ではなく、返済が遅れた場合の損害金です。通常金利と混同しないようにしましょう。
限度額は10万円〜1,000万円
商品要項では、利用限度額は10万円から1,000万円まで、10万円単位と案内されています。
希望額と、審査で認められる利用限度額は一致するとは限りません。提示された限度額をもとに、必要な支払いをまかなえるか確認しましょう。
必要な額が大きいほど、入金予定と毎月の支払いを具体的に並べて、返済後も現金が残るか確かめましょう。希望額を減らせば審査に通るという意味ではありません。
約定返済額は残高に応じて決まる
PayPay銀行の商品要項では、返済額は借入直後の利用残高に応じて決まる形で案内されています。主な区分は次のとおりです。
| 前回借入直後の利用残高 | 約定返済額 |
|---|---|
| 1円以上10万円以下 | 2,000円 |
| 10万円超50万円以下 | 10,000円 |
| 50万円超100万円以下 | 20,000円 |
| 100万円超200万円以下 | 30,000円 |
| 200万円超300万円以下 | 40,000円 |
| 300万円超400万円以下 | 60,000円 |
| 900万円超1,000万円以下 | 130,000円 |
借入額が増えれば、毎月の返済額も重くなります。また、利息額が表の約定返済額を超えた場合は、その利息額が約定返済額になります。一部返済をしても約定返済額は変わらず、当月の約定返済も必要です。
資金繰りが苦しい時ほど、「借りられるか」だけでなく、返済日に口座残高を用意できるかを先に確認してください。
PayPay銀行ビジネスローンで審査に落ちる可能性がある理由
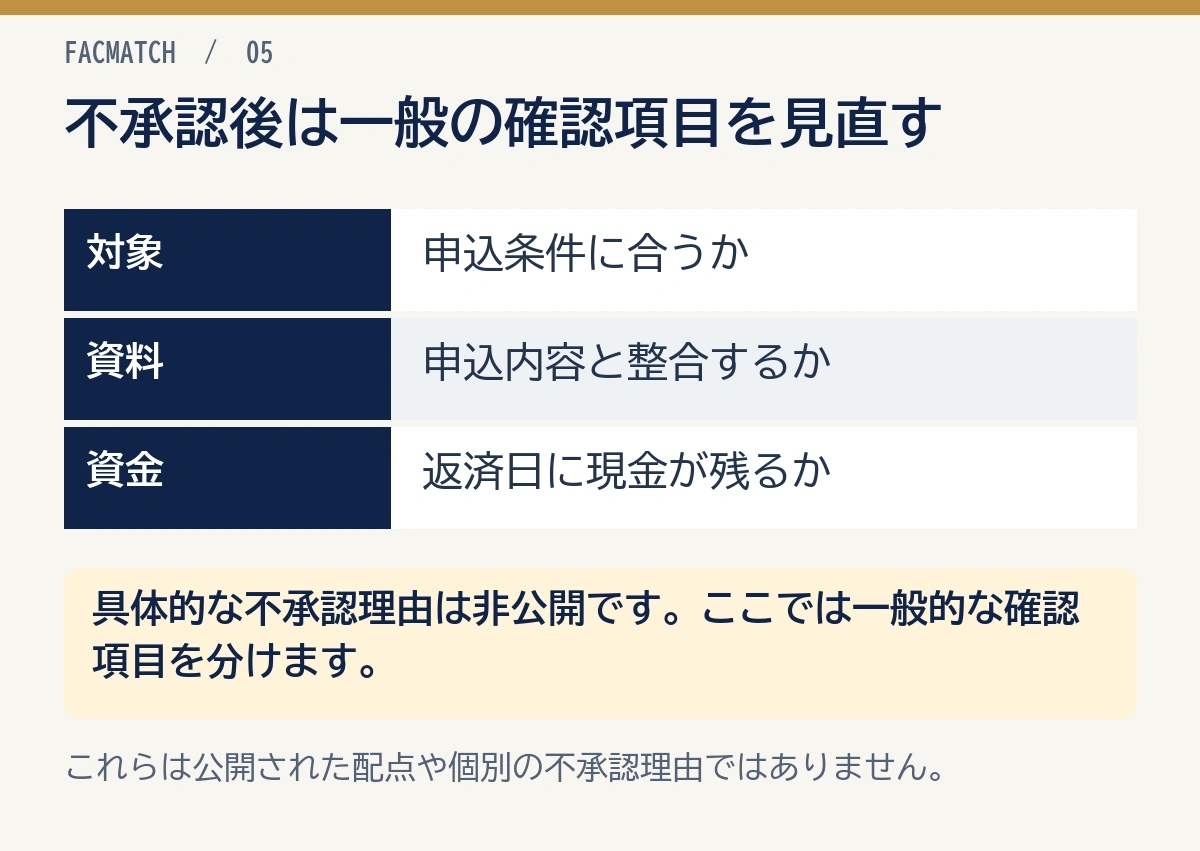
具体的な不承認理由は、記事から特定できません。ここでは、公開された申込条件と資料の内容、借入後の資金計画を見直す一般的な項目を挙げます。いずれもPayPay銀行が公表した配点や審査基準ではありません。
申込条件を満たしていない
まず、年齢、国籍・永住権、個人事業主であること、事業性資金であることなど、基本条件を満たしているかを確認します。
対象外と分かったら、自分に対応する別の商品を確認しましょう。
事業実態を説明できない
公式FAQにある追加資料の一つは、事業実態を確認する資料です。
事業用の入出金履歴、請求書、契約書、Webサイト、店舗情報、許認可など、自分の事業を説明する資料の内容をそろえます。資料が求められたら、申込内容と食い違いがないか確認しましょう。資料の多さがそのまま承認につながるとは限りません。
開業したてでも申込可能と案内されている一方で、実際に事業を行っていることは説明できるようにしておく必要があります。
所得・返済原資が弱い
ビジネスローンは借入です。借りた後は、利息を含めて返済していきます。
所得証明資料を求められた場合は、申込内容と一致する資料を提出します。自分の資金計画では、売上・利益と実際の入金予定を分けて、返済に回す現金を確認しましょう。
赤字や売上減少がある場合でも、必ず落ちるとはいえません。ただし、なぜ資金が必要なのか、どう返済するのかを説明できる状態にしておくことが大切です。
PayPay銀行口座・ビジネスアカウントの準備ができていない
PayPay銀行ビジネスローンの利用には、ビジネスアカウントが必要です。口座を持っていない場合は、承認後に口座開設手続きが必要になります。
口座開設の書類を出せない場合や、事業者としての確認が進まない場合は、利用開始を見込む日程を見直しましょう。借入操作より前に、口座の準備を終える必要があるためです。
既存借入や延滞で返済負担が重い
既存借入の返済、返済遅れ、税金や社会保険料の滞納がある場合は、それらの支払予定も資金繰り表へ入れます。今回の借入を加えた後、返済日に現金を用意できるか確認するためです。個々の事情が不承認につながったかは、非公開の審査基準からは特定できません。
ここはPayPay銀行に限らず、ビジネスローン全般で注意したい点です。
借入で資金繰りを立て直す場合は、今回借りた後の返済日まで含めて資金繰り表を作ることが大切です。
審査前に確認したい準備チェックリスト
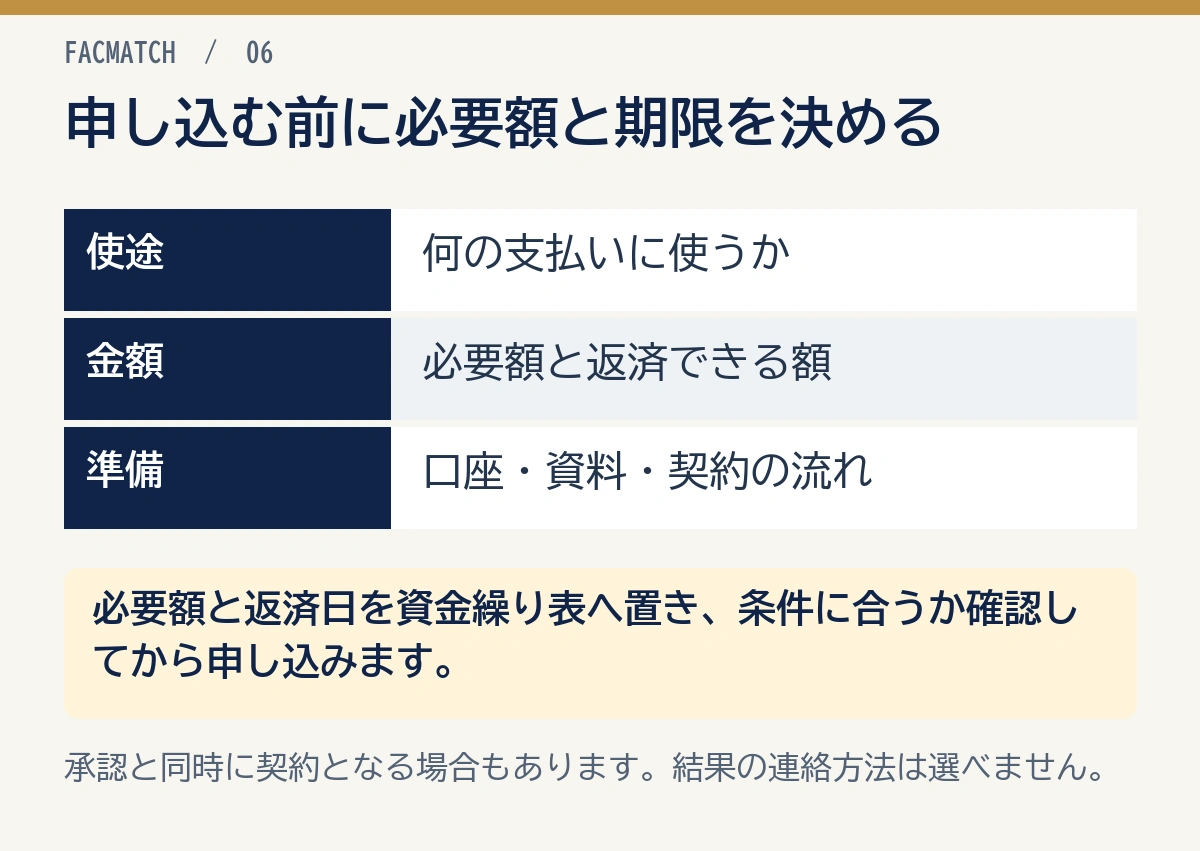
PayPay銀行ビジネスローンに申し込む前に、次の点を確認しておきましょう。
| チェック項目 | 確認すること |
|---|---|
| 申込条件 | 年齢、国籍・永住権、個人事業主であること |
| 口座 | PayPay銀行のビジネスアカウントを持っているか |
| 資金使途 | 事業性資金として説明できるか |
| 借入希望額 | 返済額と見合っているか |
| 事業実態 | 事業内容・入出金・取引先を説明できるか |
| 所得資料 | 求められた場合に出せるか |
| 返済原資 | 返済日に資金を用意できるか |
特に大切なのは、借入希望額です。大きく借りれば安心に見えますが、毎月の返済額も増えます。
最初は「必要最低限の金額」と「返済できる金額」の両方から考える方が安全です。
PayPay銀行ビジネスローンに落ちた場合の代替策
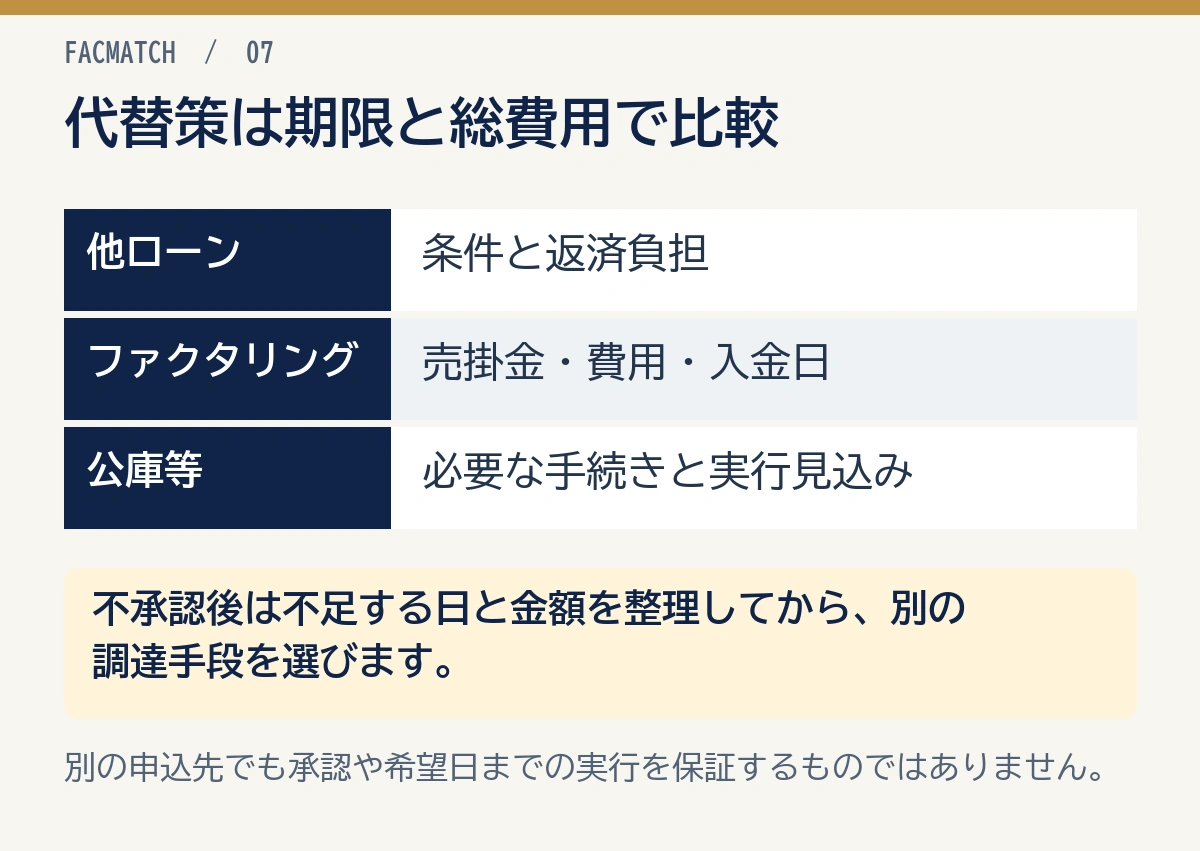
PayPay銀行ビジネスローンに落ちても、資金調達の選択肢がすべてなくなるわけではありません。目的と期限に合わせて、別の方法も比較します。
他のビジネスローンを比較する
PayPay銀行は銀行系のビジネスローンです。条件が合わない場合は、ノンバンク系、カード会社系、地方銀行系など、他の商品も比較します。
ビジネスローン全体を比較したい場合は、ビジネスローンおすすめ33選を確認してください。
個人事業主で審査に不安がある場合は、個人事業主向けビジネスローン比較も参考になります。
売掛金があるならファクタリングも比較する
入金待ちの売掛金があるなら、ファクタリングも比較候補です。
ビジネスローンは資金を借り、利息を含めて返済する方法です。ファクタリングは売掛債権の売却で、売掛先の信用力や請求書の実在性などを確認されます。
借入を増やしたくない場合や、取引先からの入金予定が近い場合は、ファクタリング会社おすすめランキングやビジネスローンとファクタリングの違いも確認してください。
急ぎでなければ公庫・制度融資も検討する
資金が必要な日までに余裕がある場合は、日本政策金融公庫や自治体の制度融資も候補です。申込先へ、必要書類や手続き、希望日までの実行見込みを確認しましょう。
公庫や制度融資でも、資料提出や面談、審査等の手続きが必要です。ほかの商品と金利・諸費用を比べ、急ぎの支払いに間に合うかも、必要な期限から逆算して確認します。
PayPay銀行ビジネスローンに関するよくある質問
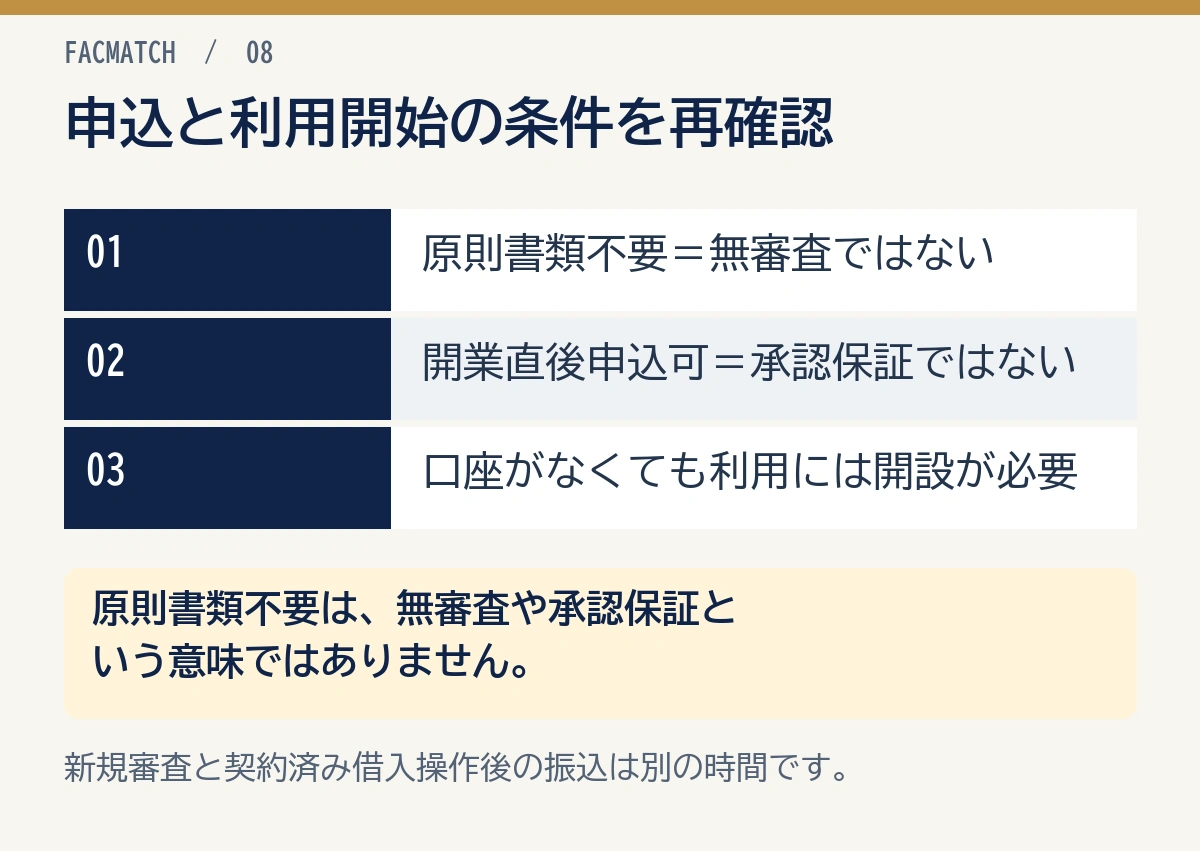
Q: PayPay銀行ビジネスローンの審査は甘いですか?
A: 甘いとは断定できません。PayPay銀行は審査通過率や詳細な審査基準を公表していません。PayPay銀行および保証会社の審査があり、条件を満たしていても契約を断られる場合があります。
Q: 審査申込に書類は必要ですか?
A: 公式FAQでは、申し込み時の書類提出は原則不要と案内されています。審査過程では、事業実態資料、所得証明資料、永住権の確認資料、古物商許可証などを求められる場合があります。
Q: 開業したばかりでも申し込めますか?
A: 個人事業主向けは、開業したてでも申込可能と案内されています。申し込めることは承認保証ではないため、追加資料を依頼された場合に対応できるよう準備しましょう。
Q: 金利はいくらですか?
A: 個人事業主向けの商品要項では、年2.2%〜14.0%の変動金利と案内されています。実際の適用金利は審査結果などにより異なります。
Q: PayPay銀行口座がなくても使えますか?
A: ビジネスローンの利用には、PayPay銀行の法人・個人事業主向け普通預金口座であるビジネスアカウントが必要です。口座を持っていない場合は、承認後に口座開設手続きが必要になります。
まとめ|PayPay銀行ビジネスローンは審査なしではなく、公式条件を見て準備する
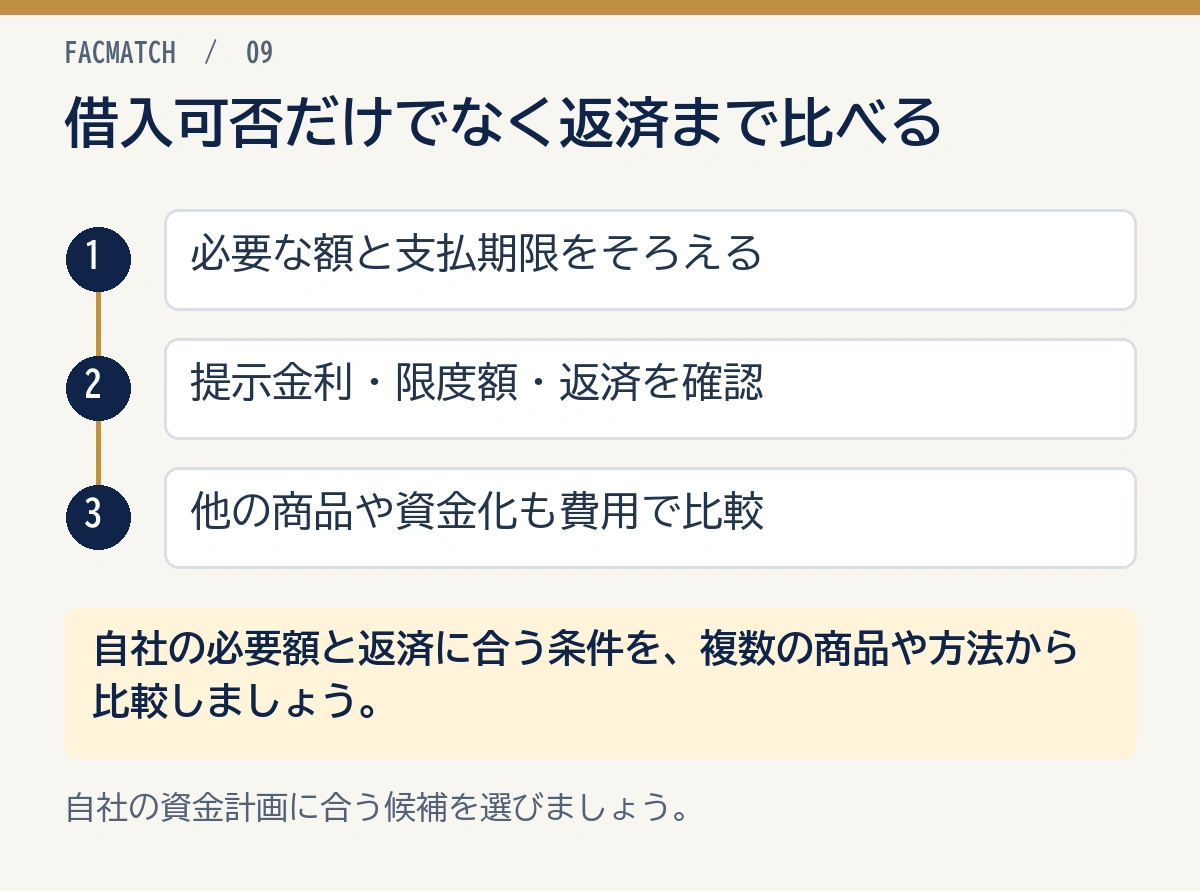
個人事業主向けは、開業したてでも申込可能で、申し込み時の書類提出は原則不要です。公式の金利は年2.2%〜14.0%の変動金利、限度額は10万円〜1,000万円です。
ただし、審査なしの商品ではありません。PayPay銀行および保証会社の審査があり、審査過程で追加資料を求められる場合もあります。
申し込む前に、申込条件、事業実態、所得資料、返済原資、ビジネスアカウントの有無を確認してください。
もしPayPay銀行ビジネスローンが難しい場合は、他のビジネスローン、ファクタリング、公庫・制度融資も比較し、資金が必要な期限に間に合う方法を選びましょう。
参考資料:個人事業主向け商品ページ、商品要項、申し込みに必要な書類のFAQ。基準非公開の案内と、承認結果と契約のタイミングも確認してください。