本ページはプロモーションが含まれています。
売掛金がマイナスと表示され、売上を追加してよいのか、入金を直すべきか迷っていませんか。帳簿では、入金などの減少額が売上や開始残高を上回ると、売掛金がマイナスになります。過入金や取引先の付け違いもあるため、表示額だけで訂正方法は決まりません。
この記事では、経理担当の方向けに、通帳・売掛金元帳・請求書を照合する順番と、原因別の訂正仕訳を解説します。
- マイナスへ転じた取引と、その原因を特定したい方
- 過入金や開始残高の誤りを、当期売上と分けて直したい方
この記事を読めば、二重登録、計上漏れ、過入金を切り分け、根拠資料を残しながら訂正後の残高まで確認できます。
売掛金がマイナスとはどのような状態か
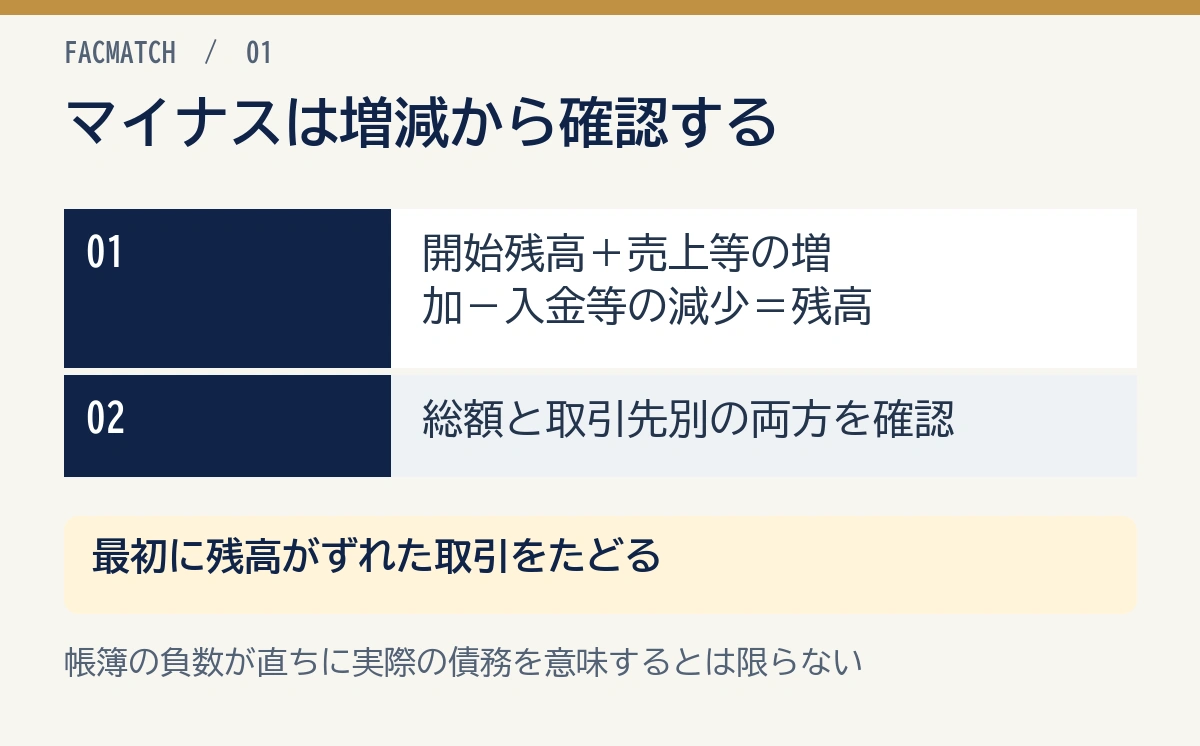
売掛金は、商品・サービスの代金を後で受け取る権利を表す資産です。売上時に増え、入金時に減ります。取引先別の増減を記録する補助元帳で「貸方残高」や「-50,000円」と出るのは、減少側が増加側を上回った状態です。
残高の関係は「開始残高+売上などの増加額-入金などの減少額」です。
- 売掛金がマイナス表示になる主な原因
- 通帳・元帳・請求書を照合する順番
- 原因別の訂正仕訳例
- 過入金を前受金・仮受金で処理する考え方
- 決算前に確認するチェック項目
売掛金の通常の記録方法は、売掛金の基礎でも確認できます。
通常の売掛金は借方残高になる
本文中の取引先名と金額は、処理の関係を示す架空例です。消費税の計算・表示を省略しています。10万円を掛けで売り上げ、後日10万円が入金される基本の流れを示します。
| 時点 | 借方 | 貸方 |
|---|---|---|
| 売上時 | 売掛金 100,000円 | 売上高 100,000円 |
| 入金時 | 普通預金 100,000円 | 売掛金 100,000円 |
10万円の掛売上を計上し、同額が入金されると残高はゼロです。売掛金の計上がないのに入金仕訳だけを登録すると、貸方へ10万円多くなり、マイナス表示になります。
補助元帳だけマイナスになる場合もある
売掛金科目の総額がプラスでも、取引先別には負数が残る場合があります。A社がマイナス5万円、B社がプラス30万円なら合計は25万円です。取引先の付け違い、A社からの過入金、B社売上への誤充当を調べましょう。
総勘定元帳の合計が合っていても、取引先別のマイナスを放置しないでください。売掛金内訳書、年齢表、請求残高、督促対象が誤る原因になります。
マイナス表示が必ずシステム障害とは限らない
会計ソフトの負数は、登録した仕訳・開始残高・入金を充当した請求番号から原因を確かめる対象です。過入金を売掛金へ充当しているときは、返金や前受け等の扱いを整理し、表示残高と取引実態を合わせましょう。
登録した仕訳を請求書と照合し、取引の内容に合う科目・取引先へ付け直しましょう。
売掛金がマイナスになる主な原因
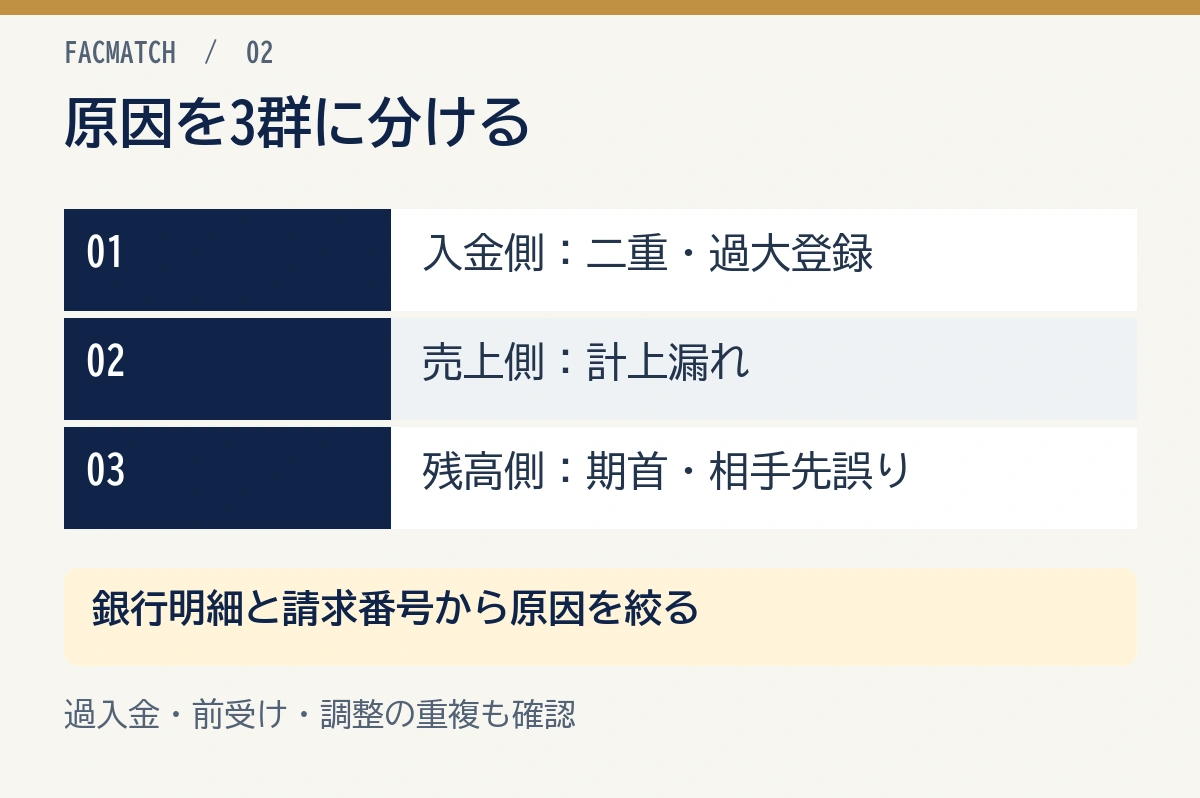
原因を「入金が多い」「売上が少ない」「残高・相手先が違う」の3群に分けると調査しやすくなります。
- 売上仕訳の計上漏れ・金額不足
- 入金仕訳の二重登録・金額過大
- 過入金、前受金、仮受金
- 開始残高・繰越残高の誤り
- 取引先、補助科目、請求書の付け違い
- 値引き・返品・相殺の誤処理
売上仕訳を計上していない
通帳の入金は正しく登録されている一方、対応する売上が未計上なら売掛金がマイナスになります。
よくある場面は次のとおりです。
- 請求書は発行したが会計ソフトへ売上を連携していない
- 請求システムと会計ソフトの連携対象期間がずれた
- 売上を現金売上として登録した
- 売上先を別の補助科目へ登録した
- 売上日が前期・翌期へずれた
弥生のサポートでも、通帳残高と帳簿の預金残高が一致する場合、入金仕訳ではなく売上仕訳の入力漏れが原因となる可能性が案内されています。
入金を二重に登録した
銀行連携で取り込んだ入金と、手入力した入金が両方登録されるケースです。実際の入金は1回なのに、売掛金を2回減らすためマイナスになります。
同じ日付・金額・入金名義の仕訳を銀行明細と突き合わせましょう。複数請求の合算入金もあるため、実際の入金回数と請求番号から重複を判断します。
入金額を間違えて登録した
例えば、98,000円の入金を980,000円と誤登録した場合です。普通預金の増加額と売掛金の減少額を、それぞれ882,000円多く記録します。手数料差引き後の入金額と請求額の混同も確認しましょう。
この場合、帳簿上の普通預金残高も通帳と一致しない可能性があります。弥生の案内でも、通帳と帳簿の預金残高が合わない場合は入金額の誤りを確認する流れが示されています。
取引先から過入金があった
請求額10万円に対して11万円の入金があった場合、超過分は1万円です。全額を売掛金の回収として処理すると、売掛金は1万円マイナスになります。
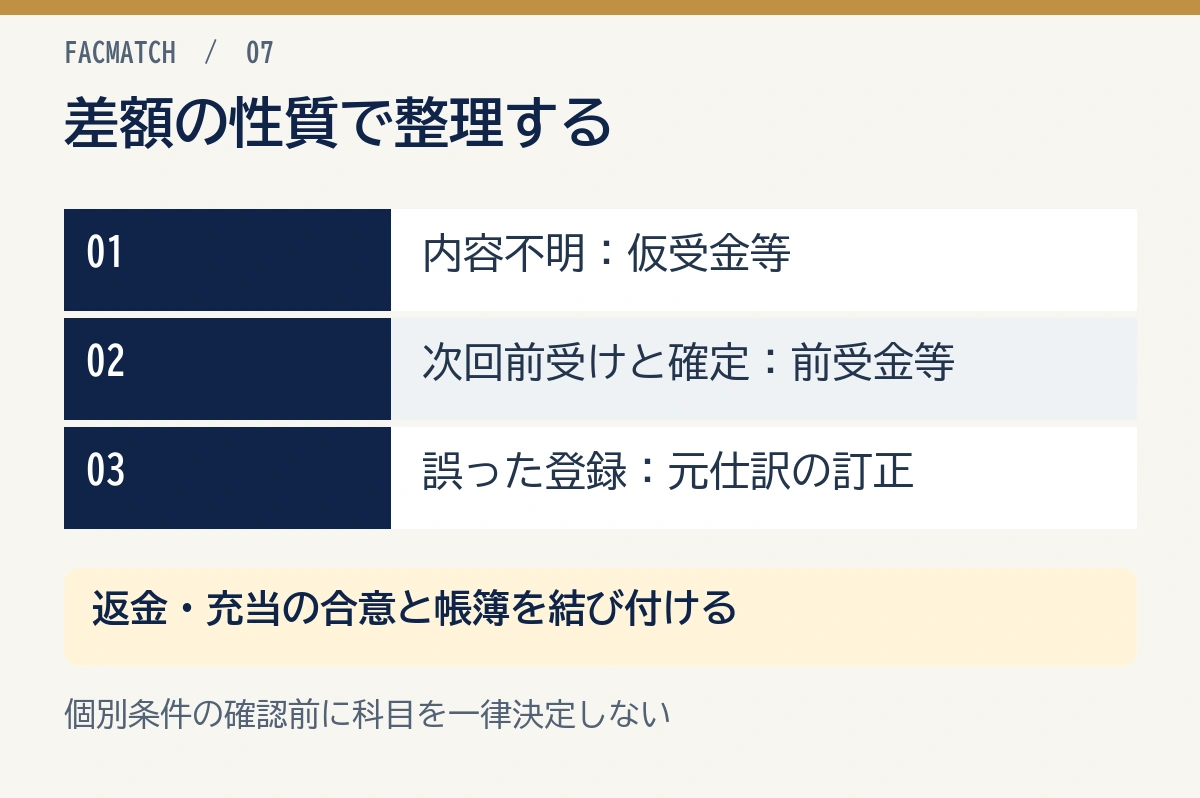
過入金の差額は、返金、次回充当、別請求への支払いのどれかを相手先へ確認しましょう。内容確定前は仮受金、次回分の前受けと確定しているなら前受金など、性質に合う科目が候補です。
売上前の入金を売掛金へ充当した
商品引渡し前の予約金などを売掛金の貸方へ登録すると、対応する売掛金がまだないためマイナスになります。
商品代金の前受けなら、入金時は前受金等、売上計上時は売上高への振替が基本例です。売上計上時期と科目は、契約内容と取引実態に沿って選びましょう。
開始残高・前期繰越を入力していない
会計ソフトの導入・移行時に、前期末の売掛金を開始残高へ登録していないケースです。今期に前期売掛金の入金だけを記録すると、売掛金がマイナスになります。
開始残高の不足は当期売上の不足とは別の問題です。
開始残高を直す前に、前期決算書、売掛金元帳、取引先別残高、今期の入金を照合しましょう。確定済みの前期に影響する修正は、税理士へ内容と金額を伝えてから進めます。
取引先・補助科目を間違えた
A社の売上をB社へ、A社の入金をA社へ登録した場合、A社はマイナス、B社はプラスになります。売掛金総額は変わらないため、試算表だけでは発見できません。
請求番号、振込名義、取引先コードを照合しましょう。相手先の付け違いなら、正しい補助科目へ付け直します。
値引き・返品・相殺を重複処理した
値引き分を請求額から減らしたうえで、さらに売上値引きの仕訳を登録すると、売掛金を二重に減らす可能性があります。相殺は、同じ債権の消込と相殺仕訳を重ねていないか、登録履歴から確認しましょう。
売掛金がマイナスになったときの確認手順
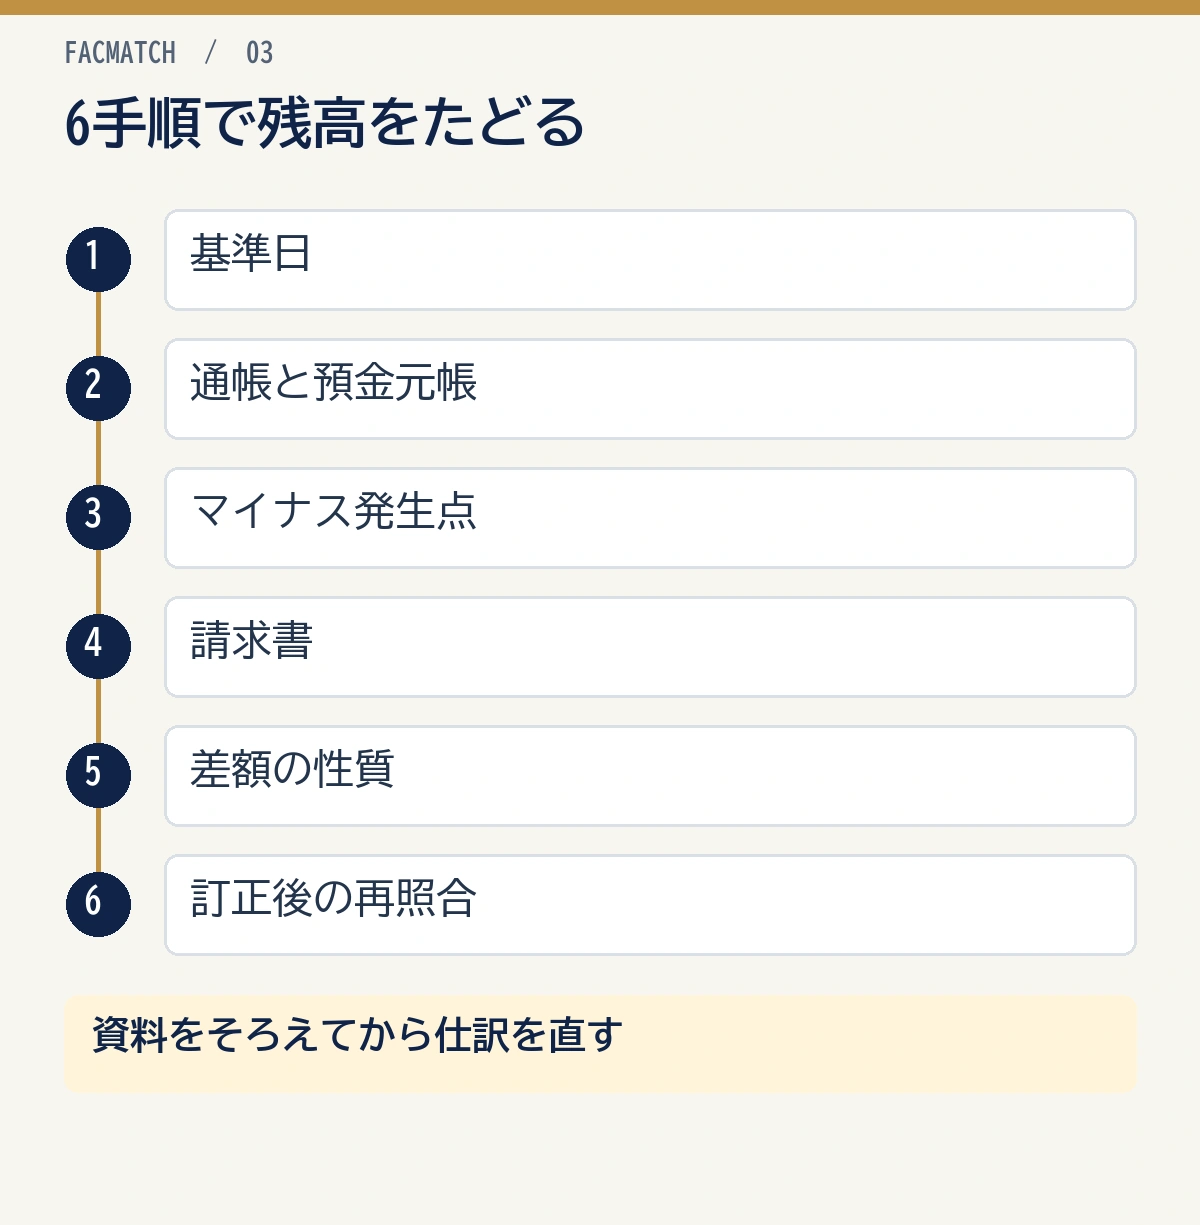
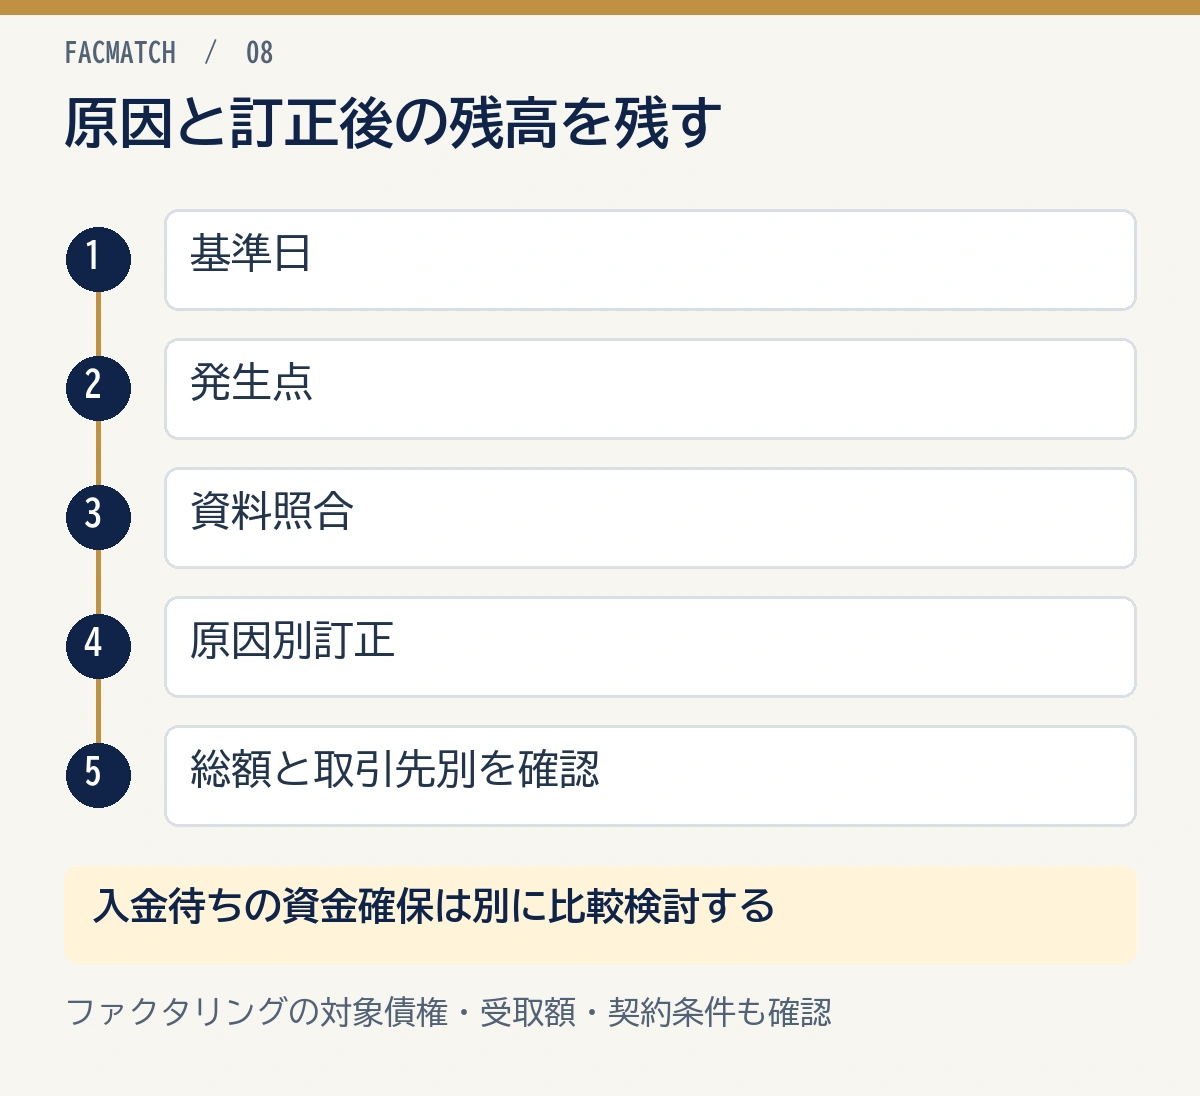
同じ基準日の銀行明細、元帳、請求書をそろえ、最初に差が出た取引を探しましょう。照合は、残高全体と取引先別残高の両方で行います。
1. 基準日とマイナスの範囲を確認する
次の項目から、マイナスの範囲を特定しましょう。
- 売掛金科目の全体残高
- 特定取引先の補助残高
- 特定請求書の請求残高
- 一時点だけか、決算日時点も継続しているか
期間指定や表示条件が違うだけの場合もあるため、会計期間、集計日、税抜・税込、未承認仕訳の扱いをそろえます。
2. 通帳残高と普通預金元帳を照合する
銀行口座の実残高と帳簿残高を日付順に突き合わせましょう。月末残高に加え、最初に差が出た日を探します。
マネーフォワードの残高照合案内でも、会計期間の初めから月ごとに照合し、一致しなくなった月の取引を確認する方法が示されています。
| 預金の照合結果 | 優先して疑う原因 |
|---|---|
| 通帳と帳簿が一致 | 売上漏れ、取引先誤り、開始残高 |
| 通帳と帳簿が不一致 | 入金額誤り、二重登録、未登録取引 |
照合結果は調べる順番の目安です。複数の原因が重なる場合もあるため、修正後は全体と取引先別残高を再照合しましょう。
3. 売掛金元帳で最初にマイナスになった行を探す
期首から日付順に残高を追い、最初に貸方残高になった取引を特定しましょう。売上、入金、開始残高のどこで差が生じたかを、請求番号と仕訳番号でたどります。
売掛金元帳の見方も確認し、摘要、相手先、請求番号、仕訳番号を元資料へつなげます。
4. 請求書・売上台帳・入金明細を照合する
対象取引について、次の4点を並べましょう。
- 契約・注文・納品・検収記録
- 請求書
- 売上仕訳
- 銀行入金と回収仕訳
売上日は、商品の引渡しやサービス提供の実態と、自社の収益認識基準に合わせます。請求書の日付へ機械的にそろえないようにしましょう。
5. 過入金・前受金・仮受金を切り分ける
入金が請求残高を上回る場合、差額の理由を先方へ確認します。
- 振込金額の誤りで返金予定
- 次回請求への充当
- 別の未消込請求への支払い
- 振込手数料や源泉徴収の認識違い
- 入金名義が違う別取引先の支払い
内容が確定するまでは、不明分を売上や雑収入へ振り替えず管理しましょう。
差額の返金・次回充当・別請求への振替が決まるまでは、相手先との確認記録を残します。
6. 訂正後に全体・取引先別・請求書別で再照合する
仕訳を直したら、売掛金総額に加え、取引先別残高、請求残高、普通預金、試算表を再確認しましょう。原因が複数重なる場合は、一件直してもマイナスが残ります。
 小谷良太
合計残高をゼロに合わせるのではなく、最初にマイナスへ転じた仕訳を原資料まで戻ってください。原因と訂正内容を説明できる状態がゴールです。
原因別の訂正仕訳
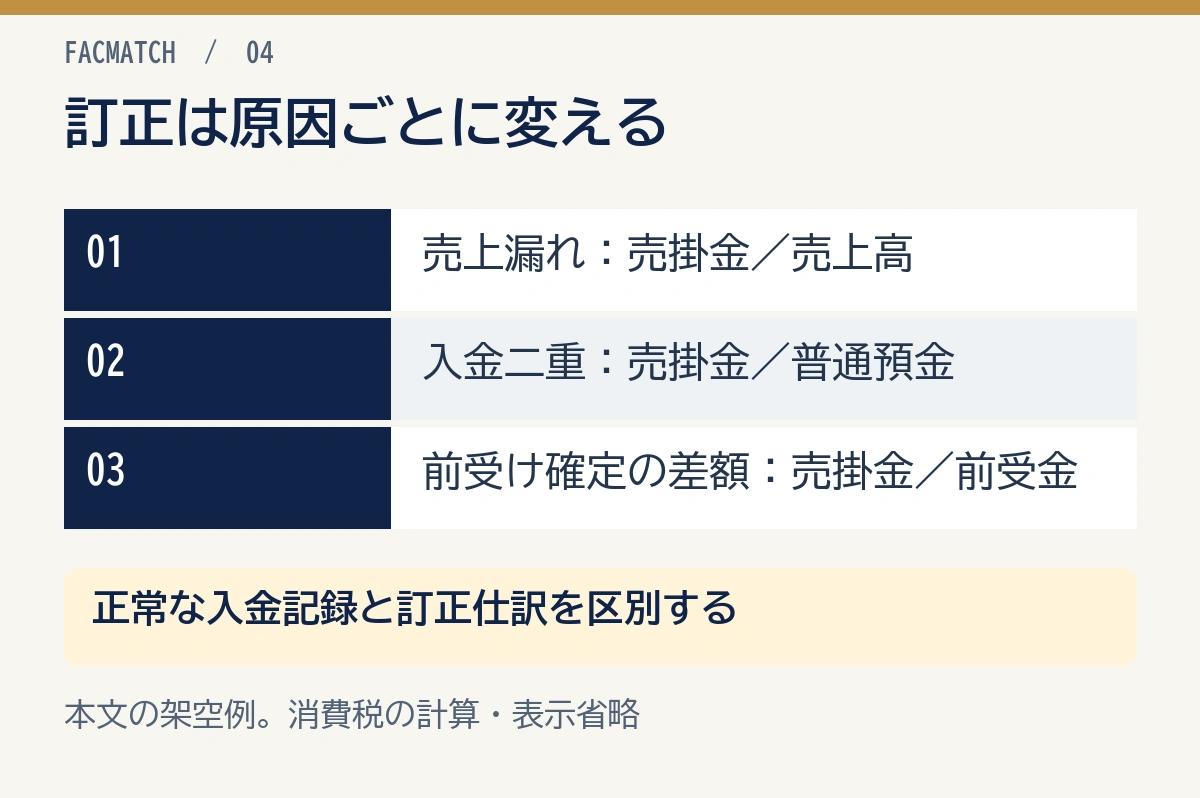
原因を確認できた取引について、元仕訳の訂正か取消仕訳を選びます。以下は関係を示す架空例で、消費税の計算・表示を省略しています。会計ソフトの履歴と社内の承認ルールに沿って処理しましょう。
本記事の仕訳は原因を理解するための一般例です。消費税、値引き・返品、源泉徴収、貸倒れ、過年度修正、決算確定後の訂正は個別事情で処理が変わります。実際の修正前に税理士・会計担当者へ確認してください。
売上100,000円の計上漏れ
商品・サービスの提供が完了し、当期売上として計上すべきことを確認した例です。
| 借方 | 貸方 |
|---|---|
| 売掛金 100,000円 | 売上高 100,000円 |
入金仕訳だけが先に登録されていた場合、この売上仕訳によって対応する売掛金が発生し、残高が整います。売上日を入金日に合わせるのではなく、実際の計上基準に従います。
入金100,000円を二重登録した
誤って登録した2本目が「普通預金100,000円/売掛金100,000円」なら、その誤仕訳を取り消す例は次のとおりです。
| 借方 | 貸方 |
|---|---|
| 売掛金 100,000円 | 普通預金 100,000円 |
会計ソフト上の訂正・取消は、監査履歴と社内ルールに従いましょう。対象の仕訳番号を銀行明細へ結び付け、正しい1本まで取り消さないようにします。
請求100,000円に対して110,000円入金された
差額10,000円が次回分の前受けと確定した単純例です。
| 借方 | 貸方 |
|---|---|
| 普通預金 110,000円 | 売掛金 100,000円+前受金 10,000円 |
上の表は入金を最初から分けて記録する例です。すでに110,000円全額を売掛金の貸方へ登録していた場合は、次回分の前受けと確定した10,000円を次のように振り替えます。
| 借方 | 貸方 |
|---|---|
| 売掛金 10,000円 | 前受金 10,000円 |
この振替では普通預金を動かしません。差額の性質が未確定なら仮受金等で管理し、返金・充当の合意と会計処理を対応させましょう。内容不明な入金の仕訳は、弥生の仮受金の例も参照できます(2026年10月27日確認)。
売上前に100,000円を受け取った
商品引渡し前の前受けと判断した例です。弥生の前受金の仕訳例でも、入金時と商品引渡し時を分けています(2026年10月27日確認)。
入金時:
| 借方 | 貸方 |
|---|---|
| 普通預金 100,000円 | 前受金 100,000円 |
売上計上時:
| 借方 | 貸方 |
|---|---|
| 前受金 100,000円 | 売上高 100,000円 |
売掛金を経由する運用では、売上計上と前受金の充当を分ける場合もあります。自社の契約と請求管理に合う登録方法を税理士と決めましょう。
A社の売上をB社へ付けた
A社の売上100,000円をB社へ付けたと確認できた例です。A社へ売上を付け直すため、借方を売掛金/A社、貸方を売掛金/B社とします。
| 借方 | 貸方 |
|---|---|
| 売掛金/A社 100,000円 | 売掛金/B社 100,000円 |
元の売上仕訳を直接修正する運用もあります。請求書・仕訳履歴とのつながりが残る方法を選びましょう。
開始残高を入力していなかった
前期末の売掛金100,000円が確定済みなのに、移行先会計ソフトの開始残高へ反映していなかった場合、開始残高設定を正しい決算書・補助明細へ合わせます。
現在期の売上高を追加する仕訳で開始残高不足を埋めないでください。当期売上が過大になり、税額や業績を誤るおそれがあります。前期確定後の訂正を伴う場合は税理士へ相談します。
小谷良太開始残高、当期売上、当期入金を別々に照合してください。3つを混ぜると、表示だけ直って売上年度が誤ることがあります。
やってはいけない直し方
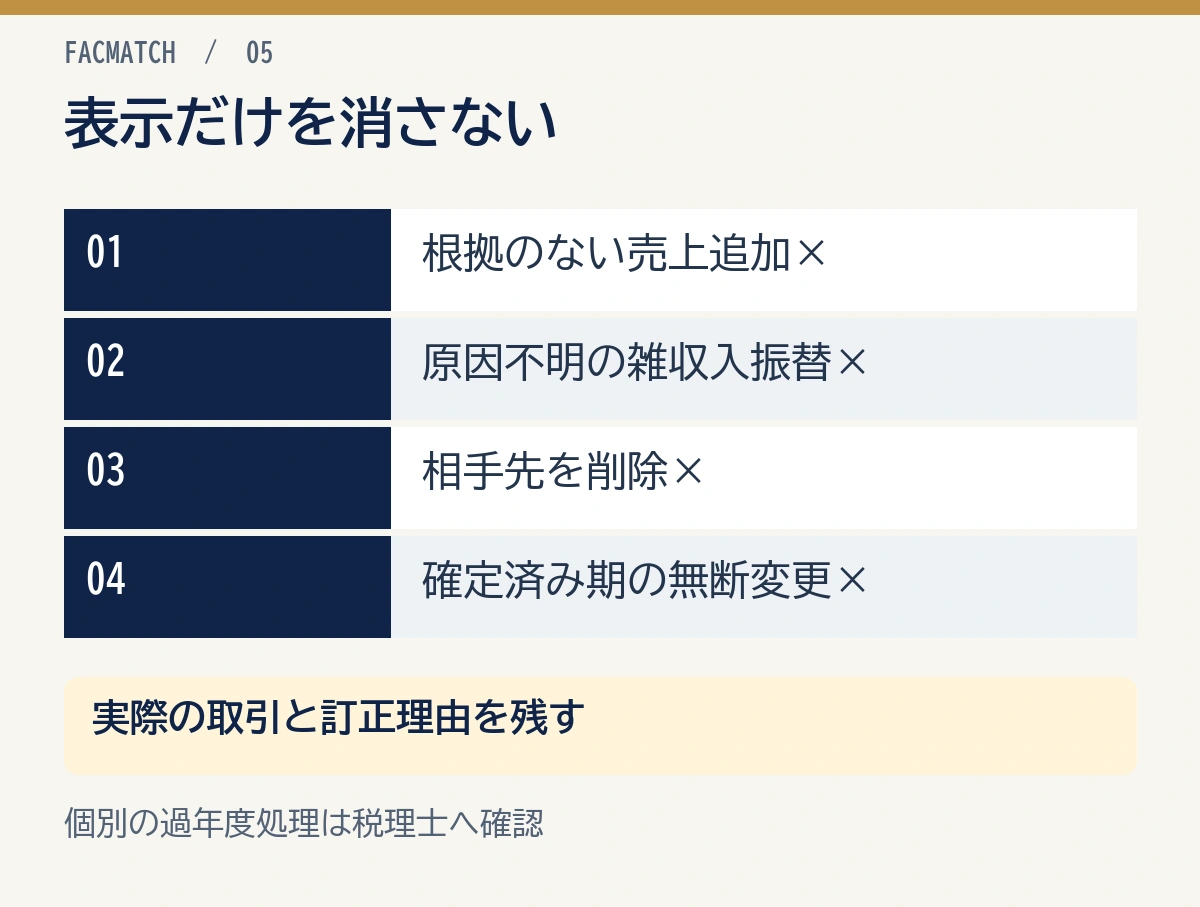
マイナス表示だけを消す処理は、売上・税金・取引先残高を誤らせる可能性があります。
原因不明のまま売上高を追加する
入金の二重登録が原因なのに売上を追加すると、預金と売上の両方が過大になります。請求書・納品・検収等の根拠がない売上を作らないでください。
雑収入・雑損失で差額を消す
過入金なら返金や前受けの整理、取引先誤りなら補助科目の訂正が必要です。調べずに差額科目へ振り替えると、相手先への返金義務や請求残高が見えなくなります。
補助科目を削除して見えなくする
取引先別の負数を「諸口」へまとめると、元の相手先が追いにくくなります。残高の構成を原資料と照合し、正しい相手先へ付け直しましょう。
決算確定後の仕訳を無断で変更する
申告済み期間の仕訳を変えると、決算書・申告書・内訳書との不一致が生じる可能性があります。過年度の誤りは金額・重要性・税務影響を税理士へ確認してください。
小谷良太マイナスを消すための仕訳ではなく、実際の取引を帳簿へ戻す仕訳を選びます。根拠資料と訂正理由も一緒に残してください。
決算前の確認ポイント
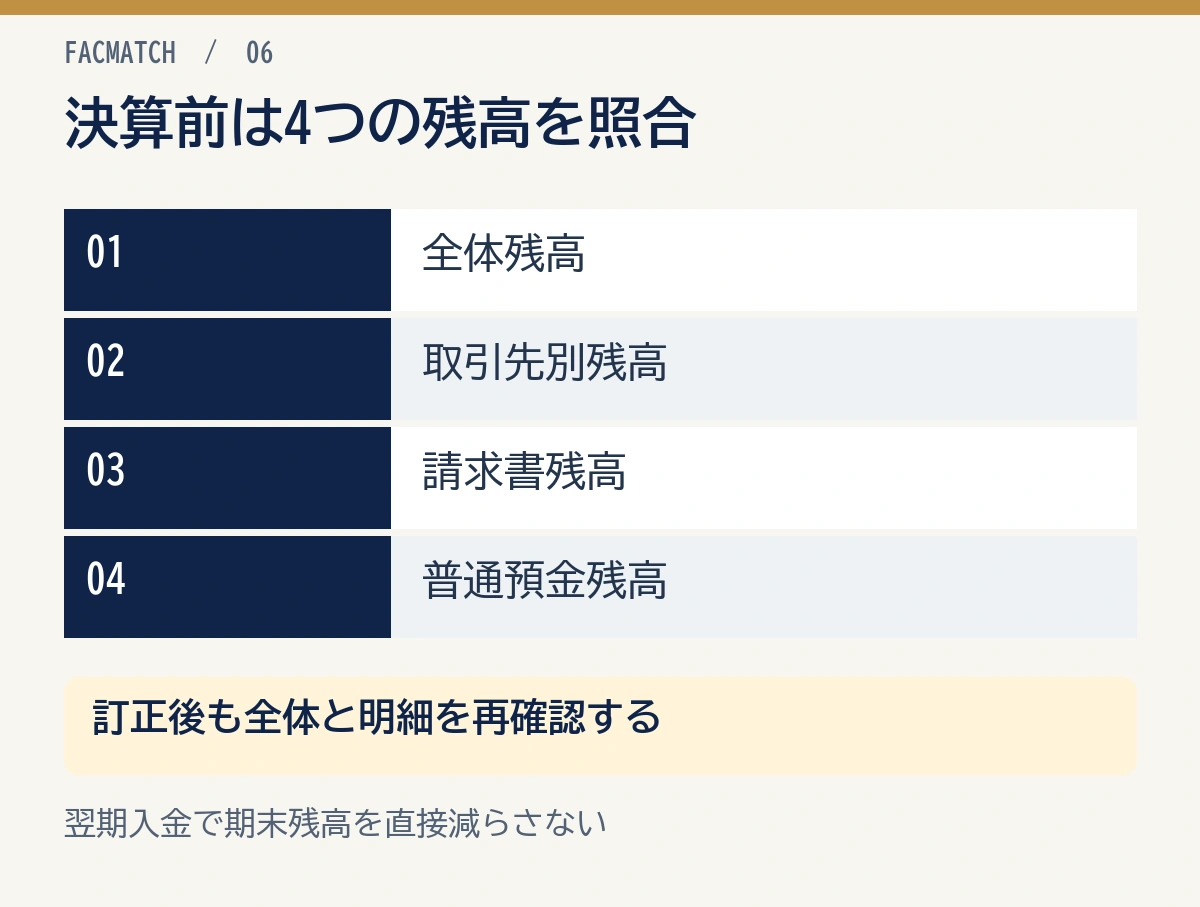
決算時は、売掛金全体と取引先別の両方を照合し、マイナスの原因と処理を明らかにします。請求番号、訂正した仕訳、訂正理由、承認者を記録に残しましょう。
- 売掛金の全体残高と補助残高合計が一致
- マイナス取引先の原因と処理が確定
- 通帳・入金消込・請求残高が一致
- 前受金・仮受金・未収入金との区分を確認
- 売掛金内訳書と決算書の金額が一致
取引先別残高のマイナスを抽出する
試算表の売掛金がプラスでも、補助科目別一覧を出力しましょう。貸方残高、ゼロ未満、過入金などの条件で抽出し、相手先ごとに理由を記録します。
翌期入金と照合する
決算日後の入金は、期末売掛金の実在性や回収状況を確かめる資料です。翌期の入金で期末残高だけを減らさず、各取引の日付に沿って照合しましょう。
売掛金内訳書へ転記する前に直す
法人税申告用の内訳書へマイナス残高をそのまま転記する前に、過入金、前受金、相手先誤りなどを整理します。内訳書だけを修正せず、決算書・元帳・補助明細の一致を確認します。
申告用資料との照合方法は、売掛金(未収入金)の内訳書も参考にしてください。
再発防止ルールを決める
原因に応じて、次の再発防止ルールを追加しましょう。
- 銀行連携と手入力の重複チェック
- 請求番号を使った消込
- 過入金の承認・返金・充当手順
- 月次の取引先別マイナス残高チェック
- 会計ソフト移行時の開始残高照合
売掛金マイナスに関するよくある質問
売掛金がマイナスになる一番多い原因は何ですか?
売上計上漏れ、入金の二重・過大登録、過入金、開始残高、取引先の付け違いが主な候補です。通帳と預金元帳を照合し、売掛金元帳で最初にマイナスになった行を探しましょう。マイナス額や表示だけでは、どの原因が最も多いかは分かりません。
過入金は売掛金をマイナスのままにしてよいですか?
返金予定、次回充当、別請求への支払いなど、理由に合う科目・請求へ整理しましょう。内容確定前は仮受金、前受けと確定した場合は前受金等が候補です。個別処理は、相手先との合意と税務上の扱いを税理士へ確認します。
売掛金がマイナスなら売上を追加すれば直りますか?
根拠となる売上の計上漏れが確認できた場合に限られます。二重入金や過入金が原因なのに売上を追加すると、売上高を過大計上するため避けてください。
売掛金全体はプラスでも取引先別マイナスは問題ですか?
原因確認が必要です。相手先誤りや過入金を放置すると、請求・督促・内訳書が不正確になります。総額だけでなく補助科目・請求書別に照合してください。
前期からマイナスの場合はどう直しますか?
開始残高、前期末元帳、決算書、今期入金を照合します。申告済み期間の訂正を伴う可能性があるため、現在期の売上で埋めず、税理士へ確認してください。
マイナス残高を雑収入へ振り替えてもよいですか?
原因を確認せず雑収入へ振り替えるのは適切ではありません。返金義務のある過入金、前受金、誤登録などを先に切り分け、取引実態に合う処理を選びます。
まとめ
売掛金のマイナスは、入金が多く記録されたか、売上・開始残高が少なく記録されたか、取引先への付け方が違うサインです。
- マイナスの範囲と基準日を確認する
- 通帳と普通預金元帳を照合する
- 売掛金元帳で最初にマイナスになった取引を探す
- 請求書・売上・入金・消込を突き合わせる
- 過入金・前受金・取引先誤りを分ける
- 訂正後に全体・取引先別・請求書別で再照合する
弥生の残高確認手順やマネーフォワードの売掛金元帳解説も参考に、訂正前後の仕訳と根拠資料を一緒に保存しておきましょう。
帳簿の訂正後も入金待ちで資金が必要な場合は、ファクタリング各社の対象債権、手数料、受取額、入金予定日、契約条件を確認しましょう。会社比較や無料診断で複数社を検討し、自社に合う会社を選んでください。