本ページはプロモーションが含まれています。
運転資金がマイナスでも、それだけで資金に余裕があるとも、支払いが危ないとも決まりません。売掛金・在庫から買掛金を引いた結果なのか、流動資産から流動負債を引いた結果なのかで、意味が変わります。
決算書や社内資料の負数が気になった方に向けて、二つの式と計算例、注意が必要な原因を説明します。まずは資料に載っている式を確かめ、回収が早いのか、未払いが増えたのかを分けて見ていきましょう。
運転資金がマイナスになる2つの意味
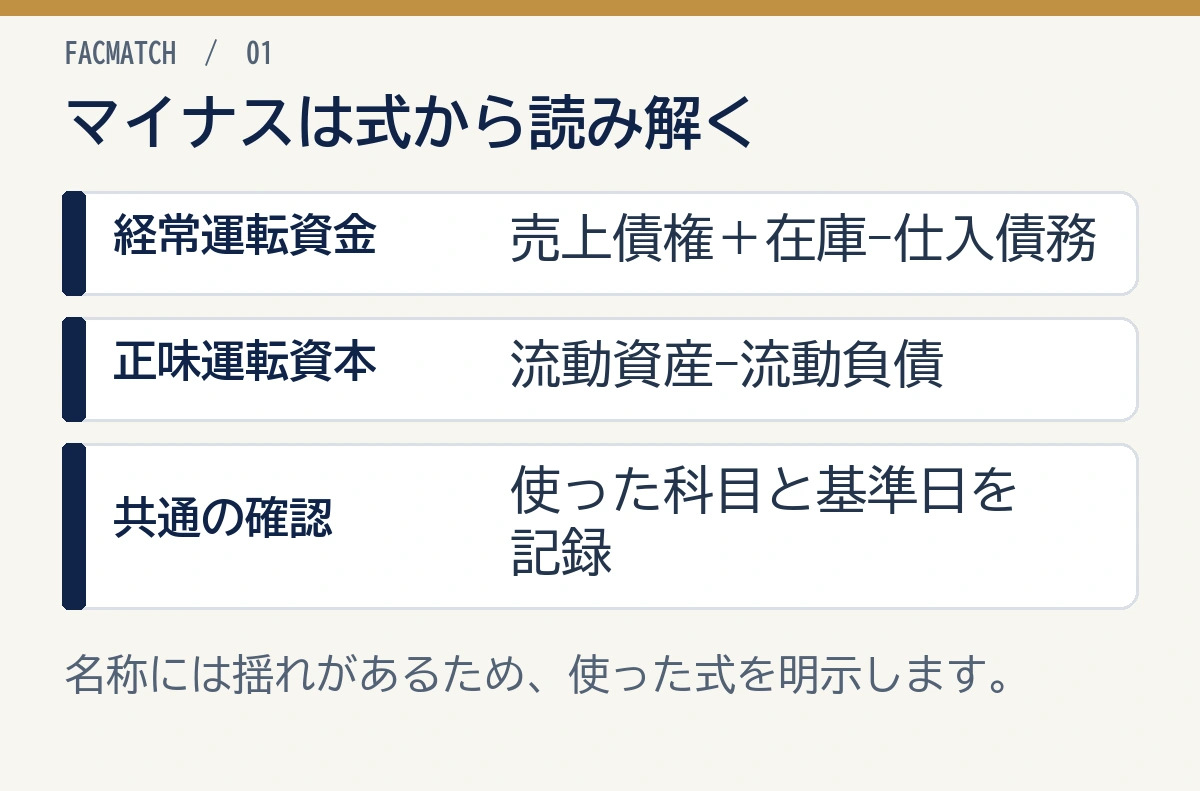
まず、マイナスになった資料の計算欄を見ましょう。売掛金・在庫・買掛金だけを使う式なら、営業上の資金負担の話です。現預金や短期借入金も含む「流動資産-流動負債」の式なら、短期の支払能力を追加で確かめる必要があります。
資料に式がなければ、作成した経理担当者や税理士へ「売掛金・在庫・買掛金の差額ですか。それとも流動資産から流動負債を引いた額ですか」と尋ねてみてください。
経常運転資金がマイナス
経常運転資金は、売上代金が入るまでに営業上必要となる資金を捉えるものです。正常運転資金・所要運転資金という呼び方も使われます。
経常運転資金=売上債権+棚卸資産-仕入債務
売上債権:販売してから、まだ受け取っていない代金。売掛金や受取手形など
棚卸資産:販売や製造に使う在庫。商品、製品、作りかけの品、原材料など
仕入債務:仕入れてから、まだ支払っていない代金。買掛金や支払手形など
この式は、仕入・在庫保有から売上代金の回収までに、会社が先に立て替える資金を捉えます。仕入債務が売上債権と棚卸資産の合計を上回れば、結果はマイナスです。
以下は、式の違いを説明するための架空例です。売上債権300万円、棚卸資産200万円、仕入債務700万円を、営業上の式へ当てはめてみましょう。
300万円+200万円-700万円=マイナス200万円
現金販売が多く、仕入先への支払いが後になる小売・飲食などでは、この形が起きることがあります。顧客から受け取った現金を仕入代金の支払いへ回せるため、営業循環だけを見れば資金負担が小さい構造です。
正味運転資本がマイナス
財務分析で、現金や借入金まで含む短期の余力を見る式が次の正味運転資本です。
正味運転資本=流動資産-流動負債
もう一つの架空例として、流動資産2,000万円から流動負債2,400万円を引くと、正味運転資本はマイナス400万円になります。貸借対照表上では、短期資産より短期負債が多い状態です。
流動資産は現預金や売掛金、在庫など、短期に使える資産です。流動負債は買掛金や短期借入金など、短期に支払う負債を指します。経常運転資金より対象範囲が広いため、二つの計算結果のプラス・マイナスが違う場合もあります。
同じ「マイナス」でも結論は反対になり得る
| 比較項目 | 経常運転資金 | 正味運転資本 |
|---|---|---|
| 計算式 | 売上債権+棚卸資産-仕入債務 | 流動資産-流動負債 |
| 主な目的 | 営業循環に必要な資金量 | 短期の財務余力 |
| マイナスの代表例 | 回収が支払いより早い | 短期負債が流動資産より多い |
| 基本的な見方 | 良い場合と注意が必要な場合がある | 支払能力の追加確認が必要 |
| 次に見る資料 | 回収・在庫・支払いまでの日数、資金繰り表 | 現預金、返済予定、営業キャッシュフロー(本業による現金収支) |
計算結果のプラス・マイナスと一緒に、どの式を使ったかを記録しましょう。
BlackLineの用語集も、目的に応じた二つの計算式を説明しています。出典:BlackLine「運転資本」(2026年10月25日確認)。
運転資金の計算方法では、経常運転資金と月商基準の出し方を詳しく解説しています。
営業上の残高式の考え方は、堺総合研究所の運転資本の解説も参考になります(2026年10月25日確認)。
- 運転資金がマイナスになる2つの意味
- 経常運転資金と正味運転資本の計算例
- 良いマイナスと危険なマイナスの見分け方
- 銀行融資で説明する資料と資金使途
- 資金繰りを悪化させない改善手順
経常運転資金がマイナスになる原因
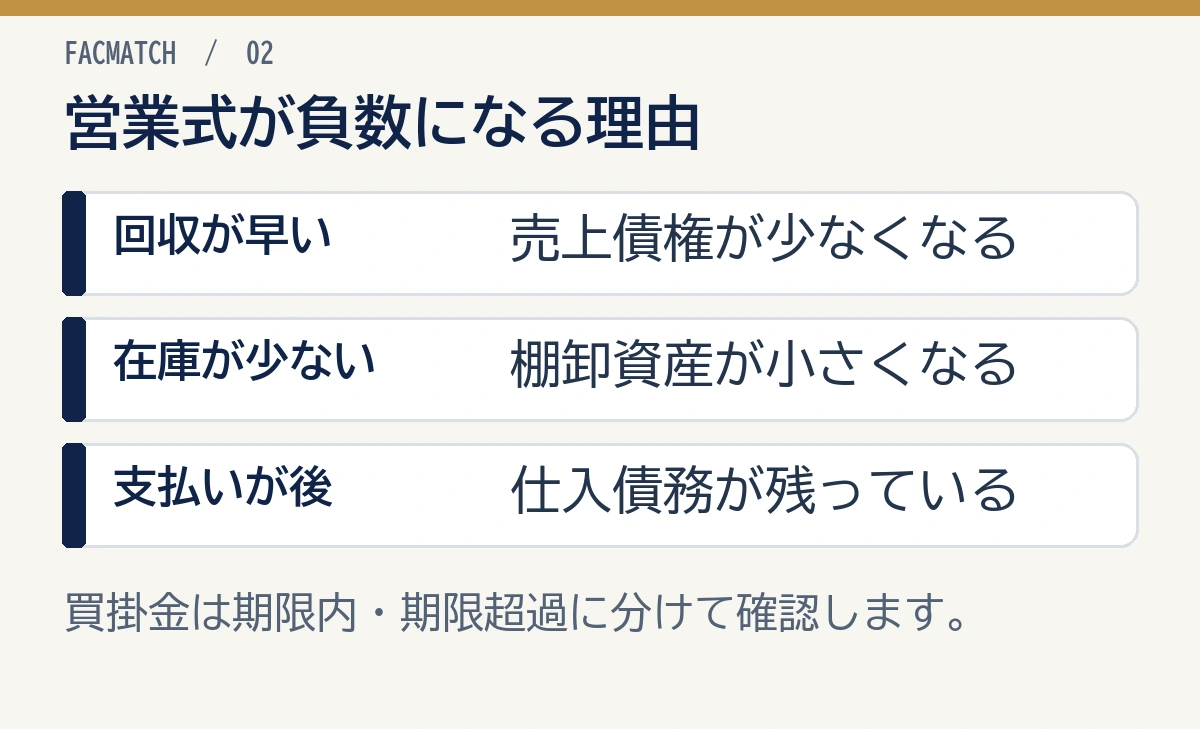
経常運転資金がマイナスになるのは、売上債権と在庫の合計より仕入債務が多いときです。回収が早い事業と、期限を過ぎた支払いが増えている事業では、同じ負数でも原因が違います。
売上代金の回収が早い
店舗での現金・キャッシュレス販売、ネット販売の前払い、月額サービスの前受けなど、商品・サービス提供の前後で早く回収できる事業では売上債権が少なくなります。
顧客からの回収が安定し、仕入債務を約定どおり払えているなら、営業循環上の資金効率が高い可能性があります。
前受金は、商品やサービスの提供前に受け取った代金です。将来の提供義務を伴うため、サービス提供・返金に必要な資金も残しておきましょう。
仕入先への支払サイトが長い
販売代金の回収後に仕入代金を支払う契約なら、現金の入金が先になります。支払サイトとは、締め日から支払日までの期間です。合意した期日を守りながら入金が先行すれば、資金繰り上の利点になります。
一方、単に請求書の支払期限を超えて未払いが増えたため仕入債務が膨らんでいる場合は、同じマイナスでも健全ではありません。買掛金残高を「期限内」「期限超過」に分けておきましょう。
在庫を持たない・短期間で販売する
受注後に仕入れる事業、仲介・サービス業、在庫回転が速い小売業は棚卸資産が小さくなります。売上債権も少なければ経常運転資金はマイナスになりやすくなります。
在庫削減で一時的に数字が改善しても、欠品や仕入価格上昇を招けば事業全体では不利です。在庫を何日分持っているかと、販売後に残る利益も合わせて確かめましょう。
季節要因や決算日の一時点でマイナスになった
決算直前の大型入金と翌月の仕入支払いが重なると、期末だけマイナスになり得ます。繁忙期前に在庫を積み増す事業では、反対にプラスが大きくなることもあります。
通常月・繁忙期・閑散期の残高を並べ、どの時期に資金が多く必要かを見ておきましょう。季節差がある事業なら、例えば直近1年分を比べると、決算日だけでは分からない増減を捉えられます。
原因を確かめるために日数と期日を比べる
回収・在庫・支払いまでの日数は、それぞれの残高が売上などの何日分あるかを表します。計算する場合は、同じ期間の売上高と売上原価を使い、次のように求めます。
| 確かめたい日数 | 計算例(年の売上・原価を使う場合) |
|---|---|
| 売上代金の回収まで | 売上債権 ÷(年間売上高 ÷ 365) |
| 在庫を持つ期間 | 棚卸資産 ÷(年間売上原価 ÷ 365) |
| 仕入代金の支払いまで | 仕入債務 ÷(年間売上原価 ÷ 365) |
日数が長くなったかを同じ基準で比べると、回収の遅れ、在庫の増加、支払期間の変化を探せます。計算の出典は日本政策金融公庫「調査月報」2026年2月号38頁です。数字を自分で出せない場合は、この表と取引先別の残高を経理担当者へ渡すと確認を頼みやすくなります。
健全性を確認する5項目
- 売上債権・在庫・仕入債務の各回転日数
- 期限を超えた売掛金と買掛金の有無
- 現預金残高と今後の週別の入出金予定
- 営業利益・営業キャッシュフローの推移
- 給与・賞与・納税・返済など、上の残高式だけでは把握できない支払予定
 小谷良太
マイナスの理由が「早く回収できた」なのか「支払いを遅らせた」なのかで評価は変わります。買掛金の期限管理までセットで確認してください。
良いマイナスと危険なマイナスの見分け方
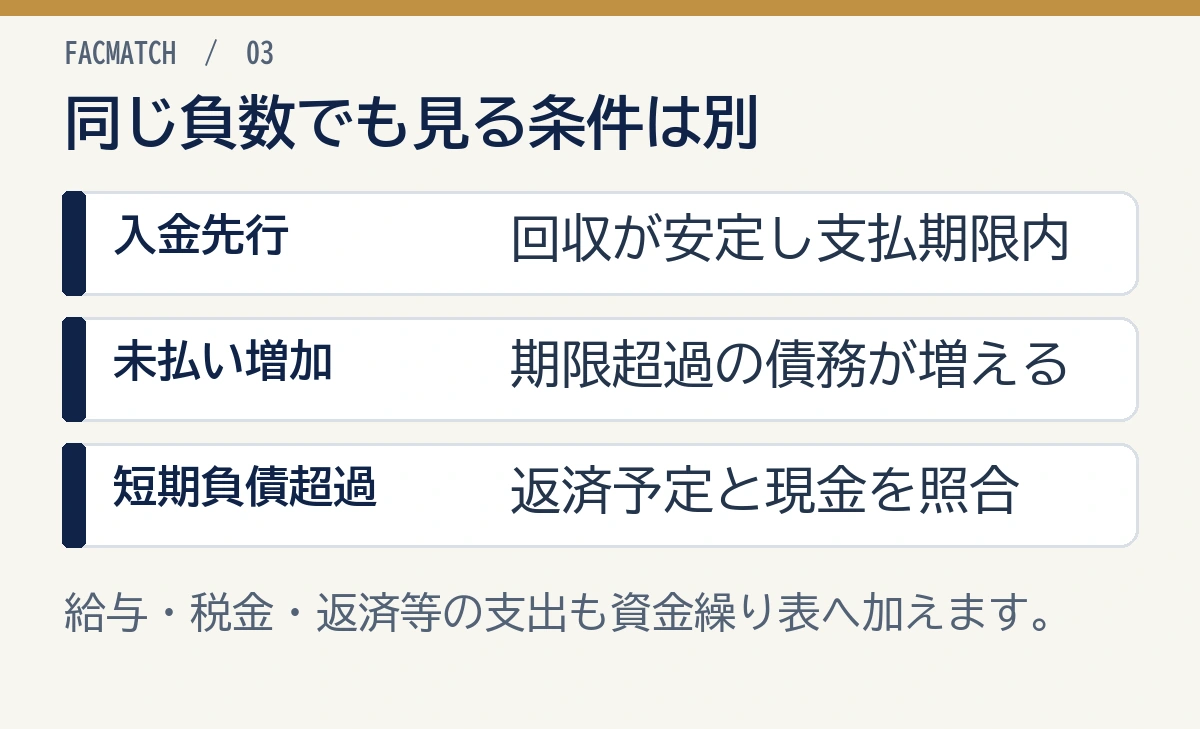
回収が早く支払いも期限内なら、経常運転資金のマイナスは事業の特徴と考えられます。未払いの増加や現金の減少を伴う場合は、その原因への対応が必要です。
良い可能性があるマイナス
次の条件がそろう場合、経常運転資金のマイナスは事業モデル上の特徴と考えられます。
現金販売・前受けなどで売上回収が早い
仕入債務は契約どおり期限内に支払っている
売上が安定し、粗利を確保できている
現預金が必要水準を下回っていない
納税・返済後も資金繰りがプラス
この状態では、売上増加に伴って顧客からの入金が先に増え、資金繰りが改善することがあります。ただし、売上が減少すると先行入金も減るため、拡大期に得た現金を固定資産や配当へ使い切らないことが重要です。
危険なマイナス
次のような場合は、マイナスの数字の裏に支払遅延や赤字が隠れている可能性があります。
支払期限を超えた買掛金・未払金が増えている
税金・社会保険料を滞納している
売上減少で新しい入金が減っている
営業赤字が続き、現預金を取り崩している
短期借入金の返済が集中している
仕入先から現金払いへの条件変更を求められた
給与、家賃、納税、借入返済などの支払いは、営業上の残高式だけでは把握できません。期日ごとの出金額も資金繰り表へ加えましょう。
黒字でも資金ショートする場面
経常運転資金のマイナスは、会社のすべての支出を賄えることを保証しません。 給与・家賃・税金や設備投資なども含め、支払日の現金が足りるかを確かめましょう。
不足が起きる具体的な場面は、後の「運転資金マイナスでも資金が必要になる場面」で整理します。既に支払いの見通しが立たない場合は、資金繰りを立て直す順番も参考にしてください。
正味運転資本のマイナスは返済予定まで見る
流動負債に短期借入金や今後1年で返す予定の長期借入金が多い場合、正味運転資本はマイナスになります。返済に充てる資金として、次の項目を確かめましょう。
営業活動から生まれる現金
定期的に回収できる売掛金
借換え・長期化の確度
売却可能な資産
金融機関と契約した、必要時に借りられる予備枠
借換えを前提にしている場合は、決算悪化や金融環境の変化で条件が変わるリスクも含めます。
運転資金マイナスでも資金が必要になる場面
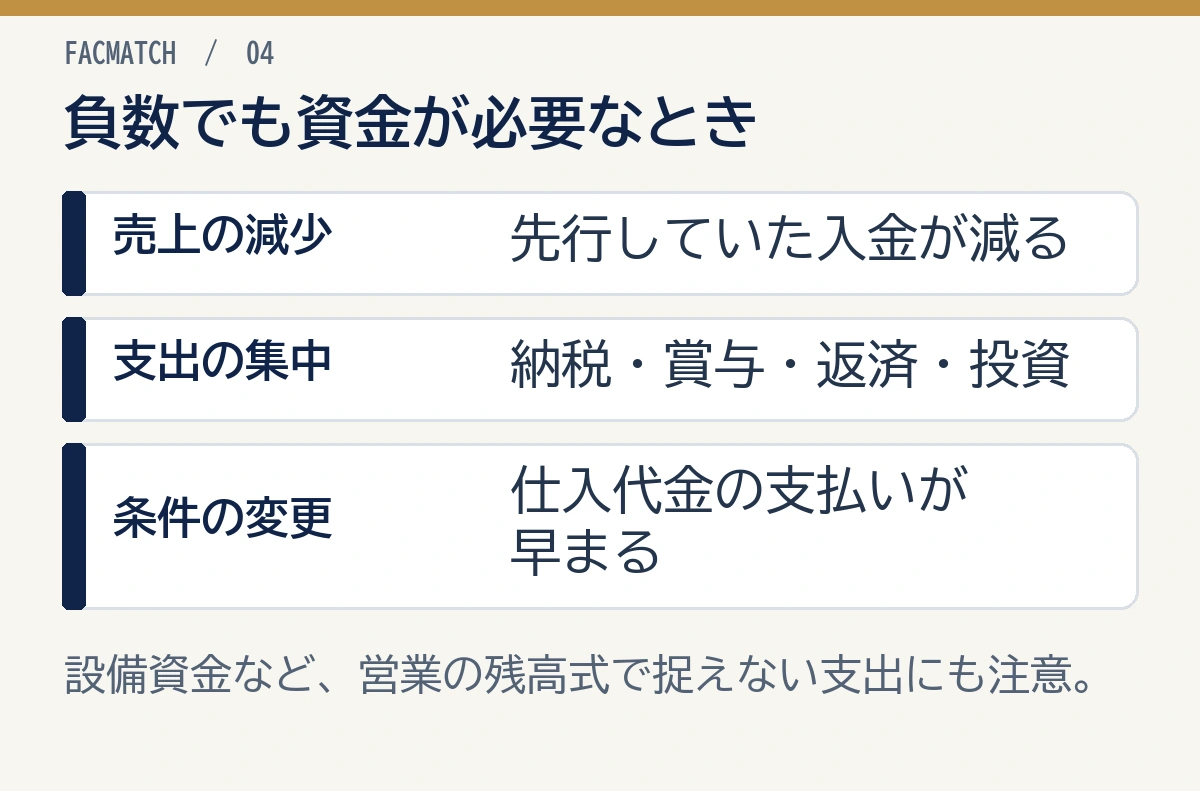
売上が減ったときや設備に投資するときには、経常運転資金がマイナスでも現金が必要です。納税・返済の集中や、仕入先の条件変更でも不足が生じます。何に、いつ、いくら支払うかを分けて整理しましょう。
売上が急減する
現金販売では、売上が減ると入金もすぐ減ります。しかし、過去の仕入に対する買掛金、固定費、給与は後から支払います。入金先行型の事業ほど、売上急減時に逆回転が起きやすい点へ注意が必要です。
新規出店・設備投資を行う
内装、機械、車両、保証金などは経常運転資金の式に含まれません。投資回収期間に合った設備資金を検討し、短期の営業入金だけで賄おうとしないようにします。
税金・賞与・借入返済が集中する
法人税、消費税、賞与、借入元本返済は、売上債権・在庫・仕入債務の差額だけでは把握できません。年間予定表で資金需要月を先に特定します。
仕入条件が短縮される
仕入先から「60日後払いを30日後払いへ」「掛取引から現金払いへ」と変更されると、仕入債務が減り、必要運転資金が急に増えます。
資金繰り表では、これまでの支払日と変更後の支払日を並べましょう。前倒しされる支払いが同じ週に重なるなら、その分の資金を早く用意する必要があります。
資金計画の前提を変えてみる例が、次の3条件です。2割や30日は一律の基準ではなく、仮に悪化した場合を試すための数値として扱います。
小谷良太今の残高だけでなく、売上が2割下がる、支払サイトが30日短くなる、借換えが遅れるという3つのストレス条件を置くと、必要な予備資金が見えます。
まず一つずつ、売上入金の額、仕入支払いの日、借換えによる入金日を変え、予定表で現金が最も少なくなる週を比べましょう。複数の悪化が重なる可能性もあるなら、その組合せでも試します。最低残高が自社の下限を割り込む場合は、不足額と必要日を確認し、予備資金の額や調達時期を見直してください。
銀行融資での説明方法
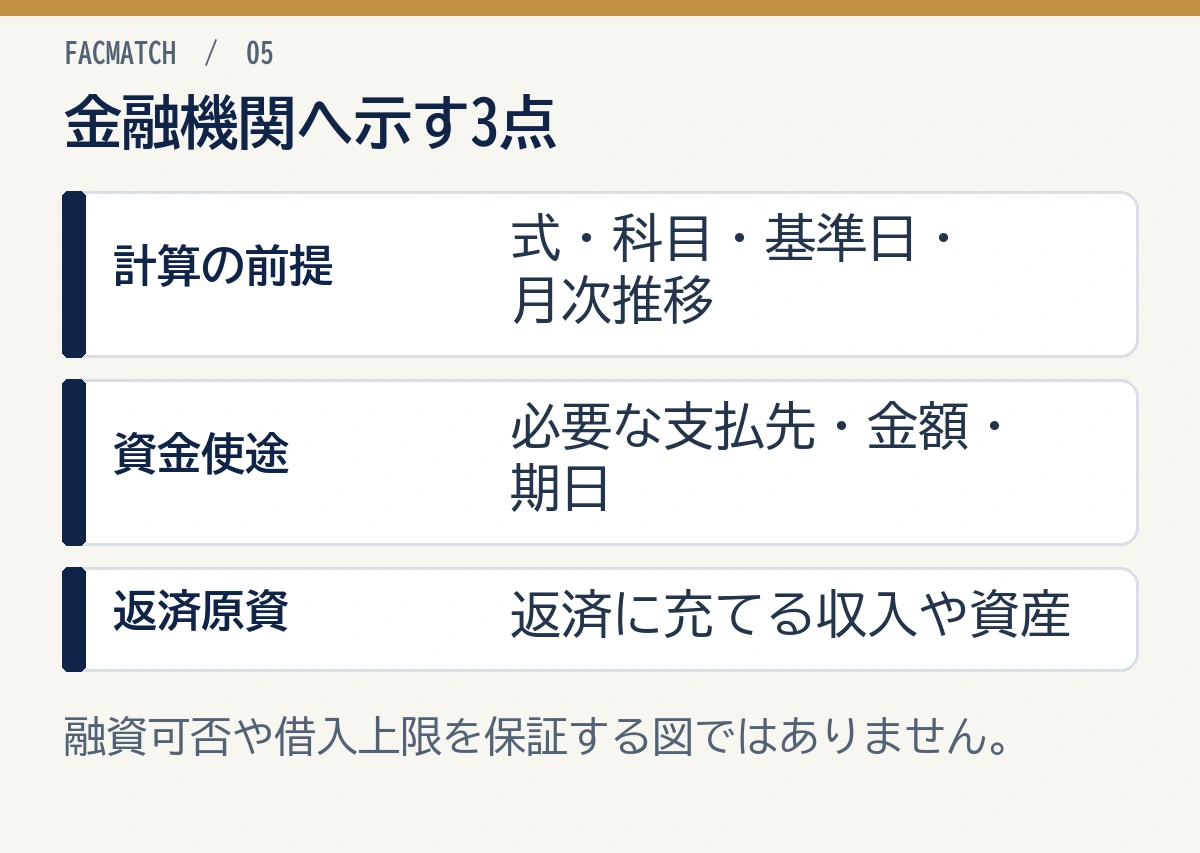
金融機関には、計算式だけでなく、資金使途と返済原資を示しましょう。資金使途は借りたお金の使い道、返済原資は返済に充てる収入や資産を意味します。
計算式と対象期間を明示する
銀行へ提出する表には、次の情報を添えましょう。
使った計算式
各勘定科目の基準日残高
月次平均か決算日残高か
通常月とピーク月の差
支払期限超過分の有無
売掛金・買掛金は総額だけでなく、取引先別・期日別一覧を添えると説明しやすくなります。
資金使途を分ける
必要資金を「運転資金一式」でまとめず、次のように用途に合う資料を用意しましょう。
| 資金需要 | 説明資料の例 |
|---|---|
| 売上急減時の固定費 | 月次試算表、改善計画、固定費一覧 |
| 支払サイト短縮 | 変更通知、仕入先別支払表 |
| 季節仕入 | 受注・販売計画、前年実績 |
| 設備投資 | 見積書、投資回収計画 |
| 納税 | 申告見込、納付予定表 |
| 借換え・返済平準化 | 借入一覧、返済予定表 |
運転資金の資金使途を参考に、見積・請求・契約と必要額を一致させてください。
返済原資を示す
赤字補填が含まれるなら、借入で時間を買うだけにならないよう、いつ黒字化し、どの現金から返済するかを計画に書きましょう。
粗利改善
不採算取引の見直し
固定費削減
入金条件の改善
遊休資産売却
既存借入の返済平準化
想定どおり売れた場合と、売上が減った場合の両方で、返済後に現金が残るかも確かめてください。
借入以外の手段も混同しない
設備売却、出資、支払条件交渉、売掛金の早期資金化は、銀行融資と仕組みが異なります。売掛金があり、入金までの不足額を補いたいなら、ファクタリングも選択肢です。売掛金を譲渡し、入金予定日より前に資金を受け取る方法で、手数料がかかります。利用可否は売掛先や契約条件によって変わるため、運転資金とファクタリングで借入との違いも比べてください。
ただし、経常運転資金が恒常的にマイナスの現金商売では、売却できる売掛金が少ないことがあります。自社が持つ資産と資金需要期間に合う手段を選びます。
融資相談前のチェックリスト
- 経常運転資金と正味運転資本を別々に計算した
- 自社の季節変動を含む月次残高と、今後の入出金予定を用意した
- 期限超過の債権・債務を区分した
- 必要額、必要日、資金使途、返済原資を対応させた
- 売上減少・条件変更時の代替案を用意した
運転資金のマイナスを改善・管理する手順
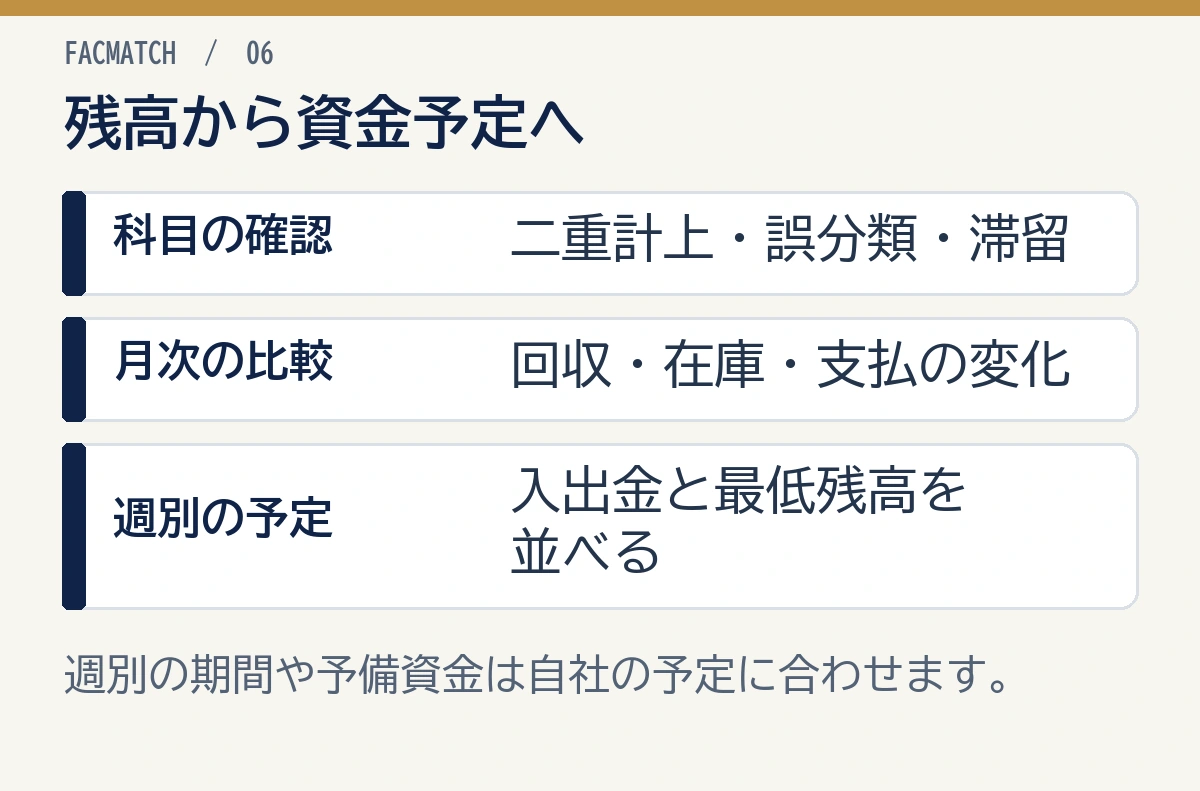
経常運転資金がマイナスで健全なら、無理にプラスへ直す必要はありません。その回収・支払いの関係が続くかを、毎月の残高と入出金予定で追いましょう。危険なマイナスなら、支払遅延や赤字の原因を先に是正します。
1. 勘定科目と異常残高を直す
売掛金・買掛金の二重計上や、前受金・未払金の誤分類、相殺漏れがあれば、運転資金の計算も実態とずれます。取引先別の残高を請求書・入金・支払記録と照合し、原因を調べましょう。
原因不明のマイナス残高や、長期間動いていない残高は、経理担当者や税理士と処理を確かめてください。
2. 回転日数を月次で追う
売上債権・在庫・仕入債務が、それぞれ何日分あるかを月次で追いましょう。売上債権は1日当たりの売上高、在庫と仕入債務は1日当たりの売上原価で割ります。
CCC(現金循環化日数)=売上債権回転日数+棚卸資産回転日数-仕入債務回転日数
CCCは、仕入れの支払いから売上代金の回収までにかかる日数を示す指標です。マイナスなら、営業循環上は入金が支払いに先行する構造を表します。
日本政策金融公庫「調査月報」2026年2月号は、この日数の計算と、売上高・売上原価の分母の違いを説明しています(2026年10月25日確認)。
3. 週別の資金繰り表へ落とす
利益計画だけでは支払日を把握できません。自分で週別の表を作り、銀行残高を起点に次の入出金を並べましょう。
- 入金:売上代金などが入る日と金額
- 事業の支出:仕入支払、給与、家賃の支払日と金額
- その他の出金:納税、返済、設備支出の日と金額
週首の現金+その週の入金-その週の出金=週末の現金
週末の現金を次の週の週首へ繰り越し、同じ計算を続けます。例えば今後13週を並べれば約3か月先まで確認できますが、期間は自社の支払周期や繁忙期に合わせて決めてください。最低残高を下回る週があれば、回収前倒し、支払条件交渉、借入、資産売却などを、必要な日に間に合うよう検討しましょう。
4. 期限超過債務を優先して解消する
支払遅延が原因で仕入債務が膨らんでいるなら、見かけ上のマイナスを保つ意味はありません。仕入先と支払計画を協議し、税金・社会保険料は所管窓口へ早めに相談します。
5. 予備資金の最低水準を決める
月商何か月分という一律目安だけでなく、次の予定を重ね、同じ時期に必要な金額から自社基準を作りましょう。
資金繰り表の最大不足額
売上減少時の固定費不足
支払サイト短縮時の追加額
納税・賞与・返済の集中額
健全なマイナス運転資金は資金効率の強みになり得ますが、その現金を恒久的な余剰資金と誤認しない管理が必要です。
先ほどの週別表で、支出が重なる週の残高を確かめてください。ここでいう13週表は、自分で作る週別の入出金予定表の一例です。13週を全社共通の必須期間とはせず、自社の支払周期に合わせた期間で同じ計算を行います。
小谷良太先行入金で増えた現金には、これから届く仕入請求や提供義務がひも付きます。自由に使える金額は13週表で確認してください。
運転資金マイナスに関するよくある質問
運転資金がマイナスなら経営状態は良いですか?
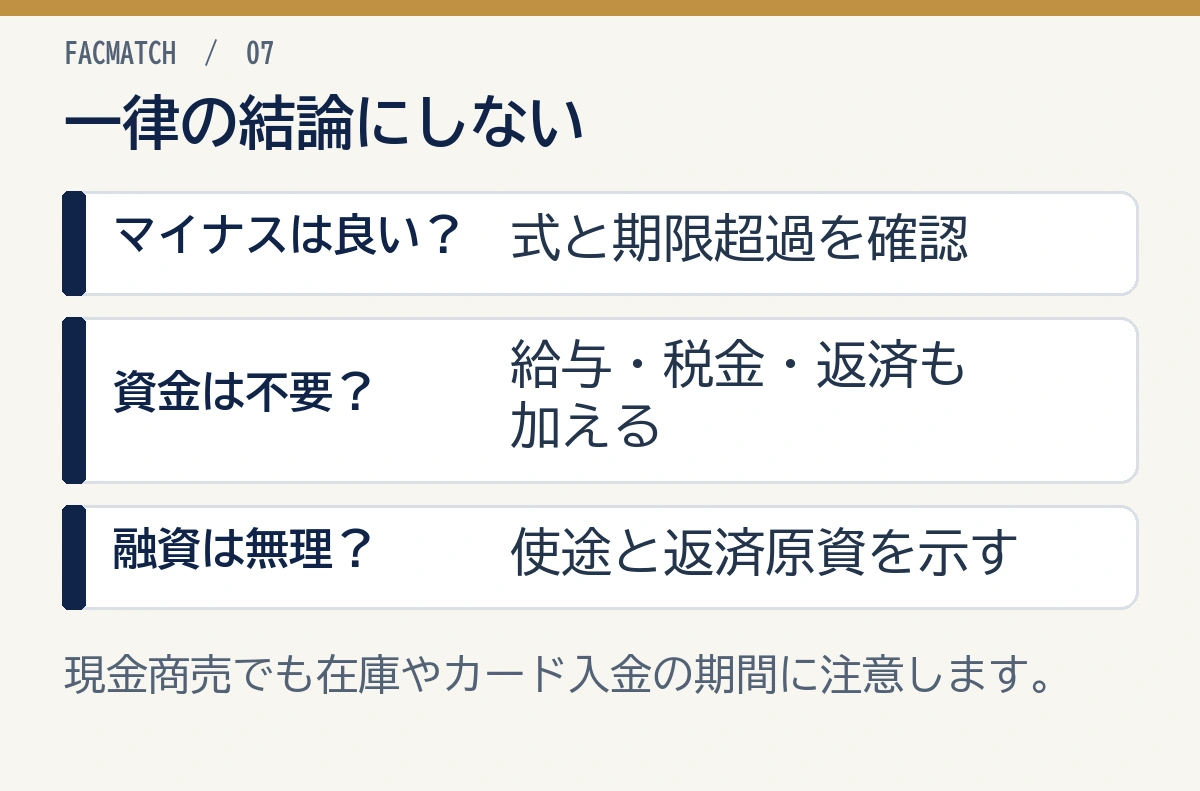
経常運転資金がマイナスで、回収が支払いより早く、買掛金も期限内に払えているなら資金効率が良い可能性があります。一方、正味運転資本のマイナスや支払遅延による仕入債務増加は注意が必要です。使った計算式と、負数になった原因を確かめましょう。
運転資金がマイナスでも倒産しますか?
倒産する可能性はあります。経常運転資金の式には給与、家賃、納税、借入返済、設備投資等がすべて含まれるわけではありません。現預金と今後の入出金予定を並べ、支払いに不足する週がないかを確かめましょう。
運転資金がマイナスだと銀行融資を受けられませんか?
マイナスという結果だけで融資の可否は決まらず、金融機関の個別審査によります。ただし、営業循環から計算した経常運転資金が不要なら、何のための資金かを具体的に説明する必要があります。設備、季節仕入、支払条件変更、赤字改善等の必要額と返済原資を資料で示します。
飲食店や小売店は運転資金がマイナスになりやすいですか?
現金・キャッシュレスで売上を早く回収し、仕入代金を後払いする業態は、経常運転資金がマイナスになりやすい傾向があります。ただし、在庫、カード会社からの入金サイト、家賃・人件費、納税まで含めた資金繰り確認は必要です。
経常運転資金と正味運転資本はどちらを使えばよいですか?
目的で使い分けます。営業循環に必要な資金量を見るなら経常運転資金、短期資産と短期負債の余力を見るなら正味運転資本が中心です。資金繰り判断では両方を計算し、現預金・営業キャッシュフロー・返済予定も合わせて見ます。
マイナスの運転資金をプラスに直すべきですか?
健全な入金先行型の事業なら、数値だけをプラスにする必要はありません。支払遅延や誤仕訳が原因なら是正が必要です。目標はプラス・マイナスの変更ではなく、期限どおりに支払いながら必要な現金を維持できる状態です。
まとめ
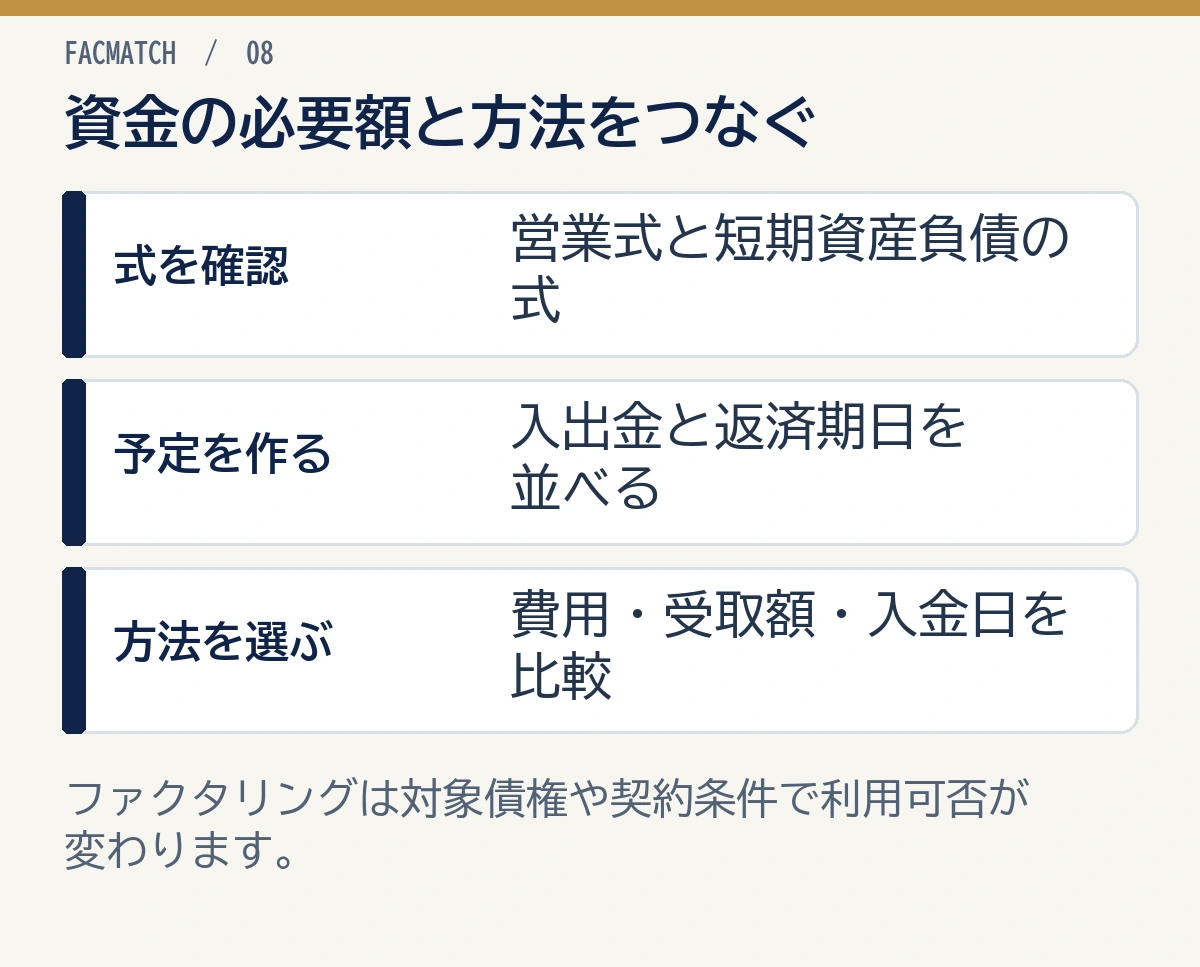
運転資金がマイナスなら、まず使った式と科目を確かめましょう。経常運転資金と正味運転資本では、負数が示す内容が違います。
- 経常運転資金は、回収待ちの代金と在庫から未払いの仕入代金を引く
- 正味運転資本は、流動資産から流動負債を引く
- 入金が先行していても、支払遅延や納税・返済後の現金まで確認する
まずは取引先別の期日と今後の入出金を並べ、資金が不足する日と金額を整理しましょう。融資を相談する場合は、使い道と返済に充てる収入も資料に添えておくと、相談内容が具体的になります。
売掛金があり、入金を待つ間の資金が必要なら、ファクタリングも選択肢です。複数社の手数料、実際の受取額、入金予定日をそろえて比較し、自社の必要額と期間に合う会社を選んでください。