本ページにはプロモーションが含まれています。
在庫の適正量、評価、値下げ、廃棄、会計・税務処理は、商品特性や業種、契約条件で異なります。重要な判断は、現物・販売実績・契約を確認し、必要に応じて税理士等の専門家へ相談してください。
在庫が資金繰りを圧迫するのは、仕入代金を払ってから、商品を売って代金を回収するまで現金が戻らないためです。まず商品ごとの在庫金額、販売・入金の予定、発注済みの数量を並べましょう。
減らす対象を選んでから、追加発注と売却方法を見直すと、必要な在庫まで削る失敗を防げます。
- 在庫はあるのに、仕入れや給与の支払いが苦しい
- 売れ残っている商品を、どの順番で減らせばよいか知りたい
- 回転期間の計算を、発注や資金繰りの改善に使いたい
商品や材料の在庫を管理する経営者・経理担当者に向けて、確認する台帳、在庫が何日分あるかを見る「回転期間」の計算例、処分後に残る現金の比べ方を紹介します。自社の商品一覧から、発注を止める候補と販売を優先する候補を分ける際に使ってください。
在庫が増えると、仕入れから入金まで現金が戻らない
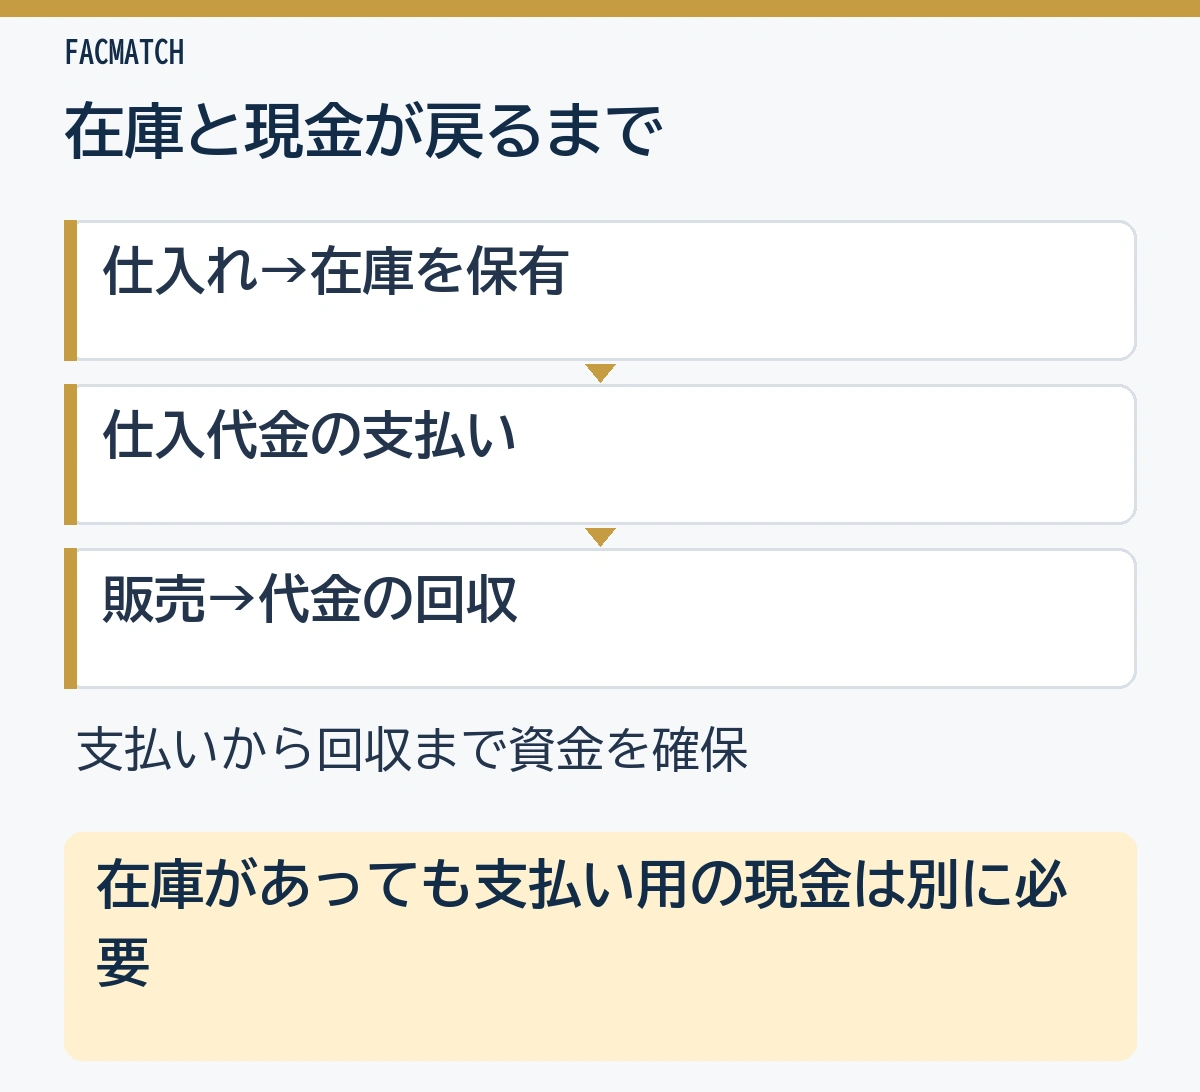
在庫は資産ですが、そのまま仕入代金や給与の支払いに使える現金ではありません。すでに代金を払った商品が売れずに残ると、次の支払いに回すお金が不足しやすくなります。
例えば、商品300万円分を仕入れ、翌月に仕入代金を支払うとします。販売が3か月後、販売代金の入金がその翌月なら、仕入れの支払いから入金まで資金を用意しておく必要があります。自社についても、仕入先への支払日と販売代金の入金日を並べてみましょう。
売上が増えていても、先に仕入れる量が増えれば資金不足になることがあります。利益と現金の動きの違いは、日本政策金融公庫の資金繰り資料でも説明しています。
仕入れと販売に必要な運転資金を見る一つの式は「売上債権+在庫-仕入債務」です。売上債権は販売後にまだ回収していない代金、仕入債務は仕入先へまだ支払っていない代金を指します。在庫と未回収代金に残っている資金から、支払い前の仕入代金を差し引く考え方です。
この式だけで、次の支払日に不足する現金が出るわけではありません。給与や税金なども含めた不足額は、後半の資金繰り表で入出金日を並べて確かめます。
在庫が多いと、保管料、棚卸しの人件費、品質管理や処分の費用も生じます。J-Net21の過剰在庫の解説を参考に、仕入金額だけでなく、持ち続ける費用も確認しましょう。
商品別の金額と販売予定から、減らす在庫を選ぶ
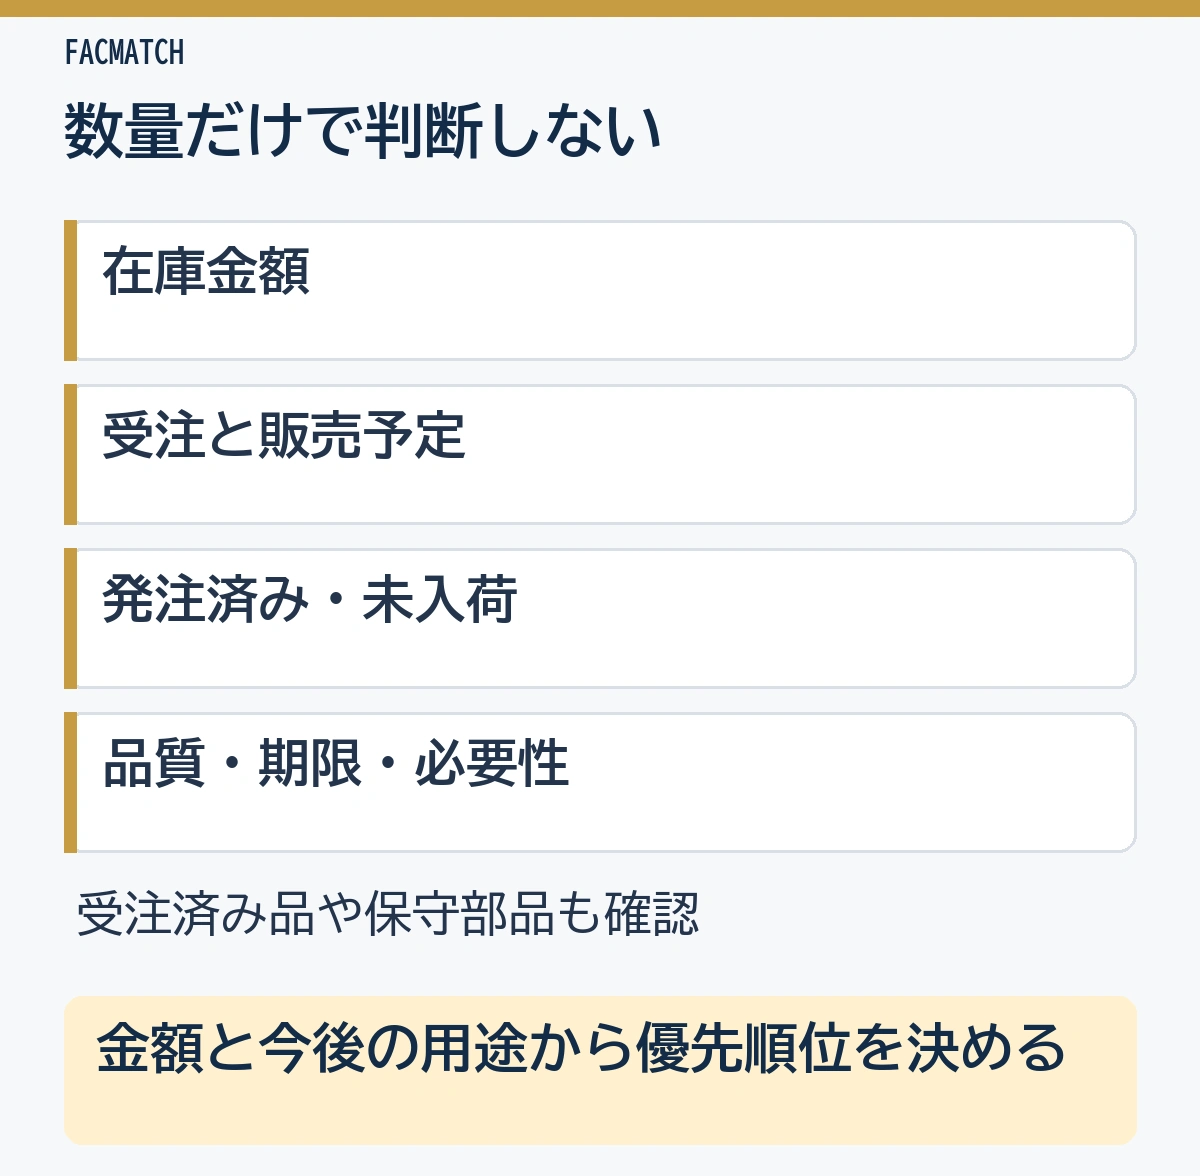
在庫を減らす順番は、数量だけで決めず、金額と今後の販売見込みを合わせて判断します。大量にある低単価品より、少数でも資金を多く使っている商品のほうが、先に確認すべき場合があるためです。
在庫台帳に販売・発注の情報を足す
まず、倉庫の現物と在庫台帳を照合します。台帳と現物が違うまま販売や発注を決めると、売れる商品の欠品や追加仕入れにつながります。
| 確認する項目 | 判断に使う内容 |
|---|---|
| 商品名・品番・保管場所 | 同じ商品が別の倉庫に分散していないか |
| 数量・仕入単価・在庫金額 | どの商品に資金が残っているか |
| 最終入荷日・最終出荷日 | 長く動いていない商品はどれか |
| 受注済み数量・販売予定 | 受注分として取り置く商品まで減らそうとしていないか |
| 発注済み数量・納期 | 手元の在庫が減った後に、さらに入荷しないか |
| 品質・期限・型式 | 値下げ販売や通常販売が可能か |
保管場所、入出荷記録、担当者を明確にする進め方は、J-Net21の在庫管理に関する相談事例でも確認できます。現場と経理で別々の数量を使わず、更新する担当者と日を決めましょう。
売上順位と在庫金額の順位を比べる
売上への貢献が小さいのに在庫金額が大きい商品は、確認の候補です。まず商品を売上金額の大きい順に並べ、貢献が大きいA、中程度のB、小さいCに区分します。これを「ABC分析」と呼びます。区切りは商品構成に合わせて社内で決め、前回と比較するときは同じ基準を使ってください。在庫金額の順位と比べると、売上への貢献に対して在庫が多い商品を探せます。
ただし、売上が少ないという理由だけで、廃棄や発注停止を決めないでください。季節商品、保守用部品、受注済みの商品など、今後必要となる理由があるかも確認します。J-Net21の在庫管理の解説も、販売方針や商品構成を考慮する必要性を示しています。
在庫回転期間は、計算の基準をそろえて比較する
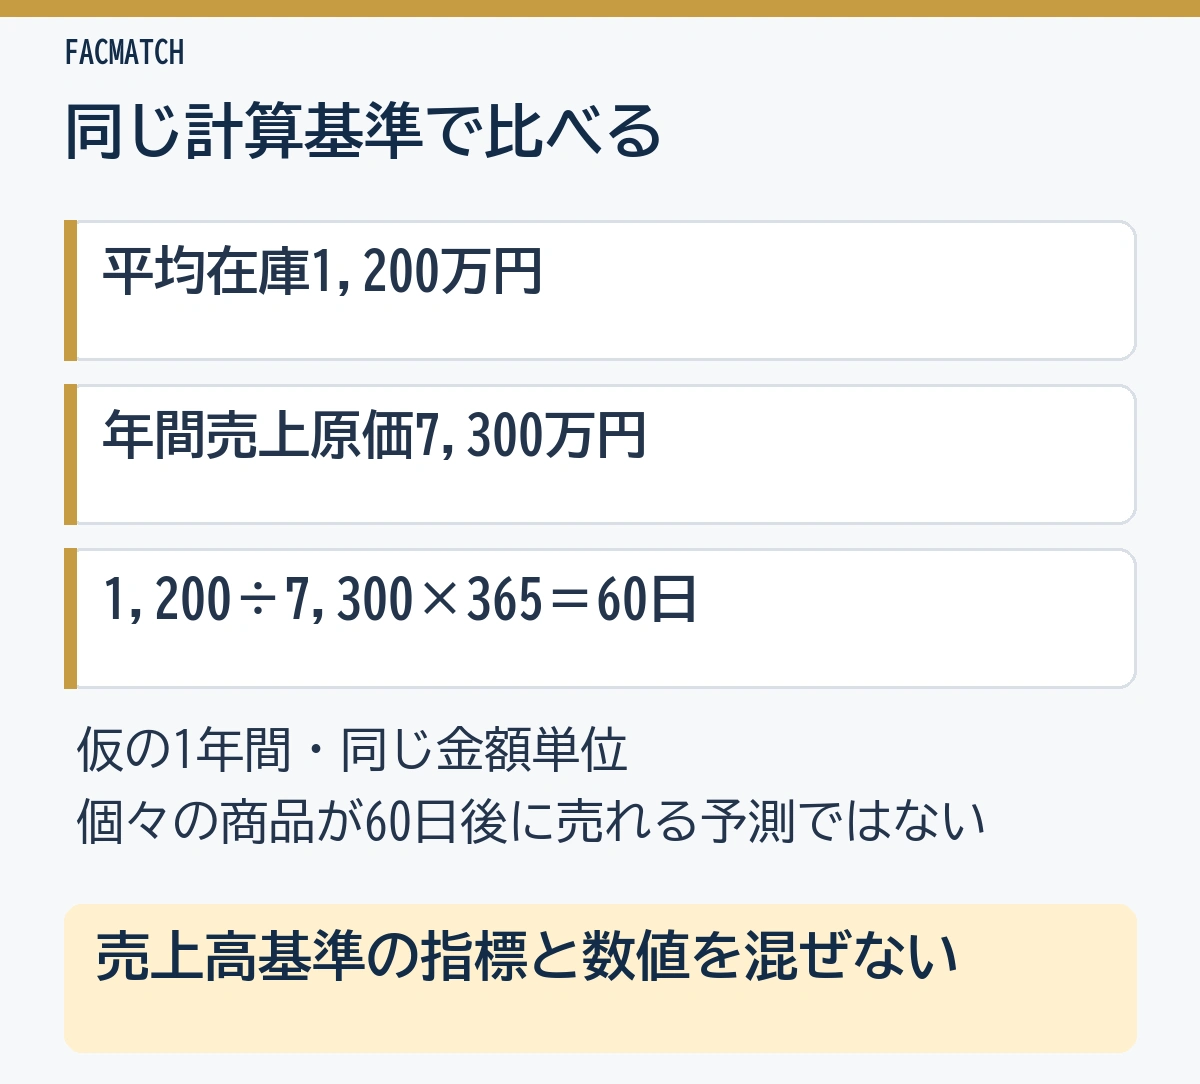
在庫回転期間は、一定期間の販売に対して在庫が何日分あるかを見る指標です。前年や商品別の数値と比べて期間が伸びた対象を探し、発注残と販売見込みを点検する際に使います。分母を売上原価にする式と売上高にする式があるため、どちらを使った数値かを確認して比較しましょう。
売上原価を使う計算例
売上原価は、売れた商品に対応する仕入れや製造の原価です。次の例では、在庫も売上原価も仕入原価などの同じ金額基準でそろえます。
| 計算するもの | 仮の数値・計算結果 |
|---|---|
| 期首在庫 | 1,000万円 |
| 期末在庫 | 1,400万円 |
| 平均在庫 | (1,000万円+1,400万円)÷2=1,200万円 |
| 年間売上原価 | 7,300万円 |
| 売上原価基準の回転期間 | 1,200万円÷7,300万円×365日=60日 |
この60日は、すべての商品が必ず60日後に売れるという予測ではありません。会社全体の平均では、長く売れていない商品と短期間で売れる商品が混ざります。商品別の最終出荷日や受注の有無も合わせて見てください。
期首・期末だけでは季節変動を捉えにくい場合は、月末残高などから平均在庫を求める方法も検討します。前年と比較するときは、対象期間、金額の基準、平均の取り方をそろえましょう。
売上高を使う指標とは数値を混ぜない
中小企業基盤整備機構の経営指標では、棚卸資産回転日数を「棚卸資産÷売上高×365日」で示しています。一方、国税庁の酒類卸売業の計数算出方法には、売上原価を使う商品回転期間があります。後者は2008年の資料であり、現在の全業種の適正日数を示すものではありません。
例えば、在庫1,200万円、年間売上高1億円なら、売上高基準の計算は43.8日です。先ほどの60日と違うのは分母が異なるためで、この差だけで在庫管理が改善したとは判断できません。
回転率で見る場合は、期間中の売上原価や売上高を在庫で割ります。回転率は高いほど、回転期間は短いほど動きが速い方向ですが、欠品が増えていないか、補充費用が上がっていないかも確認が必要です。
滞留在庫と発注残を分けて、増えた原因を確かめる
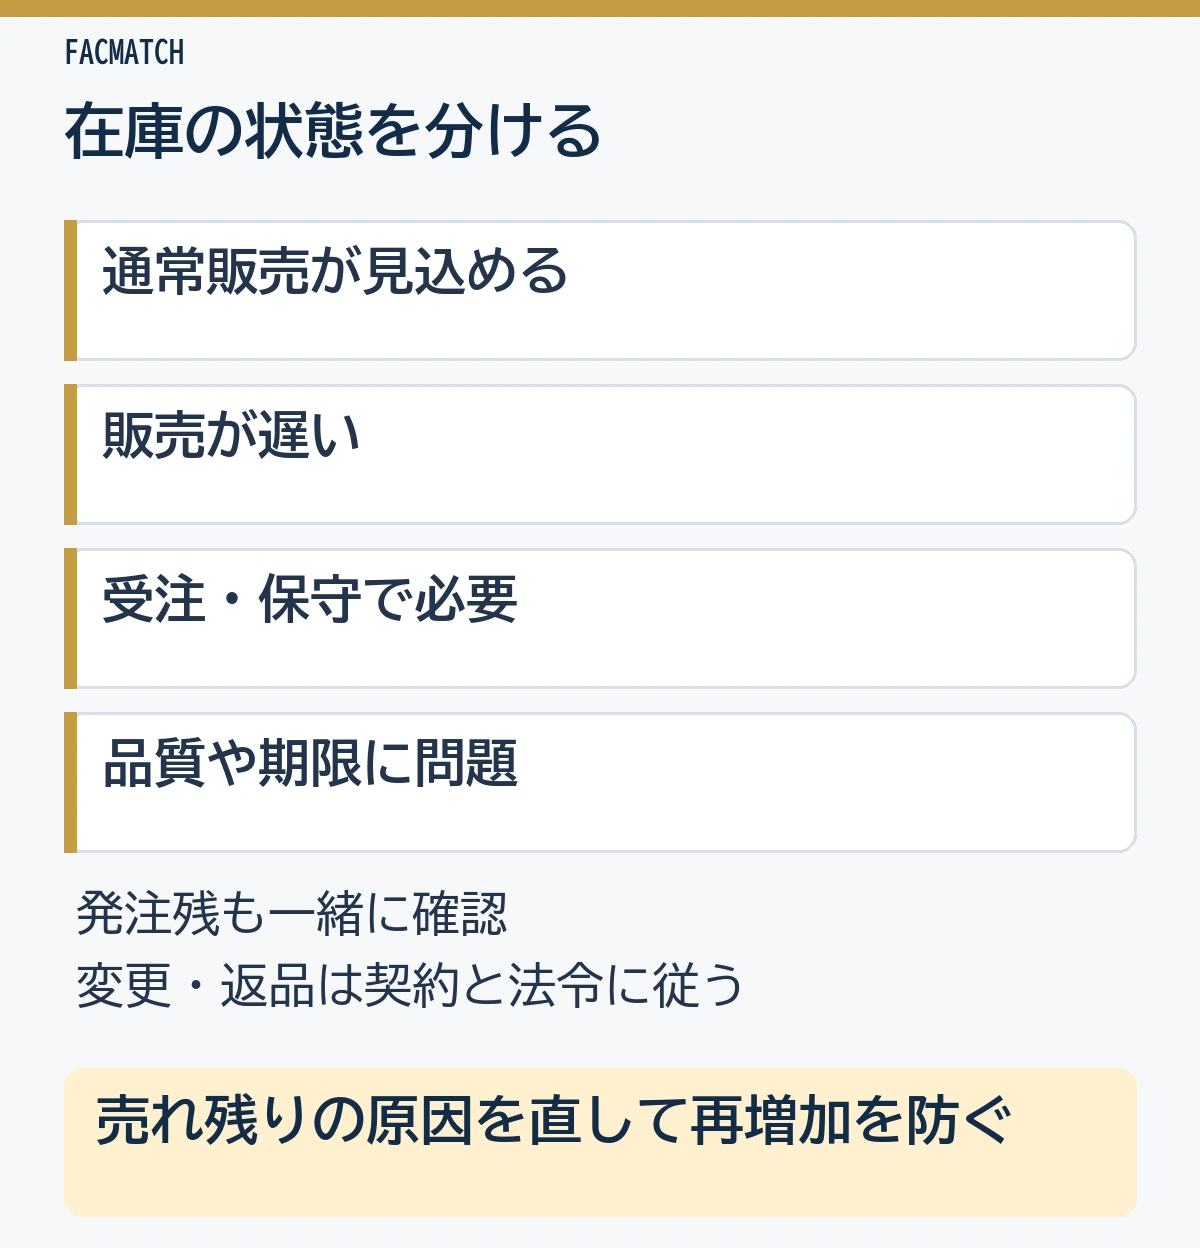
長く動いていない在庫を見つけたら、すぐに処分するのではなく、販売予定と増えた原因を確認します。手元の商品を売っても、同じ商品を発注し続ければ再び資金が在庫に変わるためです。
| 在庫の状態 | 先に確かめること |
|---|---|
| 通常どおり販売が見込める | 販売・回収予定、発注数量が過大でないか |
| 販売に時間がかかっている | 需要、販売方法、値下げの必要性 |
| 受注や保守のために必要 | 必要数量と使用予定、取り置く理由 |
| 品質低下・期限切れなどがある | 販売の可否、返品・廃棄の条件 |
「90日動いていない」などの社内基準を設ける場合も、季節性や商品寿命に合わせます。全商品を同じ日数で不良在庫と決める必要はありません。
原因の候補には、販売予測の外れ、まとめ買い、仕入単価を下げるための大口発注、部門間の情報不足、返品の増加などがあります。発注済みで未入荷の商品も一覧にして、営業の販売予定と購買の入荷予定を突き合わせましょう。
追加発注の停止、数量変更、取消しや返品は、契約と適用される法令を確認して進めてください。特に取適法の対象となる委託取引では、自社都合で相手に保管費用や取消しの負担を押し付けると問題になります。在庫削減を理由に、一方的に受領や支払いを遅らせてよいわけではありません。
在庫の処分は、手元に残る現金で比べる
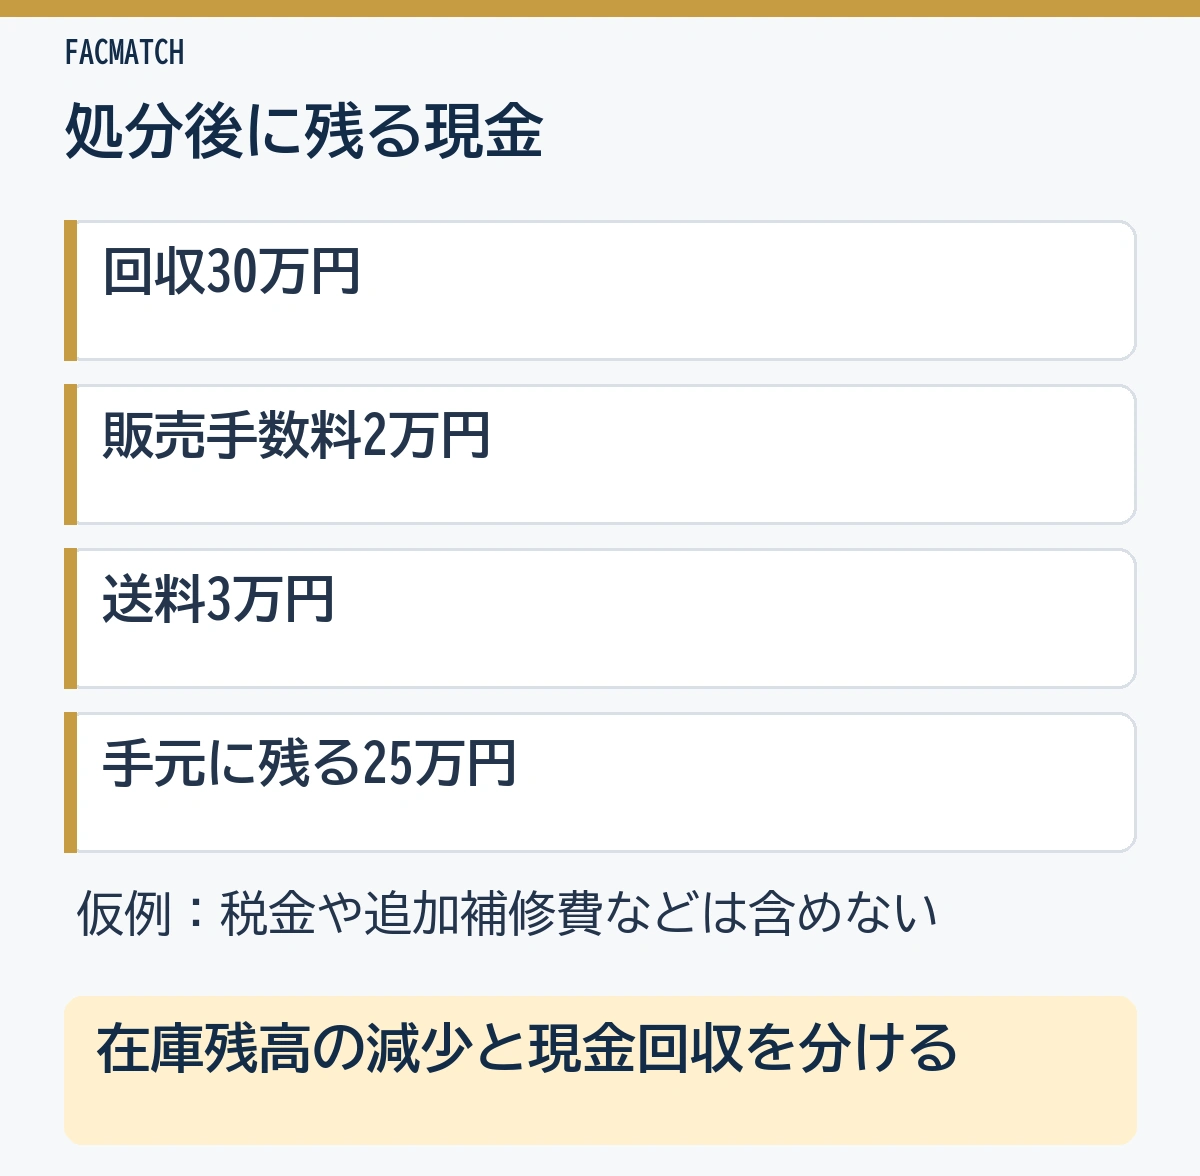
販売方法を選ぶときは、売却価格だけでなく、手数料、送料、追加作業の費用と回収時期まで比べます。帳簿上の在庫金額が減ることと、現金が戻ることは別です。
値下げ・販路変更・返品・廃棄の違い
| 方法の候補 | 資金面で確認すること |
|---|---|
| 通常販売を続ける | 売れる見込みと、それまでの保管費用 |
| 値下げ・セット販売 | 値下げ後の回収額と追加費用 |
| 別の販路で販売する | 販売手数料、送料、入金までの期間 |
| 仕入先へ返品を相談する | 契約上の可否、返金額・時期、返送料 |
| 廃棄する | 回収代金はなく、廃棄費用が出る場合がある |
例えば、売却代金30万円を回収し、販売手数料2万円と送料3万円を支払うなら、差し引きの現金は25万円です。これは税金や追加補修費などを含めない仮の例です。候補ごとに同じ費用範囲で計算し、いつ入金されるかまで並べましょう。
評価損や廃棄損と、現金回収を分ける
在庫の帳簿価額を引き下げる評価損を計上しても、それ自体で現金が入るわけではありません。また、売れ残りや値下がりがあるだけで、税務上必ず損金にできるわけでもありません。
国税庁の法人税基本通達では、著しい陳腐化などの条件と、単なる物価変動や過剰生産による価格低下を区別しています。法人の評価損の取扱いを、個人事業の税務へそのまま当てはめないようにしてください。
処分する商品の数量、状態、理由、写真、売却・廃棄の記録などを残し、税務処理に必要な資料を税理士へ確認しましょう。節税額を確定した入金のように資金繰り表へ入れないことも大切です。
発注量と安全在庫を見直し、在庫の増加を防ぐ
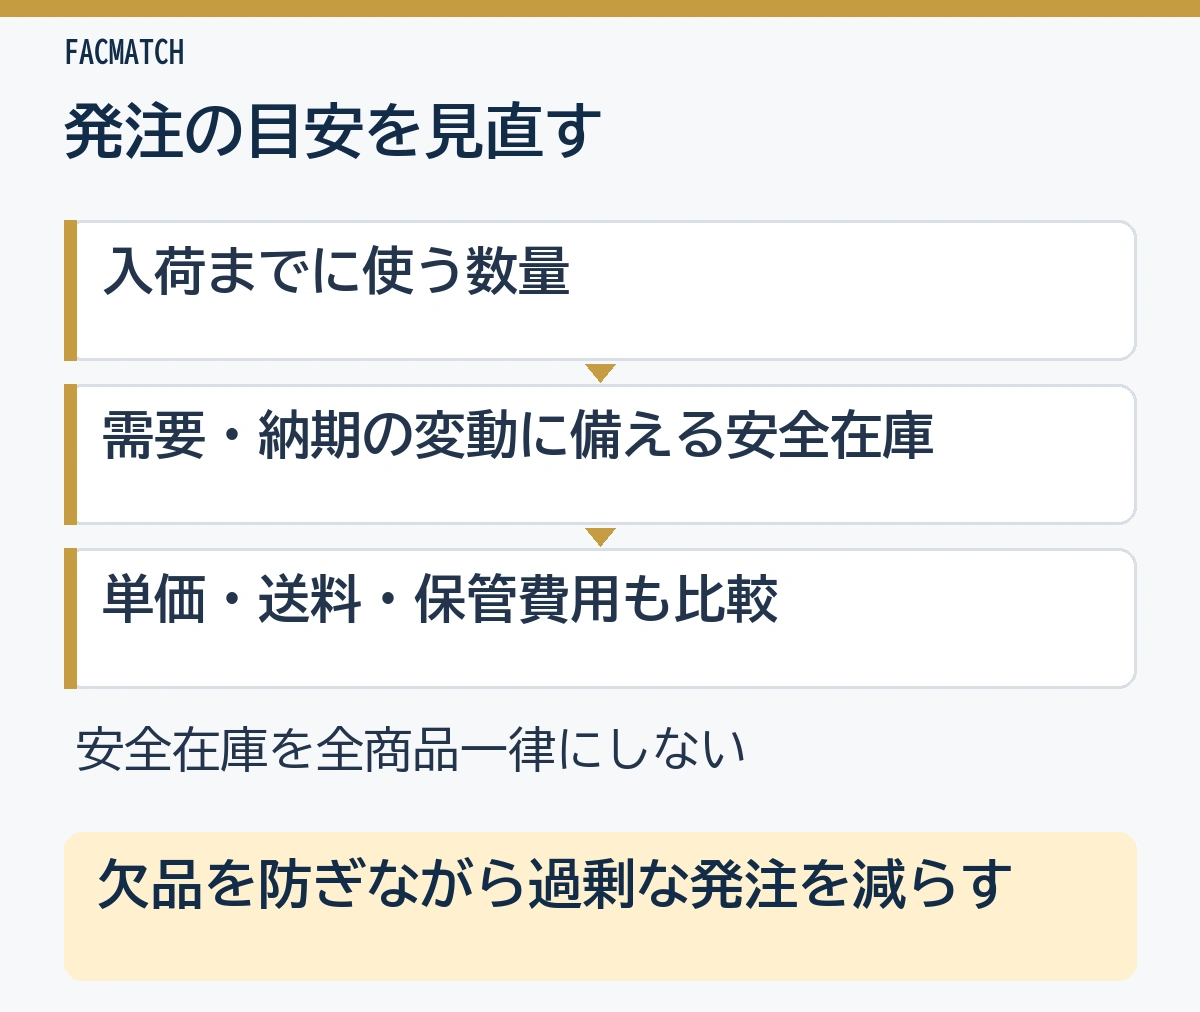
在庫を一度減らした後は、発注のルールを変えて同じ増加を防ぎます。発注量を一律に減らすのではなく、販売量、仕入先の納期、欠品時の影響を商品ごとに確認しましょう。
在庫がどこまで減ったら発注するかを決める「発注点」の基本は、「仕入れにかかる期間中に使う数量+安全在庫」です。これは一回に発注する数量そのものではありません。発注済みでこれから入る数量も見て、二重に注文しないようにしましょう。安全在庫は、需要の増加や入荷遅れに備える分を指します。必要量は販売の変動や調達条件で変わるため、全商品に同じ割合を当てはめるものではありません。
発注する数量を固定する方法、一定の間隔で数量を見直す方法、必要な都度発注する方法などを比べます。小口発注に変えると在庫は減っても、単価や運賃、発注作業が増えることがあります。仕入総額と保管費用を合わせて比較してください。
営業は販売・受注の見込み、購買は発注残と納期、倉庫は数量と品質、経理は支払日と入金日を持ち寄ります。各部門の数字を定期的に更新し、予測と実績がずれた商品から発注量を修正しましょう。
支払いが迫っているときは、在庫対策と資金確保を並行する
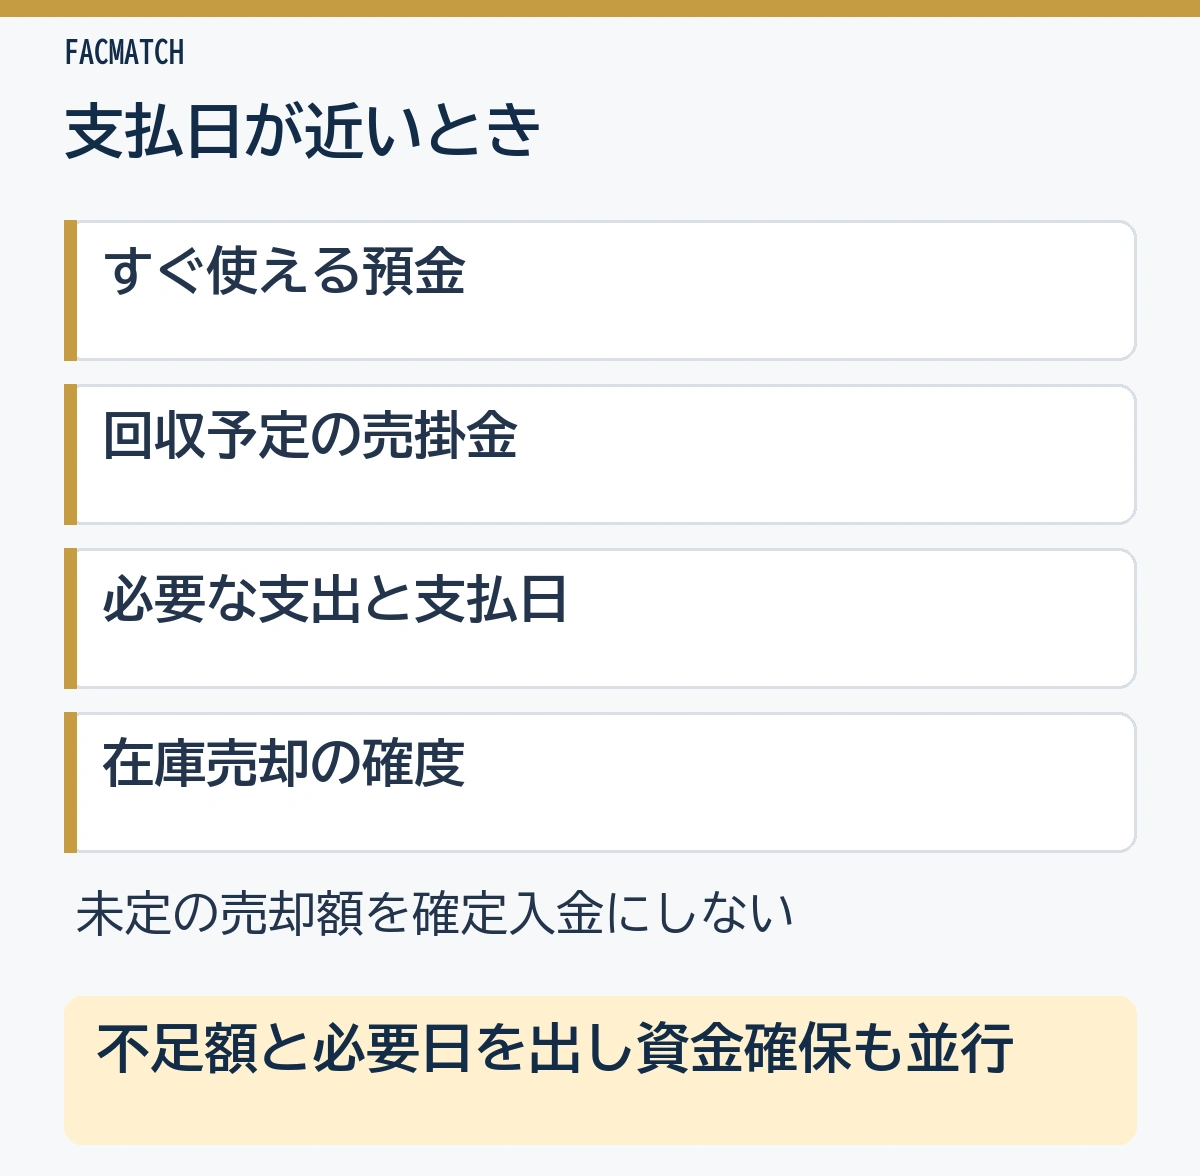
支払日まで時間がない場合は、在庫が売れるのを待つだけでは足りないことがあります。今後13週間などの短い期間で入出金を並べ、不足額と不足する週を先に確認します。
すぐ使える預金、回収予定の売掛金、仕入代金、給与、税金、借入返済を整理してください。在庫の売却予定は、販売先や回収日が未定なら確定入金と分けて記載します。詳しい作り方は資金繰り表も参考にしてください。
資金不足への対応では、追加仕入れの見直し、売掛金の回収確認、金融機関への相談などを並行して進めます。支払い条件の相談も、相手の同意だけで法令上の期限を延ばせるとは限りません。公正取引委員会の取適法Q&Aでも、対象取引は合意があっても定めた期日までの支払いが必要とされています。
ファクタリングを検討する場合、未販売の在庫そのものの買取と、販売後に生じた売掛債権の買取を混同しないでください。資金化できる債権や審査条件は会社・契約によって異なります。手数料を引いた後の入金額と、その後の資金繰りを確認する必要があります。
在庫と資金繰りでよくある質問
在庫が資産なのに、なぜ資金が足りなくなるのですか?
在庫は、販売して代金を回収するまで支払いに使える現金にはならないためです。仕入代金の支払いが先なら、その間の資金を別に用意する必要があります。
在庫回転期間は何日ならよいのですか?
全業種に共通する適正日数はありません。商品の性質、仕入納期、欠品の影響を踏まえ、同じ計算基準で自社の推移を比べましょう。短いほど常に有利とは限りません。
滞留在庫は何日売れなければ処分すべきですか?
日数だけで処分を決めず、受注、季節性、保守用の必要性、品質や販売見込みを確認してください。社内基準を作る場合も、商品ごとに必要な保有期間を分けると判断しやすくなります。
在庫を減らすと利益も必ず減りますか?
発注量の調整、通常販売、値下げ、廃棄など、方法によって利益への影響は異なります。在庫残高の減少だけで判断せず、販売額、売上原価、追加費用を確認しましょう。
在庫の評価損を計上すれば資金繰りは改善しますか?
評価損の計上自体では現金は入りません。税務上の取扱いも条件があるため、売却による回収額、保管費用の削減、税務処理を分けて検討してください。
在庫をファクタリングできますか?
売掛債権を買い取るファクタリングと、在庫自体を処分する取引は別です。未販売の商品をそのまま売掛債権として扱わず、販売後の債権について利用条件を確認してください。
まとめ:在庫の金額と入金予定を合わせて見直そう
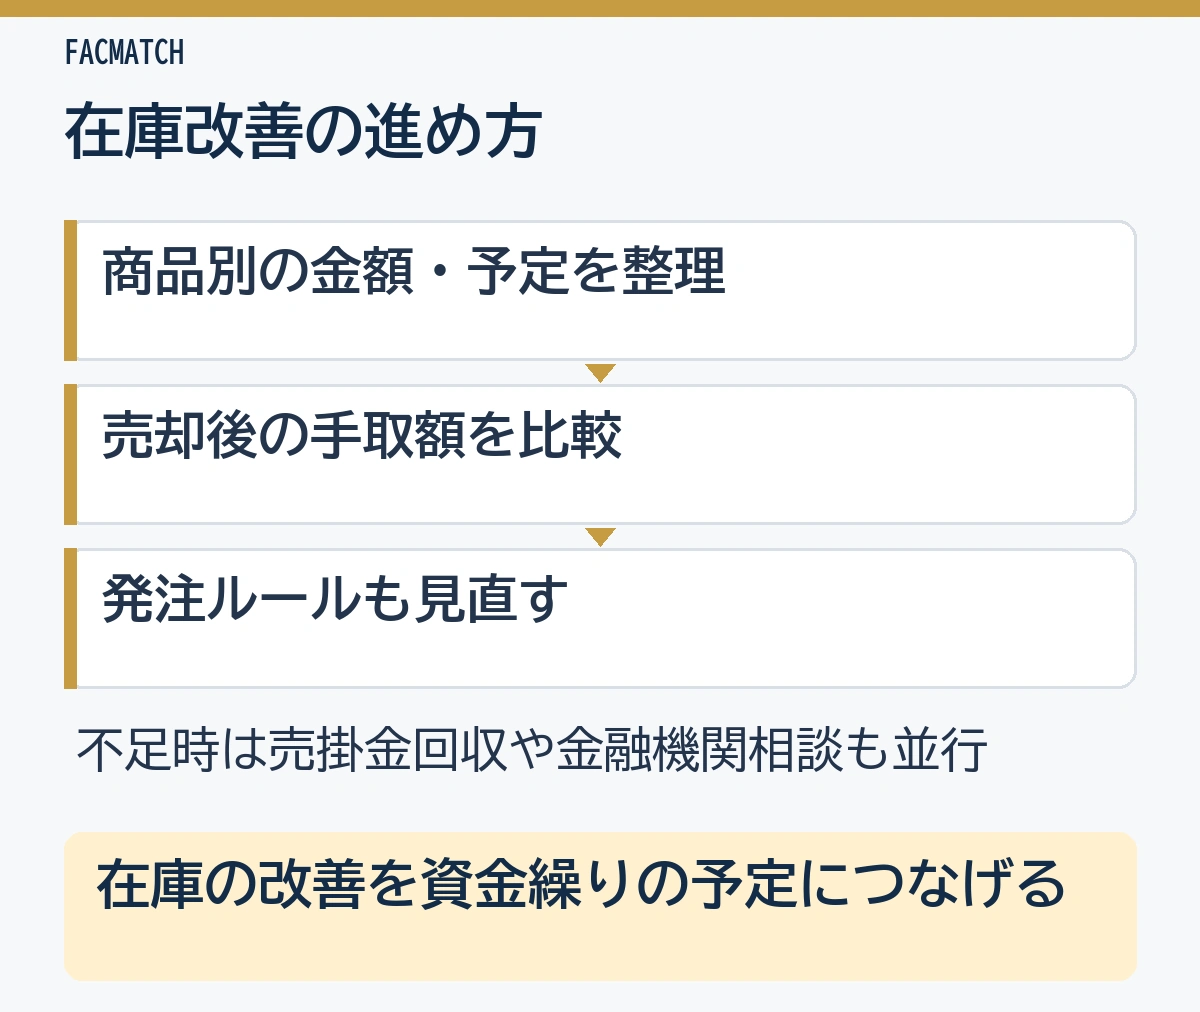
在庫対策は、帳簿の残高を減らすだけでなく、現金がいついくら戻るかまで確認することが大切です。商品別の金額と受注・発注残を整理し、回転期間は計算基準をそろえて比較しましょう。処分方法は手元に残る現金で選び、発注ルールも同時に見直します。
支払いが迫っている場合は、在庫の販売見込みを確定入金と分け、金融機関への相談や売掛金の回収確認も進めてください。
主な参考資料
売掛金の資金化も検討するなら、一社だけで決めず複数のファクタリング会社を比べましょう。手数料だけでなく、実際の入金額、債権の条件、契約上の負担を確認し、自社の資金繰りに合う会社を選んでください。