本ページはプロモーションが含まれています。
月末締め翌月末払いを「30日サイト」と聞いても、実際に何月何日に入金されるのか迷うことがあります。締め日からの概算と、納品した日から入金を待つ期間は違うため、支払いに使う資金を考えるときは具体日付での確認が必要です。
この記事では、月末締めと20日締めの例を使い、支払日と待ち日数の計算方法を説明します。60日後と翌々月末払いを区別し、休日の扱いも確かめましょう。
法律で支払日が定められている取引の注意点は、計算例の後で説明します。
- 月末締め翌月末払いの入金日を確かめたい
- 60日後と翌々月末の違いを知りたい
- 入金前の支払い資金が足りるか確認したい
契約書や支払案内から入金日を求め、給与や仕入れの支払日と並べて不足を確かめられます。
支払いサイトは締め日と支払条件をセットで確認する
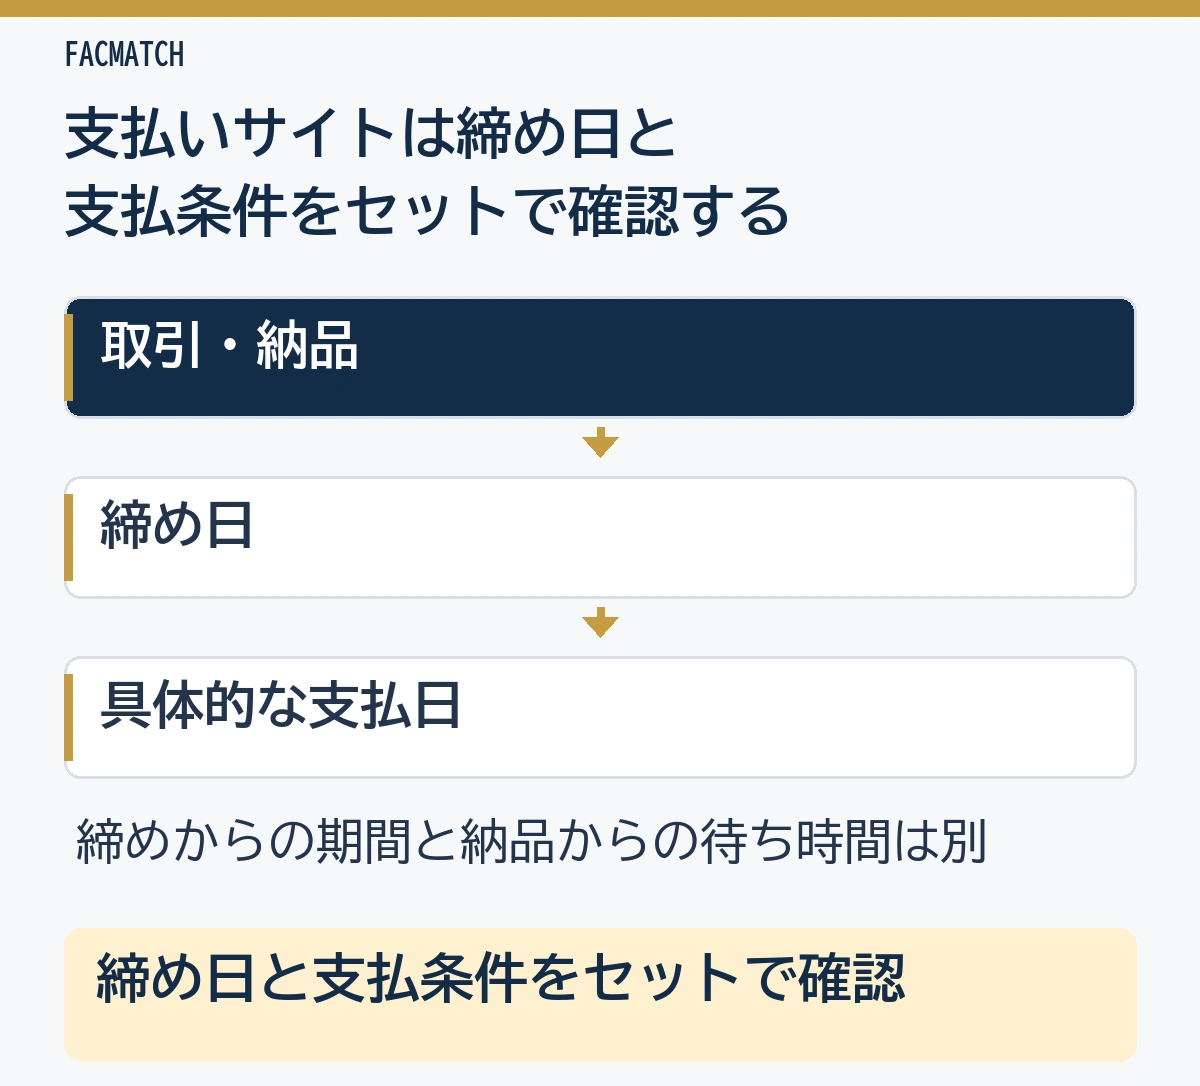
支払いサイトを計算するときは、請求の対象をまとめる締め日と、相手が代金を支払う日をセットで確認しましょう。月末締め翌月末払いなら、その月の対象取引を月末で集計し、翌月の末日を支払日とする条件です。
受け取る側の資金繰りでは、締め日からだけでなく、納品した日から何日待つかも重要です。同じ月の請求に入っていても、月初に納品した代金と月末に納品した代金では、入金までの待ち時間が違います。
法律で支払日の決め方が定められている取引では、そのルールも別に確認します。具体的な計算を先に見たうえで、後の休日・請求書の節で自社の取引の確認先を確かめましょう。
支払日を計算する3つの手順
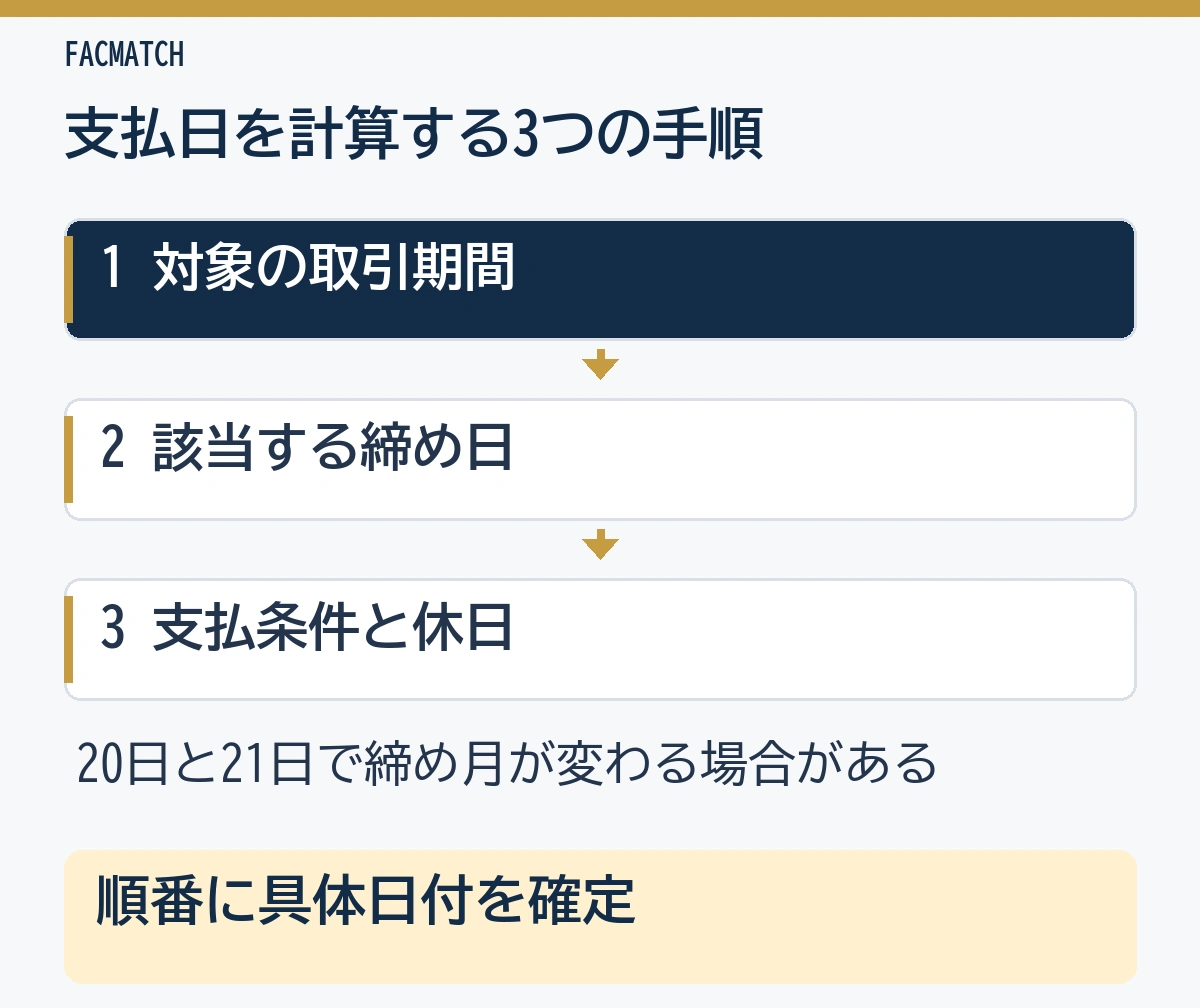
対象取引の期間、該当する締め日、契約上の支払日を順に確かめると、請求月のずれを防げます。計算した日付を予定表へ記入したら、取引に適用される法律の期日ルールとも照合しましょう。
- 納品・取引の日を確認し、どの締め期間に入るかを特定する。
- その取引を集計する締め日を確認する。
- 翌月末などの支払条件と、休日の扱いを確認して具体日を決める。
例えば20日締めなら、通常は前月21日から当月20日までが一つの対象期間です。7月20日と21日の取引では締め月が変わるため、同じ7月の売上でも支払日が異なる場合があります。
注文書、契約書、相手の支払案内で条件を照合しましょう。「翌月末」だけでなく、何を基準に翌月とするかも明確にする必要があります。
月末締めと20日締めの計算例
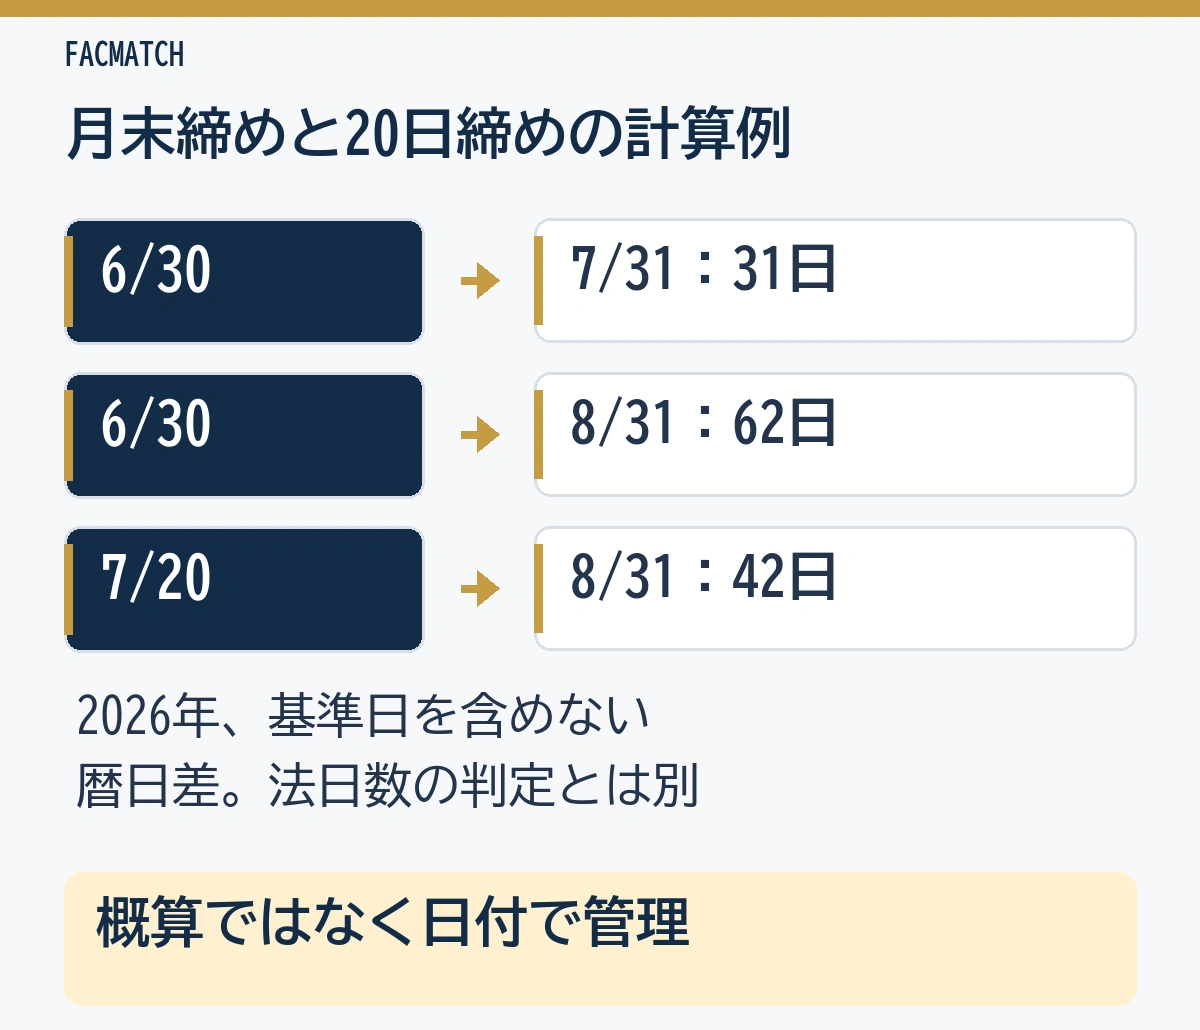
カレンダー上の日数差は、支払日から基準日を引いて求めます。下表の日数は基準日当日を含めず、土日祝日を含む暦日で数えた差です。
| 締め日 | 支払条件 | 支払日 | 締め日からの差 |
|---|---|---|---|
| 2026年6月30日 | 翌月末 | 7月31日 | 31日 |
| 2026年6月30日 | 翌々月末 | 8月31日 | 62日 |
| 2026年7月20日 | 翌月末 | 8月31日 | 42日 |
月末締め翌月末払いを「約30日」と説明する場合でも、実際の日数は月によって変わります。日数の概算だけで資金を予定せず、入金予定表には具体的な日付を入れましょう。
例えば6月1日に納品し、6月末締め7月末払いなら、納品から7月31日までの差は60日です。6月30日に納品した場合の31日との差も確認しておくと、先に仕入れ代を払う期間が分かります。
60日後と翌々月末払いは同じ日にならない
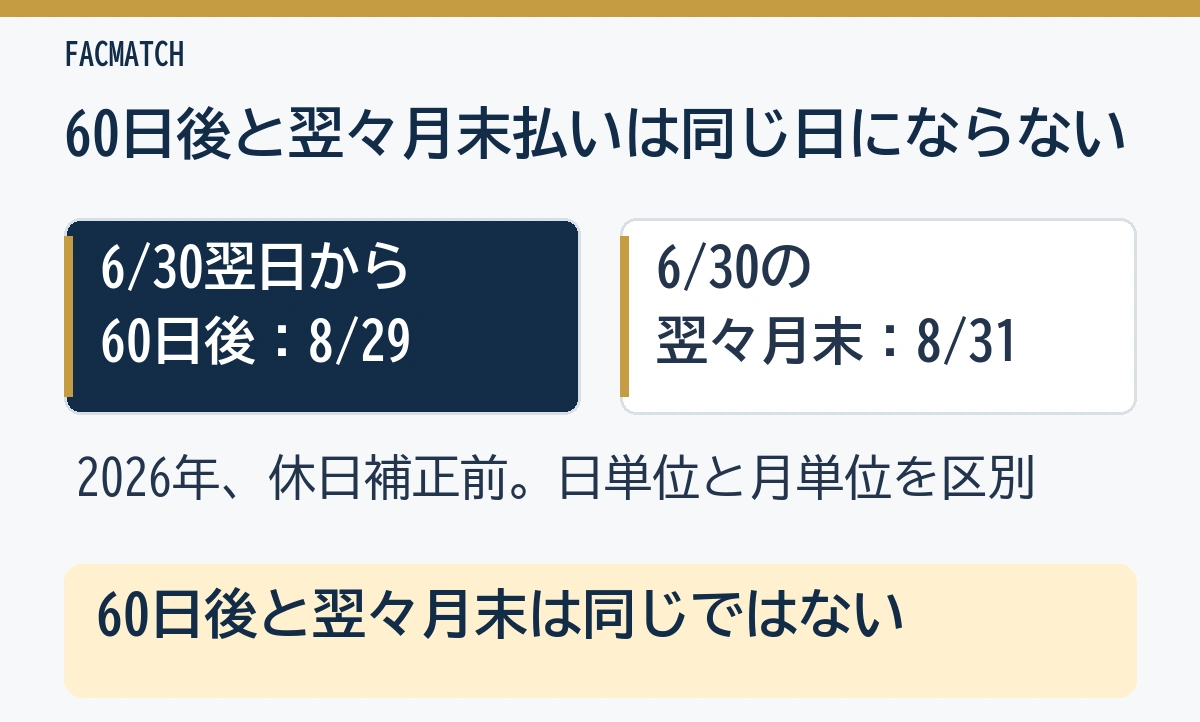
日数を指定する条件と、月を指定する条件は分けて計算します。6月30日の翌日から60日後を数えると8月29日ですが、翌々月末は8月31日です。
| 条件の表現 | 確認すること |
|---|---|
| 基準日の60日後 | 基準日と初日の数え方、具体的な日付 |
| 締め日の翌々月末 | 締め対象期間、翌々月の末日 |
| 納品後に検収して支払う | 検収条件だけでなく、法令上の受領と期日への影響 |
入金までの待ち時間を把握するための日数差と、法律に定める日数の数え方は同一とは限りません。取適法では受領日を算入するほか、月単位の締切制度について別の運用があるため、単純な日付差だけで適否を判定しないようにしましょう。
休日・請求書の遅れは法令の条件も確認する
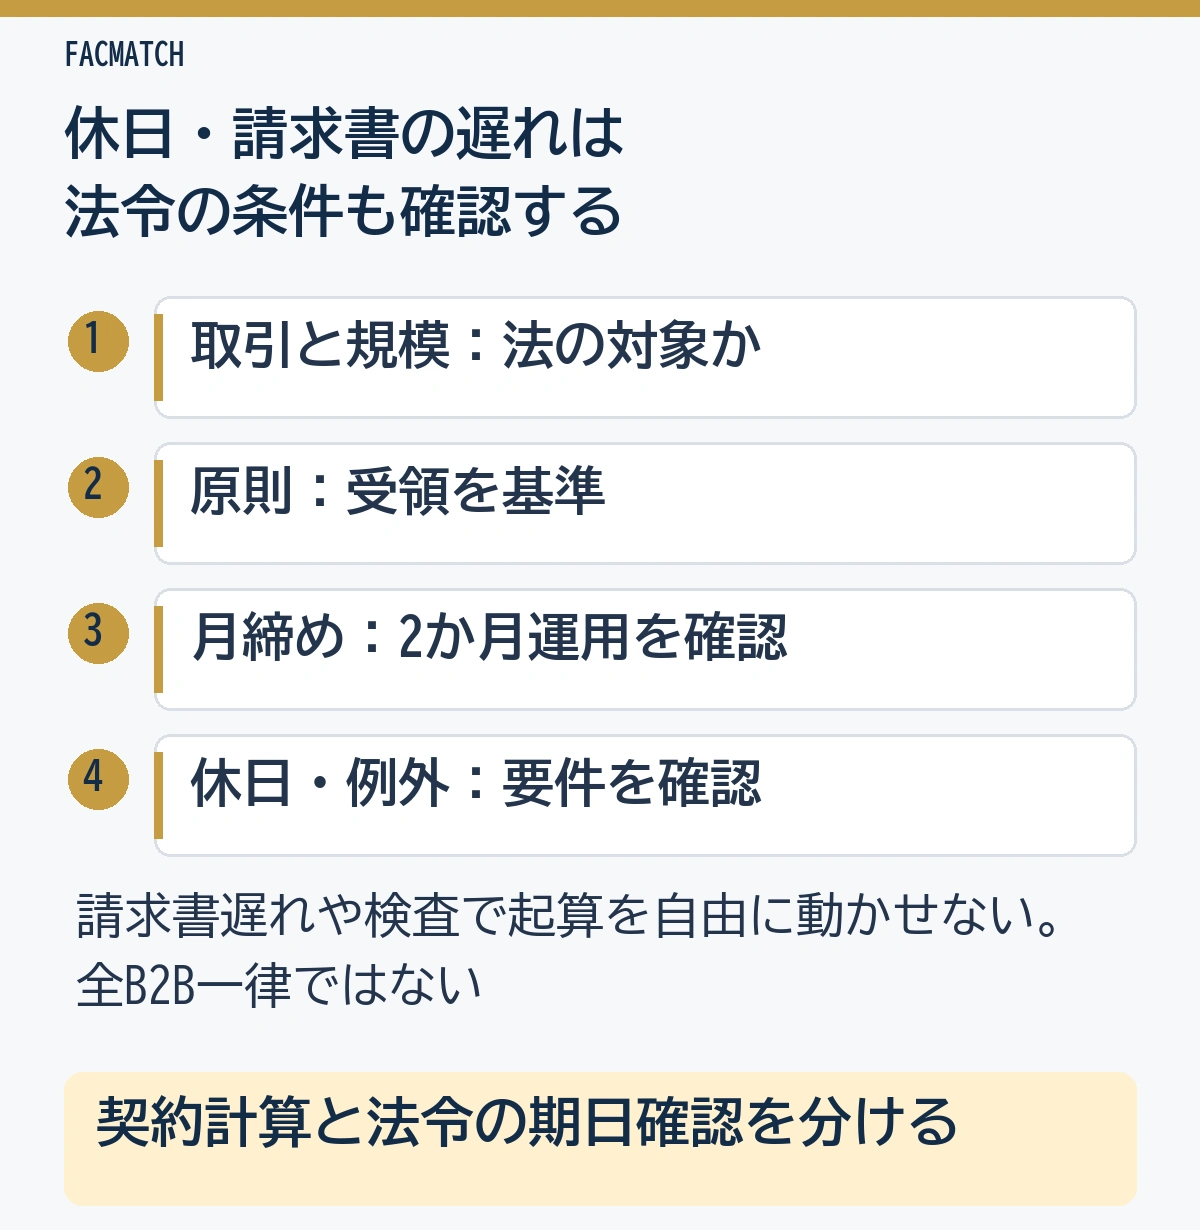
取適法は、一定の委託取引について発注側と受注側の取引を適正にする法律で、2026年1月1日に施行されています。公正取引委員会の概要で取引内容と資本金または従業員の基準を確認し、すべての企業間取引へ一律に当てはめないことが大切です。
対象取引では、発注側は原則として物品等の受領日から60日以内のできる限り短い期間に期日を定めます。検査をするかどうかだけで起算を後ろへ動かせるものではありません。
対象取引の支払期日は、「30日以内」など期限だけを示すのではなく、具体的な日が特定できるように定める必要があります。公取委Q67は、月単位の締め方式でも具体日を特定する例を示しています。
対象取引では手形払いも禁止されています。電子記録債権なども、期日までに代金の満額を金銭で得ることが困難な支払方法は認められません。
手形やでんさいの条件がある場合は、満期までの日数だけを足し算せず、公取委の改正案内で使える支払方法かも確認しましょう。
一方、公取委の現テキストには、月単位の締切制度で60日を2か月として運用する説明があります。月初受領分の翌月末払いがカレンダー上61日や62日になることだけで、直ちに違反と決めつけないようにしましょう。
休日の順延も無制限ではありません。同テキストは、金融機関休業日の翌営業日への順延について、事前の書面等による合意や原則2日以内などの条件を示しています。
順延後も60日・2か月以内の場合の扱いも分けています。
請求書の提出が遅れた場合も、対象取引の発注側が元の期日を自由に延ばせるわけではありません。公式Q77・Q78を確認し、受け取る側は書類を速やかに提出しつつ、入金見込みと相手の支払義務を分けて確認しましょう。
なお、納期前の情報成果物や同種の連続する役務などには、要件を満たす場合の限定的な扱いがあります。自社の取引へ当てはまるか不明なら、具体的な契約と納品状況を示して公式相談窓口などへ確認してください。
資金繰り表には売上日ではなく入金予定を置く
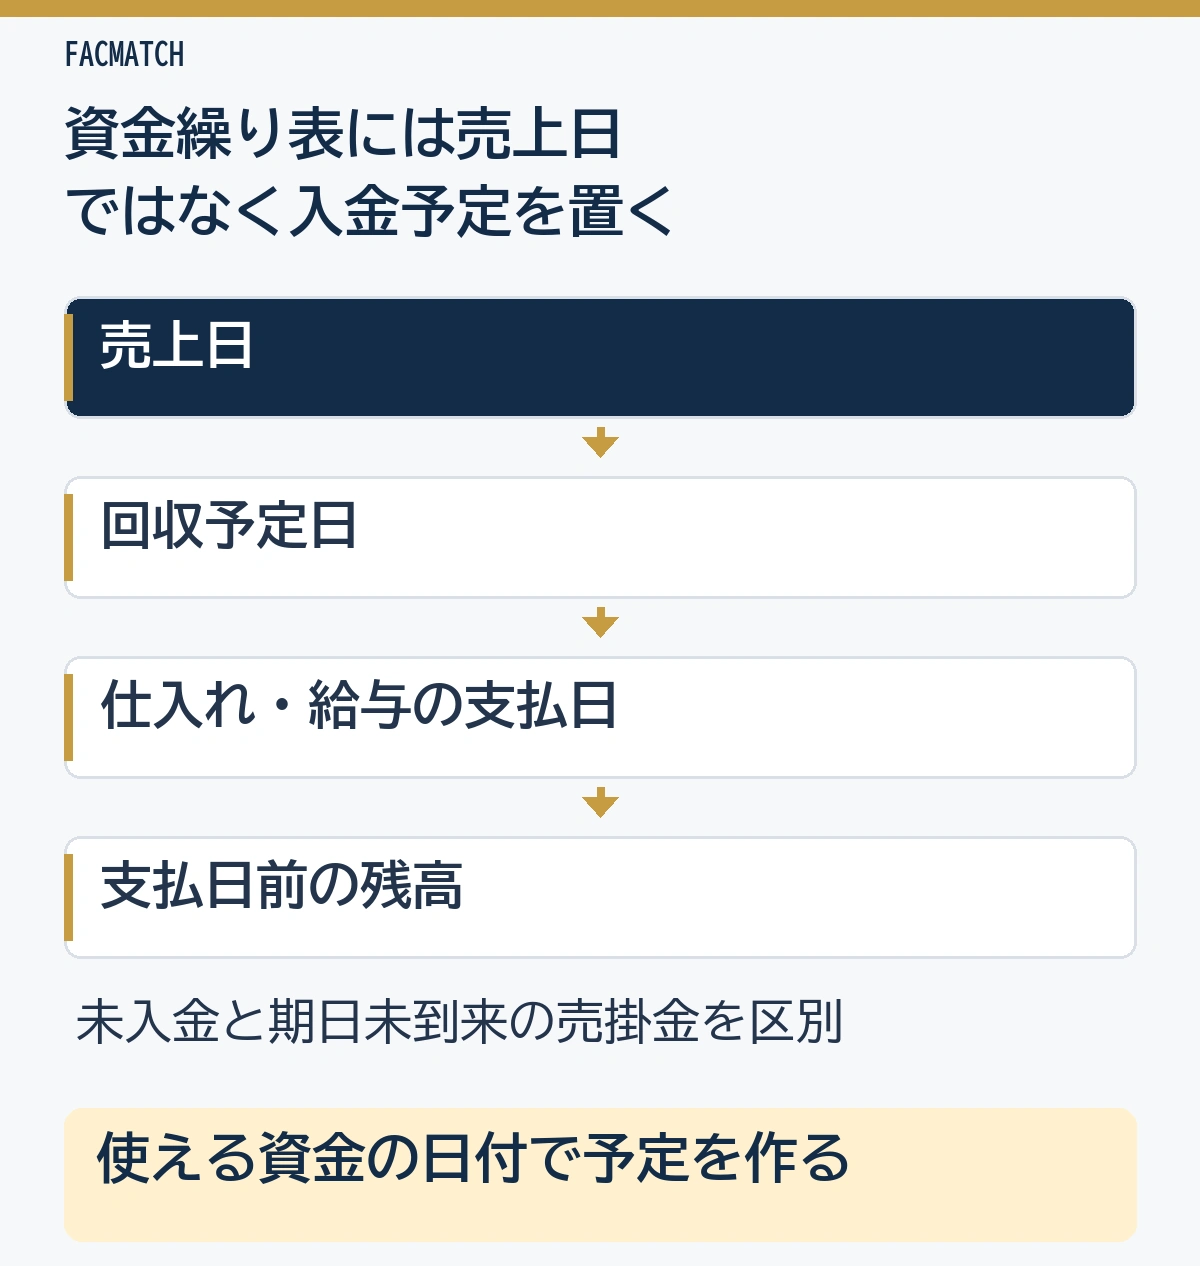
支払日が分かったら、実際に使える資金が入る日として資金繰り表へ入れましょう。売上が立った日に同額の現金が入るとは限らないため、仕入れや給与の支払日と並べる必要があります。
例えば月初に材料費を払い、売上代金の回収が翌月末なら、その間の支払いを手元資金で賄えるかを確かめます。月末の残高だけでなく、支払いが集中する日までに入金があるかも確認しましょう。
複数の請求がある場合は、取引先ごとの締め日、支払日、請求額、提出状況を一覧にします。期日を過ぎた未入金と、契約上まだ支払日が来ていない売掛金も分けて管理してください。
支払いサイトが長いときの対応を比較する
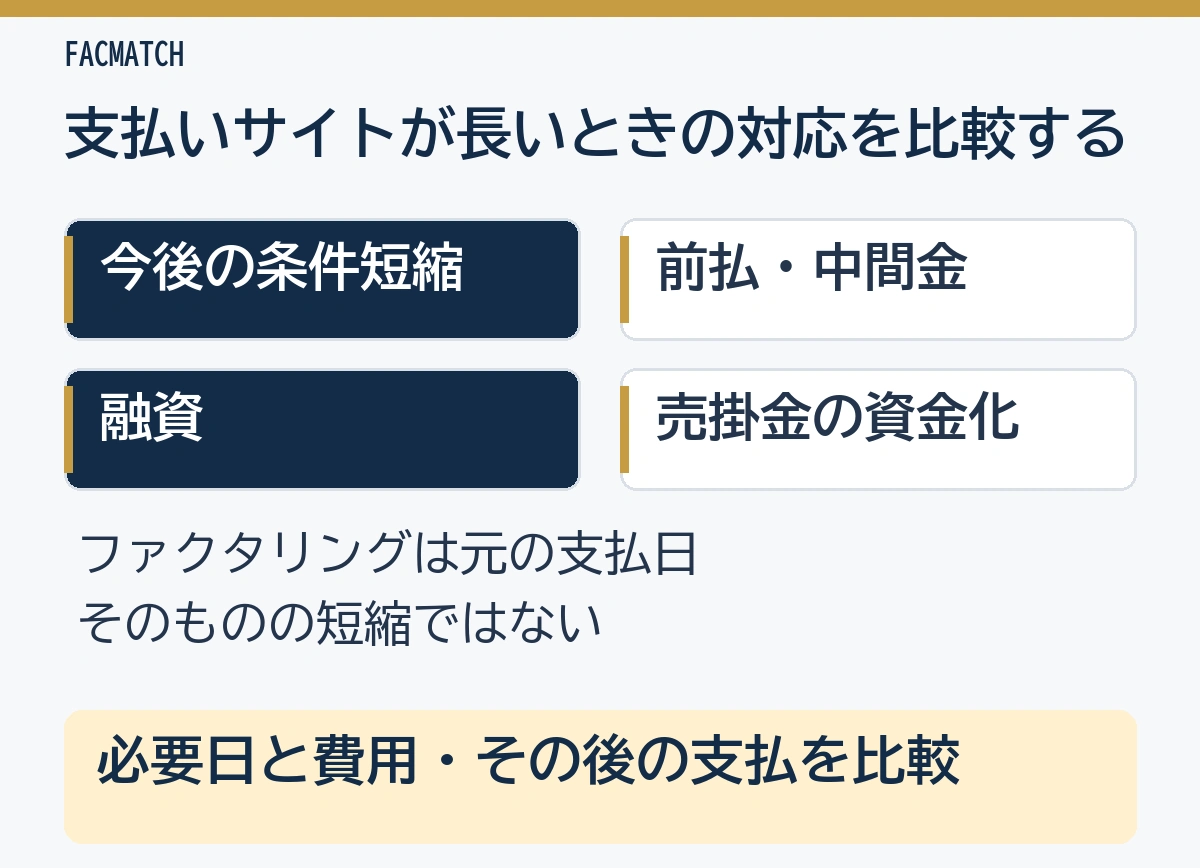
入金前の支払いが重なるなら、支払条件の短縮、前払いや中間金、資金調達を比較しましょう。取引先との交渉では、今後の条件と、既に定めた期日の支払いを分けて確認することが大切です。
| 対応 | 確認する内容 |
|---|---|
| 支払条件の短縮 | 対象とする取引、変更開始日、具体的な新期日 |
| 前払いや中間金 | 支払条件、対象工程、精算の方法 |
| 融資 | 資金が必要な日、実行見込み、返済後の残高 |
| 売掛金のファクタリング | 対象債権、手取り額と費用、回収時の支払先 |
ファクタリングは、売掛債権を売却して資金を早く受け取る方法であり、取引先との契約上の支払日そのものを短縮する手続きではありません。費用を負担して資金化した後も、事業の支払いを続けられるか確認しましょう。
支払いサイトの計算でよくある質問
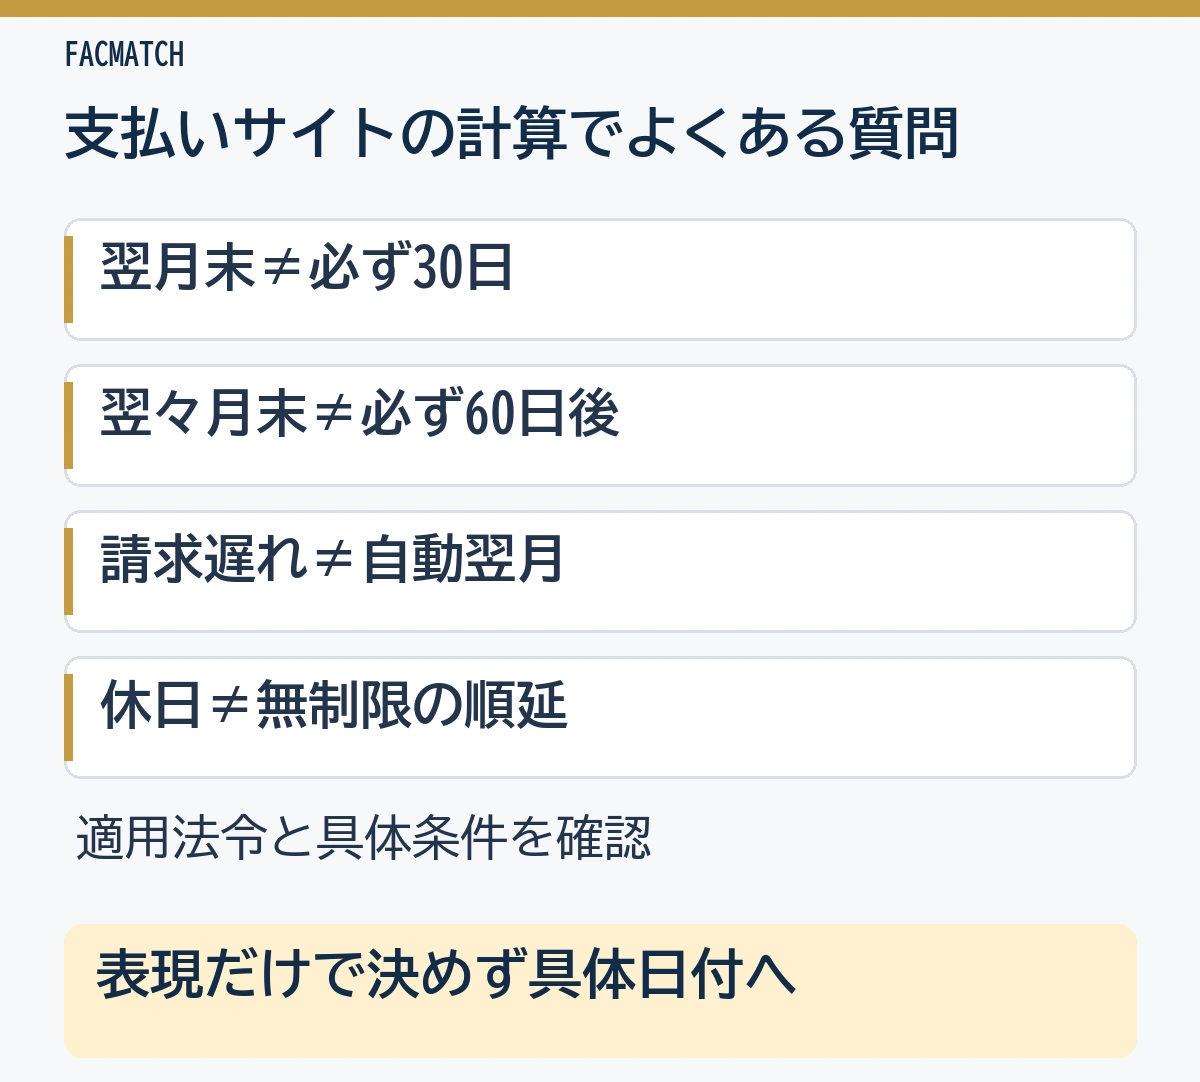
月末締め翌月末払いは必ず30日ですか?
必ず30日ではありません。例えば6月30日から7月31日までは31日の差があるため、入金予定は概算ではなく具体日付で管理しましょう。
60日後と翌々月末払いは同じですか?
同じとは限りません。日単位の条件と月単位の条件を区別し、基準日、初日の数え方、支払日を確認してください。
検収が終わった日から数えればよいですか?
契約条件だけでなく適用法令を確認する必要があります。取適法の対象取引では、検査の有無にかかわらず受領を基準とする原則があり、検収日へ自由にずらすことはできません。
請求書が遅れると支払日も翌月になりますか?
自動的に翌月へ変わるとはいえません。取適法の対象取引では請求書の提出の有無にかかわらず定めた期日までの支払いが必要なので、書類の提出と元の期日の確認を分けましょう。
支払日が休日なら翌営業日でよいですか?
契約と適用法令の条件を確認してください。取適法には休日順延の条件があるため、相手との合意だけで何日でも後ろへ動かせるものではありません。
サイトが長ければファクタリングを使うべきですか?
長いという理由だけでは決まりません。必要な日と金額、費用を差し引いた手取り、その後の支払いや回収方法を、他の対応策と比べて判断しましょう。
まとめ:具体的な支払日と資金の不足を確かめよう
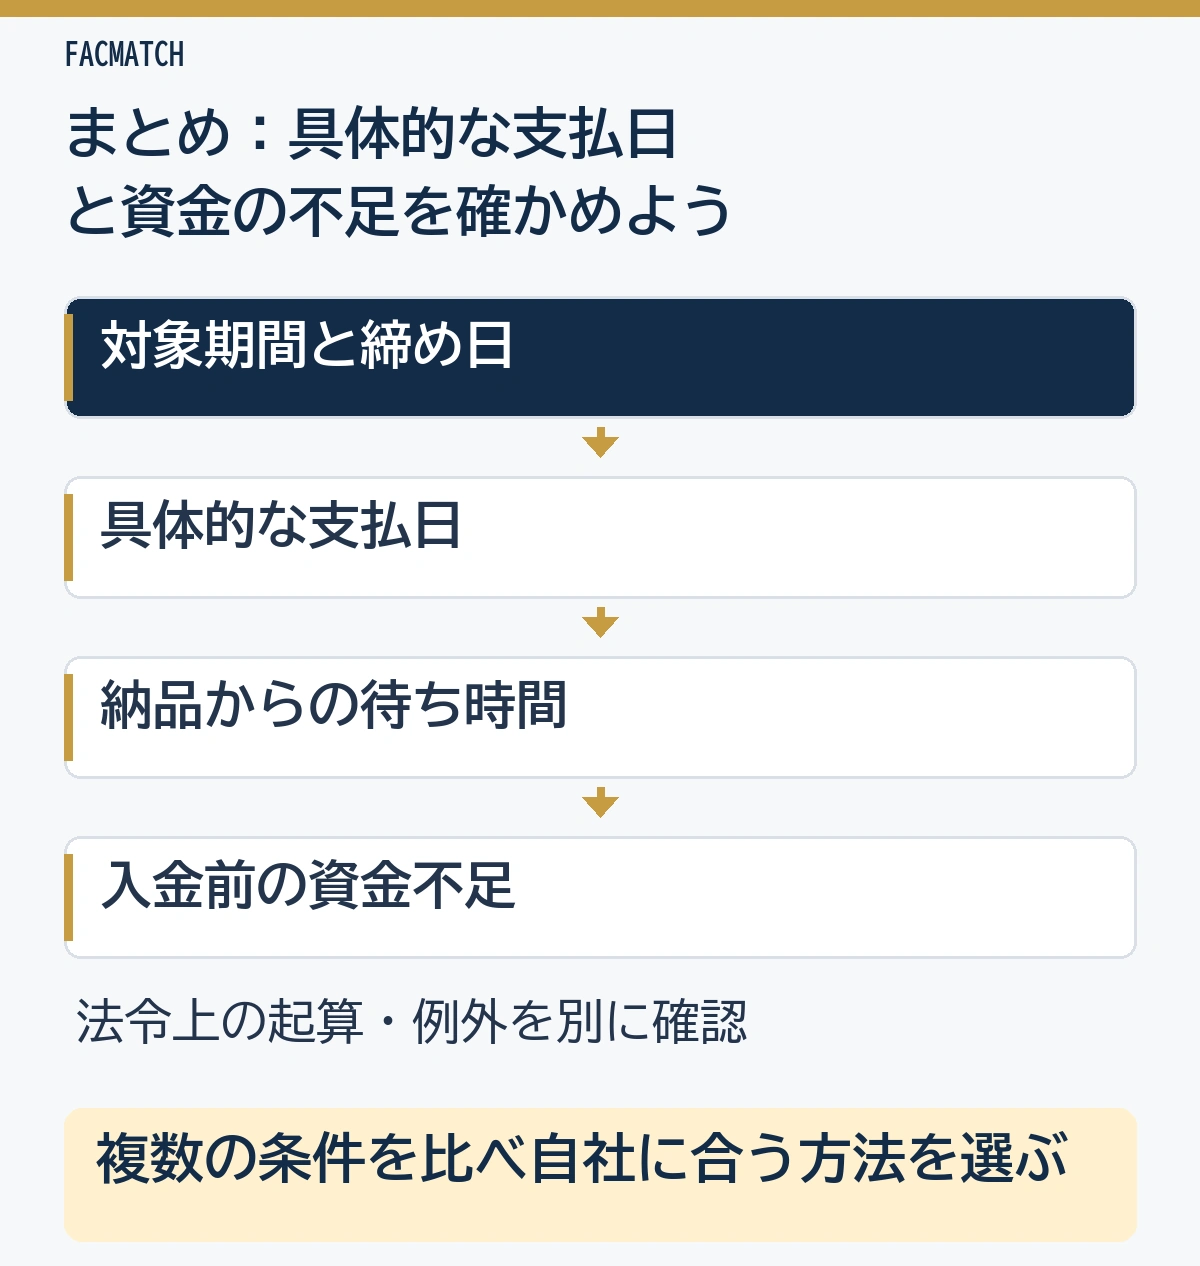
支払いサイトは、対象の締め日と支払条件から具体日を求め、納品からの待ち時間も確認しましょう。日数の概算と法令上の期日の扱いを混同せず、請求書の遅れや休日の条件も確かめることが大切です。
入金待ちの資金繰りを確認したい方へ
売掛金があり、支払いサイトの長さで資金繰りが苦しい場合は、利用できる可能性のあるファクタリング会社を診断できます。
入金前の資金が足りない場合は、条件交渉や融資、売掛金の資金化を比較してください。ファクタリングを検討するなら、複数の会社の手取り額・費用・入金条件を見比べ、自社の支払いに合う会社を選びましょう。