本ページはプロモーションが含まれています。
送料のある請求書を作るとき、商品代と一緒に売掛金へ含めるのか、立替金に分けるのか迷うことはないでしょうか。発送費の仕訳は、誰が費用を負担し、取引先へ何を請求したかで決まります。
この記事では、売主負担・送料の別途請求・買主の費用を立て替える場合に分け、売上から入金までの仕訳例を解説します。送料を別請求する経理担当者や、入金後に送料分の残高が残っている方に向けた内容です。国税庁の資料に沿って、インボイス(適格請求書)と税率の注意点も整理します。読み終えると、請求書と配送明細から、自社の取引に合う仕訳を選べます。
- 発送費を売掛金に含める場合と含めない場合
- 売主負担・買主負担・送料込み価格の仕訳例
- 立替金として処理する条件とインボイスの注意点
- 入金時に差額を残さない消込手順
発送費を売掛金に含めるかは負担者で判断する
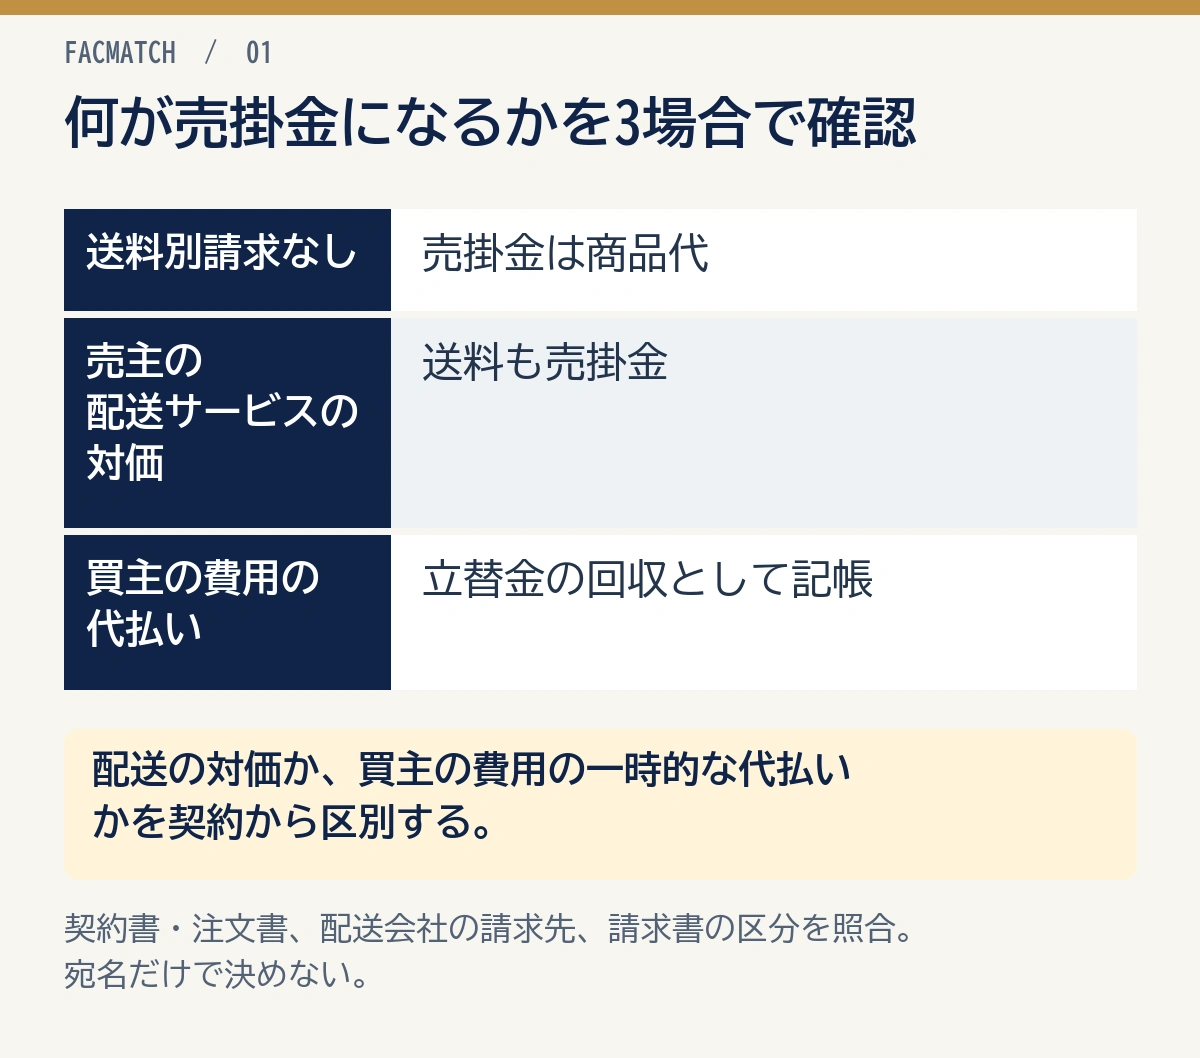
費用の負担者と取引先への請求内容が、売掛金へ含める範囲を決める基準です。売主が送料を別請求しない場合、売掛金は商品代の請求額です。送料を配送の対価として請求する場合は、その送料も売掛金へ含めます。買主の費用を立て替えた場合は、立替金の回収として記帳する扱いです。
発送費には、商品を届ける運賃や梱包費があります。契約書と請求書で、送料の負担者と請求額を確かめましょう。
売主が配送を含むサービスを引き受け、送料をその対価として買主へ請求する場合は、送料も売掛金に含める取引です。買主が本来負担する配送費を、買主の依頼で売主が一時的に支払った場合は、実費立替として区分します。
契約書・注文書と配送会社の請求先、請求書の商品代・送料・立替金の表示を照らし合わせましょう。配送会社の宛名1つや「実費」という名称だけではなく、契約内容と実際の負担関係をそろえて確かめます。
たとえば、商品100,000円と送料1,000円を配送を含む対価として請求するなら、消費税を加える前の合計は101,000円です。送料を売上に含めるか、送料収入に分けるかは、自社の経理方針に合わせましょう。
判断に使う4つの資料
判断に使う資料は、契約書・請求書・配送会社のインボイス・入金明細の4つです。
| 資料 | 確認する内容 |
|---|---|
| 見積書・契約書・注文書 | 送料込みか、別途請求か、買主負担か |
| 請求書 | 商品代と送料をどう表示し、いくら請求したか |
| 配送会社のインボイス | 宛名、登録番号、税率、税額 |
| 入金明細 | 請求総額と同額か、手数料や値引きがあるか |
資料の表示が一致していない場合は、仕訳だけで帳尻を合わせず、営業担当へ契約内容を確認します。とくに「実費」と書いてあっても、売主が自社の責任で配送サービスを提供しているなら、単純な立替えとは限りません。
売掛金は取引先への請求債権
売掛金は、商品やサービスの通常の営業取引から生じる未回収代金です。商品代に送料を加えて取引先へ請求し、その総額を受け取る権利があるなら、総額を売掛金として管理できます。
反対に、売主負担の送料を取引先へ請求していなければ、送料分の売掛金は発生しません。発送費は費用として扱い、配送会社への支払いは別に記帳します。
配送会社へ払う送料と、取引先へ請求する金額は、別々の明細で記帳しましょう。
売主負担の発送費は売掛金に含めない
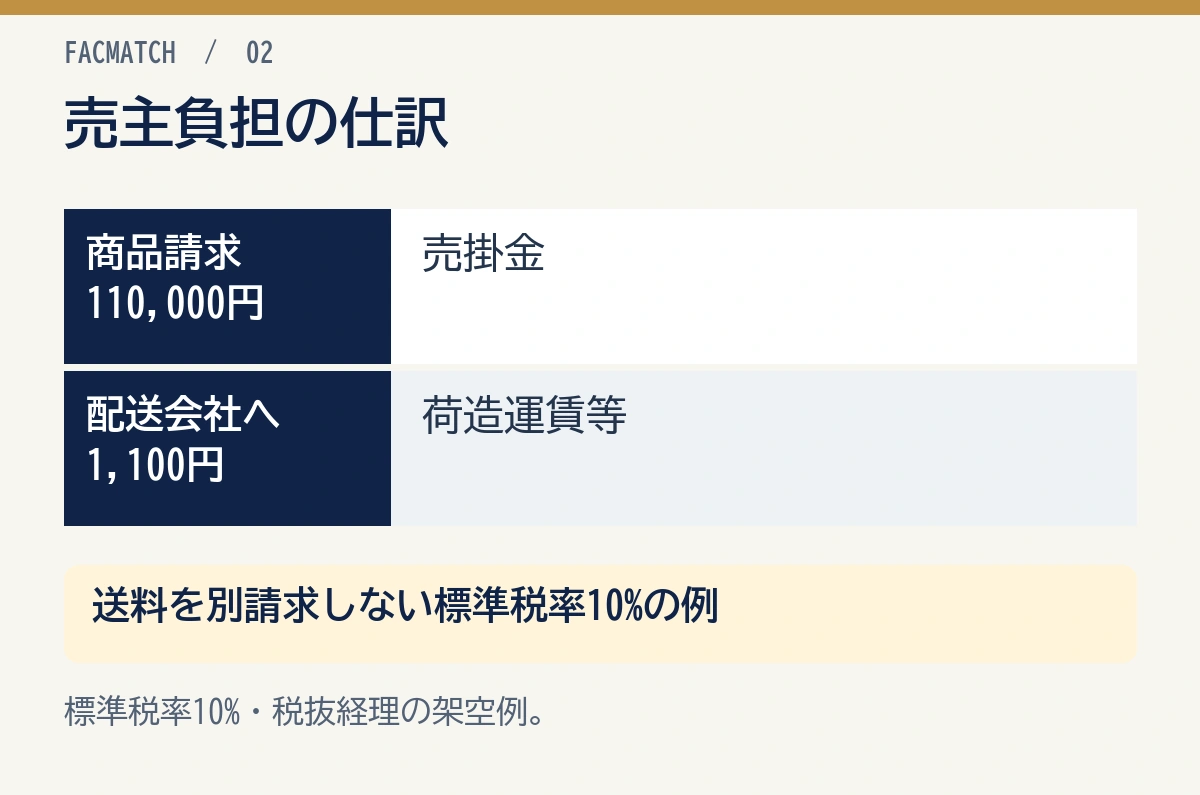
売主が送料を負担し、取引先へ別に請求しない場合は、発送費を荷造運賃などの費用で記帳します。売掛金は、商品代の請求総額です。
以下の仕訳は、標準税率10%の商品100,000円を掛けで販売する架空例です。商品代の消費税は10,000円、配送会社へ払う送料は税込1,100円とし、税抜経理で示します。
商品販売時の仕訳
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 売掛金 110,000円 | 売上 100,000円 仮受消費税等 10,000円 |
取引先へ請求するのは110,000円なので、売掛金も110,000円です。
発送費支払時の仕訳
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 荷造運賃 1,000円 仮払消費税等 100円 | 普通預金 1,100円 |
勘定科目は、会社の科目体系により「発送費」「運送費」「販売費」などでも構いません。同じ性質の取引へ継続して同じ科目を使うことが重要です。
売主負担の発送費は売上代金の回収債権ではないため、売掛金を1,100円増やしません。
送料込み価格でも販売価格へ含まれている場合
「送料無料」と表示していても、経営上は販売価格に配送コストを織り込んでいることがあります。顧客へ別途請求していない以上、会計仕訳は上記と同じです。
商品ごとの採算を把握するには、発送費を案件や注文ごとに割り振ります。会計上の売掛金と、商品ごとの採算管理は分けましょう。
 小谷良太
「送料無料」は送料がゼロという意味ではありません。売掛金へ足すのではなく、注文別の粗利から発送費を引いて、採算を確かめましょう。
買主負担の発送費を売掛金に含める仕訳
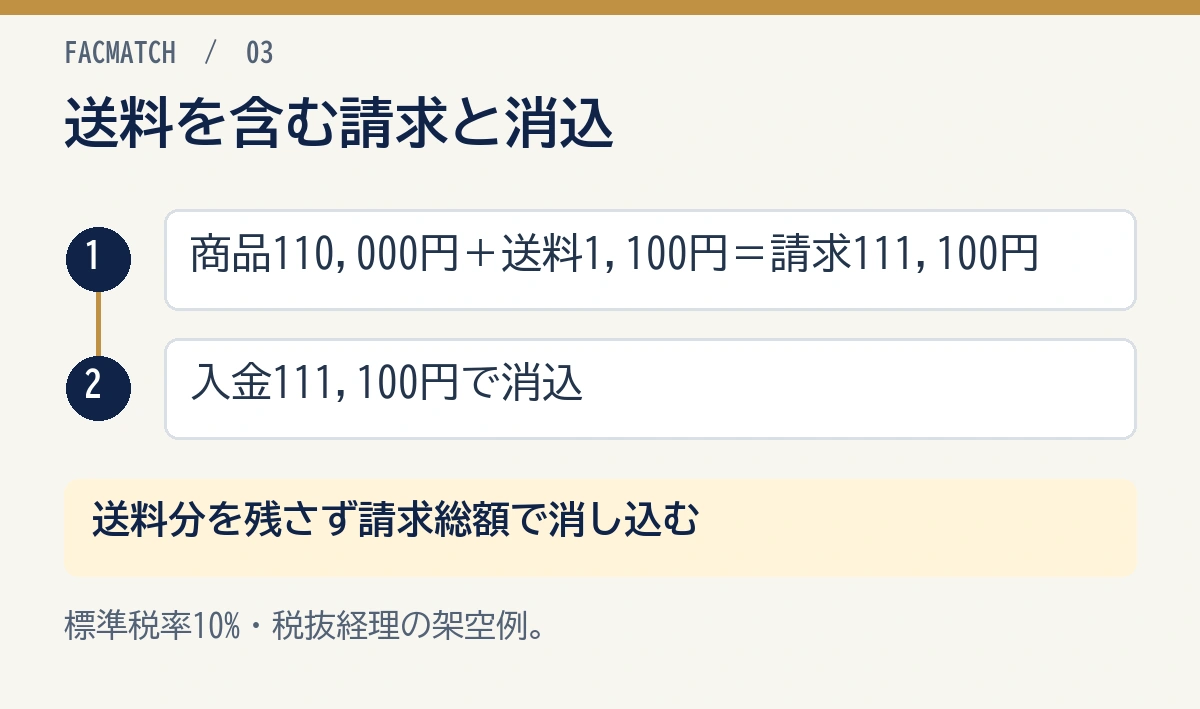
売主が配送を手配し、商品代と送料を取引の対価として請求する場合、請求総額を売掛金へ計上します。標準税率10%の商品100,000円と送料1,000円、消費税10,100円を掛けで請求する例です。
請求総額を売上として処理する方法
売主が配送を含む取引の対価として101,000円を請求するなら、次のように処理できます。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 売掛金 111,100円 | 売上 101,000円 仮受消費税等 10,100円 |
配送会社へ1,100円を支払った時は、売主負担の例と同じく、荷造運賃1,000円と仮払消費税等100円を計上します。
この方法では、送料の請求額は売上、配送会社への支払額は費用です。両者の差額が配送手配の採算へ反映されます。
会社によっては、商品売上100,000円と送料収入1,000円を分けて記帳します。送料を区別したい場合は、商品売上と送料収入を補助科目で分けましょう。
入金時の消込
取引先から111,100円が普通預金へ入った場合は、次の仕訳です。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 普通預金 111,100円 | 売掛金 111,100円 |
商品代110,000円だけを消し込み、送料1,100円を残さないようにします。請求書単位で売掛金の消込を行うと、差額を発見しやすくなります。
送料だけ後日確定する場合
送料が出荷後に確定する取引では、商品代と送料の請求時期を分けましょう。その場合は、送料確定後に追加請求書を発行し、別の売掛金として計上します。
見込額を売掛金に入れたままにすると、実際の請求額と残高が合いません。送料表や契約から合理的に確定できない限り、請求前の見込送料を得意先別売掛金へ混ぜない方が管理しやすくなります。
- 契約書に送料別途または配送対価の記載がある
- 請求書に商品代・送料・税率・税額を表示する
- 配送会社への支払いを別取引として記帳する
- 入金時は送料を含む請求総額を消し込む
買主負担の実費を立替金で処理する仕訳
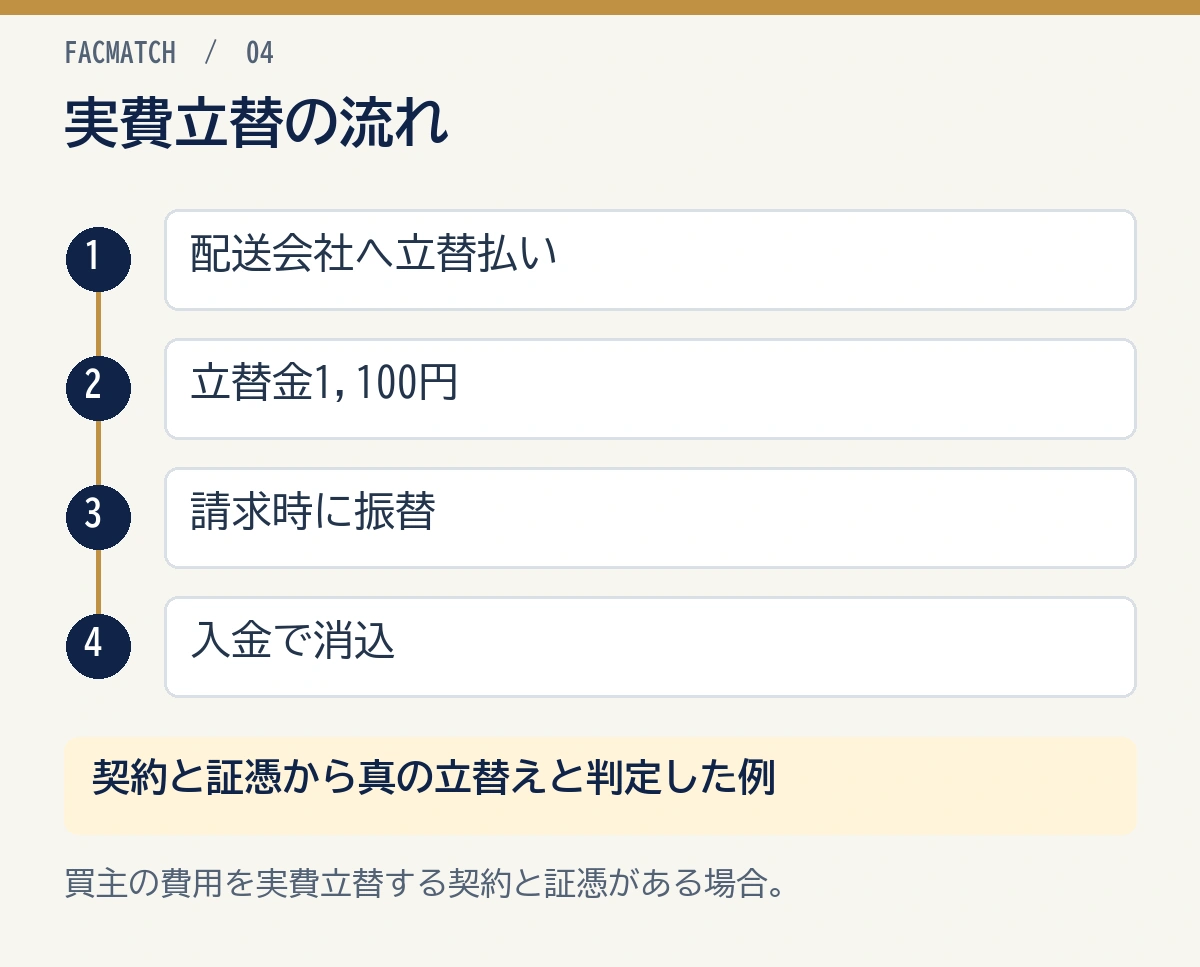
売主が買主の依頼で、買主が本来支払うべき配送費を一時的に支払う場合は、立替金として処理できる可能性があります。
国税庁は、ホテルが客のタクシー代を立て替える例を示しています。本来客が支払う費用を代払いし、実費を明確に区分する場合、ホテルの課税売上・課税仕入れへ算入しない扱いです。
発送費も、配送会社の請求先や契約、請求表示をそろえて区分しましょう。名称だけを「立替金」に変えても、実態が売主の配送サービスなら立替えにはなりません。
立替時の仕訳
買主が負担する発送費1,100円を売主が普通預金から支払った架空例です。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 立替金 1,100円 | 普通預金 1,100円 |
この時点では、売主の費用として荷造運賃へ計上しません。
商品売上と立替金を同じ請求書で請求する場合
商品売上110,000円と、立替金1,100円を取引先へ請求します。会計上は次のように分けられます。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 売掛金 111,100円 | 売上 100,000円 仮受消費税等 10,000円 立替金 1,100円 |
システム上、立替金の回収まで売掛金へまとめる方法です。別に「未収入金」などで管理する会社もありますが、請求書の残高と入金を対応させるルールを決めましょう。
立替金処理では、送料1,100円を売上や仮受消費税等へ重ねて計上しないことが重要です。
入金時の仕訳
取引先から111,100円が入金されたら、売掛金を全額消します。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 普通預金 111,100円 | 売掛金 111,100円 |
立替払いが多い会社では、立替金が資金繰りへ与える影響も確かめておきましょう。少額でも回収が遅れると、売主が継続的に資金を負担します。
立替金精算書とインボイス
仕入税額控除は、売上げの消費税額から仕入れにかかる消費税額を差し引く仕組みです。買主がこの控除を受ける際は、自社の仕入れだと分かる資料が必要です。国税庁の問94は、立替払いした会社宛てのインボイスと立替金精算書等を組み合わせる例を示しています。
発送費を真の立替えとして扱う場合は、配送会社のインボイスの宛名と保存者、立替金精算書の記載、買主が仕入税額控除を行うために必要な情報を確認します。
会計上の立替金処理と、買主側で必要なインボイスの保存は、それぞれ確かめましょう。
税率、宛名、登録番号、立替金精算書の要否は個別事情で変わるため、判断が難しい場合は税理士または税務署へ確認します。
小谷良太実費と書くだけでは立替えになりません。配送契約の当事者、インボイスの宛名、請求書の表示が同じ説明になるかを確認しましょう。
買主側で発送費を負担する仕訳
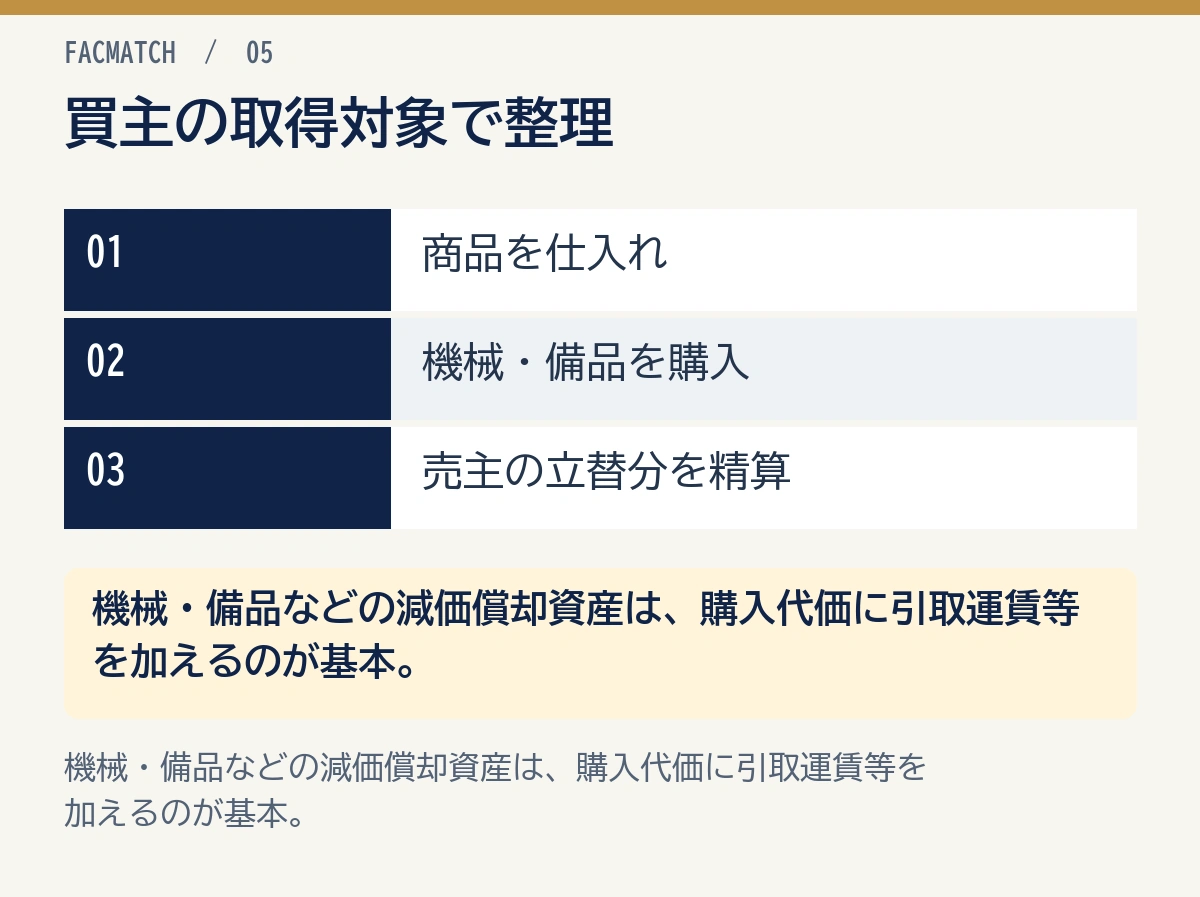
買主側では、商品の仕入れと、機械・備品の購入にかかる送料を分けます。ここでは商品代と送料を一緒に請求された例と、固定資産を買った場合を整理します。
商品と送料を掛けで仕入れた場合
商品100,000円、送料1,000円、消費税10,100円の請求を受けた架空例です。
| 借方(科目・金額) | 貸方(科目・金額) |
|---|---|
| 仕入 101,000円 仮払消費税等 10,100円 | 買掛金 111,100円 |
この例では、送料も含めて仕入へ計上しています。自社で使う科目と税区分は、仕入れた物の内容と継続している経理方針に合わせましょう。
固定資産の取得に伴う送料
購入した減価償却資産の取得価額には、購入代価に加え、引取運賃などの付随費用と使用開始に直接必要な費用を含めるのが基本です。国税庁の減価償却資産の取得価額の説明に沿って、商品仕入れの例と区別しましょう。
売主が立て替えた送料を精算する場合
買主が本来負担すべき送料を売主が立て替えた場合、買主は配送サービスの仕入れと、売主への未払額を記帳します。配送会社のインボイスと立替金精算書の保存関係を確認します。
発送費の仕訳でよくある間違い
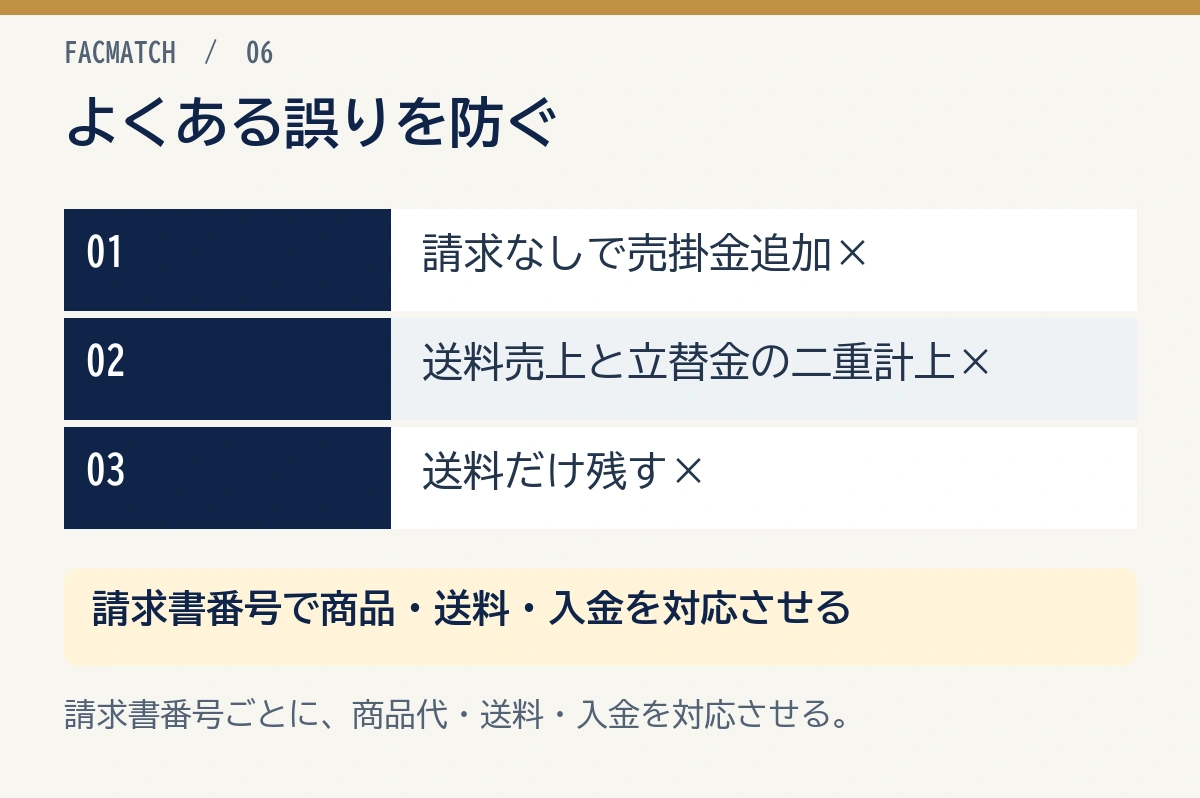
発送費の入力では、請求総額と売掛金をそろえ、立替金と送料売上の二重計上を防ぐのが要点です。送料分だけ残った場合は、請求と入金の明細を照合しましょう。
売主負担なのに売掛金へ加える
取引先へ請求していない発送費を売掛金へ加えると、実際には回収できない残高が残ります。請求書の合計額と売掛金の計上額をそろえましょう。
送料収入と荷造運賃を相殺する
取引先への送料請求と配送会社への支払いは、原則として別取引です。差額だけを売上や費用へ計上すると、売上高と費用が過小になります。
総額表示が必要か、純額表示が適切かは取引の実態と会計基準で判断します。自社が本人か代理人かを含め、重要性が高い場合は会計専門家へ確認してください。
立替金を売上と二重計上する
立替時に立替金を計上し、請求時に売上も計上すると、同じ送料が利益へ影響します。立替金を消す仕訳と、商品売上の仕訳を分けます。
入金時に送料分だけ残す
商品代と送料を同じ請求書にした場合、消込の対象は送料を含む合計額です。入金額を商品代だけに充当すると、送料分の売掛金が残ります。
売掛金元帳の書き方を参考に、請求書番号、商品代、送料、税額、入金額を同じ明細へまとめましょう。
振込手数料の差額と混同する
請求額111,100円に対して110,550円しか入金されない場合、550円が送料とは限りません。振込手数料、値引き、相殺、誤入金を確認します。
売掛金と振込手数料の処理では、差額消込とインボイスの考え方を解説しています。
- 請求書合計と売掛金計上額が一致する
- 送料請求と配送会社支払いを分けて記帳する
- 立替金の相手先・発生日・回収日を記録する
- 差額を送料と決めつけず理由を特定する
発送費の経理ルールを作る手順
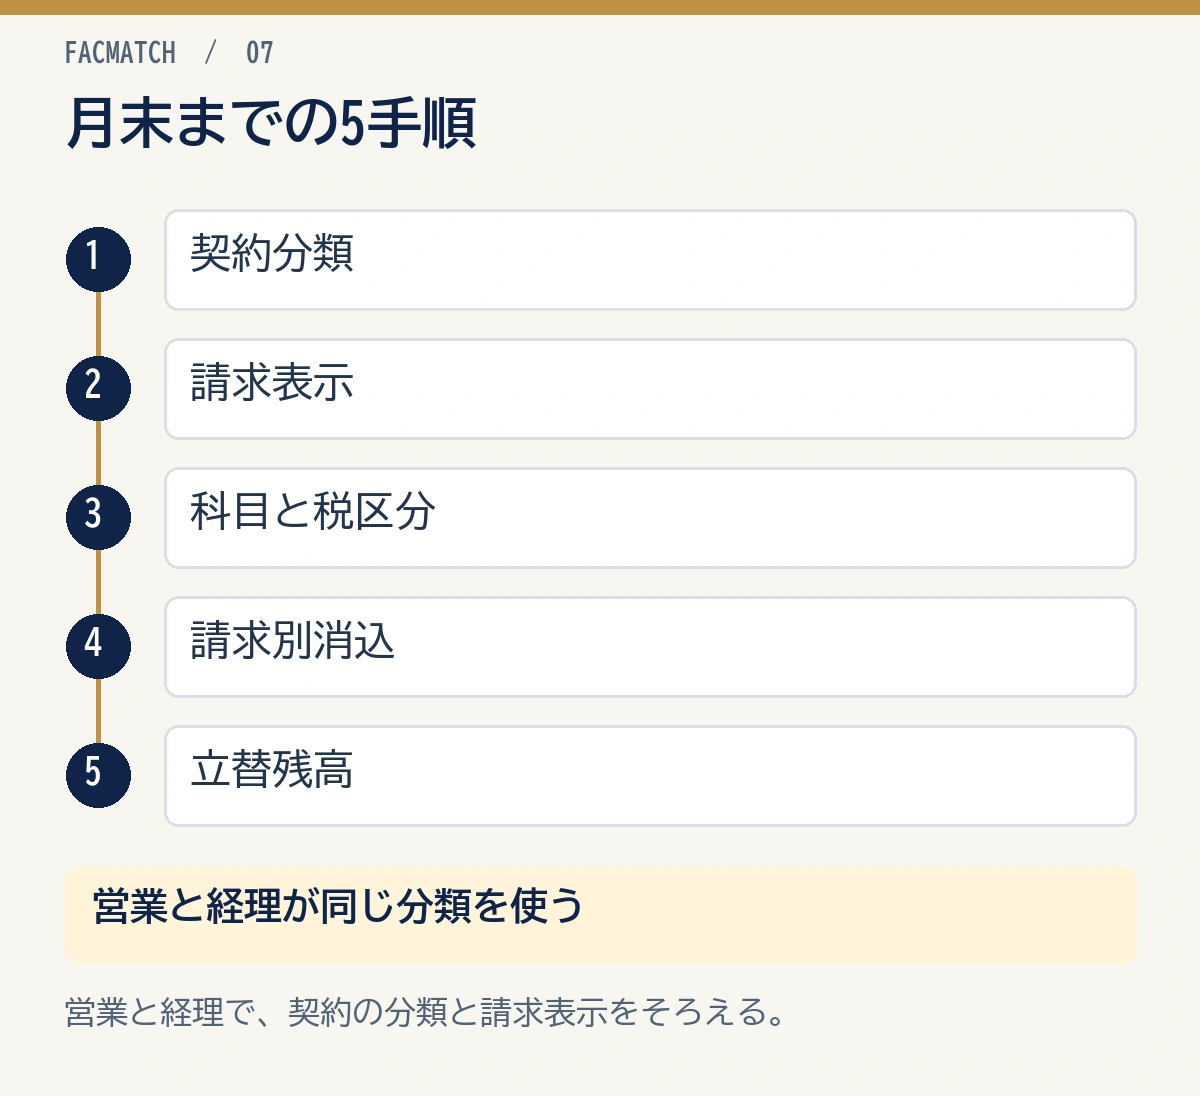
取引ごとに判断がぶれないよう、契約と請求の類型を先に決めます。
1. 契約を3種類に分ける
契約の分類は、「売主負担」「送料を売主の売上として請求」「買主費用の真の立替え」の3つです。営業担当が受注時に選べるよう、見積書の選択項目をそろえましょう。
2. 請求書の表示を統一する
請求書では、商品代、送料、立替金、税率、税額を区別しましょう。立替金は対象の配送伝票番号を記載すると、後日照合しやすくなります。
3. 会計科目と税区分を登録する
売主負担は荷造運賃、送料請求は売上または送料収入、真の立替えは立替金など、会計ソフトの品目・税区分を設定します。
ここまでの仕訳例は、税抜経理での表示です。自社が税込経理を採用している場合は、その方式に合わせましょう。
4. 請求と入金を請求書番号で消し込む
複数注文をまとめて入金する取引先では、請求明細を保存します。商品代と送料を別々に手入力すると二重計上が起こりやすいため、請求データから連携する範囲を決めます。
5. 月末に立替金残高を確認する
立替金の残高が残っていたら、未請求・未回収・入力漏れ・売掛金への振替漏れを確かめましょう。古い残高は、理由を調べてから取引に合う科目へ訂正しましょう。
小谷良太送料の科目より先に、契約の3分類を決めるのが近道です。見積書と請求書で同じ分類を使えば、経理だけで推測する場面を減らせます。
発送費と売掛金に関するよくある質問
発送費の請求と仕訳で迷いやすい点をまとめます。
送料を別途請求したら必ず売掛金に含めますか?
取引先へ送料を含む請求債権が発生するなら、請求総額を売掛金として管理できます。貸方の科目は、配送を含む売上なら売上・送料収入、真の立替えなら立替金です。契約と実際の配送手配に合わせましょう。
送料無料の送料は売掛金になりますか?
取引先へ別途請求していなければ、送料分の売掛金は発生しません。売主が配送会社へ支払った発送費を荷造運賃などで処理し、注文別の採算管理では商品粗利から差し引きます。
発送費は売上に含めてもよいですか?
売主が配送を含む対価として送料を請求する場合、送料請求額を売上または送料収入として処理する方法があります。表示方法、会計方針、消費税区分を統一し、重要な判断は税理士へ相談しましょう。
発送費を立替金にする条件は何ですか?
買主が本来負担すべき配送費を売主が一時的に支払い、その事実を契約・請求書・証憑で明確にできることが基本です。「実費」と記載しただけでは足りず、配送契約の当事者やインボイスの宛名も確認します。
商品代と送料の税率が違うことはありますか?
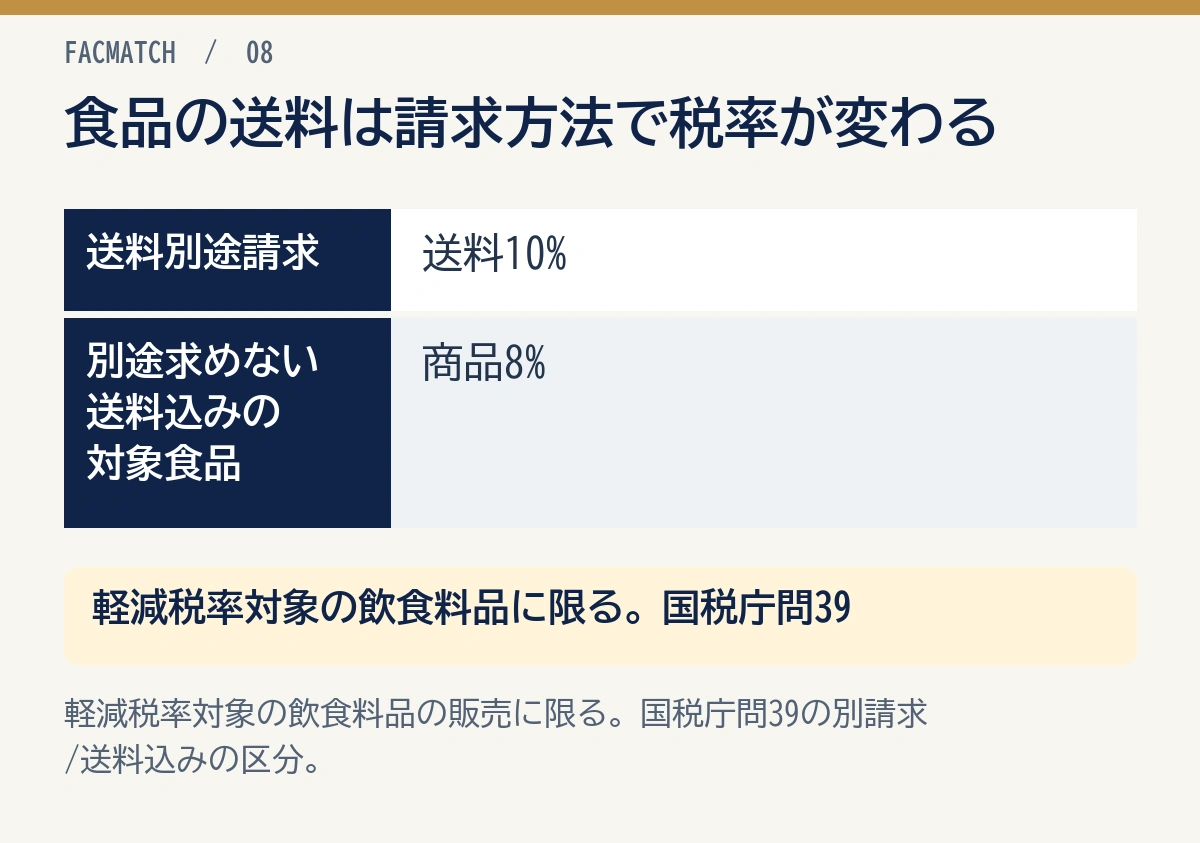
あります。飲食料品の販売で送料を別途求める場合、その送料は標準税率10%です。送料を別途求めず、送料込み価格で軽減税率対象の飲食料品を販売する場合は、その商品代に軽減税率8%を適用します。国税庁の軽減税率Q&A(問39)が示す区分です。
送料分だけ売掛金が残った場合はどうしますか?
請求額、入金額、振込手数料、値引き、立替金振替を確認します。原因を特定せず雑損失へ振り替えず、請求書番号ごとに元帳と入金明細を照らし合わせましょう。
まとめ
発送費を売掛金に含めるかは、配送会社へ誰が支払ったかだけでは決まりません。最終負担者、配送サービスの契約当事者、取引先への請求内容から判断します。
売主負担なら発送費は通常費用、送料を対価として請求するなら請求総額が売掛金、買主費用の真の立替えなら立替金処理が基本の整理です。
請求書と売掛金を一致させ、配送会社への支払いを別に記帳します。インボイスの宛名や立替金精算書が関係する場合は、国税庁資料を確認し、税理士または税務署へ相談してください。
売掛金を減らす仕訳も合わせて確認すると、入金・値引き・相殺との違いを整理できます。
参考にした公的・公式情報
- 国税庁「インボイス制度に関するQ&A」(2026-10-26確認)
- 国税庁「立替金精算書」(2026-10-26確認)
- 国税庁「ホテルの客のタクシー代の立替払」(2026-10-26確認)
- 国税庁「消費税及び地方消費税の申告等」(2026-10-26確認)
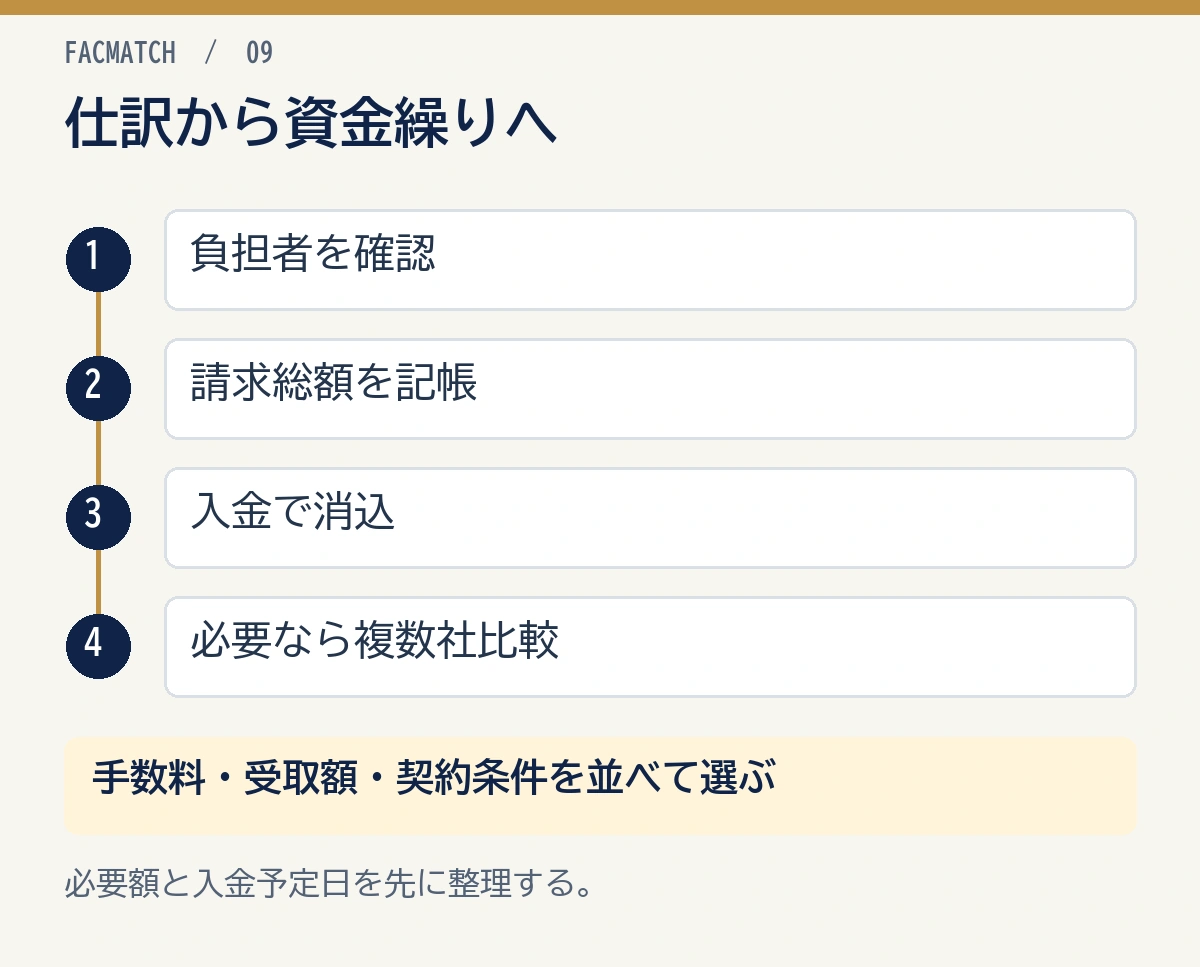
送料を含む売掛金の回収まで資金が足りない場合は、必要額と入金予定日を整理しておきましょう。ファクタリングを検討する際は、複数社の手数料と実際の受取額、契約条件を比べ、自社の取引に合う会社を選んでください。