本ページはプロモーションが含まれています。
売掛金年齢表を作るとき、請求日と支払期限のどちらで日数を数えるのか、入金の一部が残った請求をどう集計するのか迷いませんか。回収の遅れを追うなら、基準日を決め、支払期限からの日数と未回収額を請求書ごとにそろえるのが基本です。
この記事では、経理担当の方向けに、年齢表の項目、Excelの計算式、期間別集計、元帳と合わないときの確認手順を解説します。
- 請求・入金データから年齢表を作りたい経理担当の方
- 滞留している請求と、次に連絡する相手を特定したい方
この記事を読めば、一部入金や過入金を区別して残高を照合し、担当者と次回対応日まで記録できます。
売掛金年齢表とは
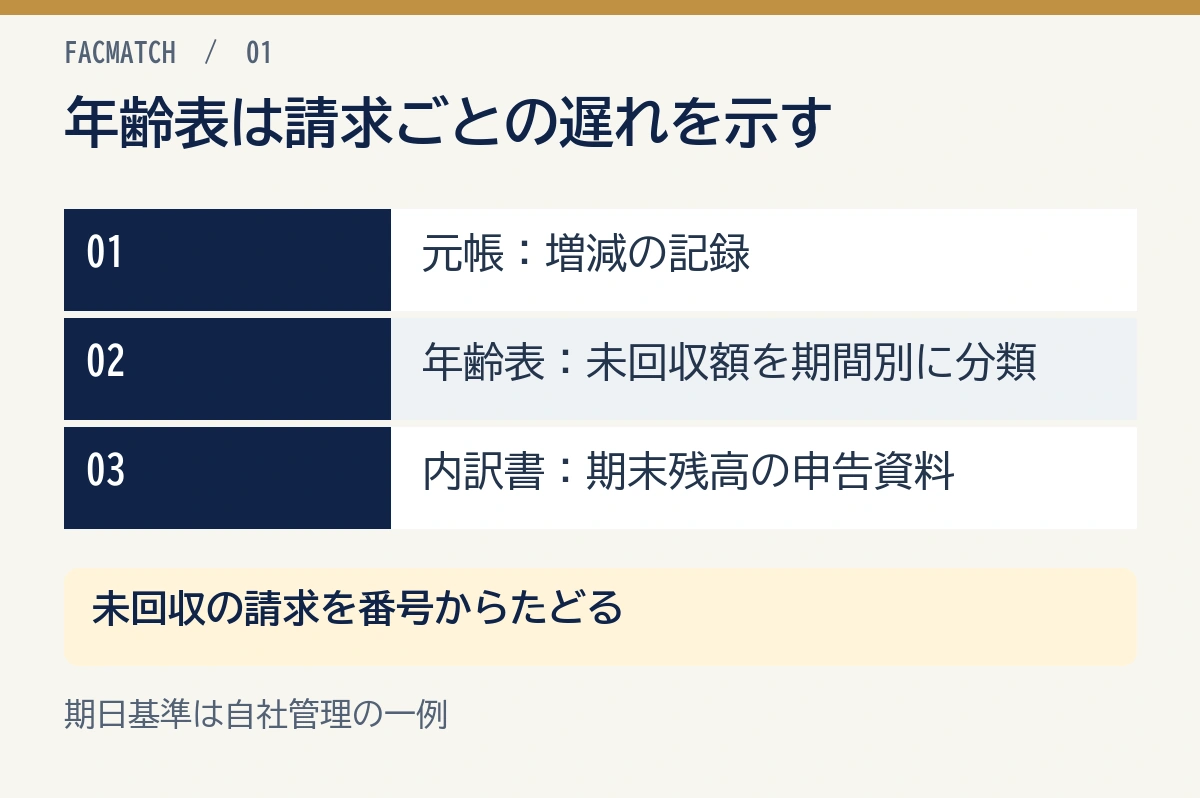
売掛金年齢表は、基準日時点の未回収残高を経過期間別に並べた表です。売掛金の総額だけでは分からない「どの請求が、どの程度遅れているか」を見えるようにします。
未回収の売掛金を経過日数別に分類する表
例えば売掛金が500万円ある場合、全額が翌月入金予定の状態と、100万円が半年以上残る状態を分けて把握できます。これは説明用の架空例です。年齢表には、取引先名、請求番号、支払期限、未回収額、経過日数をまとめます。
一般的な区分例は次のとおりです。
| 年齢区分 | 状態の例 |
|---|---|
| 期限内 | 支払期限当日または期限前 |
| 1~30日超過 | 支払期限から1~30日経過 |
| 31~60日超過 | 支払期限から31~60日経過 |
| 61~90日超過 | 支払期限から61~90日経過 |
| 91日以上超過 | 支払期限から91日以上経過 |
表の区分は自社管理の一例です。支払期限当日は「期限内」に含め、翌日から1日超過と数えます。30日と31日、60日と61日、90日と91日が重複しないよう、表の名称と式をそろえましょう。
売掛金元帳との違い
売掛金元帳は、売上の発生、入金、値引きなどの増減を取引先別に記録する補助簿です。年齢表は元帳の未回収残高を、経過期間の観点から並べ替えた管理資料です。
| 資料 | 主な目的 | 主な単位 |
|---|---|---|
| 売掛金元帳 | 売掛金の発生・回収・残高を記録 | 取引・取引先 |
| 請求一覧 | 請求内容と支払期限を管理 | 請求書 |
| 売掛金年齢表 | 滞留期間と回収優先度を確認 | 請求書・取引先・期間 |
| 売掛金内訳書 | 法人税申告で期末残高の内訳を示す | 取引先 |
集計前に、入金を請求番号と照合し、一部入金をどの請求へ充当したか記録しましょう。対応が不明な入金は、契約上の充当ルールや相手先の指定を確かめます。請求・入金データから表を作り、最後に元帳残高へ照合してください。
売掛金内訳書との違い
売掛金(未収入金)の内訳書は、法人税申告時に決算日時点の残高を相手先別に示す勘定科目内訳明細書です。年齢表は滞留管理のための社内資料であり、同じものではありません。
内訳書が期末残高の申告資料であるのに対し、年齢表は月次・週次で更新し、回収行動へつなげる目的で使います。
売掛金年齢表の作り方
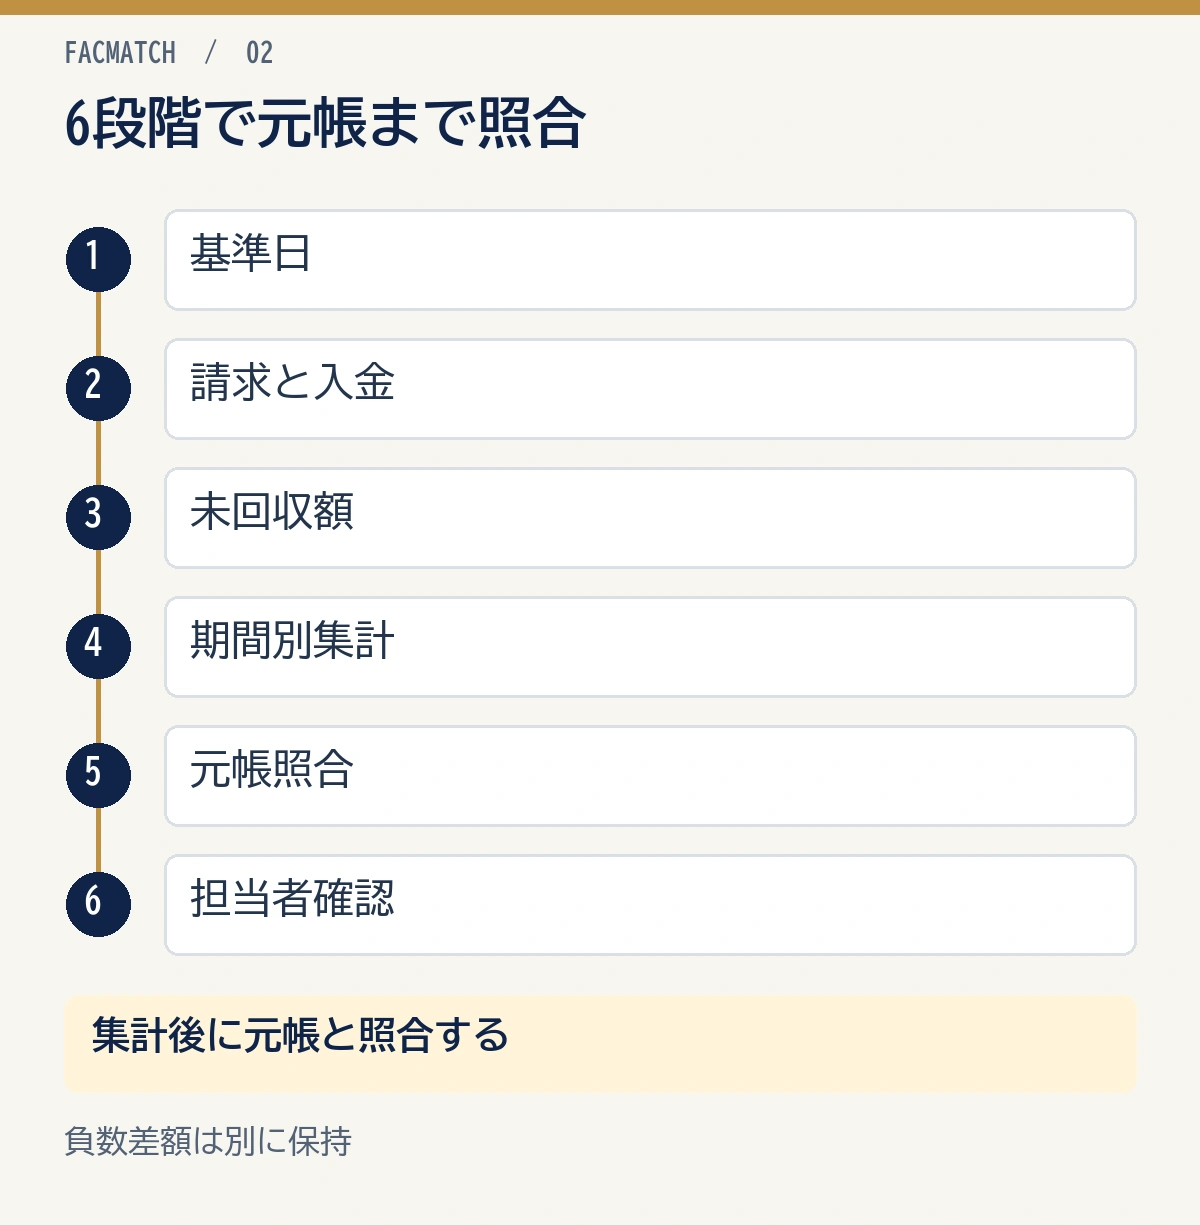
作成は「元データ確定→未回収額計算→年齢区分→元帳照合→担当者確認」の順に進めます。
1. 基準日と年齢区分を決める
月次の確定表では、基準日を一つのセルへ固定して保存しましょう。TODAY()は再計算時の現在日付を返すため、過去の表を開くと経過日数が変わります。日々の管理には使えますが、月末時点を再現する表は基準日を固定します。
区分例は次のとおりです。
- 期限内
- 1~30日超過
- 31~60日超過
- 61~90日超過
- 91日以上超過
支払サイトが長い取引でも、合意した支払期限までの債権は「期限内」として扱いましょう。
2. 請求・入金データを請求書単位で集める
請求書一覧、会計ソフトの売掛金元帳、銀行明細、入金消込データを用意します。売上計上済みでも請求書が未発行のもの、前受金、相殺、手数料差引きなども別途確認します。
売掛金の消込は、入金を対応する請求へ結び付ける処理です。未消込の入金を先に請求番号へ結び付けましょう。
3. 未回収額と経過日数を計算する
表計算ソフトで、例として次の列を用意します。
| 列 | 内容 |
|---|---|
| A | 取引先 |
| B | 請求番号 |
| C | 請求日 |
| D | 支払期限 |
| E | 請求額 |
| F | 入金充当額 |
| G | 未回収額 |
| H | 経過日数 |
| I | 年齢区分 |
| J | 返品・値引き等の確定減額 |
| K | 負数を含む差額確認 |
基準日をL1へ置く例です。J列には返品・値引き等の確定した減額分を正の数で入れ、K列には負数も含む計算結果を残します。
- 未回収額(G2):
=MAX(E2-F2-J2,0) - 差額確認(K2):
=E2-F2-J2 - 経過日数(H2):
=$L$1-D2 - 年齢区分(I2):
=IF(K2<0,"差額確認",IF(G2=0,"回収済",IF(H2<=0,"期限内",IF(H2<=30,"1~30日",IF(H2<=60,"31~60日",IF(H2<=90,"61~90日","91日以上"))))))
K列が負数の行は、過入金、入金の誤充当、調整の二重登録を調べる対象です。G列のゼロ表示だけで回収済みにしないよう、「差額確認」の行を別に残しましょう。源泉徴収や振込手数料は、自社の承認済み処理に合わせて列を追加します。
4. 区分別・取引先別に集計する
ピボットテーブルやSUMIFSを使い、年齢区分別の未回収額を集計しましょう。MicrosoftのSUMIFS関数の説明も参照できます。
例えば31~60日の合計は、次の式で求めます。I列の区分名を文字列までそろえ、合計範囲と条件範囲は同じ行数にしましょう。
=SUMIFS($G$2:$G$1000,$I$2:$I$1000,"31~60日")
取引先別の合計だけでなく、請求書明細へ戻れる構造を保ちます。集計表へ直接金額を入力すると、修正理由を追跡できません。
5. 売掛金元帳と残高を照合する
年齢表と元帳は、同じ基準日・取引先範囲で照合します。負数差額が残る間は、G列の正の未回収額合計へK列の負数分を加え、元帳残高へ突き合わせましょう。過入金等を正しい科目へ整理した後は、未回収額合計を元帳と一致させます。
- 入金済みだが消込されていない
- 売上・請求データが片方だけにある
- 前受金や仮受金を売掛金へ充当していない
- 値引き・返品・相殺の仕訳が未反映
- 基準日後の入金を混ぜている
- 取引先や請求番号の付け違い
6. 回収担当者と対応期限を決める
年齢表を更新したら、長期滞留分に担当者と次回対応日を設定しましょう。「確認中」という備考だけで放置せず、先方への連絡日、回答期限、上長へ報告する期限を置きます。
 小谷良太
年齢表は金額を色分けして終わりではありません。担当者と次の連絡日まで入れると、回収漏れを防ぐ実務表として機能します。
- 基準日・支払期限・請求番号が埋まっている
- 日数の基準と区分名がそろっている
- 未回収額と負数差額を分けて集計している
- 長期滞留分の担当者と次回対応日が決まっている
- 合計を同じ基準日の元帳へ照合している
売掛金年齢表に必要な項目
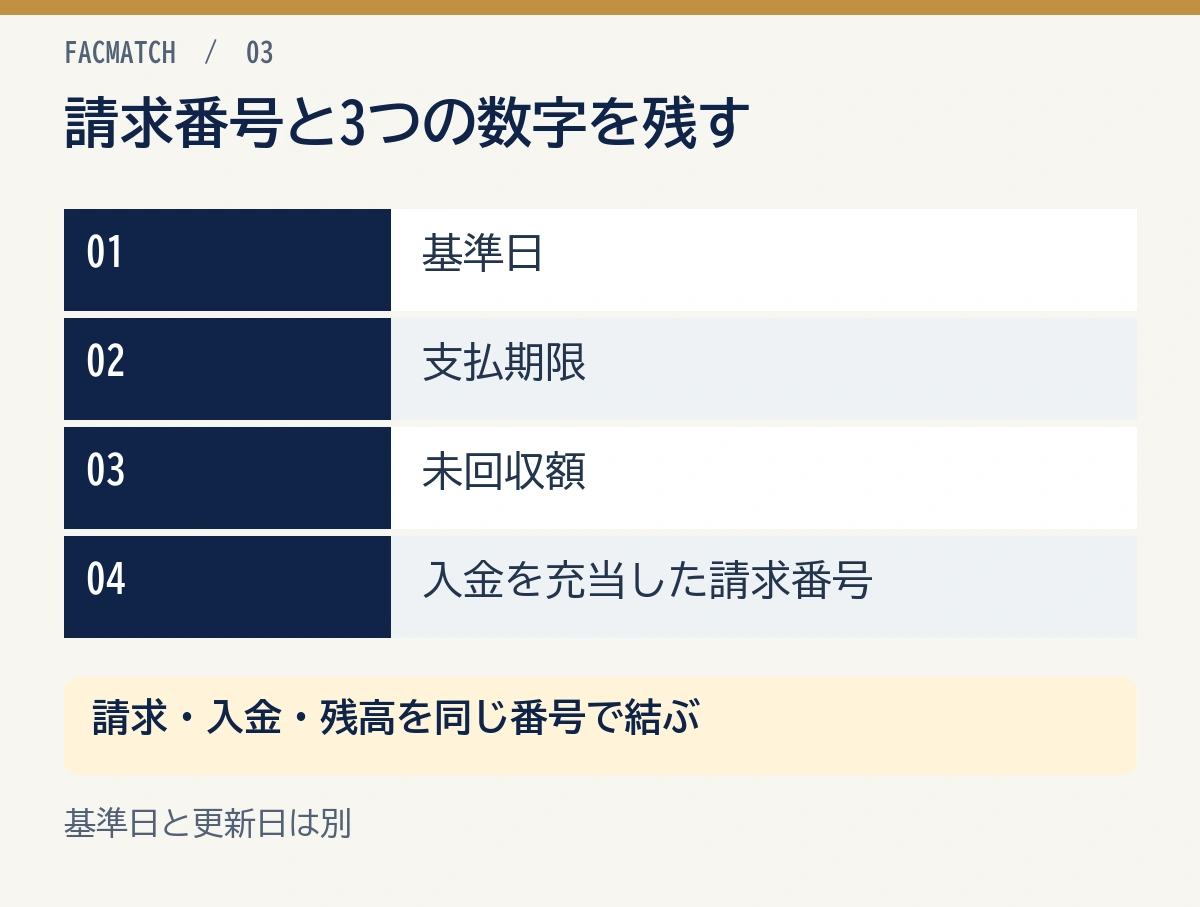
請求書単位で作ると、同じ取引先の古い請求と新しい請求を区別できます。最低限、基準日・支払期限・未回収額が必要です。
- 基準日、取引先名、請求番号
- 請求日、支払期限、請求額
- 入金済額、未回収額
- 経過日数、年齢区分
- 担当者、最終連絡日、次回対応日、備考
基準日
「いつ時点の残高か」を明記します。月末管理なら7月31日、週次管理なら毎週金曜日など、更新日と基準日を混同しないようにします。
基準日がない表では、同じ請求の経過日数がいつの数字か分からず、前回との比較ができません。
取引先・請求番号・支払期限
取引先名だけで集計すると、どの請求書が未入金か確認できません。請求番号や案件番号を持たせ、元の請求書・契約・検収記録へ戻れるようにします。
支払期限は、契約や請求書で合意した日を登録します。請求日から30日などの社内ルールを一律に当てはめる前に、個別契約を確認してください。
請求額・入金済額・未回収額
一部入金がある場合、請求額全体ではなく未回収額を年齢区分へ入れます。
未回収額=請求額-入金充当額-値引き・返品等の確定調整額
値引きや返品は、承認された処理と仕訳を反映します。差額があるからといって、原因未確認のまま未回収額を直接書き換えないでください。
経過日数・年齢区分
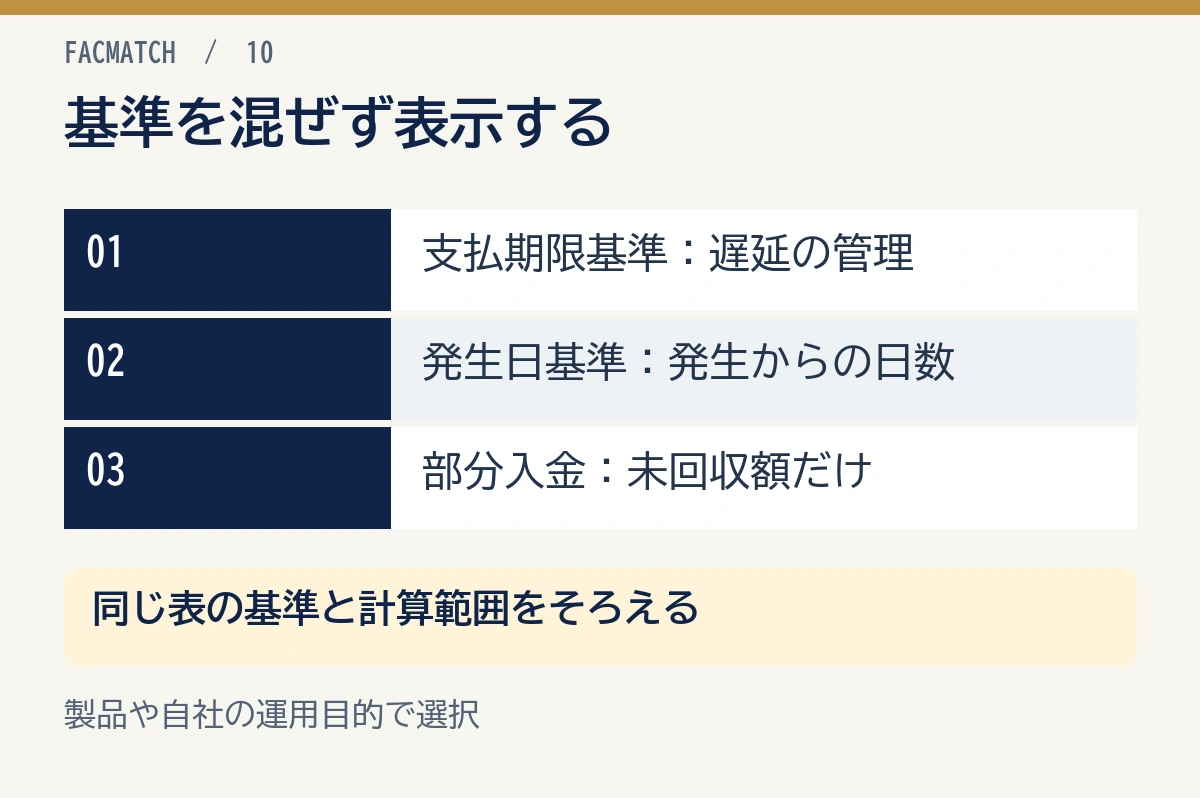
回収遅延を管理するなら、一般に支払期限を基準にします。
経過日数=基準日-支払期限
支払期限前はマイナスになるため、「期限内」と表示します。請求日基準で0~30日などに分ける方式もありますが、同じ表の中で請求日基準と期限基準を混ぜないことが重要です。
回収担当者・対応履歴
年齢表へ担当者、最終連絡日、先方回答、支払約束日、次回対応日を追加すると、見るだけの表から行動管理表になります。
個人情報や交渉記録を含む場合は、閲覧権限と保存場所を限定します。
売掛金年齢表の記載例
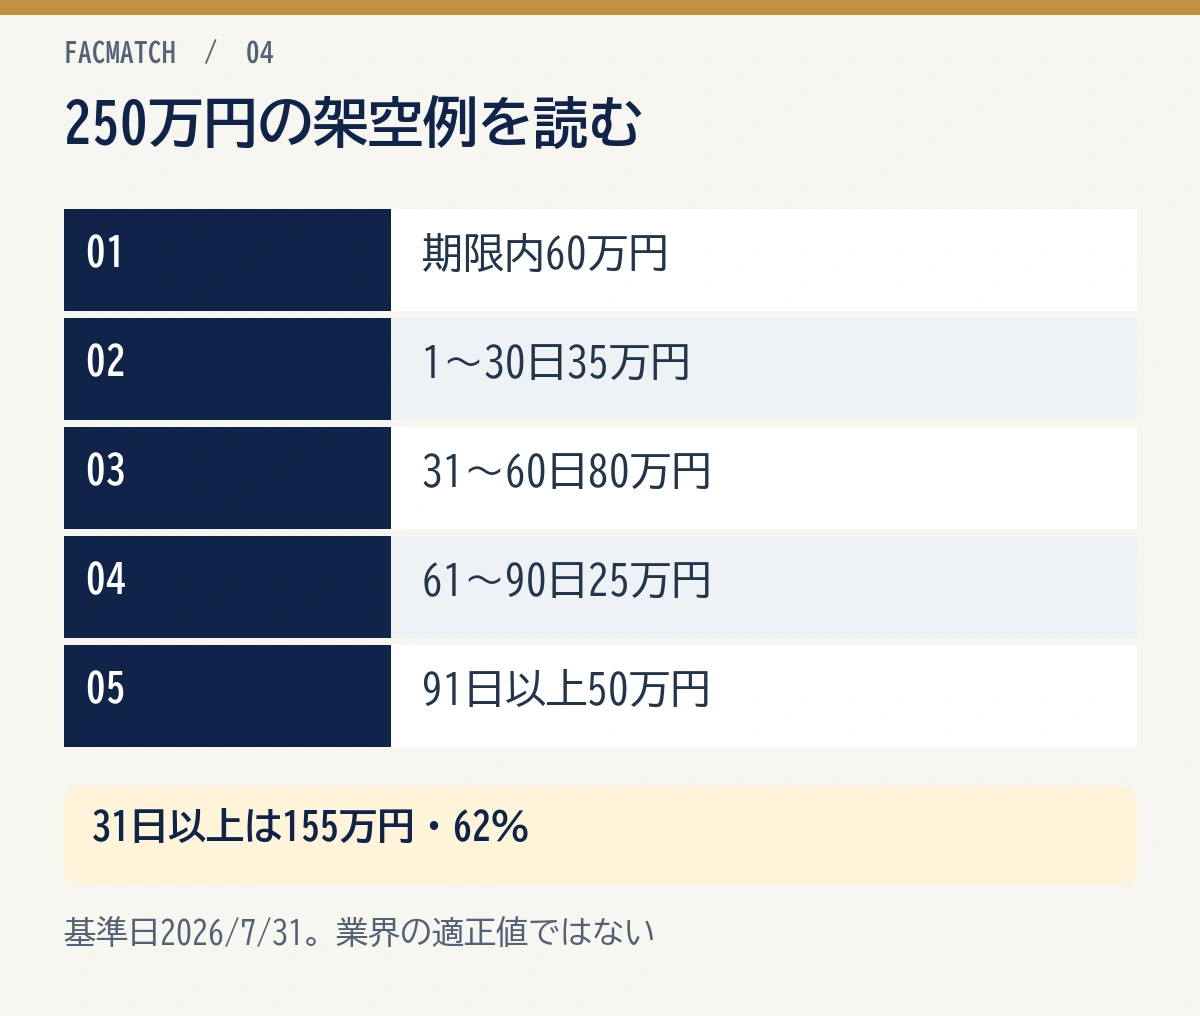
基準日を2026年7月31日とした架空例です。
| 取引先 | 請求番号 | 支払期限 | 未回収額 | 経過日数 | 年齢区分 | 次の対応 |
|---|---|---|---|---|---|---|
| 青空商事 | A-101 | 2026/8/31 | 600,000円 | -31日 | 期限内 | 期日確認 |
| 東山物産 | B-208 | 2026/7/20 | 350,000円 | 11日 | 1~30日 | 請求書到着確認 |
| 西海販売 | C-315 | 2026/6/15 | 800,000円 | 46日 | 31~60日 | 支払日を再確認 |
| 北川企画 | D-412 | 2026/5/10 | 250,000円 | 82日 | 61~90日 | 管理者へ報告 |
| 南野工業 | E-509 | 2026/3/31 | 500,000円 | 122日 | 91日以上 | 専門家相談を検討 |
未回収額の合計は2,500,000円です。区分別に集計すると次のようになります。
| 区分 | 残高 | 構成比 |
|---|---|---|
| 期限内 | 600,000円 | 24% |
| 1~30日超過 | 350,000円 | 14% |
| 31~60日超過 | 800,000円 | 32% |
| 61~90日超過 | 250,000円 | 10% |
| 91日以上超過 | 500,000円 | 20% |
| 合計 | 2,500,000円 | 100% |
この架空例では、31日以上超過が1,550,000円で全体の62%です。期限超過全体は1,900,000円、期限超過率は76%になります。62%は31日以上、76%は1日以上という集計範囲の違いです。適正水準や回収可能性を示す数字ではありません。
売掛金年齢表を作る目的
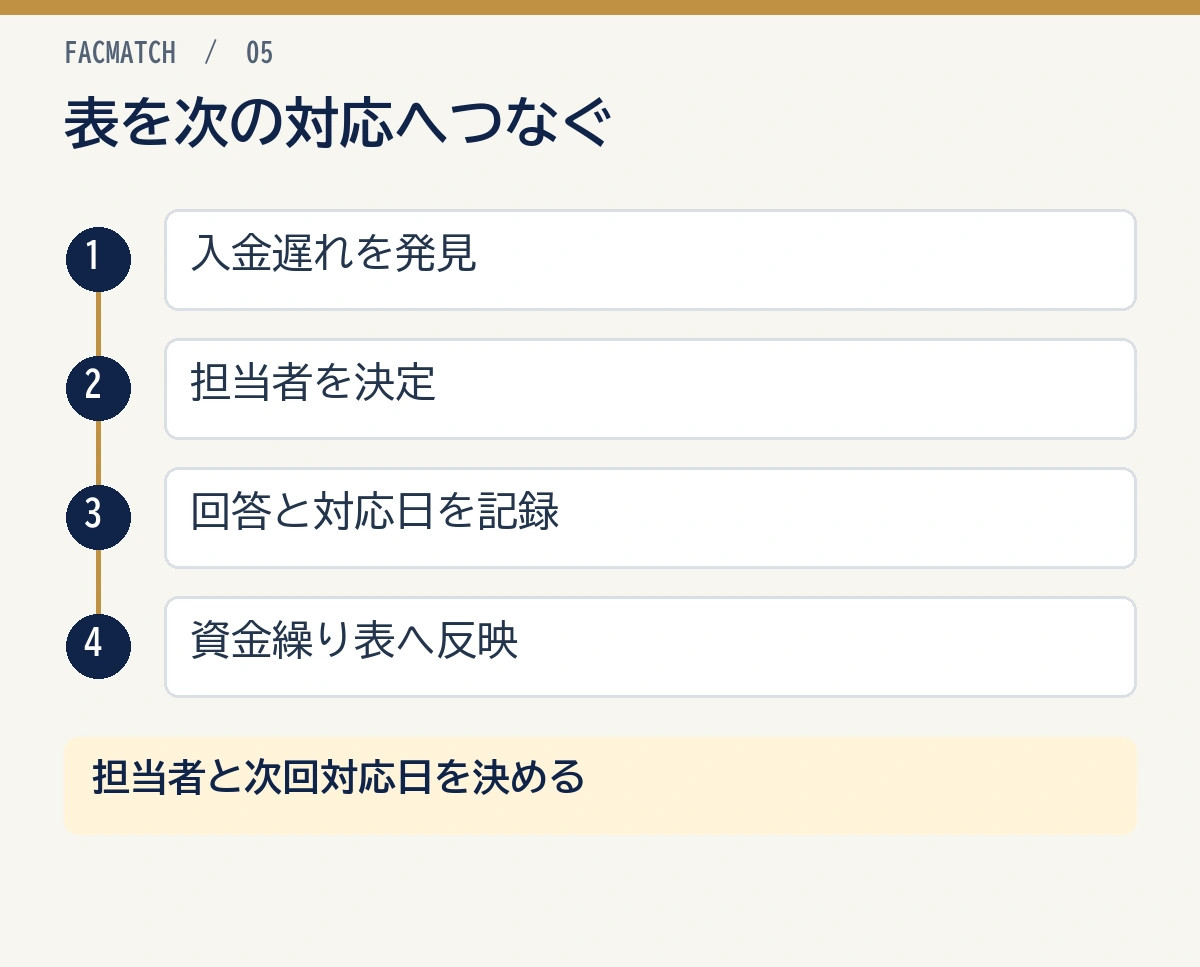
年齢表は、請求ごとの遅れを見つけ、回収担当者と次回対応日を決めるために使います。入金見込日を資金繰り表へ反映し、長期滞留分は回収可能性を検討する資料へつなげましょう。
入金遅れを早期に発見する
請求件数が増えると、請求書単位の遅れが合計残高に埋もれます。年齢表を定期的に更新すれば、「前月は期限内だった請求が30日超過へ移った」といった変化を確認できます。
早い段階で連絡し、請求書の未着、検収の未完了、振込先の誤りを切り分けましょう。
長期滞留債権の回収優先度を決める
経過日数だけでなく、金額、取引先との連絡状況、支払約束日、争いの有無を組み合わせて優先順位を付けます。金額が小さくても、同じ取引先で遅延が続く場合は、掛取引の限度や支払条件(与信条件)を営業担当や経理責任者と見直しましょう。
「古い順」だけで機械的に並べず、金額と回収可能性、次の対応期限を併記します。
資金繰り表の入金予定を現実に近づける
支払期限どおりの入金を前提にした資金繰り表は、延滞が増えると実態から離れます。遅れた請求は、当初の支払期限と入金見込日を分けて資金繰り表へ記入しましょう。
資金繰り全体の確認方法は、資金繰り表の作り方も参考にしてください。
貸倒引当金や回収可能性を検討する資料にする
長期滞留は、回収可能性を検討するきっかけになります。ただし、経過日数だけで貸倒引当金や貸倒損失の税務処理が自動的に決まるわけではありません。
取引先の財務状況、支払交渉、法的手続き、担保・保証、回収実績などを確認し、会計・税務処理は専門家と判断します。年齢表から残高を消すだけでは、適切な貸倒処理にはなりません。
本記事は一般的な債権管理方法を解説するものです。会計処理、貸倒引当金、貸倒損失、法的な回収手続きは個別事情で結論が変わるため、税理士・公認会計士・弁護士等へ確認してください。
年齢区分ごとの確認と対応
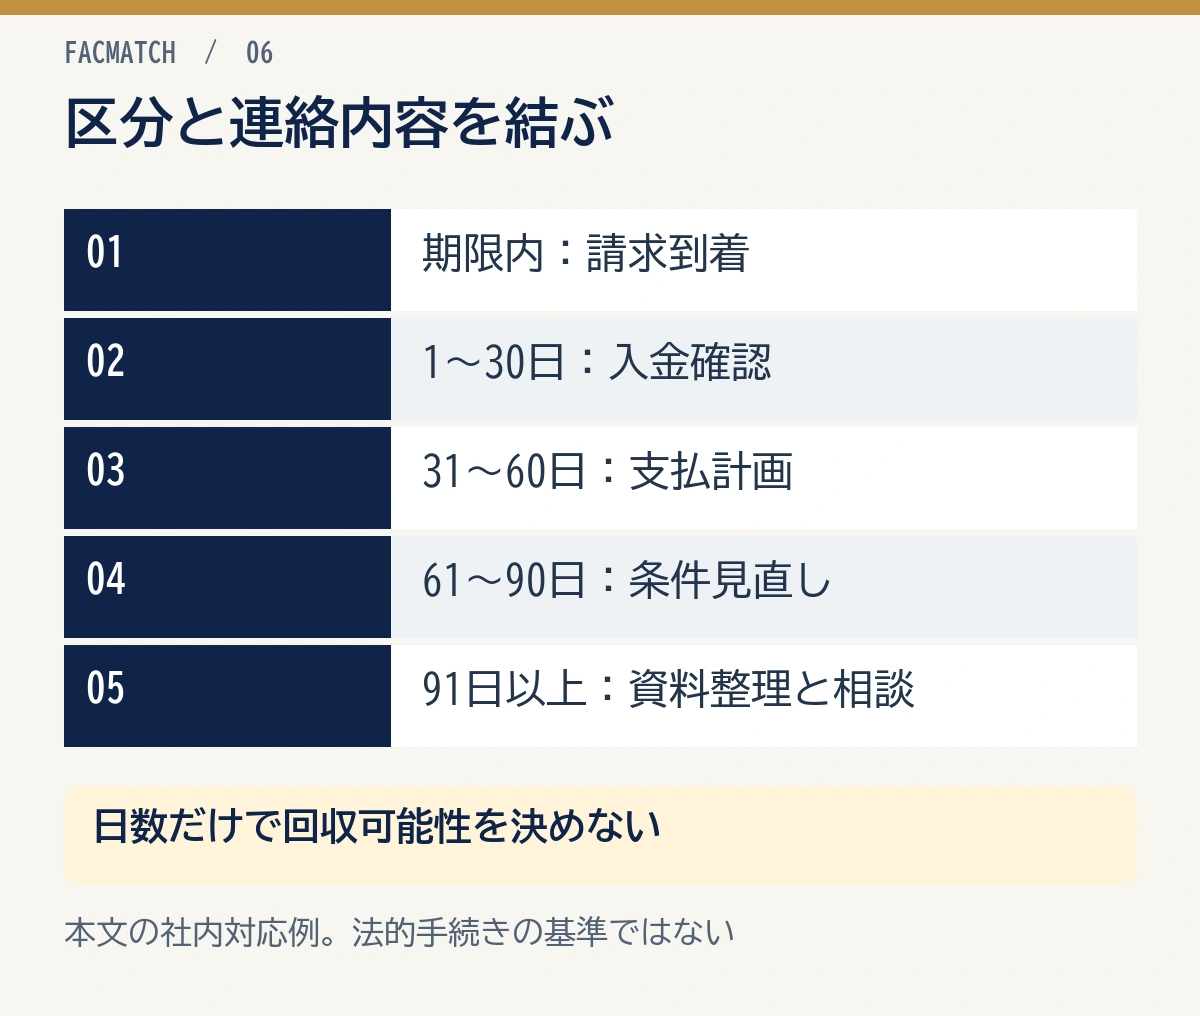
経過日数は対応を始める目安です。契約内容、相手先の回答、債権額、時効、紛争の有無を踏まえて判断します。
- 期限前: 請求内容・振込先・検収状況を確認
- 期限直後: 入金漏れか事務ミスかを確認
- 長期化: 支払計画を決め、上長へ報告
- 回収懸念: 証拠を保全し、早めに専門家へ相談
期限内
金額が大きい請求は、期限前でも請求書の到着、検収、振込先、支払予定日を確認します。特に初回取引や通常より大きい取引は、先方の経理担当者まで情報が届いているか確認します。
1~30日超過
入金名義、入金日、金額違い、請求書未着、検収未完了を確かめましょう。事実確認として連絡し、回答と次の期日を記録しておきましょう。
31~60日超過
担当者だけでなく、上長・経理責任者へ共有します。先方が支払延期を求める場合は、金額、支払日、分割条件を書面にし、安易に口頭約束だけで更新しないようにします。
61~90日超過
新規受注や追加納品の可否、与信枠、前払い条件を社内で決めましょう。継続取引を優先するあまり、未回収残高がさらに増えないようにします。
91日以上超過
契約書、発注書、納品・検収記録、請求書、メール、督促履歴を整理しましょう。相手先の資金状況や紛争の有無を確認し、必要に応じて弁護士へ相談します。
年齢表の区分だけを理由に、一方的な相殺、回収代行、法的手続きへ進まないでください。具体的な権利関係と回収方法の確認が必要です。
小谷良太古い債権ほど後回しにせず、契約・納品・請求・連絡履歴を一つにまとめてください。時間がたつほど事実確認が難しくなります。
売掛金年齢表で確認したい指標
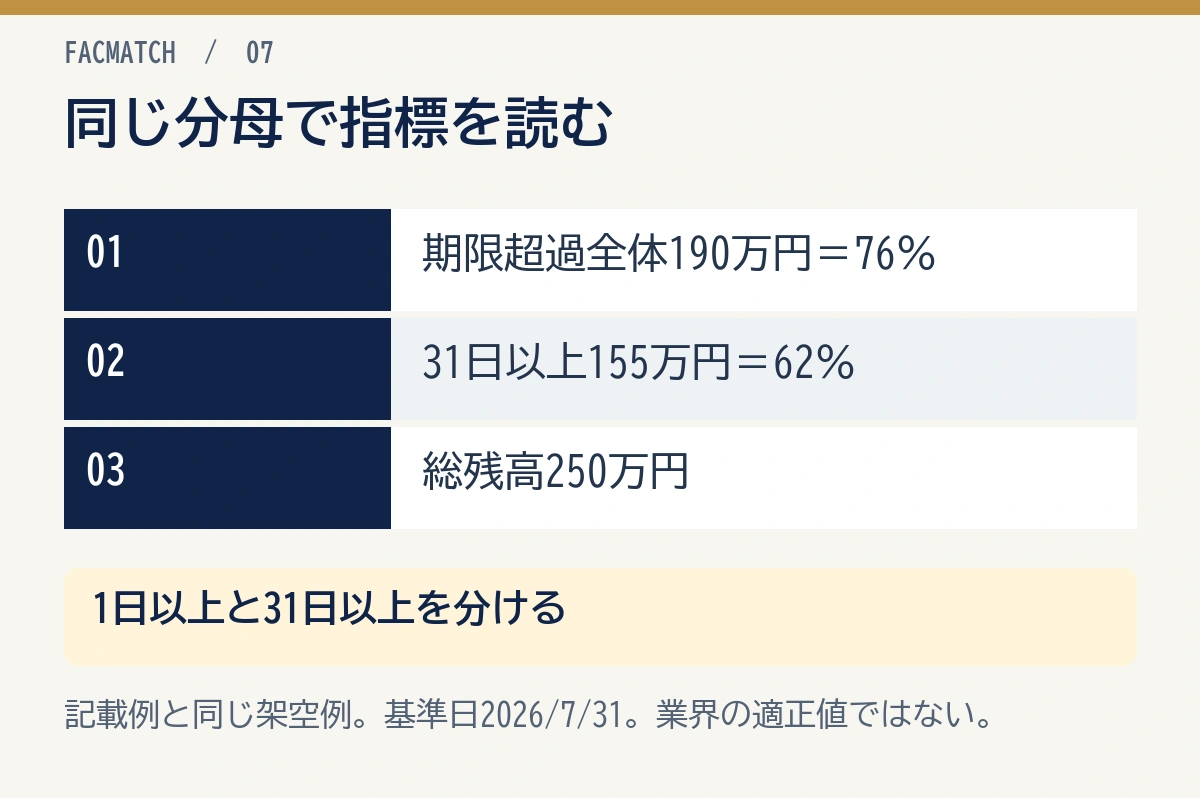
単月の残高だけでなく、前月からの移動を追うと改善・悪化が分かります。
期限超過額と期限超過率
期限超過率=期限超過の売掛金残高÷売掛金残高合計×100
期限超過率が上がったら、特定取引先への集中、請求業務の遅れ、営業条件の変化などを確認します。一律の適正値はないため、自社の過去推移や契約条件と比較してください。
31日以上・91日以上の滞留額
長期区分へ移った金額と件数を見ます。残高が横ばいでも、期限内が減り91日以上が増えていれば、回収状態は悪化しています。
新規滞留と解消額
当月に新しく期限超過へ入った金額と、前月から回収できた金額を区別して集計しましょう。過去の滞留が解消した分と、新たに遅れた分が別々に残ります。
取引先集中度
一社の売掛金が全体の大部分を占める場合、その会社の遅延が自社の資金繰りへ直結します。年齢表を取引先別にも集計し、与信限度や回収条件を見直しましょう。
年齢表が合わないときの確認方法
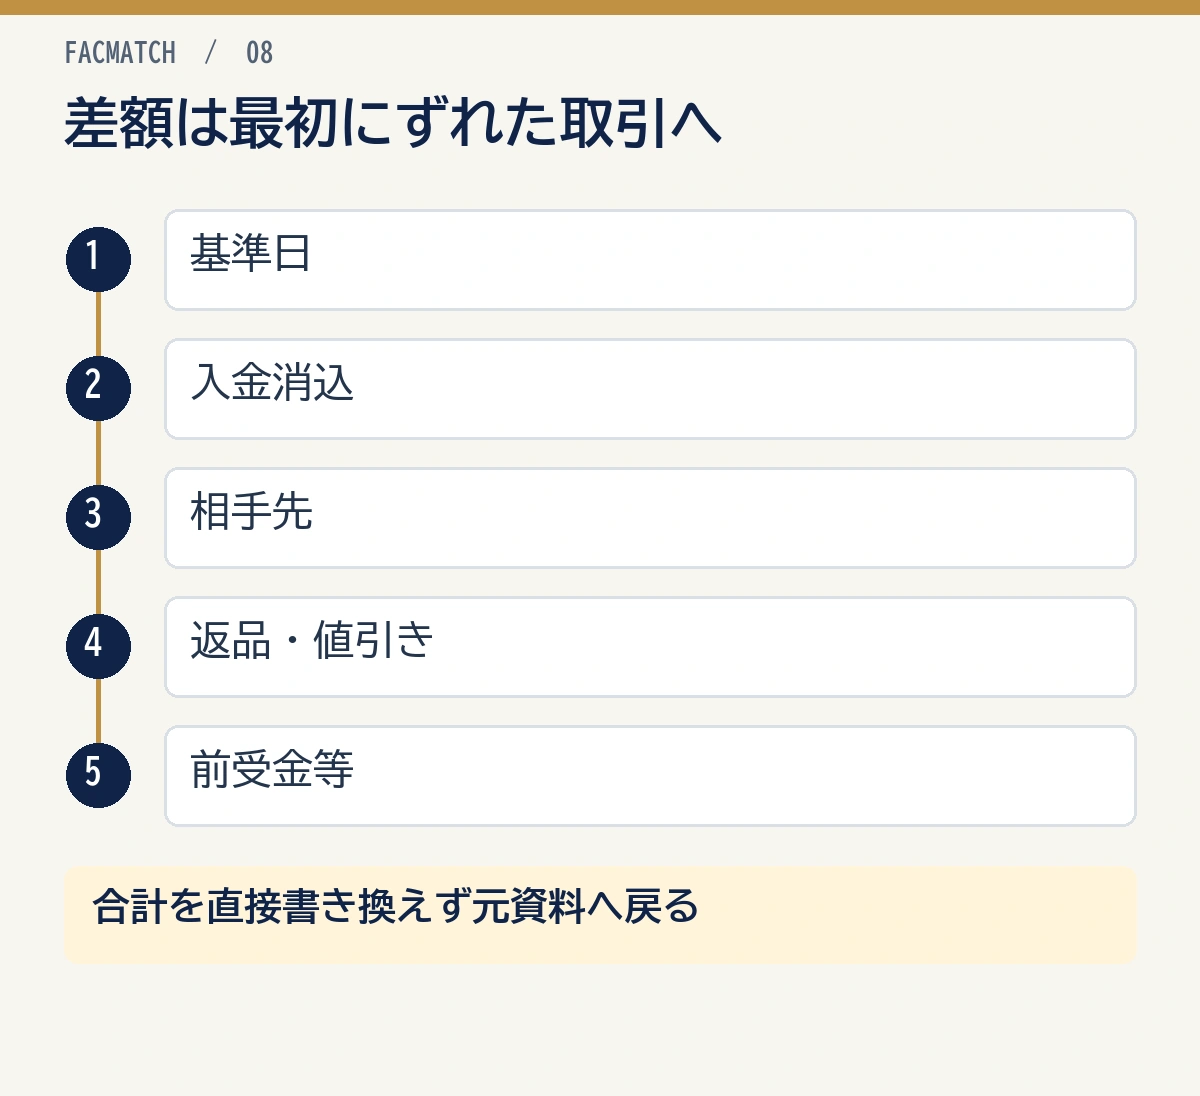
差額を年齢表側で調整するのではなく、最初に不一致となった日・請求を探します。
基準日とデータ抽出期間を合わせる
記載例と同じ2026年7月31日現在の元帳へ、8月1日の入金を混ぜると差が出ます。両方の基準日時刻、締め処理の状態、更新日時をそろえましょう。
消込漏れと二重消込を確認する
通帳には入金があるのに元帳へ未反映、同じ入金を二つの請求へ充当、別取引先へ誤って充当などを確認します。
前受金・仮受金・相殺を分ける
請求前の入金を売掛金から直接差し引くと、売掛金がマイナスになる場合があります。取引実態に合う科目へ分け、未回収の請求とは別に管理しましょう。
返品・値引き・貸倒処理の承認を確認する
営業担当者のメモだけで残高を減らさず、合意書、請求書訂正、社内承認、会計仕訳がそろっているか確認します。
小谷良太差額調査は合計額から眺めるより、前回一致した日から最初にずれた取引を探す方が早く進みます。
売掛金年齢表を運用するときの注意点
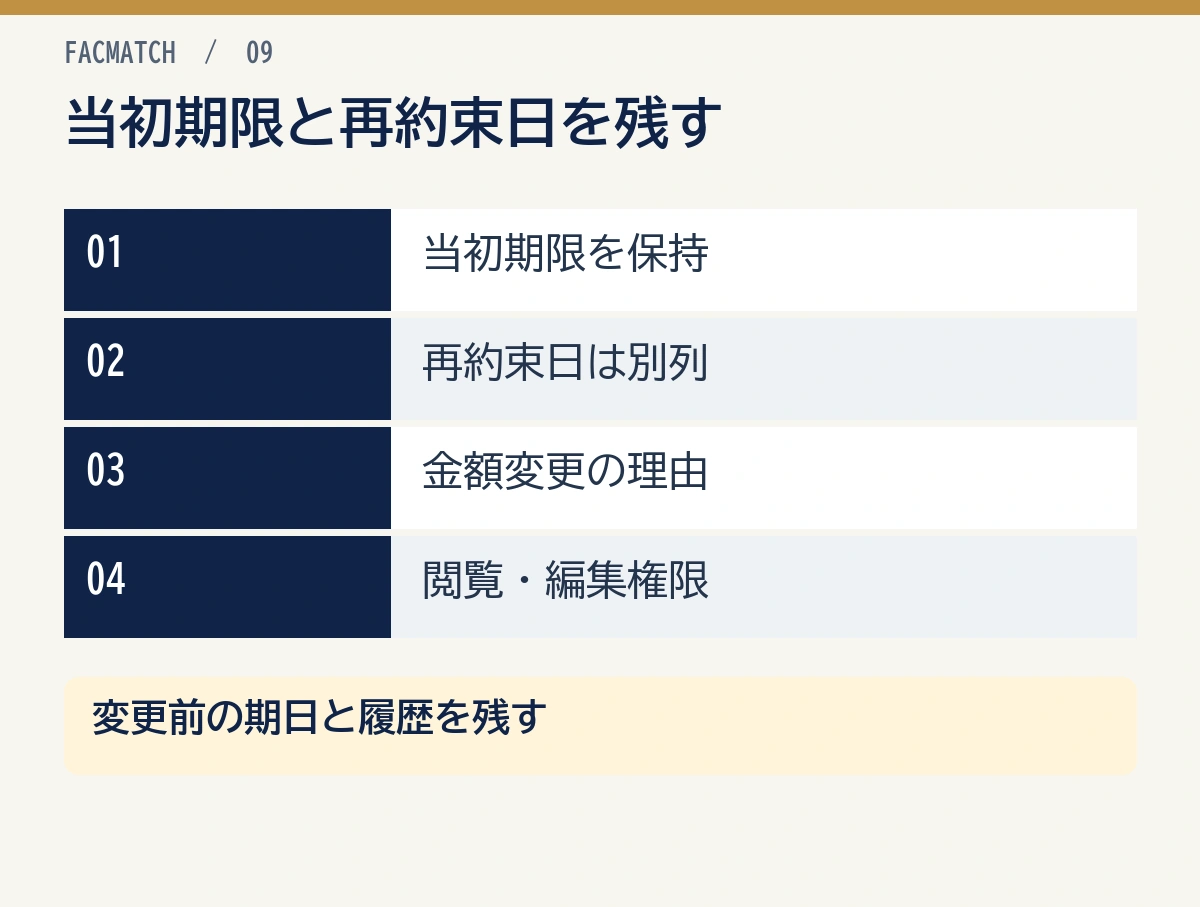
表を作る頻度、責任者、完了条件を決めないと、更新されない資料になります。
毎月同じ基準日・定義で更新する
月末翌営業日など、更新日を固定しましょう。資金繰りが厳しい時期や回収懸念がある場合は週次で確認しても構いませんが、基準日は必ず表示します。
期日変更を上書きしない
支払延期が合意された場合、元の支払期限を消すと遅延の履歴が見えなくなります。「当初期限」と「再約束日」を別列で管理しましょう。
表の数字だけで回収可能性を断定しない
古い売掛金でも支払計画どおり回収中の場合があり、短期超過でも相手先の重大な信用不安が判明する場合があります。年齢は重要な警告指標ですが、個別情報と組み合わせます。
アクセス権限と変更履歴を残す
債権額、連絡履歴、信用情報に合わせ、閲覧・編集権限を限定しましょう。期日や金額を変えた人・日時・理由も履歴へ残しておきましょう。
売掛金年齢表に関するよくある質問
売掛金年齢表とは何ですか?
基準日時点の未回収売掛金を、支払期限からの経過日数などで区分した管理表です。取引先・請求書ごとの滞留状況と回収優先度を確認するために使います。
年齢区分は何日ごとに分けますか?
期限内、1~30日、31~60日、61~90日、91日以上が本記事の区分例です。自社の支払条件と督促手順に合わせ、請求日基準か支払期限基準かを明記します。
請求日と支払期限のどちらを基準にしますか?
入金遅延を管理する目的なら、支払期限からの経過日数を使います。請求日基準を使う場合も、同じ表の中で基準をそろえ、表題や注記へ明記しましょう。
一部入金があった請求はどう表示しますか?
請求額から入金充当額と確定した調整額を引いた未回収額だけを該当区分へ表示します。どの請求へ入金を充当したか、消込記録を残しましょう。
売掛金元帳と年齢表の合計が合わない場合は?
基準日、消込漏れ、二重消込、売上・入金の片側未反映、前受金、値引き・返品、取引先の付け違いを確認します。年齢表だけを調整して差額を消さないでください。
何日遅れたら法的手続きを取るべきですか?
日数だけでは決められません。契約、金額、先方の回答、紛争、時効、財産状況などで対応が変わります。証拠と連絡履歴を整理し、回収懸念があれば早めに弁護士へ相談してください。
売掛金年齢表は英語で何といいますか?
Accounts Receivable Aging Report、略してA/R Aging Reportと呼ばれます。支払期限からの日数を見る表か、発生日からの日数を見る表かは、英語名だけで決めず集計条件も合わせましょう。
まとめ
売掛金年齢表は、売掛金残高を滞留期間別に見えるようにし、回収行動へつなげる管理表です。
- 基準日と支払期限基準の区分を決める
- 請求書単位で未回収額を計算する
- 期限内・1~30日・31~60日・61~90日・91日以上へ分類する
- 合計を売掛金元帳へ照合する
- 担当者・次回対応日・支払約束を記録する
集計例は、Stripeの売掛金年齢表ガイドとレポートの説明も参照できます(2026年10月27日確認)。
年齢表は、担当者と次回対応日まで記入して月次の回収管理へつなげましょう。入金待ちで支払いに不足が出る場合は、手数料、実際の受取額、入金予定日、契約条件を複数社で並べ、自社に合うファクタリング会社を選びましょう。会社比較や無料診断から候補を確認できます。