本ページはプロモーションが含まれています。
売掛金を、他社が振り出した通常の小切手で回収したときは「現金/売掛金」と記帳します。自社が以前振り出した小切手で回収した場合は「当座預金/売掛金」です。
まず券面の振出人欄を見て、どの会社が発行した小切手かを確かめましょう。帳簿に記録する日と、銀行で資金を使える日は分けて確認します。
- 手元の小切手を「現金」と「当座預金」のどちらで入力するか迷っている
- 小切手の受取時と銀行へ預けたときの記帳を確かめたい
- 先日付や不渡り、銀行の取扱終了に備えたい
以下の表で、受け取った小切手に合う仕訳を探せます。銀行の明細と帳簿の残高が違うときに確認する資料や、社内で処理を決める際の確認先も紹介します。
売掛金を小切手で回収したときの仕訳は振出人で分ける
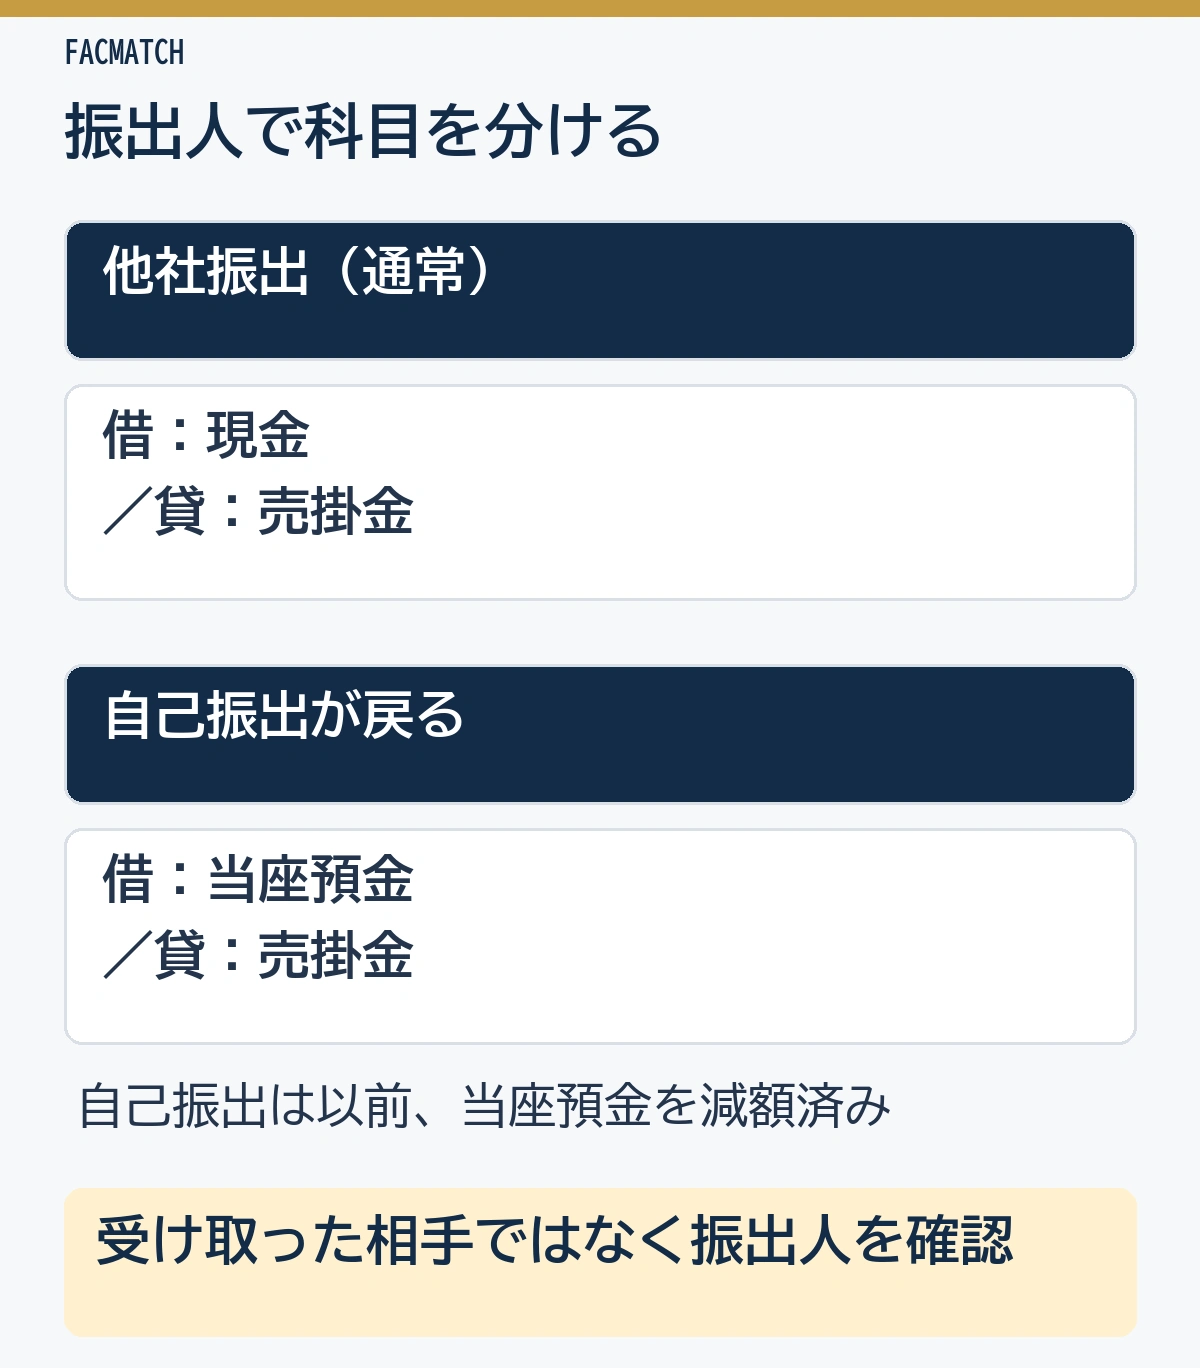
他社が振り出した小切手を「他社振出小切手」、自社が振り出したものを「自己振出小切手」と呼びます。通常の他社振出なら「現金/売掛金」、自己振出が戻った場合は「当座預金/売掛金」です。
この仕訳では、左側の「借方」に回収で増える現金や当座預金を、右側の「貸方」に減る売掛金を記入します。借方・貸方は記帳する側の名前であり、借金をしたかどうかを表す言葉ではありません。
| 受け取った小切手 | 借方 | 貸方 | 処理の理由 |
|---|---|---|---|
| 他社が振り出した通常の小切手 | 現金 | 売掛金 | 手元の小切手を現金に含める |
| 自社が以前振り出した小切手 | 当座預金 | 売掛金 | 振出時に減らした当座預金を戻す |
ここでの「他社振出」は、自社以外が振り出したという意味です。小切手を持ってきた会社と振出人が同じとは限らないため、券面の振出人欄を確かめましょう。
日本商工会議所の第137回簿記検定3級の講評でも、他人振出小切手を簿記上の現金として扱っています。これは会計の分類です。小切手を受け取った瞬間に、自社の銀行口座で同額を使えるという意味まで含みません。
売掛金は、すでに計上されているものを回収する前提です。回収時にもう一度売上を計上しないよう、請求書や売掛金元帳の対象明細と結び付けてください。売掛金そのものの計上は、売掛金の基本で説明しています。
他社振出小切手の受取時・預入時の仕訳
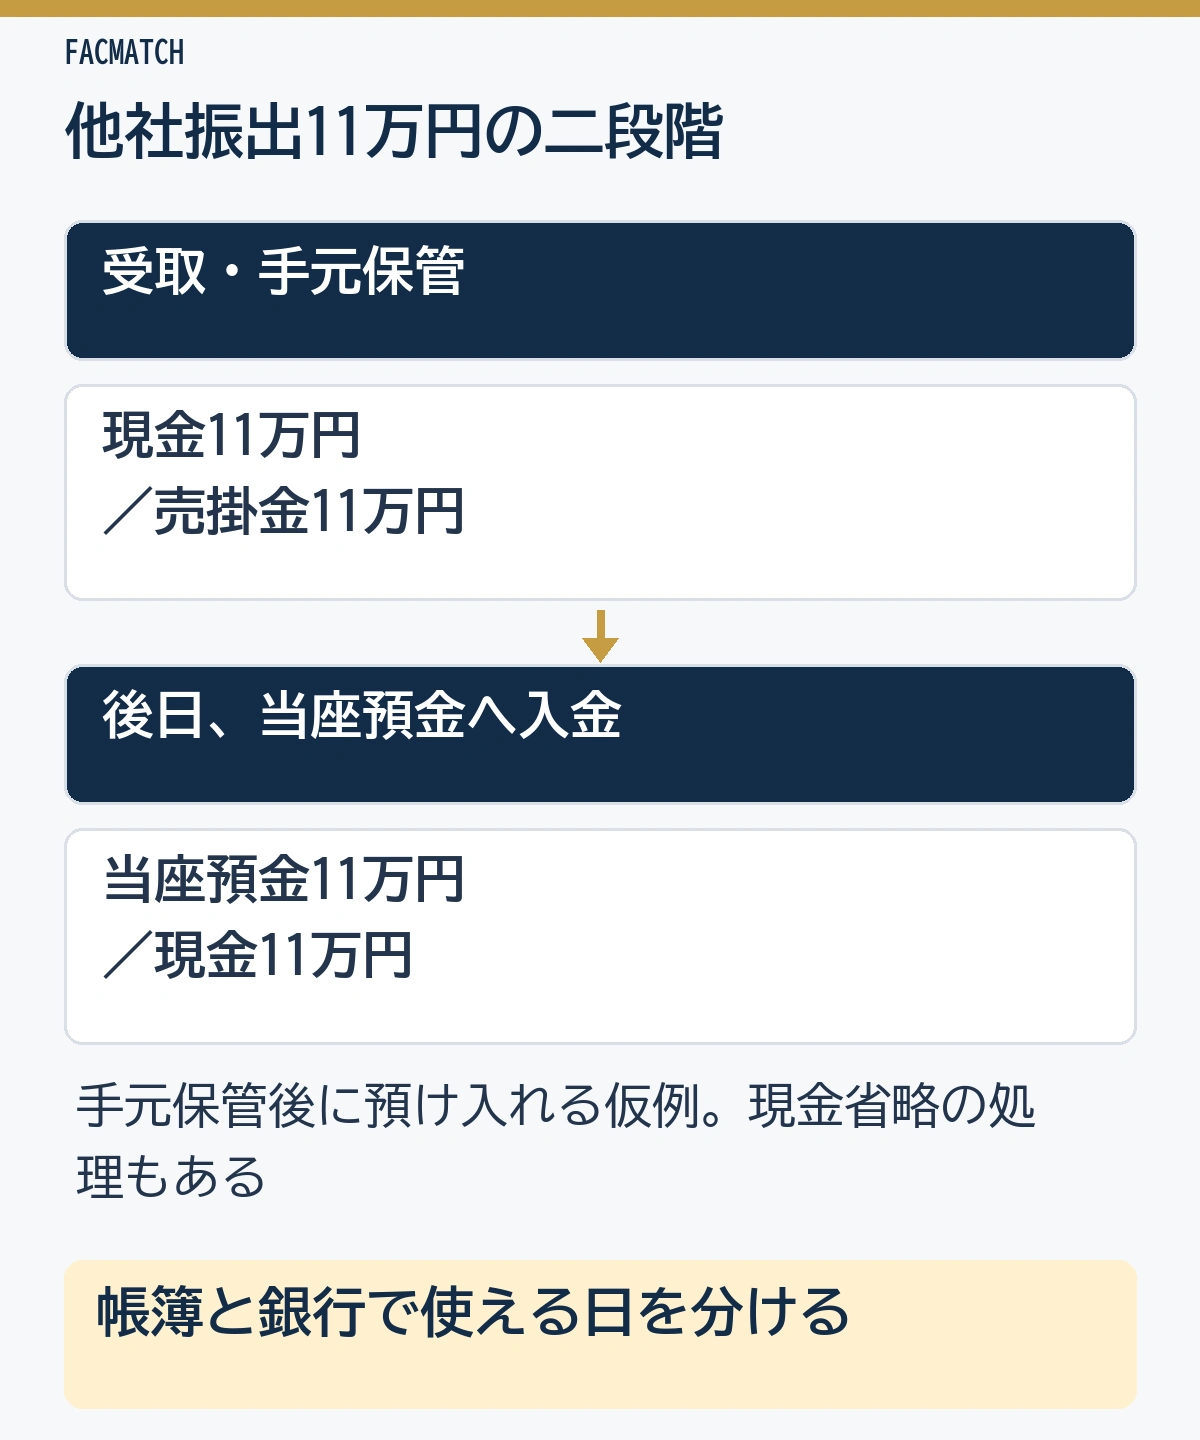
他社振出小切手をいったん手元に保管する場合は、受取時に現金へ計上し、後日預け入れたときに預金へ振り替えます。以下は、通常の小切手で売掛金11万円を全額回収する仮の例です。
手元に保管し、後日当座預金へ入金する
| 段階 | 借方 | 貸方 |
|---|---|---|
| 小切手を受け取ったとき | 現金 110,000円 | 売掛金 110,000円 |
| 後日、当座預金へ入金したとき | 当座預金 110,000円 | 現金 110,000円 |
預入先が普通預金なら、2行目の借方は「普通預金」です。紙幣や硬貨と区別できるよう、現金の補助科目や小切手台帳に券面番号と額面を残しましょう。
弥生の公式仕訳例には、受け取ってすぐに銀行へ持ち込む場合に、現金を経由せず「当座預金/売掛金」とする処理もあります。受取日に直接この仕訳をする場合も、銀行の明細とは残高がずれることがあります。
受取日と預入日を必ず別日にする必要はありません。上の表は、手元で保管した後に預ける例です。受け取ってすぐ預ける場合の入力方法は、過去の同じ取引の仕訳や社内の経理手順を確認しましょう。記録がなければ、会計責任者や顧問税理士に、現金を経由する方法と直接預金に計上する方法のどちらを使うか確認します。
帳簿の入力日と、銀行で資金を使える日は分けて管理します。受取日と持込日を小切手台帳に残し、銀行の入金記帳日を明細で照合してください。支払いに使う予定があるときは、利用できる日も銀行へ確認します。
「取立」は、銀行に小切手代金の回収を依頼することです。銀行が依頼を受け付けた日だけを根拠に、すべて決済済みとして扱わないようにしましょう。例えば三菱UFJ銀行の当座勘定規定では、証券類は取立てと決済の確認後に支払資金とする扱いを定めています。受付の可否や利用可能日は、取引銀行に確かめる必要があります。
取立手数料や一部入金を分けて記帳する
小切手の額面と手数料は、別の取引として確認します。額面11万円が当座預金へ入金され、手数料550円が普通預金から別途引き落とされた例なら、次のように分けられます。手数料は実在する銀行の料金ではなく、説明用の仮定です。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 小切手代金の入金 | 当座預金 110,000円 | 現金 110,000円 |
| 手数料の引落し・税込経理の例 | 支払手数料 550円 | 普通預金 550円 |
補足として、消費税を分けて記帳する「税抜経理」では、上の550円を次のように分ける場合があります。
| 税抜経理の補足例 | 借方 | 貸方 |
|---|---|---|
| 本体500円・消費税50円に分ける場合 | 支払手数料 500円・仮払消費税等 50円 | 普通預金 550円 |
「仮払消費税等」は、支払った消費税を記録する科目です。この分け方や税金の控除が使えるかは、銀行の明細・請求書と自社の消費税の処理によります。判断に迷う場合は経理担当者や税理士に確認し、税込の例と税抜の例を両方記帳しないようにしましょう。
額面が売掛金の一部にとどまる場合は、回収した分だけ売掛金を減らします。15万円の売掛金に対して10万円の小切手を受け取ったなら、「現金100,000円/売掛金100,000円」で、残り5万円は売掛金として管理します。
逆に、売掛金15万円に対して20万円を受け取り、差額5万円が次回取引の前受けだと確認できた場合を考えます。仕訳は「現金200,000円/売掛金150,000円・前受金50,000円」です。差額の理由が分からないまま前受金と決めず、相手の支払明細を確かめましょう。
自己振出小切手が戻ったときは当座預金を増やす
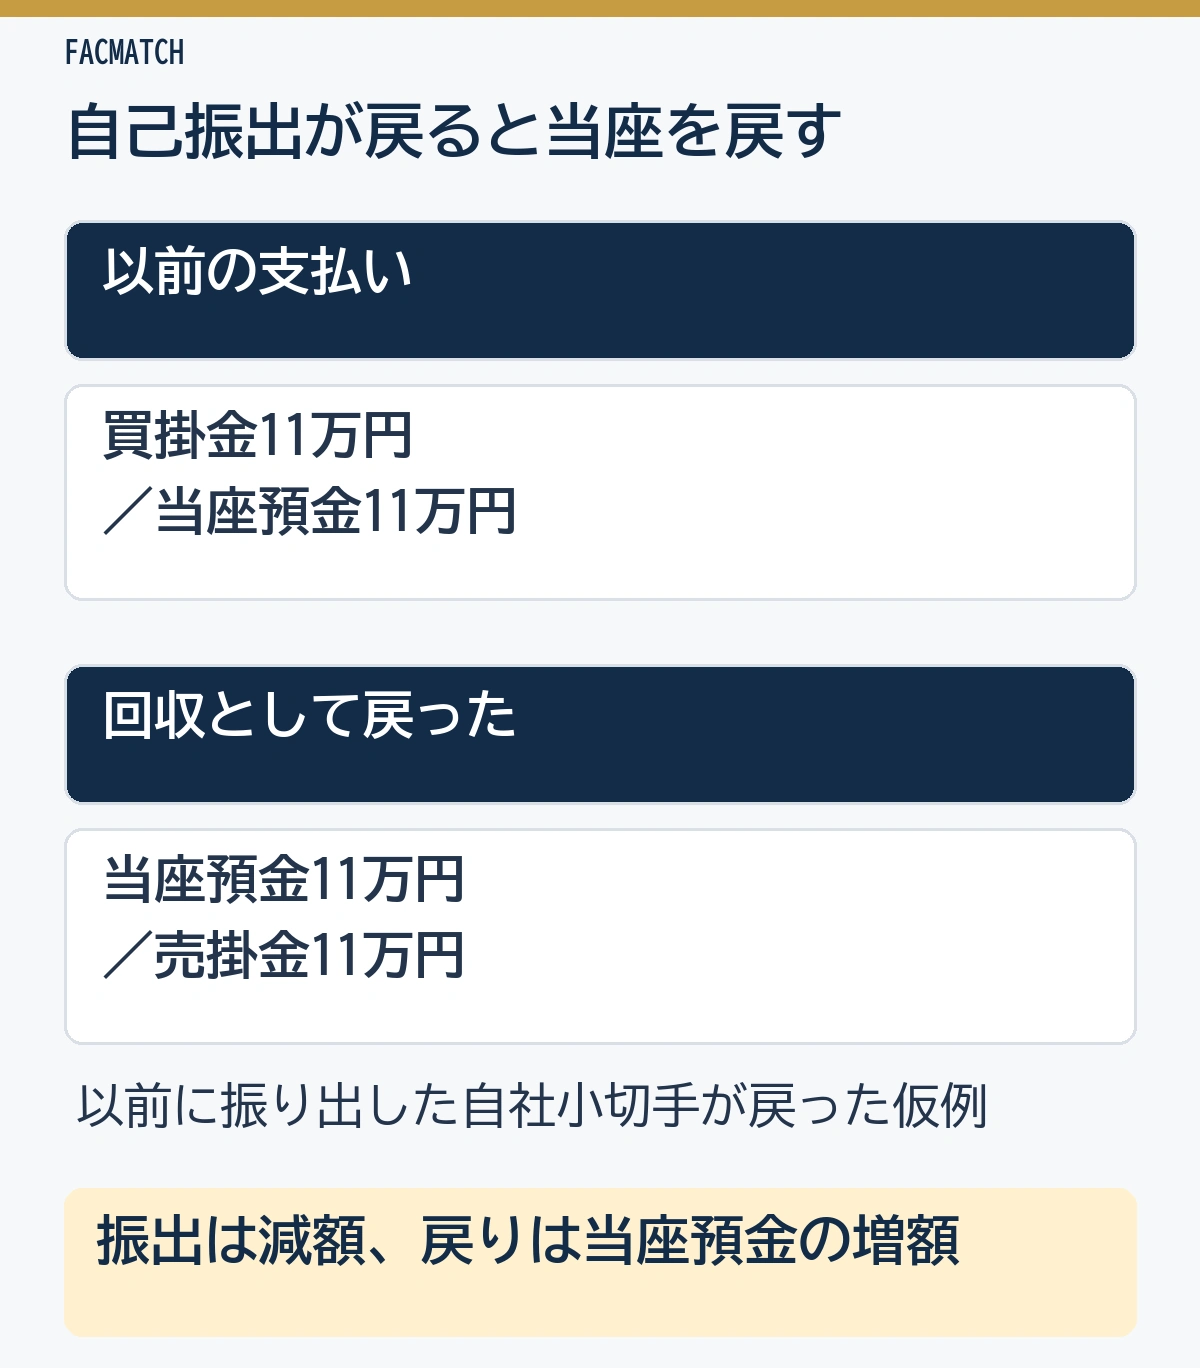
自社が以前振り出した小切手で売掛金を回収した場合は、当座預金を借方に計上します。振り出したときに減らした当座預金を、戻ってきた分だけ増やすためです。
例えば、自社が仕入先への買掛金11万円の支払いに小切手を渡したとします。その小切手が取引を経て得意先に渡り、得意先が自社への売掛金11万円の支払いに使った、という仮の場面です。受け取った小切手の振出人は自社なので、次のように処理します。
| 取引 | 借方 | 貸方 |
|---|---|---|
| 以前、買掛金の支払いに振り出した | 買掛金 110,000円 | 当座預金 110,000円 |
| その小切手で売掛金を回収した | 当座預金 110,000円 | 売掛金 110,000円 |
会計バンクの公式事例も、自己振出小切手の回収を当座預金の増加として説明しています。「自社が振り出すときの当座預金の減少」と、戻ってきたときの増加を区別するのがポイントです。
券面番号を振出控えと照合し、以前どの口座・どの仕訳で記帳したかを確認しましょう。単に受け取った紙を見て現金へ計上すると、振出時に減らした当座預金が戻らないままになります。
先日付・線引・預金小切手を受け取ったときの注意
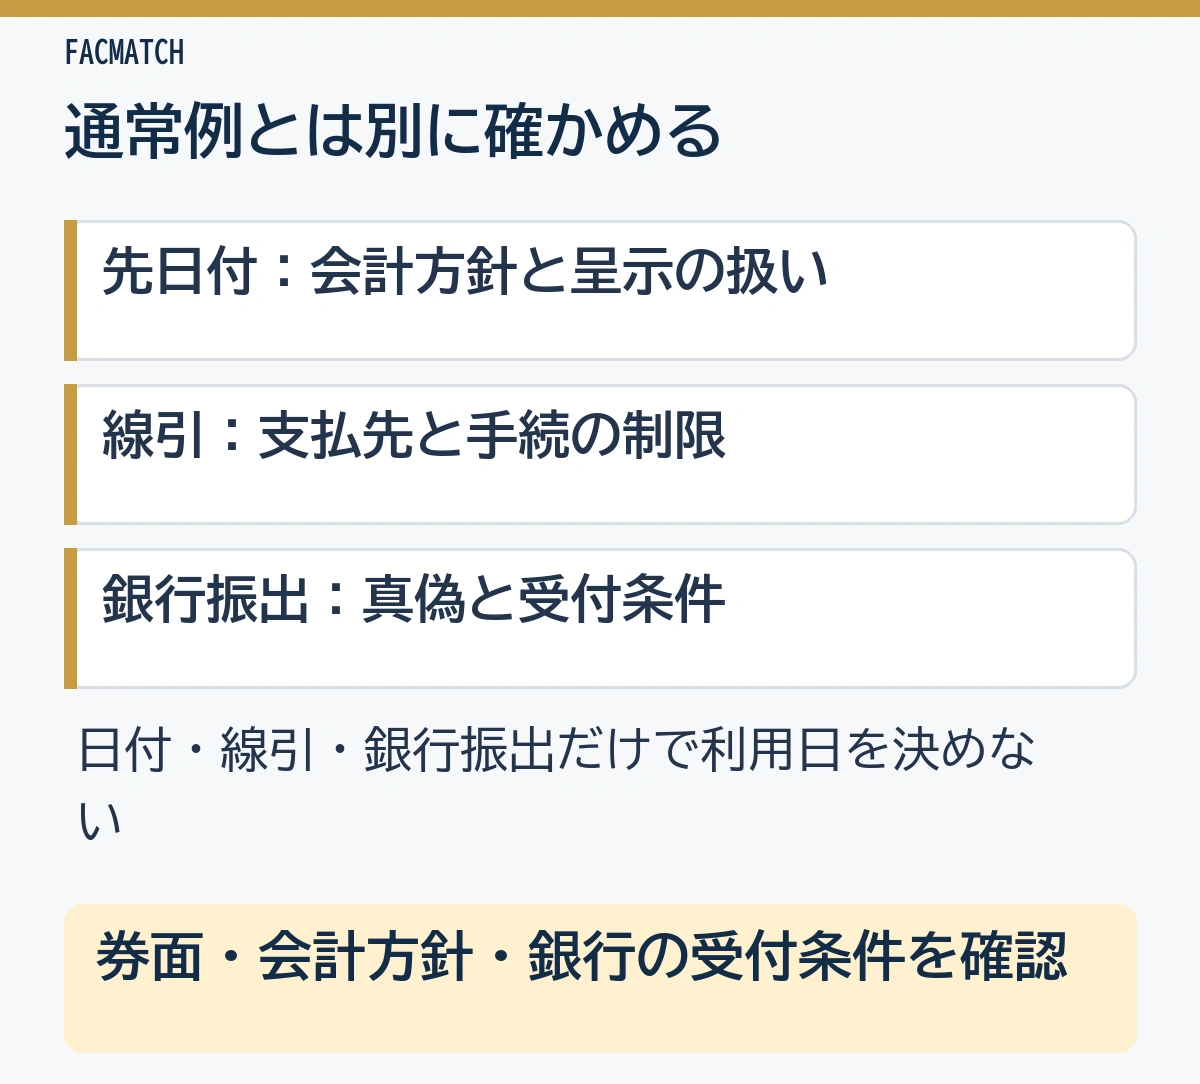
先日付や線引などの条件がある小切手は、通常の仕訳例だけで処理を決めず、券面と銀行の取扱いを確認します。小切手の種類によって、会計上の表示と銀行での受取手続に別々の確認が必要です。
先日付小切手は、会計の扱いと呈示の扱いを分ける
先日付小切手は、実際に振り出した日より後の日付を、券面の振出日として記載したものです。弥生の公式説明には、受取手形と同等に考えて「受取手形」で処理する例があります。決算時の表示や重要性も含め、自社の会計方針を税理士などに確かめましょう。
また、将来の日付が書かれていることだけで、その日まで銀行が支払わない保証にはなりません。宮崎銀行の小切手用法には、先日付でも呈示を受ければ支払う旨と、2026年9月30日を超えて振り出された小切手は当座勘定から支払わない旨が併記されています。
会計上の科目、取引先との取り決め、銀行での受付条件をそれぞれ確認してください。資金繰り表では、券面の日付だけで入金を確定せず、銀行に確認した資金利用の見込みを記録します。
線引や銀行振出でも、当日の預金入金とは限らない
線引小切手は、表面に2本の平行線を引いた小切手です。一般線引には支払先の制限があります。日本銀行の説明では、支払金融機関の取引先や他の金融機関などに支払先が限られることを示しています。
線があるという理由だけで、受取日の仕訳を一律に普通預金へ変えることはできません。手元で保管しているのか、預入れを済ませたのかという段階も見て、銀行に必要な裏書や入金手続を確かめましょう。
銀行が振り出す預金小切手も、真偽や受取手続、取扱終了の案内を確認する必要があります。「銀行振出だから受け取った当日に必ず口座で使える」と決めず、資金利用日を取引銀行へ問い合わせてください。
電子記録債権へ切り替えた場合は、紙の小切手とは別の資産として管理します。請求・回収方法の変更に合わせて、会計ソフトの科目や取引先マスターも見直しましょう。
小切手が不渡りになったら直前の記帳から処理を選ぶ
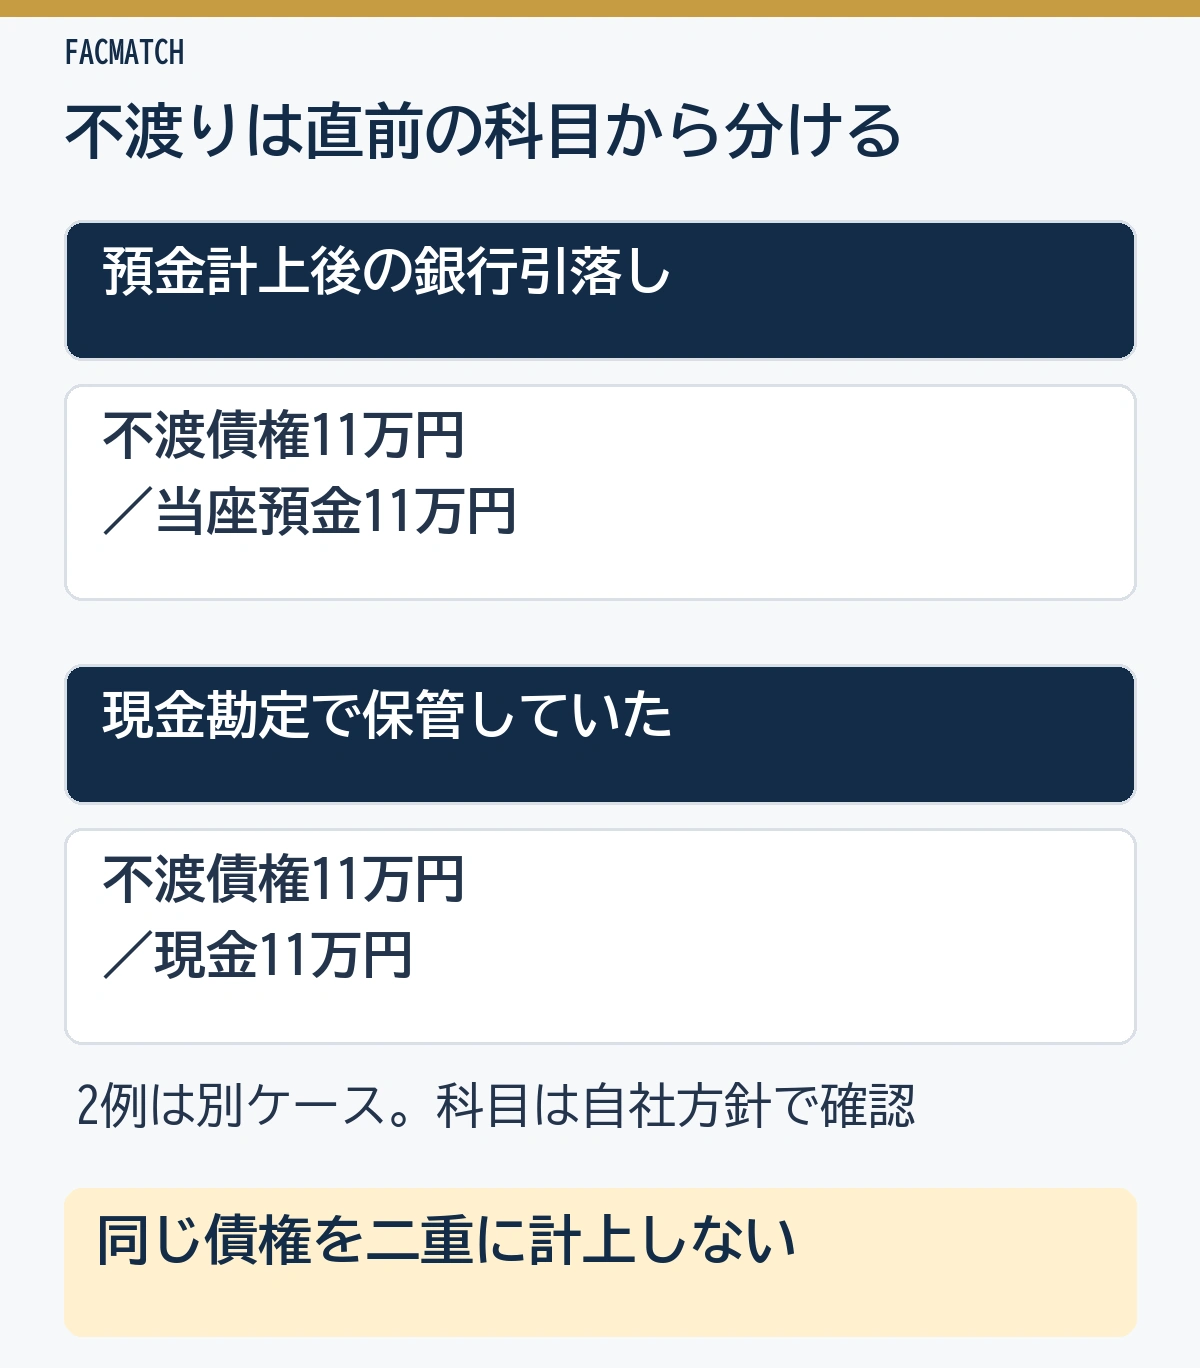
小切手が支払われなかった場合は、未回収の債権を残し、直前にどの科目で記帳していたかに合わせて処理します。不渡りになっただけで、ただちに貸倒損失へ落とすものではありません。
例えば、11万円をいったん当座預金に記帳した後、不渡りのため銀行が同額を引き落とした場合は、回収すべき額を「不渡債権」などの科目で管理する方法があります。
| 状況の仮定 | 借方 | 貸方 |
|---|---|---|
| 預金計上後、銀行が不渡金額を引き落とした | 不渡債権 110,000円 | 当座預金 110,000円 |
| まだ現金勘定に小切手を計上していた | 不渡債権 110,000円 | 現金 110,000円 |
これは直前の記帳を分けた例です。2行を両方記帳するという意味ではありません。自社の科目体系によって売掛金へ戻す場合もあるため、担当税理士などと処理をそろえ、同じ債権を二重に残さないようにしてください。
三菱UFJ銀行の当座勘定規定第6条でも、受け入れた証券が不渡りになった際、当座勘定元帳からその金額を引き落とす扱いを定めています。まず銀行から返された券面や通知を確認し、不払いの理由・日付・手数料を記録しましょう。
そのうえで取引先へ状況を確認し、代替の支払方法や入金見込みを記録します。入金見込みの聞き取りを、元の支払義務や期日を当然に変更したこととして扱わないよう注意が必要です。債権の回収や貸倒れの判断は、売掛金が回収できない場合も参考にしてください。
なお、全国銀行協会は、6か月間に2回の不渡りを起こした者について、2年間、参加銀行との当座預金取引や貸出取引を禁止する取引停止処分制度を説明しています。個別の不払いがどの事由に当たるかは、銀行の通知で確かめてください。
月末は小切手の現物・売掛金・預金の未達を照合する
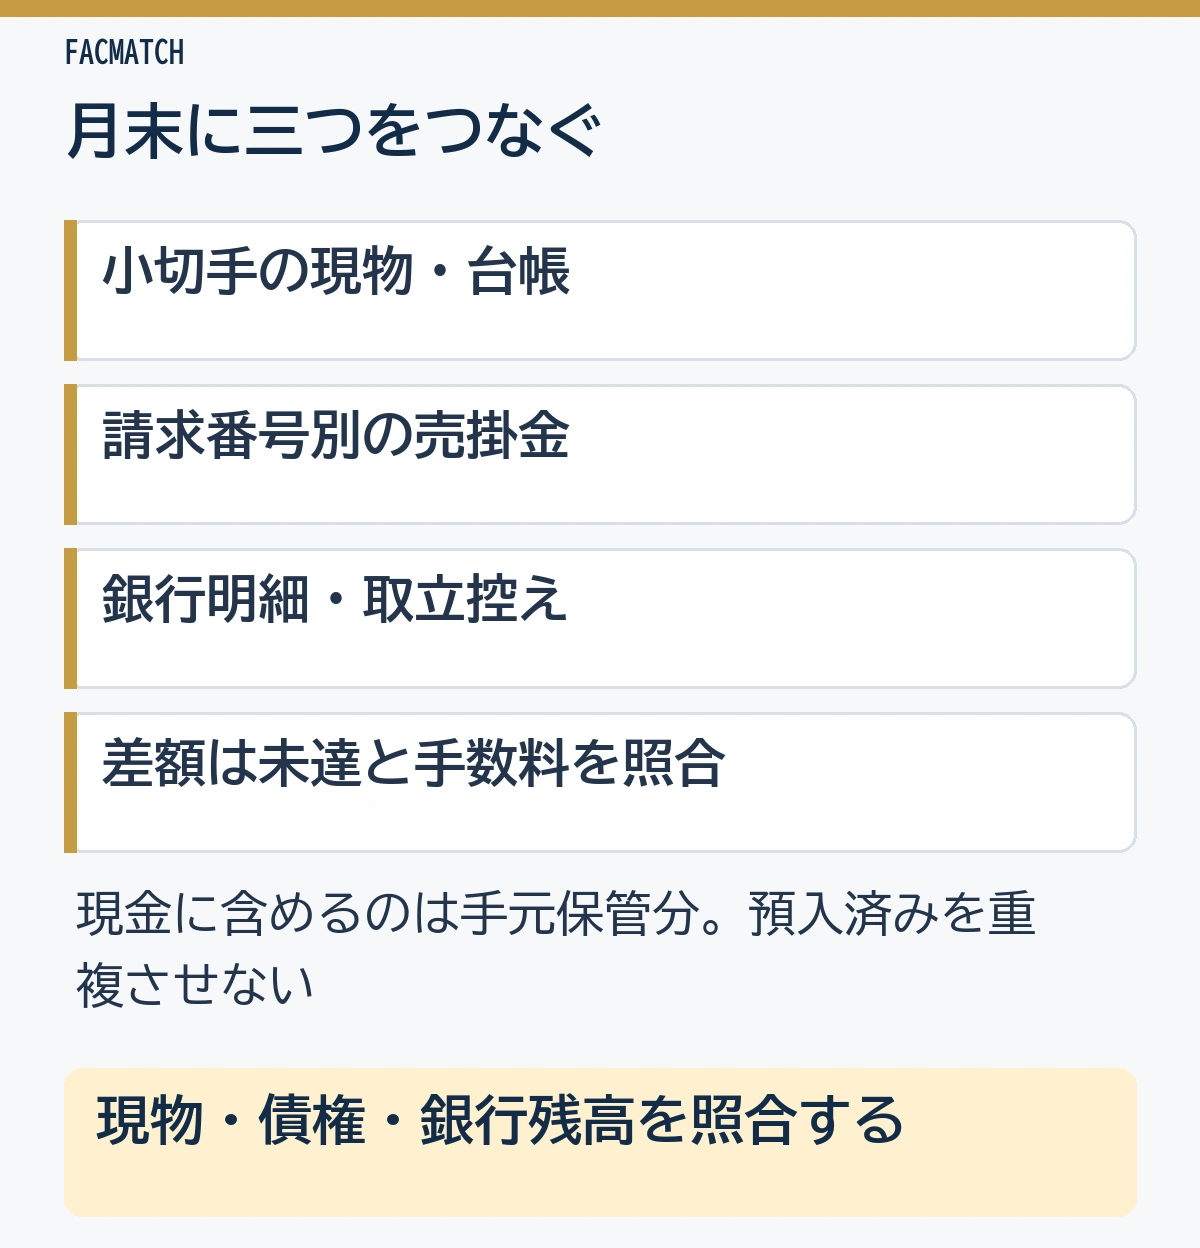
月末は、手元にある小切手、銀行へ預けた小切手、決済済みの小切手を分けて確認します。「未達」は、帳簿と銀行で記録する時点がずれ、片方にしか載っていない取引のことです。現金勘定に含めた小切手を預入後も残すと、現金と預金の両方に同じ金額が載ってしまいます。
| 確認する資料 | 突き合わせる内容 |
|---|---|
| 小切手台帳と現物 | 券面番号・振出人・額面・振出日・保管場所 |
| 売掛金元帳と支払明細 | 消し込んだ請求番号・一部入金・前受け・差額 |
| 銀行の明細と取立控え | 持込日・入金記帳・手数料・決済結果 |
| 銀行勘定調整表 | 帳簿だけ、または銀行だけに記録された未達 |
現金残高を照合するときは、紙幣・硬貨に加え、現金勘定へ計上している手元の他社振出小切手などを合計します。預入済みの小切手を、手元の現金として数え続けないことも大切です。
小切手を受け取る担当、保管する担当、帳簿を確認する担当の役割を決め、台帳には確認者と更新日を残しましょう。預け入れまでの紛失や盗難を防ぐため、現物の保管場所と持出記録も管理します。
売掛金の残高は、期首残高に当期の売上計上分を加え、回収・返品・値引きなどを引いた額と照合します。全体の確認には売掛金の増減明細、請求ごとの処理には売掛金の消込を使い分けてください。
電子交換廃止に向けて銀行の期限と回収方法を確かめる
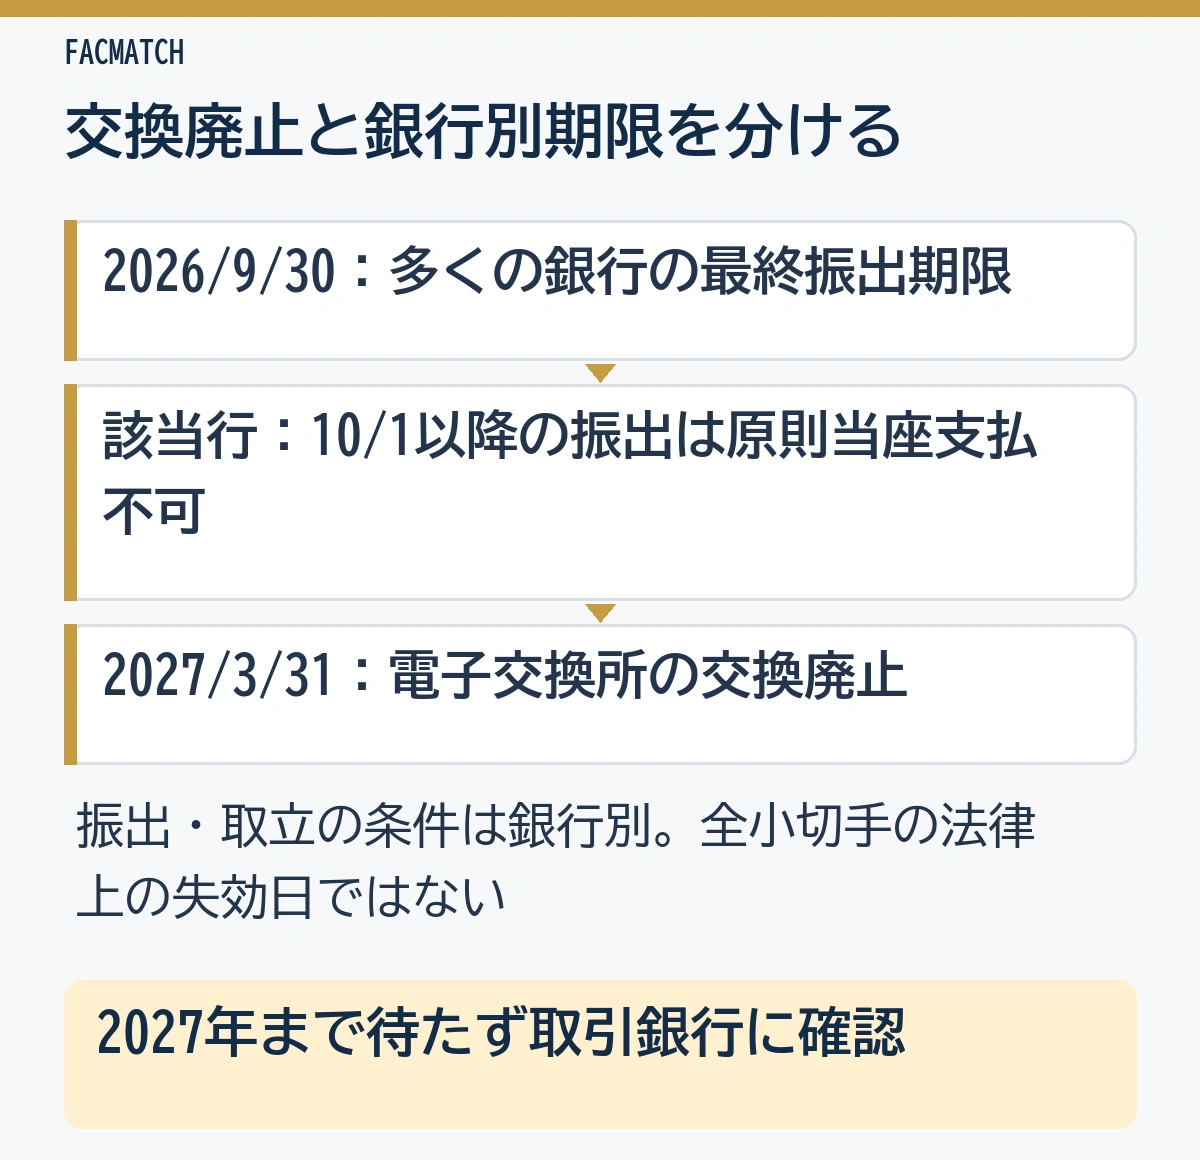
電子交換所での手形・小切手の交換は、2027年3月31日に廃止されます。ただし、利用する銀行の振出・取立期限は、それより前に設定されている場合があります。
全国銀行協会の案内では、最終振出期限を公表している金融機関の多くが2026年9月30日を期限に設定しています。該当する金融機関では、2026年10月1日以降に振り出された手形・小切手は、原則として当座勘定から支払えません。
「2027年3月までは、どの銀行の小切手も使える」という扱いはできません。すでに受け取った小切手がある場合も、券面だけで判断せず、次の項目を銀行と取引先に確かめましょう。
- 支払銀行が定める最終振出期限
- 自社の銀行が取立てを受け付ける期限と対象
- 期限を過ぎた小切手の取扱いと必要な手続
- 振込や電子記録債権など、今後の回収方法と実施日
銀行振込へ変更するなら、請求書の案内、登録口座、社内の承認手順も更新します。旧小切手と新しい振込の両方を受け付けた場合に備え、どちらで代金を回収するかと、小切手の返却・取消し等の手続を確認しておくと、二重回収を防げます。
手形や電子記録債権による回収も検討する場合は、小切手と同じものとして扱わず、手形割引とファクタリングの違いから仕組みを確かめてください。
売掛金と小切手の仕訳でよくある質問
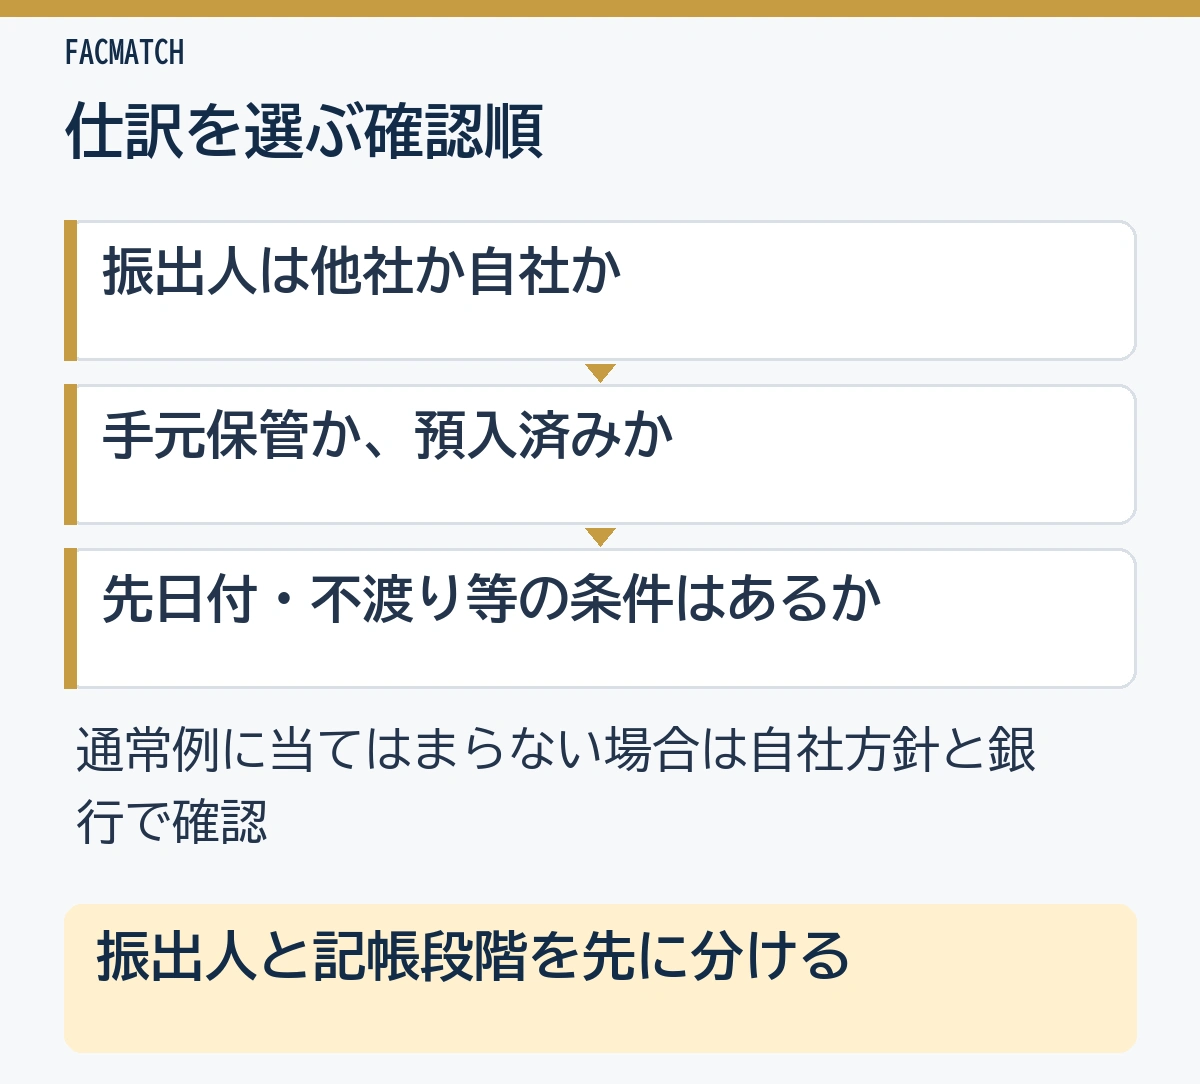
小切手の仕訳は、振出人と記帳の段階を先に分けると整理できます。基本の科目と、通常例から外れる場合を短く確認しましょう。
他社振出小切手で売掛金を回収したときの仕訳は?
通常の小切手をいったん手元に保管する場合は、借方「現金」、貸方「売掛金」です。売掛金としてすでに計上した額のうち、実際に回収した分を減らします。
受け取った日に普通預金へ計上してよいですか?
受取後すぐに預け入れる場合など、現金を経由しない処理もあります。ただし、銀行での入金記帳や決済が終わっているとは限りません。自社の処理方針と銀行の明細を照合してください。
自社が振り出した小切手が戻った場合は?
以前に振り出した小切手が売掛金の回収として戻った場合は、借方「当座預金」、貸方「売掛金」です。振出時に減らした当座預金を戻す処理になります。
先日付小切手も現金で処理しますか?
弥生の公式仕訳例には、先日付小切手を受取手形と同等に考えて「受取手形」で処理する例があります。将来の日付だけを見て通常の小切手と同じにせず、自社の会計方針と銀行の取扱いを確認してください。
不渡りになったら売掛金へ戻せばよいですか?
直前の記帳と自社の科目体系によって異なります。預金計上後なら銀行の引落しを反映し、売掛金や不渡債権などで未回収額を管理します。不渡りだけで貸倒れが確定したとは扱いません。
2027年4月から小切手は使えなくなりますか?
電子交換所での交換は2027年3月31日に廃止されます。各銀行の期限や取扱いは別に確認が必要で、すべての小切手が同じ日に法律上無効になるという案内ではありません。多くの金融機関はすでに2026年9月30日を最終振出期限としています。
まとめ|仕訳と資金が使える日を分けて管理する
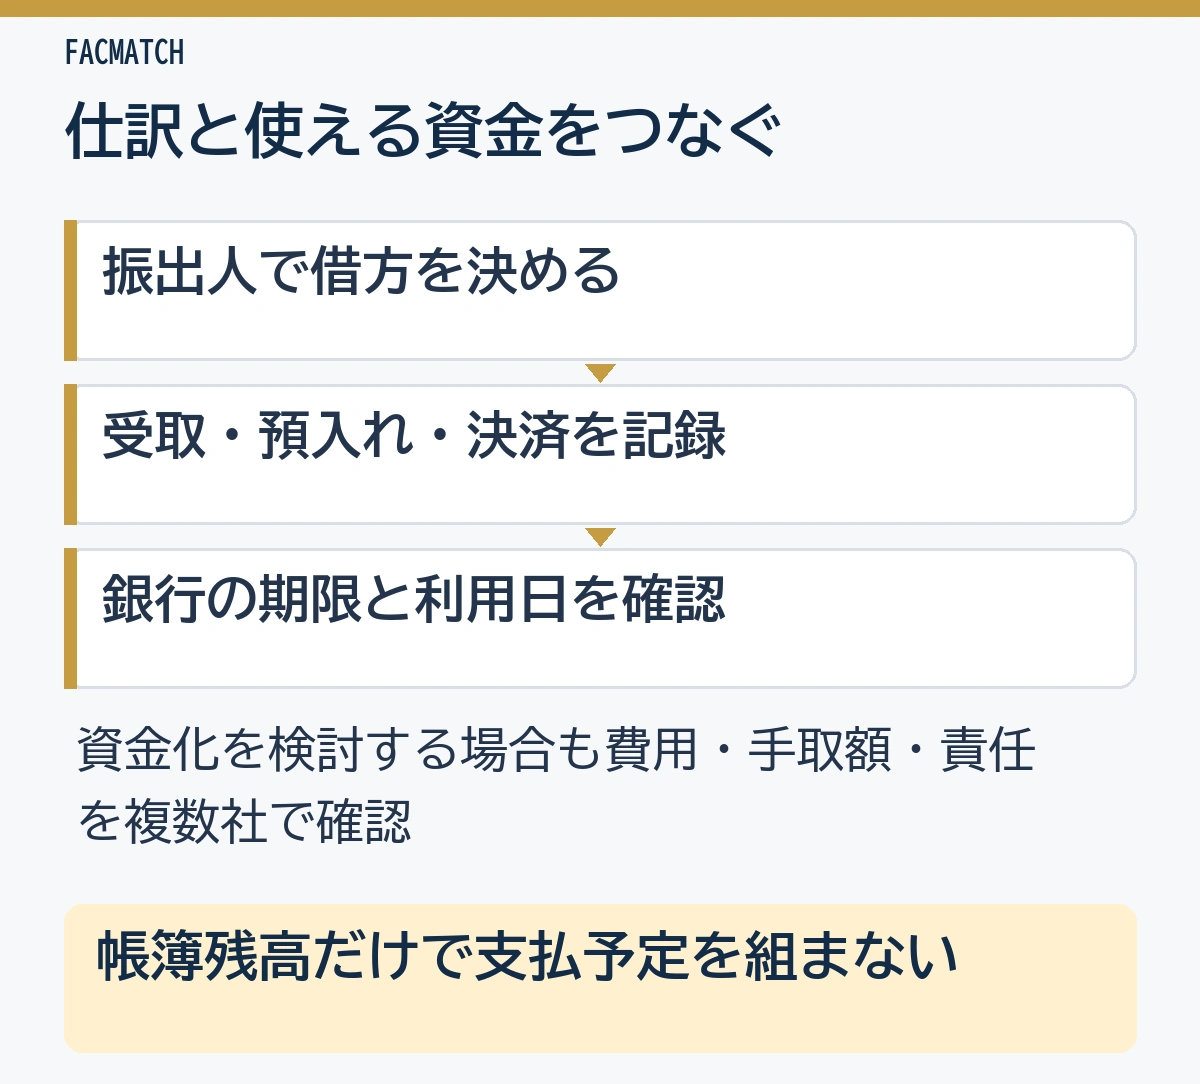
売掛金を他社振出の通常の小切手で回収したときは「現金/売掛金」、自己振出小切手が戻ったときは「当座預金/売掛金」が基本です。振出人を確認し、受取・預入れ・決済の段階に合わせて記帳しましょう。
帳簿上の現金や預金と、銀行で実際に使える資金には違いが出ることがあります。小切手台帳、売掛金元帳、銀行明細をつなぎ、銀行の取扱期限と入金見込みまで確かめておくことが大切です。
参考にした公的・公式資料
小切手による回収方法を見直す際は、銀行振込への変更や融資なども含めて、入金と支払いの予定を整理しましょう。売掛債権の資金化を検討する場合も、一社だけで決めず、手数料・手取額・入金条件・契約上の責任を複数社で確認し、自社に合ったファクタリング会社を選んでください。