本ページはプロモーションが含まれています。
契約資産とは、顧客へ移転した財・サービスの対価を受け取る権利のうち、まだ無条件の債権にはなっていないものです。売掛金とは何が違うのでしょうか。支払期限までに時の経過以外の条件が残るかが、区分の基準です。
この記事では、契約資産の意味、売掛金との違い、振替の時期と仕訳を解説します。未請求案件の区分を確認したい経理担当者向けに、契約条件を具体例で整理します。
- 契約資産と売掛金を区別したい
- 請求書未発行の案件を整理したい
- 振替時の二重計上を避けたい
この記事を読めば、契約上まだ残っている条件と、売掛金へ振り替える時点を確認できます。
売掛金と契約資産の違いは権利が無条件か
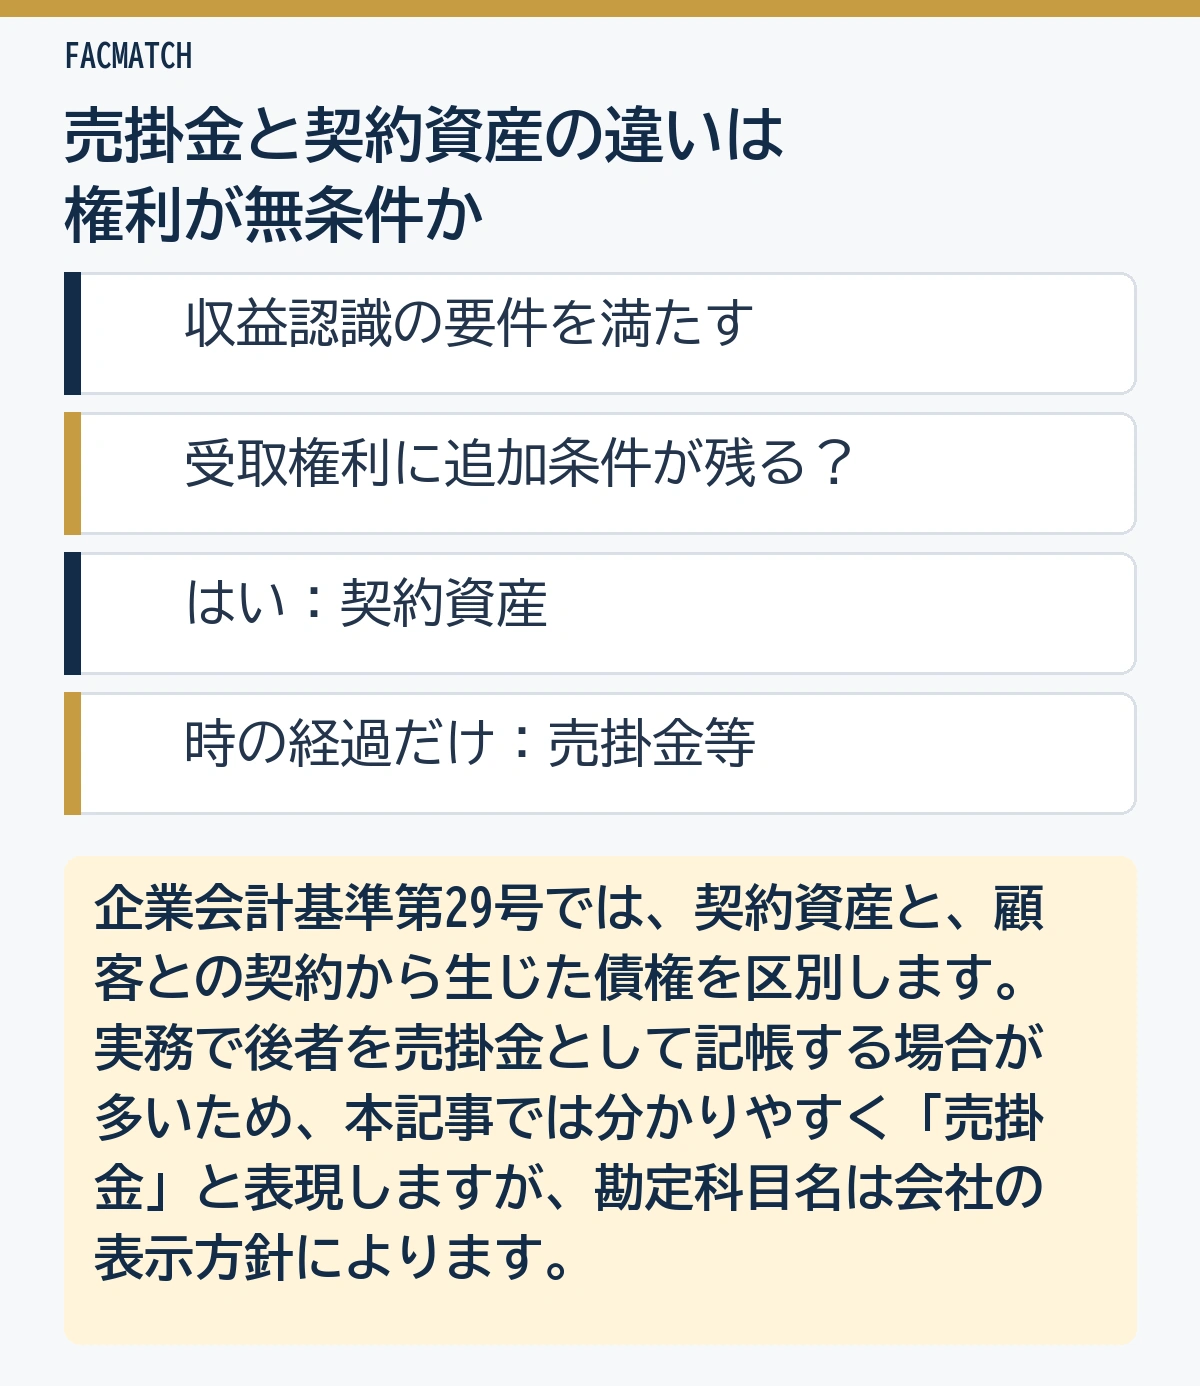
企業会計基準第29号では、契約資産と、顧客との契約から生じた債権を区別します。実務で後者を売掛金として記帳する場合が多いため、本記事では分かりやすく「売掛金」と表現しますが、勘定科目名は会社の表示方針によります。
売掛金は時の経過だけで支払期限が来る
商品を引き渡し、契約上の請求権が確定し、あとは30日後の支払期日を待つだけなら、対価に対する権利は無条件です。
将来返品や返金の可能性があることだけで、必ず契約資産になるわけではありません。権利が無条件かは、対価を受け取る前に企業側が追加で何かを履行する必要があるかで見ます。
契約資産は時の経過以外の条件が残る
複数の履行義務があり、一部を充足して収益を認識したものの、契約上は残りの履行義務を終えないと請求できない場合があります。先に認識した収益に対応する対価への権利は、無条件ではないため契約資産です。
請求書発行は結論ではなく証拠の一つ
請求書を発行した事実だけでは、代金を受け取る権利が無条件になったとは判断できません。前受請求であったり、検収などの条件が残っていたりする場合があるためです。
勘定科目は請求業務の都合ではなく、決算日時点の権利と履行条件に基づいて判断します。
売掛金・契約資産・契約負債を比較
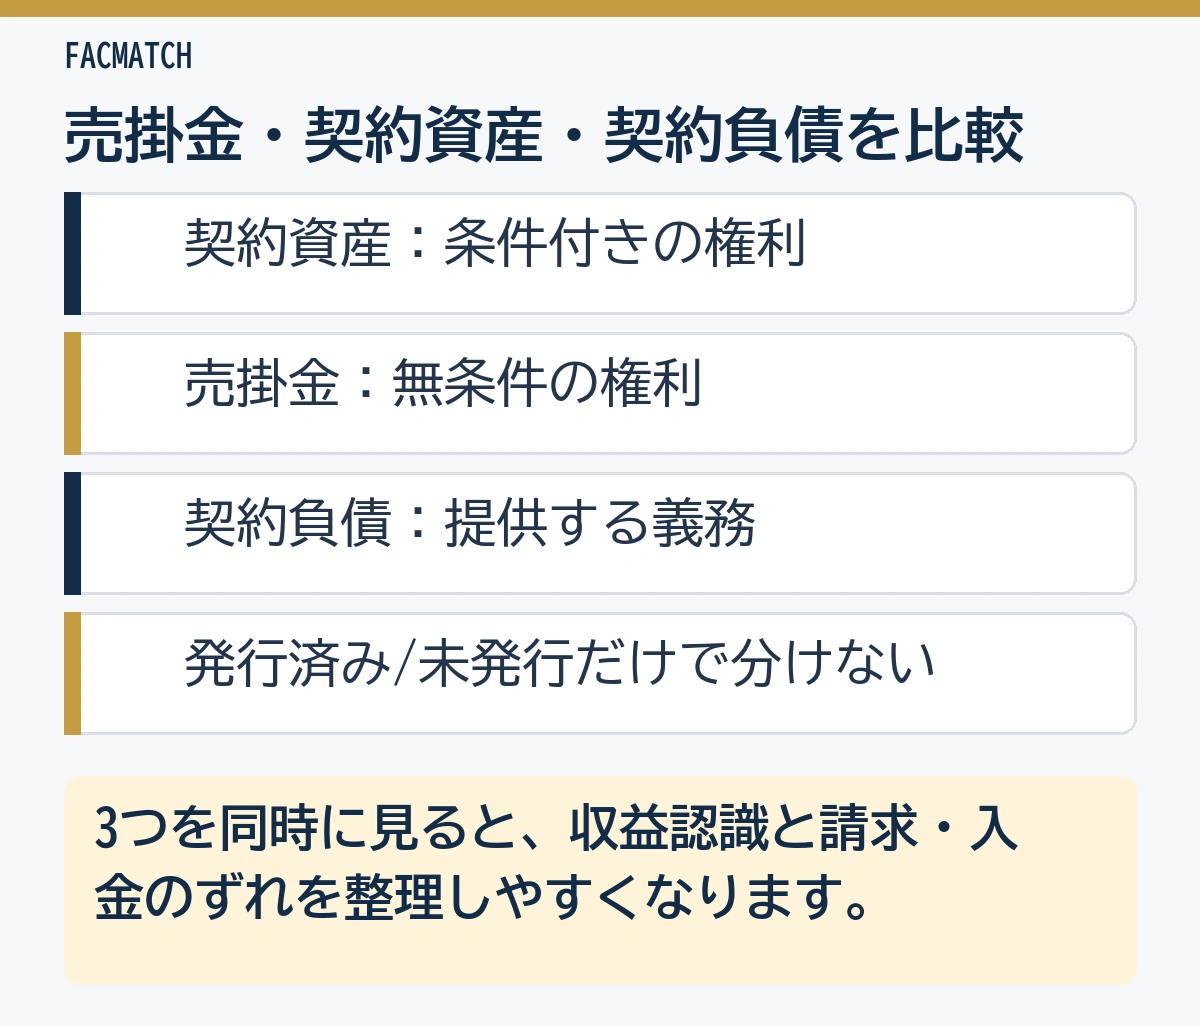
3つを同時に見ると、収益認識と請求・入金のずれを整理しやすくなります。
| 項目 | 売掛金等の債権 | 契約資産 | 契約負債 |
|---|---|---|---|
| 企業の状態 | 対価を受け取る無条件の権利 | 対価を受け取る条件付きの権利 | 財・サービスを移転する義務 |
| 収益 | 通常認識済み | 認識済み | 未認識または一部未認識 |
| 請求 | 権利確定 | 別条件が残る | 前受け・請求先行など |
| 次の動き | 入金で消込 | 条件充足で債権へ振替 | 履行で収益へ振替 |
売掛金等の債権
顧客へ財・サービスを移転し、対価を請求でき、支払期限まで時の経過だけが必要な状態です。請求先、請求書番号、支払期日で管理します。
売掛金とは何かでは、基本仕訳から回収までを扱っています。
契約資産
収益は認識しているものの、請求権が別の履行や条件に依存している状態です。契約番号、履行義務、進捗、未充足条件、請求可能日を管理します。
契約負債
顧客から対価を受け取った、または受取期限が来ている一方、企業が対応する財・サービスをまだ移転していない状態です。一般に前受金などと関係します。
契約資産と契約負債は、同じ契約内の権利と義務を純額で表示する考え方がありますが、複数契約を無条件に相殺しません。表示・注記は適用基準を確認してください。
- 財・サービスの移転により収益を認識したか
- 対価を受け取る前に追加の履行条件があるか
- 条件が満たされた後は時の経過だけで支払われるか
契約資産が発生する具体例
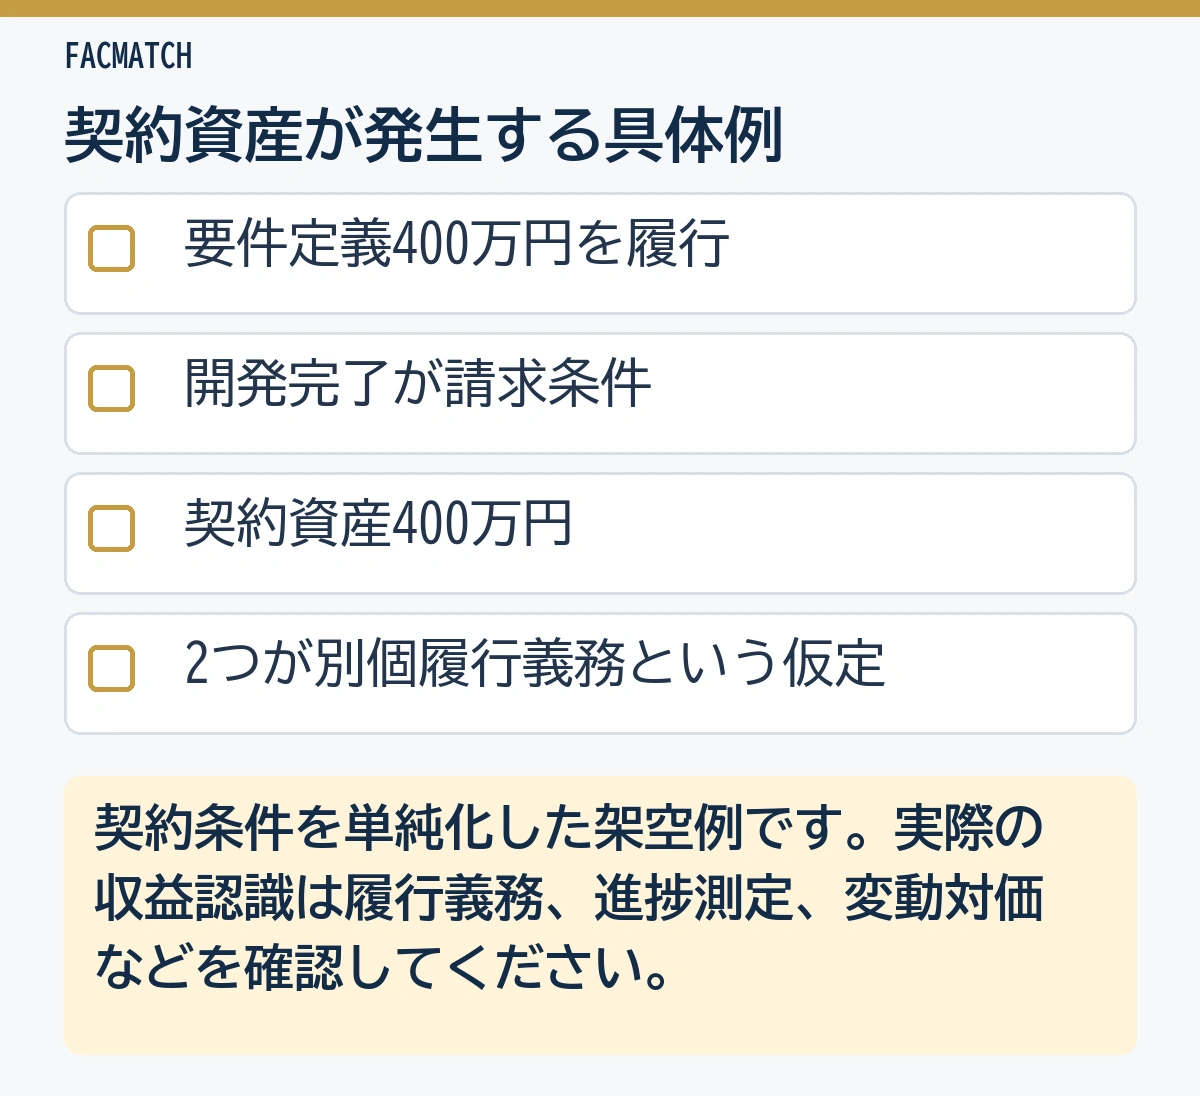
契約条件を単純化した架空例です。実際の収益認識は履行義務、進捗測定、変動対価などを確認してください。
2段階のシステム開発
契約総額1,000万円で、要件定義と開発が別個の履行義務に該当し、取引価格をそれぞれ400万円・600万円に配分できると仮定します。要件定義の履行義務を充足して400万円の収益を認識できる一方、契約上は開発完了後でないと全額請求できない場合です。
要件定義完了時点の400万円は、追加の開発完了という条件が残るため契約資産となる可能性があります。
工事・制作の進捗計上
一定の期間にわたり履行義務を充足し、進捗に応じて収益を認識する契約で、請求が特定マイルストーン到達後に限定される場合です。収益認識額と請求可能額の差が契約資産になります。
工事途中に自由に請求できる契約なら、同じ進捗でも債権となる範囲が変わります。
成果報酬・検収条件がある契約
作業を終えていても、顧客の検収や成果条件が、対価を受け取る権利を実質的に左右することがあります。検収が単なる形式か、重要な条件かを契約・実態から判断します。
契約資産が発生しない単純販売
商品を引き渡し、請求権が確定し、30日後に支払われるだけなら売掛金等です。請求書を翌日に発行する事務手続が残っていても、権利がすでに無条件なら契約資産とは限りません。
 小谷良太
同じ「未請求」でも、担当者が請求書を作っていないだけなのか、契約上まだ請求できないのかで科目が変わります。未請求一覧に理由欄を設けましょう。
契約資産から売掛金へ振り替える仕訳
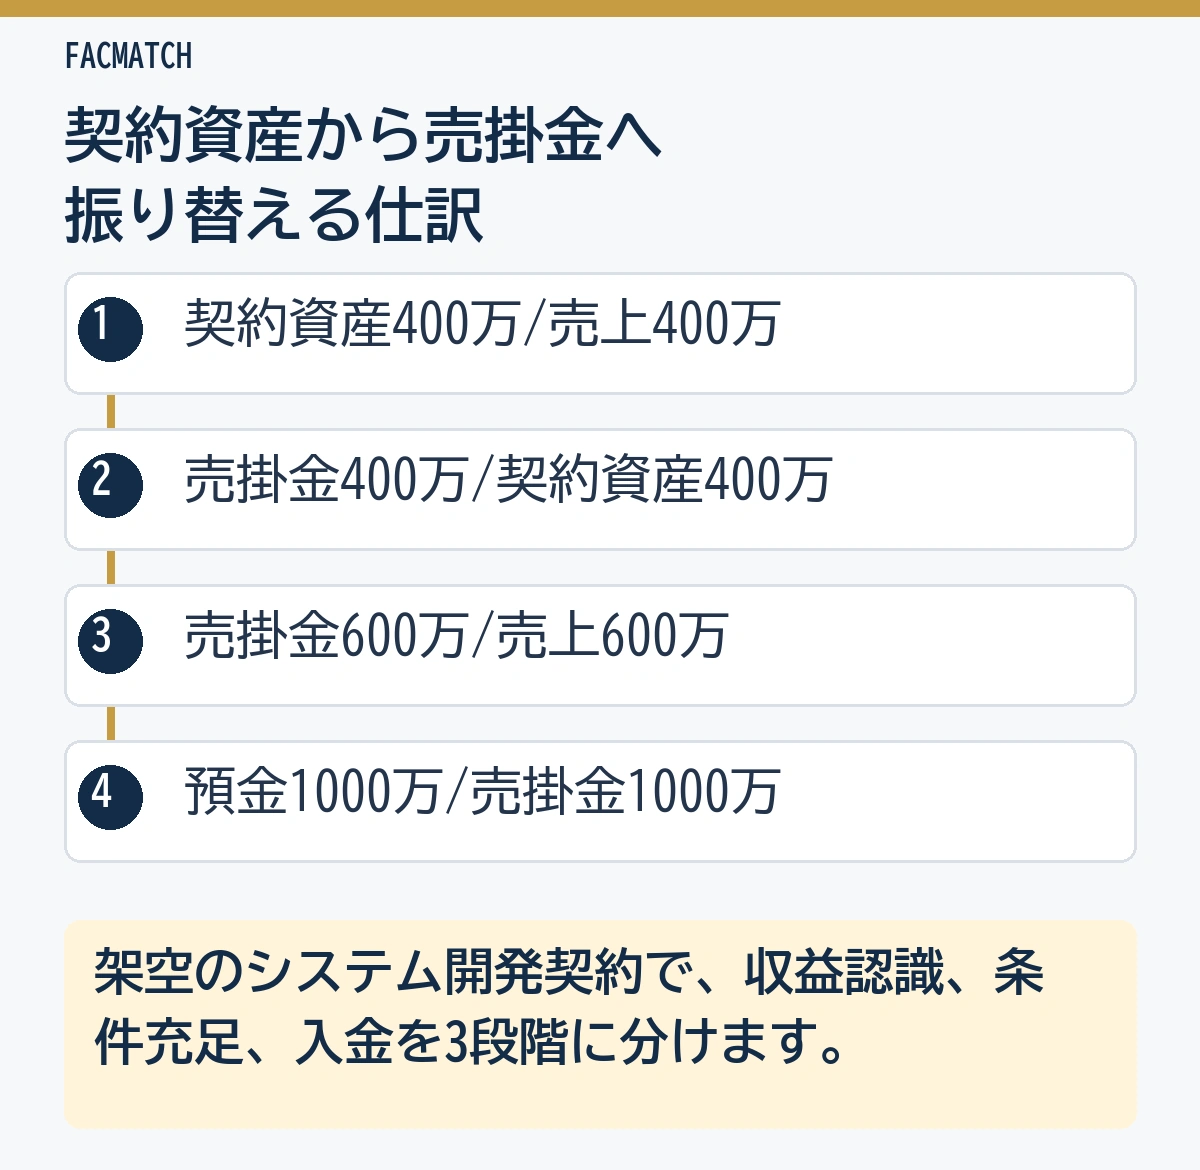
架空のシステム開発契約で、収益認識、条件充足、入金を3段階に分けます。
1. 履行義務を充足し収益を認識する
第1段階の要件定義を完了し、400万円の収益を認識できるものの、まだ請求権が無条件でない例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 契約資産 | 4,000,000円 | 売上高 | 4,000,000円 |
勘定科目名や消費税処理は会社の方針・契約で異なります。
2. 条件を満たし請求権が無条件になる
第2段階が完了し、第1段階の400万円を含む請求権が確定したとします。まず第1段階分を契約資産から売掛金へ振り替えます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 4,000,000円 | 契約資産 | 4,000,000円 |
第2段階の履行義務も充足し、配分された収益600万円を認識する場合は、次の仕訳を加えます。400万円の振替は新しい売上ではありませんが、この600万円は第2段階の新たな売上です。実際は契約単位・履行義務単位で整理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 6,000,000円 | 売上高 | 6,000,000円 |
3. 入金を受ける
売掛金1,000万円が普通預金へ入金された単純例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 10,000,000円 | 売掛金 | 10,000,000円 |
この3段階を混ぜると、収益を二重計上したり、契約資産を残したまま売掛金も計上したりします。
仕訳と補助台帳をつなぐ
契約資産の振替時には、契約番号・履行義務・収益認識日・請求権確定日・請求書番号を記録しましょう。 売掛金へ振り替えた後は、得意先元帳と入金消込へ引き継ぎます。
契約資産から売掛金への振替は新しい売上ではありません。すでに認識した収益に対応する権利の性質が変わる処理です。
契約資産と混同しやすい勘定科目
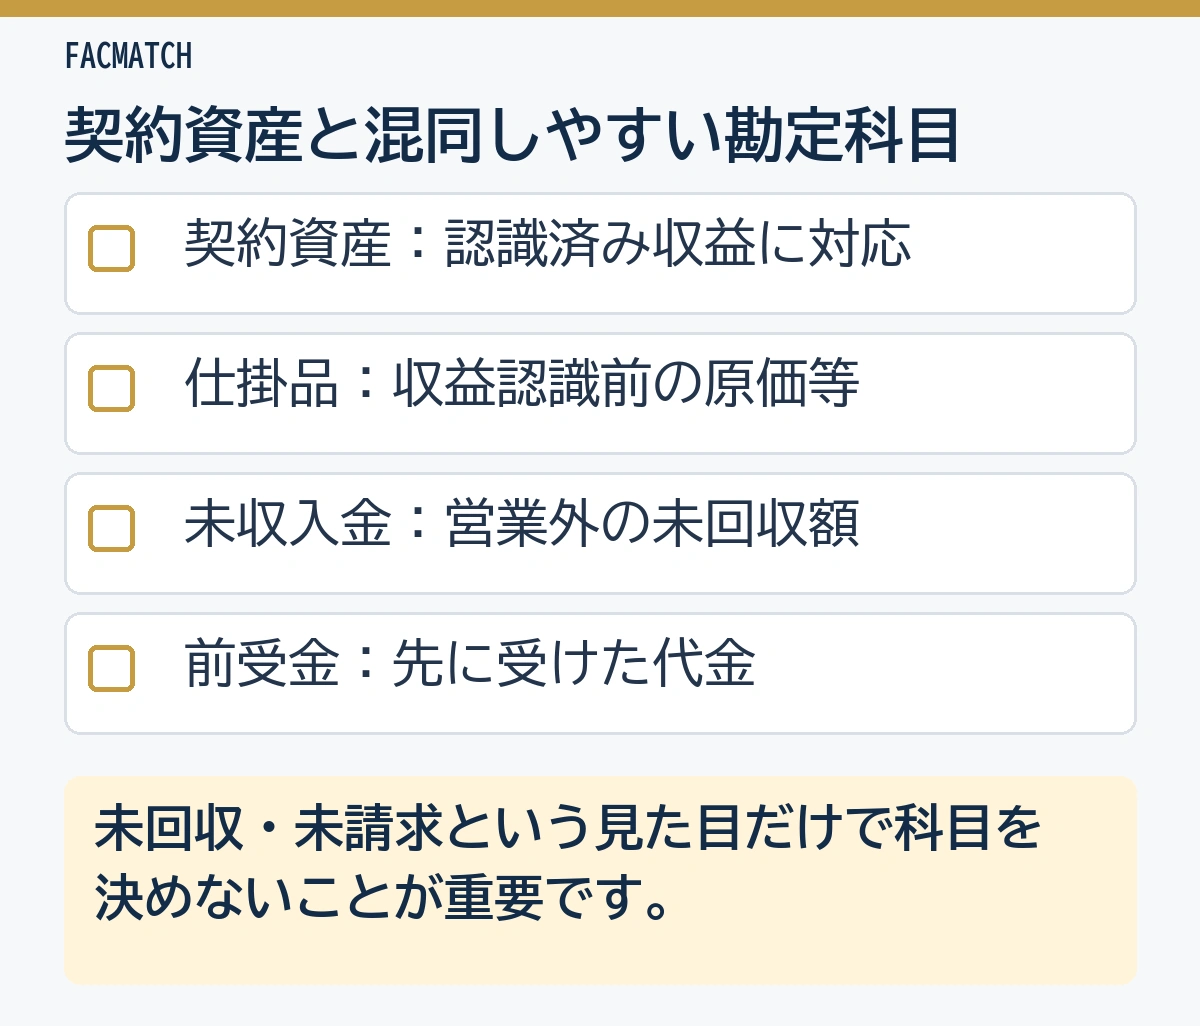
未回収・未請求という見た目だけで科目を決めないことが重要です。
未収入金
一般に、本来の営業取引以外から生じる未回収額に使われます。固定資産売却代金などです。売掛金と未収入金の違いは、取引の主目的と仕訳例を解説しています。
契約資産は、顧客との契約から生じる収益に対応する条件付きの権利という点が異なります。
仕掛品・棚卸資産
まだ収益認識要件を満たしていない作業や製造原価は、仕掛品などで処理する場合があります。契約資産は収益を認識した後の対価への権利です。
作業したから直ちに契約資産になるのではなく、収益認識基準に沿って履行義務の充足を判断します。
前受金・契約負債
顧客から先に受け取った代金で、まだ財・サービスを移転していないなら企業側の履行義務が残ります。契約資産とは権利・義務の向きが逆です。
仮払金・立替金
顧客のために一時的に支払った金額は、契約資産ではなく立替金などになる可能性があります。請求内容と収益の対応を確認します。
決算で契約資産を確認する手順
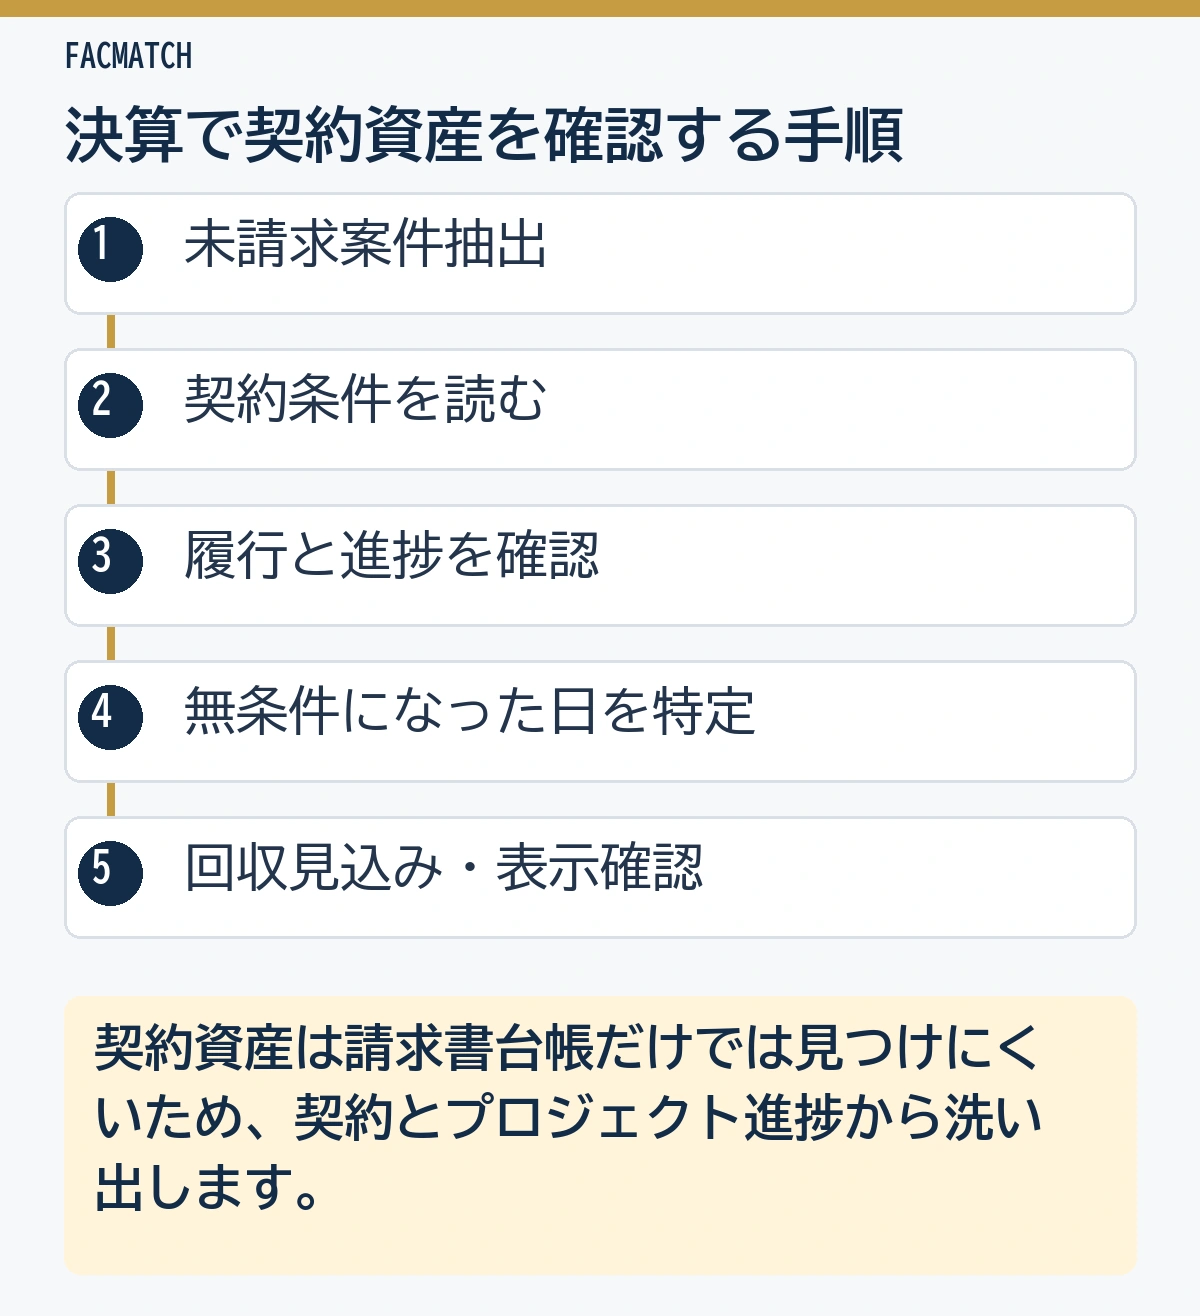
契約資産は請求書台帳だけでは見つけにくいため、契約とプロジェクト進捗から洗い出します。
1. 収益認識済み・未請求案件を抽出する
売上計上された案件のうち、請求書番号がない、または請求額が売上額より少ないものを一覧にします。差額が契約資産とは限らないため理由を確認します。
2. 契約の請求条件を読む
契約書で、工程ごとの到達点、検収、追加の作業、顧客の承認、成果条件を確かめましょう。契約変更や口頭合意がある場合は、変更を承認したメールや議事録も保存しましょう。
3. 履行義務と進捗を確認する
どの財・サービスをいつ移転したか、一定期間にわたり認識する場合の進捗測定が合理的かを確認します。営業・現場・経理で、進捗や履行状況を集計する基準日をそろえましょう。
4. 無条件になった日を特定する
時の経過以外の条件がなくなった日を契約書・検収記録から特定し、その日に契約資産を債権へ振り替えましょう。請求書発行が遅れた場合も、権利が無条件になった日と事務上の発行日を分けて記録しましょう。
5. 回収可能性と表示・注記を確認する
契約資産についても回収不能見込額の会計処理を検討します。売掛金と契約資産の表示区分、注記、減損の扱いは、適用する会計基準と重要性を公認会計士へ確認してください。
- 契約番号・顧客・総額
- 履行義務と進捗
- 累計収益認識額
- 累計請求額・売掛金振替額
- 未充足条件と請求可能予定日
小谷良太契約資産残高は「売上計上済み−債権計上済み」だけでは説明不足です。案件ごとに残っている条件と、いつ無条件になるかを言葉で残してください。
契約資産が資金繰りと審査へ与える影響
利益が計上されても、契約資産の段階では請求・入金できないことがあります。
収益と現金の時期がずれる
進捗に応じて収益を認識しても、請求が完成後なら、作業中の人件費・外注費を先に支払います。契約資産が増えるほど必ず危険とは限りませんが、請求可能日と資金繰りを確認する必要があります。
売掛金として回収管理を始める時点
権利が無条件になり売掛金へ振り替えたら、請求書発行、支払期日、督促、入金消込の管理へ移します。売掛金の消込で、請求書番号と入金を一致させます。
ファクタリングで確認される点
ファクタリングは通常、実在し確定した売掛債権を確認します。契約資産は対価への権利に別条件が残るため、そのまま売掛金と同じように扱えるとは限りません。
ファクタリングで使える債権を参考に、請求権の確定、検収、請求書、入金条件を確認してください。個別の買取可否は事業者の審査・契約で決まります。
契約資産を売掛金と呼び替えて申告するのではなく、残る条件と証憑を正確に説明します。
売掛金と契約資産で起きやすいミス
決算・請求・入金の担当が分かれる会社ほど注意が必要です。
未請求はすべて契約資産とする
単に請求書作成が遅れているだけで権利が無条件なら、契約資産とは限りません。請求事務の未処理と契約条件の未充足を分けます。
請求書を出したら必ず売掛金とする
前受請求や、企業側の重要な履行が残る契約があります。形式的な請求書だけでなく、対価への権利を確認します。
振替時に売上を再計上する
契約資産計上時に売上を認識済みなら、売掛金への振替で売上を再計上しません。契約資産を貸方で減らします。
契約資産を入金予定へ足す
請求権がまだ条件付きなのに翌月入金を見込むと、資金繰り表の残高が実際より多くなりかねません。条件充足日、請求締め、支払サイトを順に置いてください。
売掛金と合算して滞留分析する
契約資産の「経過日数」は売掛金の支払遅延と同じ意味ではありません。売掛金年齢表へ入れる前に、売掛金へ振り替わった日と支払期日を確定します。
売掛金と契約資産に関するよくある質問
契約資産は未請求の売掛金ですか?
似た見た目ですが同じではありません。契約資産は、収益を認識しているものの対価を受け取る権利が無条件ではない状態です。単に請求書発行が遅れているだけなら別の判断になります。
請求書を発行したら契約資産から売掛金へ振り替えますか?
請求書発行は重要な証拠ですが、それだけで決めません。時の経過以外の条件がなくなり、対価を受け取る権利が無条件になった時点を契約から確認します。
契約資産の計上時に売上を認識しますか?
企業が履行義務を充足し、収益認識の要件を満たした時に、契約資産と売上を計上する例があります。実際は履行義務、進捗、変動対価などを会計基準に沿って判断します。
契約資産から売掛金への振替で売上は増えますか?
通常、すでに認識した収益に対応する権利の振替なので、その部分の売上を再計上しません。借方売掛金、貸方契約資産が単純例です。
契約資産はファクタリングできますか?
対価を受け取る権利に条件が残るため、確定売掛債権と同じ扱いとは限りません。請求権の確定、検収、契約、請求書などを示し、個別の買取可否を確認してください。
契約資産にも貸倒引当金を設定しますか?
契約資産の回収不能見込額についても会計処理の検討が必要です。適用する会計基準、表示、測定方法は会社ごとに異なるため、公認会計士・税理士へ確認してください。
まとめ
売掛金と契約資産の違いは、対価を受け取る権利が無条件かどうかです。支払期限まで時の経過だけなら売掛金等の債権、追加履行など別条件が残るなら契約資産です。
契約資産→売掛金→現金の3段階を、履行義務・請求条件・支払期日でつないでください。
決算では、売掛金(未収入金)の内訳書へ記載する債権と契約資産を混同せず、表示・注記の方針を確認します。
小谷良太経理だけで判断せず、営業・現場と、代金を受け取るまでに残っている作業や承認条件を書き出しましょう。条件を満たす予定日を、科目の振替と入金予定の管理につなげます。
資金繰りを考える際は、まだ条件が残る契約資産と、請求権が確定した売掛金を分けてください。確定した売掛債権の早期資金化を検討する場合は、取扱条件や必要書類を各社に確認しましょう。複数社の手数料・入金時期・契約条件を比較し、自社に合うファクタリング会社を選んでください。
参考にした公的・公式情報
- 企業会計基準委員会「収益認識に関する会計基準」(2026年10月27日に掲載内容を確認)
- 企業会計基準委員会「収益認識に関する会計基準の適用指針」(2026年10月27日に掲載内容を確認)
- 企業会計基準委員会「企業会計基準一覧」(2026年10月27日に掲載内容を確認)
- 企業会計基準委員会「企業会計基準第29号(2024年9月)」(2026年10月27日に掲載内容を確認)
- 日本公認会計士協会「その他の公表物(収益認識の基本論点Q&Aへの入口)」(2026年10月27日に掲載内容を確認)