本ページはプロモーションが含まれています。
課税売上の売掛金は、税抜経理でも請求する税込総額で計上します。税抜10万円・消費税等1万円の売上なら、売掛金は11万円です。後日の入金時は売掛金を減らし、同じ売上や税額をもう一度記帳しません。
税込・税抜で仕訳を迷う経理担当者や個人事業主向けに、国税庁の案内をもとに、売上時と回収時を比べます。同じ11万円の例で貸方の違いを示し、免税事業者や期末未回収の扱い、入金差額の確認まで整理しました。請求書と帳簿を照合する際に使えます。 下の「税区分」は、元の取引に消費税をかけるかを分ける分類です。以下の11万円の例は、消費税がかかる「課税」の売上です。
- 元の売上が課税・非課税・免税・不課税のどれか
- 税込経理か税抜経理か
- 請求額と実際の入金額に差があるか
売掛金に消費税は含まれるのか
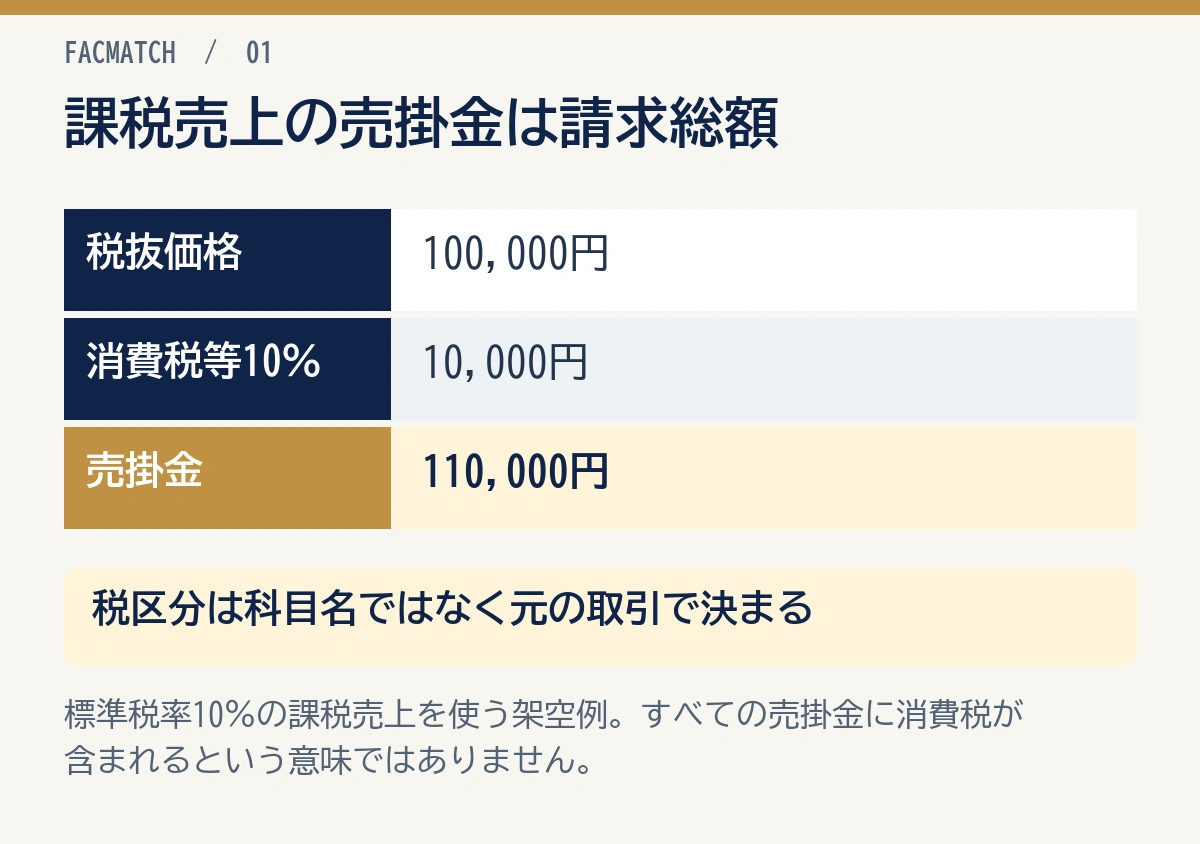
課税売上の代金を後日受け取る場合、売掛金は取引先へ請求する税込総額で管理するのが基本です。ただし税区分は売掛金という勘定科目ではなく、元の取引で決まります。
課税売上なら請求総額を売掛金にする
税抜価格10万円、消費税等1万円、請求総額11万円の課税売上なら、回収する代金は11万円です。売上から税を分ける税抜経理でも、売掛金から税相当額を引くわけではありません。貸方を売上と仮受消費税等に分けて記帳します。仮受消費税等は、売上にかかる消費税等を売上と分けて記録する勘定科目です。
売掛金を税抜10万円だけ計上すると、請求残高と帳簿残高が一致しません。請求ごとに入金を対応させる「消込」や、取引先との残高確認には、請求書の総額と売掛金の記録を合わせておく必要があります。期日を過ぎた期間を集計する年齢表も、請求総額を基準に確認しましょう。
すべての売掛金に消費税が含まれるわけではない
消費税をかける取引が「課税」、制度上かけない土地の譲渡などが「非課税」、国外取引など消費税の対象外が「不課税」です。要件を満たす輸出取引などは税を免除する「免税」に当たります。輸出取引の免税と、納税義務が免除された「免税事業者」は意味が異なります。たとえば土地の譲渡は原則非課税ですが、駐車場などの施設利用に伴う土地の使用は同じ扱いとは限りません。売掛金という科目だけで、元の売上を課税・非課税に決めないでください。
一枚の請求書に標準税率、軽減税率、非課税取引が混在する場合もあります。売掛金の総額は請求総額で管理し、売上と消費税の内訳は税率・税区分ごとに会計ソフトへ記録します。具体的な区分は国税庁情報や税理士へ確認してください。
税込経理と税抜経理の違い
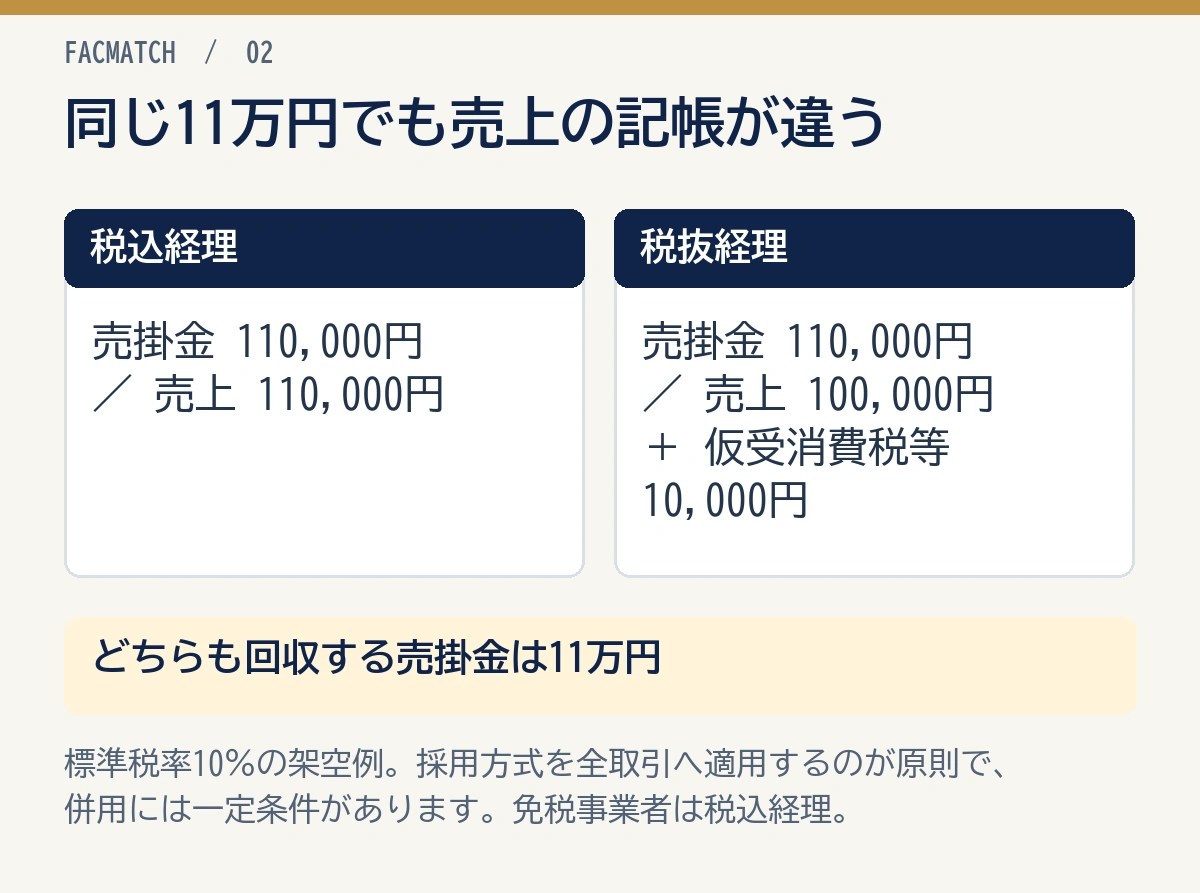
税込経理は消費税等を売上に含め、税抜経理は売上と仮受消費税等に分けて記帳する方式です。課税事業者はどちらかを選べますが、売掛金はいずれも請求総額で計上します。選んだ方式を全取引に適用するのが原則です。
法人では、売上を税抜経理にしたうえで、固定資産などの取得、経費などの支出という取引のまとまりごとに税込経理を併用できる場合があります。個々の資産を都度別の方式にすることはできません。売上を税込経理にする場合は、資産取得・経費支出も税込経理が必要です。法人の選択・併用条件で確認しましょう。
個人では、たとえば事業所得と不動産所得の両方を生ずる業務があれば、所得の種類ごとに方式を選べます。また、収入を税抜経理にした場合の資産取得・経費支出の併用にも条件があります。個人の併用条件を確かめ、同じ種類の売上を入力ごとに変えないようにしましょう。
税込経理方式
税込経理では、売上や仕入などを消費税等込みの金額で記帳します。課税売上11万円の掛取引なら、売掛金11万円/売上11万円とするのが基本例です。納付税額などは決算・申告時の処理に従います。税込経理の売上には税が含まれるため、税抜経理の会社と粗利を比べる際は、同じ方式の数値か確認しましょう。
消費税の納税義務が免除されている免税事業者は、税務計算上、税込経理方式を適用します。課税事業者の税抜経理の例を、そのまま自社へ当てはめないようにしましょう。
税抜経理方式
税抜経理では、本体価格と消費税等を分けます。課税売上11万円なら、売掛金11万円/売上10万円、仮受消費税等1万円とします。仕入側で使う勘定科目は仮払消費税等で、申告時には税額の精算が必要です。
仮受消費税等は売上代金の一部として現金で回収しますが、その全額が利益になるわけではありません。資金繰りでは入金11万円を扱い、納税に備えて消費税相当額を別管理する方法も検討します。
- 税抜経理は売上10万円と仮受消費税等1万円
- 税込経理は売上11万円
- いずれも売掛金は請求総額11万円
- 入金時は預金と売掛金を振り替える
売上計上時の仕訳
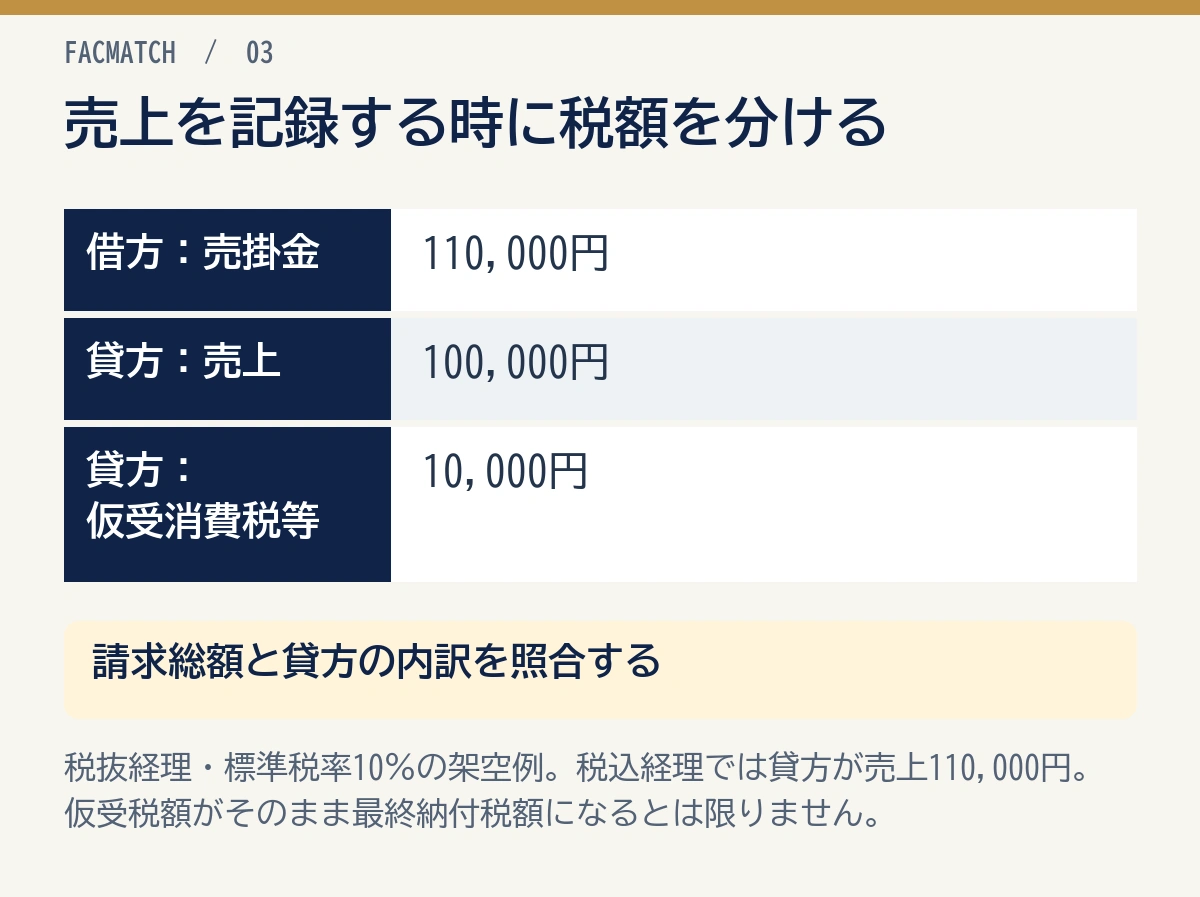
消費税の納税義務は、通常、商品を引き渡した時や、サービスの提供を終えた時に成立します。入金日や請求書を出した日だけで決まるものではありません。以下は、標準税率10%の課税売上を使う架空例です。
税抜経理の仕訳例
税抜10万円・税率10%・総額11万円の掛販売を例にします。借方は売掛金110,000円、貸方は売上100,000円と仮受消費税等10,000円です。実際には軽減税率や端数処理、会計ソフトの税区分設定を確認します。
税込経理の仕訳例
同じ取引を税込経理で記帳する基本例は、借方に売掛金110,000円、貸方に売上110,000円です。消費税等を取引時に仮受消費税等へ分けない点が税抜経理との違いです。
| 同じ取引の記帳 | 借方 | 貸方 |
|---|---|---|
| 税抜経理 | 売掛金 110,000円 | 売上 100,000円+仮受消費税等 10,000円 |
| 税込経理 | 売掛金 110,000円 | 売上 110,000円 |
| 後日、全額を銀行へ入金 | 普通預金 110,000円 | 売掛金 110,000円 |
どちらの方式でも、売掛金11万円と後日の入金11万円は一致します。税抜経理の売上10万円だけを売掛金へ入力すると、実際に回収する額より1万円少なくなります。なお、仮受消費税等1万円はこの売上にかかる税額であり、他の取引や仕入税額控除を含めた納付税額が必ず1万円になるという意味ではありません。
 小谷良太
複数税率の商品をまとめて販売した場合は、税率別に売上と消費税額を集計します。総額だけを一つの税区分で入力すると申告資料や適格請求書の集計とずれるため、請求書の内訳と会計データを照合します。 数字の変化を担当者の感覚だけで処理せず、明細と期限へ戻すと改善策を具体化できます。
売掛金を回収したときの仕訳
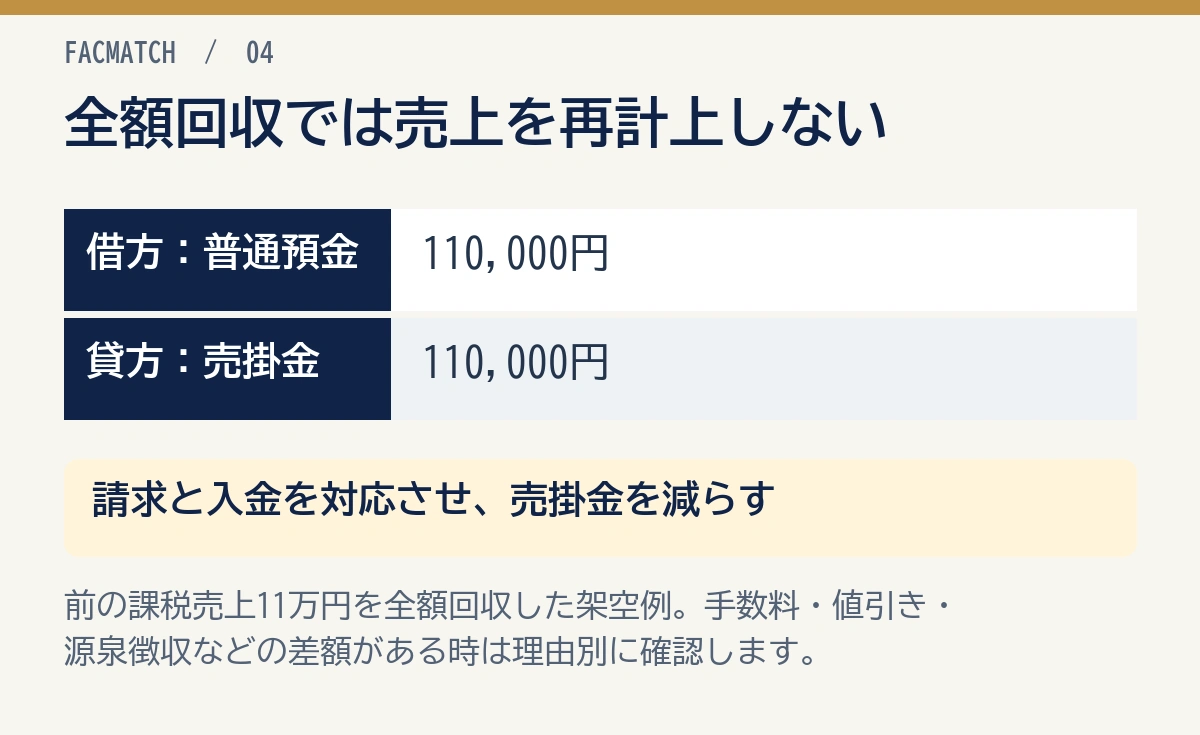
売上時に記帳した売掛金が銀行へ入金されたら、現預金へ振り替えます。通常の回収では、同じ売上や消費税をもう一度記帳しません。請求と入金を対応させ、売掛金の残高を減らす処理を「消込」といいます。
全額入金された場合
11万円が普通預金へ全額入金された場合は、普通預金110,000円/売掛金110,000円とします。税込経理でも税抜経理でも、売掛金の消込仕訳は基本的に同じです。消費税の内訳は売上計上時に処理されています。
請求番号ごとに入金を紐づけ、取引先別残高がゼロになることを確認します。複数請求の合算入金では、どの請求に充当したかを明細に残しましょう。古い残高がある場合は、未回収か、別の請求へ充当したためかを確認します。
振込手数料や値引きで差額がある場合
請求11万円に対して109,560円が入金され、440円が振込手数料等として差し引かれた例を考えます。まず契約上の負担者と差額の性質を特定し、適格請求書の保存関係も確認しましょう。差額を自動的に雑損失へ入れないことが重要です。
売上値引き、返品、相殺、源泉徴収、振込手数料では消費税の扱いが異なります。入金額だけから税区分を決めず、取引先の支払明細と元契約を確認し、必要に応じて税理士へ相談してください。
数値例は理解のための架空例です。自社の判断では契約、帳簿、銀行明細、公式情報を確認し、必要に応じて税理士や金融機関などの専門家へ相談してください。
決算時と消費税申告の考え方
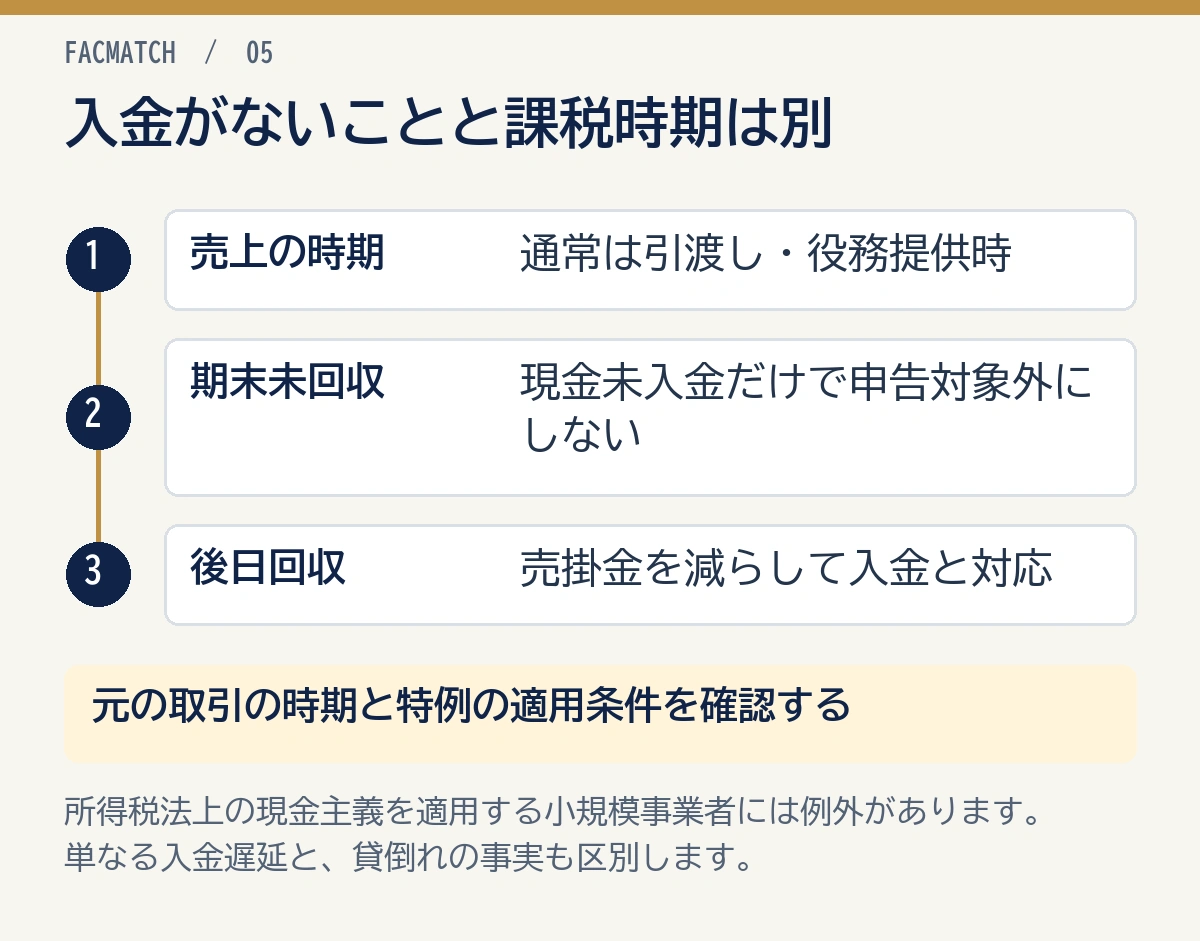
期末残高を集計する際は、請求日だけでなく商品の引渡日やサービスの提供完了日を帳簿と照合しましょう。
未回収でも売上時点で処理する
通常の掛売上は、代金が未回収でも、課税資産の引渡しやサービス提供の時期に処理します。ただし、所得税法上の現金主義を適用する小規模事業者は、対価を受け取った日を課税時期とすることができます。単に入金が遅れているから現金主義へ切り替えられるわけではありません。
資金繰りでは、回収前に消費税納付が生じる可能性があります。売掛金残高に含まれる税相当額を手元資金と混同せず、申告期間と納付月を資金繰り表へ置きます。
貸倒れや返品は別の処理になる
課税売上の債権が貸倒れになった場合、対応する消費税額を控除できるのは、貸倒れが発生した課税期間です。債権の切捨てなど、貸倒れの事実を示す書類の保存が必要です。入金が遅れているだけの段階で、任意に売上や税額を取り消さないでください。返品・値引きによる売上の減額とも、理由を分けて記録します。
督促記録、契約変更、返品通知、貸倒れの事実を示す資料を保存します。金額が大きい場合や判断が難しい場合は、決算仕訳を確定する前に税理士へ相談してください。
小谷良太期末に売掛金が未回収でも、売上の計上時期と消費税の課税時期を確認します。現金が入っていないことだけで申告対象外にはなりません。 問題が小さいうちに期限と担当を決めることで、資金不足が表面化してから慌てるリスクを下げられます。
インボイス制度との関係
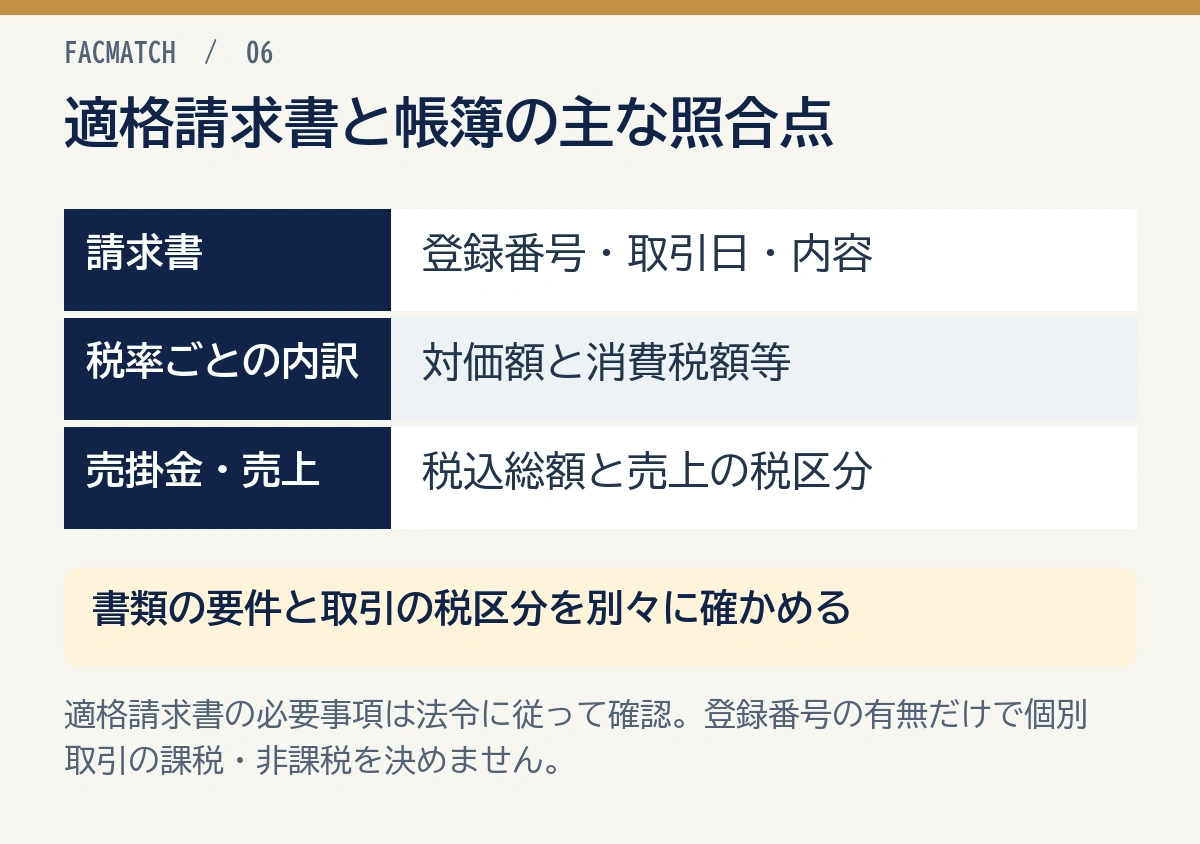
税率別の対価や税額などを記した適格請求書(インボイス)は、仕入税額控除の保存要件に関わる書類です。書類の記載を揃えることと、売掛金を回収予定の税込総額で管理することは、どちらも必要です。
適格請求書の記載を確認する
適格請求書発行事業者が適格請求書を交付する場合は、登録番号、取引年月日、取引内容、税率ごとの対価額と消費税額等など、法令上の記載事項を確認します。複数税率は区分して表示します。
請求書の税込総額・税率別税額と、会計ソフトの売掛金・売上税区分を照合しましょう。端数処理の方法が請求システムと会計ソフトで異なると、数円の差が繰り返し残るため設定をそろえます。
登録状況だけで課税区分を決めない
相手先や自社が適格請求書発行事業者かどうかと、個別取引が課税・非課税・不課税のどれかは別の確認です。登録番号がある会社のすべての取引に消費税が付くわけではありません。
請求書作成時は商品・サービスごとの税区分をマスター化し、例外取引は経理が確認します。取引先の要望だけで本来の税区分を変更せず、契約内容と法令に基づいて判断します。
- 契約書と請求書
- 適用税率と税区分
- 会計ソフトの経理方式
- 入金明細と差額理由
会計ソフトと売掛金台帳の管理
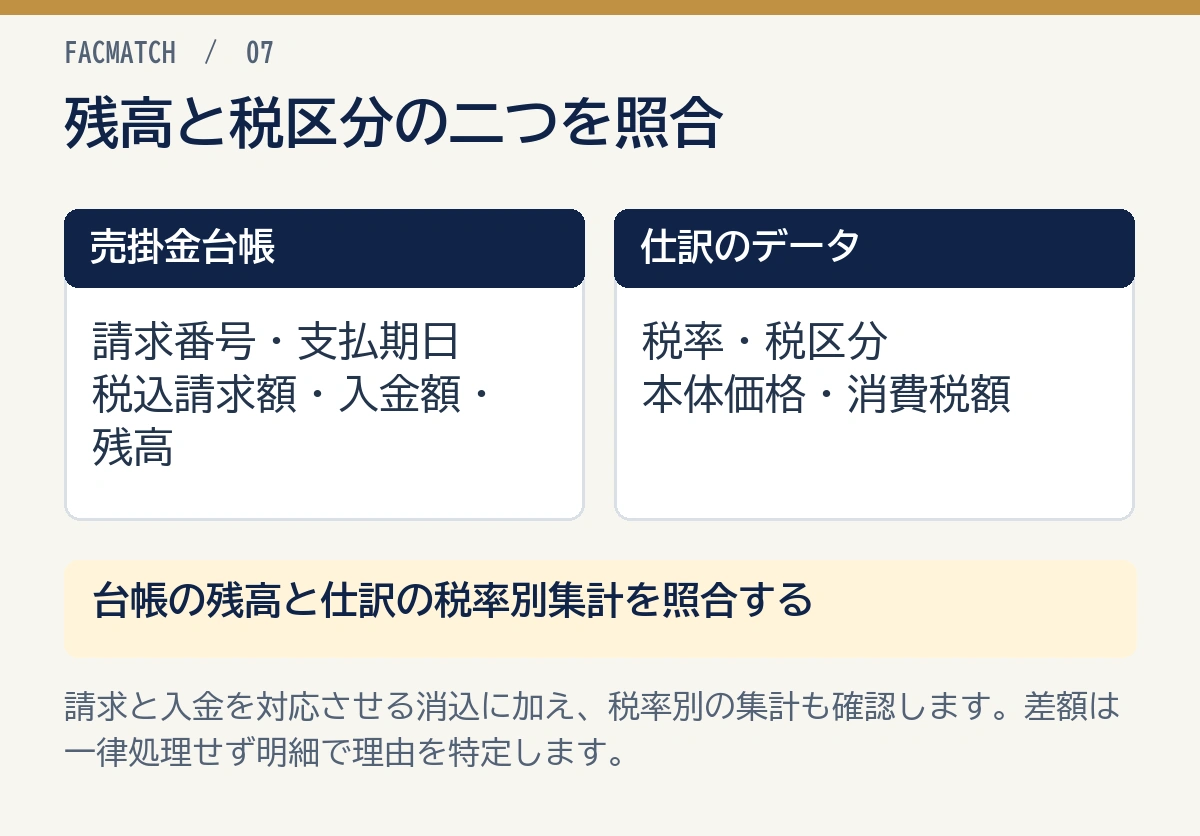
税区分と売掛金消込を別工程にせず、請求データから会計・入金管理まで一貫させると誤りを減らせます。
税込残高と税区分を両方保持する
売掛金補助簿には取引先、請求番号、請求日、支払期日、税込請求額、入金額、残高を記録しましょう。仕訳データの税率・税区分・本体価格・消費税額と照らせば、請求残高に加えて申告用の集計も確認できます。
税抜の売上管理表と税込の請求一覧を別々に作る場合は、毎月の照合手順を決めます。売掛金総額に加え、税率別の集計にも誤りがないか確認しましょう。
入金差額を放置しない
数円から数百円の差額でも、端数、手数料、値引き、相殺、過入金で処理が異なります。一定額以下を一律処理する社内ルールを設ける場合も、税務上の性質と承認手続を確認します。
小谷良太未消込一覧を月次で出し、古い請求から原因を確認します。誤って別の請求へ充当すると、期限超過債権と過入金が同時に残るため、取引先の支払明細と照合してください。 一回の対応で終わらせず、翌月の数字を同じ基準で確認することが再発防止につながります。
間違えやすい関連論点
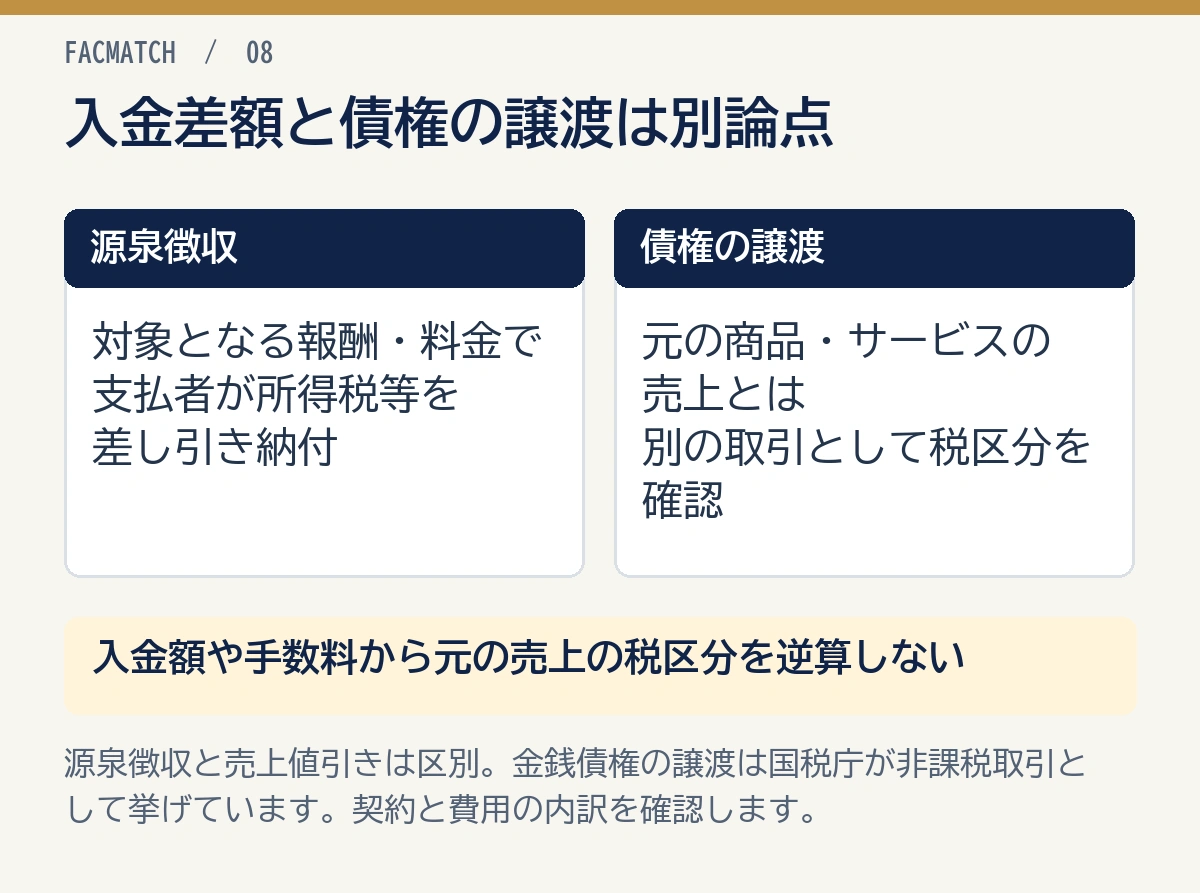
売掛金と消費税を検索する場面には、源泉徴収やファクタリング手数料が混在しがちです。元取引と差額理由を切り分けます。
源泉徴収との違い
士業報酬など一定の報酬・料金では、支払者が所得税等を源泉徴収し、請求総額より少ない金額が入金されることがあります。源泉徴収の対象額と消費税の扱いを判断するには、対象業務、請求書の記載、計算方法の確認が必要です。
源泉徴収された金額は、売上値引きとは分けて記録します。入金額と源泉徴収分を区別して、対応する売掛金の総額を消し込みます。個人と法人で使用する科目が異なるため、双方の科目を同じ処理例として混ぜないようにしましょう。
ファクタリング手数料との違い
売掛金をファクタリングで資金化した場合、元の売上に係る消費税と、債権譲渡や手数料の税区分は別に確認します。売掛金の消費税を手数料から逆算するものではありません。
金銭債権を譲渡する取引は、国税庁が非課税取引として挙げています。これは、元の商品やサービスの売上に含まれる消費税とは別の取引です。契約書の譲渡代金と費用の内訳を分けて確認し、元の売上税額を手数料から逆算しないようにしましょう。
実務チェックリスト
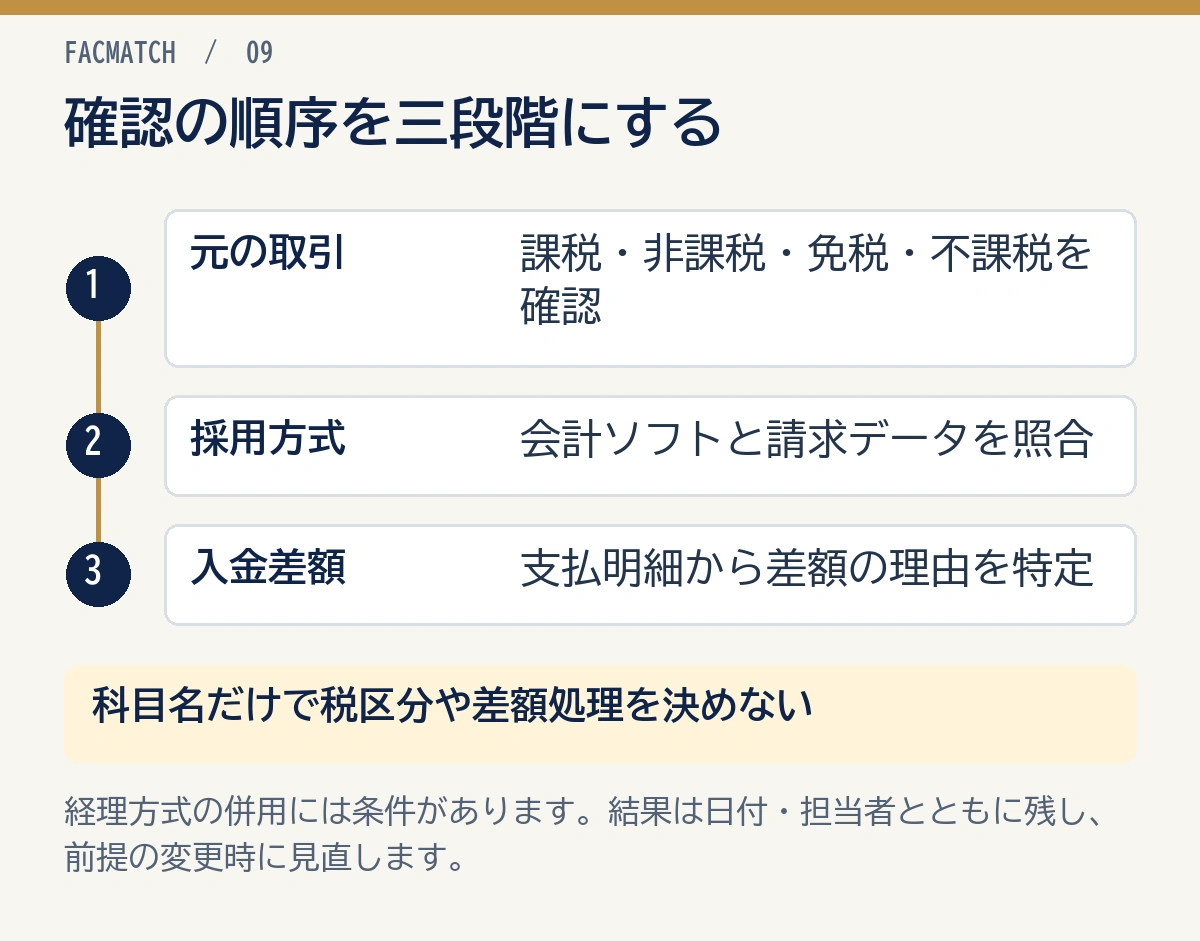
作成・見直しの最後に、次の三点を確認します。チェック結果は日付と担当者とともに残し、前提が変わったら更新してください。
元の取引の税区分を確認する
売掛金という科目だけで判断せず、契約した商品・サービスが課税、非課税、免税、不課税のどれかを確認します。
経理方式を統一する
採用している経理方式に合わせて、会計ソフトの設定、請求データ、決算処理を揃えます。方式を併用する場合も、法人の取引群・個人の所得種類などの条件を満たすか、6905・6909の公式案内と照合しましょう。
入金差額の理由を特定する
手数料、値引き、返品、相殺、源泉徴収を支払明細で区別し、それぞれの税区分で処理します。
よくある質問
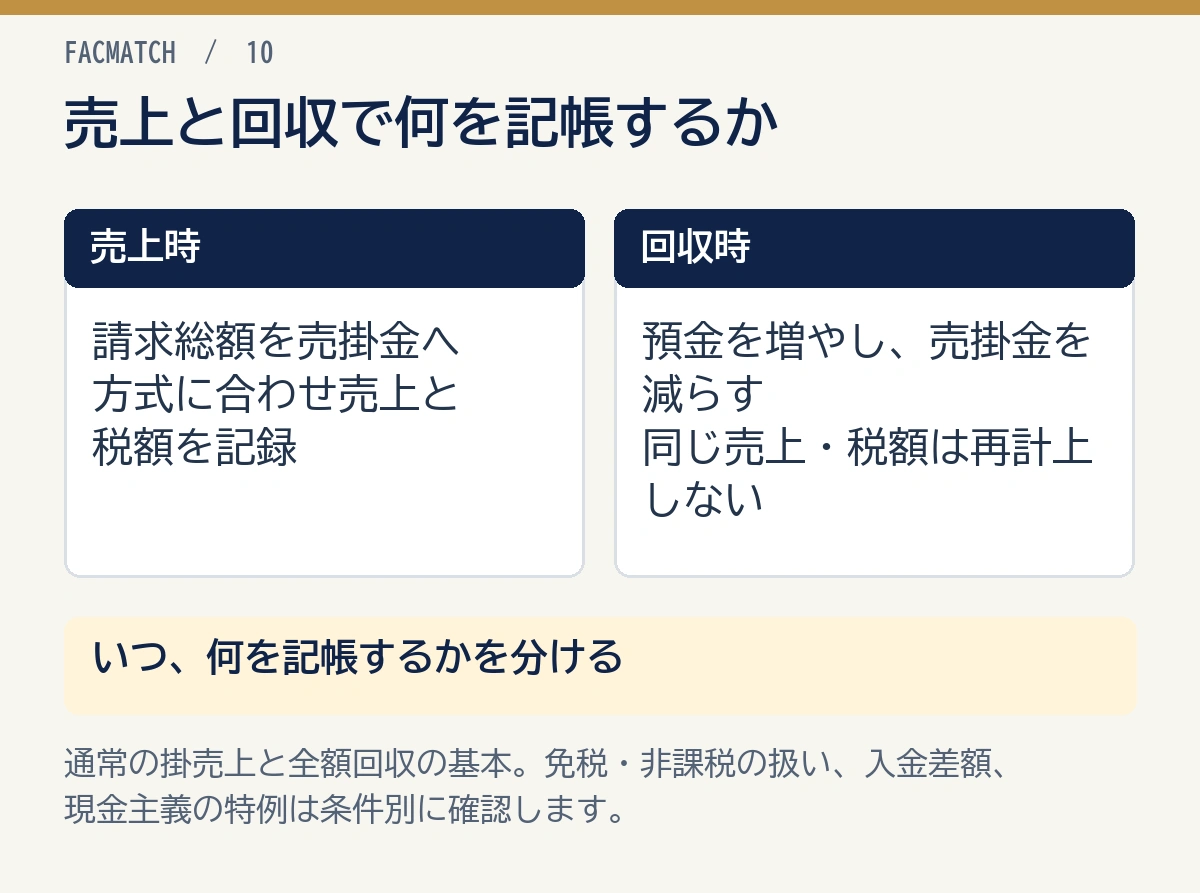
売掛金は税込金額で計上しますか?
課税売上から生じる売掛金は、通常、取引先へ請求する税込総額で計上します。税抜経理では貸方を売上と仮受消費税等に分けます。
売掛金の入金時に消費税を計上しますか?
通常は売上計上時に消費税を処理し、入金時は預金と売掛金を振り替えます。同じ取引の消費税を入金時に再計上しません。
免税事業者も売掛金へ消費税を含めますか?
免税事業者は、所得税・法人税の所得金額の計算に当たり、税込経理方式を適用します。売掛金は実際に請求・回収する総額に合わせ、課税事業者の税抜経理の例をそのまま使わないようにしてください。
非課税売上の売掛金にも消費税は含まれますか?
非課税取引の対価には消費税を課しません。売掛金は請求総額で計上しますが、元の取引を課税売上として処理しないよう税区分を確認します。
振込手数料を引かれた場合の消費税はどうしますか?
差額が振込手数料、売上値引き、相殺のどれかで処理が異なります。契約と支払明細を確認し、適格請求書の保存関係を含めて判断します。
期末に未回収でも消費税の申告対象ですか?
通常の掛売上は、未回収でも商品引渡しやサービス提供の時期に処理します。所得税法上の現金主義を適用する小規模事業者には、受領日を課税時期とする例外があります。単なる支払い遅延だけでは申告対象から外せません。
一次情報・公式情報
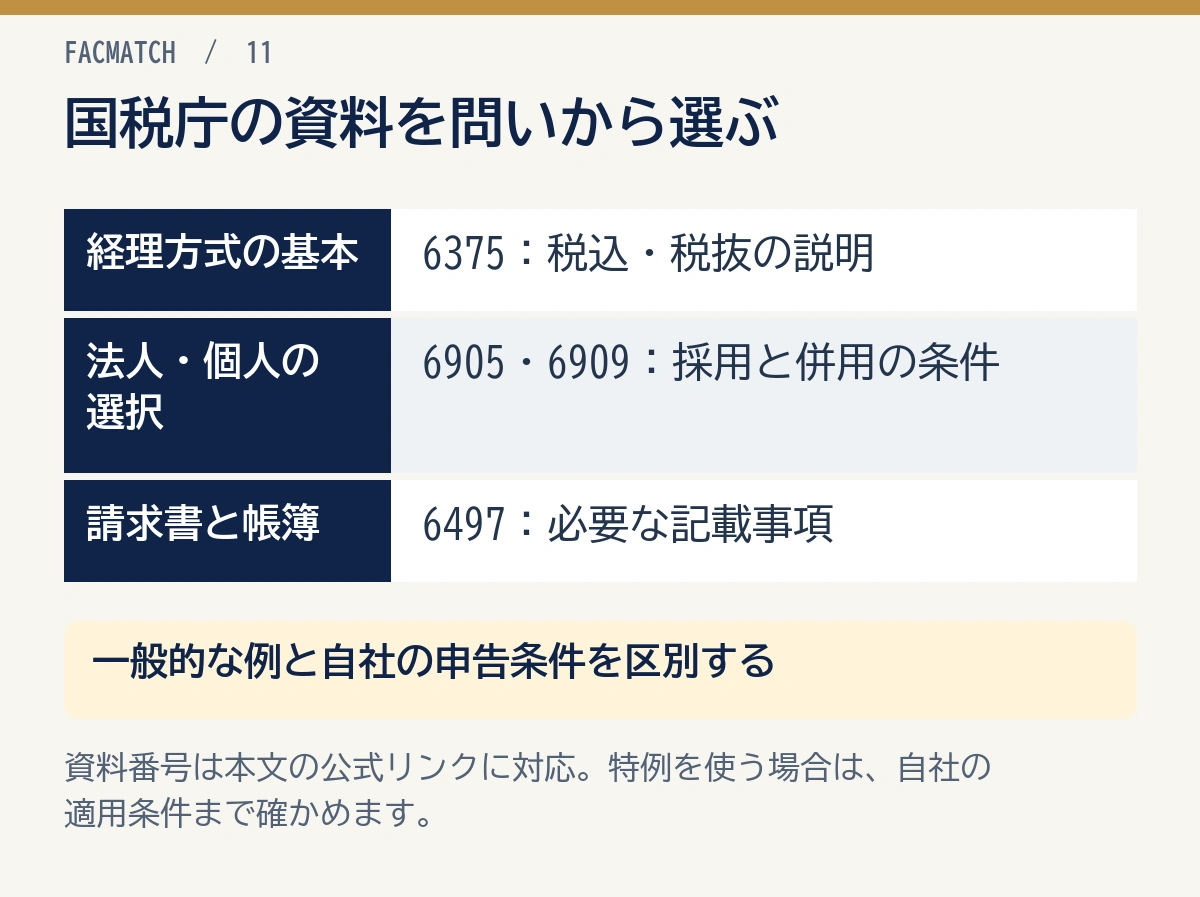
経理方式、課税時期、取引の税区分は、次の国税庁資料で確認できます。自社の申告で特例を使う場合は、その適用条件まで確かめてください。
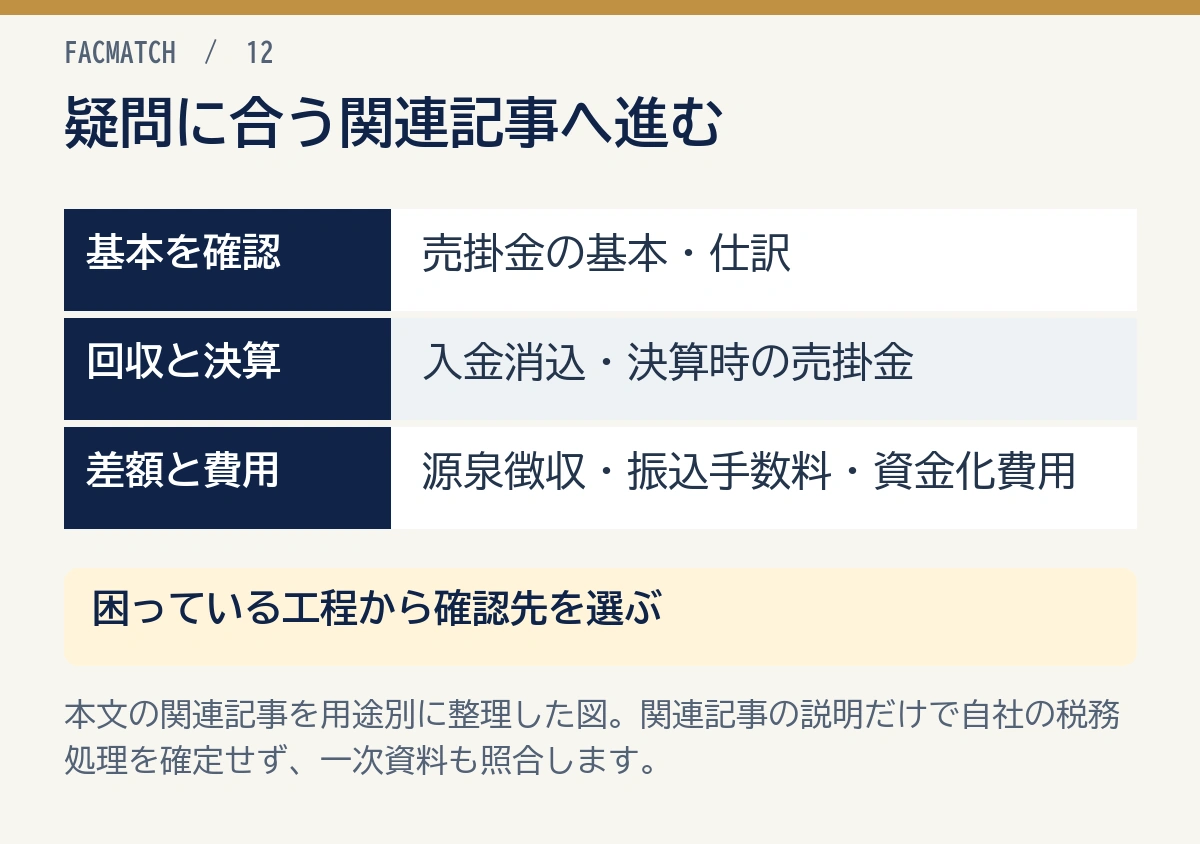
あわせて確認したい関連記事
まとめ
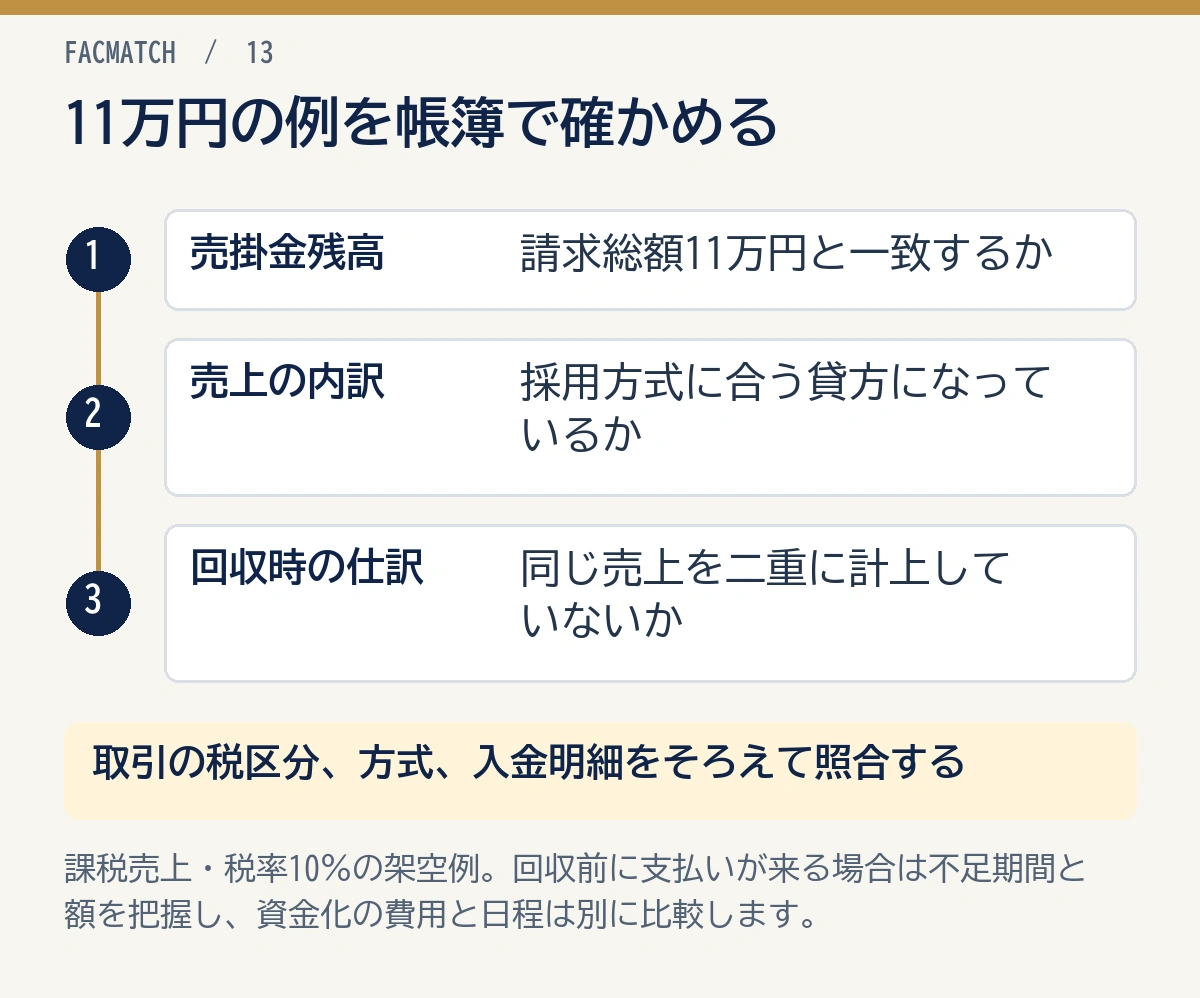
課税売上から生じる売掛金は、通常、請求する税込総額で管理します。税抜経理では売上と仮受消費税等へ分け、税込経理では売上へ含めます。入金時は売掛金を消し込み、取引内容に対する消費税を改めて計上しません。
課税売上11万円の例なら、売掛金残高が11万円か、貸方の内訳が採用方式に合っているか、入金時にもう一度売上を入れていないかを見比べましょう。回収前に納税や事業の支払いが来る場合は、不足する期間と額を資金繰り表へ置きます。税区分の確認とは分けて資金化を検討するなら、FACMATCHの診断で候補を探し、複数社の手数料と入金予定日を比べて、自社に合う会社を選びましょう。