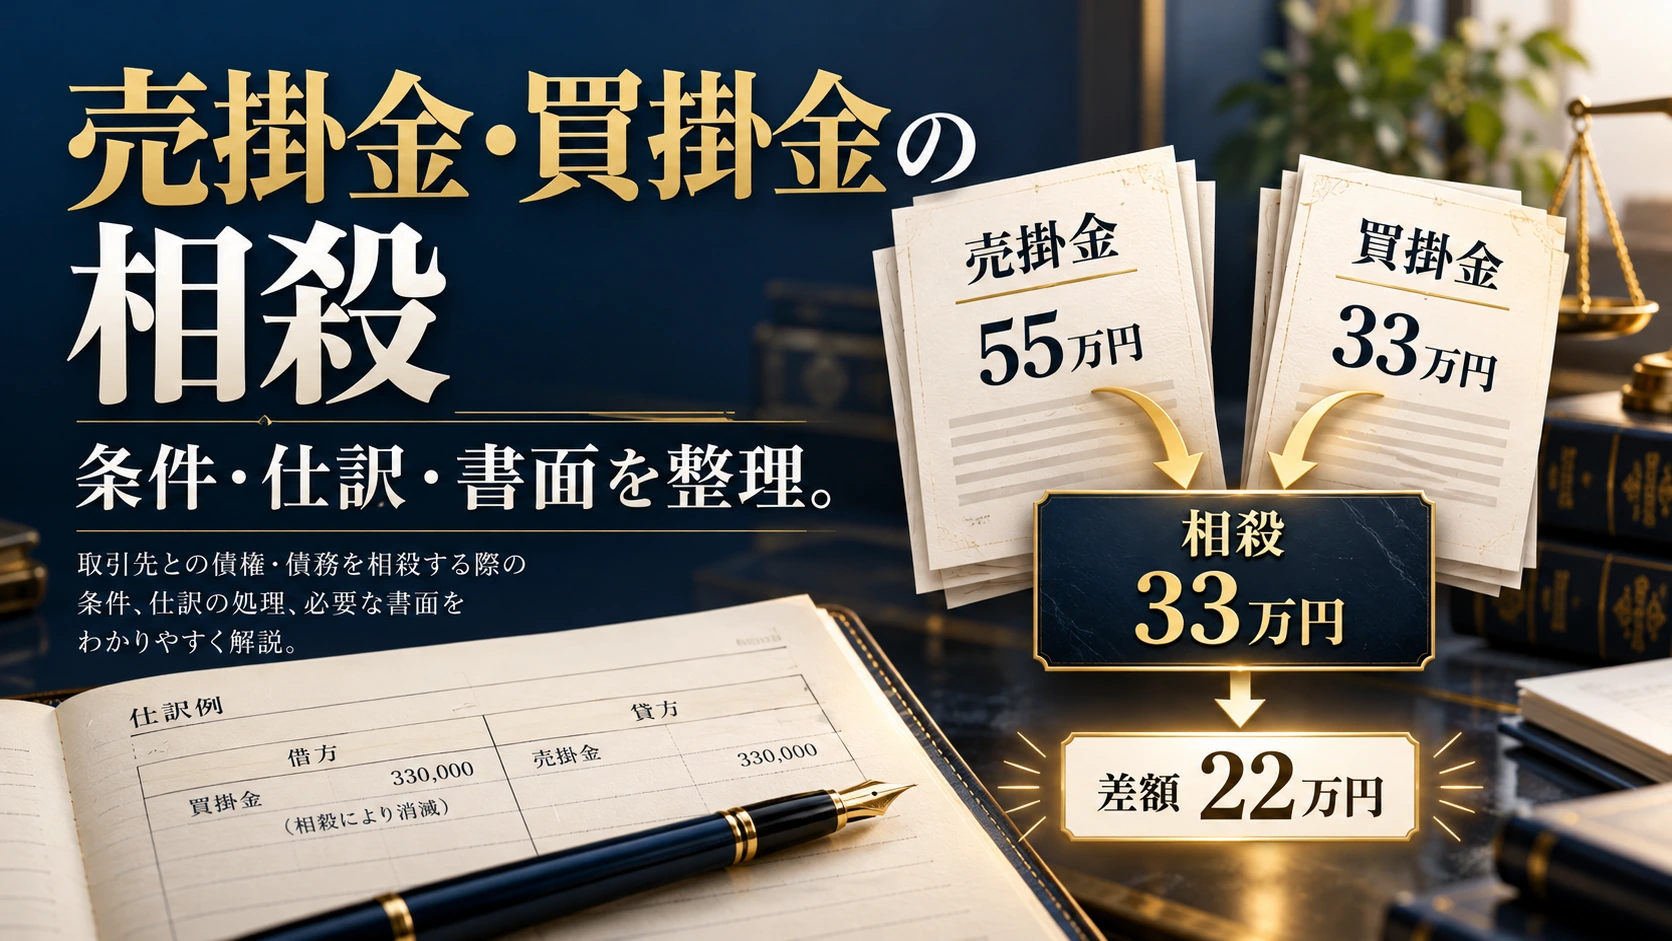
売掛金と買掛金を相殺するとき、差額だけを振り込めばよいのか、仕訳や通知書をどう残すのか迷うことはありませんか。同じ取引先への債権・債務なら、条件を満たす範囲で重なる金額を消し、差額を決済します。
この記事では、相殺を行う経理担当者に向けて、民法上の条件、法定相殺と双方の合意の違い、金額別の仕訳、相殺通知書の記載項目を解説します。相殺前の請求書を手元に置き、消す金額と実際に入出金する差額を分けて整理しましょう。
本記事は広告・PRを含みます。
売掛金と買掛金の相殺とは
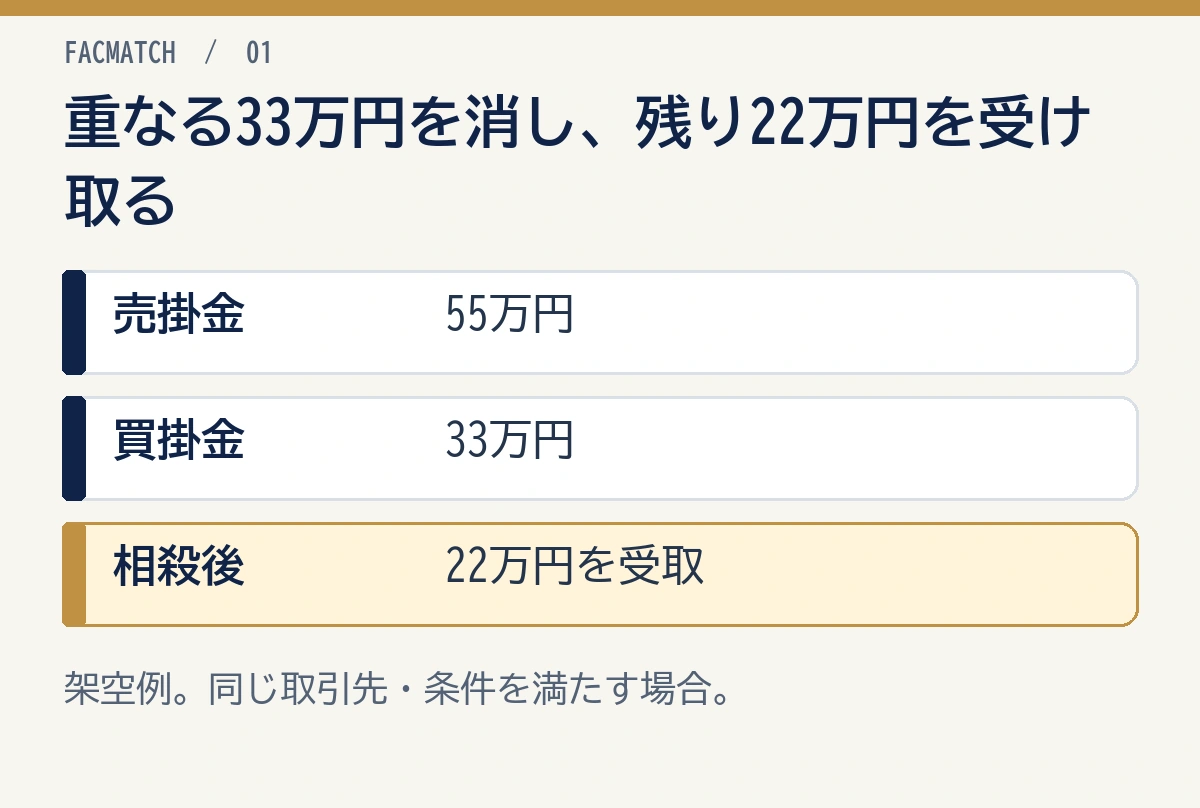
相殺とは、同じ当事者間にある受取額と支払額を、重なる金額の範囲で消し合う決済方法です。
自社から見て、売掛金は取引先から代金を受け取る権利、買掛金は取引先へ代金を支払う義務です。両方を別々に決済する代わりに相殺すれば、実際の振込は差額だけになります。
| 相殺前 | 金額 |
|---|---|
| A社への売掛金 | 550,000円 |
| A社に対する買掛金 | 330,000円 |
| 相殺する金額 | 330,000円 |
| 相殺後に受け取る差額 | 220,000円 |
相殺と値引きは違う
相殺では、売上と仕入れという二つの取引は残ったまま、売掛金と買掛金の決済額を差し引きます。
一方、値引きは、商品・サービスの対価そのものを減額する処理です。相殺を理由に売上高や仕入高を差額だけで計上すると、取引総額や消費税の計算を誤る可能性があります。
銀行入金による消込との違い
仕訳表の左側が借方、右側が貸方です。銀行振込なら、普通預金等を借方にして売掛金を消し込みます。相殺なら買掛金を借方に置くため、現預金は動きません。
| 売掛金が減る理由 | 借方の代表例 | 現預金の動き |
|---|---|---|
| 銀行振込で回収 | 普通預金 | あり |
| 買掛金と相殺 | 買掛金 | なし |
| 売上値引き | 売上値引等 | なし |
| 貸倒処理 | 貸倒損失等 | なし |
売掛金と買掛金の基本的な違いは、売掛金の反対は買掛金?で確認できます。入金との対応関係を整理する方法は、売掛金の消し込みも参考になります。
売掛金と買掛金を相殺できる条件
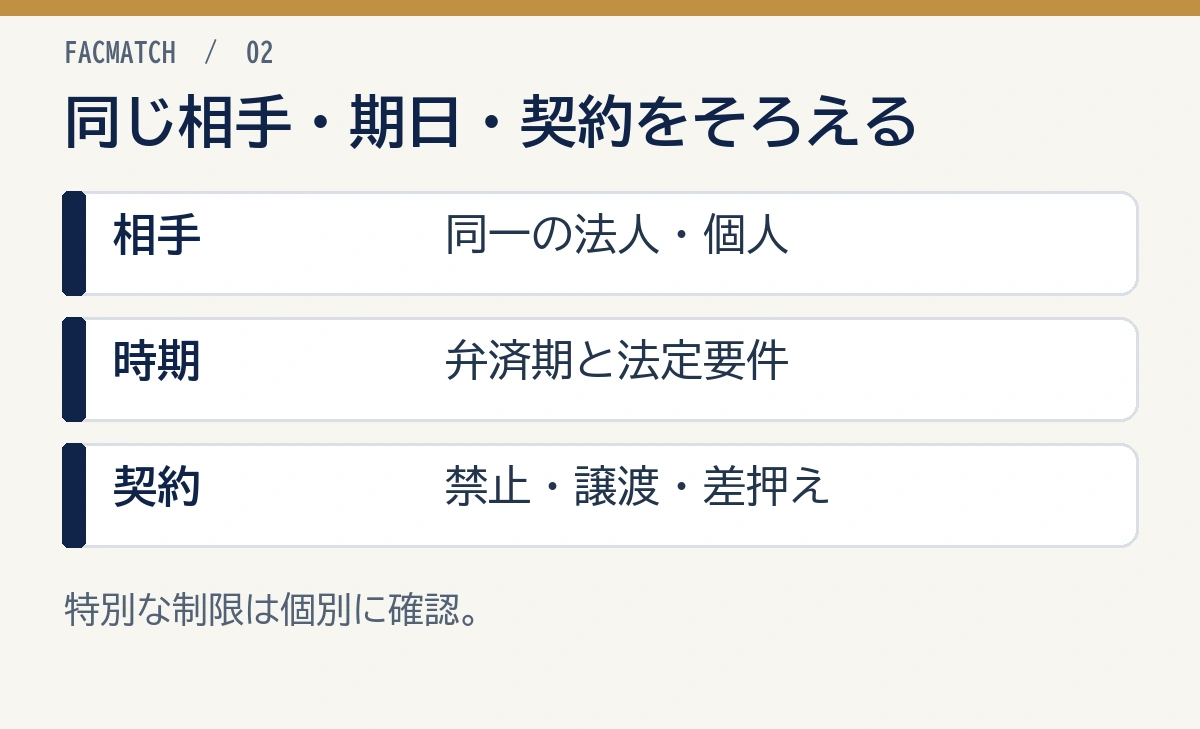
民法第505条は、二人が互いに同種の目的を有する債務を負担し、定められた要件を満たす場合、互いに重なる金額(対当額)で相殺できる旨を定めています。e-Gov法令検索:民法
自社から相殺を主張する場合は、まず同じ相手への金銭債権・債務、支払期日、契約上の制限をそろえましょう。弁済期は、代金を支払う期日を指します。
- 同じ当事者間の債権・債務か
- 金銭債務など、互いに同種の目的か
- 相殺できる時期に達しているか
- 債務の性質上、相殺が許されるか
- 契約に相殺禁止・制限条項がないか
- 債権譲渡、差押え、倒産手続等が関係していないか
- 対象請求書、金額、相殺日を特定できるか
法定相殺は、法律の要件を満たし、一方から相手へ通知して行う相殺です。まず、自社が受け取る売掛金の支払期日が来ているか確かめましょう。原則として、自社が支払う買掛金も期日を迎えている必要があります。
買掛金だけが期日前なら、期日まで支払いを待ってもらう権利(期限の利益)を自社が放棄する方法があります。相手の利益を害さないことが条件です。利益を害するか判断が難しい場合は、一方的に相殺せず、双方の合意を残すか弁護士へ相談しましょう。売掛金の入金期日がまだ先なら、一方的な法定相殺ではなく、双方が対象と日を決める合意相殺を検討しましょう(民法第136条・第505条)。
同じ当事者間である
A社への売掛金とA社に対する買掛金のように、互いに債権者・債務者となっている関係が基本です。
A社への売掛金と、A社の子会社B社への買掛金を、会社名が似ているという理由だけで相殺することはできません。グループ会社でも法人が別なら、三者間契約等の法的整理が必要になる場合があります。
相殺する債権を特定する
取引先との請求が複数ある場合、「今月分を相殺」とだけ記録すると、どの債権・債務が消えたか分からなくなります。
- 請求書番号
- 請求日
- 支払期日
- 元の請求額
- 相殺額
- 相殺後残高
請求書ごとに、この6項目を通知書か合意書へ記載しましょう。複数の請求をまとめるときは、別紙の明細表に分けると照合しやすくなります。
契約上の相殺禁止・制限を確認する
基本契約、個別契約、約款を開き、相殺を禁止・制限する条項を探しましょう。制限があるときは、その条項に沿って処理できるか確認してから残高を消します。
差押え・債権譲渡・倒産がある場合は慎重に判断する
差押えや債権譲渡の通知を受けている場合、通常の相殺と同じ手順で進める前に、通知書と契約書をそろえましょう。相殺に使う債権をいつ取得したか、何の取引から発生したかによって制限が変わります。倒産手続が関係するときも個別の整理が必要です。
差押通知、債権譲渡通知、弁護士・裁判所からの書類を受け取った後は、通常の月次処理として相殺しないでください。 取引の日付と関係書類をそろえて弁護士へ相談しましょう。
一方的な相殺通知と双方の合意はどう違う?
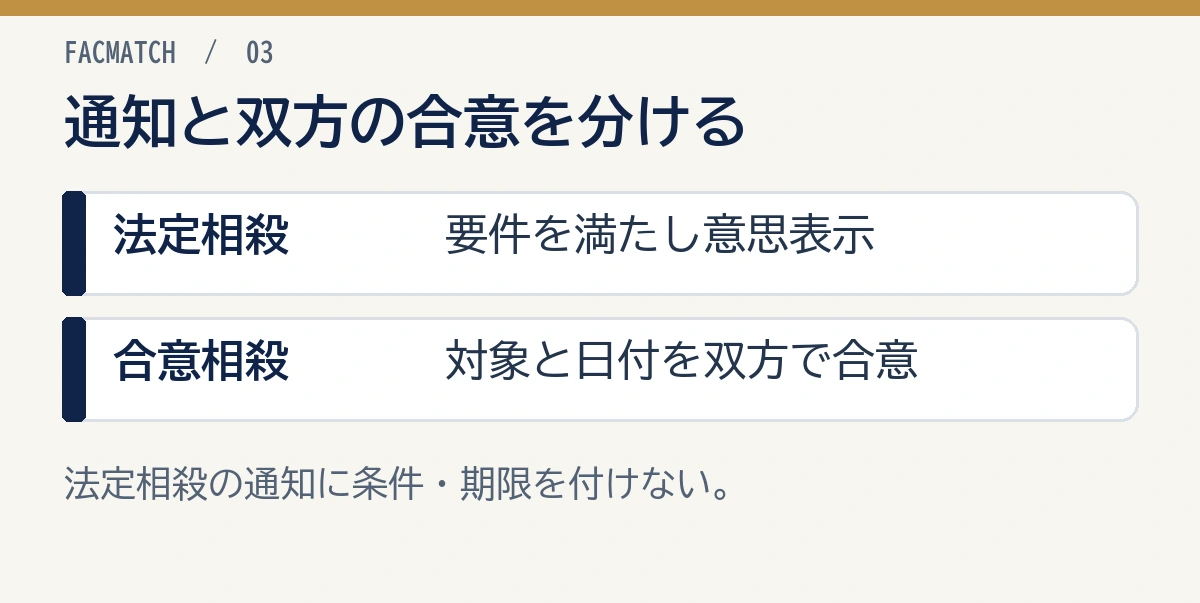
法定相殺は、要件を満たしたうえで一方から意思表示する方法です。合意相殺は、双方が対象と相殺日を決める方法です。
法定相殺は一方からの意思表示で行う
民法第506条は、相殺を当事者の一方から相手方への意思表示によって行うと定めています。その意思表示に条件や期限を付けることはできません。
法定の要件を満たす相殺には、相手方の承諾を要しません。効力は双方の債務が相殺に適するようになった時までさかのぼります(民法第506条第2項)。通知日と、法的な効力が生じる時点を分けて記録しましょう。
ただし、相手方が債権額、弁済期、契約上の制限等を争えば、相殺の有効性が問題になります。通知の到達や内容を証明できなければ、後日「聞いていない」という紛争にもなりかねません。
実務では合意書・確認書を交わす方が安全
継続取引では、双方が金額と日付を照合し、相殺合意書や相殺確認書を交わしましょう。取引先も同じ請求を消し込むため、処理内容を共有しておくと残高のずれを防げます。
合意書には、対象の請求書・相殺額・処理日を記載しましょう。法定相殺の条件を満たすか迷う場面でも、双方が同じ内容で処理する合意を残せます。
法的に一方的な意思表示が可能な場面と、取引先と書面合意した方が安全という実務判断は、矛盾しません。
売掛金と買掛金を相殺する7ステップ
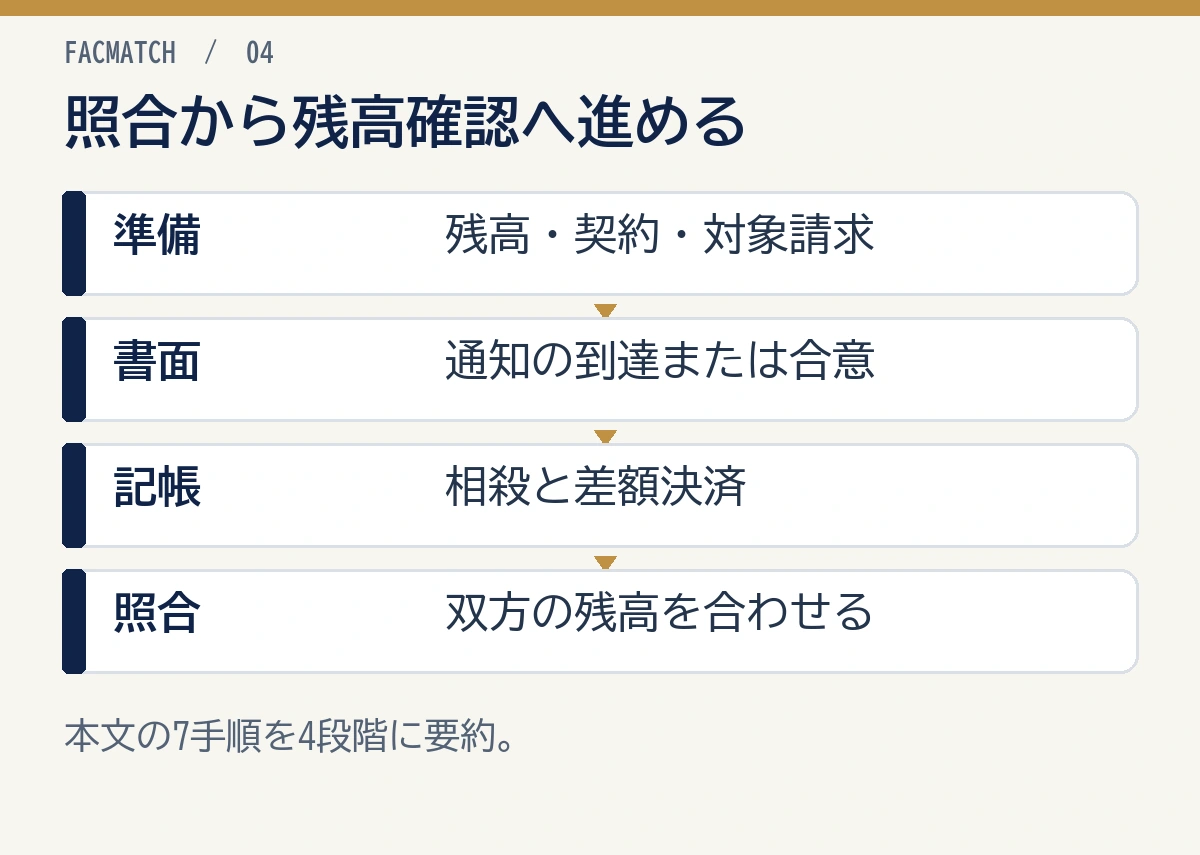
相殺は、残高と契約を照合し、対象請求を特定してから書面・仕訳・差額決済へ進めます。最後に両社の残高を合わせるまでが一連の処理です。
1. 取引先別の売掛金・買掛金残高を照合する
自社の売掛金元帳と買掛金元帳を照合し、相手方にも残高を確認します。税込・税抜、締日、返品・値引き、振込手数料等の認識が違うと、相殺額が一致しません。
2. 契約と法的制限を確認する
基本契約の相殺条項、債権譲渡、差押え、支払停止、紛争の有無を確認します。疑義がある場合は、相殺仕訳を入れる前に専門家へ相談します。
3. 対象請求書と対当額を決める
売掛金550,000円、買掛金330,000円なら、重なる330,000円を相殺します。これが対当額です。
相殺する請求書、相殺額、相殺日、相殺後の差額を一つの明細で追える状態にしておくことが、残高ずれを防ぐ基本です。
複数請求がある場合は、どの請求から充当するかも決めます。民法上の充当ルールが関係する場合がありますが、実務では双方で対象を明記しておく方が残高のずれを防げます。
4. 相殺通知書または合意書を作成する
一方から意思表示する場合は相殺通知書、双方で取り決める場合は相殺合意書・確認書を作成しましょう。メールで伝えるときも、対象請求、金額、日付、差額決済を本文と添付明細に残すことが大切です。
5. 相手方への到達・合意を記録する
通知書は、送付日と相手へ届いた記録をセットで保管しましょう。合意書の場合は、双方の署名・押印か、電子契約の完了記録を残します。
重要な案件や紛争が予想される場合は、内容証明郵便等の利用を弁護士へ相談してください。
6. 相殺仕訳と差額決済を行う
相殺額について 買掛金/売掛金 の仕訳を行います。差額が残る場合は、銀行振込等で決済し、相殺と入出金を別々に消し込みます。
7. 双方の残高が一致したか確認する
相殺後に、売掛金元帳、買掛金元帳、総勘定元帳、相手方の残高確認を行います。相殺額を入金として処理すると、資金繰り表の現金が実際より多く見えるため注意してください。
月末の残高照合は、売掛金元帳の締め切り方でも詳しく解説しています。
売掛金と買掛金を相殺する仕訳
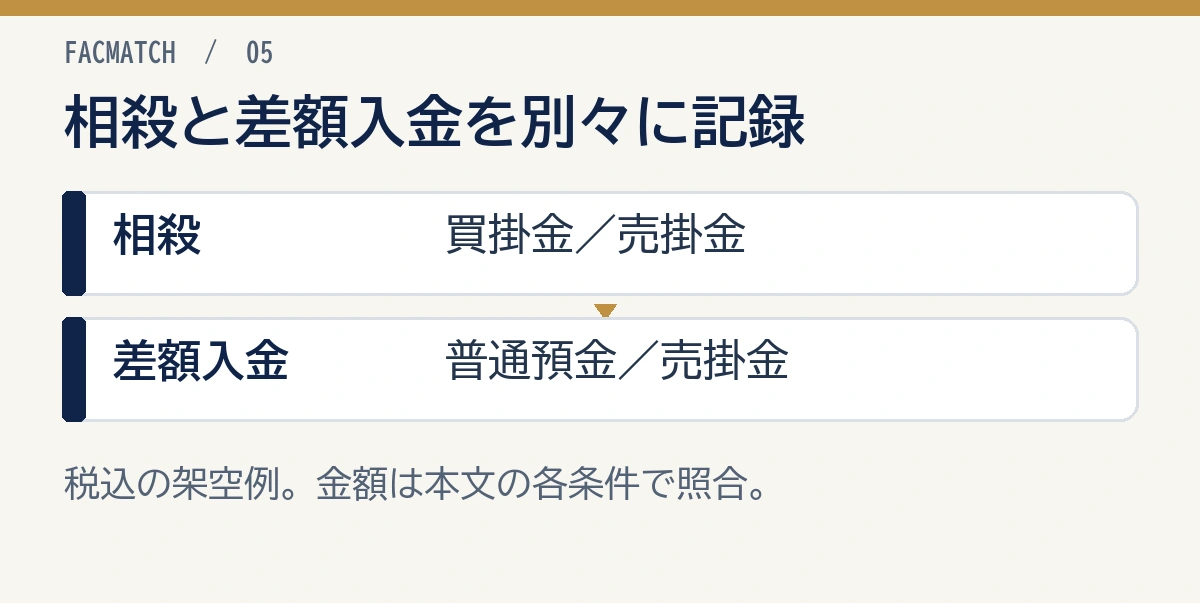
相殺した額は、借方の買掛金と貸方の売掛金に同額で記録します。 左右の合計額をそろえて、支払う義務と受け取る権利を同額ずつ減らします。
以下は税込金額で単純化した架空例です。相殺の仕訳を入れた後、残った差額を入出金の仕訳で消し込みましょう。
売掛金が55万円、買掛金が33万円なら、相殺できる重なりは33万円です。相殺後に残る売掛金22万円を、実際の入金時に消し込みます。
売掛金と買掛金が同額の場合
A社への売掛金と買掛金が、どちらも330,000円の場合の仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 330,000円 | 売掛金 | 330,000円 |
この仕訳により、A社に対する売掛金と買掛金はどちらも0円になります。現預金は動きません。
売掛金の方が多い場合
A社への売掛金550,000円、買掛金330,000円を相殺し、差額220,000円を受け取ります。
相殺日と入金日が違う場合は、分けて仕訳すると履歴を追いやすくなります。
相殺日の仕訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 330,000円 | 売掛金 | 330,000円 |
差額入金日の仕訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 220,000円 | 売掛金 | 220,000円 |
売掛金550,000円は、相殺330,000円と入金220,000円で0円になります。
買掛金の方が多い場合
A社への売掛金220,000円、買掛金440,000円を相殺し、自社が差額220,000円を支払います。
相殺日の仕訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 220,000円 | 売掛金 | 220,000円 |
差額支払日の仕訳:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 220,000円 | 普通預金 | 220,000円 |
相殺と差額決済を一つの仕訳にまとめる場合
相殺日と入金日が同じで、会計方針上問題がなければ、一つの複合仕訳にまとめる場合もあります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 買掛金 | 330,000円 | 売掛金 | 550,000円 |
| 普通預金 | 220,000円 |
ただし、通知書の相殺日と実際の入金日が異なるなら、日付ごとに分ける方が証憑と照合しやすくなります。
相殺通知書・相殺合意書に書く項目
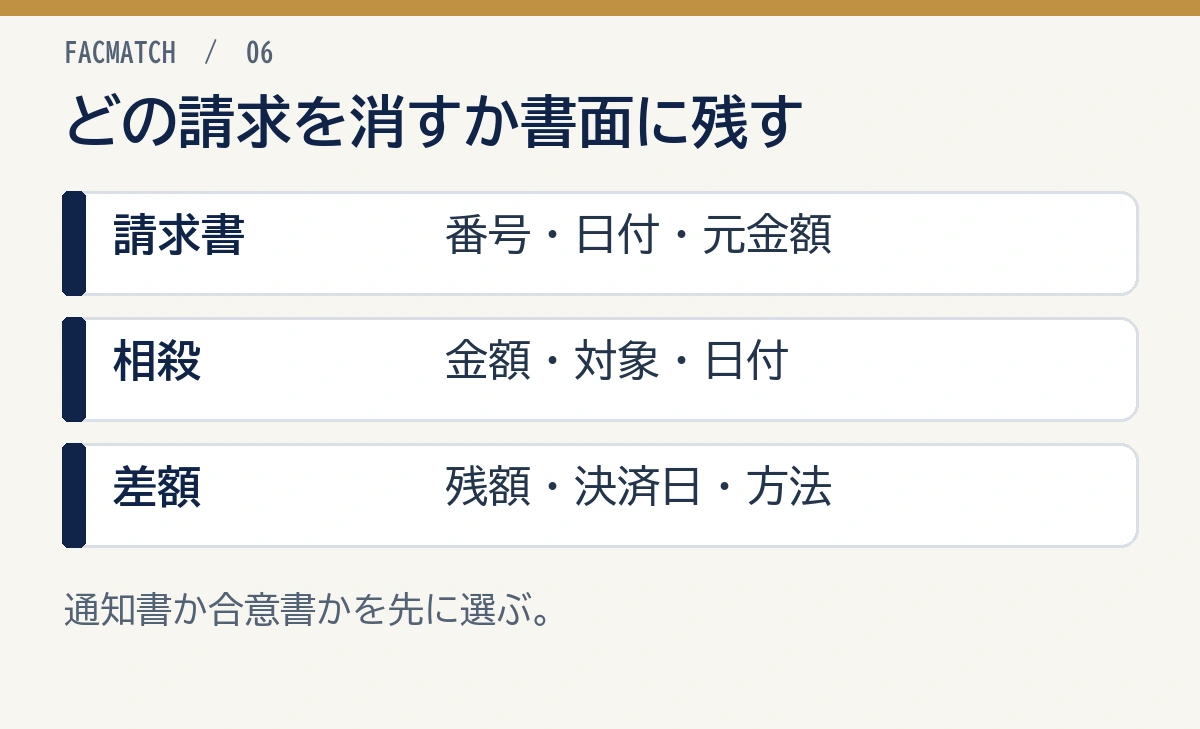
書面には、相手の正式名称、対象の請求書、相殺する金額と日付をそろえましょう。「相殺通知書」「合意書」という名称よりも、何を消すのかが伝わる内容が必要です。
| 項目 | 記載内容 |
|---|---|
| 作成日 | 通知書・合意書を作成した日 |
| 当事者 | 正式な会社名、住所、代表者等 |
| 対象債権 | 請求書番号、請求日、支払期日、金額 |
| 対象債務 | 相手方請求書番号、請求日、支払期日、金額 |
| 相殺額 | 対当額として消滅させる金額 |
| 相殺日等 | 合意で決める相殺日。法定相殺は通知日と効力の基準時点を区別 |
| 差額 | 相殺後に残る金額と支払者 |
| 差額決済 | 振込日、振込先、手数料負担等 |
| 確認方法 | 合意書の署名・電子署名、通知の到達記録等 |
相殺合意書の簡易文例
以下は項目を確認するための簡易例です。個別契約へそのまま使用せず、金額の重要性や紛争リスクに応じて弁護士へ確認してください。
対象は、甲が乙に有する売掛金550,000円と、乙が甲に有する売掛金330,000円である。後者は甲から見た買掛金に当たる。2026年8月31日付で330,000円を相殺する。相殺後、乙が甲へ支払う差額220,000円は、2026年9月10日までに指定口座へ振り込む。対象請求書の内訳は別紙のとおりとする。
実際には、双方の住所・会社名・代表者、対象請求書、振込手数料、準拠契約、署名欄等を加えます。
相殺通知書は意思表示を明確にする
法定相殺を通知するときは、使う債権と相殺する債務、金額を特定し、相殺する意思を明記しましょう。「相殺を予定しています」だけでは、意思表示が済んだか曖昧になります。
民法第506条は、相殺の意思表示に条件や期限を付けることを禁じています。「相手方が承諾した場合に相殺する」といった条件付き通知は、法定相殺の意思表示として問題になり得ます。
法的通知として使う場合は、文面と送付方法を弁護士へ確認してください。
相殺時の請求書・領収書・消費税
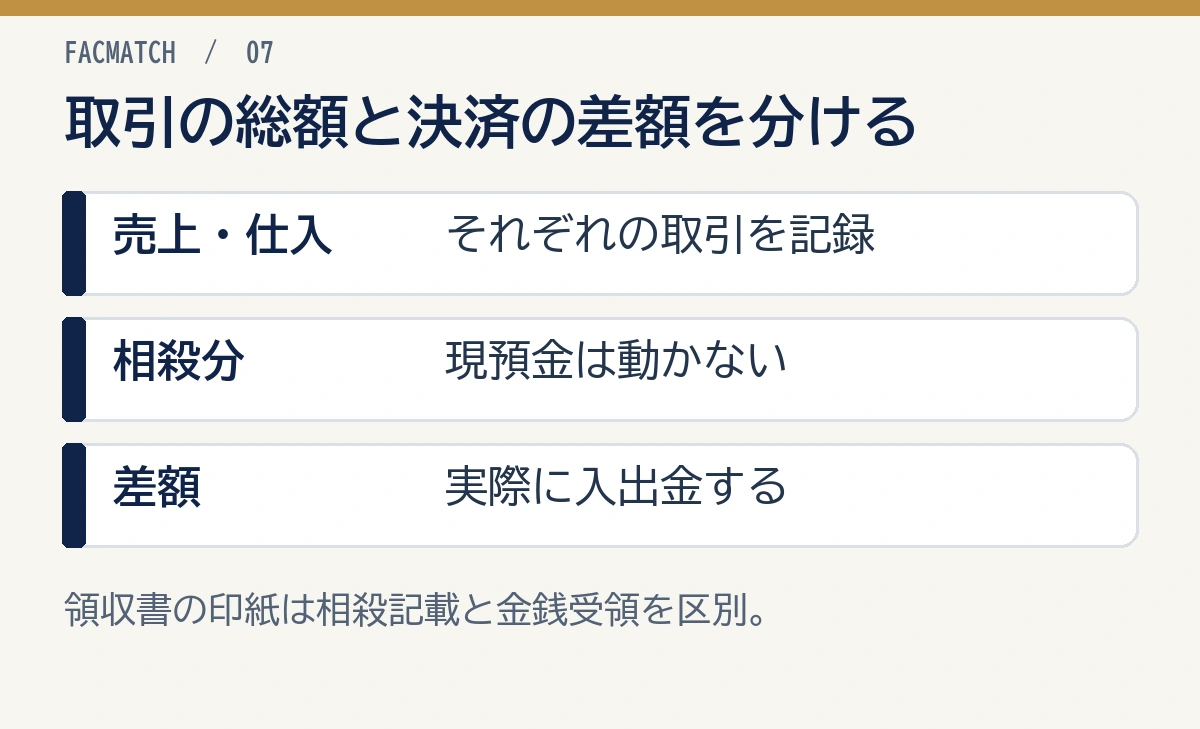
売上と仕入れは元の取引総額を保ち、相殺額と実際の受取額を別に記録します。請求書・領収書でも、この二つを区別しましょう。
請求書は相殺前の取引総額を確認できる状態にする
相殺は決済方法であるため、元の売上・仕入れの請求書を差額だけに書き換えません。双方の請求書と、相殺額・差額が分かる明細を保存します。
売上550,000円と仕入330,000円を相殺し、220,000円を受け取る例を考えましょう。相殺後も売上550,000円、仕入330,000円の元取引を確認できる状態を保ちます。
消費税は差額だけで計算しない
相殺自体は新しい売上・仕入れではありません。課税取引に該当する元の売上・仕入れについて、それぞれの取引内容と税区分に基づいて処理します。
実際の振込額が220,000円でも、売上を220,000円へ減額する処理ではありません。 適格請求書等の保存要件も、相殺とは別に確認してください。売上税額と仕入税額の基本は、国税庁「納付税額の計算のしかた」で確認できます。
全額相殺の領収書は金銭の受取書と異なる
国税庁は、相殺による売掛債権の消滅を証明する文書を、第17号文書の金銭の受取書に当たらないとしています。相殺を証明する文書は、金銭の受領を証明するものではないためです。国税庁:相殺による領収書
一部を相殺し、残りを現金等で受け取る場合は、相殺額と実際の受取額を文書上で明確に分けます。領収書と印紙の詳しい判断は、売掛金回収の領収書に収入印紙は必要?も確認してください。
売掛金を相殺できない・慎重に判断すべきケース
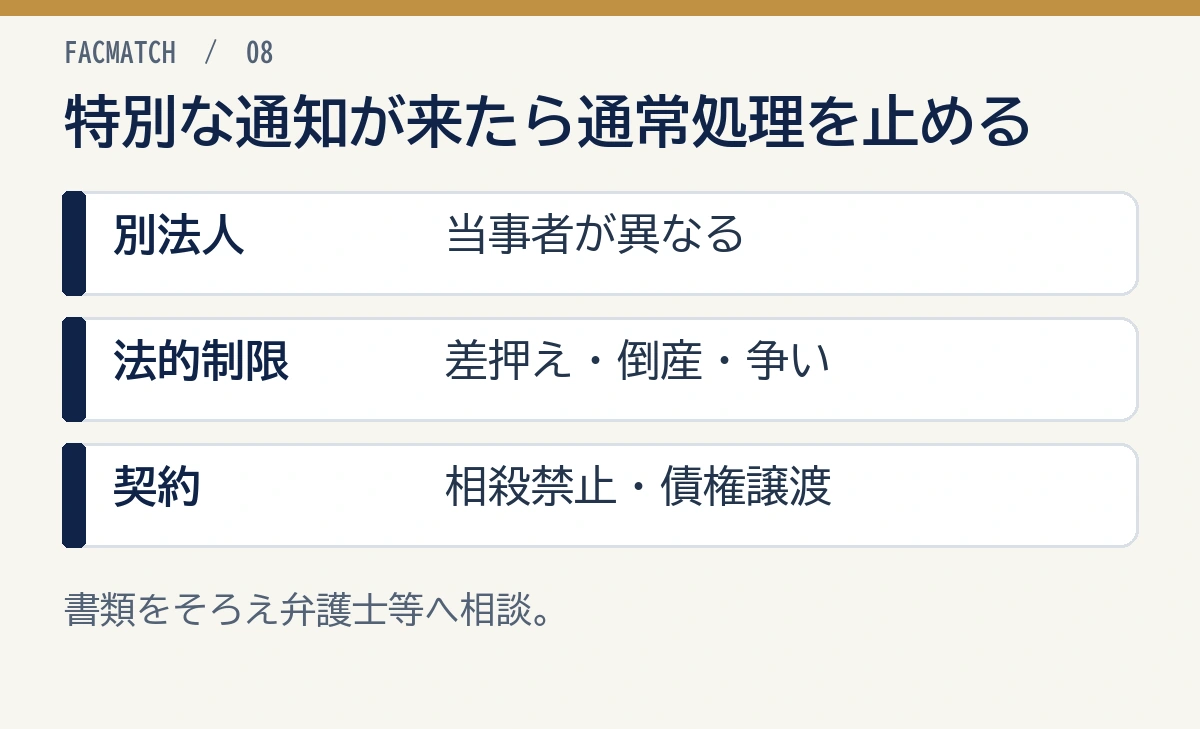
別法人、契約上の禁止、差押えや譲渡などが関係するときは、書類をそろえて相殺の可否を確認してから記帳します。
次のような場合は、通常の相殺仕訳を先に入れないでください。
- 相手方が別法人・別当事者である
- 契約に相殺禁止・制限条項がある
- 相手方が請求額や債務の存在を争っている
- 債権・債務の弁済期や相殺可能時期に疑義がある
- 差押え、仮差押え、債権譲渡通知を受けている
- 相手方が支払停止、破産、民事再生等の状態にある
- 人の生命・身体の侵害等、民法上相殺が制限される債権が関係する
- 複数請求のどれを相殺するか特定できない
相殺できるか不明なのに、会計ソフト上で残高だけ消すと、法的には債権が残っているのに帳簿から消えている状態になりかねません。
ファクタリング利用中・利用予定の売掛金を相殺する注意点
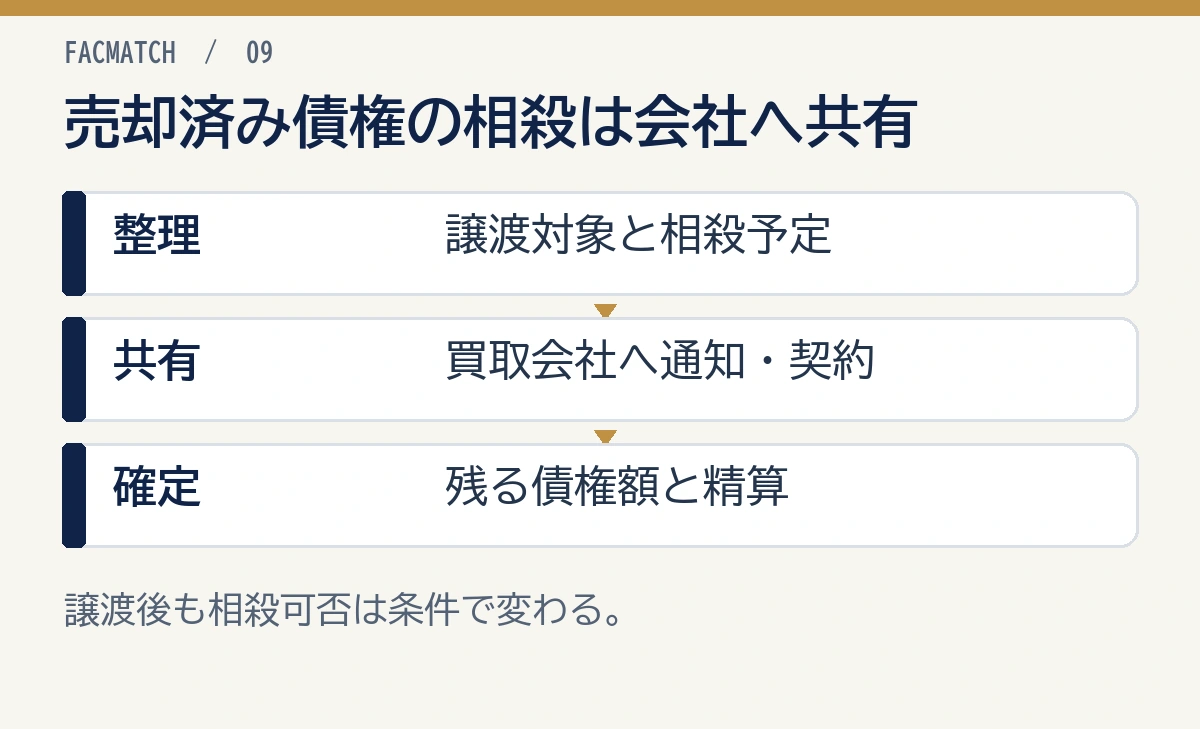
売却済み・相殺予定の売掛金は、相殺額と契約をファクタリング会社へ共有してから処理しましょう。
売掛債権をファクタリング会社へ譲渡した後は、取引先との相殺を自社だけで決めないでください。債権譲渡後の相殺は、債権取得の時期、発生原因、対抗要件、契約内容等によって扱いが変わります。
また、相殺予定がある売掛金は、額面どおりに回収できない可能性があるため、ファクタリング審査でも重要な情報です。申込時に、買掛金残高、相殺予定額、相殺条項、通知・合意書を開示します。
相殺予定の売掛金はファクタリングできる?では、債権譲渡との関係を詳しく解説しています。
相殺後の残高を月次で確認する
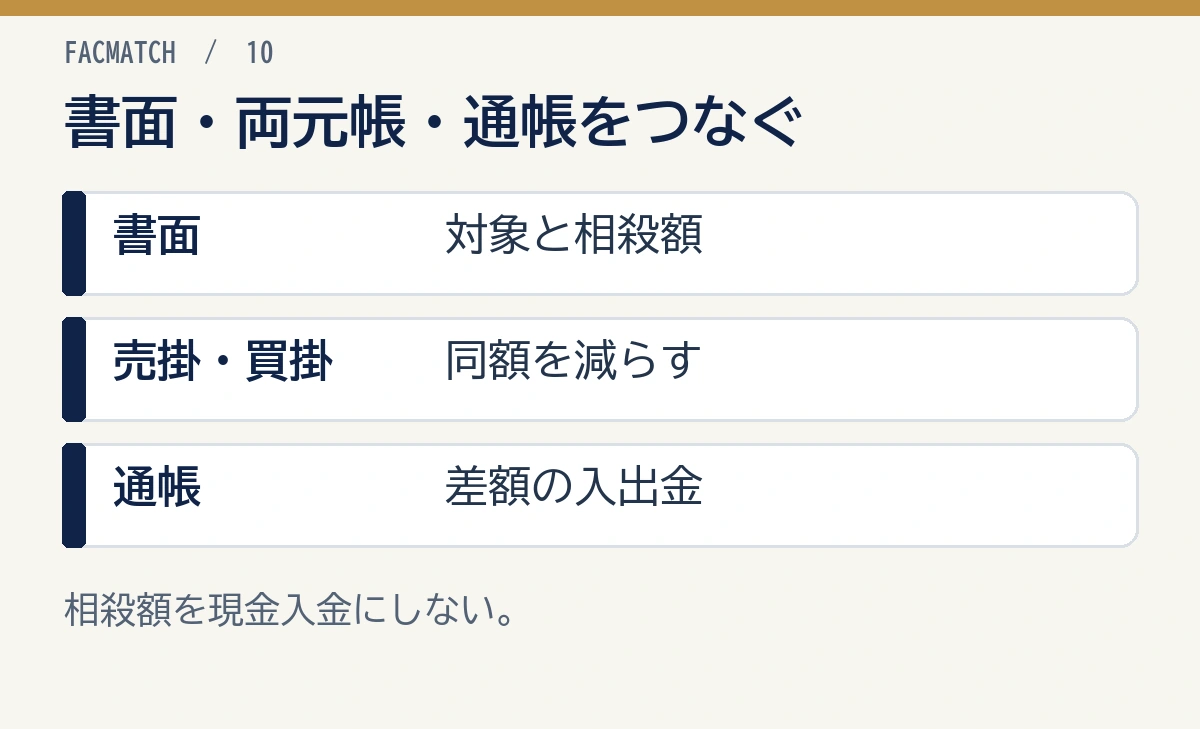
相殺額は通帳に出ないため、通知書・両方の元帳・差額の入出金を照合しましょう。
相殺仕訳を入れたら、取引先ごとに次の金額を照合しましょう。
- 売掛金元帳の相殺額
- 買掛金元帳の相殺額
- 相殺通知書・合意書の金額
- 相手方の相殺明細
- 差額の入出金
- 相殺後の売掛金・買掛金残高
相殺額を銀行入金として登録すると、通帳残高と会計ソフトが合わなくなります。専用の取引区分や摘要(取引内容を書く欄)に相殺と記入し、現金決済と区別しましょう。
相殺、返品、値引き等で売掛金が減るリスクを管理する場合は、売掛債権の希薄化とはも参考になります。
売掛金相殺に関するFAQ
相殺の同意、仕訳、税金、通知書について、よくある疑問に答えます。
Q. 売掛金と買掛金は相殺できますか?
A. 同じ当事者間に対立する金銭債権があり、弁済期、契約、債権の性質等の要件を満たす場合は、対当額で相殺できることがあります。差押え、債権譲渡、倒産等が関係する場合は個別確認が必要です。
Q. 相殺には相手方の同意が必ず必要ですか?
A. 民法第506条は、法定相殺を当事者の一方から相手方への意思表示で行うと定めています。ただし、要件や金額の争いを防ぐため、通常の継続取引では双方で相殺合意書・確認書を交わす方が安全です。
Q. 売掛金と買掛金を相殺する仕訳は?
A. 基本は、借方に買掛金、貸方に売掛金を同額で計上します。売掛金550,000円、買掛金330,000円なら、330,000円を相殺し、残る売掛金220,000円は実際の入金時に普通預金/売掛金で処理します。
Q. 相殺額に消費税はかかりますか?
A. 相殺は決済方法であり、それ自体が新しい売上・仕入れになるわけではありません。元の売上・仕入れについて、それぞれの取引内容と税区分に基づき処理し、振込差額だけを課税売上・課税仕入にしないよう注意します。
Q. 相殺通知書に何を書けばよいですか?
A. 当事者、対象請求書、請求日、支払期日、元金額、相殺額、相殺日、相殺後残高、差額の支払方法等を記載します。法的通知として使う場合は、条件付きの表現や送付方法を弁護士へ確認してください。
Q. 全額相殺した領収書に収入印紙は必要ですか?
A. 国税庁は、相殺による売掛債権の消滅を証明する文書で、金銭の受領事実を証明するものではない場合、第17号文書に該当しないという一般的な取扱いを示しています。一部現金を受け取る場合は、相殺額と受取額を明確に分けます。
Q. ファクタリングした売掛金を買掛金と相殺できますか?
A. 債権譲渡後の相殺は、債権取得時期、発生原因、対抗要件、ファクタリング契約等によって変わります。自社と取引先だけで処理せず、ファクタリング会社と専門家へ事前確認してください。
まとめ|売掛金相殺は条件・書面・仕訳をセットで確認
売掛金と買掛金の相殺では、重なる金額を 買掛金/売掛金 の仕訳で減らし、差額だけを実際に決済します。
処理の要点は次のとおりです。
- 同じ当事者間の債権・債務か確認する
- 弁済期、契約、差押え、債権譲渡等を確認する
- 対象請求書と対当額を特定する
- 相殺通知書または合意書を作成する
- 相殺仕訳と差額入出金を分けて記録する
- 相殺前の売上・仕入れと消費税を差額計上しない
- 相殺後の売掛金・買掛金残高を双方で照合する
相殺は、帳簿の数字だけを合わせる処理ではありません。法的な債権・債務と証憑を一致させてから仕訳してください。
相殺後も支払いに必要な資金が足りず、別の売掛金を早期に資金化する場合は、相殺予定や譲渡状況を買取会社へ伝えましょう。複数のファクタリング会社から手数料後の受取額・入金予定日・契約条件を取り寄せ、自社に合う会社を選んでください。