本記事は広告・PRを含みます。
月末には預金が残る予定でも、給与の振込日に資金が足りるか気になりませんか。結論から言うと、給与と税・社会保険の支払日を分け、週の途中の残高まで計算する必要があります。週末がプラスでも、入金より給与が先なら不足するためです。
この記事では、人件費の二重計上を避ける数え方、13週間すべての記入例、不足時の対策を解説します。
この記事は、次のような方におすすめです。
- 給与を払った後に、保険料や税の納付資金が足りるか不安な方
- 13週資金繰り表を、実際の日付と数字で作りたい方
- 不足額と期限を決め、回収や資金調達を相談したい方
この記事を読めば、給与日に足りない金額を計算し、いつまでに資金を用意するか判断できます。
人件費の資金繰りは、振込と納付を分けて数える
人件費の資金繰りでは、従業員へ振り込む給与と、後日納める税・社会保険料を別の支出として置きます。給与明細の総支給額を、そのまま振込額と重ねて入力すると二重計上になります。
| 表に置く支出 | 入力する金額 | 日付の決め方 |
|---|---|---|
| 給与・賞与の振込み | 従業員へ実際に振り込む手取り額の合計 | 自社の給与・賞与の支払日 |
| 健康保険・厚生年金保険料 | 従業員から差し引いた分と、会社負担分の合計 | 納入告知書・口座振替の予定日 |
| 源泉所得税等(給与などから預かる所得税と付加税) | 給与などから預かった税金の納付額 | 原則は翌月10日。年2回の納付が認められる特例は、承認の有無を確認 |
| 住民税の特別徴収(給与から差し引いて会社が納める仕組み) | 給与から預かった住民税の納付額 | 自治体の納付書・通知に記載された日 |
| 外注費・派遣料・採用費 | 請求書や契約に基づく実際の支払額 | 契約上の支払日 |
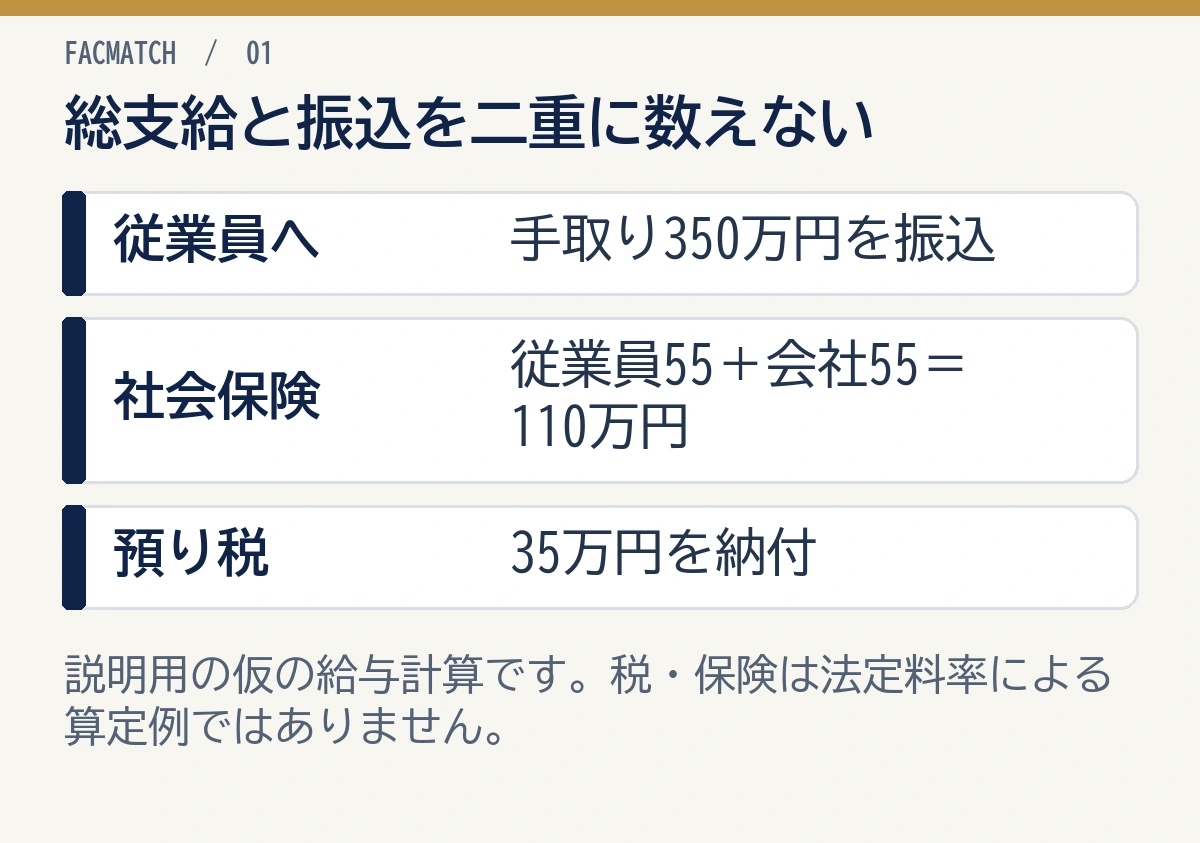
次は、金額の関係をつかむための仮の給与計算です。自社の給与明細にある総支給額・控除額へ置き換えて読んでください。税・保険の金額は説明用であり、法定の料率から算定した例ではありません。
- 総支給額440万円から、従業員負担の社会保険55万円と預り税35万円を引く。
- 従業員への振込額は350万円。
- 後日の社会保険納付は、従業員分55万円+会社分55万円=110万円。
- 預り税35万円も、該当する納付日に支出として登録する。
この例の現金支出は350+110+35=495万円です。総支給額440万円に会社負担55万円を足した額と一致します。440万円と350万円を両方支出へ加えないようにしましょう。
日本年金機構も、保険料は被保険者負担分と事業主負担分を合わせて納めると案内しています(厚生年金保険料等の納付、2026年10月24日確認)。
ここでいう源泉所得税等には、給与から徴収する所得税と復興特別所得税を含めます。2027年分以後は、防衛特別所得税も含みます。対象年の給与計算と納付額を、その年の税額表で確かめましょう。
給与日と法定の納付日を先に固定する
給与、社会保険、税金は、それぞれの日付で資金が必要です。給与を払った後の残高にも納付用の資金が含まれているため、月末残高だけで余裕を判断しないようにしましょう。
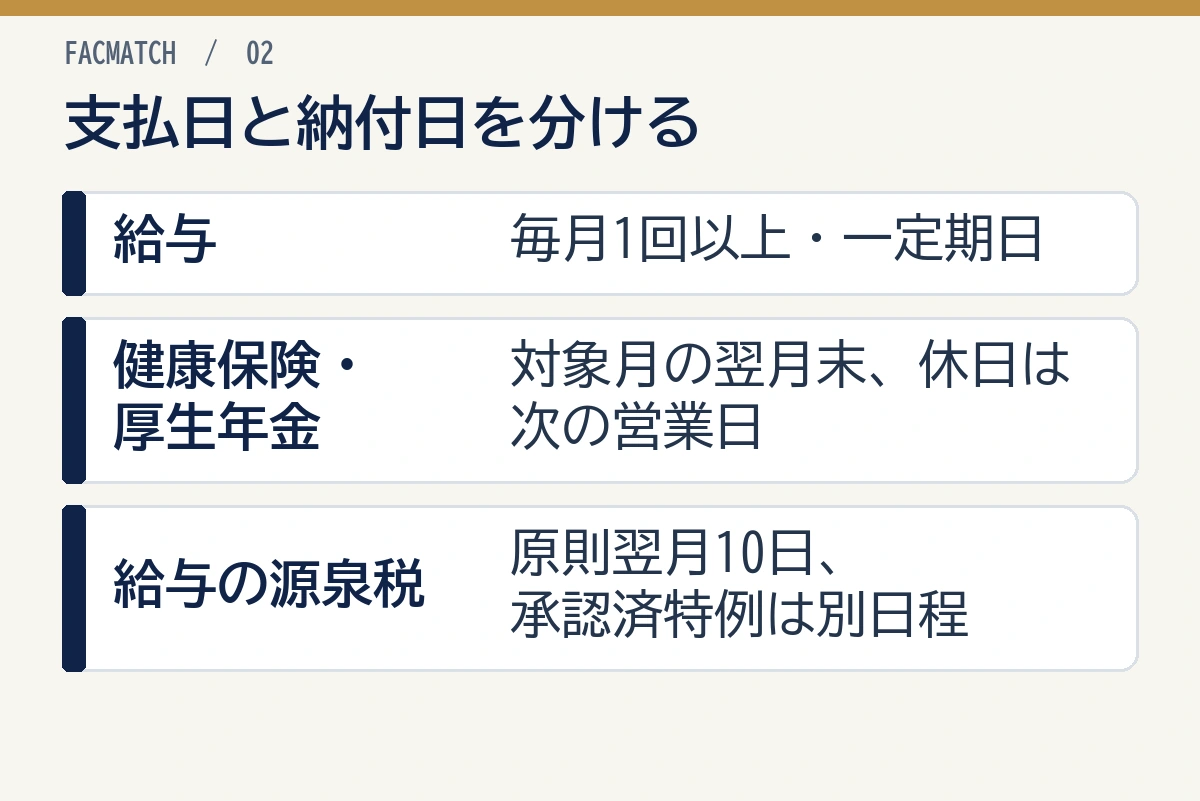
| 支出 | 基本となる期日 | 表に反映する条件 |
|---|---|---|
| 給与 | 毎月1回以上、一定の期日 | 就業規則などで決まる支払日。会社の判断だけで延期しない |
| 健康保険・厚生年金保険料 | 納付対象月の翌月末日 | 末日が休日なら翌日以降の最初の営業日 |
| 給与から源泉徴収した税金 | 原則、実際に給与を支払った月の翌月10日 | 休日の場合は休日明け。納期の特例の承認があれば別日程 |
| 源泉所得税の納期の特例 | 1〜6月分は7月10日、7〜12月分は翌年1月20日 | 給与の支給人員が常時10人未満などの要件と申請が必要 |
毎月の給与は、就業規則などで決めた期日に支払います。資金不足を理由に、会社だけの判断で後ろへずらさないようにしましょう。
厚生労働省は、通貨で、本人へ直接、全額、毎月1回以上、一定期日に支払う5原則を示しています。税・社会保険料を給与から差し引く取扱いには、法令による例外があります。賞与などには毎月1回・一定期日という原則の例外もありますが、通常の給与を資金難で延期できるという意味ではありません。
給与支払いに間に合わないおそれがあるときは、金額と期日を整理し、社会保険労務士や労働基準監督署などへ早急に相談しましょう。従業員へ知らせるだけで、支払義務がなくなるわけではありません。
出典:厚生労働省「賃金の支払方法に関する法律上の定め」、賃金支払の原則と例外、国税庁No.2505(2026年10月24日確認)。
給与・社会保険料・源泉所得税等の支払いや猶予、融資の可否は個別事情で異なります。労務は社会保険労務士・労働基準監督署等、税務は税理士・税務署、資金調達は金融機関や専門家へ確認してください。
13週間資金繰り表は、残高と確定支出から作る
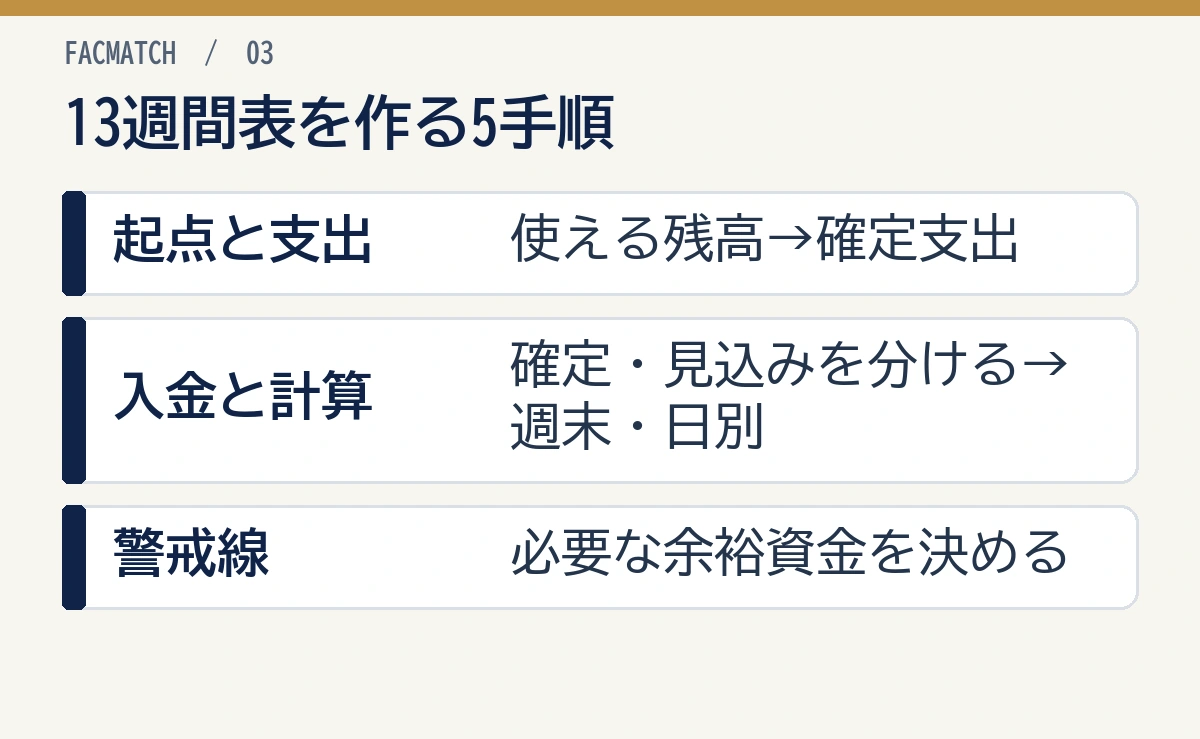
開始日の現金・預金残高を合わせ、給与などの支払予定を先に置き、その後に入金予定を足しましょう。13週間は約3か月を週単位で追う管理方法で、自社の事情に合わせて日別・月別も併用します。
1. 開始日に使える現金・預金をそろえる
通帳や銀行明細と残高を合わせ、自由に使える現金・預金を表の起点にします。拘束された預金や用途が決まっている資金は、支払いに回せる残高と分けましょう。
口座間の振替を、会社全体の新たな収入と数えないことも大切です。会計残高と銀行明細に差があれば、未記帳や引落し前の取引をたどります。
2. 給与・保険料・税金などの支出を登録する
最初に給与、賞与、社会保険、税金を実際の日付へ置き、家賃、仕入れ、外注費、返済などを加えましょう。支出の振込締切と口座振替日は、金融機関の案内や納付書に合わせます。
| 支出を入力する順序 | 使う資料 |
|---|---|
| 給与・賞与 | 給与計算の集計表・振込予定 |
| 社会保険・税金 | 納入告知書・納付書・納期の特例の承認状況 |
| 家賃・返済・リース | 契約書・返済予定表・請求書 |
| 買掛金・外注費など | 支払予定一覧・請求書 |
3. 入金は確定したものと見込みを分ける
請求済みの売掛金と、まだ受注していない売上見込みを別の欄にします。入金が遅れそうな請求も、確定入金と同じ扱いにしないようにしましょう。
| 入金の状態 | 登録方法 |
|---|---|
| 請求済み・入金日が確定 | 請求番号、金額、入金予定日を登録 |
| 請求済み・遅れの懸念がある | 通常予定と、遅れた場合の計算を分ける |
| 未受注の売上見込み | 確定分の計算に混ぜず、別の見込みとして管理 |
| 申込中の融資 | 承認・実行前に、確定した借入入金へ加えない |
回収予定の整理には売掛金元帳の作り方、請求から入金までの流れは売掛金と請求書も参考になります。
4. 週末残高と、週の途中で最も低い残高を出す
週末の計算は「前週末残高+今週の入金−今週の支出」です。ただし、給与が水曜、入金が金曜なら、水曜に一度資金が不足することがあります。
大きな給与・保険料の支払いがある週は、日付別にも計算しましょう。 週末がプラスという理由だけで、給与日に足りるとは限りません。
5. 自社に必要な余裕資金を決める
残高ゼロだけを警戒線にせず、次の支払いと入金遅れに備える残高を決めましょう。必要な金額は、自社の給与、固定費、入金の遅れ方によって変わります。
「最も低い予測残高が必要残高をいくら下回るか」を不足額として計算すると、調達する金額と期限が具体的になります。
13週すべての記入例|週末がプラスでも給与日に不足する
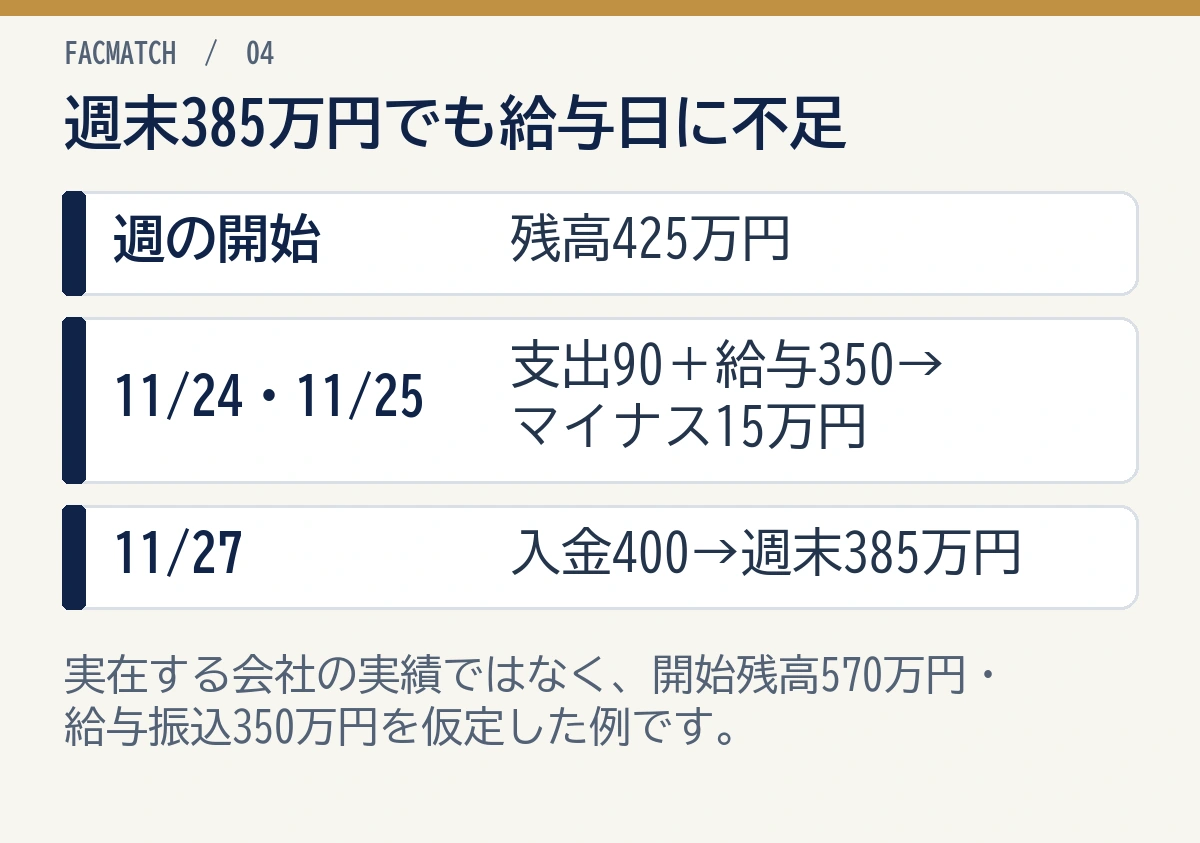
次は、2026年11月2日から2027年1月31日までを13週に分けた計算例です。実在する会社の実績ではなく、開始残高570万円、給与振込350万円などを仮定しています。
前の給与計算例と同じく、給与は手取り合計350万円、社会保険は両負担分110万円、預り税は35万円です。源泉所得税等は毎月納付とし、その他の支出も含めています。
| 週・期間 | 入金 | 給与振込 | 社会保険 | 預り税納付 | その他支出 | 週末残高 |
|---|---|---|---|---|---|---|
| 1:11/2〜11/8 | 100 | 0 | 110 | 0 | 80 | 480 |
| 2:11/9〜11/15 | 150 | 0 | 0 | 35 | 120 | 475 |
| 3:11/16〜11/22 | 50 | 0 | 0 | 0 | 100 | 425 |
| 4:11/23〜11/29 | 400 | 350 | 0 | 0 | 90 | 385 |
| 5:11/30〜12/6 | 80 | 0 | 110 | 0 | 70 | 285 |
| 6:12/7〜12/13 | 150 | 0 | 0 | 35 | 120 | 280 |
| 7:12/14〜12/20 | 100 | 0 | 0 | 0 | 100 | 280 |
| 8:12/21〜12/27 | 400 | 350 | 0 | 0 | 90 | 240 |
| 9:12/28〜1/3 | 80 | 0 | 0 | 0 | 70 | 250 |
| 10:1/4〜1/10 | 150 | 0 | 110 | 0 | 120 | 170 |
| 11:1/11〜1/17 | 100 | 0 | 0 | 35 | 100 | 135 |
| 12:1/18〜1/24 | 400 | 0 | 0 | 0 | 90 | 445 |
| 13:1/25〜1/31 | 80 | 350 | 0 | 0 | 70 | 105 |
金額の単位は万円です。各週のゼロは、その週に該当する支払いを置いていないことを示します。
社会保険は、9月分が11月2日、10月分が11月30日、11月分が翌年1月4日に納付期限を迎える日程を使いました。給与は毎月25日、預り税は通常の納期限のある週へ置いた例です。住民税や賞与などが別にある会社は、その予定も追加しましょう。
第4週だけを日別にすると、次のようになります。
| 日付 | 入出金 | 残高 |
|---|---|---|
| 11/23の週の開始時 | 前週から425万円を繰越 | 425万円 |
| 11/24 | その他支出90万円 | 335万円 |
| 11/25 | 給与振込350万円 | マイナス15万円 |
| 11/27 | 売掛金400万円が入金 | 385万円 |
週末は385万円残っても、25日の給与には15万円足りません。最低100万円を残す方針なら、必要な対策額は15+100=115万円です。25日までの入金前倒しや資金調達を検討する必要があります。
年をまたぐ表でも、税・社会保険の休日の扱いを実際の納付書で合わせましょう。出典:日本年金機構の納付日程、国税庁の納期限、内閣府の祝日一覧(2026年10月24日確認)。
人件費が足りないと分かったら、金額と期限から対策を選ぶ
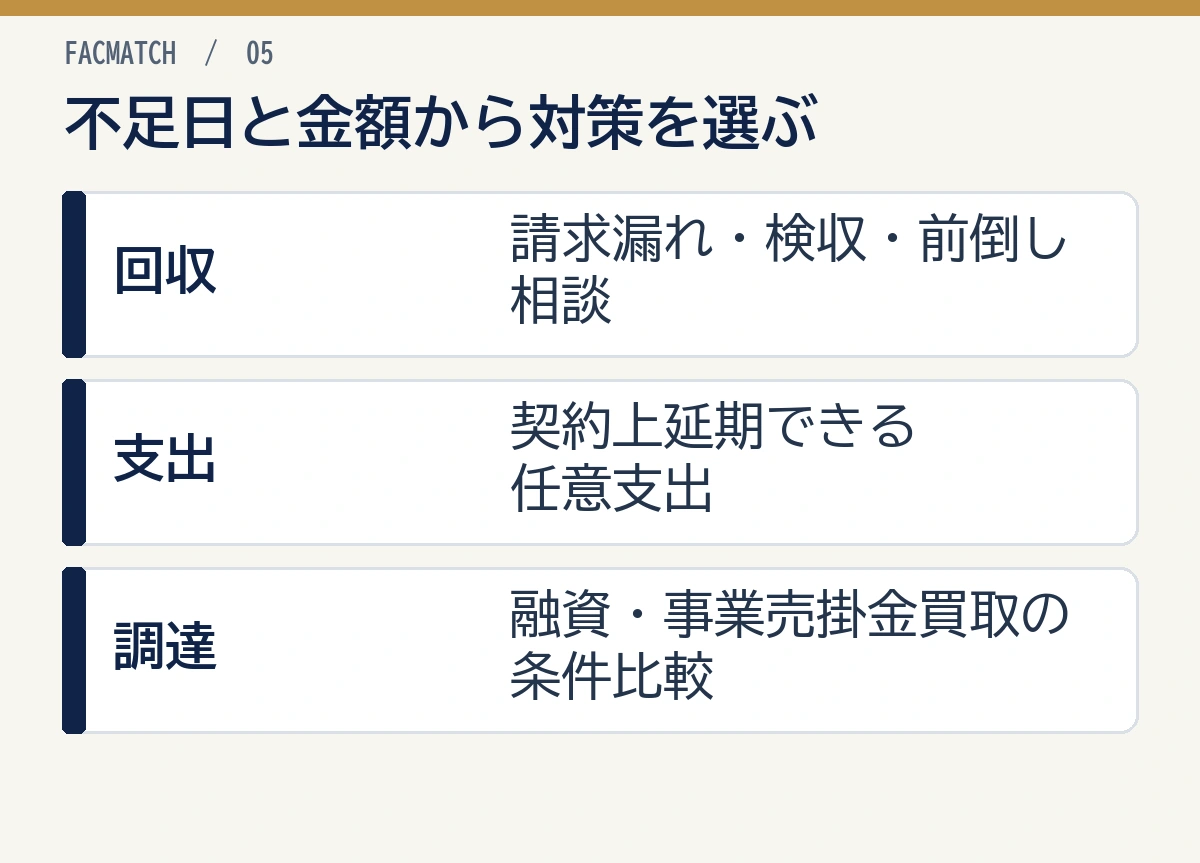
不足する日と金額を決め、請求・回収の見直し、延期できる支出、金融機関への相談を並行して進めましょう。給与や税・社会保険を無断で後回しにする方法とは区別が必要です。
| 対策 | 先に整理すること | 資金繰り表への反映 |
|---|---|---|
| 請求漏れ・検収待ちの解消 | 未請求分、書類不備、入金の予定 | 相手と合意した入金日で更新 |
| 取引先への前倒し入金の相談 | 対象請求、希望額、希望日 | 確定した場合だけ通常予定へ反映 |
| 任意の投資・広告などの見直し | 契約上延期できる支出と取消費用 | 合意した支払日と費用へ変更 |
| 金融機関への相談 | 資金使途、不足日、試算表、返済予定 | 実行日と返済額が決まってから反映 |
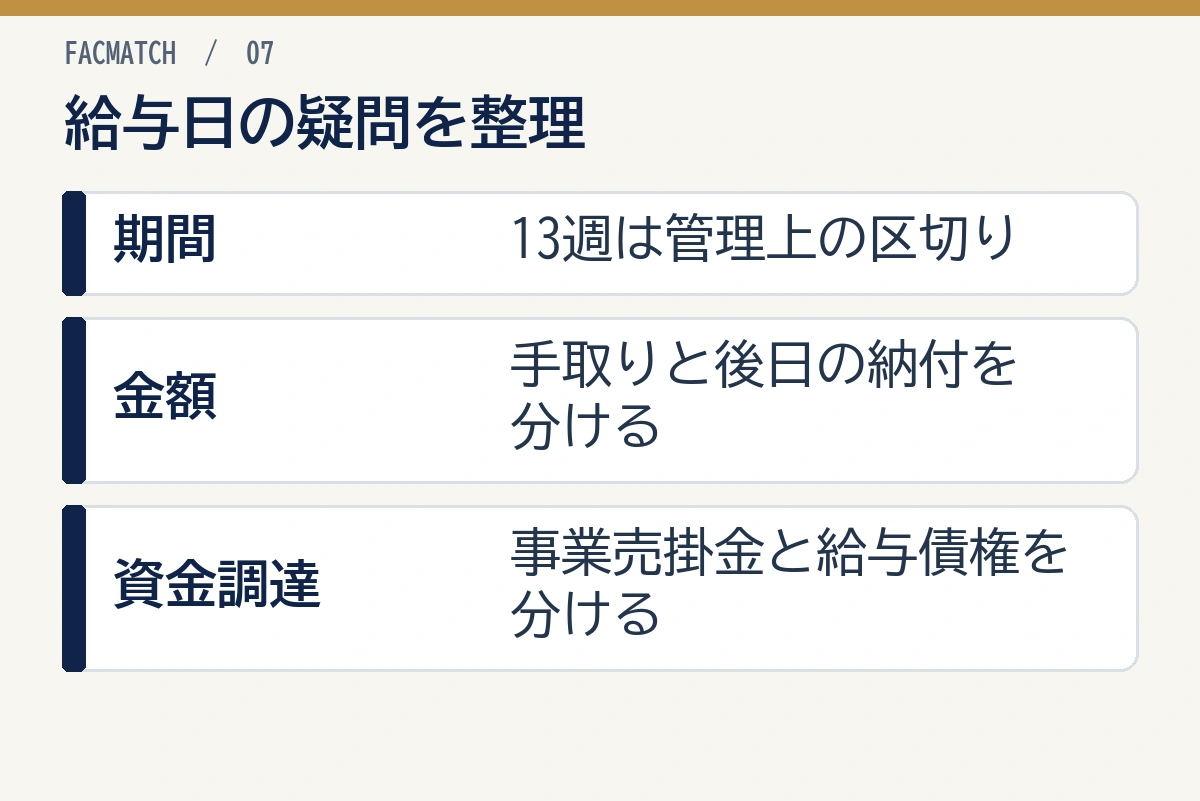
| 事業の売掛金の買取 | 買取額、費用、振込額、着金日、契約条件 | 今の受取額と将来の入金減少を両方反映 |
融資は申込みから審査・契約を経て入金するため、希望日までに実行されると決めて表へ入れないようにしましょう。赤字時の説明は赤字決算でも融資は可能かで整理しています。
ファクタリングを使うなら、翌月以降の入金も減らす
事業の売掛金を売却すると、手数料などを引いた資金を早めに受け取ります。元の入金予定をそのまま残すと、同じ売掛金を二度入金した計算になるため、売却後の受取・回収・送金の予定に置き換えましょう。
取引先から利用者が代金を回収して買取会社へ送る契約では、回収と送金の両方を登録します。仕組みと契約条件はファクタリングの基本でも解説しています。
ここで扱うのは、会社や個人事業主が持つ事業上の売掛金です。従業員本人の給与債権を買い取る「給与ファクタリング」は、金融庁が貸金業への該当と違法業者の危険を案内している別の取引です。
出典:日本政策金融公庫の融資手続き、金融庁のファクタリングに関する説明、給与の買取りへの注意喚起(2026年10月24日確認)。
毎週、実績を入れて新しい13週目を足す
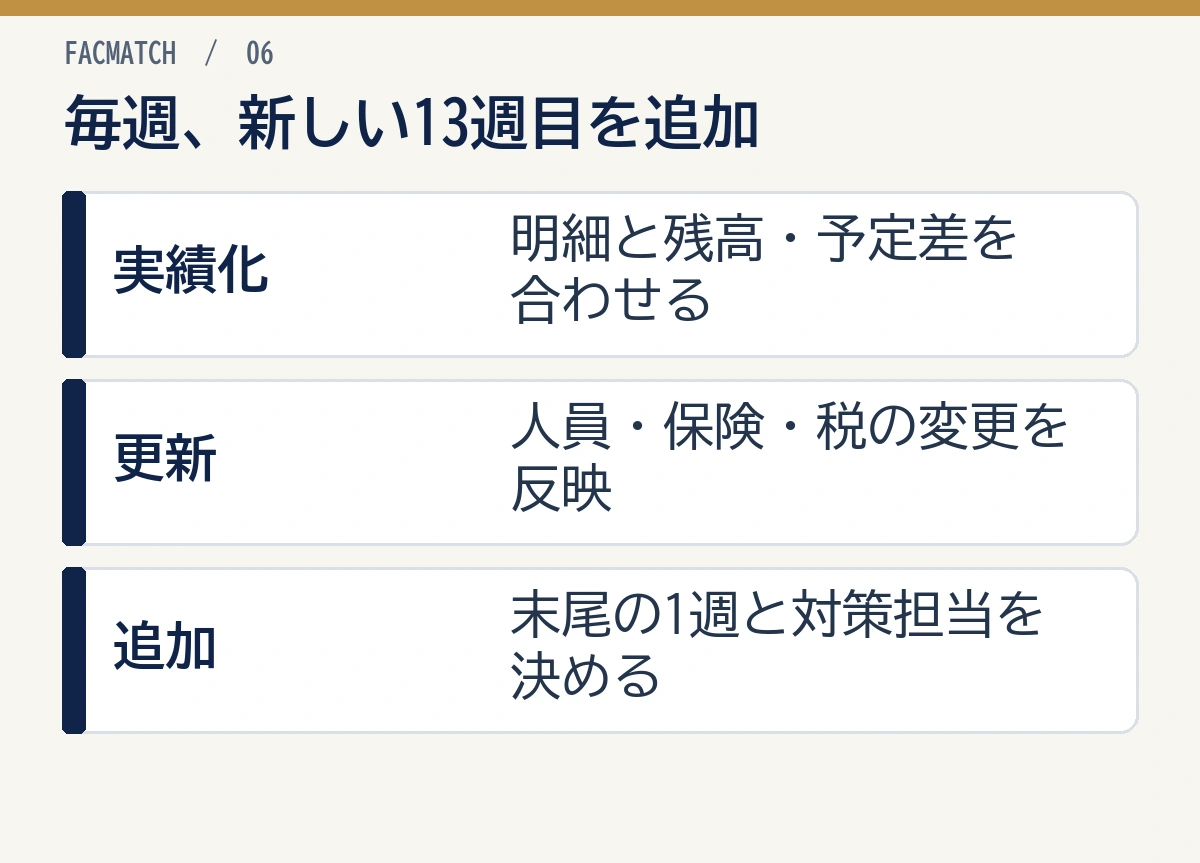
更新日を決め、終わった週を実績へ直し、新たな1週を末尾に追加しましょう。古い入金予定を翌週へ移すだけでなく、遅れた理由と対策も残します。
| 毎週の更新項目 | 更新する内容 |
|---|---|
| 現金・預金 | 通帳明細と開始残高を一致させる |
| 入出金の差 | 予定額と実際の金額・日付の違い |
| 人員・給与 | 採用、退職、残業、賞与の変更 |
| 保険・税 | 届出や通知を反映した最新の納付額 |
| 危険な日 | 必要残高を下回る日、不足額、対策する担当者 |
| 末尾の1週 | 新しい入金・支出と、13週の外へ出ていた納付予定 |
月次の表も併用すると、短い期間の不足と、毎月の収支の悪化を分けて追えます。営業・投資・財務に分けたお金の流れはキャッシュフローの基本、ずれの原因は資金繰り予測が外れる理由も参考にしてみてください。
人件費と13週間資金繰りに関するよくある質問
なぜ13週間で資金繰りを管理するのですか?
約3か月を週単位で並べると、給与や納付が重なる週を追いやすいためです。13週は管理上の区切りで、法令が定める期間ではありません。大きな支払いのある週は日別にも計算しましょう。
人件費には会社負担の社会保険料も含めますか?
現金支出に含めます。従業員への振込と、従業員・会社の両負担分の保険料納付を、それぞれの支払日に置きます。総支給額と手取りの振込みを重ねないようにしましょう。
売上見込みはどこまで入れてよいですか?
確定した請求・入金と、未受注の見込みを分けましょう。未受注分が入らなくても給与を払えるかを、確定分の表で計算するのが基本です。
給与支払日を会社の判断で延期できますか?
賃金には毎月1回以上、一定期日払いなどの原則があります。資金不足だけを理由に支払日を変更せず、不足日と金額を持って専門家や労働基準監督署へ相談しましょう。
社会保険料の納付日はいつですか?
健康保険・厚生年金保険料は納付対象月の翌月末日が基本です。末日が休日の場合は、翌日以降の最初の営業日となります。納付書や口座振替の予定を表へ入れましょう。
人件費不足にファクタリングを使えますか?
事業の売掛金があり、買取対象に入る場合は選択肢になります。審査後の受取額と着金日が給与日に合うか、将来の入金減少を含めて計算しましょう。
まとめ|給与日の不足を見つけ、同じ条件で対策を比べる
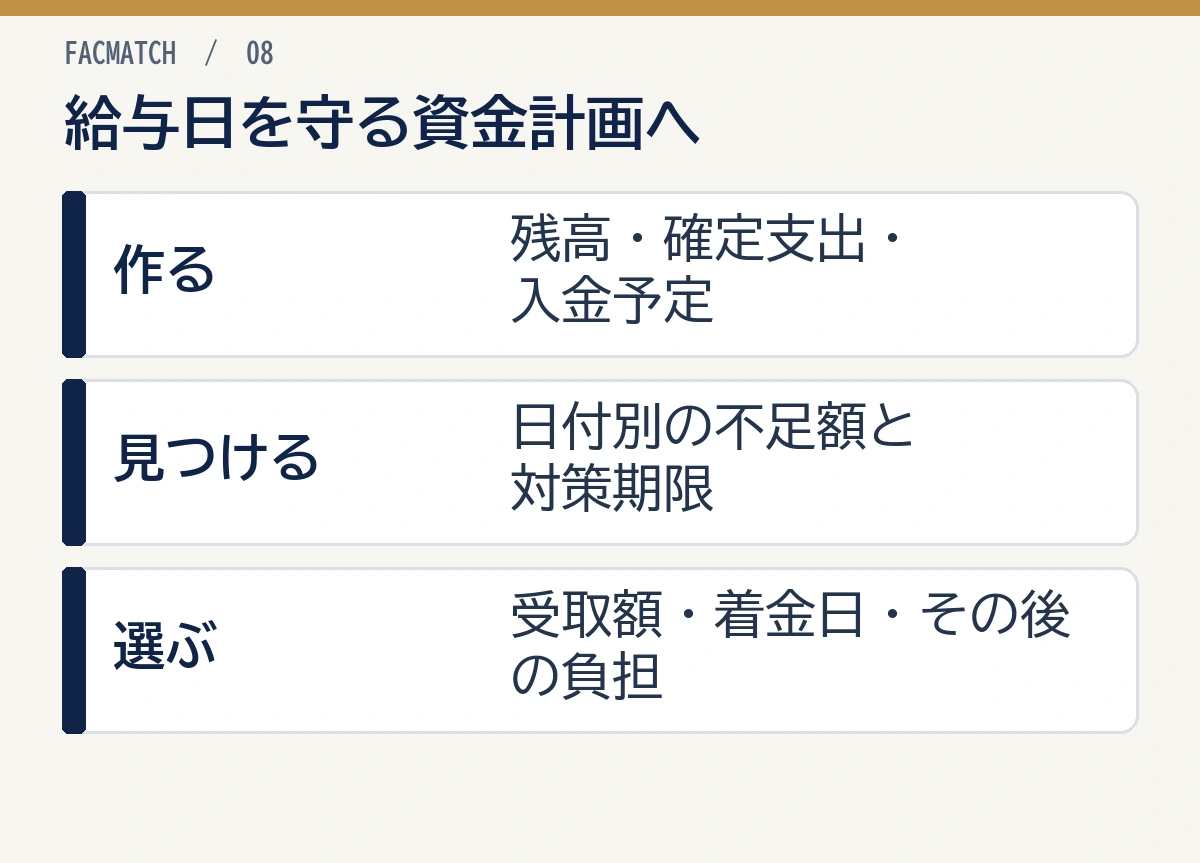
人件費の資金繰りは、給与明細の費用ではなく、現金が出ていく日と金額で作りましょう。給与、保険料、税を分けると、振込後に残しておく資金もはっきりします。
- 開始残高を銀行明細に合わせ、確定支出から登録する。
- 入金は確定分と見込みを分け、週末と週の途中の残高を出す。
- 不足日と必要額を出し、請求・回収、任意支出、資金調達を検討する。
- 毎週実績へ直し、新しい13週目を追加する。
まずは次の給与日と納付日を、通帳残高と並べてみましょう。資金調達も必要なら、複数のファクタリング会社から同じ必要額・期限で見積もりを取り、手取り額、入金日、その後の負担が自社に合う方法を選んでいきましょう。