本記事は広告・PRを含みます。
請求書を発行した日に売掛金を計上するのでしょうか。売掛金は後日代金を受け取る権利を表す勘定科目、請求書は請求内容を伝える書類です。計上日は、契約条件と商品・サービスの提供状況から判断します。
この記事では、売掛金と請求書の違いから、計上・発行・入金消込の流れを解説します。請求書と元帳を整理したい経理担当者向けに、仕訳と照合項目をまとめました。
- 請求日と売上計上日を分けたい
- 請求書・売掛金元帳・入金を一致させたい
- 未発行や差額入金の処理を確認したい
この記事を読めば、売掛金を計上する時点と、入金後に消し込む金額を分けて確認できます。
売掛金と請求書の違い
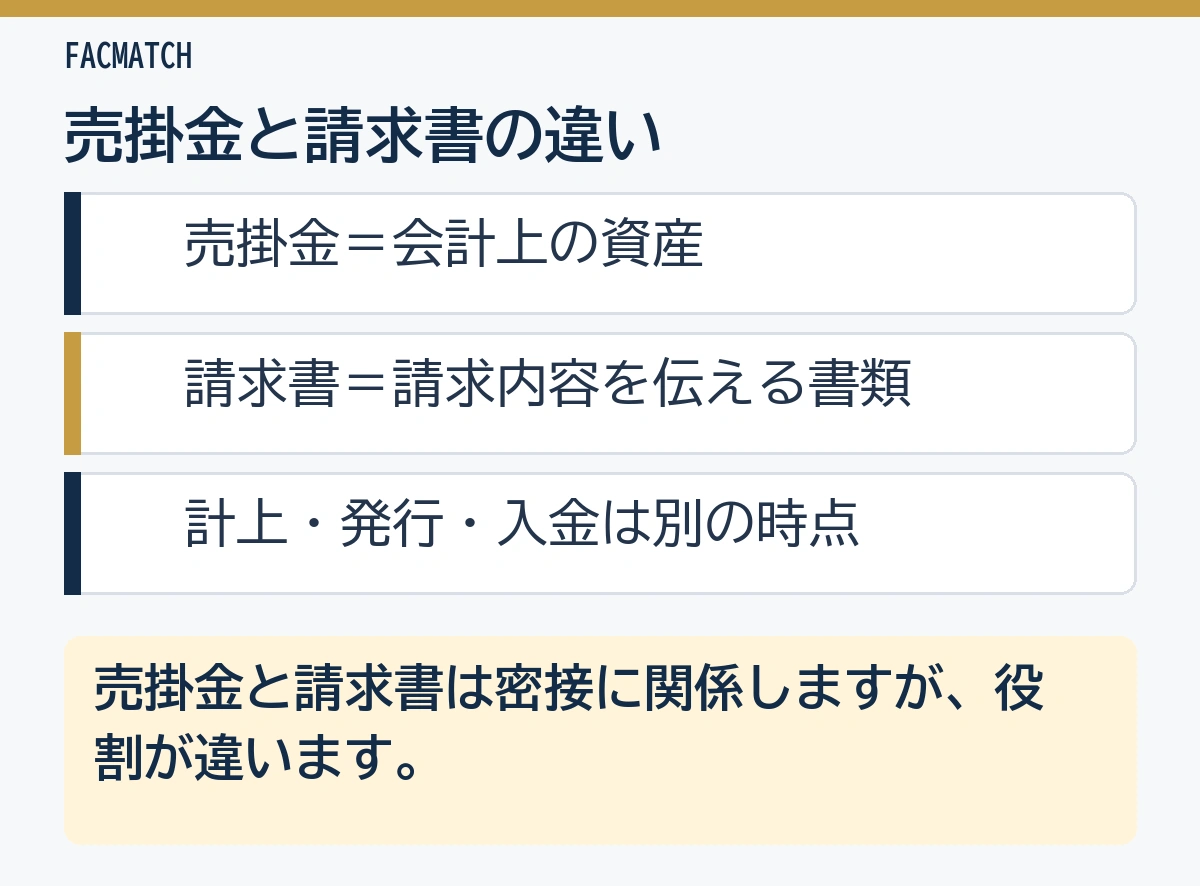
売掛金と請求書は密接に関係しますが、役割が違います。
会計・税務処理は契約内容、取引実態、事業者区分、適用する会計基準によって異なります。個別の仕訳、収益認識、消費税、インボイス制度への対応は、税理士・公認会計士等へ確認してください。
| 比較項目 | 売掛金 | 請求書 |
|---|---|---|
| 性質 | 会計上の資産・債権 | 取引内容と支払請求を示す書類・データ |
| 発生の考え方 | 通常の営業取引で代金を後日回収する権利が生じたとき | 契約や締め日に沿って取引先へ請求するとき |
| 主な管理先 | 総勘定元帳、売掛金元帳、会計システム | 請求書発行システム、販売管理システム、電子データ・控え |
| 主な項目 | 取引先、計上日、金額、回収予定日、残高 | 発行者・宛先、取引日、内容、税率、税額、請求額、支払期日等 |
| 入金後 | 売掛金を減らして預金等へ振り替える | 入金確認の根拠として元帳・明細と照合する |
たとえば、3月31日に納品が完了し、4月5日に請求書を発行、4月30日に代金が振り込まれる取引を考えます。3月31日に売上を認識し、追加の納品や検収などの条件が残っておらず、代金を受け取る権利が無条件になっている場合は、同日に売掛金を計上します。請求書の作成は4月5日、回収は4月30日です。
請求書がまだ発行されていなくても、取引条件を満たして売上を認識すべき状態なら、決算上の売上・債権がなくなるわけではありません。 反対に、前もって請求書を発行しても、商品・サービスの提供前で収益認識の条件を満たしていなければ、請求書発行だけを理由に売上とするのは適切とは限りません。
売掛金そのものの意味、未収入金との違い、基本仕訳は「売掛金とは?仕訳・勘定科目から回収まで」で整理しています。本記事は、請求書との関係と一連の業務管理に焦点を当てます。
売上計上から入金消込までの流れ
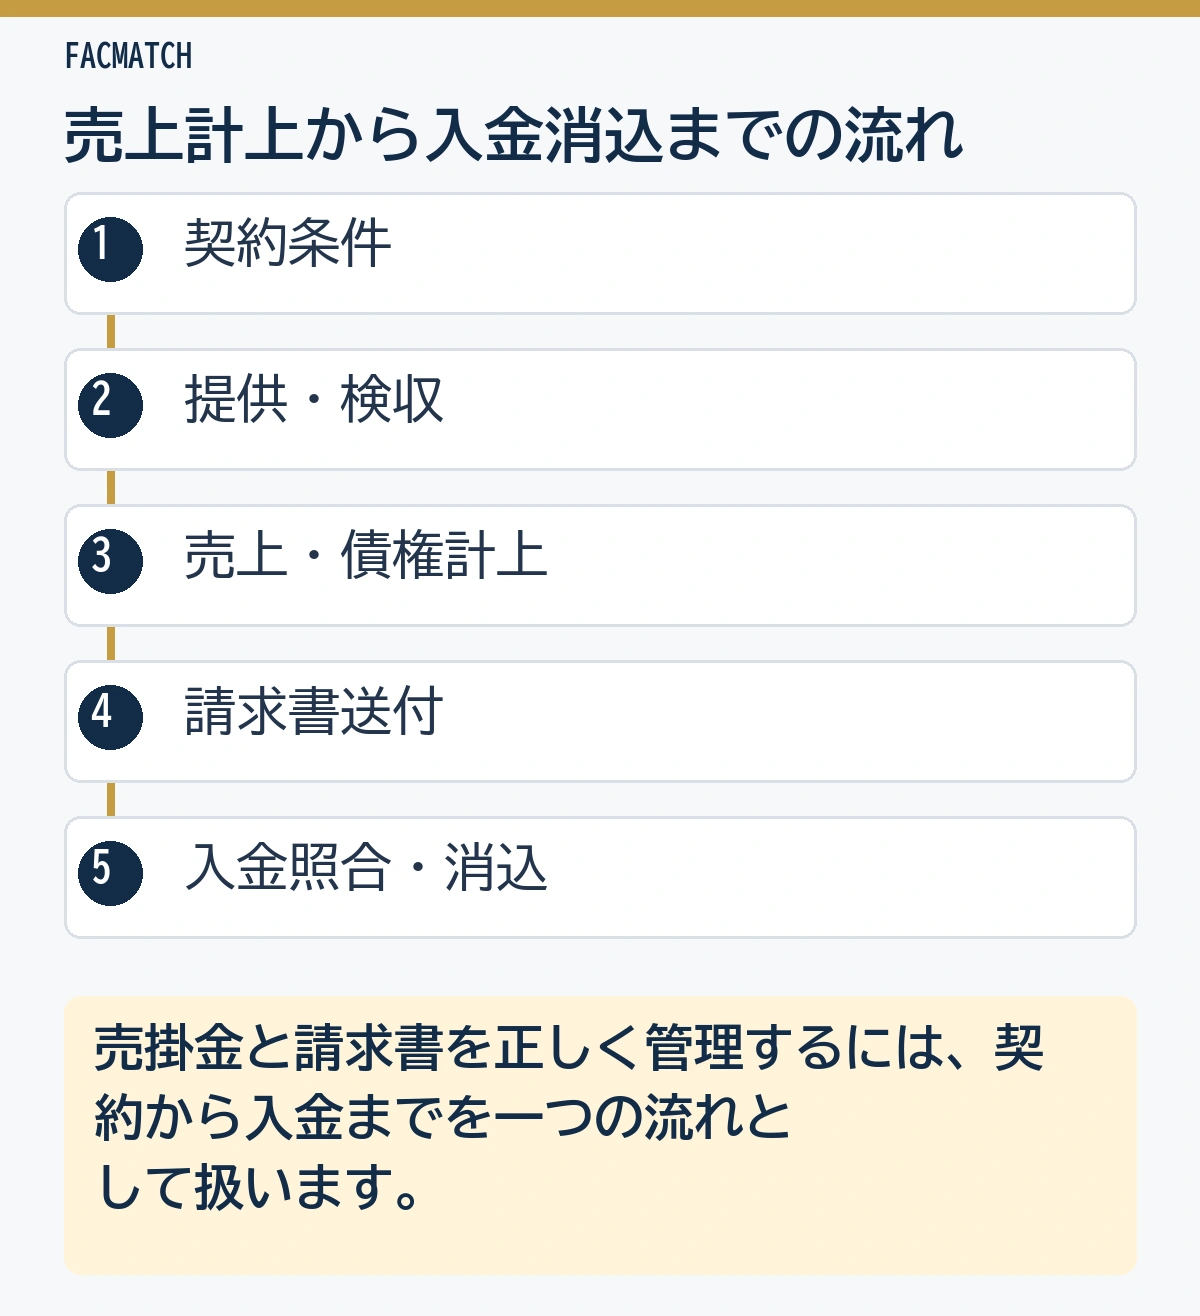
売掛金と請求書を正しく管理するには、契約から入金までを一つの流れとして扱います。
1. 契約・発注条件を確認する
最初に、提供する商品・サービスと金額、提供日・請求日・支払日を契約書や発注書で確かめましょう。基本契約書、個別契約書、発注書、見積書、メール、取引先の購買ポータルなどが根拠です。
確認する項目は、取引金額、税区分、締め日、支払日、検収条件、請求方法、振込手数料の負担、返品・値引き条件です。取引先指定の請求書番号や発注番号も、発行前にそろえておきましょう。
契約上の締め日と、会計上の売上計上日を混同しないことが重要です。締め日は複数取引をまとめて請求する事務上の区切りであり、すべての取引の提供日が締め日になるわけではありません。
2. 納品・役務提供・検収を記録する
商品販売なら出荷・引渡し、受託業務なら提供の完了や進捗を記録しましょう。検収条件がある契約では、検収結果も残しておきます。納品書・検収書・作業報告書などが、どの請求書に対応するか分かるように番号をひも付けましょう。
企業会計基準第29号「収益認識に関する会計基準」は、約束した財・サービスを顧客へ移転することで収益を認識する考え方です。契約上の約束である履行義務を果たした時点、又は果たすにつれて収益を認識します。また、対価に対する権利が無条件か、時の経過以外の条件が残るかにより、顧客との契約から生じた債権と契約資産を区別します。
検収後でなければ請求権が確定しない契約では、納品日と債権計上日が同じとは限りません。判断が難しい継続契約や成果物契約は、契約条項と実態を会計専門家へ示して確認します。詳しくは「売掛金と契約資産の違い」も参考にしてください。
3. 売上と売掛金を計上する
通常の営業取引で商品・サービスを提供し、代金を後日受け取る場合は、売上と売掛金を計上します。
例として、税込11万円の商品を掛けで販売し、商品を引き渡して売上・売掛金の計上条件を満たした例です。以下は税込経理方式の単純例で、税抜経理方式では売上と仮受消費税等を分けます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 110,000円 | 売上 | 110,000円 |
請求書の発行が翌月でも、決算日までに売上を認識すべき取引なら当期の計上漏れに注意します。年度をまたぐ処理は「年度をまたぐ売掛金の仕訳」で具体例を確認できます。
4. 請求書を発行して送付する
契約の締め日と取引先の指定に沿って、対象期間の納品・役務提供を集計しましょう。請求額、税率、消費税額、支払期日、振込先、発注番号等を確認し、書面、PDF、電子請求システムなど指定された方法で送ります。
発行後は、送付日・送付先・送信結果・再発行履歴を残しておきましょう。単にPDFを作成しただけでは、取引先へ届いたか、購買ポータルで受理されたか分かりません。請求書の控えと送付記録は、一緒に管理しましょう。
請求漏れを防ぐには、請求書の有無から探すのではなく、納品・検収済み案件の一覧と発行済み請求書を突き合わせます。
5. 入金を照合して売掛金を消し込む
取引先から11万円が普通預金へ入金された場合は、売掛金を減らします。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 110,000円 | 売掛金 | 110,000円 |
入金者名だけで判断せず、取引先、請求書番号、支払期日、請求額、振込額を照合します。同じ取引先へ複数の請求書を発行している場合、一括入金、複数回入金、相殺、振込手数料の差引きが起こるためです。
消込方法は「売掛金の消込とは?」、取引先別残高の管理は「売掛金元帳とは?」で詳しく解説しています。
請求書発行日と売掛金計上日がずれるケース
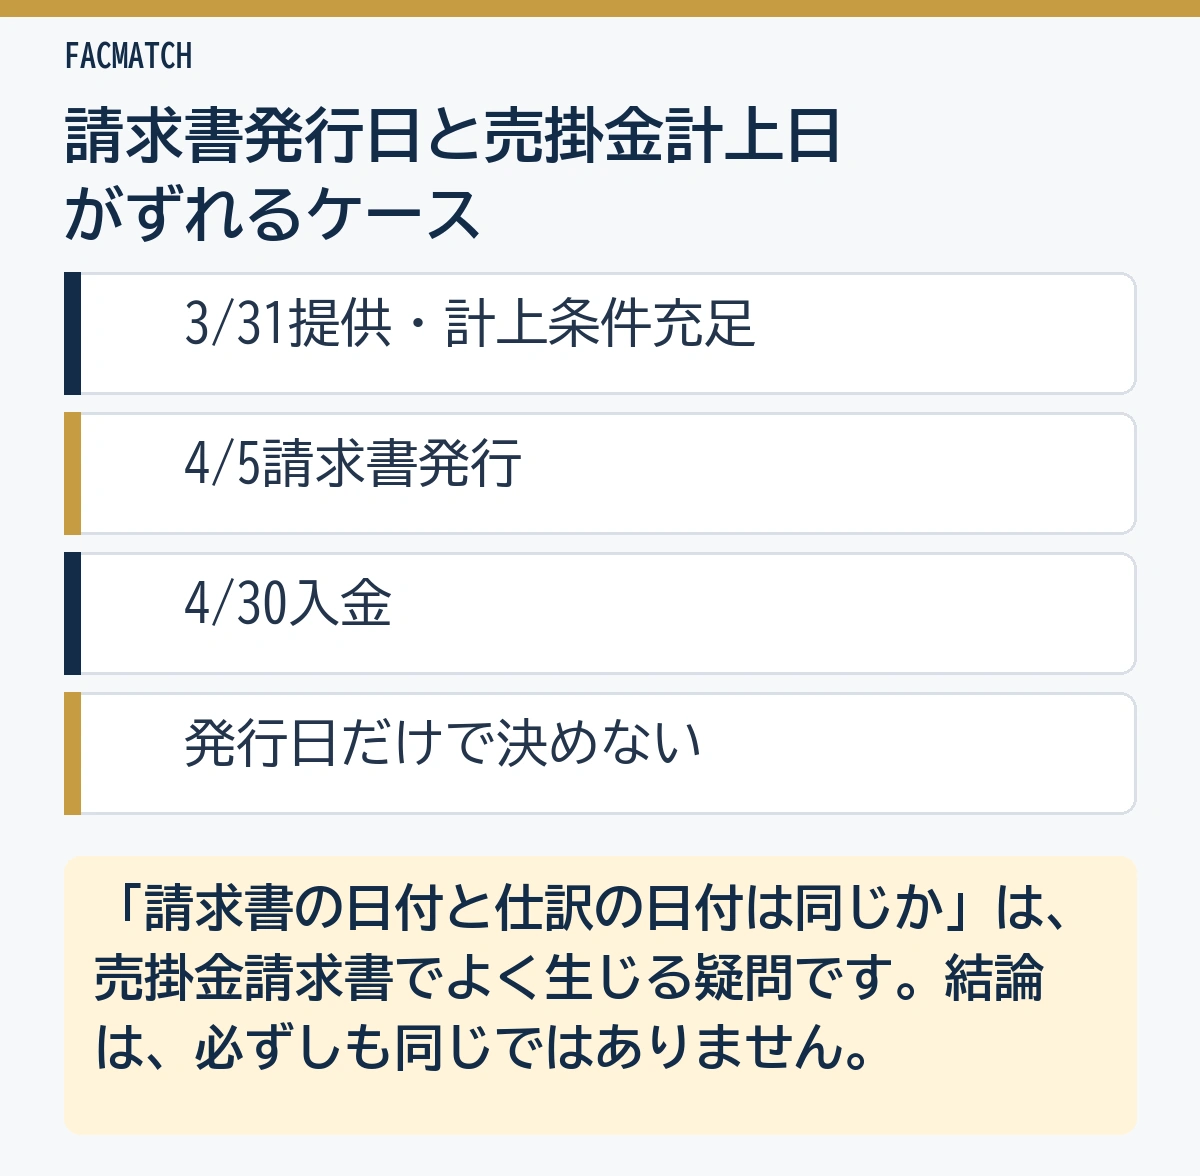
「請求書の日付と仕訳の日付は同じか」は、売掛金請求書でよく生じる疑問です。結論は、必ずしも同じではありません。
月末納品・翌月請求
3月31日に商品を引き渡し、請求書を4月5日に発行する例です。3月31日に売上を認識し、代金を受け取る権利も無条件なら、同日に売掛金を計上します。請求書日付が4月5日だからといって、3月の取引を自動的に4月売上へ移すものではありません。
決算では、納品済み・請求書未発行の案件を抽出します。販売管理システムの出荷実績、検収一覧、作業完了報告と、会計システムの売上計上を照合してください。
先に請求書を発行する
年間契約や着手金などでは、サービス提供前に請求書を発行する場合があります。入金を受けた時点でも履行前なら、取引内容に応じて前受金や契約負債等として扱う場合があり、請求書発行だけで売上計上するとは限りません。
請求した事実、入金された事実、収益を認識する事実を分けて記録します。期間契約、一括前払い、解約・返金条件がある契約は、会計処理を個別に確認してください。
検収後に請求できる
成果物を納品しても、顧客の検収が終わるまで対価を請求できない契約があります。この場合は、契約条件、履行義務の充足、対価に対する権利が無条件かを確認します。
請求書発行の可否に、時の経過以外の条件が残っているなら、売掛金ではなく契約資産に該当する可能性があります。 すべての未請求額を一律に売掛金とせず、契約と実態で判断します。
継続サービスを月末締めで請求する
保守、広告運用、システム利用、業務委託等では、月ごとに提供実績を締めて請求することがあります。月途中の解約、利用量による従量課金、成果条件、返金条件があると、請求額と当月の収益認識額がずれる場合があります。
契約マスター、提供実績、請求一覧、会計仕訳を順に照合しましょう。入力した担当者とは別の担当者も、漏れと重複を確かめておくと安心です。
売掛金の請求書に記載する項目
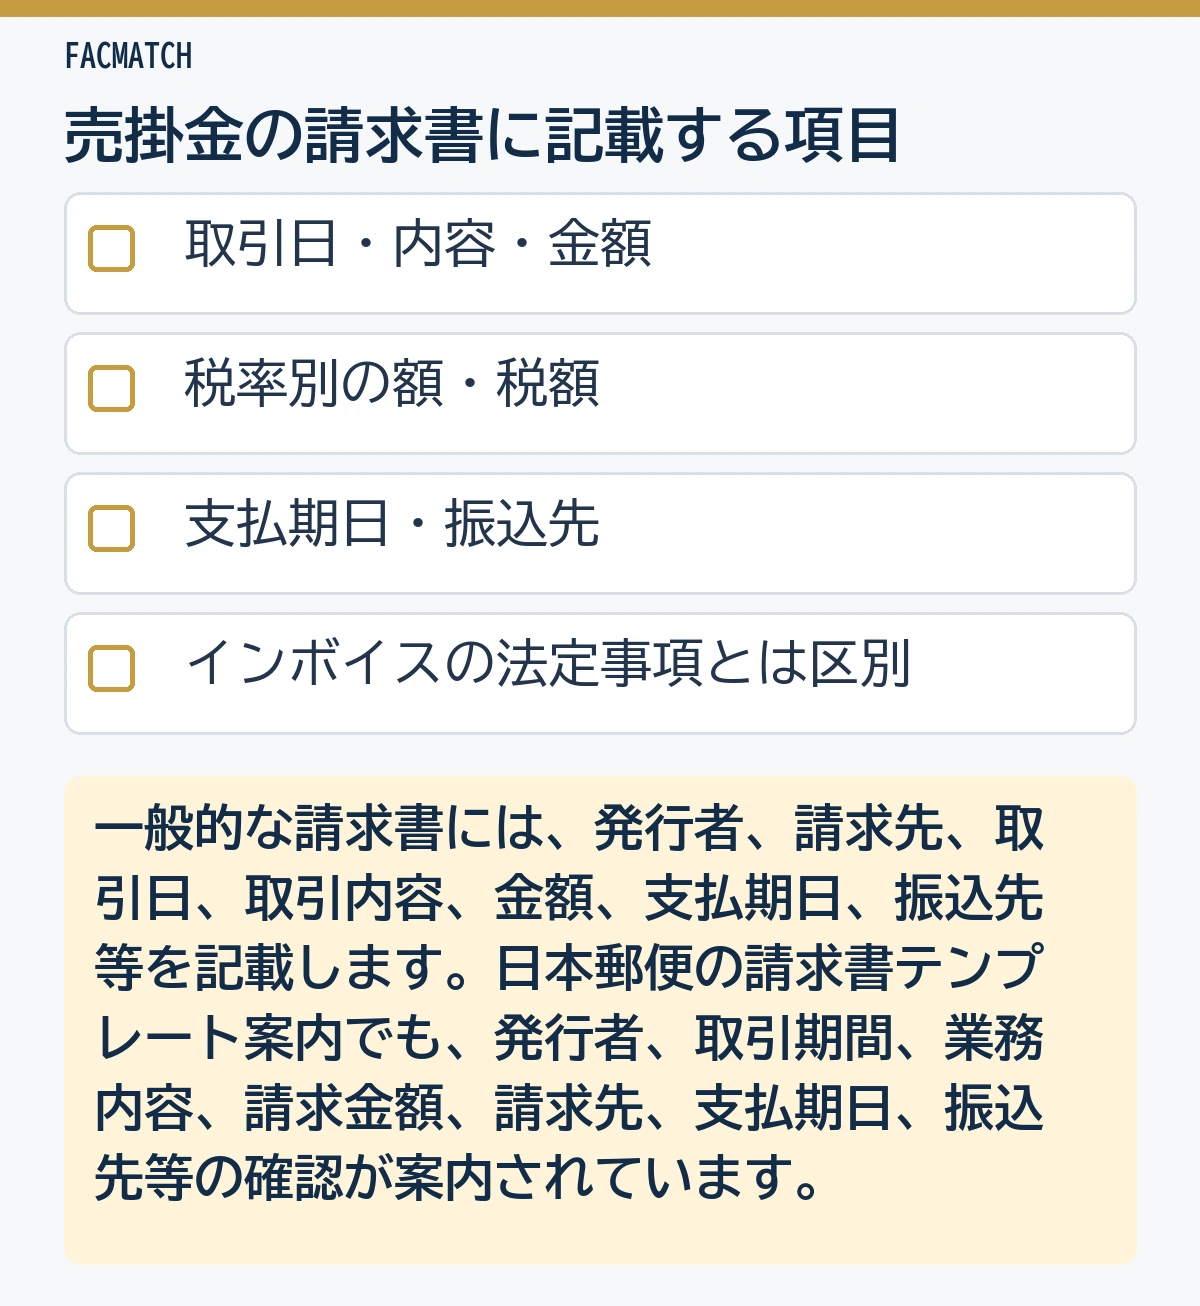
一般的な請求書には、発行者、請求先、取引日、取引内容、金額、支払期日、振込先等を記載します。日本郵便の請求書テンプレート案内でも、発行者、取引期間、業務内容、請求金額、請求先、支払期日、振込先等の確認が案内されています。
実務上は次の項目をそろえると照合しやすくなります。
- 請求書番号
- 発行日
- 請求先の氏名・法人名、部署、担当者
- 発行者の氏名・法人名、住所、連絡先
- 取引年月日または対象期間
- 商品・サービスの内容、数量、単価
- 税率ごとの金額、消費税額、請求合計
- 支払期日
- 振込先口座
- 発注番号、契約番号、案件番号
- 備考、振込手数料や相殺の取扱い
取引先の指定フォーマットや購買システムに必要な項目も確認しましょう。宛名・発注番号・検収番号が不足すると受理手続きが遅れるため、送付前にそろえておきましょう。事務上の受理と、法律・契約上の支払期日は別に確認します。
適格請求書の記載事項も確認する
適格請求書発行事業者が、課税事業者である取引先の求めに応じてインボイスを交付する場合は、インボイス制度の記載事項を満たす必要があります。国税庁は、適格請求書を、売手が買手へ正確な適用税率や消費税額等を伝えるための一定事項を記載した書類・データと説明しています。
主な記載事項は、発行者の氏名・名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価額と適用税率、税率ごとの消費税額等、交付先の氏名・名称です。請求書という名称に限らず、相互関係が明確な納品書と請求書など、複数書類全体で要件を満たす場合もあります。
請求書を発行すれば自動的にインボイスになるわけではありません。発行者の登録状況と、必要事項がそろっているかを確認します。
制度の例外、簡易インボイス、返還インボイス、免税事業者等からの仕入れに関する経過措置は、国税庁の最新情報を確認してください。
請求書と売掛金元帳を一致させる管理方法
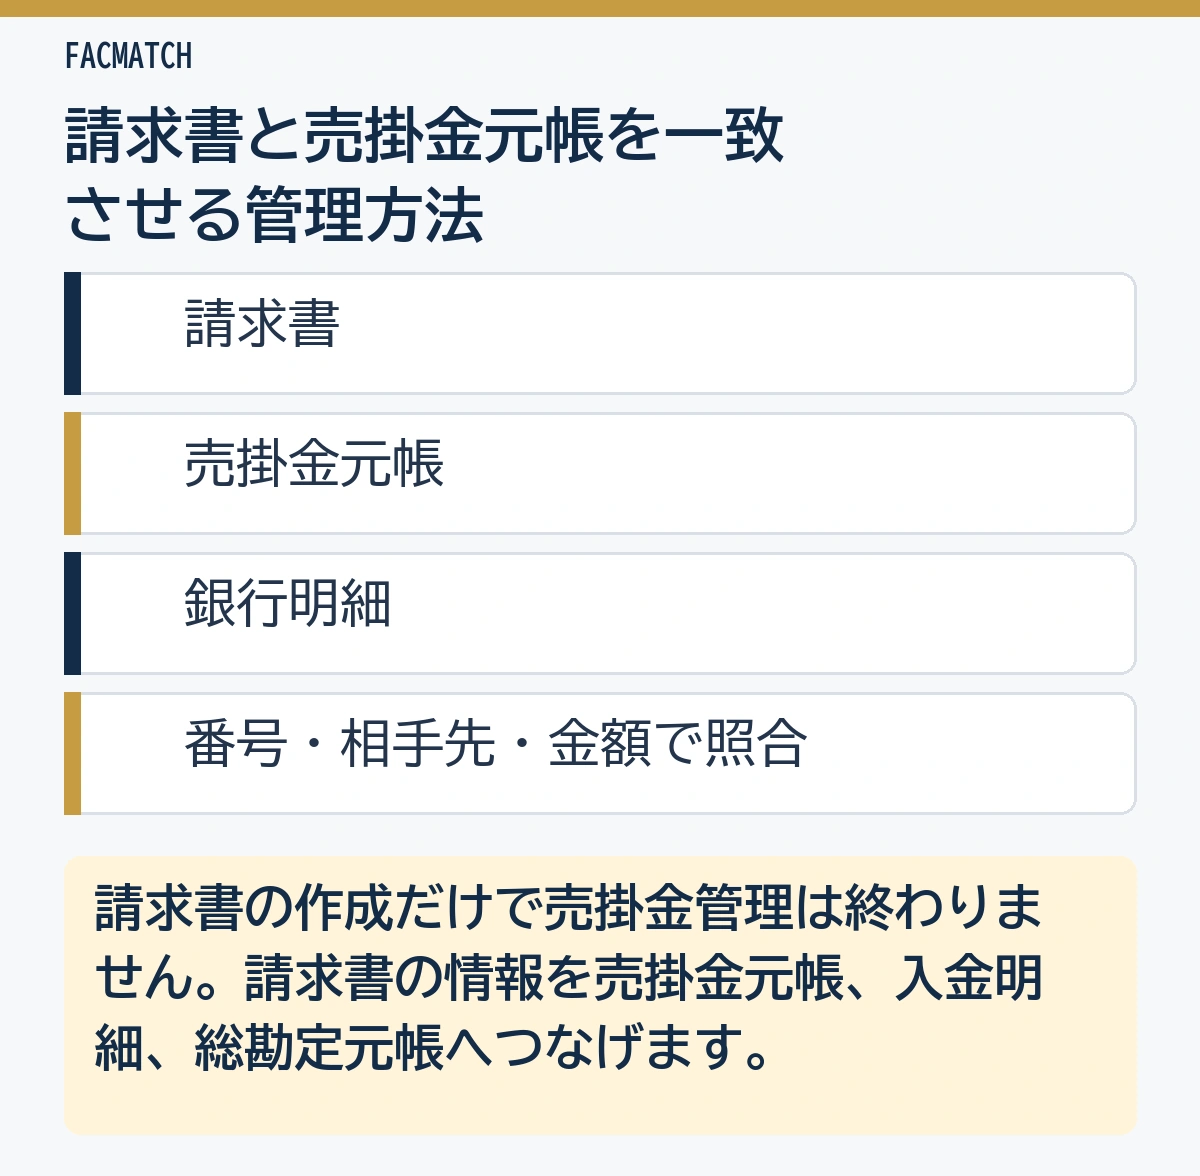
請求書の作成だけで売掛金管理は終わりません。請求書の情報を売掛金元帳、入金明細、総勘定元帳へつなげます。
請求書番号を共通キーにする
請求書番号を販売管理、会計仕訳、入金消込で共通して使うと、取引の追跡がしやすくなります。番号は重複させず、訂正・再発行でも元番号との関係を残しましょう。
請求書番号が使えない取引では、取引先コード、案件番号、発注番号、金額、支払期日を組み合わせます。担当者の記憶やファイル名だけで管理しないことが大切です。
取引先別・期日別の残高を確認する
売掛金元帳には、取引先、計上日、請求書番号、金額、入金予定日、入金日、未回収残高を記録します。月末には、総勘定元帳の売掛金残高と取引先別残高の合計を突き合わせましょう。
支払期日を過ぎたものは、単なる残高ではなく対応が必要な案件です。請求書未着、検収未了、金額相違、担当者不在、支払条件の認識違いなど、理由と次の連絡日を記録します。
締め日と支払いサイトをマスター化する
取引先ごとに、締め日、支払日、休日の扱い、請求書提出期限、提出方法を登録します。請求書を提出する期限やポータルの登録方法も、取引開始時にそろえておきましょう。取適法の対象取引では、提出・登録の遅れを理由に、受領後60日以内に定めた支払期日を延ばすことはできません。
支払いサイトの数え方と資金繰りへの影響は「支払いサイトとは?」で確認できます。
- 納品・検収済み案件に請求漏れがない
- 請求書番号と売掛金元帳が一致している
- 総勘定元帳と取引先別残高の合計が一致している
- 入金済みの請求書が消し込まれている
- 期日超過、差額入金、相殺の理由と担当者が記録されている
- 訂正・再発行した請求書の旧版を誤使用しない状態になっている
請求書を発行していない売掛金が見つかったとき
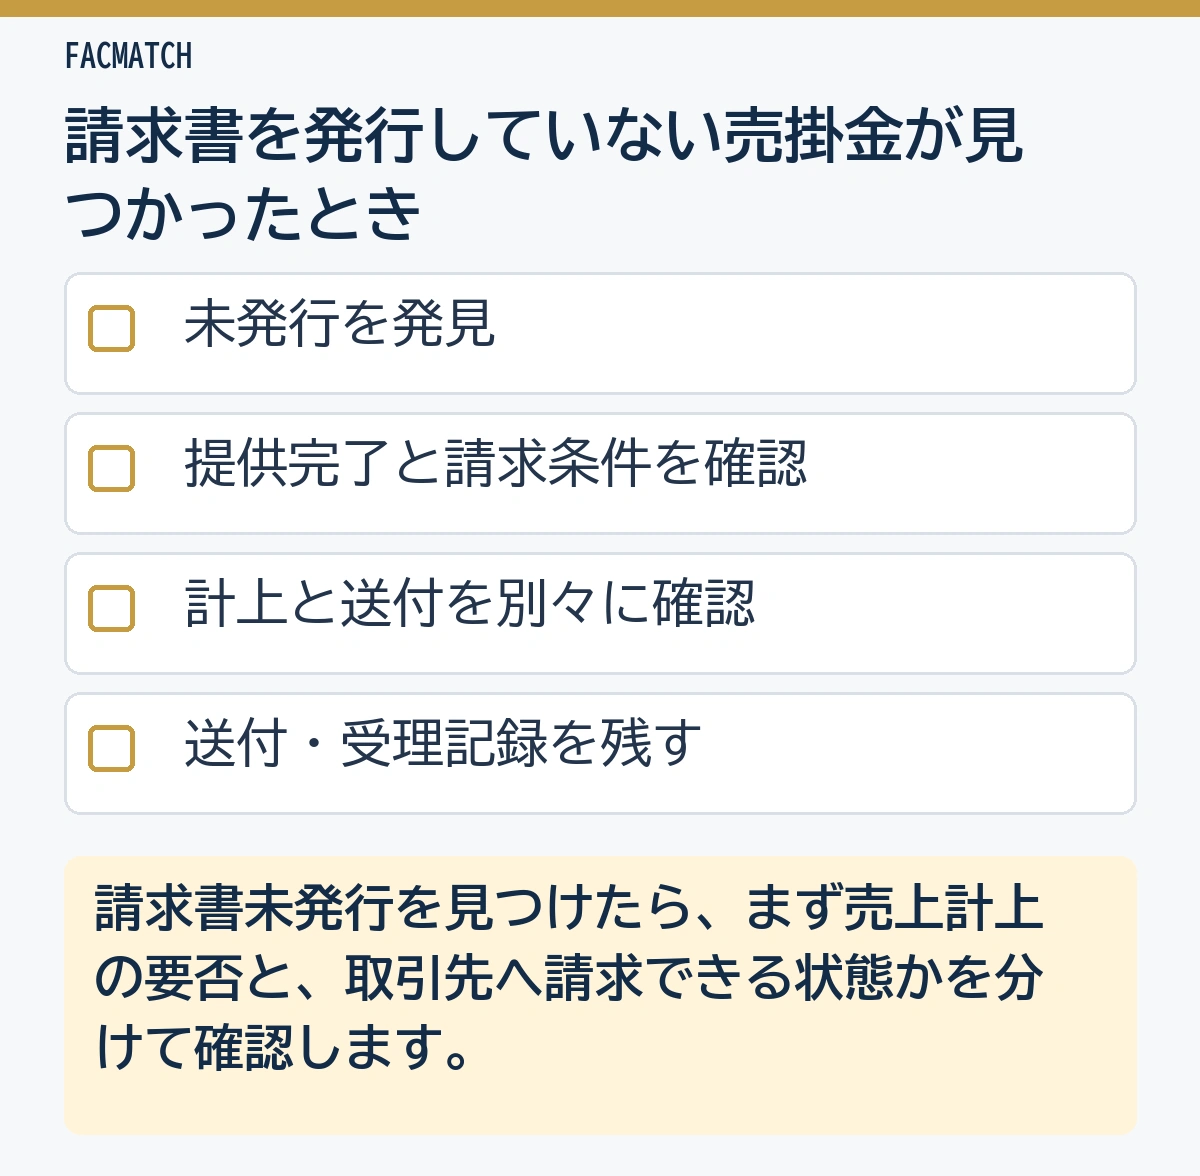
請求書未発行を見つけたら、まず売上計上の要否と、取引先へ請求できる状態かを分けて確認します。
取引の完了と請求条件を確認する
契約、発注、納品、検収、作業報告を確認します。商品・サービスの提供が完了し、請求条件も満たしているなら、請求書を速やかに発行し、取引先へ事情と支払期日を確認します。
売上計上も漏れていた場合は、発生した期間と決算への影響を確認します。既に確定申告が終わった期間や重要な金額の場合は、自己判断で当月売上にまとめず、税理士等へ相談してください。
請求書を送った証拠を残す
メール送信済み、郵送控え、電子請求システムの受領状況を残します。請求書の作成日時だけでは、相手へ届いたことを証明できません。
未発行・未送付・相手先未受理を別のステータスで管理すると、どこで止まっているか分かります。支払期日が迫ってから発覚した場合は、元の支払期日と入金見込みを分けて記録し、取引先へ速やかに連絡しましょう。請求漏れだけを理由に支払期日を後ろへ変更する扱いは避けます。
公正取引委員会の取適法FAQ(Q77・Q78)は、対象取引では請求書の提出が遅れても、受領後60日以内に定めた支払期日までに支払う必要があるとしています。受託側の依頼や双方の合意があっても同様です。入金見込みを資金繰り表へ記録することと、支払期日を変更できるかの判断を分けましょう。
請求書を訂正・再発行するとき
金額、税率、宛名、取引内容、支払期日を誤った場合は、取引先と訂正方法を確認します。元の請求書を黙って上書きすると、相手側の買掛金や仕入税額控除の記録と一致しなくなる可能性があります。
元の請求書との関係を残す
訂正版には、元の請求書番号、訂正日、訂正理由を記録します。請求書番号を変える場合も、旧番号と新番号を相互に追跡できるようにします。電子請求システムでは、取消し・差替えの状態を確認します。
インボイスの記載事項に誤りがあった場合、適格請求書発行事業者には修正した適格請求書の交付等が必要となる場合があります。具体的な処理は国税庁の手引き・Q&Aを確認します。
会計仕訳の訂正要否を確認する
宛名や住所だけの訂正なら売掛金額が変わらない場合があります。一方、数量、単価、値引き、返品、税額の訂正では、売上・売掛金・消費税の仕訳修正が必要になる可能性があります。
請求書の訂正と会計仕訳の訂正は、同時に必要とは限りません。書類上の誤りと会計金額への影響を分けて確認します。
入金額が請求額と一致しないとき
入金差額があっても、すぐに全額を売掛金から消さず、原因を確認します。
振込手数料が差し引かれた
請求額11万円に対し、振込手数料440円を差し引いた10万9,560円が入金されたとします。契約上、自社負担と確認できる場合の単純化した例は次のとおりです。
| 借方 | 借方合計 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金109,560円+支払手数料440円 | 110,000円 | 売掛金 | 110,000円 |
ただし、インボイス制度の下での振込手数料相当額の処理や勘定科目は、契約と経理方針により異なります。詳しくは「売掛金から振込手数料を差し引かれたときの処理」も確認してください。
値引き・返品・相殺がある
取引先が独自に値引きした、返品分を差し引いた、買掛金と相殺したなどの可能性があります。請求書、返品通知、相殺通知、契約を確認し、双方の認識を合わせます。
根拠が分からないまま雑損失や売上値引へ振り替えると、未回収額を見えなくするおそれがあります。差額が解消するまでは、取引先、請求書番号、調査状況を明確にします。
複数請求書がまとめて入金された
合計額が一致しても、どの請求書への支払いか不明な場合があります。取引先へ支払明細を確認し、古い請求書から機械的に消し込む前に、対象を確定します。
消込は預金入金と売掛金残高を合わせるだけでなく、請求書単位の未回収状態を正しくする作業です。
支払期日を過ぎても入金されないとき
支払期日を過ぎたら、請求書の未着、内容不備、検収、社内承認、資金事情など原因を確認します。最初の連絡では、請求書番号、請求額、支払期日、送付日を示し、入金予定日を確認します。
段階的に連絡する
担当者への確認、経理担当への再確認、督促文書、責任者間の協議という順に記録を残します。請求内容の誤りなら、取引先に訂正版を送り、元の支払期日に間に合う手続きを確認しましょう。
長期化する場合は、契約書、納品・検収記録、請求書、送付記録、メール、入金履歴をまとめます。債権額、時効、遅延損害金、法的手続の判断は、必要に応じて弁護士へ相談してください。
資金繰りも更新する
入金遅延は、会計上の利益だけでは把握できない資金繰り問題です。予定日を過ぎた売掛金を当初予定のまま資金繰り表へ残さず、確度に応じて入金予定を更新します。
売掛金の年齢別管理は「売掛金のエイジングとは?」を参考にしてください。
ファクタリングで請求書を提出するときの違い
ファクタリングでは、売掛金の存在や取引実態を確認する資料として請求書の提出を求められることがあります。ただし、請求書があるだけで必ず利用できるわけではありません。
発注書・契約書・納品書・検収書、過去の入金履歴、通帳等をあわせて確認される場合があります。金額、支払期日、取引先、売掛金の譲渡制限、相殺・返品、二重譲渡の有無も確認対象になり得ます。
会計上の売掛金を管理する請求書と、ファクタリング審査へ提出する請求書は同じ書類でも、確認される目的が違います。 審査資料としての作り方・不備は「ファクタリング審査で見られる請求書の作り方」で分けて解説しています。
請求書を改ざんする、架空取引を作る、入金済みの債権を未入金と説明する、同じ売掛金を重ねて譲渡する行為は避けてください。書類に誤りがある場合は、訂正履歴と取引先との確認資料を示します。
売掛金管理の担当・期限・入金見込みを決める
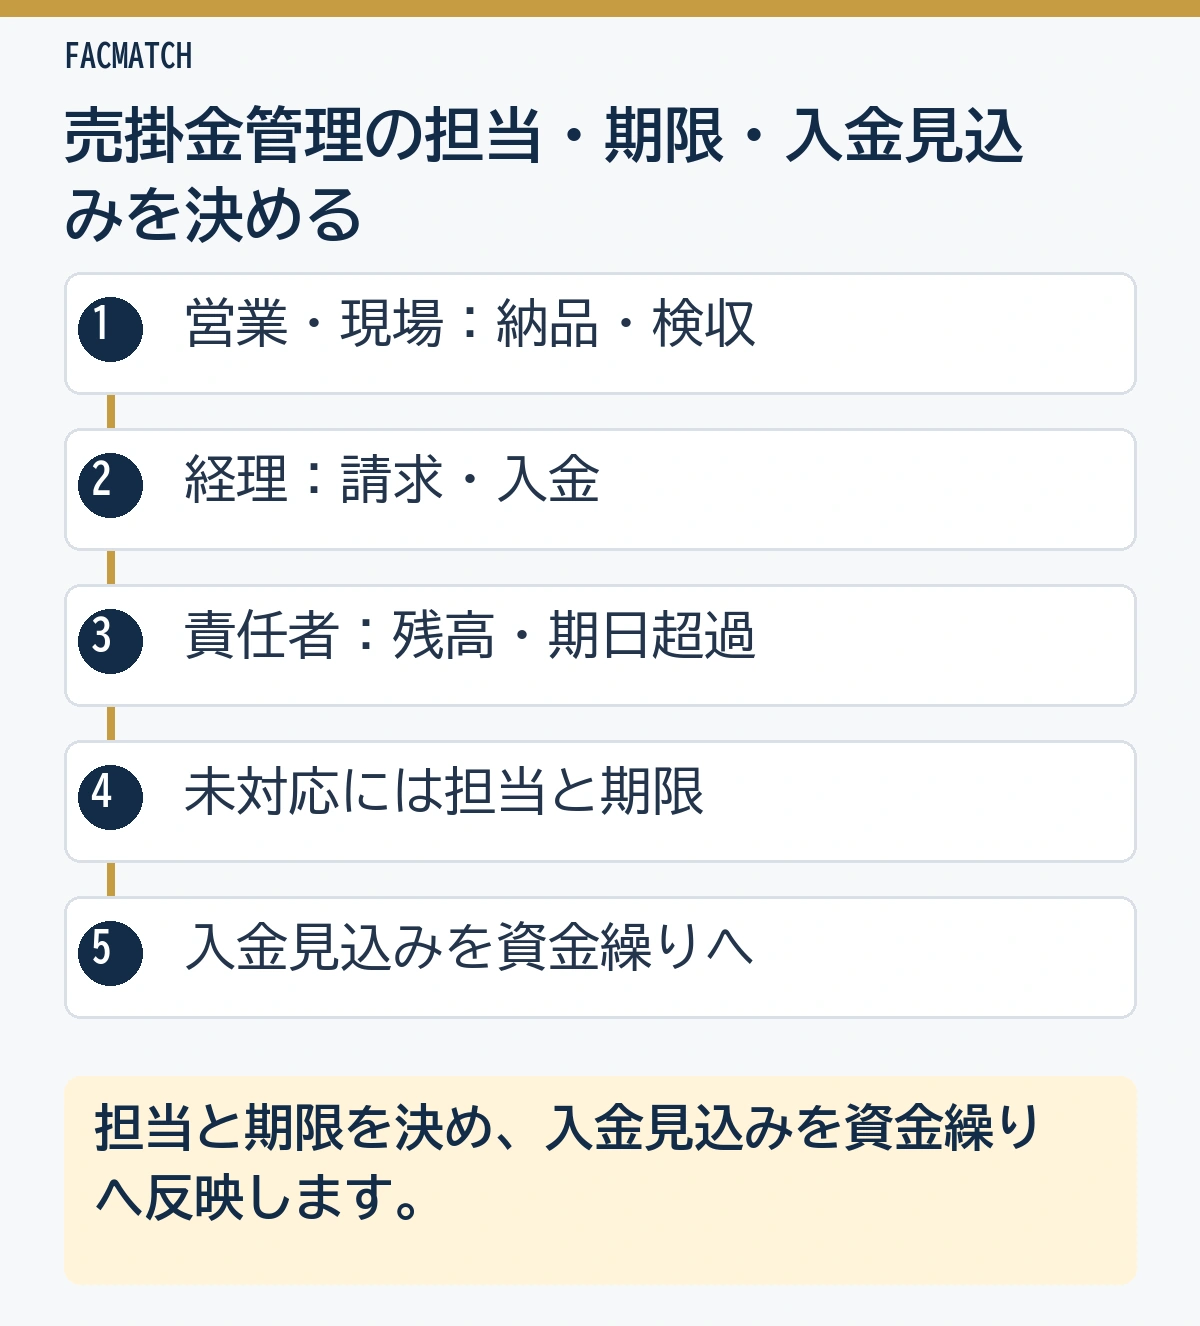
照合する担当と締め切りを決め、回収の確度ごとに入金予定を分けましょう。請求番号・ステータス・訂正履歴の管理に加えて、対応が止まった案件を誰が引き取るかを決めると、月次の残高確認につながります。
納品・請求・残高を確認する担当と期限を決める
営業・現場は納品と検収、経理は請求書と入金、責任者は残高と期日超過を確認する担当とします。月次決算の締め前に、未請求案件・未消込入金・期日超過の債権を一覧にしましょう。
一覧には担当者と次の対応期限を記録し、未対応の案件を責任者へ報告するタイミングも決めておきましょう。共通番号、作成・送付・受理・入金の区分、訂正履歴の保存は、前の管理方法の節で整理した運用を使います。
回収の見込みを資金繰り表へ反映する
売掛金残高をすべて同じ確度の入金予定にせず、期日前、確認中、期日超過、係争中などに分けましょう。入金見込みと自社の支払予定を日付順に並べると、不足が出る時期と金額を把握できます。
請求書発行だけで作業を終えず、回収後の消込と残高確認まで担当をつないでおくことが大切です。
よくある質問
Q: 売掛金と請求書は同じものですか?
A: 同じではありません。売掛金は通常の営業取引で後日代金を受け取る権利を示す会計上の資産です。請求書は取引内容、請求額、支払期日等を相手へ知らせる書類・データです。
Q: 請求書を発行した日に売掛金を計上しますか?
A: 必ずしも発行日ではありません。商品引渡し、役務提供、検収条件などの取引実態と適用する会計方針に基づいて売上・債権の計上時期を判断します。請求書発行が翌月でも、当期に計上すべき取引があります。
Q: 請求書を発行していなくても売掛金になりますか?
A: 取引条件を満たし、通常の営業取引による代金請求権が確定しているなら、請求書未発行でも売掛金を計上する場合があります。ただし、請求に検収等の条件が残ると契約資産に該当する可能性があるため、契約と実態を確認します。
Q: 請求書を先に発行したら売上になりますか?
A: 請求書発行だけで売上になるとは限りません。商品・サービス提供前の前払い請求では、入金後も前受金や契約負債等として扱う場合があります。収益認識の条件を満たした時点を確認してください。
Q: 売掛金が入金されたときの仕訳はどうなりますか?
A: たとえば普通預金へ全額入金された場合は、借方に普通預金、貸方に売掛金を記録します。振込手数料の差引き、相殺、値引き、複数請求の一括入金がある場合は、差額の理由を確認して処理します。
Q: 請求書の金額を間違えたらどうしますか?
A: 取引先と訂正方法を確認し、元の請求書番号、訂正日、訂正理由が追跡できる形で訂正・再発行します。金額や税額が変わる場合は、売上・売掛金・消費税の仕訳修正が必要かも確認します。
Q: 請求書があればファクタリングを利用できますか?
A: 請求書があるだけで利用できるとは限りません。契約・納品・検収、過去の入金履歴、売掛先、支払期日、相殺・返品、二重譲渡の有無なども確認される場合があります。条件と必要書類は各社へ確認してください。
まとめ
売掛金は会計上の債権、請求書は取引先へ支払いを求める書類です。請求書発行日だけで売上・売掛金の計上時期が決まるわけではなく、商品引渡し、役務提供、検収、契約条件等の取引実態を確認します。
売上計上後は、契約・納品・検収と請求書を対応付け、請求書番号を売掛金元帳と入金消込の共通キーにします。未発行、未送付、未受理、期日超過を分け、訂正履歴も残してください。
請求書を発行して終わりにせず、売掛金元帳、預金明細、請求書単位の残高を毎月照合することが、請求漏れと回収遅延の早期発見につながります。
入金予定を整理しても、仕入れや外注費の支払いに資金が足りない場合は、入金の早期化も選択肢になります。ファクタリングを検討する際は、請求書があるだけで利用できると考えず、買取対象や必要書類を確認しましょう。複数社の手数料・入金時期・契約条件を比較し、自社に合うファクタリング会社を選んでください。