本記事は広告・PRを含みます。入金差額の勘定科目、消費税、源泉徴収、貸倒処理は取引内容や会計方針で異なります。具体的な処理は税理士・公認会計士等へ確認してください。
結論から言うと、売掛金の消し込みが合わないときは、同じ基準日で、取引先別の売掛金元帳・請求書・銀行明細を照合することから始めます。 請求額より少ない入金を、そのまま全額消し込んでよいのか迷うこともあるでしょう。手数料、源泉徴収、一部入金では処理が異なるため、差額の理由を確かめます。
この記事は、次のような方に向いています。
- 請求額と入金額が違い、売掛金をいくら残すか迷っている方
- 合算入金や振込名義の違いで、対象請求を見つけられない方
- 月末の売掛金元帳と請求管理表の残高を合わせたい方
この記事では、差額を調べる七つの手順と原因別の仕訳を解説します。この記事を読めば、少ない入金で残す金額と、修正後に照合する資料を確認できます。
調査を先に進めたい方は、差額を特定する7つの手順へ進んでください。
売掛金の消し込みとは|入金と請求を対応させる処理
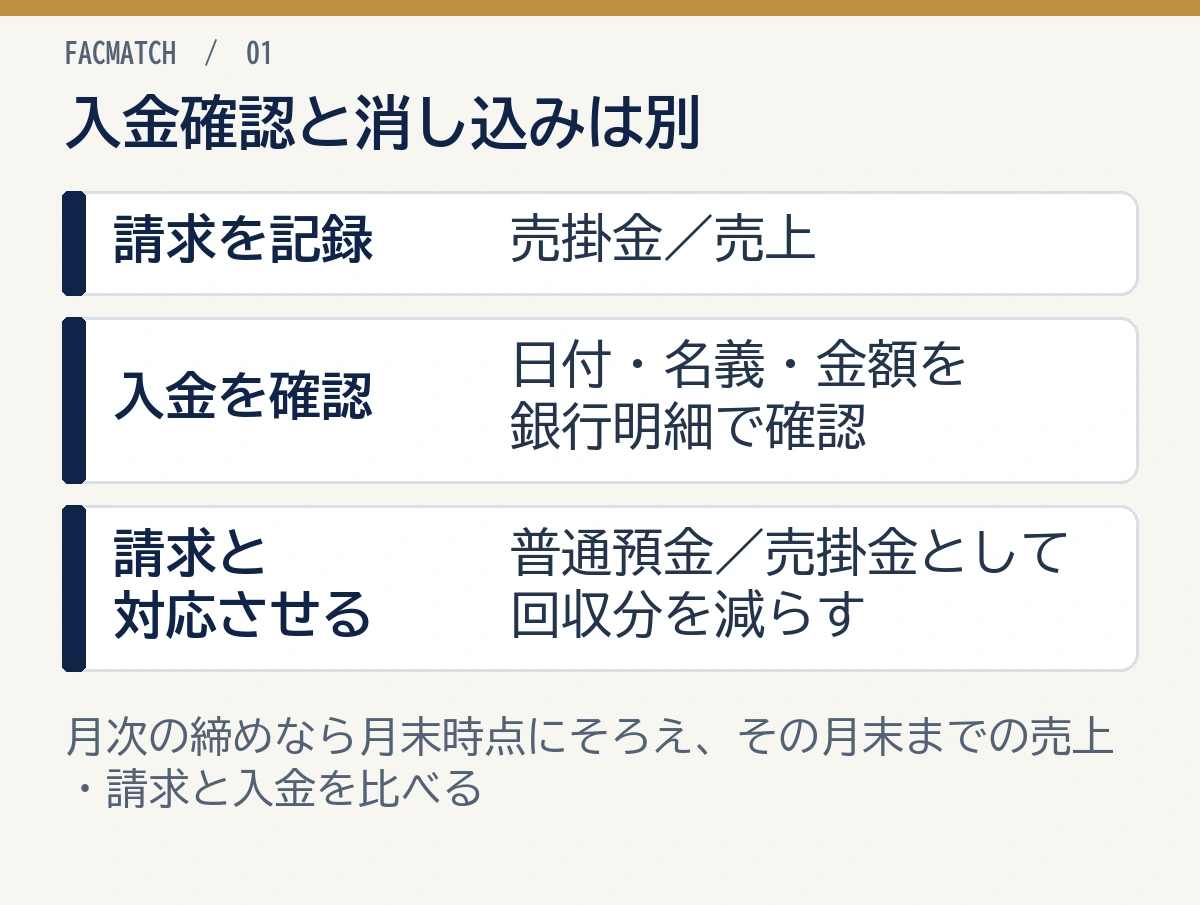
売掛金の消し込みは、入金がどの請求に対するものかを確認し、回収した分の売掛金を減らす処理です。基準日は、残高を確認したい日を指します。月次の締めなら月末時点にそろえ、その月末までに発生した売上・請求と入金を比べましょう。翌月の入金は、翌月の回収として分けて確認します。銀行に入金があることを確認するだけでは、どの請求が回収済みになったかまでは分かりません。
たとえば、商品110万円を掛けで販売したときは、借方に売掛金、貸方に売上を記録します。110万円の入金を確認し、その請求の回収だと分かったら、次のように処理します。以下の仕訳は、税込経理を前提とした簡略例です。
| 処理 | 借方 | 貸方 |
|---|---|---|
| 掛売上の発生 | 売掛金 1,100,000円 | 売上 1,100,000円 |
| 売掛金の回収 | 普通預金 1,100,000円 | 売掛金 1,100,000円 |
入金時に売上を再計上すると二重計上になります。請求額、請求番号、取引先、入金日を対応させ、会計帳簿と請求管理の両方を回収済みにしましょう。
請求書と売掛金の記録の関係は、売掛金と請求書の管理も参考にしてください。
消し込みが合わない原因を差額と状態から探す
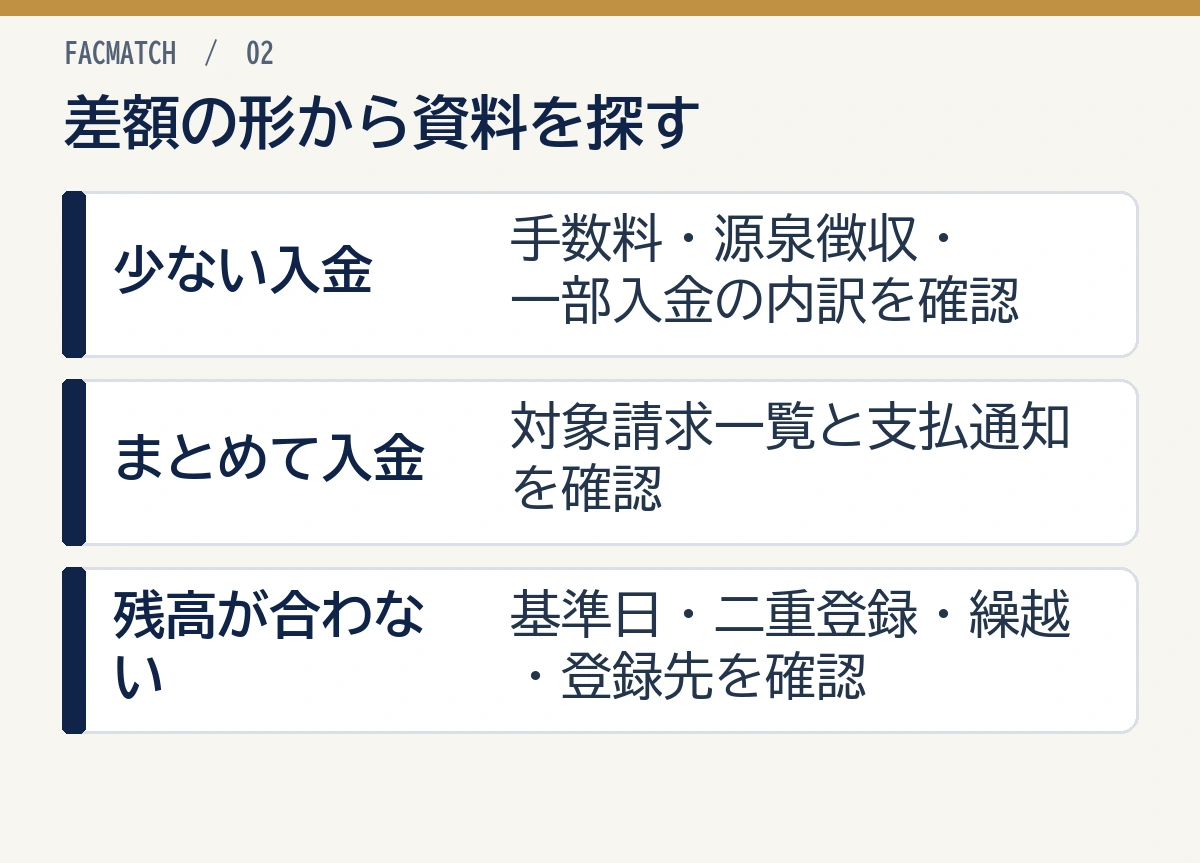
「請求より少ない」「金額は同じだが請求が見つからない」「帳簿の残高だけが違う」では、確認する資料が異なります。まず、どの状態かを分けましょう。
| 状態・原因候補 | 確認する資料や項目 |
|---|---|
| 振込手数料を差し引かれている | 手数料の負担条件、支払通知、差引額 |
| 源泉徴収されている(個人の原稿料など) | 報酬の種類、請求書にある本体金額・消費税額の記載、支払内訳 |
| 一部だけ入金されている | 分割払いの約束、支払通知、残額の入金予定 |
| 複数の請求が合算されている | 対象請求の一覧と合計額、取引先からの内訳 |
| 振込名義が違う | 法人名・代表者名・本支店名・収納代行会社名 |
| 入金日や計上月がずれている | 帳簿の基準日、銀行の取引日、締め日の扱い |
| 売上・入金を二重登録している | 同じ金額・日付・摘要(取引内容のメモ欄)の仕訳、明細の取込履歴 |
| 値引き・返品・相殺を反映していない | 訂正請求書、返品記録、相殺通知 |
| 前月繰越や取引先の登録先が違う | 前月末残高、会計ソフトで売掛金に付けた取引先別の分類(補助科目)、別の取引先の元帳 |
請求額との差が小さくても、手数料とは限りません。理由が分からない差額を雑損失などで埋める前に、対象請求と支払内訳を確かめてください。
原因の候補が見つかったら、7つの手順で対象の月、取引先、請求へ順に範囲を絞りましょう。
取引先の倒産や支払遅延などで回収できない可能性がある場合も、単なる入力ミスとは分けて扱います。売掛金を消すかどうかだけでなく、回収状況や催促の記録、回収不能として損失に計上できる条件を確認する必要があります。
差額を特定する7つの手順
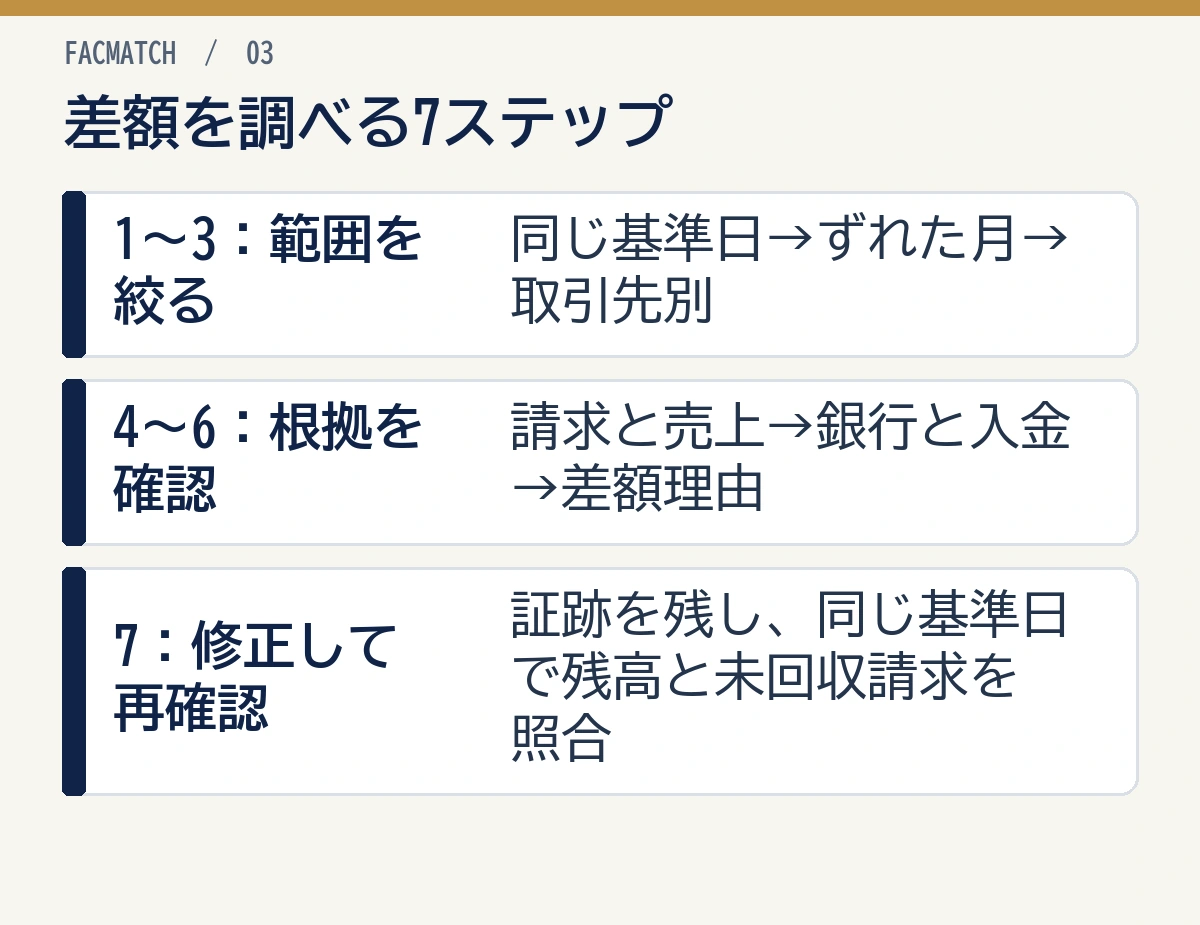
全期間の仕訳を一度に探すより、基準日、月、取引先、請求の順に範囲を絞ると、差額の所在を追いやすくなります。
1.同じ基準日で元帳と管理表をそろえる
売掛金元帳、取引先別の請求管理表、銀行明細を準備します。「月末時点の元帳」と「翌月の入金を反映した管理表」を比較していないか確認してください。
対象口座、税込・税抜の扱い、取消済み請求を含むかどうかもそろえます。合計だけでなく、期首・前月繰越残高の一致も確認したい点です。
2.最初に残高がずれた月を探す
前月末は一致していたなら、当月の売上、入金、値引きなどを調べます。前月末から違うなら、さかのぼって最初にずれた月を特定しましょう。
会計ソフトへの移行時や期首から差がある場合は、繰越残高の設定も確認します。現在の入金仕訳だけで、過去の差額まで修正しないようにしてください。
3.取引先別に差額を分ける
全社の合計額が一致していても、A社の入金をB社に登録している場合があります。取引先ごとの残高を照合し、どの先に、いくらの差があるか一覧にします。
補助科目を使っている場合は、設定漏れや別名での重複登録も確認してください。
4.請求書と売上・訂正の記録を照合する
差がある取引先について、請求番号、金額、計上日を突き合わせます。二重請求、売上の計上漏れ、値引き・返品の未反映がないかを確認します。
請求書を再発行した場合は、新旧の両方を売上として記録していないかも調べましょう。
5.銀行明細と入金の登録を照合する
銀行の入金を日付、名義、金額で確認します。同じ入金を手入力と自動取込みで二重登録していないか、別口座の入金を見落としていないかも確認してください。
入金額が請求と一致しない場合は、複数請求の合算や分割入金の可能性を調べます。金額が一致する組合せが見つかっても、対象を確定できなければ取引先への内訳確認が必要です。
6.差額の理由と未回収額を確定する
手数料なら負担条件、源泉徴収なら対象報酬と計算、相殺なら対象債権債務を確認します。一部入金であれば、入金済みと未回収の金額を分けましょう。
取引先に確認するときは、請求番号、請求額、実入金額、確認したい差額を示すと、同じ請求について話せます。返答した担当者と確認日も記録しておきましょう。
7.根拠を残して修正し、同じ基準日で再確認する
元の仕訳番号、修正理由、確認資料、対応者を残して修正します。締め済みの期間に影響する場合は、社内の承認手順に従ってください。
修正後は、最初と同じ基準日で元帳と管理表を照合します。合計残高が合うだけでなく、取引先別の未回収請求が正しく残っているかも確認して完了とします。
少ない入金・合算入金・過入金の仕訳例
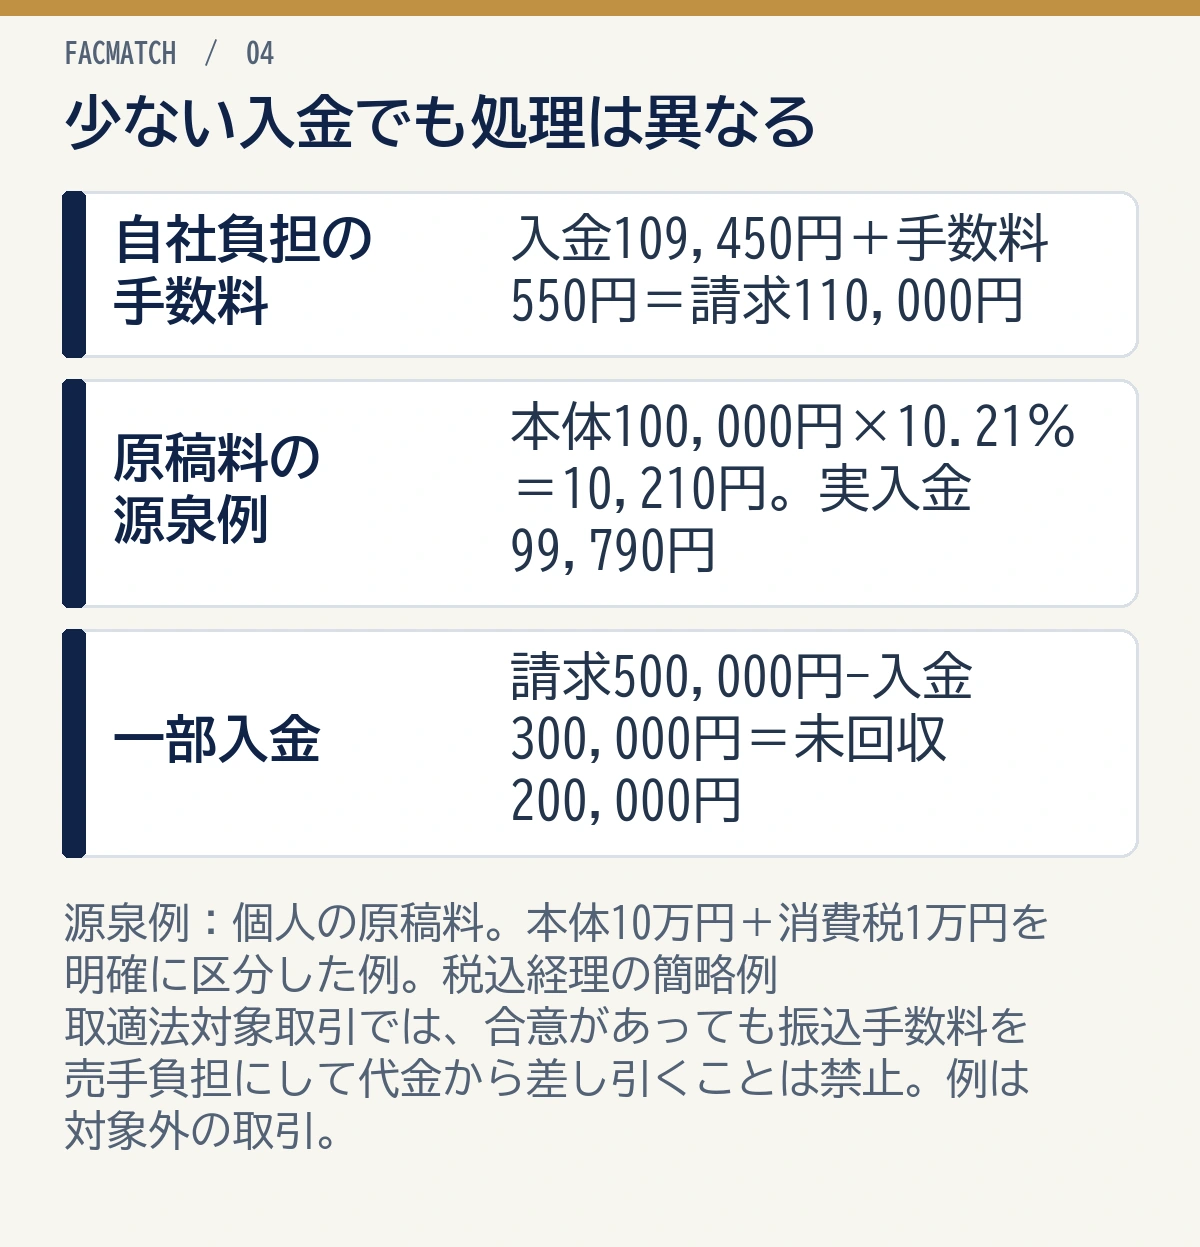
差額の原因によって、売掛金を全額減らす場合と、一部を残す場合があります。以下は仕訳の考え方を示す例です。消費税区分や勘定科目の設定は、自社の処理方法に合わせて確認してください。
振込手数料550円を自社が負担する場合
取適法(製造委託等の代金支払いを規制する法律)の対象取引では、合意があっても振込手数料を売手に負担させ、代金から差し引くことは禁止されています。 以下は、その禁止対象に当たらない取引の処理例です。
請求額11万円に対し10万9,450円が入金され、550円が自社負担の振込手数料だと確認できた場合、支払手数料として処理する例は次のとおりです。
| 借方 | 貸方 |
|---|---|
| 普通預金 109,450円 + 支払手数料 550円 | 売掛金 110,000円 |
ただし、取引の実態によって売上値引として処理する場合もあります。採用する方法に応じて消費税やインボイスの取扱いも確認します。国税庁の振込手数料に関するQ&Aを参考にしてください。
源泉所得税等1万210円を差し引かれた場合
源泉徴収の対象となる個人の原稿料で、請求書に本体10万円と消費税1万円が明確に分かれており、本体を源泉徴収の対象としている例です。10万円×10.21%=1万210円となり、実入金額は9万9,790円です。
| 借方 | 貸方 |
|---|---|
| 普通預金 99,790円 + 事業主貸 10,210円 | 売掛金 110,000円 |
受け取る側が個人事業主であるため、この例では源泉徴収された金額を事業主貸に記録しています。すべての個人への支払いや、法人の売上に同じ処理を当てはめることはできません。
消費税額が明確に区分されていない場合は、原則として税込額が源泉徴収の対象になります。対象報酬、計算方法は国税庁「原稿料や講演料等を支払ったとき」、帳簿処理は売掛金と源泉徴収の仕訳も確認してください。
50万円の請求に30万円だけ入金された場合
分割払いなどで30万円だけ回収した場合は、その分だけ売掛金を減らし、20万円は未回収として残します。
| 借方 | 貸方 |
|---|---|
| 普通預金 300,000円 | 売掛金 300,000円 |
不足する20万円を手数料や損失として消すのではなく、残額の入金予定と支払状況を管理してください。
複数の請求が合算されて入金された場合
30万円、40万円、50万円の三つの請求に対し、120万円がまとめて振り込まれた場合は、対象がその三件だと確認したうえで各請求を消し込みます。
会計上は普通預金120万円/売掛金120万円と記録できても、請求管理では三件それぞれを回収済みにする必要があります。対象請求と入金の対応を残してください。
請求額を超えて入金された場合
過入金なら、請求分と超過分を分けて確認します。超過分は、返金予定、次回請求への充当、別請求の支払いなどを区別する必要があります。
過入金と分かった時点では、仮受金などで管理しながら取引先へ確認しましょう。売上や前受金に当たるかは、使い道や取引内容による判断が必要です。返金先を指定された場合は、連絡先や口座の真正性も社内の手順で確認しましょう。
入金者や対象請求が不明なら仮受金で調査を続ける
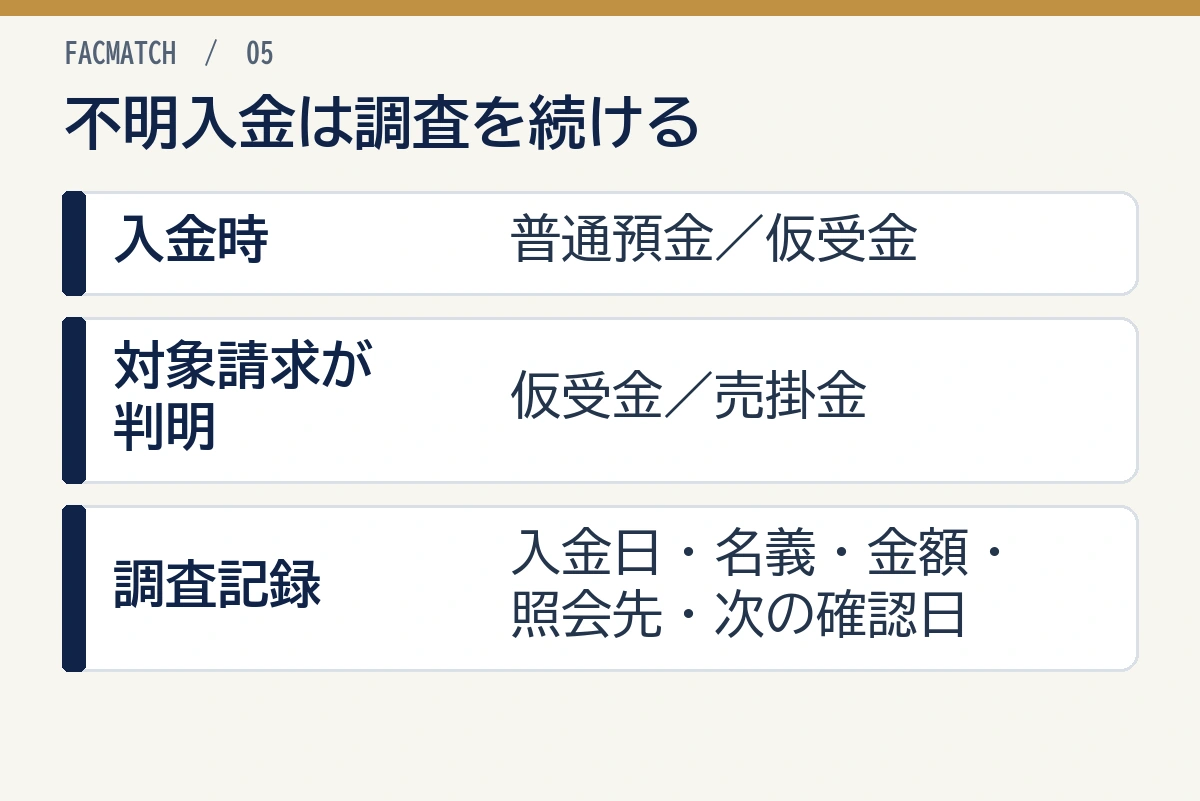
入金は確認できても内容を特定できない場合、無理に売掛金へ充当せず、仮受金として一時的に記録する方法があります。
| 段階 | 借方 | 貸方 |
|---|---|---|
| 入金内容が不明なとき | 普通預金(入金額) | 仮受金(同額) |
| 自社の売掛金の回収と判明したとき | 仮受金(確定した金額) | 売掛金(同額) |
仮受金にした後も、入金日、振込名義、金額、照会先、担当者、次の確認日を一覧に残して調査します。仮受金への振替は、原因を解決したことにはなりません。
同額の請求が複数ある場合も、金額だけで決めず、名義や支払通知を確認してください。請求先と振込元が異なる場合は、代表者名やグループ会社、収納代行などの可能性を調べます。
消し込みミスを減らす管理項目と確認の分担
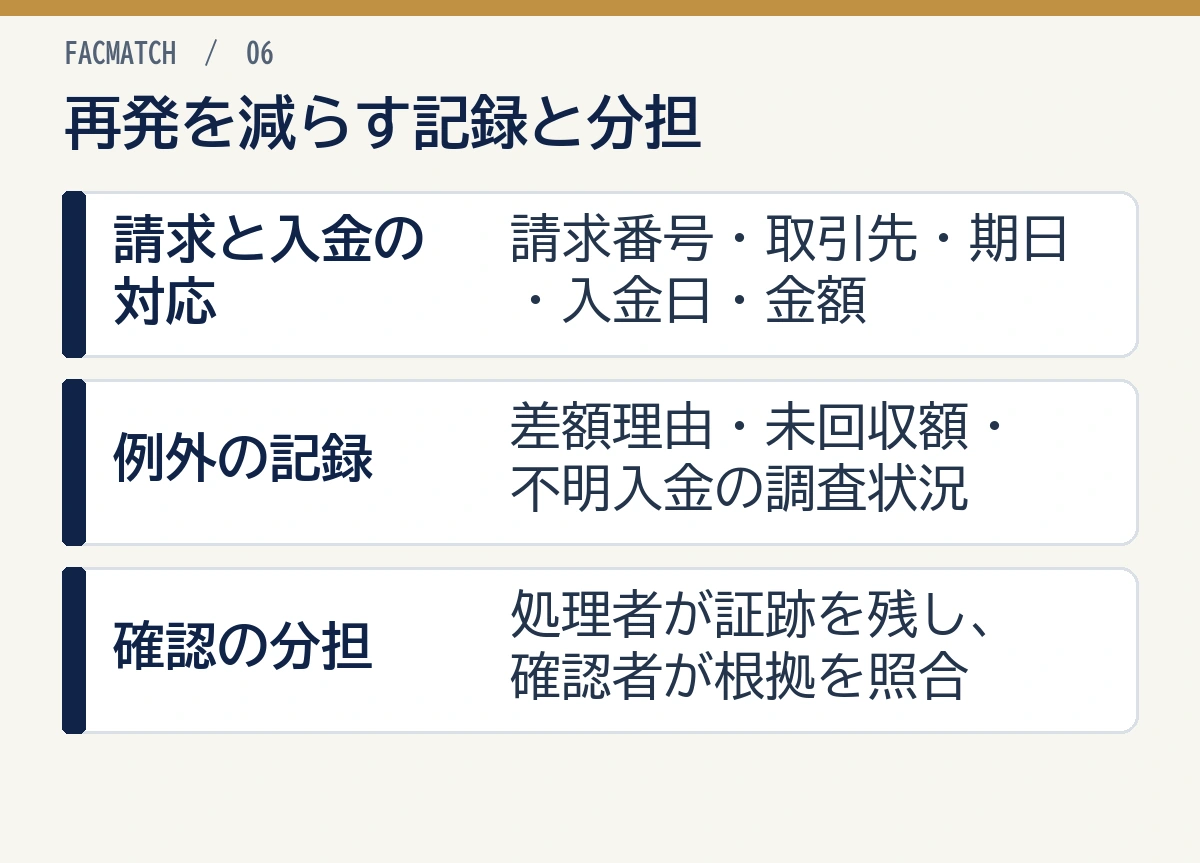
毎月同じ原因で差額が出る場合は、修正仕訳だけでなく、請求から入金までの情報の持ち方を見直します。
請求番号と入金の対応を残す
取引先名、請求番号、請求額、支払期日、実入金日、入金額、差額理由、未回収額を管理表や会計システムで共有します。振込名義が取引先名と異なる場合は、その対応も記録しましょう。
合算入金や一部入金は、一つの入金と複数の請求、または一つの請求と複数の入金を対応させて管理します。金融庁の売掛債権消込に関する資料でも、複数請求の一括入金が照合を難しくする場面が示されています。
差額処理と確認を一人で完結させない
手数料、値引き、貸倒れなどの判断が必要な差額は、担当者が根拠を残し、確認者が対象請求と処理内容を確かめる流れにしましょう。自動消し込みも、少額差額をすべて自動承認する設定にせず、許容条件と例外を定めてください。
会計ソフトの登録方法はfreeeの入金・決済の案内などを確認し、使用している製品の仕様に合わせて運用します。
未回収と不明入金を月次で確認する
入金後の照合を日常的に行い、月次では元帳との一致、未回収請求、不明入金の残りを確認します。担当者任せにせず、長く残っている項目の次の対応も決めましょう。
支払期日を過ぎた売掛金は、滞留売掛金の管理を参考に状況を確認します。必要に応じて、残高確認書で取引先との認識をそろえてください。
売掛金の消し込みが合わないときのよくある質問
少額の差額は雑損失で処理してよいですか?
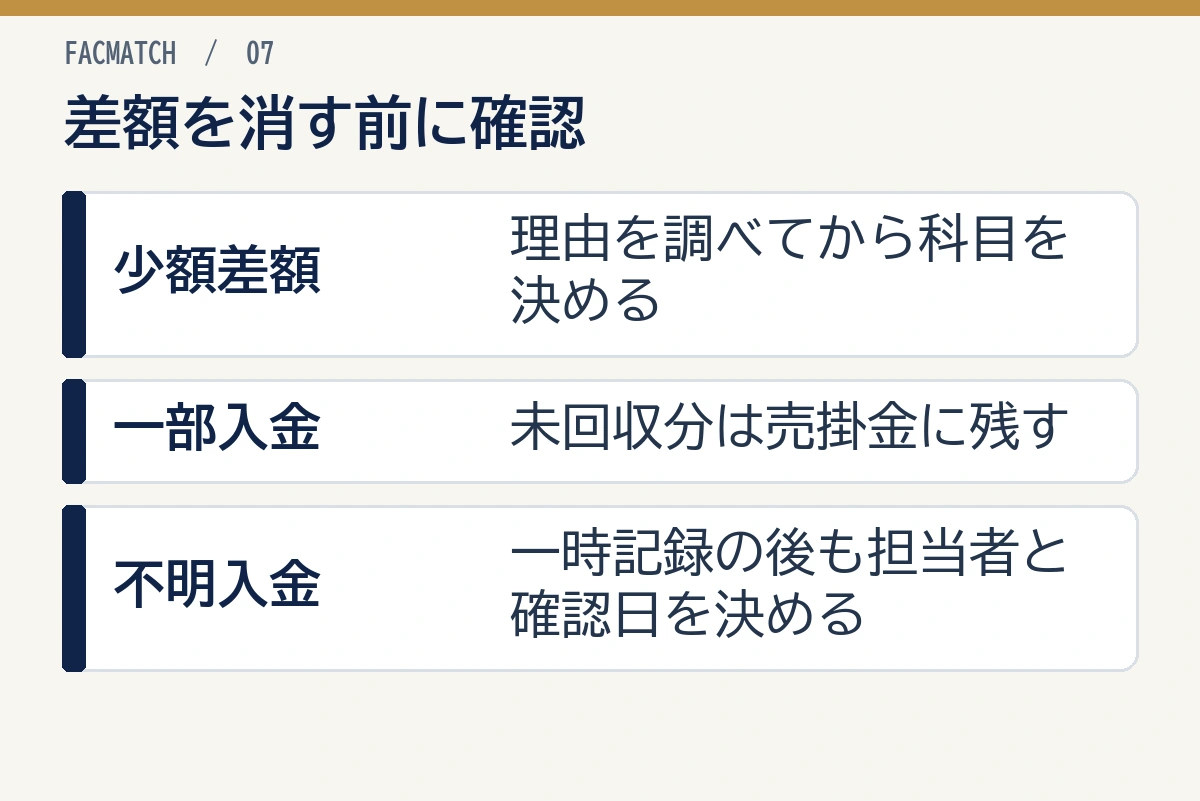
少額という理由だけで処理を決めないでください。手数料、値引き、税額、入力ミスなどを調べ、理由と根拠に応じて科目を選びます。不明な場合は確認者や税理士へ相談してください。
請求額より少なく入金されても全額消し込めますか?
手数料や値引きなどの差額処理が確定している場合と、一部入金の場合で、残高の扱いを分ける必要があります。一部入金なら、未回収分を売掛金として残します。金額が少ないだけでは全額を消し込めません。
合算入金はどの請求から消し込めばよいですか?
支払通知や取引先への照会で対象請求を確認します。金額が一致する組合せが見つかっても、それだけで対象が確定するとは限りません。対象が分かる記録を残して処理してください。
売掛金がマイナスになるのはなぜですか?
入金の二重登録、売上の計上漏れ、別の取引先への誤登録、過入金などが考えられます。取引先別の元帳と銀行明細、請求書を照合し、原因に合わせて修正します。
不明入金は仮受金にしておけばよいですか?
一時的な記録方法として使えますが、それで完了ではありません。入金者や対象取引を調査し、判明したら適切な科目へ振り替えます。担当者と次の確認日も決めておきましょう。
消し込みはどのくらいの頻度で行いますか?
取引量に応じて日次・週次などで照合し、少なくとも月次で元帳と管理表、未回収請求、不明入金を確認する運用が考えられます。入金が多い場合は確認の間隔を短くすると、照会や修正を進めやすくなります。
まとめ|原因と対象請求を確かめてから修正する
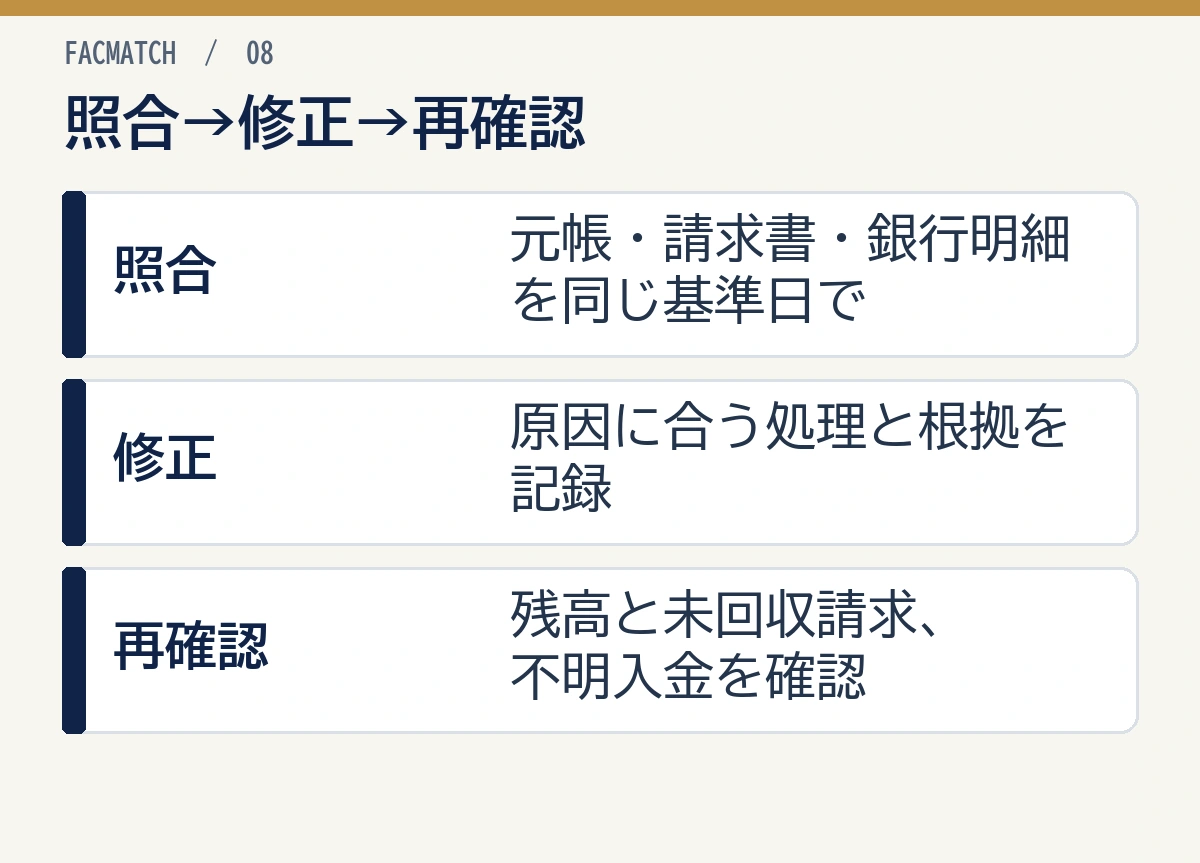
売掛金の消し込みが合わないときは、同じ基準日で元帳、請求書、銀行明細をそろえ、月と取引先を絞って差額を調べます。手数料、源泉徴収、一部入金、合算入金などの理由を確認し、修正後は未回収請求まで再照合しましょう。
消し込みが合った後も、入金待ちによる資金不足が残ることはあります。まずは必要額と支払日を整理し、金融機関への相談や支払条件の調整を含めて検討してください。
売掛金の早期資金化を検討する場合は、一社だけで決めず、手数料を差し引いた受取額、入金日、契約条件を複数社で比較しましょう。ファクマッチの無料診断で、自社に合うファクタリング会社の候補を確認できます。