本記事は広告・PRを含みます。債権回収、貸倒引当金、貸倒損失、消滅時効の判断は、契約、支払期日、相手方の状態、会計方針、税務要件によって異なります。具体的な判断は弁護士・税理士・公認会計士等へ確認してください。
売掛金の滞留は、何日たったら問題で、どの取引先から対応すればよいのでしょうか。結論から言うと、まず約束の支払期日を過ぎた請求を、期限内の売掛金と分けて管理します。残高だけでなく、経過日数、回収見込み、次回連絡日が必要です。
この記事では、滞留日数・滞留率・回転期間の計算、原因別の対応、資金繰りと会計上の注意点を解説します。
この記事は、次のような方におすすめです。
- 滞留率の分母や日数の起点をそろえたい
- 入金済みなのに未回収の売掛金として帳簿へ残っていないか調べたい
- 督促する担当者と次回対応日を決めたい
この記事を読めば、未回収額を請求書ごとに整理し、回収の優先順位と資金繰り表の入金予定を修正できます。
売掛金滞留とは
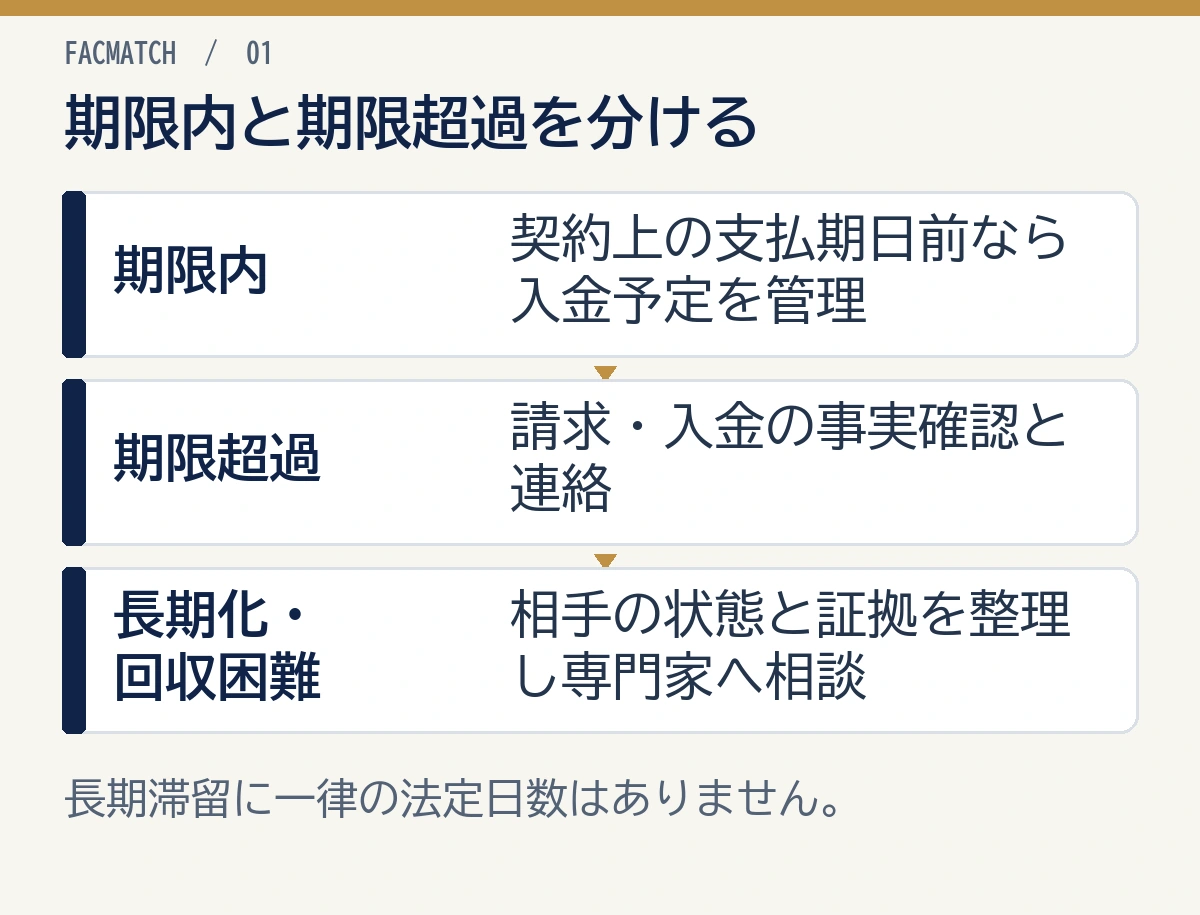
売掛金滞留は、約束した支払期日を過ぎても代金が入らず、未回収の売掛金が残る状態です。 売掛金は、商品やサービスの提供後に受け取る予定の代金を指します。契約どおりの支払期日前であれば、未入金でも通常の売掛金です。支払期日を過ぎても入金されず、原因確認や督促が必要なものは滞留債権として管理します。
入金が遅れている1件を先に調べるなら、銀行明細と請求書を照らし、未入金であることを確かめましょう。取引先の経理窓口には、請求書の受領状況と振込予定日を確認します。直近の支払いに不足しそうな場合は、後の「売掛金滞留と資金繰り」で、入金を待てるか計算する手順を説明します。
売掛金残高があるだけでは滞留ではない
月末締め翌月末払いの契約で、8月に売上を計上し9月末に入金されるなら、9月中の売掛金残高は通常の営業循環内です。
回収の状況は、次の4つに分けましょう。
| 状態 | 意味 | 主な対応 |
|---|---|---|
| 期限内 | 支払期日前の未回収 | 入金予定の確認 |
| 期限超過 | 支払期日を過ぎた | 事実確認・督促 |
| 長期滞留 | 超過期間が長期化 | 回収方針・後払いの取引条件の見直し |
| 回収困難 | 倒産、所在不明、重大な争い等 | 法務・会計・税務の個別判断 |
長期滞留の日数に一律の法定基準はありません。 自社の支払条件と管理方針に合わせ、1~30日、31~60日、61~90日、91日以上などの区分を設定します。区分は集計のための例であり、30日たつまで連絡を待つ意味ではありません。期日を過ぎたら事実確認を始め、連絡不能や争いがある場合は日数にかかわらず責任者へ報告しましょう。
滞留債権と不良債権・貸倒れの違い
支払期日を過ぎただけで、直ちに貸倒れ(回収できなくなった状態)になるわけではありません。請求書の未着、検収(納品物やサービスが契約どおりか確かめる手続き)の遅れ、振込先の誤りなど、事務上の問題で入金されていない場合もあります。
一方、長期の連絡不能、資金難、法的整理、契約内容をめぐる争いがある場合は、回収可能性を慎重に評価します。会計上の損失計上や税務上の費用処理は、経過日数だけで自動的に決まりません。
貸倒時の処理は「売掛金が回収不能になったときの仕訳」で整理しています。
売掛金滞留を測る3つの指標
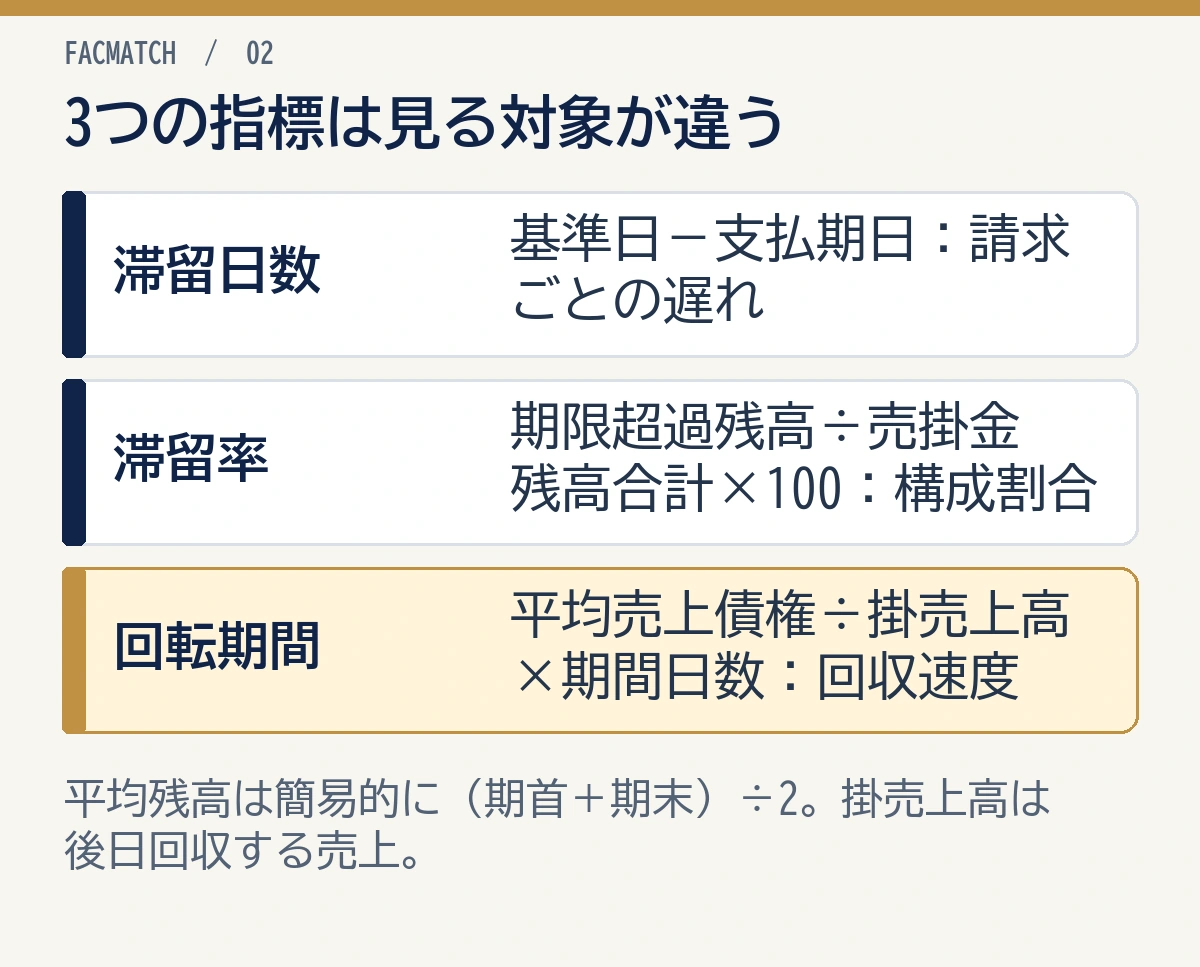
滞留日数は請求書ごとの遅れ、滞留率は残高に占める期限超過額、回転期間は売上に対する回収速度を示します。 計算する前に、起点と分母をそろえましょう。
1. 滞留日数
支払期日を基準にする場合の基本式です。
滞留日数=基準日-支払期日
日付は仮の例です。2026年7月31日が支払期日で、2026年8月20日時点でも未入金なら、滞留日数は20日です。支払期日前なら滞留日数は0日とし、「期限内」と表示します。
請求日からの日数と支払期日超過日数を混ぜると、支払いサイト(代金の支払いまでの期間)が長い取引の正常債権を延滞扱いしてしまいます。
2. 滞留率
社内で期限超過額の割合を管理する場合の計算例です。
滞留率=支払期日超過の売掛金残高÷売掛金残高合計×100
金額も計算用の仮例です。売掛金残高1,000万円のうち、期限超過が200万円なら滞留率は20%です。
200万円÷1,000万円×100=20%
ただし、滞留率に法定の統一式はありません。この例の分母は同じ基準日の売掛金残高です。自社の月次比較でも分母と滞留に含める日数を固定しましょう。
3. 売上債権回転期間
売上債権は、売掛金や受取手形など、販売代金を受け取る権利です。その残高が売上の何日分あるかを、次の簡易式で計算します。掛売上高とは、その場で現金を受け取らず、後日回収する条件で販売した売上です。現金売上を分け、売上債権と同じ期間の掛売上高を使います。
売上債権回転期間=平均売上債権÷期間中の掛売上高×期間日数
平均売上債権は、簡易的には期首と期末の残高を足して2で割ります。仮に期首800万円、期末1,200万円なら、平均は1,000万円です。季節変動が大きい会社では月末残高などの平均を使い、比較する期間どうしで求め方を統一しましょう。
この平均1,000万円と年間掛売上高6,000万円を使うと、回転期間は約60.8日です。
1,000万円÷6,000万円×365日=約60.8日
回転期間が長くても、契約上の支払いサイトが長い業種では直ちに延滞とは限りません。前年同月や自社目標と比べ、契約上の支払条件より回収が遅くなった取引先を調べましょう。
個別の未入金へ対応する際は、先に請求書ごとの滞留日数と未回収額を記録しましょう。回転期間は、月次・年次で回収速度の変化を調べるために使います。
売掛金が滞留する主な原因
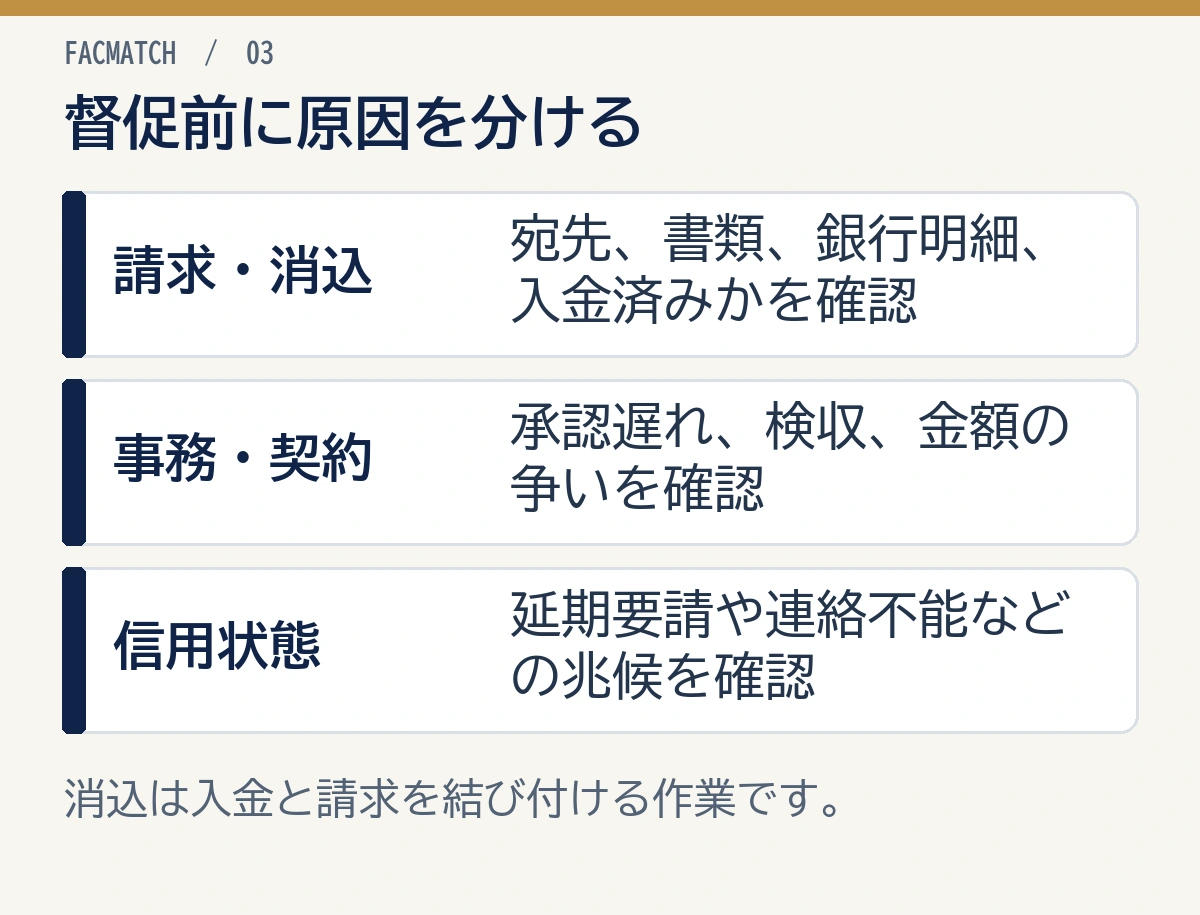
主な原因は、自社の請求・消込ミス、取引先の事務遅れ、取引内容の争い、資金繰り悪化です。消込は、入金を特定の請求と結び付けて回収済みにする作業を指します。
自社側の請求・消込ミス
- 請求書の送付先や宛名が違う
- 請求書必着日に間に合っていない
- 納品書・検収書が不足している
- 振込先の記載が古い
- 入金済みだが別名義のため消込できていない
- 値引き、返品、相殺、振込手数料差引きが未反映
督促前に契約と請求書、検収記録をそろえ、銀行明細と売掛金元帳の入金額を照らしましょう。消込方法は「売掛金の消込」も参考になります。
取引先側の事務処理遅れ
承認者の不在や請求書の回付漏れ、振込データの登録ミスも原因です。相手の経理窓口へ連絡し、請求書の受領状況、承認状況、振込予定日を確かめましょう。
契約・納品・品質をめぐる争い
納品範囲、検収、追加作業、品質、値引きについて認識が一致していない場合、単純な未払いではありません。争いのない金額と争点のある金額を分け、契約書や検収記録をそろえましょう。
取引先の資金繰り悪化
支払日の延期要請、分割払いの希望、連絡頻度の低下、担当者の退職、少額の遅延反復などは、信用状態を確認するきっかけになります。
日本政策金融公庫は、受取勘定回転期間が長いと、回収の長期化や不良債権による資金繰り悪化が考えられると説明しています。仕入代金を支払うまでの期間とのバランスが大切です(財務診断の指標、2026年10月24日確認)。
回収の優先順位を決める
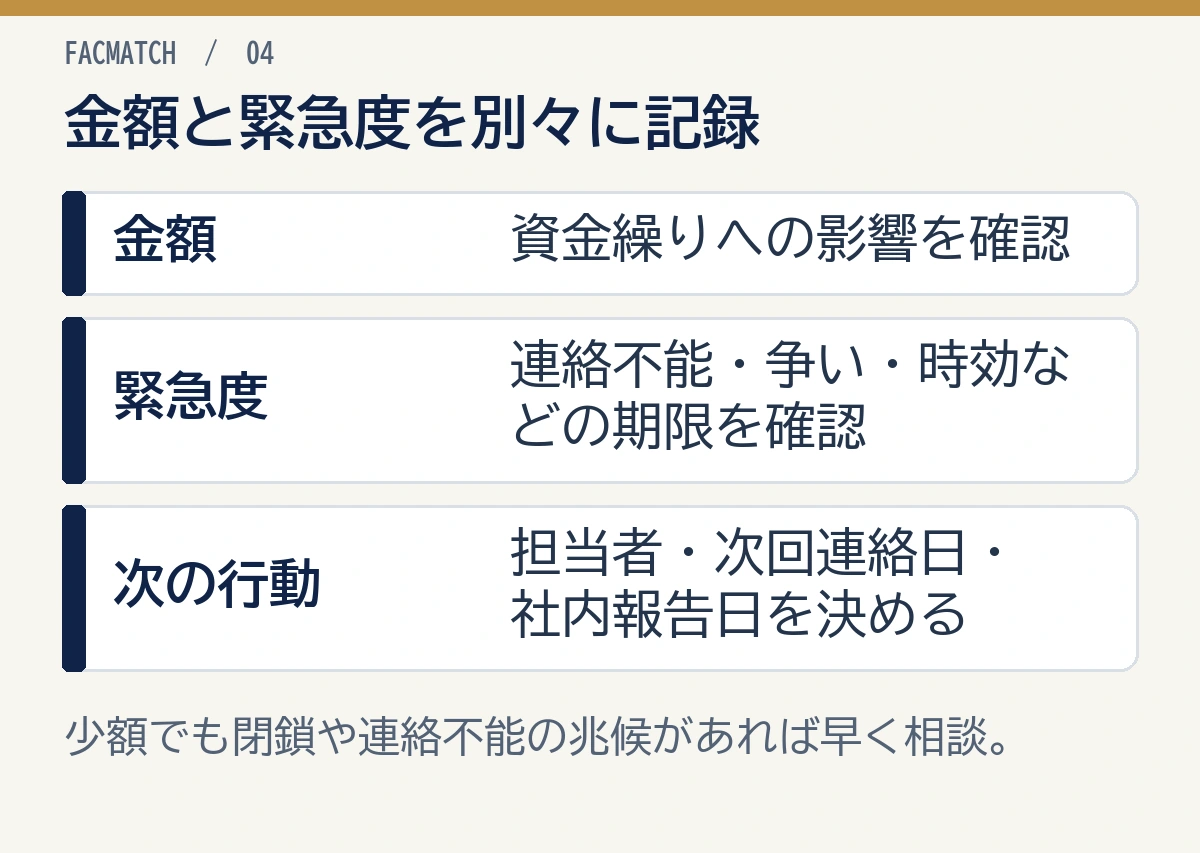
回収の優先順位は、経過日数に加えて金額・取引先の状態・争い・時効などの期限で決めます。少額でも閉鎖や連絡不能の兆候があれば、責任者へ早く相談しましょう。
| 確認軸 | 優先度が上がる例 |
|---|---|
| 経過日数 | 61日、91日以上など長期化 |
| 金額 | 資金繰りへの影響が大きい |
| 信用状態 | 資金難、休業、連絡不能の兆候 |
| 争い | 納品・品質・契約条件の不一致 |
| 時効 | 対応期限が近い可能性 |
| 担保・保証 | 保全手段の期限や条件がある |
| 取引継続 | 新規受注で残高がさらに増える |
金額と緊急度を分ける
金額が大きい債権は資金繰りへの影響が大きい一方、小額でも相手が閉鎖準備中なら緊急度は高くなります。「金額」と「対応を急ぐ理由」を別の列に記録しましょう。
次回対応日を必ず置く
最終連絡日、先方回答、約束した入金日、次回連絡日、社内責任者へ報告する日を一覧に記録しましょう。「確認中」のままなら、誰がいつ連絡するかを決める必要があります。
売掛金年齢表の作り方は「売掛金年齢表とは」で詳しく解説しています。
売掛金滞留を減らす管理手順
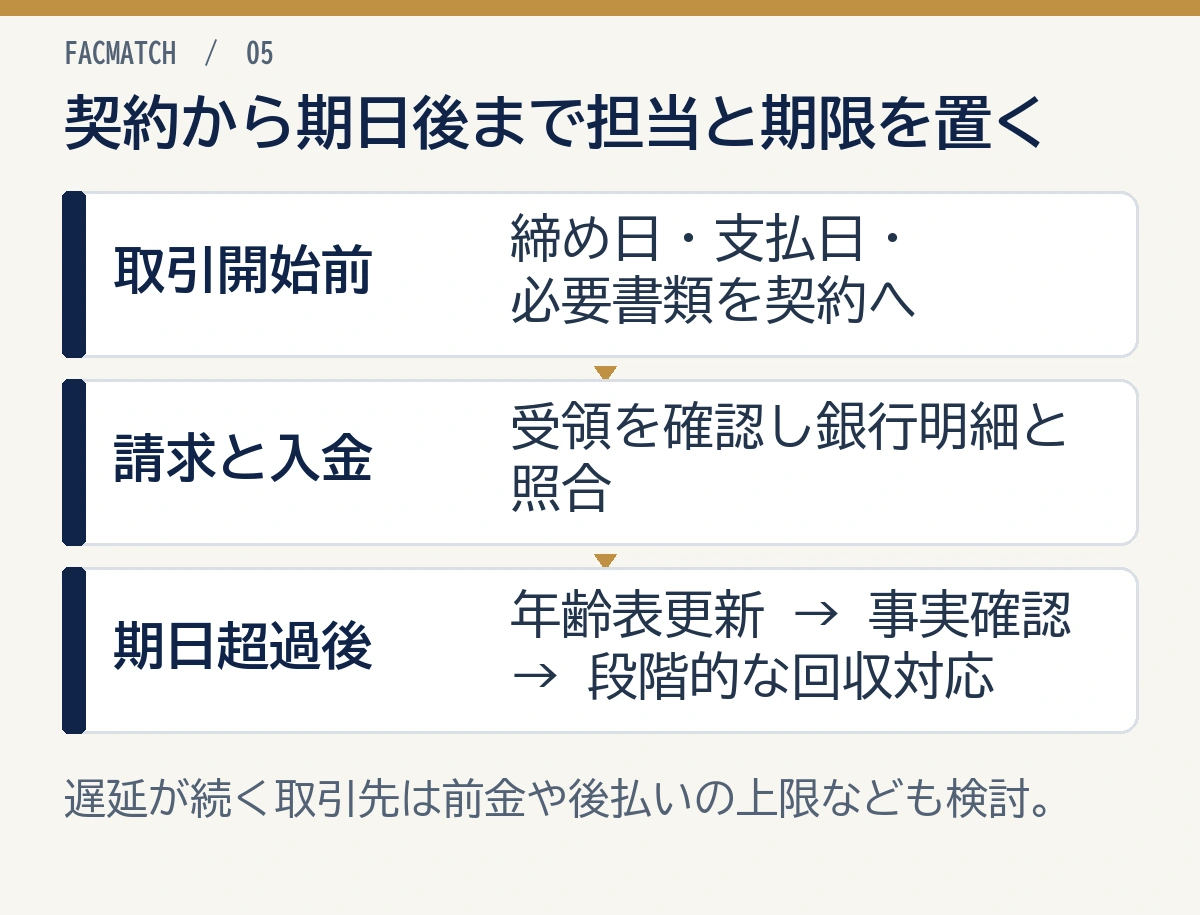
支払条件を契約時に決め、請求書の到達、入金との照合、期日後の連絡を担当者と期限付きで管理します。次の6手順を、営業と経理で共有しましょう。
手順1. 支払条件を取引開始前に確定する
締め日、支払日、検収条件、請求書必着日、休日調整、振込手数料の扱いを契約書や発注条件へ残します。「御社規定」だけでは入金日を予測できません。
手順2. 請求書発行と受領確認を早める
締め日直前に必要書類が不足すると、支払いが翌月へずれる場合があります。請求書の受領を相手に確かめ、受付や承認に必要な書類も一緒に送りましょう。
手順3. 入金消込を毎営業日または週次で行う
入金と請求の照合が済んでいないと、回収済みの請求に誤って督促してしまいます。銀行明細と請求番号を照らし、差額があれば振込手数料・値引きなどの理由を記録しましょう。
手順4. 年齢表と資金繰り表を更新する
資金余力が小さい会社は、月末だけでなく週ごとに未入金を調べましょう。支払約束が変わったら、「資金繰り表」の入金予定日も更新する必要があります。
手順5. 取引条件と後払いの上限額を見直す
遅延が繰り返される取引先には、前払い、一部前金、支払いサイト短縮、取引上限の引下げ、保証・保険等を検討します。新規受注を続けるほど滞留残高が増える場合は、営業と経理で受注上限を決め、追加の出荷や受注を契約条件に沿って検討しましょう。
手順6. 支払期日後は段階的に回収する
期日を過ぎたら、請求内容の確認、電話・メール、書面催告、専門家相談、裁判手続の順に、金額・証拠・相手の反応に合わせて進めます。
売掛金滞留と資金繰り
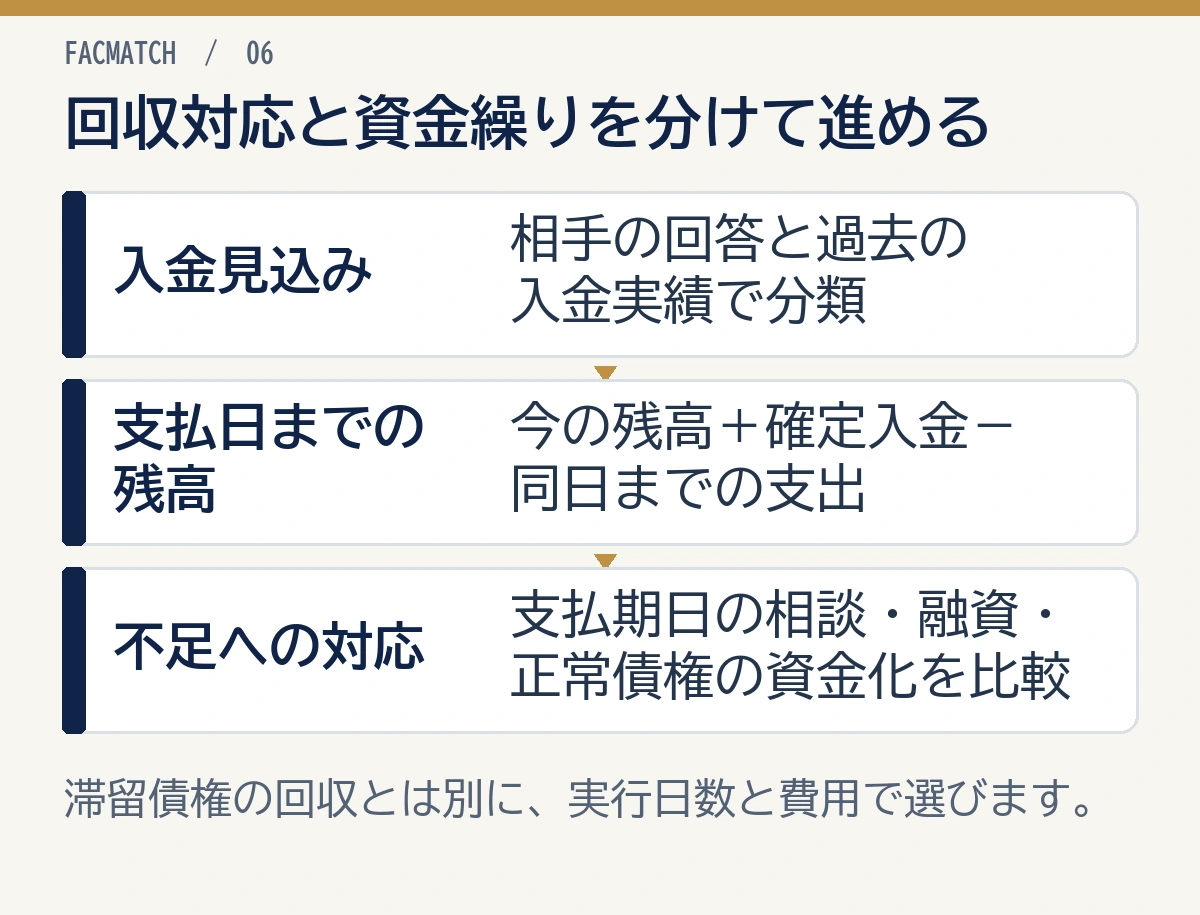
滞留が見つかったら、回収対応と同時に資金繰り表の入金予定を修正しましょう。仕入代金や給与の支払日に不足しないか、確定した入金と未確定の入金を分けて計算します。
直近の支払いが心配なら、現在の口座残高に支払日までの確定入金を足し、同じ日までの支出を引きましょう。マイナスになる分が、対策を要する不足額です。未確定の滞留分は確定入金へ入れず、取引先の回答を待てる期限を決めます。
不足する場合は、支払先への期日の相談、金融機関への運転資金の相談、別の正常債権の資金化を、実行までの日数と費用で比べましょう。どの方法も支払日までに確実に使えるとは限らないため、不足が分かった段階で動く必要があります。
入金予定を保守的に見直す
相手の回答、過去の入金実績、約束した日を基に、入金予定の確度を分けましょう。回答がなく入金日が決まらない分は、未確定として別に記録します。
| 区分例 | 判断材料 |
|---|---|
| 確定 | 入金通知、振込控え等を確認 |
| 見込み | 支払日を相手と合意 |
| 未確定 | 回答なし、社内確認中 |
| 要注意 | 分割要請、争い、連絡不能等 |
延滞済み債権は通常のファクタリング対象と考えない
金融庁は、一般的なファクタリングを、売掛債権などを期日前に手数料を取って買い取るサービスと説明しています(金融庁の案内、2026年10月24日確認)。期限を過ぎて支払争いや回収不安がある請求は、通常の期日前買取と分け、回収の方針を専門家と検討しましょう。
滞留債権の回収と、別の正常債権の資金化は、別々の手続きです。
正常な売掛債権を使う場合も、手数料と入金期限を比較し、恒常的な滞留を手数料負担だけで埋めないようにします。候補を探す際は「ファクタリング会社ランキング」にある会社の買取対象と手数料を確かめましょう。
売掛金滞留の会計・税務上の注意点
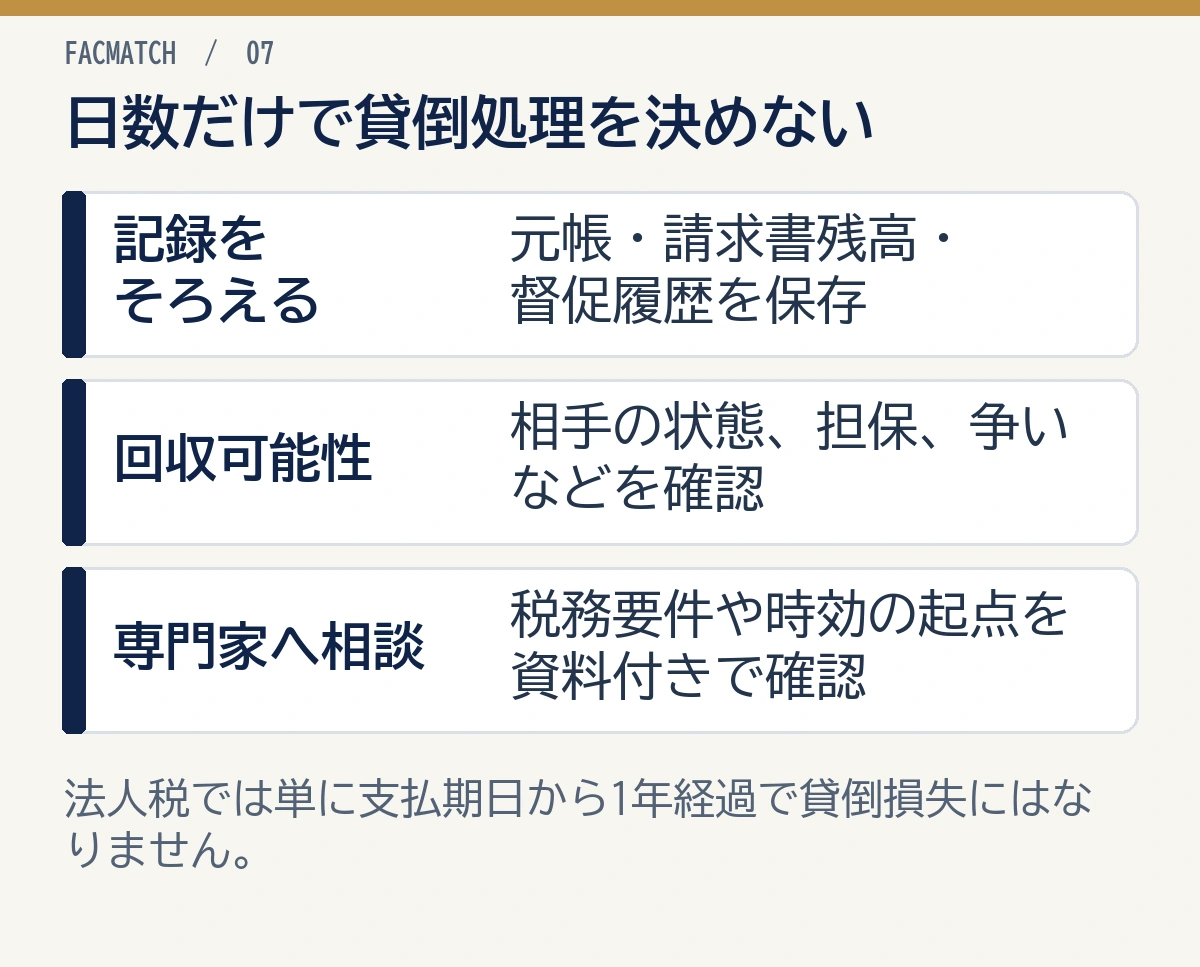
売掛金の会計・税務処理は、回収見込みと個別の要件に沿って決めます。貸倒引当金は回収できない見込みに備える計上、貸倒損失は回収不能などの事実に基づく損失の計上です。
- 売掛金元帳と請求書別残高を一致させる
- 一部入金、値引き、返品、相殺を根拠資料へ紐づける
- 長期滞留の理由と督促履歴を保存する
- 貸倒処理は会計・税務の要件を確認する
- 消滅時効の期限を自己判断しない
法人税の貸倒損失には、法的な切捨て、全額の回収不能、一定期間取引停止後の不払いなどの要件があります。単に支払期日から1年たてば処理できるわけではありません(国税庁No.5320、2026年10月24日確認)。
時効の起点と期限の扱いは「売掛金の時効は何年?」で押さえ、契約書と連絡履歴を持って弁護士へ相談しましょう。
売掛金滞留に関するよくある質問
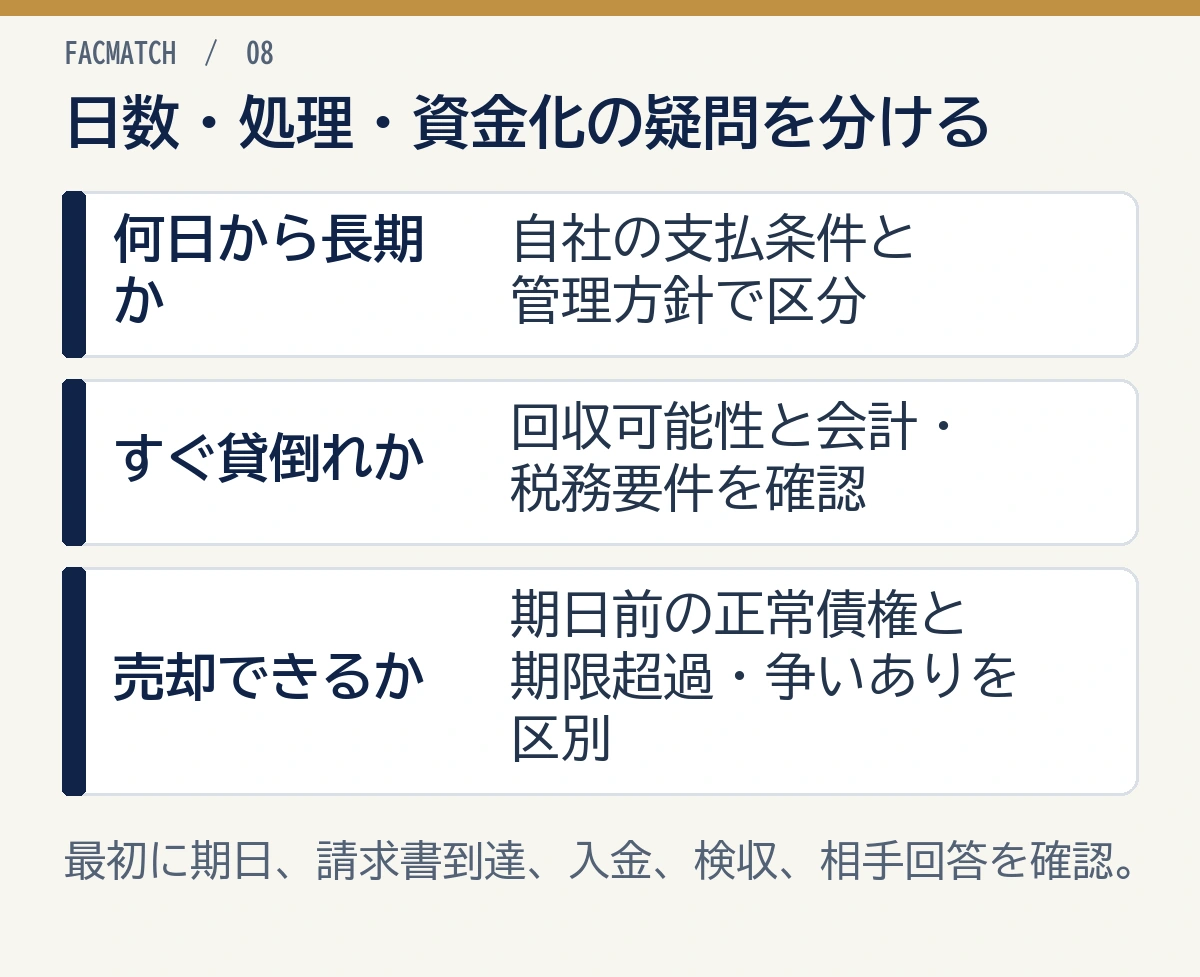
長期滞留の区切りは自社の支払条件と管理方針で決めます。日数だけで貸倒れや売却を決めず、次の疑問を分けて考えましょう。
Q: 売掛金滞留とは何ですか?
A: 支払期日を過ぎても入金されない売掛金や、通常より長く回収できていない売掛債権が残る状態です。期限内の売掛金残高とは分けて管理します。
Q: 何日経過したら長期滞留ですか?
A: 一律の法定日数はありません。自社の支払条件に合わせ、1~30日、31~60日、61~90日、91日以上などの区分を設定します。
Q: 滞留率はどう計算しますか?
A: 社内管理例として、期限超過の売掛金残高を売掛金残高合計で割り、100を掛けます。分母と滞留とみなす日数を固定しましょう。
Q: 売上債権回転期間が長いとすべて問題ですか?
A: いいえ。契約上の支払いサイトが長い場合もあります。前年同月、自社目標、契約条件、期限超過額と合わせて判断します。
Q: 滞留した売掛金はすぐ貸倒処理できますか?
A: 入金が遅いだけで自動的に貸倒れにはなりません。回収可能性、相手の状態、会計基準、税務要件を確認します。
Q: 滞留済みの売掛金をファクタリングできますか?
A: 支払期日超過や争いのある債権は、一般的なファクタリングの対象になりにくいと考えられます。正常債権の期日前買取と区別し、滞留分の回収を専門家へ相談しましょう。
Q: 最初に何を確認すべきですか?
A: 契約上の支払期日、請求書の到達、検収、銀行明細、入金消込、相手の回答を確認し、未回収額と次回対応日を確定します。
出典・参考資料
まとめ
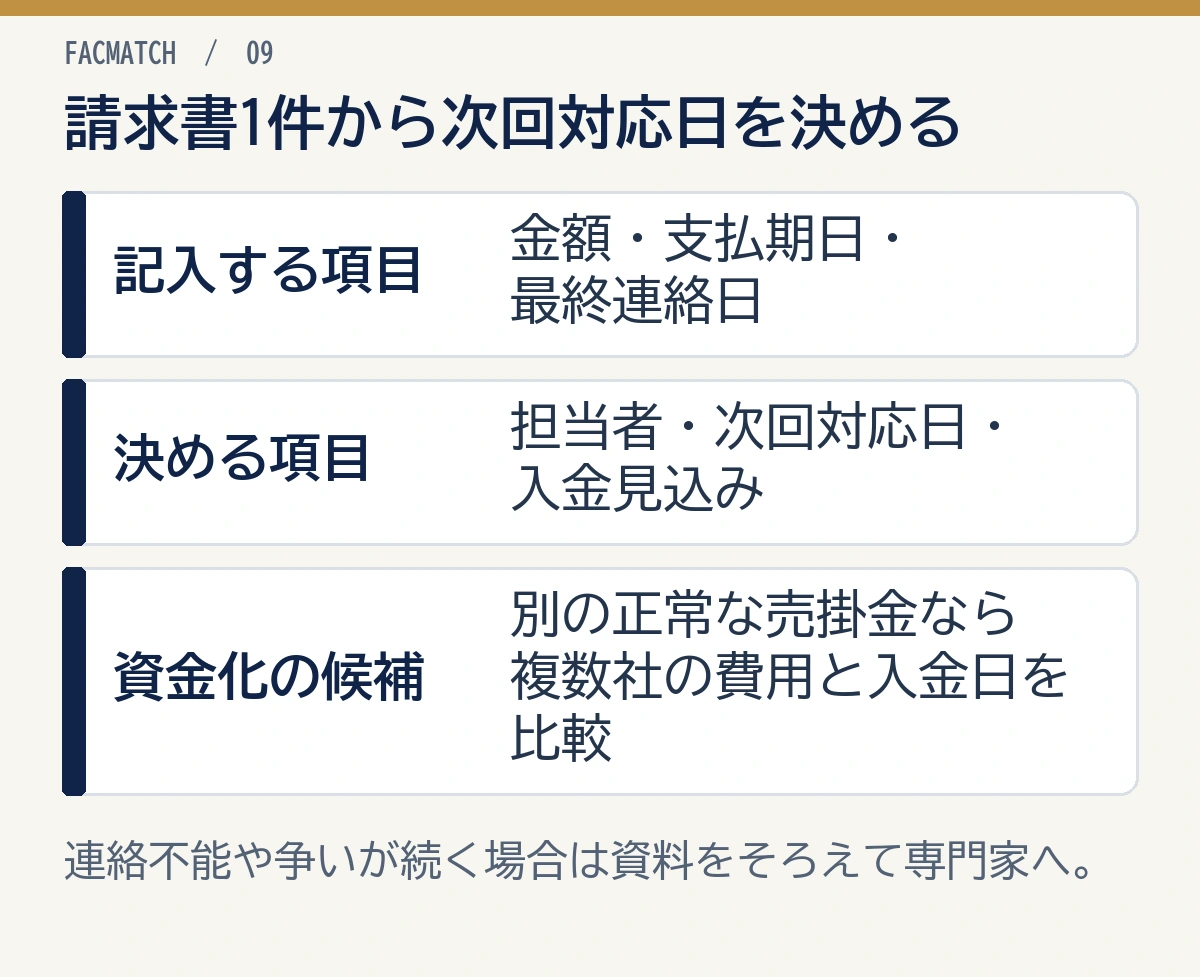
売掛金滞留への対応は、約束の支払期日を過ぎた残高を分け、回収へ向けた行動を決める作業です。
- 滞留日数・滞留率・回転期間は、それぞれ起点と分母を固定する
- 請求・消込ミスを調べ、相手の回答と回収見込みを記録する
- 金額と緊急度に応じ、担当者・次回対応日・入金予定を更新する
まず、未回収の請求書1件について、金額、期日、最終連絡日、次回対応日を記入しましょう。連絡不能や争いが続く債権は、資料をそろえて弁護士や税理士などへ相談する段階です。
別の正常な売掛金を期日前に資金化する必要がある場合は、ファクタリング会社の比較で複数社の手数料と入金予定日を確かめましょう。回収対応と資金調達を分けたうえで、自社に合う会社を選んでください。