本記事は広告・PRを含みます。勘定科目や表示は取引実態、会計基準、会社の会計方針で異なる場合があります。具体的な仕訳・決算表示は税理士・公認会計士等へ確認してください。
売掛金は、負債ではなく資産です。 商品やサービスの代金を、後で受け取る「権利」を表すためです。反対に、買掛金は後で代金を支払う「義務」なので負債になります。
ただし、資産に載っていても、今すぐ支払いに使える現金とは異なります。110万円の取引を例に売る側・買う側の仕訳を比べ、貸借対照表の表示と、未払金・前受金・マイナス残高との違いを整理しましょう。
売掛金は「後で代金を受け取る権利」なので資産
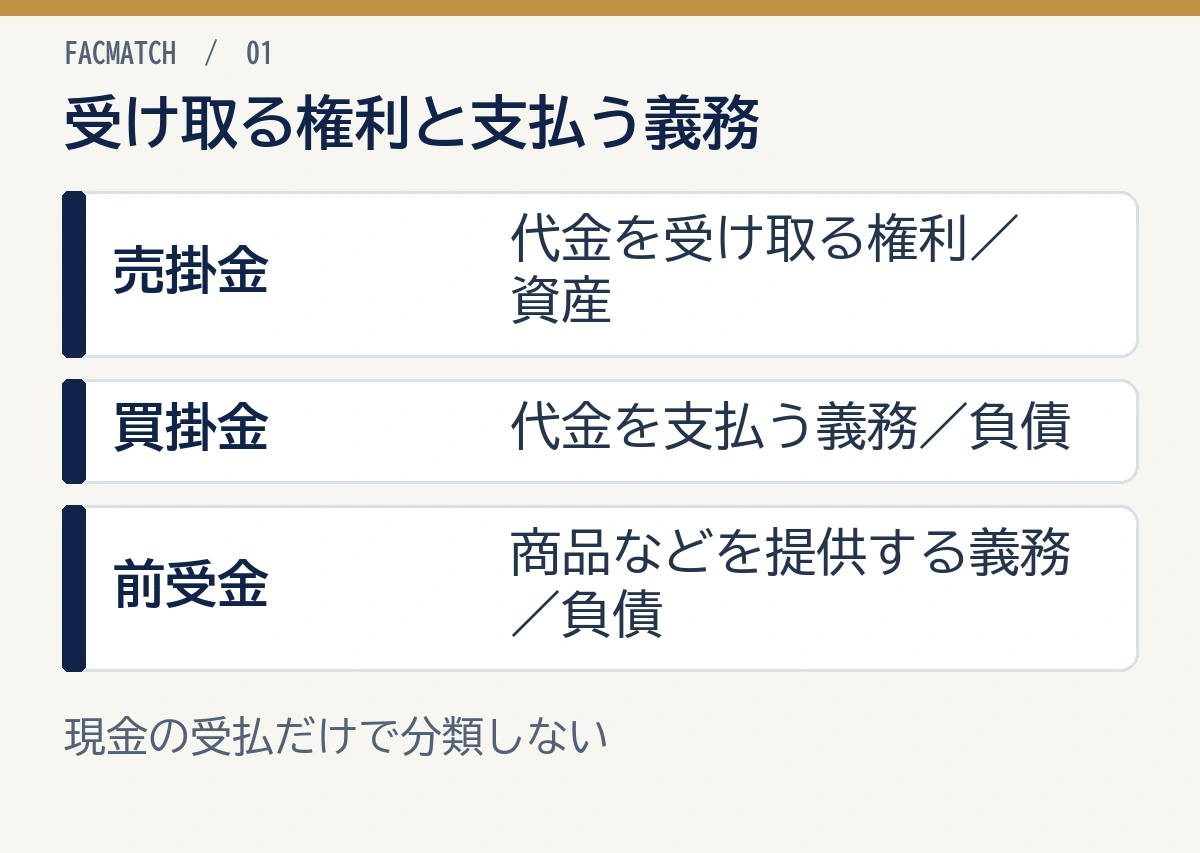
売掛金は、商品やサービスを提供した相手から、代金を後で受け取る権利です。まだ現金が入っていなくても、代金を請求して回収できる権利には経済的価値があります。 このため、貸借対照表では資産に分類されます。
反対に、商品を仕入れて代金を後で支払う買掛金は、支払いの義務を表す負債です。同じ掛け取引でも、自社が売った側か買った側かで科目が変わります。
| 自社の立場 | 後に残るもの | 科目 | 分類 |
|---|---|---|---|
| 商品を売り、代金をまだ受け取っていない | 代金を受け取る権利 | 売掛金 | 資産 |
| 商品を仕入れ、代金をまだ払っていない | 代金を支払う義務 | 買掛金 | 負債 |
| 商品を渡す前に代金を受け取った | 商品などを提供する義務 | 前受金 | 負債 |
「現金を受け取ったら資産、受け取っていなければ負債」という分け方ではありません。残っている権利や義務の内容で判断します。
みずほ銀行の勘定科目解説も、売掛金を資産、買掛金・未払金・借入金などを負債に分類しています。日本政策金融公庫の勘定科目説明では、商品販売やサービス提供など、営業上の未収入金が売掛金に含まれます。
110万円の取引で売掛金・買掛金の仕訳を比べる
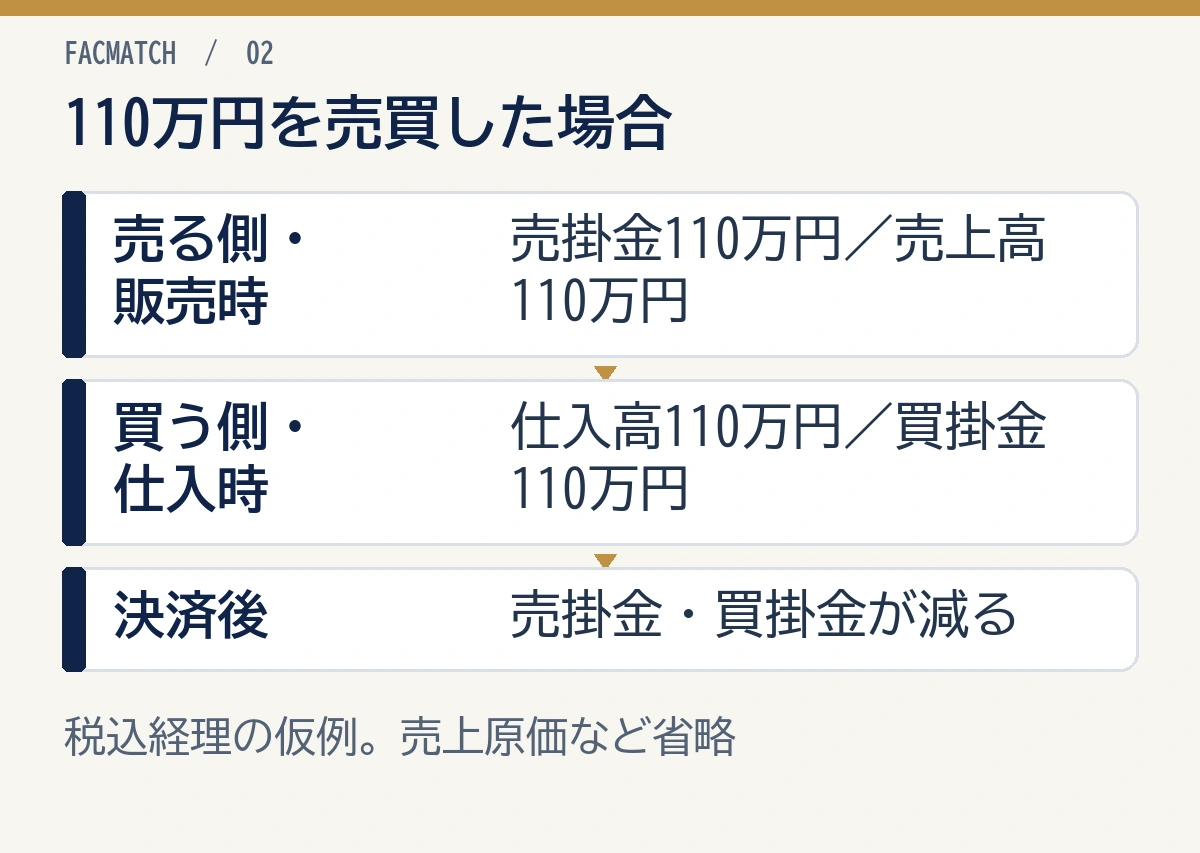
商品110万円を掛けで売買した例で、売る側と買う側の処理を比べます。以下は理解のための仮例で、税込経理を前提にし、売上原価などの仕訳は省いています。 税抜経理では売上・仕入れと消費税を分けるため、この表をそのまま転記せず、自社の処理に合わせます。どちらの方法でも、売掛金が資産、買掛金が負債という分類は同じです。
仕訳の左側を「借方」、右側を「貸方」と呼びます。資産の売掛金は、増えたときに借方、減ったときに貸方へ記録します。負債の買掛金はその逆で、増えたときが貸方、減ったときが借方です。
| 場面・立場 | 借方 | 貸方 |
|---|---|---|
| 売る側:商品を掛けで販売 | 売掛金 1,100,000円 | 売上高 1,100,000円 |
| 買う側:商品を掛けで仕入れ | 仕入高 1,100,000円 | 買掛金 1,100,000円 |
| 売る側:後日、代金が普通預金へ入金 | 普通預金 1,100,000円 | 売掛金 1,100,000円 |
| 買う側:後日、普通預金から支払い | 買掛金 1,100,000円 | 普通預金 1,100,000円 |
売る側では、販売時に資産の売掛金が増え、回収時に減ります。買う側では、仕入時に負債の買掛金が増え、支払時に減ります。
売掛金を回収しても、新たな売上が発生するわけではありません。資産が売掛金から預金へ入れ替わる処理です。 売上との違いは、売掛金と売上の違いで詳しく解説しています。
貸借対照表では流動資産に表示される
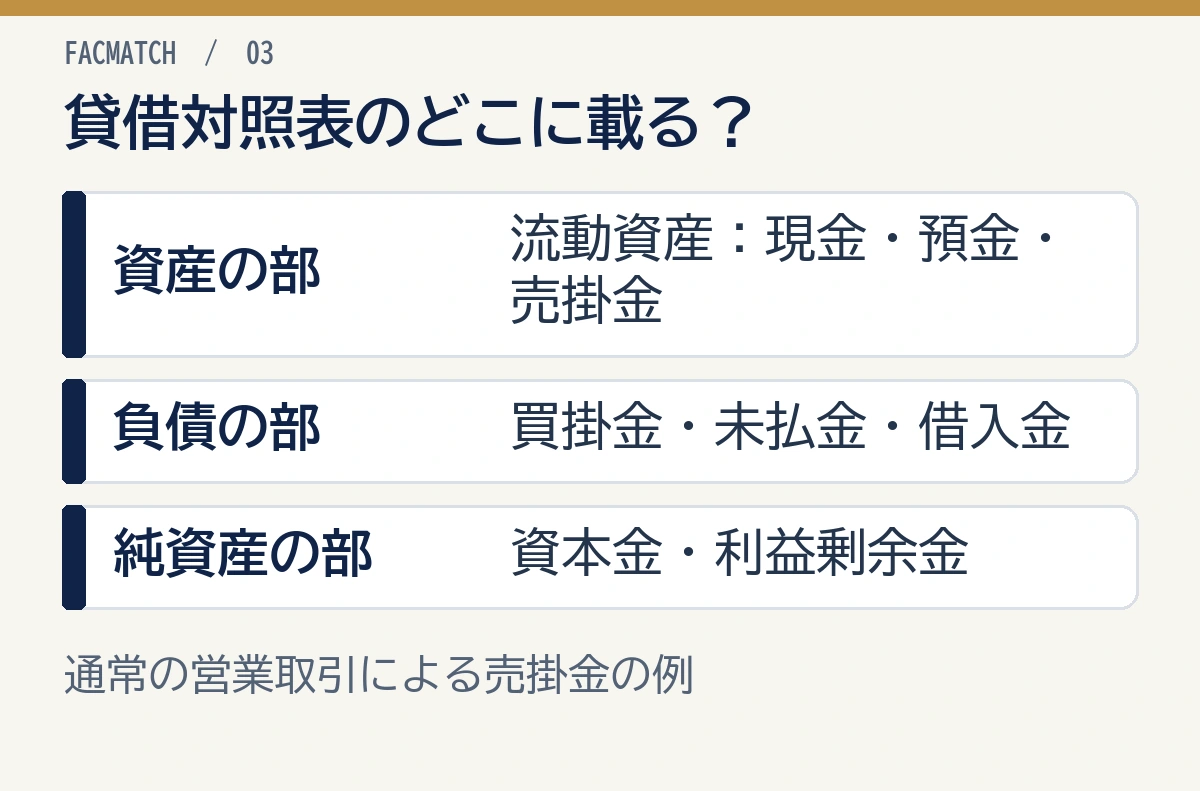
通常の営業取引から生じた売掛金は、貸借対照表の「資産の部」のうち、流動資産に表示されます。 買掛金は負債の部にある流動負債です。
| 貸借対照表の区分 | 主な科目 |
|---|---|
| 左側:資産の部・流動資産 | 現金、預金、売掛金、棚卸資産など |
| 左側:資産の部・固定資産 | 建物、機械、土地など |
| 右側:負債の部 | 買掛金、未払金、借入金など |
| 右側:純資産の部 | 資本金、利益剰余金など |
貸借対照表は、会社の財産と、その資金をどのように調達したかを表します。J-FLEC「貸借対照表ってなんですか?」も、資産・負債・純資産の関係を読む際の参考になります。
回収の遅れと貸倒引当金は別に見る
資産に計上していても、額面どおり回収できるとは限りません。回収不能のおそれがある売掛金には、貸倒引当金を設定して、回収見込額を示すことがあります。貸倒引当金を設定しても、売掛金そのものが負債になるわけではありません。
回収が遅れた売掛金は、取引先別の残高、回収期日、入金実績を分けて管理します。「入金が1年先なら必ず固定資産」と一律に分けず、通常の営業取引か、破産更生債権などに該当するかも区分に関係します。 長期滞留分の管理は、売掛金滞留とはも参照してください。
未払金・未収入金など、似た科目との違い
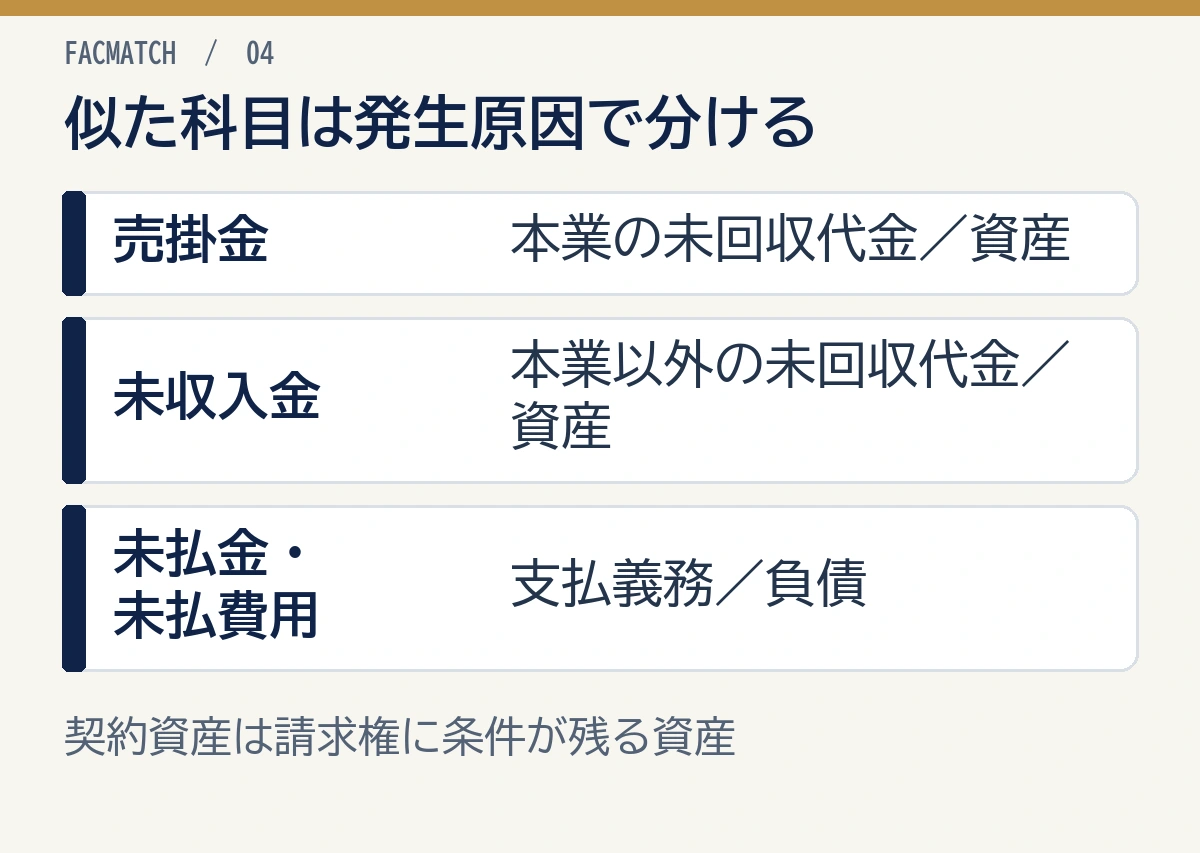
売掛金と似た名前の科目は、受取権利か支払義務かに加え、本業の取引かどうかで整理できます。
| 科目 | 表す内容 | 分類 |
|---|---|---|
| 売掛金 | 本業の商品販売・サービス提供による未回収代金 | 資産 |
| 未収入金 | 設備売却など、本業以外の取引による未回収代金 | 資産 |
| 契約資産 | 収益は認識したが、請求権の確定に時間の経過以外の条件が残るもの | 資産 |
| 買掛金 | 本業の仕入れなどによる未払い代金 | 負債 |
| 未払金 | 備品購入など、本業の商品仕入れ以外で生じた未払い代金 | 負債 |
| 未払費用 | 継続的に受けたサービスのうち、当期の費用が発生した未払い分 | 負債 |
| 前受金 | 商品・サービスを提供する前に受け取った代金 | 負債 |
たとえば、販売用の商品を売った代金の未回収分は売掛金、使っていた設備を売った代金の未回収分は一般に未収入金です。一方、家賃や利息などの未払いは、費用が発生した時期や契約に応じて未払費用などを使います。
契約資産は、単なる未入金の別名ではありません。請求できる条件が残っているかという違いがあり、売掛金と契約資産の違いで詳しく整理しています。具体的な科目・決算表示は、取引実態や会計方針に合わせて判断します。
売掛金がマイナスでも、自動的に負債になるわけではない
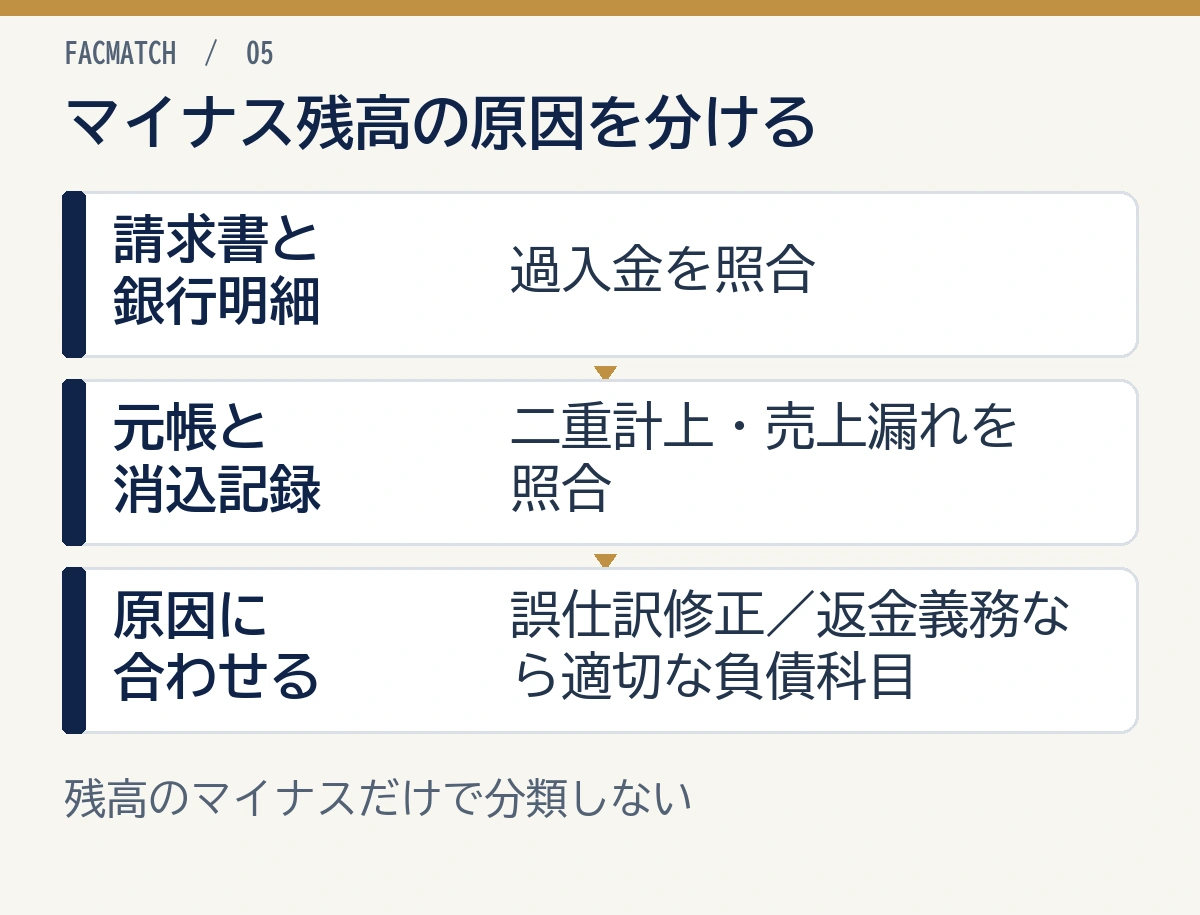
会計ソフトで売掛金残高がマイナスになった場合は、まず残高がずれた原因を調べます。 売掛金という科目の性質が、そのまま負債へ変わるわけではありません。
| 原因の例 | 照合する内容 |
|---|---|
| 顧客からの過入金 | 請求額と銀行明細の入金額 |
| 入金の二重計上・二重消込 | 同じ日・金額の仕訳が重複していないか |
| 売上仕訳の計上漏れ | 請求書はあるのに売上・売掛金が未計上ではないか |
| 返品・値引きの処理誤り | 売上と入金の修正額・修正日 |
| 得意先の付替え・期首残高の誤り | 得意先別元帳と総勘定元帳の残高 |
過入金で返金義務が残るなら、内容に応じて預り金・仮受金など適切な負債科目へ振り替える場合があります。二重消込なら、その誤仕訳を直す必要があります。マイナスを消すためだけに負債へ振り替えると、誤りの原因が残ります。
総勘定元帳、得意先別元帳、請求書、銀行明細を照合し、ずれ始めた月と取引先を絞ると原因を追いやすくなります。
資産の残高だけでなく、入金までの資金も確かめる
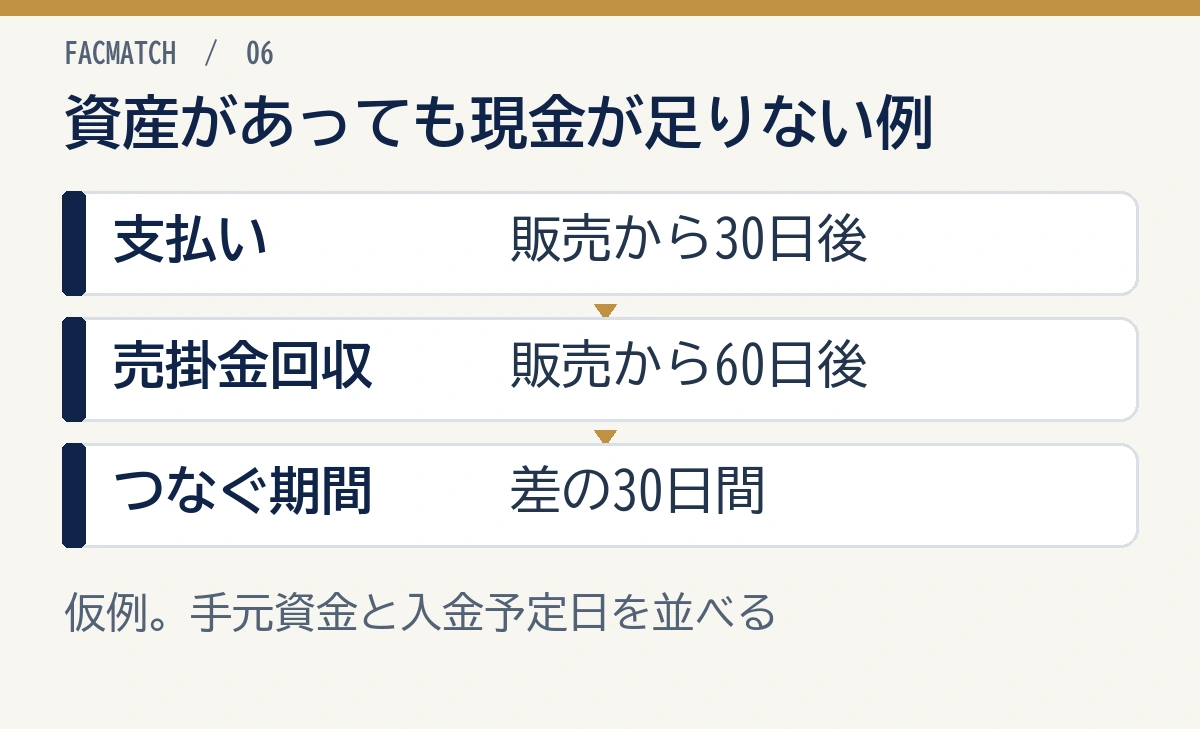
売掛金は資産ですが、給与や仕入代金をそのまま支払える現金ではありません。 売上と売掛金が増えても、回収より先に支払いが来れば運転資金が必要です。
たとえば、販売から売掛金回収まで60日、給与・仕入代金の支払いまで30日という仮例では、差の30日間を自社資金や借入などで賄います。残高を見る際は、回収期日超過、特定取引先への集中、支払予定日と現預金残高も並べます。
正常な売掛債権を支払期日前に資金化する方法にファクタリングがあります。ただし、手数料分だけ受取額が減り、売掛先や契約によって利用条件も変わります。まずはファクタリングとはで仕組みを把握しましょう。
よくある質問
売掛金は資産ですか、負債ですか?
原則として資産です。代金を後で受け取る権利を表し、通常の営業取引で生じた売掛金は流動資産に表示されます。
なぜ現金がないのに資産になるのですか?
代金を受け取る権利に経済的価値があるためです。ただし、回収可能性や現金化までの時間は、現金とは異なります。
前受金は資産ですか?
一般に負債です。現金は受け取っていますが、商品・サービスを提供する義務が残っています。
売掛金がマイナスなら負債ですか?
過入金、二重消込、売上漏れなどの原因を先に調べます。返金義務がある場合に、内容に合う負債科目へ振り替えることがあります。
売掛金を回収すると売上が増えますか?
通常は増えません。回収時には、資産の売掛金が減り、現金や預金が増えます。
まとめ
売掛金と買掛金を分ける基準は、自社が代金を受け取る権利を持つのか、支払う義務を負うのかです。売掛金は資産、買掛金は負債と整理し、現金の受払時期とは分けて考えましょう。
売掛金の早期資金化を検討するなら、1社だけで決めず、複数社の手数料・実際の受取額・入金予定日を比べましょう。自社の支払いに合うファクタリング会社を選んでください。