売掛金と売上は、どちらも掛け取引の仕訳に登場します。違いが曖昧なままだと、入金時にもう一度売上を登録してよいのか迷うのではないでしょうか。
売掛金は、後日代金を受け取る権利を表す資産。売上は、商品・サービスの提供によって生じた収益です。掛け売上を登録済みなら、入金時は売掛金を減らします。
この記事では、仕訳の違いを知りたい方に向けて、税込11万円の取引を例に、発生・入金・返品の記録を解説します。会計ソフトへ登録する前に、請求書と入金明細を比較し、どの売掛金への入金かを確かめましょう。
本記事は広告・PRを含みます。
売掛金と売上の違い
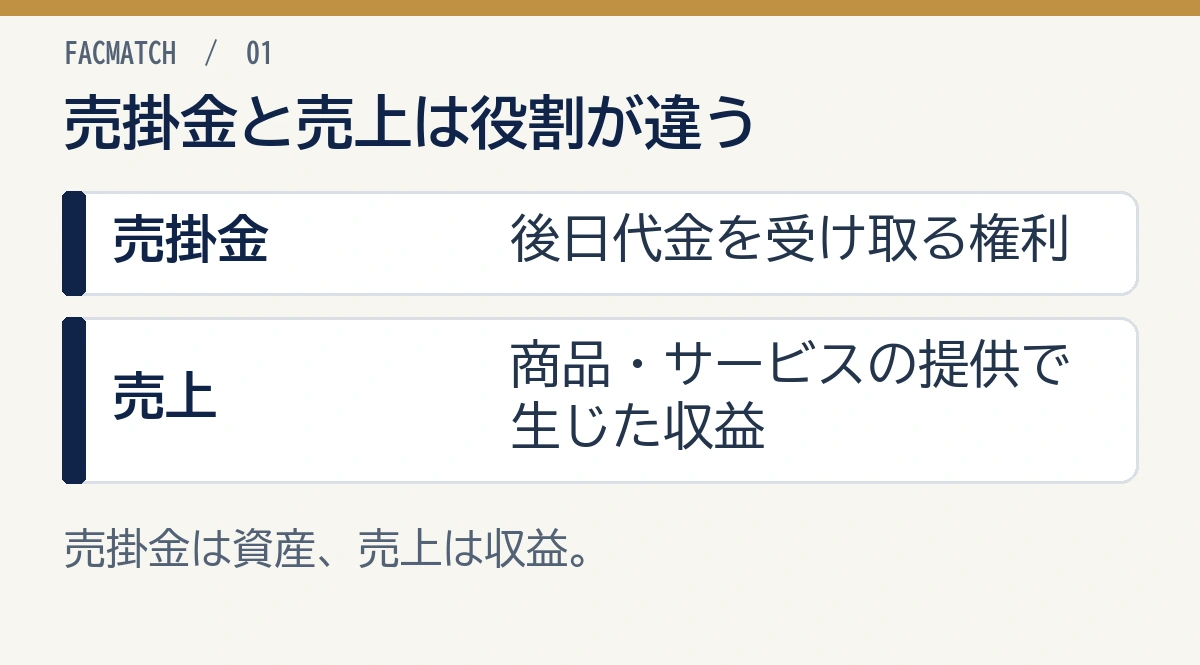
売掛金は未回収の代金を受け取る権利という資産、売上は商品・サービスの提供で生じる収益です。 掛け取引では、この二つを同時に記録します。
会計・税務処理は、契約内容、取引実態、法人・個人の別、適用する会計基準、消費税の経理方式によって異なります。個別の仕訳や決算処理は、税理士・公認会計士等へ確認してください。
| 比較項目 | 売掛金 | 売上 |
|---|---|---|
| 性質 | 後日代金を受け取る権利 | 商品・サービスの提供で生じた収益 |
| 財務諸表 | 貸借対照表 | 損益計算書 |
| 区分 | 通常は流動資産 | 収益 |
| 増える側 | 借方 | 貸方 |
| 減る主な場面 | 入金、返品、値引き、貸倒れ等 | 返品・値引き等の修正 |
| 残高が示すもの | まだ回収していない金額 | 一定期間に認識した収益の金額 |
たとえば商品を掛けで販売すると、会社には二つの変化が起きます。商品・サービスを提供した結果として売上が生じ、まだ現金を受け取っていないため売掛金という権利が生じます。
売掛金は資産
売掛金は、通常の営業取引で商品・サービスを提供し、代金を後日受け取る権利です。現金そのものではありませんが、将来回収する経済的価値があるため、貸借対照表(ある時点の資産や負債を示す書類)の資産に計上します。
売掛金残高が大きいことは、同じ金額の現金を持っていることを意味しません。 支払期日前、期日超過、返品協議中など、回収時期と確度が異なる債権が含まれます。
売掛金の定義、買掛金・未収入金との違いは「売掛金とは?仕訳・勘定科目から回収まで」で整理しています。
売上は収益
売上は、企業の通常の営業活動で商品・サービスを提供した結果として認識する収益です。一定期間の経営成績を示す損益計算書(一定期間の収益と費用を示す書類)に計上されます。
商品なら引き渡し、サービスなら契約に沿った提供の進み方が、売上を記録する時期の基礎になります。詳しい計上時期は、本文の「売上はいつ計上するのか」で説明します。
請求書を作成した日や代金が入金された日だけを見て、売上計上日を機械的に決めるものではありません。 商品の引渡し、サービス提供、検収条件、契約内容、適用する会計方針を確認します。
売上高と売掛金残高は一致しない
売上高は一定期間に認識した収益の累計、売掛金残高は基準日時点で未回収の債権です。期間と時点が違うため、通常は一致しません。
たとえば、当月に売上100万円を計上し、そのうち60万円を当月中に回収した場合、他の取引がなければ当月売上は100万円、月末の売掛金残高は40万円です。前月以前の売掛金を当月に回収した場合は、当月の入金が当月売上を上回ることもあります。
売掛金と売上が同時に出る基本仕訳
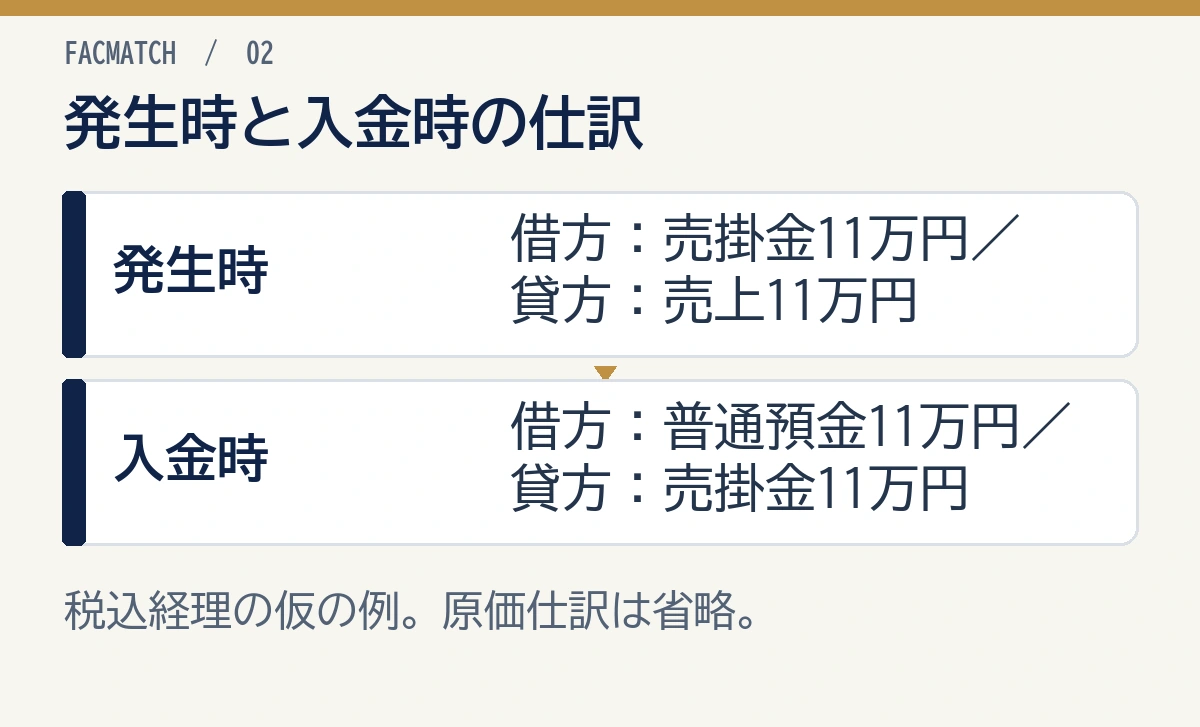
掛け売上の発生時は借方に売掛金、貸方に売上を計上します。以下は、税込11万円の商品を掛けで販売した仮の例です。税込経理方式を前提に単純化し、商品の原価仕訳は省略しています。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 110,000円 | 売上 | 110,000円 |
この仕訳は、次の二つを同時に記録します。
借方の売掛金:取引先から11万円を受け取る権利が増えた
貸方の売上:11万円の収益が生じた
借方と貸方の11万円は同じ取引金額ですが、意味は別です。 売掛金は将来の回収対象、売上は当期の経営成績を表します。
現金販売では売掛金を使わない
同じ商品を販売時に現金で受け取った場合は、未回収の期間がないため、売掛金を使わず次のように仕訳します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金 | 110,000円 | 売上 | 110,000円 |
掛け取引か現金取引かで借方が変わりますが、商品・サービスを提供して収益を認識する点は共通します。
入金時は売上を計上しない
後日、売掛金11万円が普通預金へ振り込まれた場合は次の仕訳です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 110,000円 | 売掛金 | 110,000円 |
入金時に売上をもう一度貸方へ計上すると、同じ取引の売上が二重になります。 入金時に起きているのは、資産の中身が売掛金から普通預金へ変わることです。
売上計上から入金までの仕訳
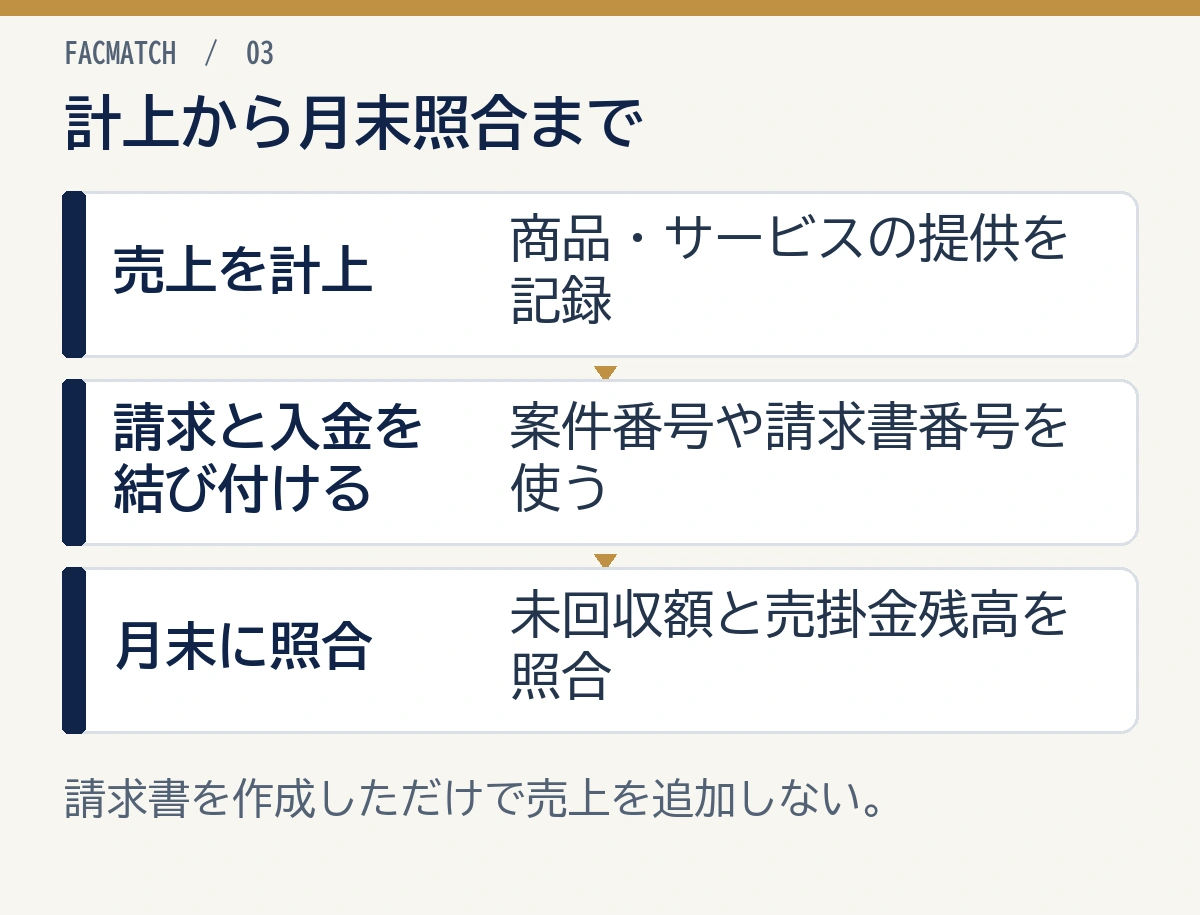
売上計上時に売掛金が増え、入金時に売掛金が減ります。売上の計上、請求、入金との照合、月末残高の順に追いましょう。
1. 商品・サービスを提供する
契約に沿って商品を引き渡す、サービスを提供する、検収を受けるなど、売上を認識する条件を確認します。条件を満たし、対価を後日受け取るなら、売掛金と売上を計上します。
請求書の発行が翌月になる場合でも、取引実態に基づき当月に売上を認識すべきなら、計上漏れに注意します。請求書との時系列は「売掛金と請求書の関係」で詳しく解説しています。
2. 請求内容と売掛金を対応付ける
取引先、計上日、金額、請求書番号、支払期日を記録します。請求書を作成しただけでなく、納品・検収記録と売上仕訳が対応しているか確認します。
売上計上一覧と請求書一覧を分けたままにせず、案件番号や請求書番号で結び付けることが、請求漏れと二重計上の防止につながります。
3. 入金を売掛金へ充当する
銀行明細の入金者名、金額、入金日だけでなく、どの請求書への支払いかを確認します。複数請求書の一括入金、分割入金、手数料差引き、相殺があると、入金額と一件の請求額が一致しない場合があります。
消込の詳しい手順は「売掛金の消込とは?」、取引先別残高の管理は「売掛金元帳とは?」を参考にしてください。
4. 月末・決算で残高を照合する
総勘定元帳の売掛金残高と、取引先別・請求書別の未回収額合計を照合します。納品済みなのに売上未計上、売上計上済みなのに請求漏れ、入金済みなのに未消込という状態を分けて確認します。
年度をまたぐ取引では、12月や事業年度末の売上と翌期の入金を同じ期間へ寄せないようにします。具体例は「年度をまたぐ売掛金の仕訳」で確認できます。
売上はいつ計上するのか
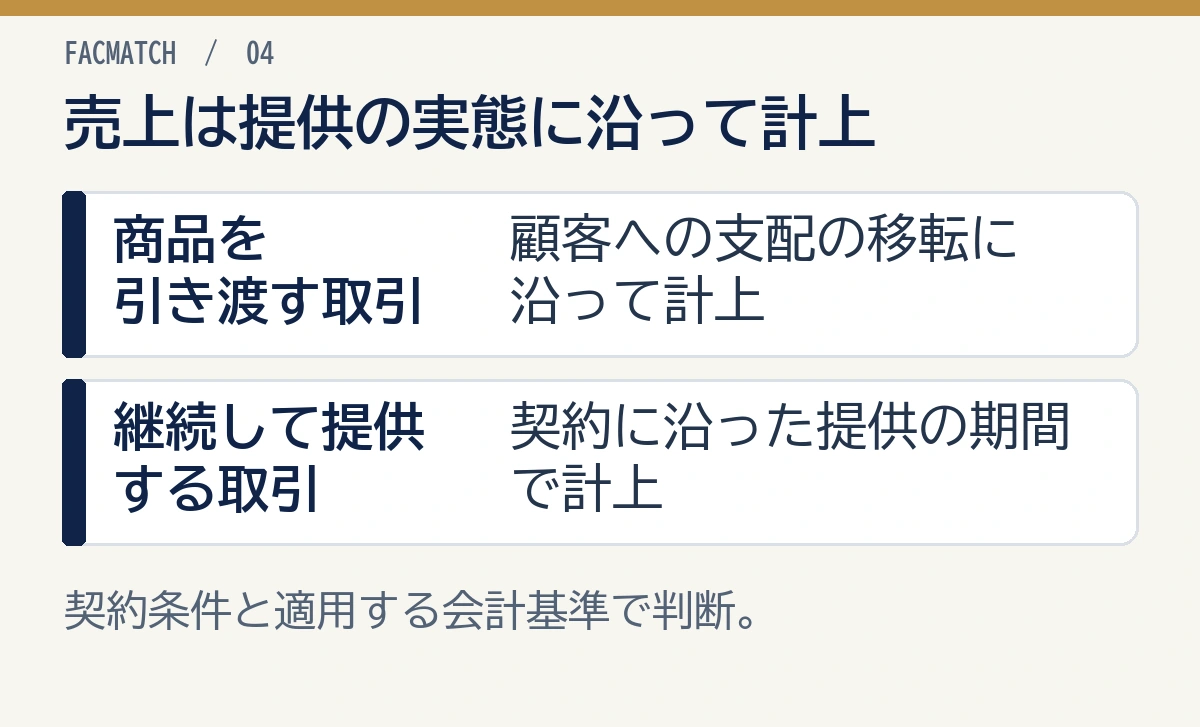
売上計上日は、入金日ではなく、商品・サービスを顧客へ移転した時点または期間を基礎に判断します。ただし、取引ごとの契約条件や適用基準により具体的な判断は異なります。
企業会計基準第29号は、約束した商品・サービスを顧客へ移転した時、または移転するにつれて収益を認識する原則を示しています。契約上の提供の約束を「履行義務」と呼びます(第16・17・35項、2026年10月23日確認)。
商品を引き渡す取引
商品の出荷、引渡し、検収など、どの時点で顧客へ支配が移転するかを取引条件に沿って確認します。社内で採用する基準を継続して適用し、納品書、受領記録、検収書等と仕訳を対応付けます。
継続してサービスを提供する取引
保守、システム利用、広告運用、業務委託などは、契約に沿ってサービスを提供する間に、収益を認識する取引もあります。月額請求でも、解約条件、従量課金、成果条件、返金条件により請求額と収益認識額がずれることがあります。
検収等の条件が残る取引
財・サービスを移転していても、対価に対する権利が無条件になっていない場合、売掛金ではなく契約資産に該当する可能性があります。企業会計基準第29号では、顧客との契約から生じた債権を、対価に対する無条件の権利として区別しています。
未請求の金額をすべて売掛金にするのではなく、対価を請求するために時の経過以外の条件が残っていないか確認します。 詳しくは「売掛金と契約資産の違い」を参照してください。
消費税を含む売掛金と売上の仕訳
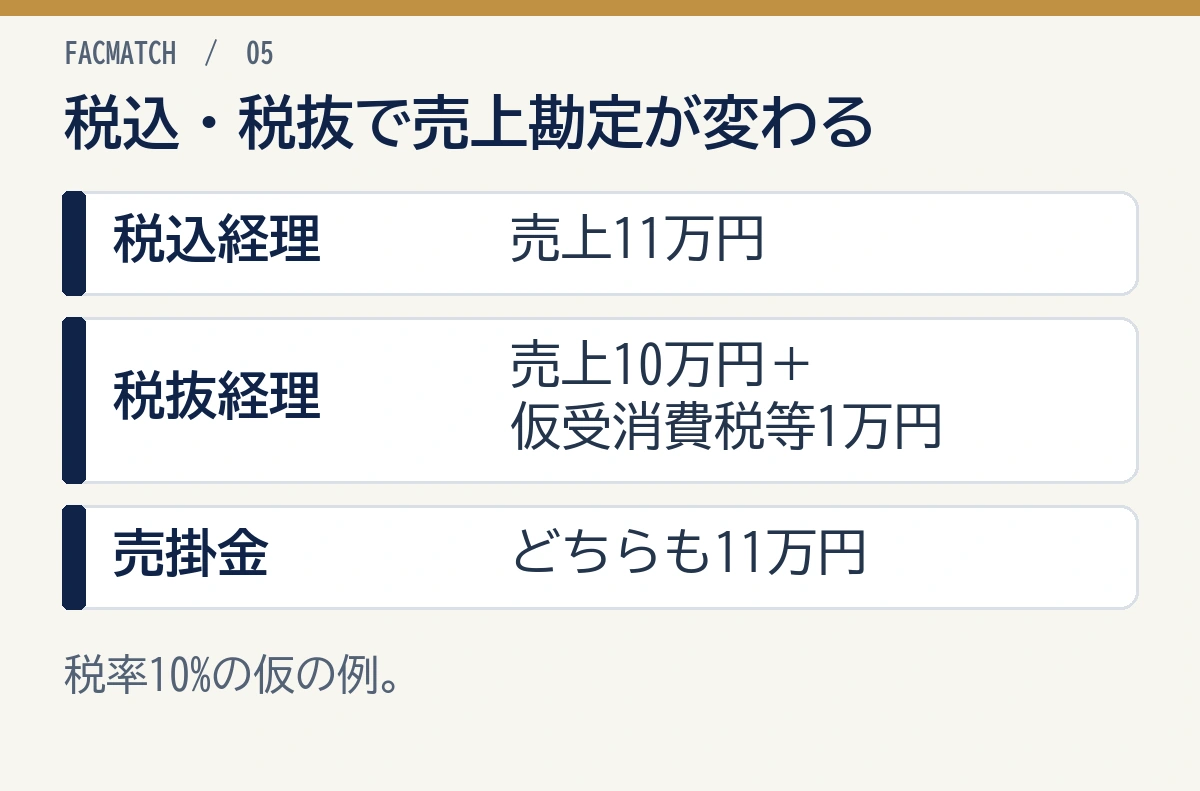
消費税の課税事業者では、税込経理方式か税抜経理方式かによって売上勘定の金額が変わります。国税庁は、税込経理方式を消費税額等を売上・仕入れに含める方法、税抜経理方式を含めず区分して経理する方法と説明しています。
ここでは、税抜10万円、税率10%の消費税1万円、税込11万円という仮の掛け売上を比較します。国税庁No.6375の税込・税抜経理の区別に沿った例です(令和8年4月1日現在法令等、2026年10月23日確認)。
税込経理方式
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 110,000円 | 売上 | 110,000円 |
税抜経理方式
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売掛金 | 110,000円 | 売上100,000円+仮受消費税等10,000円 | 合計110,000円 |
どちらも取引先から回収する売掛金は11万円ですが、売上へ含める金額が異なります。会計ソフトの税区分、税率、端数処理、免税・課税の区分を確認し、同じ取引を税込と税抜で重ねて登録しないことが重要です。
返品・値引き・手数料・貸倒れの仕訳
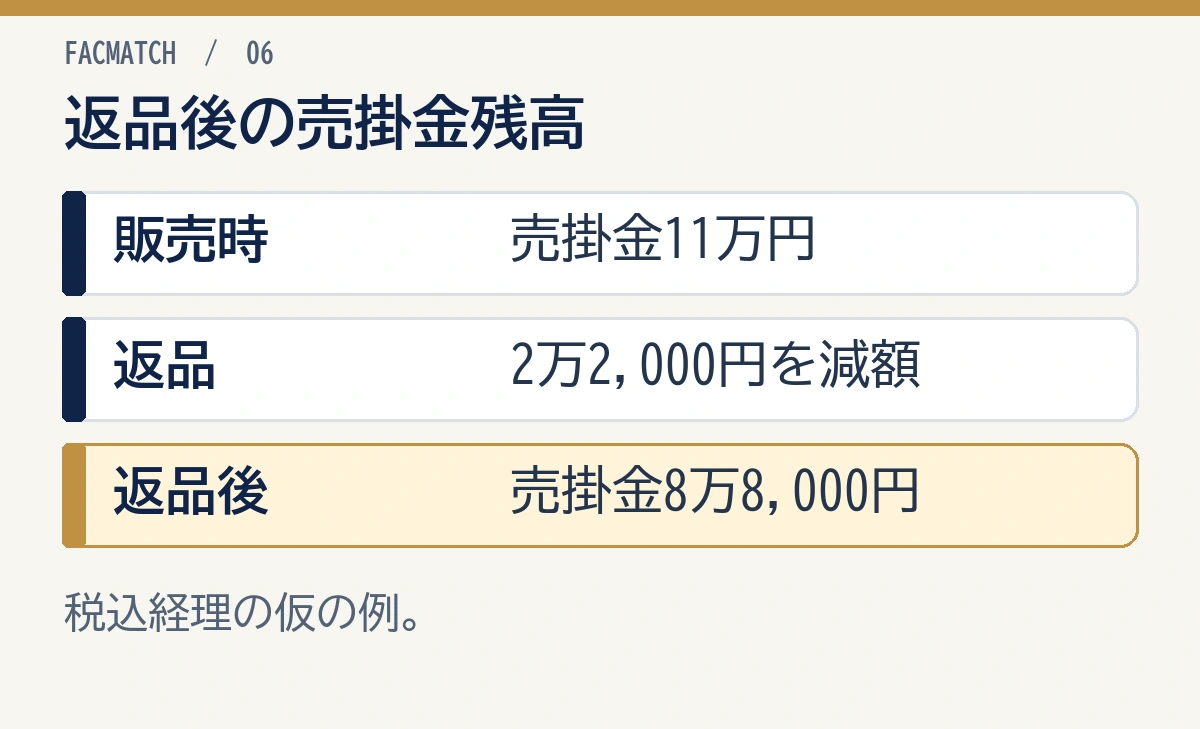
売上計上後の返品は売掛金と売上側を減らし、振込手数料は契約上の負担に沿って処理します。回収不能は貸倒れの要件を確かめて処理を分けましょう。以下は考え方を示す単純化した例です。実際の勘定科目と消費税処理は会計方針により異なります。
売掛金の一部が返品になった
税込経理方式で、税込11万円の掛け売上のうち2万2,000円分が返品となり、売掛金を減額する仮の例です。返品後の売掛金は8万8,000円です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 売上戻り等 | 22,000円 | 売掛金 | 22,000円 |
返品の根拠、商品、数量、日付、取引先との合意を保存します。返品・値引き・過入金の処理は「売掛金の返金仕訳」でケース別に解説しています。
売掛金から振込手数料が差し引かれた
取適法などによる減額禁止が適用されず、自社が振込手数料を負担する契約の仮の例です。請求額11万円に対し、手数料440円が差し引かれ、10万9,560円が入金された処理を示します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金109,560円+支払手数料等440円 | 合計110,000円 | 売掛金 | 110,000円 |
差額の理由を確認せず、残った売掛金を雑損失や値引きへ振り替えないことが大切です。
公正取引委員会の取適法Q&AのQ99では、振込手数料を受注者に負担させる減額は、合意の有無にかかわらず問題になると説明しています(2026年10月23日確認)。入金額が少ないだけで、差額を自社負担の手数料と決めつけないようにしましょう。
振込手数料相当額の消費税・インボイス上の扱いを含む詳細は「売掛金から振込手数料を差し引かれたときの処理」を確認してください。
売掛金が回収不能になった
回収不能となった売掛金は、要件を確認したうえで貸倒損失等として処理する場合があります。単に支払期日を過ぎただけで直ちに損失処理できるとは限りません。
請求、督促、相手先状況、法的整理、取引停止、貸倒引当金の有無を確認し、証拠を保存します。判断要件と仕訳は「売掛金が回収不能になったときの仕訳」を参照してください。
売掛金と売上を混同しやすいケース
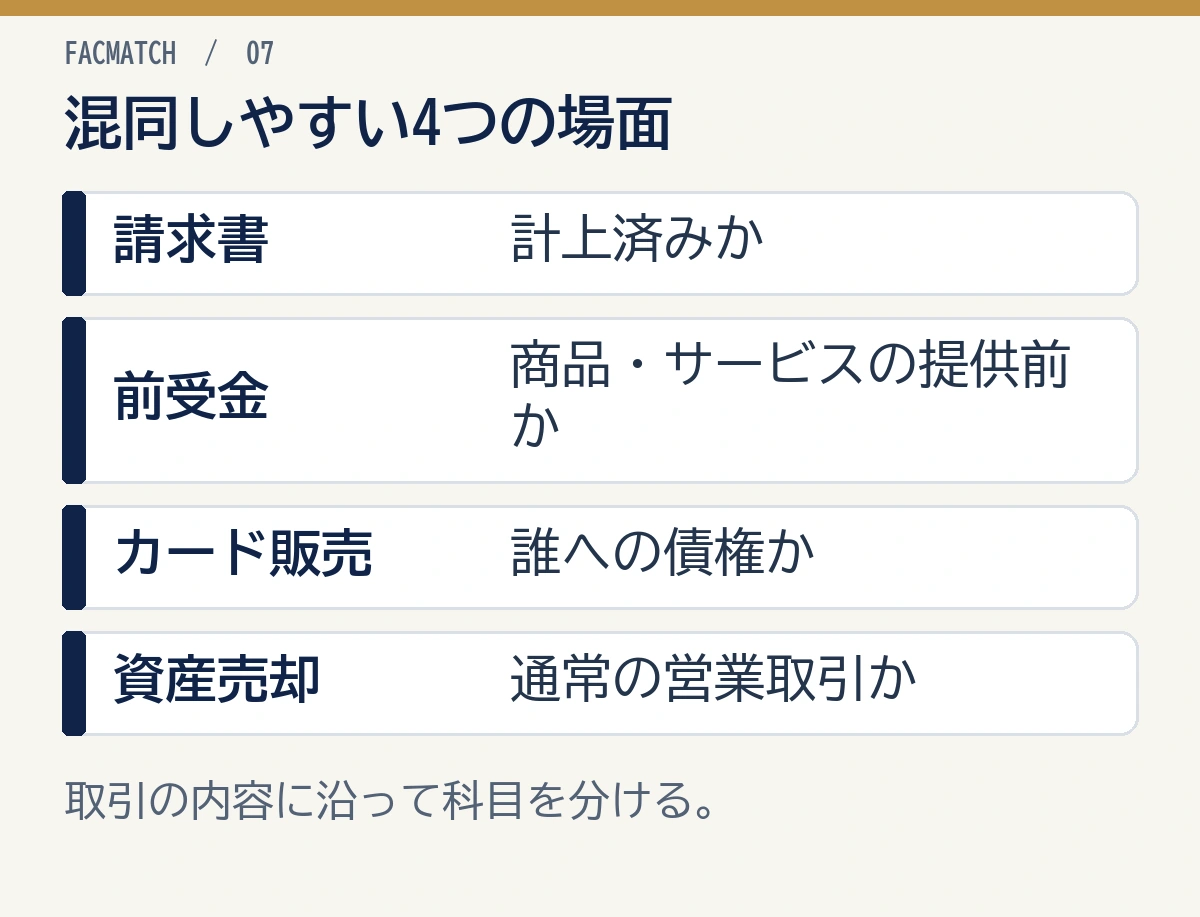
請求、前受け、カード販売、営業外の資産売却では、商品・サービスの提供時点と代金を受け取る権利の内容を分けましょう。次の4つは処理を取り違えやすい場面です。
請求書を発行したとき
請求書発行は取引先へ支払いを求める事務手続です。請求書発行日と売上計上日が一致する取引もありますが、常に一致するとは限りません。
請求書を発行したという理由だけで売上を追加計上すると、既に納品時に計上した売上と重複する可能性があります。販売管理システムから会計ソフトへ連携するときは、納品基準・請求基準などの設定と二重取込を確認します。
前受金を受け取ったとき
商品・サービスの提供前に代金を受け取った場合、入金した事実だけで売上になるとは限りません。履行前であれば前受金や契約負債等として処理する場合があります。
提供前の請求、入金、収益認識を別々のイベントとして管理し、契約期間と返金条件を確認します。
クレジットカードで販売したとき
カード決済では、顧客ではなく決済会社等に対する債権として売掛金を計上し、後日、決済手数料が差し引かれて入金されることがあります。通常の請求書払いと回収主体・入金サイクルが異なります。
具体的な仕訳は「クレジットカード売上の仕訳」で確認してください。
営業外の資産を売却したとき
固定資産や有価証券など、通常の営業活動以外で生じた未回収額は、売掛金ではなく未収入金等を使う場合があります。勘定科目名だけで決めず、何を販売し、通常の営業取引に当たるかを確認します。
貸借対照表・損益計算書・資金繰りのつながり
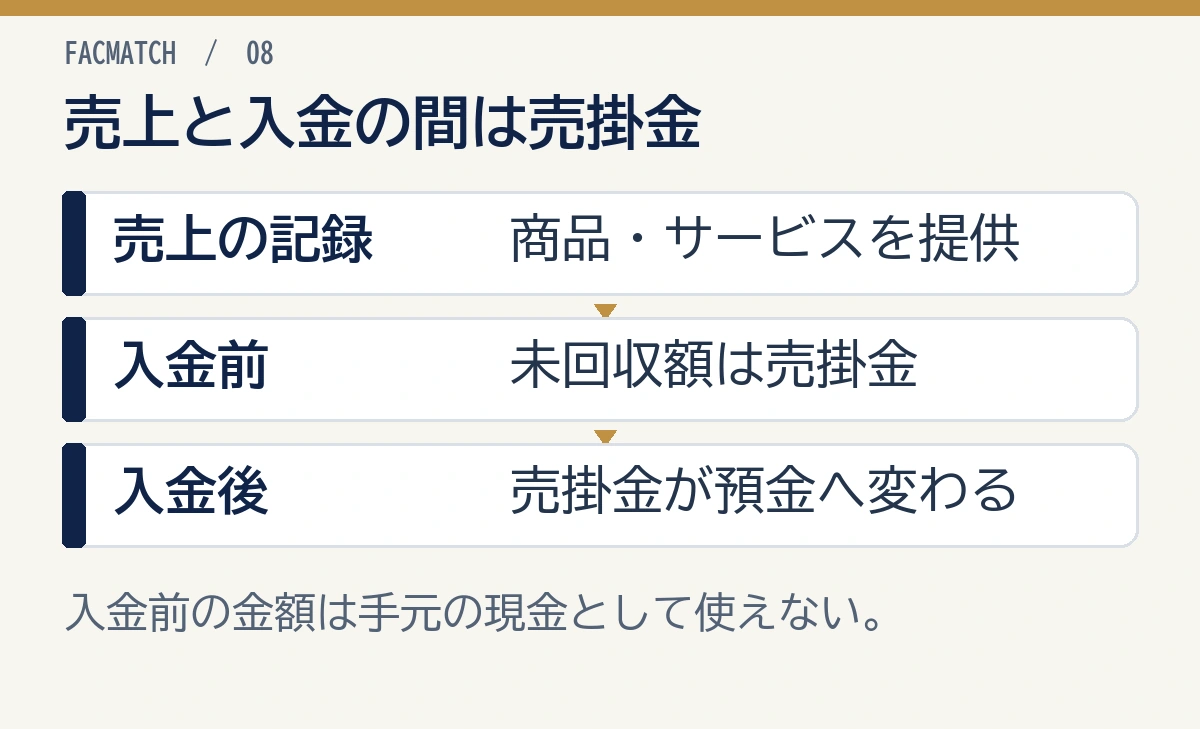
売上が増えて利益が出ていても、入金前の売掛金が多ければ手元資金は増えていません。この違いが、黒字でも資金繰りが苦しくなる原因の一つです。
売上は利益計算に影響する
売上は損益計算書の収益として、売上原価や販売費・一般管理費等と対応し、利益計算に影響します。掛け取引でも収益認識の条件を満たせば売上が計上されるため、入金前に利益が生じることがあります。
売掛金は回収まで現金にならない
売掛金は貸借対照表に資産として残り、入金されると預金等へ変わります。売掛金の増加が続くと、売上拡大に伴って仕入れ、人件費、外注費、税金の支払いが先行する場合があります。
利益と現金残高は同じではありません。売上予算とは別に、売掛金の回収予定を資金繰り表へ反映します。 J-Net21も、資金繰り表では現金収支を営業収支、財務収支等に分け、資金不足を事前に把握する考え方を案内しています。
回収遅延は期間別に確認する
売掛金残高の合計だけでなく、期日前、1~30日超過、31~60日超過など、経過期間別に分けると回収遅延を発見しやすくなります。詳しくは「売掛金のエイジングとは?」を参考にしてください。
月次・決算で売掛金と売上を点検する
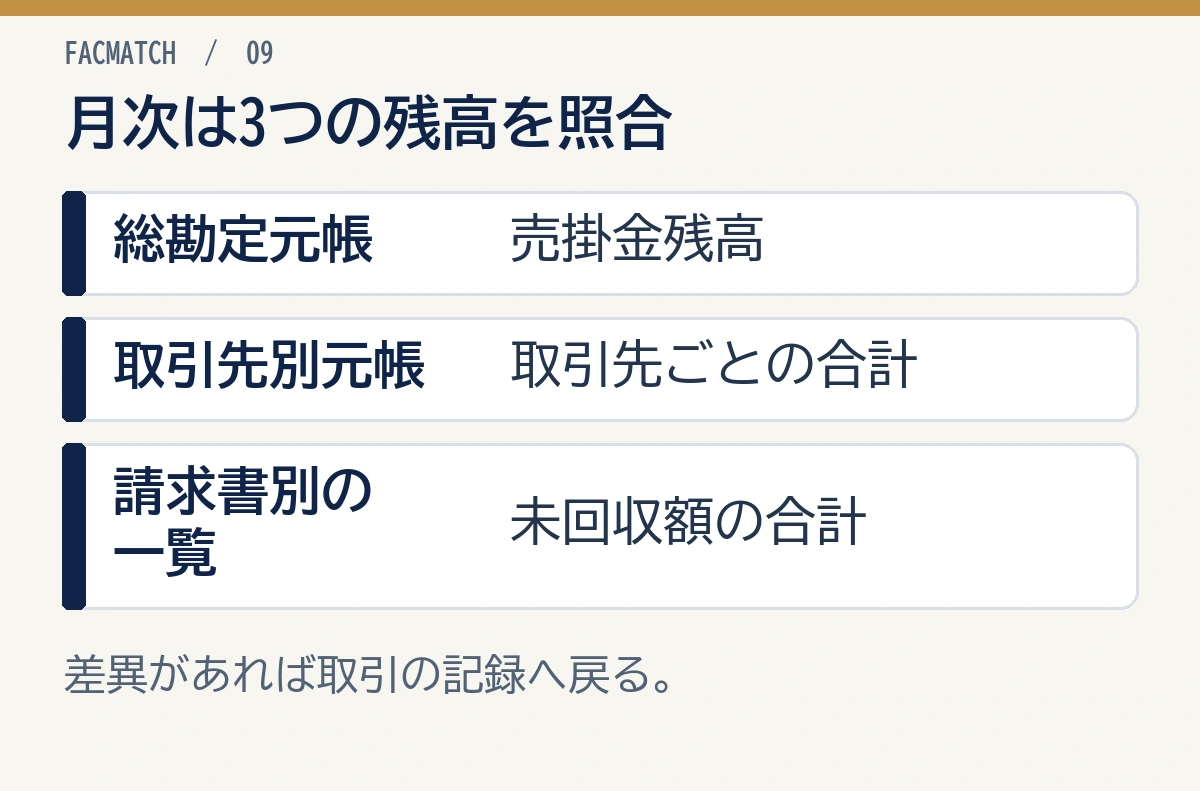
月末は、総勘定元帳の売掛金、取引先別元帳、請求書別の未回収一覧の合計を照合します。登録漏れや残高のずれがないかを、取引の記録と照らして点検します。
取引先コード、案件番号、請求書番号、計上日、支払期日を共通の項目として残しておくと、差異が出た取引まで戻れます。
月次チェックリスト
納品・検収済み取引が売上へ計上されている
同じ売上を納品時と請求時に二重計上していない
入金時に売上を再計上せず、売掛金を減らしている
総勘定元帳と取引先別・請求書別残高が一致している
返品、値引き、手数料、相殺の根拠が保存されている
期日超過債権の理由、担当者、次回対応日が記録されている
決算前に未請求・未回収と保存資料を確認する
国税庁は、事業の記帳において売上げに関する事項や年末の売掛金残高を記載する考え方を案内しています。決算前には、請求書未発行の売上、入金済み未消込、長期滞留、貸倒れの可能性を確認します。
帳簿や証憑の保存期間も確認してください。法人について国税庁は、総勘定元帳、仕訳帳、売掛金元帳、売上帳等を帳簿の例として示しています。
よくある質問
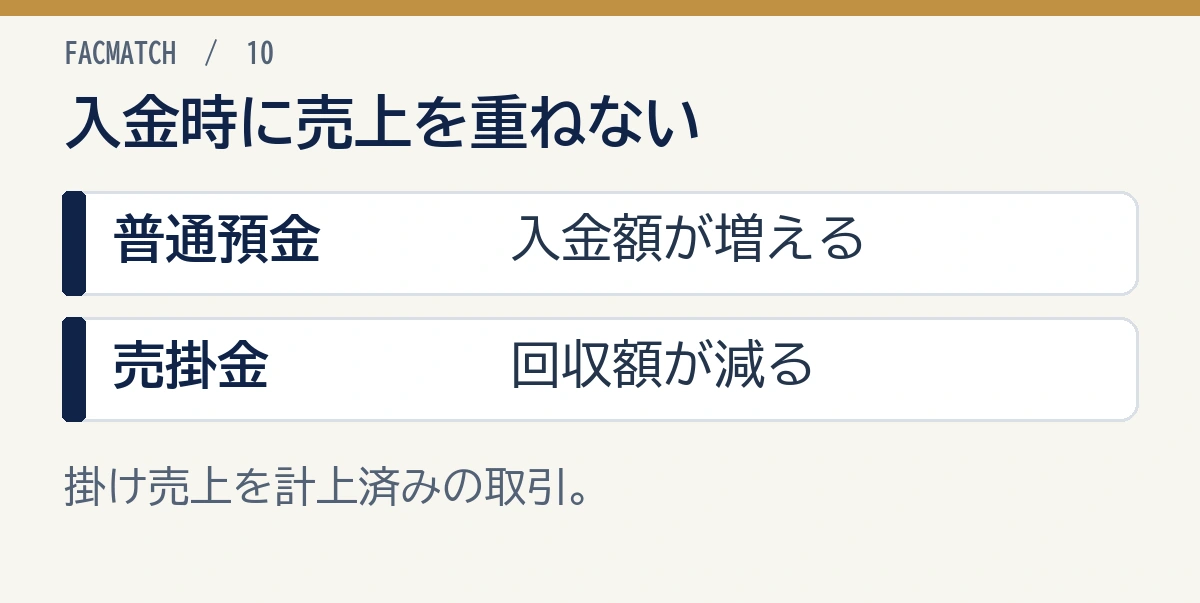
売掛金と売上は同じ取引で登場しても、資産と収益という役割が異なります。入金や請求の際に迷う点を、仕訳と計上時期に分けて整理します。
Q: 売掛金と売上は同じ勘定科目ですか?
A: 同じではありません。売掛金は後日代金を受け取る権利を表す資産、売上は商品・サービスの提供で生じる収益です。掛け売上の仕訳では同時に登場しますが、財務諸表上の役割が異なります。
Q: 売掛金は売上に含まれますか?
A: 掛けで売り上げた取引では、売上を認識すると同時に未回収額を売掛金として計上します。ただし、売上高は期間中の収益、売掛金残高は時点の未回収額なので、両者の金額は通常一致しません。
Q: 売掛金が入金されたときに売上を計上しますか?
A: 発生時に売上を計上済みなら、入金時に売上を再計上しません。通常は借方に普通預金、貸方に売掛金を記録し、資産を売掛金から預金へ振り替えます。
Q: 請求書を発行した日に売上を計上しますか?
A: 必ずしも請求書発行日とは限りません。商品の引渡し、サービス提供、検収条件など、契約と取引実態に基づいて収益認識時点を判断します。
Q: 売掛金は貸借対照表のどこに表示されますか?
A: 一般に、通常の営業取引による売掛金は貸借対照表の流動資産に表示されます。回収不能のおそれがある場合は、貸倒引当金等もあわせて検討します。
Q: 税込11万円の掛け売上はどう仕訳しますか?
A: 税込経理方式の単純化した例では、借方に売掛金11万円、貸方に売上11万円を記録します。税抜経理方式では、貸方を売上10万円と仮受消費税等1万円に分けます。
Q: 売上はあるのに現金が増えないのはなぜですか?
A: 掛け売上は入金前でも収益を認識するため、売上・利益が増えても未回収額は売掛金に残ります。支払いが先行する場合は、回収予定を資金繰り表へ反映して管理する必要があります。
まとめ
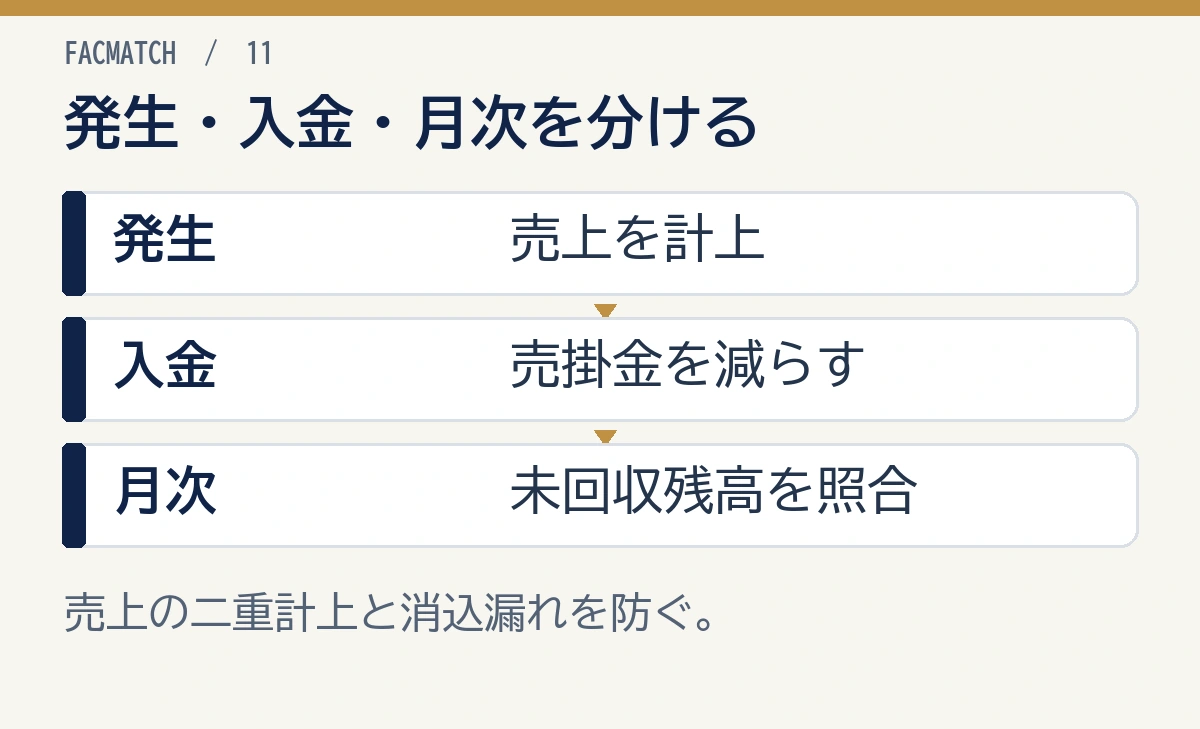
売掛金は後日代金を受け取る権利を示す資産、売上は商品・サービスの提供で生じた収益です。掛け売上の発生時には借方へ売掛金、貸方へ売上を計上し、入金時には借方へ預金、貸方へ売掛金を記録します。
発生時と入金時を分け、入金時に売上を二重計上しないことが基本です。請求書発行日だけで売上計上日を決めず、契約、納品、サービス提供、検収等の実態を確認してください。
返品、値引き、振込手数料、相殺、貸倒れがある場合は、差額の理由と根拠資料を確認します。月次で総勘定元帳、売掛金元帳、請求書別残高を照合し、売上と現金収支を別々に管理しましょう。
出典
ASBJ企業会計基準第29号 第10・12・16–18・35–40項(2026年10月23日確認)
国税庁No.6375(2026年10月23日確認)
国税庁No.5930(2026年10月23日確認)
国税庁 個人事業の記帳(2026年10月23日確認)
J-Net21 資金繰り表(2026年10月23日確認)
資金繰りのために売掛金の売却も検討するなら、まずは複数のファクタリング会社の費用と入金予定日を比較しましょう。手数料を引いた手取りと必要な金額を確かめ、自社の取引条件に合う会社を選んでください。