ファクタリング会社が倒産すると、売掛金を誰へ送金すべきか迷うかもしれません。会社が倒産しても、売掛金の送金が当然に不要になるわけではありません。まず契約相手、連絡してきた人の立場、支払い先を変更する根拠書類を確かめましょう。
次のような方に向けた記事です。
- 買取会社が倒産し、どこへ送金すべきか知りたい方
- 売掛先の倒産と、自社の破産を分けて確認したい方
この記事では、通知者の立場と振込先変更の根拠を確かめる手順を説明します。読めば、契約書・通知書・入出金記録のどこを照合するか分かります。
ファクタリング会社が倒産したら?まず3パターンを分ける
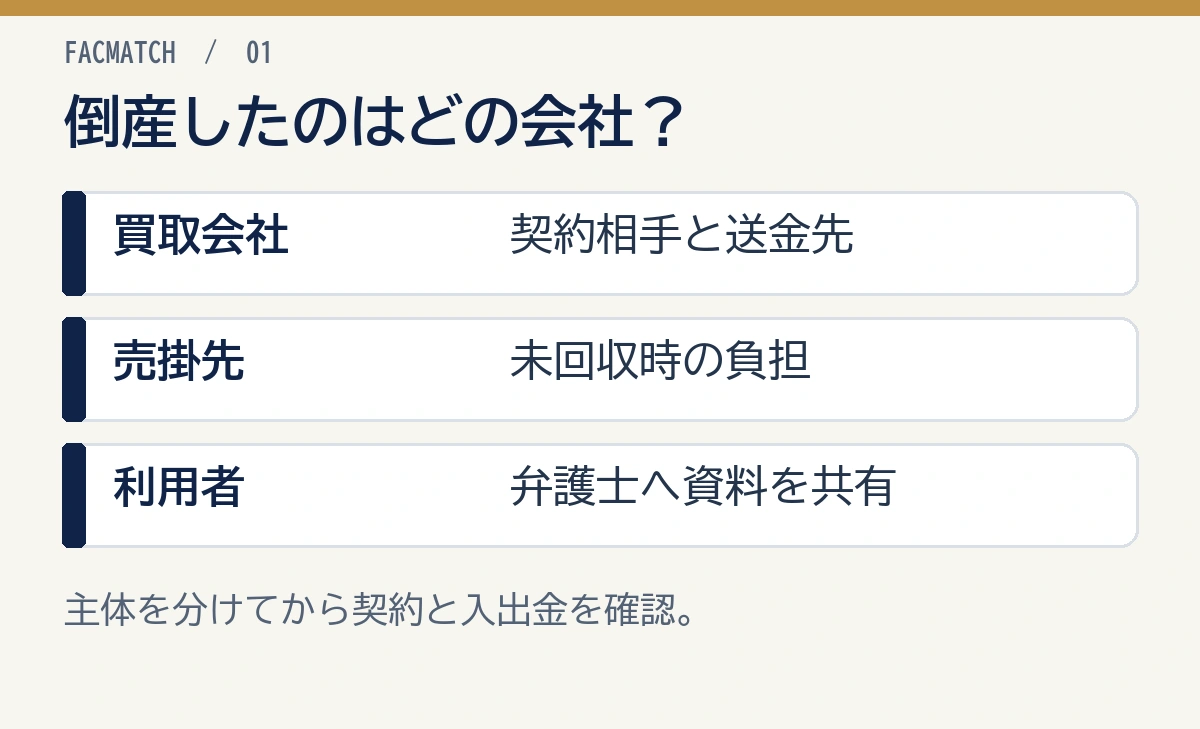
買取会社・売掛先・利用者のどこが倒産したかで、確認する契約とお金の流れが変わります。 売掛金は、商品やサービスを提供した後に受け取る代金、売掛先はその代金を支払う取引先です。
買取会社の倒産が分かっている方は、契約相手と送金先を確かめる手順へ進んでください。売掛先や自社の倒産について調べている方は、下の表で該当する行を選びましょう。
ファクタリング会社が倒産した場合
ファクタリング会社そのものが倒産した場合、まず確認するのは契約相手と支払い先です。
すでに売掛債権を譲渡している場合、その債権の扱いがどうなるのか、売掛先への通知が出ているのか、支払い先が変わるのかを確認する必要があります。
このとき、電話やメールだけで「振込先が変わった」と連絡が来ても、すぐに振り込むのは避けてください。倒産や事業譲渡、債権譲渡、代理人の関与など、支払い先変更には根拠になる書面があるはずです。
売掛先が倒産した場合
売掛先が倒産した場合は、未払いによる回収リスクを買取会社が負うノンリコース契約かを確認します。利用者に未回収額を請求する償還請求権や、売った債権を買い戻す義務が残っていないかも見ます。
一方、償還請求権あり、買戻し義務あり、売掛先不払い時に利用者が支払う条項がある場合は注意が必要です。
ノンリコースという記載だけで、利用者自身の違反責任までなくなるわけではありません。架空債権、請求額の虚偽、売掛先の支払不能を知りながら隠す行為などは、契約上の責任が別に問題になります。
自社・利用者が倒産や破産を検討する場合
自社が倒産・破産を検討している場合は、独自判断でファクタリング会社への支払いを止めたり、逆に優先的に支払ったりしないことが大切です。
破産手続きでは、どの債権者へ、いつ、いくら支払ったのかが問題になることがあります。ファクタリングは売掛債権の譲渡という特殊な取引が絡むため、通常の借入返済と同じ感覚で判断すると危険です。
自社破産を検討している場合は、独自判断ではなく弁護士へ相談してください。
最初に確認するのは契約書と支払い先
どのパターンでも、最初に確認するのは契約書、通知書、通帳履歴、請求書です。
次の表で、自社が該当する行を選んでください。
| 倒産した主体 | 主な不安 | まず確認すること |
|---|---|---|
| ファクタリング会社 | 支払い先・契約先が変わるのか | 契約書、通知書、振込先変更の根拠 |
| 売掛先 | 買取代金を返す必要があるのか | ノンリコース、償還請求権、虚偽申告の有無 |
| 自社・利用者 | ファクタリング会社への支払いをどうするか | 弁護士、契約書、譲渡済み債権 |
ファクタリング会社そのものが倒産した場合の確認点
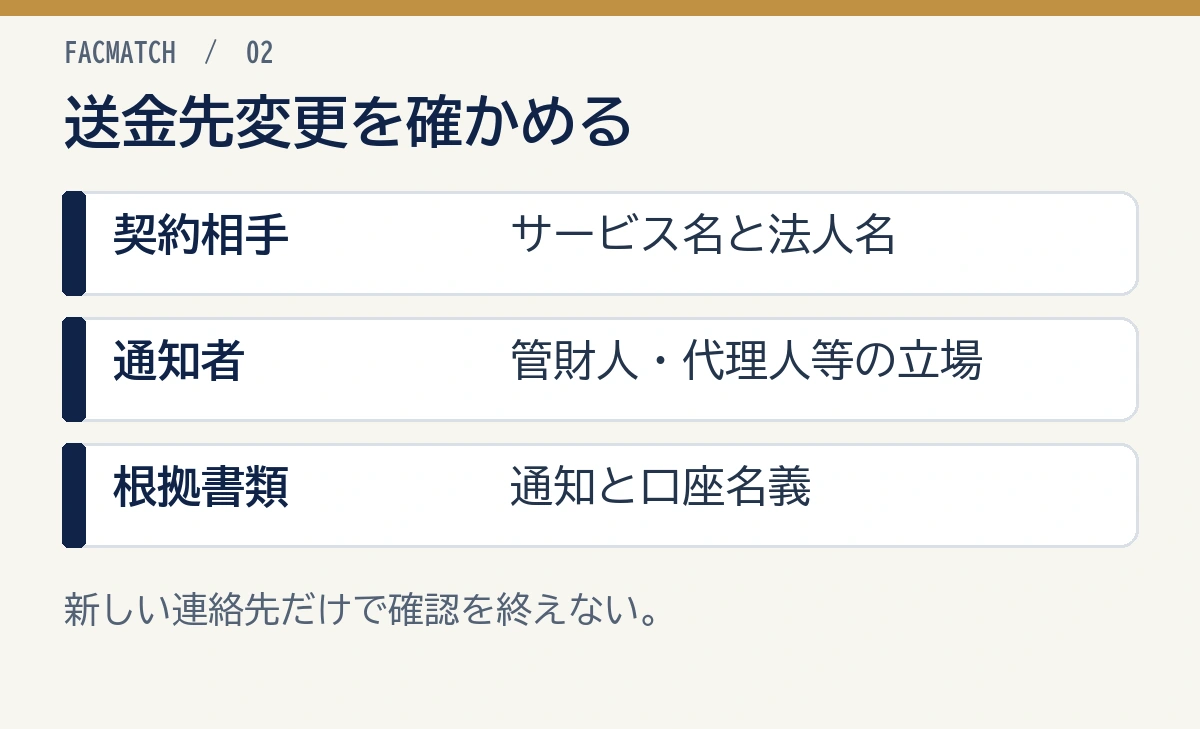
契約書の相手法人、売掛金の譲渡状況、振込先変更の根拠書類を確認しましょう。
ただし、ファクタリング会社が倒産したからといって、契約が当然になくなるとは限りません。契約済みの債権、支払い先、通知の有無を個別に確認する必要があります。
契約相手と債権の譲渡先を確認する
最初に見るのは、契約書上の相手方です。
サービス名と契約相手の法人名が異なることもあります。契約書、見積書、請求書、電子契約の控えを見て、どの法人と契約したのかを確認してください。
次に、売掛債権がすでに譲渡済みなのか、契約手続き中なのか、入金前なのかを確認します。契約済みで買取代金を受け取った案件と、申込・審査中の案件は分けて整理しましょう。
振込先変更の連絡は根拠書類を確認する
ファクタリング会社の倒産や事業譲渡を理由に、振込先変更の連絡が来ることがあります。
この場合は、メールや電話だけで判断しないでください。通知者が代理人弁護士や破産管財人なのか、事業や債権を引き継いだ会社なのかで、確かめる書類が変わります。
肩書きを自分だけで判断せず、誰から依頼を受け、どの契約の代金を請求する立場かを書面で示してもらいましょう。法人名・対象契約・口座名義を照合するための確認です。
振込先が変わるなら、通知書、契約書、通知者の立場、法人名、口座名義を照合します。通知に書かれた連絡先だけに頼らず、契約時の公式連絡先や裁判所からの通知等で確認できる窓口にも照会してください。
破産管財人は、裁判所に選ばれ、破産者の財産を管理・処分して配当などを進める人です。契約担当者や倒産会社の代理人と同じ立場ではありません。裁判所の破産手続案内も確認できます。
振込先変更の連絡が来た場合は、根拠書類と口座名義を確認してから対応してください。
売掛先からの支払い先が変わる場合がある
3社間ファクタリングや売掛先への通知がある契約では、売掛先がファクタリング会社へ直接支払うことがあります。
ファクタリング会社が倒産した場合、売掛先がどこへ支払うべきか迷うことがあります。売掛先から問い合わせが来た場合は、自己判断で「こちらへ払ってください」と案内するのではなく、契約書や通知書に基づいて確認してください。
2社間ファクタリングでも、契約書の登記・通知に関する条項と、実際の通知書を確認しましょう。債権譲渡登記は、法人による売掛金などの権利の譲渡を記録する制度です。情報共有や支払い先の不安は、ファクタリング会社で情報共有される?他社利用がバレるケースも参考になります。
追加請求や詐欺的な連絡に注意する
ファクタリング会社の倒産を口実に、追加請求や不自然な振込先変更を求める連絡が来る可能性もあります。
「倒産処理費用が必要」「新しい管理会社へすぐ払ってください」「今日中に振り込まないと売掛先へ連絡します」といった連絡が来た場合は、証拠を残してください。
契約書、メール、チャット、電話日時のメモ、振込先口座、担当者名を保存し、必要に応じて弁護士や公的窓口へ相談します。危ないファクタリング会社の特徴は、ファクタリング会社はやばい?危ない業者の特徴でも確認できます。
連絡が取れない場合は専門家へ相談する
ファクタリング会社と連絡が取れない場合でも、支払い義務や契約が消えるとは限りません。
売掛先への支払い、入金後の精算、債権譲渡通知、登記などが絡む場合は、自己判断で処理すると後からトラブルになることがあります。
契約書と通帳履歴を持って弁護士へ相談してください。資金繰りは税理士や経営支援窓口にも共有します。売掛先から問い合わせが来ている場合は、その履歴も残しておきます。
売掛先が倒産した場合は返還義務がある?
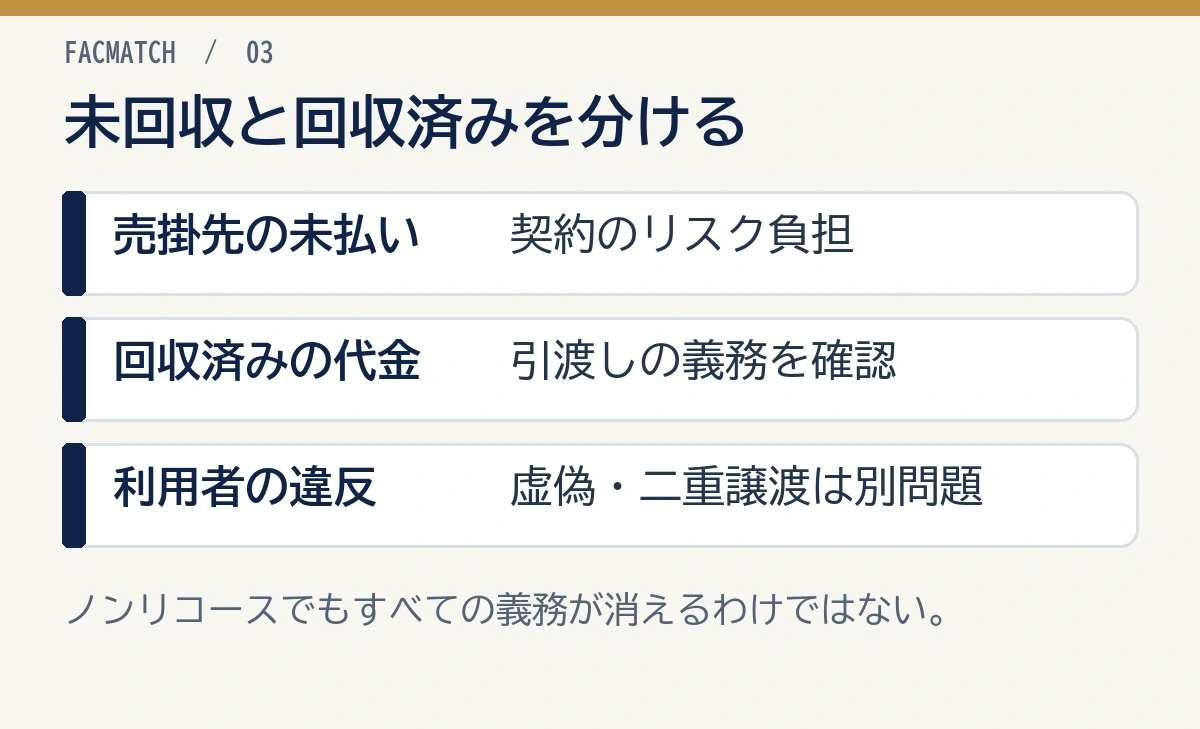
売掛先が倒産した場合に、ファクタリング会社へ受け取った資金を返す必要があるかは、契約内容によって変わります。
ここで重要なのが、ノンリコース、償還請求権、買戻し義務です。
ノンリコースなら原則として利用者へ返還請求されにくい
ノンリコースとは、売掛先の倒産などによる未回収リスクを買取会社が負う契約です。すでに回収した売掛金の引渡しや、利用者自身の契約違反への責任までなくす意味ではありません。
通常の買取型ファクタリングでは、ファクタリング会社が売掛先の信用力を審査し、未回収リスクを見込んだうえで手数料を設定します。
ただし、ノンリコースでも契約違反や虚偽申告があれば別問題になる可能性があります。ノンリコースと書かれているから、どんな場合でも何も起きないと考えるのは避けてください。
償還請求権あり・買戻し義務ありなら注意
償還請求権ありの契約では、売掛先が支払わなかった場合に、ファクタリング会社が利用者へ請求できる可能性があります。
また、買戻し義務がある契約では、売掛先が支払わなかった場合に利用者が債権を買い戻す形になることがあります。これは、売掛債権を売却したはずなのに、回収不能リスクが利用者側に残る状態です。
償還請求権や買戻しという言葉だけで違法と決まるわけではありません。売掛先の不払いを利用者が穴埋めする範囲、買取会社が負う回収リスクなど、取引の実態を合わせて確認します。契約済みで請求に争いがある場合は、該当条項を弁護士に見せてください。
2社間・3社間の違いや償還請求権の基本は、2社間ファクタリングとは?仕組みと注意点で解説しています。
架空債権・虚偽申告・重要事項の不告知がある場合は別
売掛先が倒産した場合でも、利用者側に問題があると扱いが変わることがあります。
たとえば、実在しない請求書を出した、金額を偽った、すでに売掛先の支払い不能を知っていたのに伝えなかった、二重譲渡をした、といった場合です。
このようなケースでは、ノンリコース契約でも責任が問われる可能性があります。ファクタリング会社は、売掛先の信用だけでなく、提出された請求書や取引実態を前提に買取判断をしているからです。
売掛先倒産が分かった時点でファクタリング会社へ連絡する
売掛先の倒産や支払い不能が分かったら、ファクタリング会社へ早めに連絡してください。
売掛先から破産手続き、民事再生、支払い猶予、入金遅延の連絡が来た場合は、その内容を保存します。メール、書面、電話メモ、売掛先担当者とのやり取りを残しておくと説明しやすくなります。
2社間ファクタリングで、売掛先から自社口座へ入金される予定だった場合も、入金見込みが変わった時点で連絡した方が安全です。無断で放置すると、契約違反や説明不足を疑われることがあります。
保証型ファクタリングという選択肢もある
保証型ファクタリングは、将来の未回収リスクに備える選択肢です。
保証型ファクタリングは、売掛債権を早期資金化する買取型とは目的が違います。売掛先が倒産したり支払い不能になったりした場合に、一定範囲で保証を受ける仕組みです。
すぐに資金化したいなら買取型、将来の未払いに備えたいなら保証型と目的を分けます。保証の対象、限度額、支払事由は契約で異なり、倒産後に申し込めば既存の未回収分も保証されるわけではありません。保証型の考え方は、ファクタリングに連帯保証人は必要?保証型との違いでも扱っています。
自社が倒産・破産を検討する場合の注意点
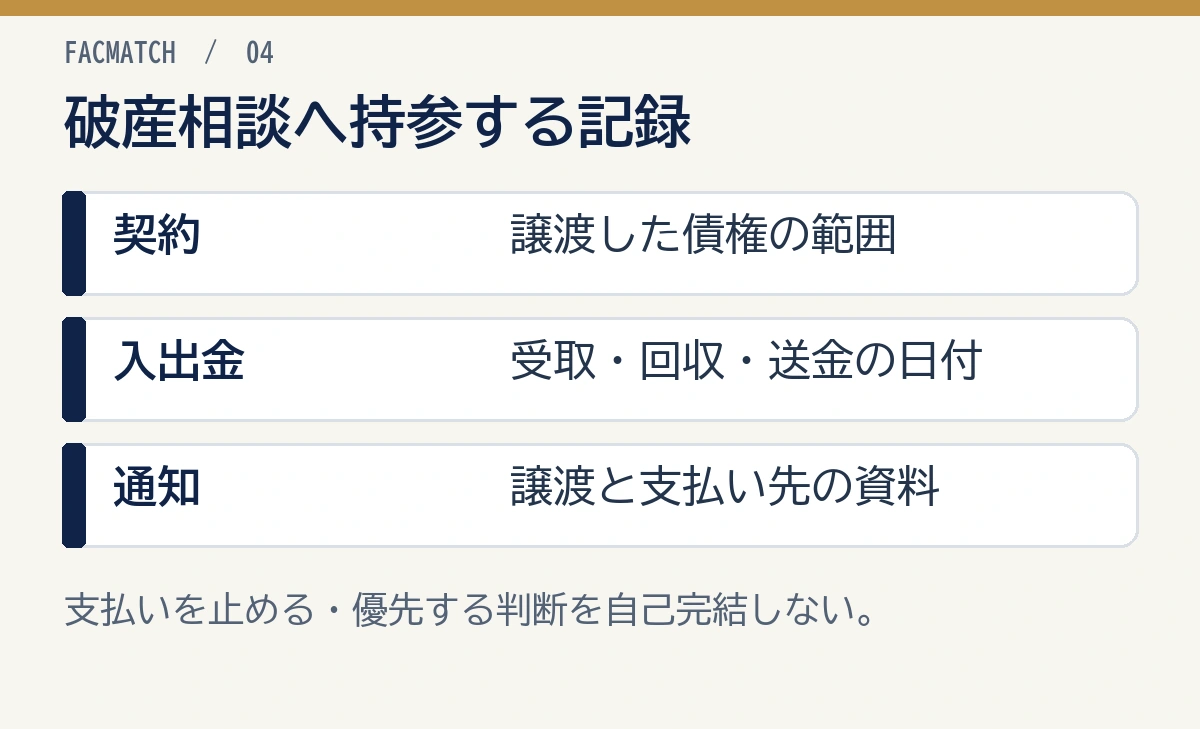
譲渡済みの売掛金と未譲渡の売掛金、入金済み資金を分け、契約書と一緒に弁護士へ伝えましょう。
売掛債権をすでに譲渡しているのか、売掛金が自社口座へ入る予定なのか、ファクタリング会社への支払い期日がいつなのかによって、対応が変わります。
独自判断で支払いを止める/続けるのは避ける
支払いを止めるか先に払うかの判断には、譲渡済みの売掛金かどうかの確認が欠かせません。
しかし、破産や倒産が近い状態では、特定の相手にだけ支払うことが問題になる可能性があります。逆に、譲渡済みの売掛金を勝手に別用途へ使うこともトラブルにつながります。
そのため、独自判断で支払いを止める、または優先的に支払うのは避けてください。まず契約書、通帳、請求書、売掛先からの入金予定を整理して、弁護士へ相談しましょう。
ファクタリング会社への優先支払いは問題になる可能性がある
破産手続きでは、支払い不能に近い状態で特定の債権者だけに支払った場合、後から問題になることがあります。
支払いの性質は、通常の精算、譲渡した売掛金の引渡し、借入返済に近い取引などに分かれます。契約書と実際の入出金を照合しましょう。
支払う前に、通常の精算なのか、譲渡済みの売掛金の引渡しなのかを弁護士へ確認してください。債権譲渡や過去の支払いが破産手続きでどう扱われるかも、契約と時系列による判断になります。
譲渡済みの売掛金は誰のものか確認する
譲渡した売掛金を、自社の未譲渡の売掛金と同じものとして扱わないでください。
3社間ファクタリングでは、売掛先がファクタリング会社へ直接支払うことがあります。2社間ファクタリングでは、売掛先から自社口座へ入金された後、ファクタリング会社へ支払う流れになることがあります。
自社破産を検討している場合、この売掛金を自由に使ってよいかは慎重に判断すべきです。譲渡済み債権、未譲渡債権、入金済み資金を分けて整理してください。
破産申立て前に契約書・通帳・請求書を揃える
弁護士へ相談する前に、資料を揃えておくと話が早く進みます。
ファクタリング契約書、見積書、請求書、売掛先との契約書、債権譲渡通知、債権譲渡登記の資料、通帳履歴、メールやチャットの履歴をまとめてください。
ファクタリング会社からの入金日、売掛先の支払予定日、買取会社への送金予定日を時系列で並べましょう。相談時には、どこまで実行済みかも伝えてください。
早めに弁護士へ相談する
自社破産や法人破産を検討する段階では、早めに弁護士へ相談してください。
ファクタリング契約がある場合、売掛債権の譲渡、売掛先への通知、登記、支払い済み資金、未入金の売掛金など、確認すべき点が増えます。税理士や金融機関への相談も重要ですが、破産手続きや債権者対応は弁護士の領域です。
資金繰りが厳しい場合のファクタリングと融資の違いは、ファクタリングと銀行融資の違いも参考になります。
倒産時に契約書で確認すべき項目
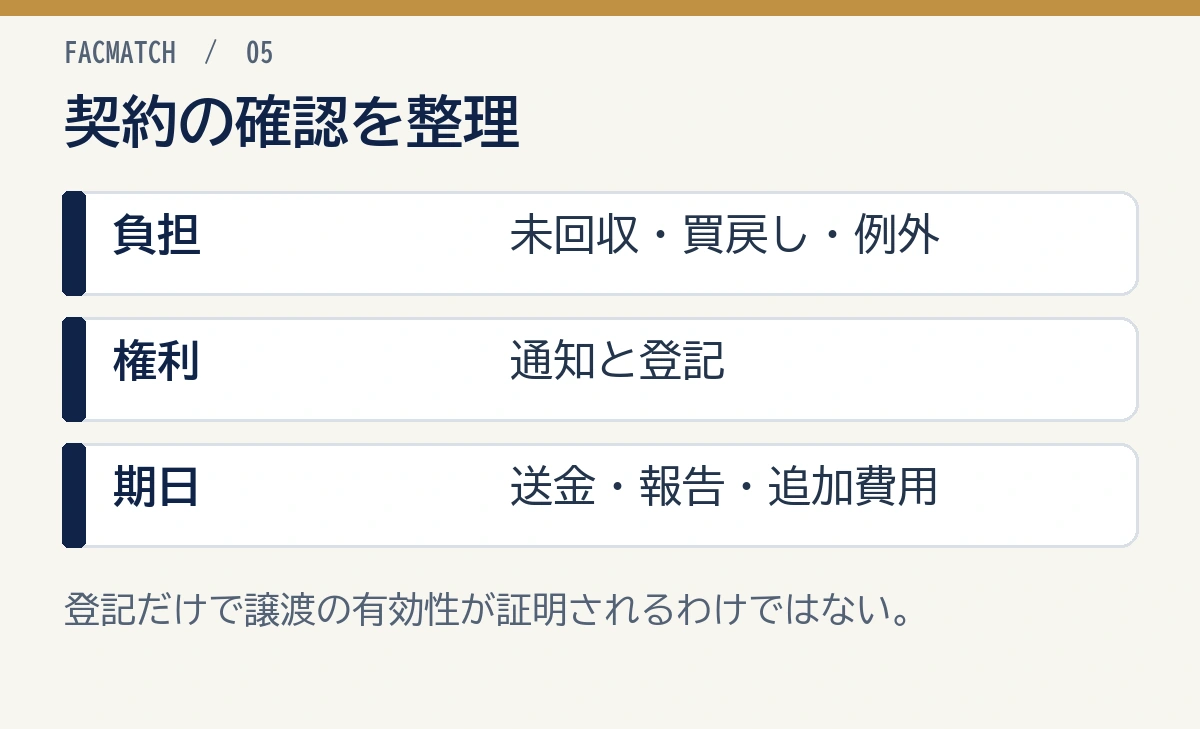
契約書では、売掛先が払えない時の負担、通知・登記、送金期日を照合しましょう。
担当者の説明だけで判断せず、書面にどう書かれているかを見てください。
ノンリコース・償還請求権の有無
まず確認するのは、ノンリコースか、償還請求権ありかです。
ノンリコースであれば、売掛先が倒産しても利用者へ返還請求されにくい設計です。一方、償還請求権ありなら、売掛先不払い時に利用者へ請求が来る可能性があります。
契約書に明記されていない場合は、担当者へ確認し、回答をメールなどで残しておくと安心です。
買戻し義務・保証・弁済の条項
買戻し義務、保証、弁済、返済、遅延損害金などの言葉がある場合は、意味を確認してください。
売掛債権を売却したはずなのに、売掛先が支払わなかった場合に利用者が必ず支払う仕組みなら、実態が貸付に近いと見られるおそれがあります。
金融庁も、ファクタリングを装った貸付や、買戻し義務などで実質的に利用者へ返済義務を負わせる取引に注意を促しています。詳しくは、ファクタリングは金融庁が注意喚起?金融庁の見解で解説しています。
債権譲渡通知・債権譲渡登記
通知や登記は、誰が売掛金の受取人かを確認する資料になります。
債権譲渡通知は、代金を受け取る権利を譲った事実を売掛先へ知らせるものです。債権譲渡登記は、法人による金銭債権の譲渡を記録し、破産管財人など売掛先以外の第三者にその譲渡を主張するための制度です。
登記だけで、債権の存在や譲渡の有効性が公的に証明されるわけではありません。 売掛先への主張には通知や承諾等の要件が別に関わります。複数の通知が競合している場合は、受取日時を残して弁護士へ確認してください。制度の区別は法務省の債権譲渡登記案内で示されています。
通知や登記の有無によって、支払い先や売掛金の扱いが変わる可能性があります。契約書、通知書、登記関係書類を確認してください。
売掛先不払い時の例外条項
ノンリコース契約でも、例外条項が置かれていることがあります。
たとえば、請求内容が虚偽だった場合、売掛先との取引実態がなかった場合、二重譲渡があった場合、重要な情報を隠していた場合などです。
こうした例外に該当すると、売掛先倒産時の扱いが変わる可能性があります。契約書の「表明保証」「解除」「損害賠償」「買戻し」などの条項を確認してください。
支払い遅れ時の連絡先と手続き
倒産や破産が近いときほど、連絡先と手続きも重要です。
売掛先から入金が遅れる、自社からファクタリング会社への支払いが遅れる、支払い先変更の通知が来る、といった場面では、誰に連絡すべきかを確認しておきます。
支払い遅れ時の基本は、ファクタリングの返済方法とは?支払い遅れの注意点でも解説しています。
| 契約書の項目 | 見る理由 | 注意点 |
|---|---|---|
| ノンリコース | 売掛先倒産時の負担 | 例外条項も確認 |
| 償還請求権 | 返還請求の可能性 | 有無を明確にする |
| 買戻し義務 | 実質返済義務の疑い | 金融庁注意喚起と関連 |
| 譲渡通知・登記 | 支払い先の確認 | 通知先・登記範囲 |
| 期限・遅延条項 | 支払い遅れ時の扱い | 追加費用・連絡先 |
倒産リスクを避けるために利用前にできること
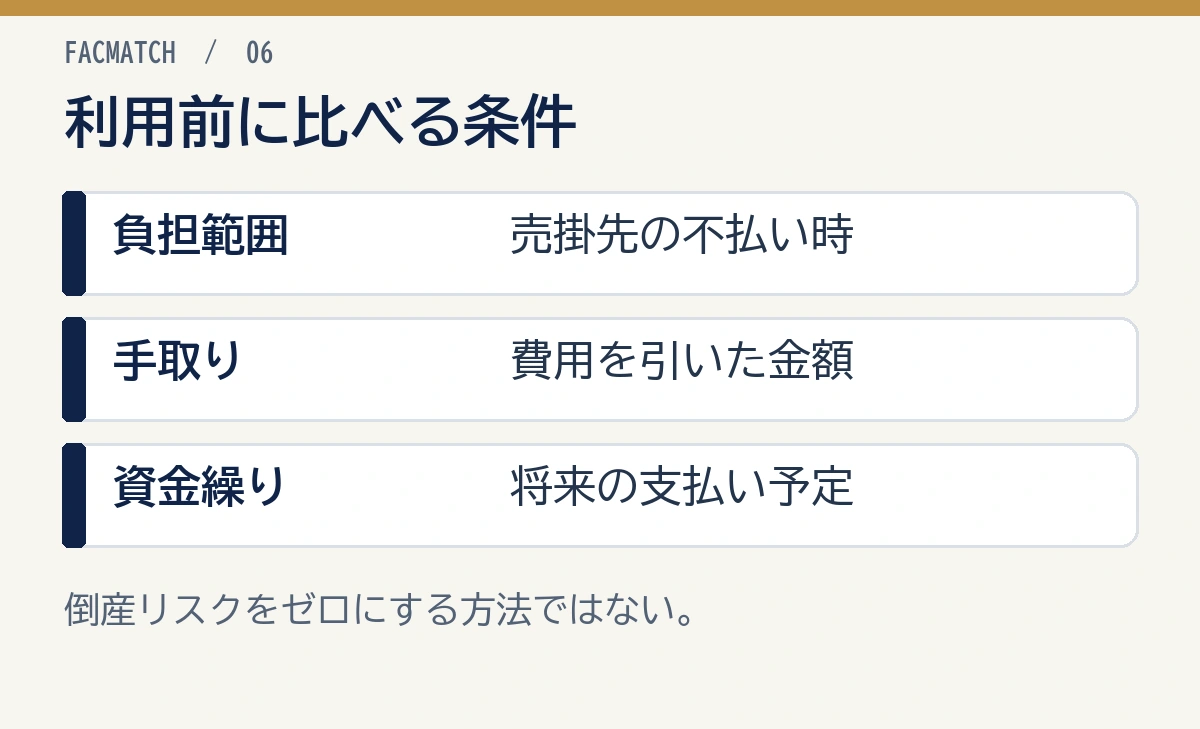
契約前に、未回収時の負担と手取り額、翌月以降の資金繰りを比べましょう。倒産リスクをゼロにすることはできませんが、無理な契約を避けるための確認です。
売掛先の信用状態を確認する
ファクタリングでは、売掛先の信用状態が重要です。
売掛先から支払い遅延の連絡が来ている、取引先の資金繰り悪化を知っている、すでに支払い条件の変更を求められている場合は、ファクタリング会社へ正直に伝えてください。
不利な情報を隠したまま申し込むと、後から契約違反や虚偽申告の問題になる可能性があります。
契約前にノンリコースを確認する
売掛先倒産時のリスクを避けたいなら、契約前にノンリコースかどうかを確認してください。
口頭で「大丈夫です」と言われただけでは不十分です。契約書にどう書かれているか、償還請求権や買戻し義務がないかを見ます。
不明点があれば、契約前に質問し、回答を記録しておきましょう。
手数料だけで会社を選ばない
手数料が低い会社は魅力的ですが、安さだけで選ぶのは危険です。
安い代わりに償還請求権あり、買戻し義務あり、登記費用が高い、売掛先通知が必須、支払い遅れ時の条件が厳しい、といった場合があります。
手数料、手取り額、契約方式、ノンリコース、売掛先通知、登記、支払い遅れ時の対応をセットで比較してください。
売掛先倒産に備えるなら保証型も検討する
売掛先の倒産リスクそのものに備えたい場合は、保証型ファクタリングも選択肢になります。
保証型は、売掛金を早く現金化するものではなく、売掛先が倒産した場合などの未回収リスクに備えるサービスです。資金化を急ぐ場合には買取型、未払いリスクに備える場合には保証型と、目的に応じて使い分けます。
資金繰り表でファクタリング依存を避ける
ファクタリングは売掛金の入金を前倒しする方法です。便利ですが、使い続けると翌月以降の手元資金が減りやすくなります。
倒産リスクを避けるには、売掛先の信用だけでなく、自社の資金繰りも管理する必要があります。入金予定、支払い予定、税金、社会保険料、外注費、仕入れを資金繰り表で見てください。
ファクタリング会社を比較する場合は、ファクタリング会社おすすめランキングを確認してください。急ぎで候補を絞る場合は、ファクタリング会社診断も使えます。
倒産・破産が近いと感じた時の相談先
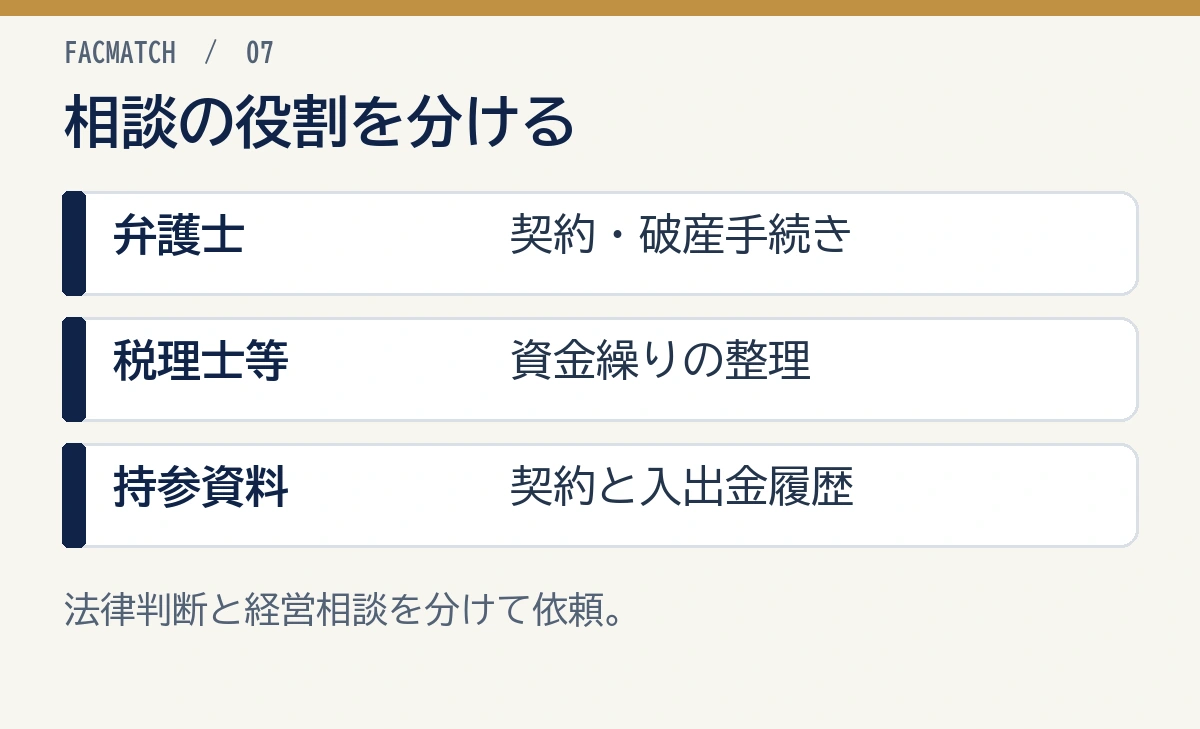
契約や破産手続きの判断は弁護士へ、資金繰りは税理士や経営支援窓口へ相談しましょう。
特に、ファクタリング契約が複数ある、売掛金の入金後に支払えない、売掛先から支払い遅延の連絡が来ている場合は、早めに相談してください。
弁護士会の窓口と経営相談を使い分ける
破産や倒産手続きに関わる判断は、弁護士へ相談するのが基本です。
相談先が分からない場合は、地域の弁護士会に事業者の債務整理を相談したいと伝えてください。たとえばひまわりほっとダイヤルの案内では、中小企業・個人事業者の面談予約を受け付けています。料金や対象は利用地域の窓口に確認しましょう。商工会議所やよろず支援拠点は経営相談の入口として使い、契約上の義務や破産手続きの判断は弁護士へ依頼します。
金融機関や税理士にも資金繰りを共有する
金融機関や税理士は、経営状況や資金繰りの相談先です。
借入返済、税金、社会保険料、仕入れ、外注費、売掛金の入金予定を整理し、どの支払いがいつ来るのかを見えるようにしてください。
破産を検討する段階の支払順位は、弁護士の助言を受けて決めましょう。
ファクタリング会社から強い請求がある場合の記録
ファクタリング会社から強い請求や脅しのような連絡がある場合は、記録を残してください。
電話日時、担当者名、発言内容、メール、チャット、請求書、振込先を保存します。売掛先や家族へ連絡すると言われた場合も、その内容をメモしておきます。
危険な会社の特徴は、ファクタリング会社はやばい?危ない業者の特徴でも確認できます。
相談前に用意する資料
相談前には、次の資料を揃えてください。
ファクタリング契約書
見積書
請求書
債権譲渡通知
債権譲渡登記に関する資料
通帳履歴
売掛先との契約書
ファクタリング会社とのメール・チャット
売掛先からの支払い遅延や倒産に関する通知
資料が揃っているほど、専門家が状況を判断しやすくなります。
よくある質問
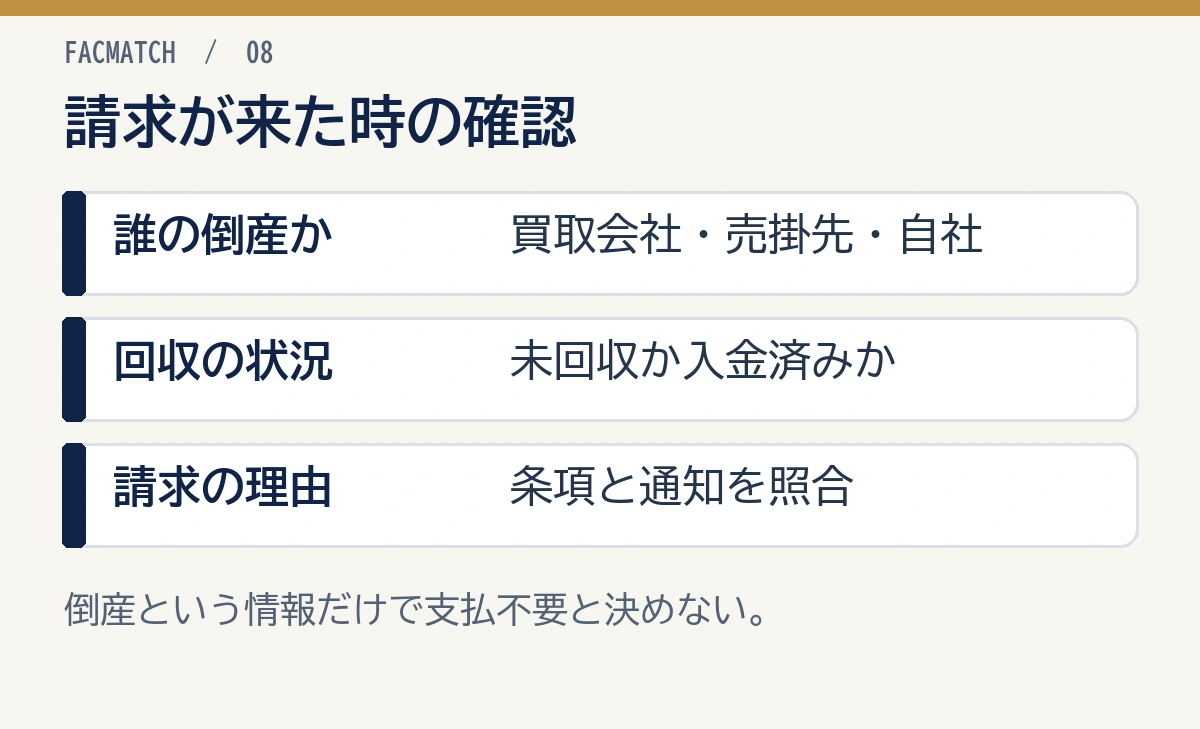
倒産した会社、売掛金の回収状況、契約の条項を分けると、支払いが不要かどうかを早合点せずに確認できます。
ファクタリング会社が倒産したら支払いは不要になりますか?
すぐに不要とは言えません。契約済みの売掛債権、支払い先変更の通知、代理人や破産管財人の有無によって扱いが変わります。契約書と通知書を確認し、不明な場合は専門家へ相談してください。
売掛先が倒産したらファクタリング会社へ返す必要がありますか?
契約内容によります。ノンリコース契約なら原則として利用者へ返還請求されにくい一方、償還請求権ありや買戻し義務ありの契約では注意が必要です。虚偽申告や契約違反がある場合も別です。
ノンリコースなら請求リスクはありませんか?
絶対とは言えません。ノンリコースでも、架空債権、請求内容の虚偽、重要事項の不告知、二重譲渡などがあれば責任が問題になる可能性があります。契約書の例外条項も確認してください。
償還請求権ありの契約は危ないですか?
直ちに違法とは断定できませんが、売掛先が支払わない場合に利用者が負担する可能性があります。通常のノンリコース型とはリスクの所在が異なるため、契約前に必ず確認してください。
自社が破産する場合、ファクタリング会社への支払いはどうなりますか?
契約内容、譲渡済み債権の扱い、支払い時期、破産手続きの状況によって変わります。独自判断で支払いを止めたり続けたりせず、契約書と通帳履歴を持って弁護士へ相談してください。
売掛先に支払い先変更の連絡が来たらどうすればいいですか?
通知書、契約書、代理人名、口座名義、問い合わせ先を確認してください。メールや電話だけで判断せず、根拠書類を確認し、不自然な点があれば専門家へ相談しましょう。
ファクタリング利用中に倒産しそうな場合、誰に相談すべきですか?
まず弁護士へ相談してください。あわせて税理士、金融機関、商工会議所、よろず支援拠点などにも資金繰りを共有するとよいです。破産手続きに関わる判断は専門家の助言を受けてください。
保証型ファクタリングは倒産対策になりますか?
売掛先の倒産や未払いリスクに備える目的では選択肢になります。ただし、保証型は早期資金化を目的とする買取型ファクタリングとは違います。自社の目的に合わせて検討してください。
まとめ
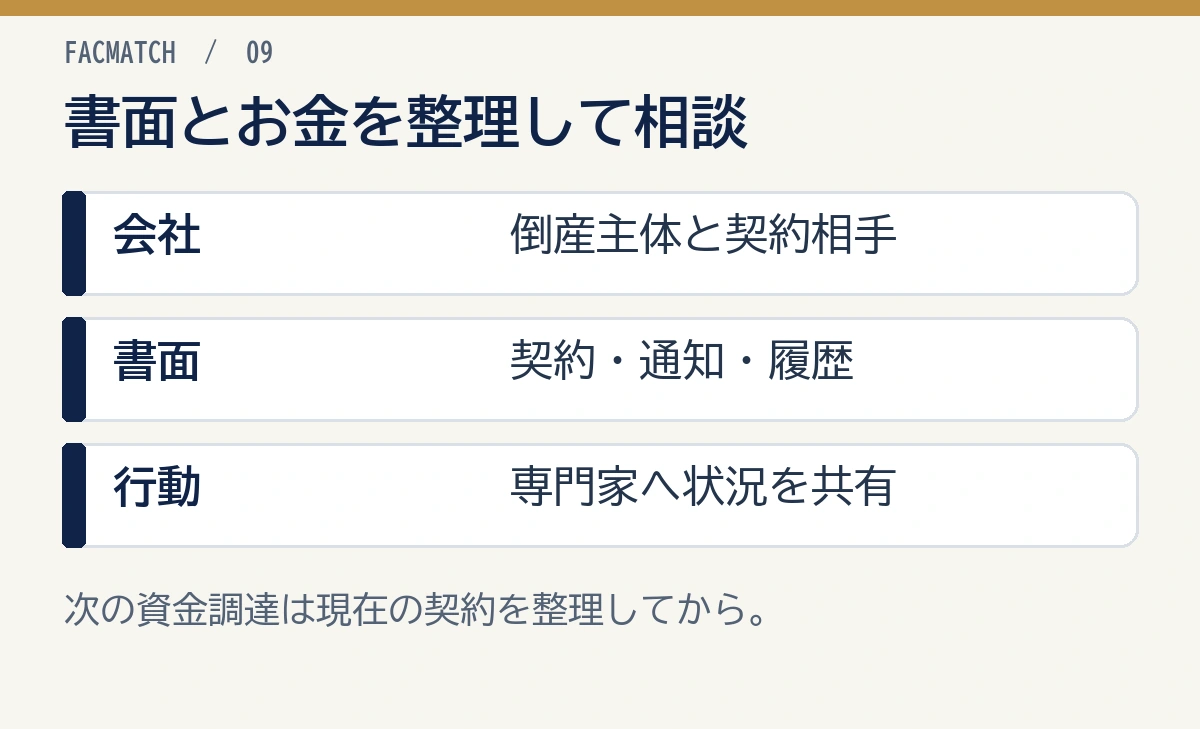
ファクタリング会社が倒産したらどうなるのかを考えるときは、まず倒産した主体を分けてください。
ファクタリング会社そのものが倒産した場合は、契約相手、譲渡済み債権、支払い先変更の根拠書類を確認します。売掛先が倒産した場合は、ノンリコース、償還請求権、買戻し義務、虚偽申告や契約違反の有無を見ます。
自社が破産を検討している場合は、独自判断で支払いを止めたり続けたりせず、契約書・通帳・請求書を揃えて弁護士へ相談することが重要です。
倒産や破産が絡む場面では、簡単に結論を出せません。契約書、通知書、通帳履歴、売掛先とのやり取りを保存し、早めに専門家へ相談してください。
相談を通じて今後の資金調達方針を整理できたら、ファクタリング会社おすすめランキングも参考になります。ファクタリング会社診断も参考に、手取り額と未回収時の負担を比べ、自社に合う会社を選んでください。
参考にした公的情報
- 金融庁「ファクタリングの利用に関する注意喚起」