本ページはプロモーションが含まれています。
ブルーリターンAで売掛金を入力した後、入金も登録すると、売上や預金残高が二重にならないか迷うことがあります。売上が発生した日と入金日は別の取引として記帳し、入金で売掛金を減らすのが基本です。
売掛帳や仕訳帳を使う方向けに、入力画面の選び方、取引先別の補助科目、売上と入金の手順を解説します。前年の未回収額や手数料が引かれた入金も、仕訳例で確認できます。入力画面を選ぶ際に使い分けを確認し、残高が合わないときは請求書・売掛帳・通帳から二重入力がないか確かめましょう。
- 掛売上と入金の基本仕訳
- 売掛帳・仕訳帳等から入力する考え方
- 取引先別の補助科目と残高が合わないときの点検順
- 開始残高・振込手数料・源泉所得税の処理
2026年10月26日に確認した公式Q&Aと、複式簿記の一般例に基づく説明です。ソフトを実際に操作した検証ではありません。画面・機能・科目コードはバージョン、事業区分、設定で異なる場合があります。申告や消費税区分は所属する青色申告会、税理士等へ確認してください。
ブルーリターンAの売掛金入力は2段階
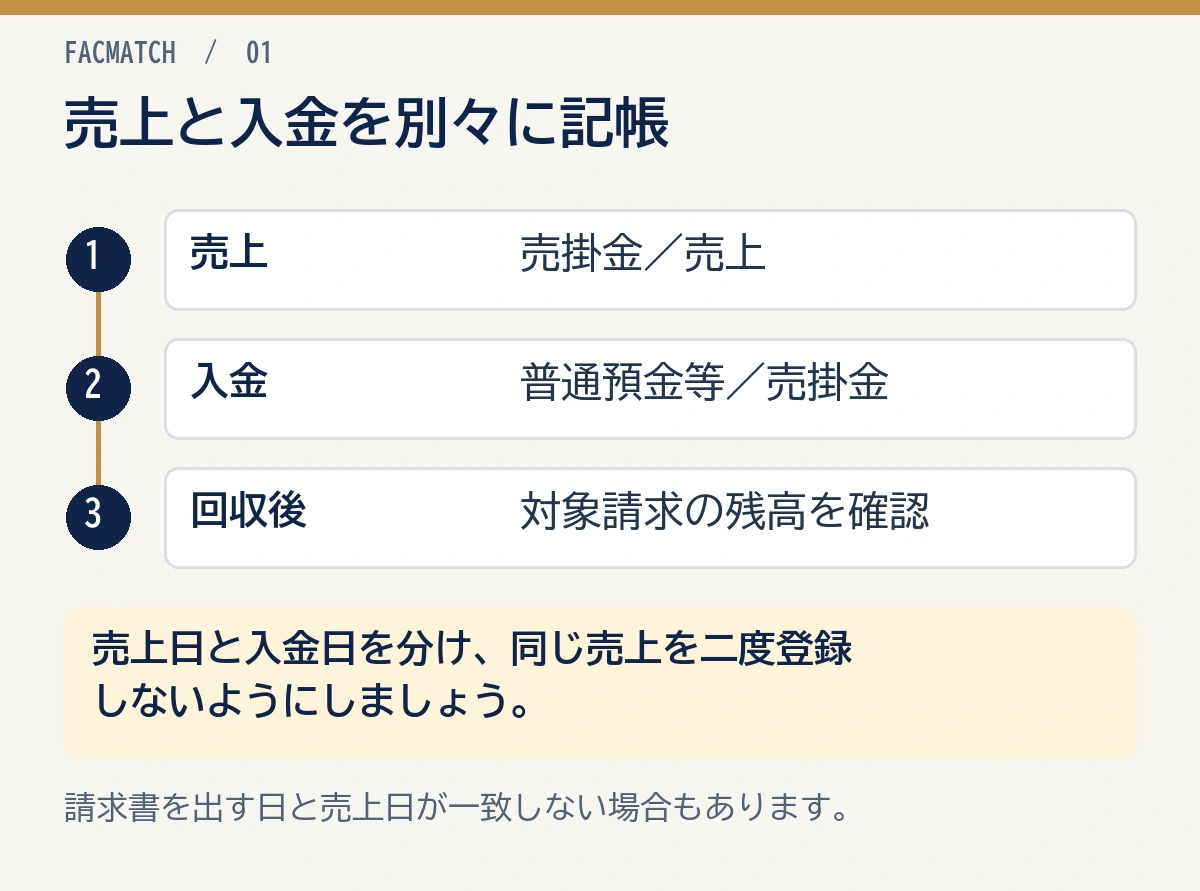
売掛金の入力は、売上が発生した日と、代金を受け取った日に分けます。売掛金は、商品・サービスの売上が成立した後で受け取る代金です。請求書を出しただけで現金が増えるわけではありません。
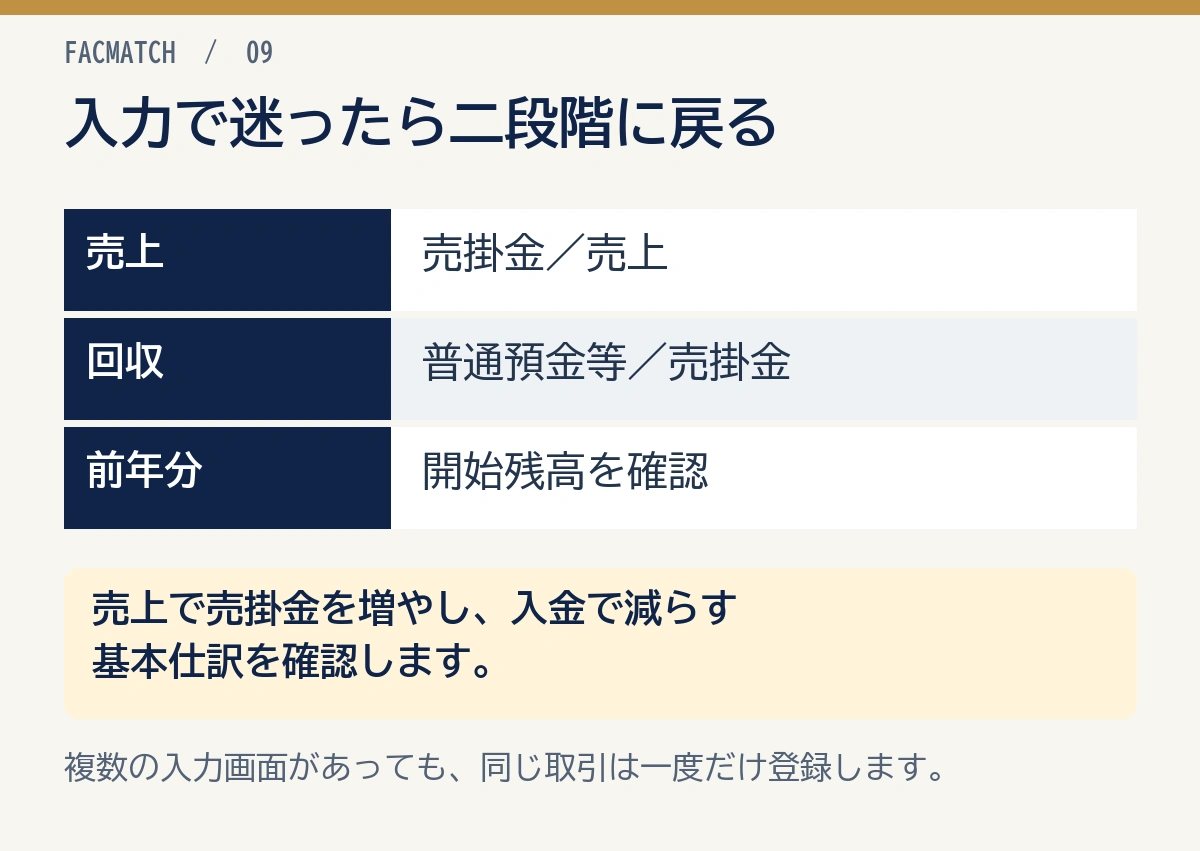
掛売上時は「売掛金/売上」
7月20日に商品・サービス11万円の売上が成立し、代金は翌月末に受け取る例です。
| 日付 | 借方 | 貸方 | 摘要例 |
|---|---|---|---|
| 7月20日 | 売掛金 110,000円 | 売上 110,000円 | A社 7月分・請求書No.123 |
ブルーリターンAの標準的な科目コードでは、公式の日常取引Q&Aに「107 売掛金」「400 売上」が示されています。補助科目は、一つの勘定科目を取引先や口座ごとに分ける内訳です。自分のデータで使用している科目・補助科目を画面上で確認してください。
入金時は「普通預金/売掛金」
8月31日に11万円が事業用の普通預金へ入金された例です。
| 日付 | 借方 | 貸方 | 摘要例 |
|---|---|---|---|
| 8月31日 | 普通預金 110,000円 | 売掛金 110,000円 | A社 7月分回収・請求書No.123 |
これでA社の対象請求に関する売掛金残高は0円になります。入金時の貸方を売上にすると、7月と8月の両方に同じ売上を計上するため注意してください。
請求書発行日だけで売上日を決めない
売上計上日は、商品の引渡し、役務提供の完了、検収条件、継続適用している会計方針等で判断します。請求書を発行した日や入金日と一致しない場合があります。
ブルーリターンAへの入力前に、売上計上日・請求日・入金予定日を分けてください。
年度をまたぐ取引は年度をまたぐ売掛金の仕訳で確認できます。
どの入力画面を使うか
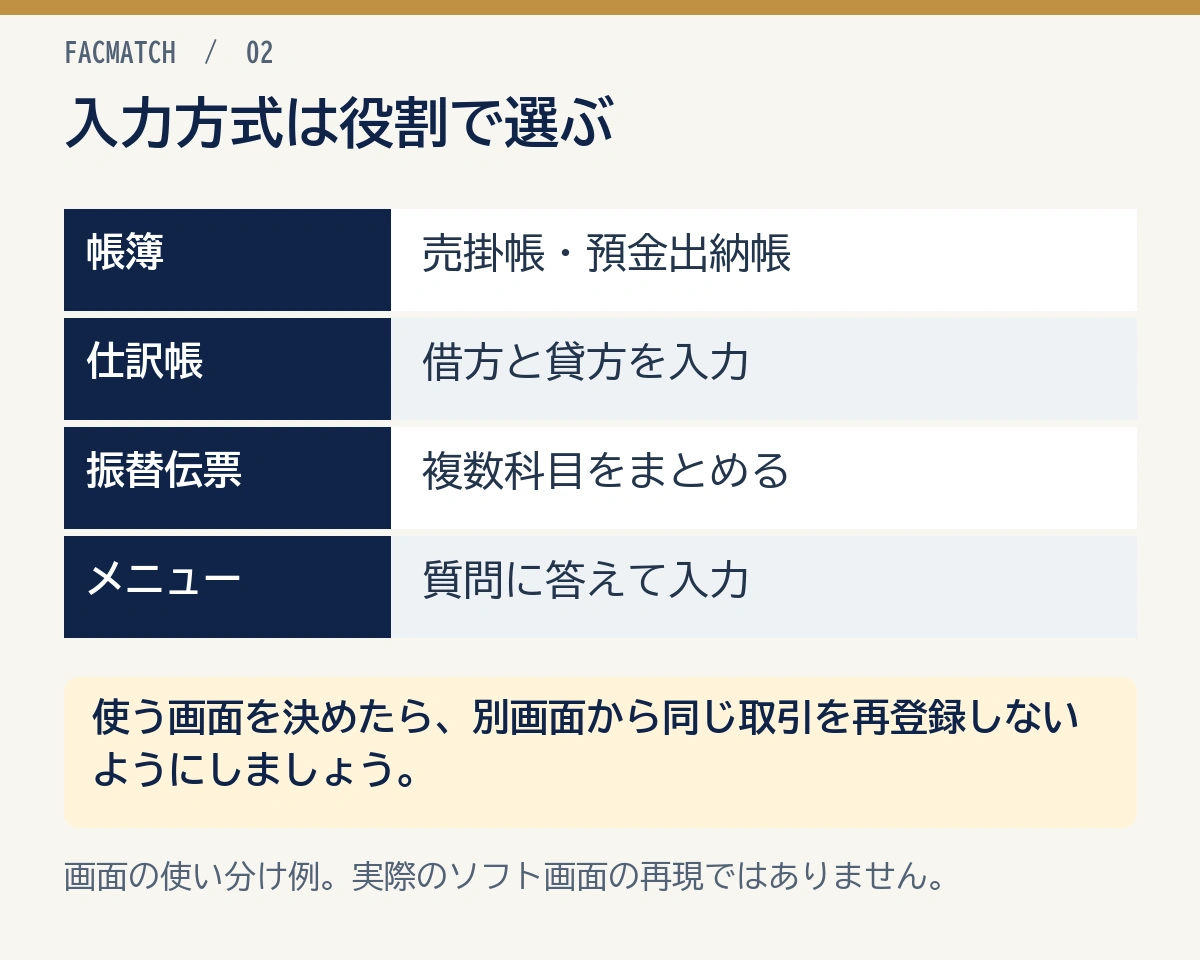
ブルーリターンA公式の解説動画では、取引の入力方法、メニュー入力、帳簿入力、振替伝票入力、仕訳帳入力などが案内されています。どの画面から登録しても、同じ取引を二重入力しない運用が重要です。
帳簿入力の売掛帳
取引先別の発生・回収・残高を追いたい場合は、帳簿入力から売掛帳を使う方法があります。売掛帳では、売掛金が増える売上発生と、売掛金が減る入金・値引等を時系列で確認します。
入力前に、次の項目をそろえておきましょう。摘要は取引内容を記す欄で、請求番号や対象月を残すと、後から元の請求を探せます。
- 取引日
- 相手科目
- 金額
- 取引先の補助科目
- 摘要
- 必要な消費税区分
売掛帳へ入力した取引は、取引を日付順に並べる仕訳帳や、勘定科目ごとにまとめる総勘定元帳にも反映されます。同じ内容を別画面から再登録しないでください。
仕訳帳入力
借方・貸方がわかる場合は、仕訳帳入力で「売掛金/売上」「普通預金/売掛金」を直接入力できます。複数科目を使う入金や訂正仕訳を確認しやすい方法です。
ただし、取引先別の補助科目を選び忘れると、売掛金合計は合っていても取引先別残高が崩れます。
振替伝票入力
振込手数料や源泉所得税が差し引かれる入金など、借方が複数になる取引は振替伝票にまとめられます。一つの取引を複数の勘定科目で記録するのが複合仕訳です。
請求額110,000円、振込手数料550円、入金額109,450円の一般例です。
| 区分 | 科目と金額 |
|---|---|
| 借方の内訳 | 普通預金109,450円と、売上値引・支払手数料等550円 |
| 貸方の合計 | 売掛金110,000円 |
振込手数料の科目・税区分は契約と消費税上の処理で変わります。差額を含む請求との対応は売掛金の消込で確認してください。
普通預金出納帳
事業用口座への入金から売掛金を回収する場合、普通預金出納帳で相手科目を売掛金として入力する方法があります。銀行通帳と同じ順に確認しやすい一方、取引先・請求番号の摘要がないと、どの請求を消したか分かりにくくなります。
入力画面は一つに固定する必要はありませんが、売上発生と回収をどの画面で登録するかは事業所内で統一してください。
- 売掛金の増減を追う:売掛帳
- 借方・貸方で確認する:仕訳帳入力
- 複数科目を一度に登録する:振替伝票入力
- 通帳の入出金順に登録する:普通預金出納帳
- 簿記に不慣れで質問形式を使う:メニュー入力
 小谷良太
どの画面を使っても、登録後は仕訳帳で「売掛金/売上」または「普通預金/売掛金」になっているかを確認すると入力ミスを見つけやすくなります。
売掛金を取引先別に入力する準備
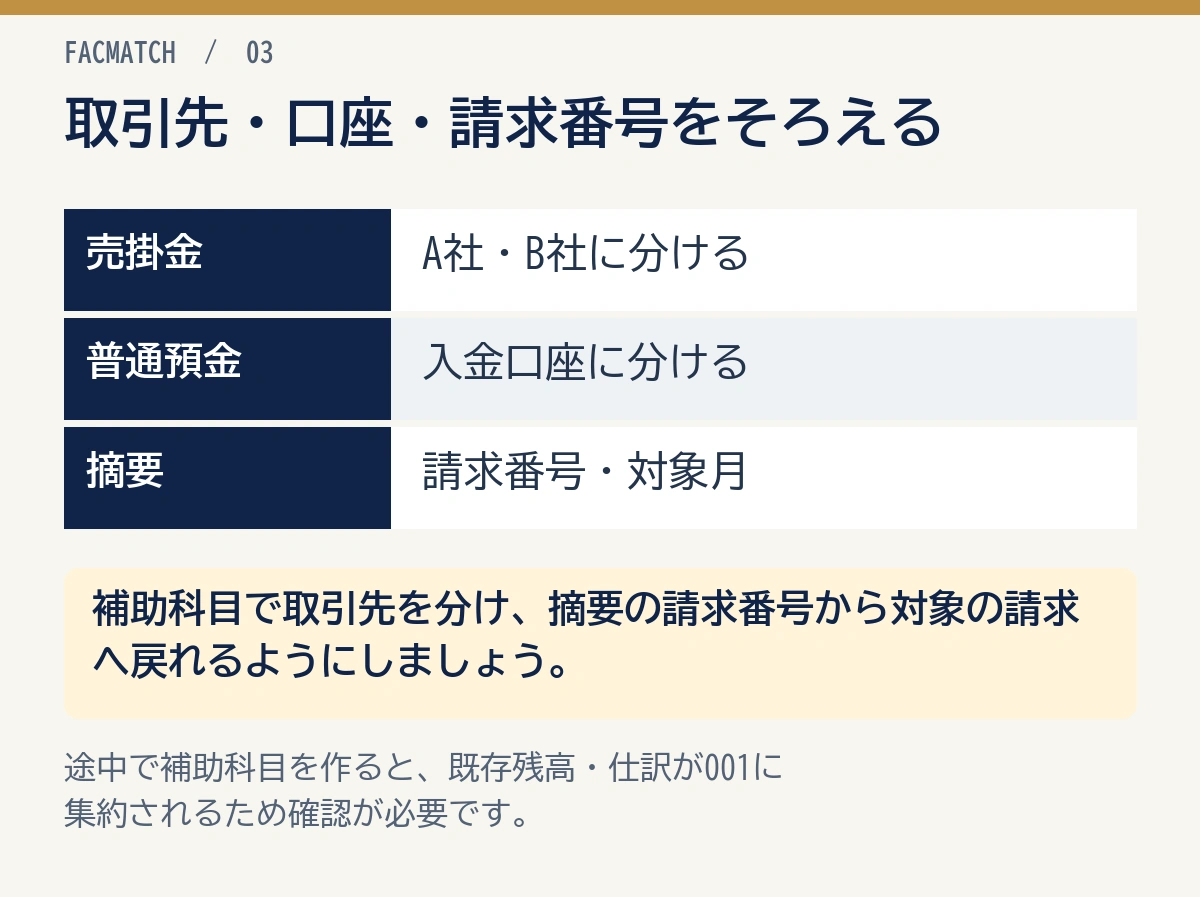
売掛金を1科目の合計だけで管理すると、どの取引先からいくら回収できていないか分かりません。補助科目と摘要を使い、請求単位まで追えるようにします。
売掛金の補助科目を設定する
取引先が複数ある場合は、売掛金の補助科目にA社、B社などを設定します。補助科目とは、一つの勘定科目を取引先や口座ごとに分ける内訳です。公式Q&Aでは、勘定科目を選んで「補助作成」を押し、名称を入力する流れが案内されています。
補助科目名は、請求書や入金名義と照合しやすい名称にします。正式名と略称が混在しないよう、事業所内で名前をそろえましょう。すでに取引を入力した科目へ補助科目を追加すると、開始残高や入力済み仕訳に補助コード「001」が適用されます。残高を取引先別に振り分け、既存仕訳の補助科目も確認してください。
普通預金にも口座別補助科目を設定する
事業用口座が複数ある場合、普通預金の補助科目を銀行・支店・口座別に分けます。入金口座を誤ると、売掛金は消えても通帳残高が合いません。
摘要へ請求番号と対象月を入れる
同じ取引先へ毎月同額を請求する場合、「A社 入金」だけでは対象請求を特定できません。
摘要例:
- A社 2026年7月分 請求書No.123
- B社 Web制作第2回 50%入金
- C社 6月分 手数料550円差引
請求書・支払通知と同じ番号を使うと、年末の残高確認が早くなります。
消費税設定を確認する
標準税率10%、軽減税率8%、非課税、不課税などが混在する場合は、科目と税区分の両方を確認しましょう。公式の動画案内には、消費税率設定と日常取引の消費税対応が載っています。
免税事業者、簡易課税、一般課税、インボイス登録の状況によって確認事項が変わるため、初期設定を青色申告会等と確認してください。
掛売上を入力する手順
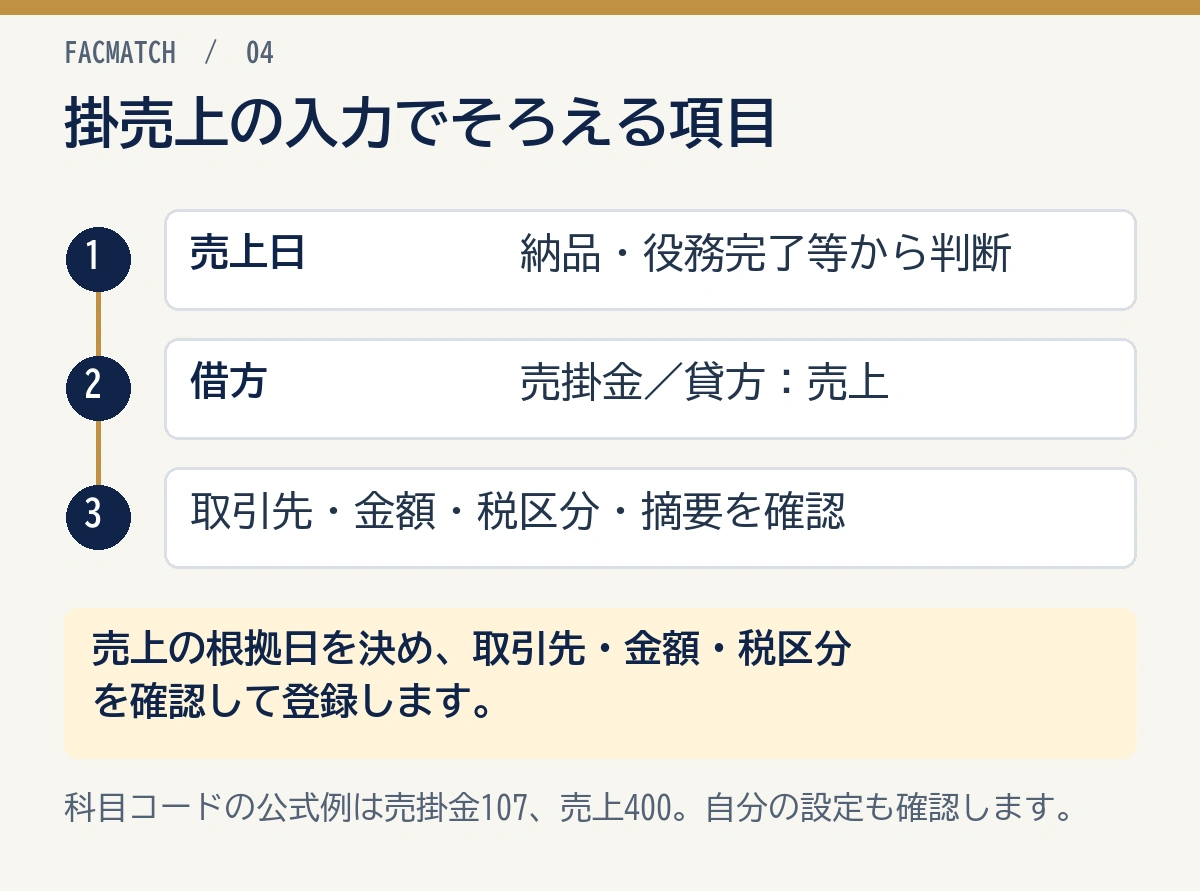
画面名称やボタン位置はバージョンで変わる可能性があります。ここではどの入力方式でも共通する確認順を示します。
1. 売上計上日を確定する
売上日を決める根拠は、契約書、納品書、検収書、作業完了報告です。現金主義の特例を正式に選択している場合などを除き、入金日だけで売上を計上しないようにしましょう。
2. 売掛金と売上を選ぶ
掛売上なら、借方に売掛金、貸方に売上を置きます。ブルーリターンAの標準例では、売掛金107、売上400です。
3. 取引先の補助科目を選ぶ
対象取引先を選ぶのは、売掛金側の補助科目です。補助科目を使わない場合も、摘要へ取引先名・請求番号を残しましょう。
4. 金額と税区分を入力する
金額は、請求書の税込・税抜、消費税率、端数処理に合わせます。税率が複数ある場合は、明細を分けて登録しましょう。
5. 登録後に仕訳を確認する
登録後は、日付、借方、貸方、金額、補助科目、摘要、税区分を見直しましょう。請求書作成ソフト等から連携・インポートしている場合は、手入力との重複も確認します。
入金を入力して売掛金を回収する手順
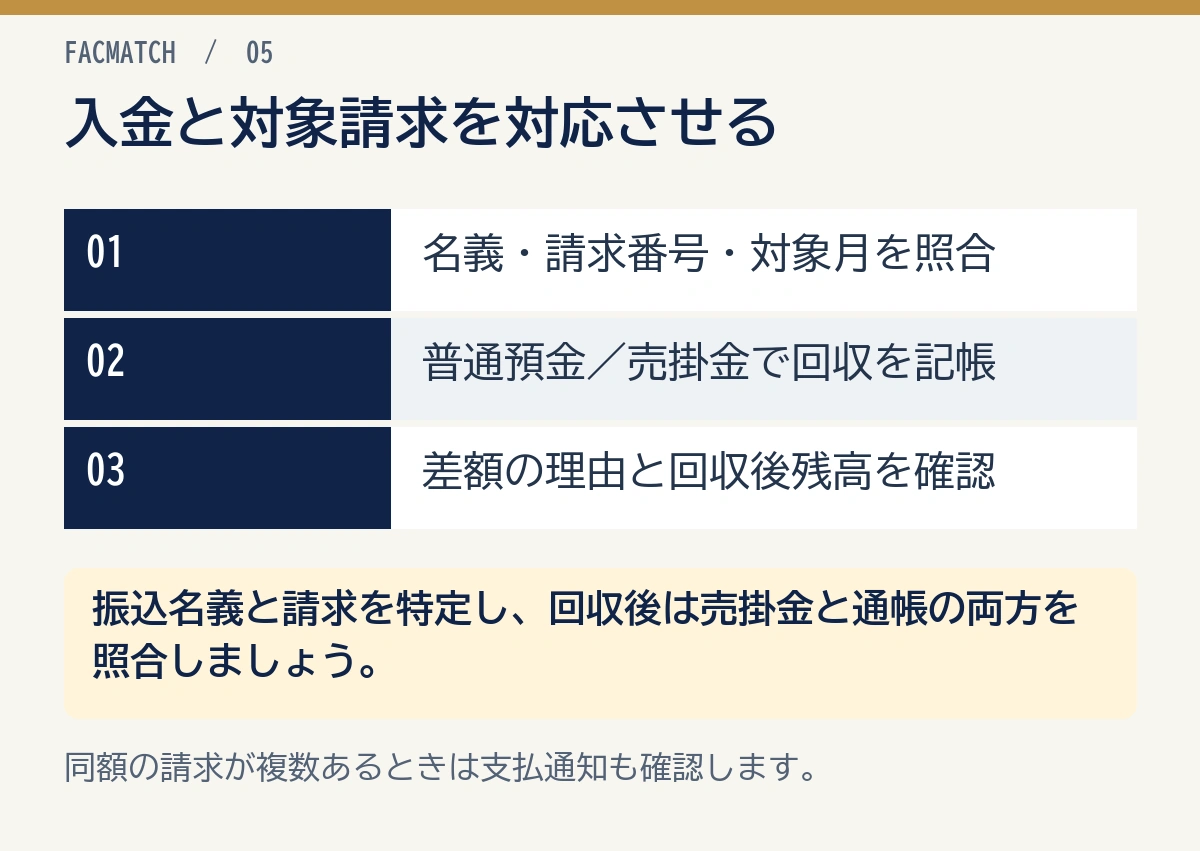
入金時は、銀行明細と未回収請求を対応させます。
1. 振込名義と請求を特定する
取引先名と振込名義が違う場合は、金額、入金日、支払通知、対象月を照合しましょう。どの請求への入金と判断したか、根拠も摘要へ残します。
2. 普通預金と売掛金を選ぶ
入金は、借方を実際の入金口座、貸方を売掛金とする仕訳です。売掛金側は、掛売上時と同じ取引先の補助科目を選びましょう。
3. 差額の有無を確認する
請求額と入金額が一致しない場合は、振込手数料、源泉所得税、一部入金、返品・値引、相殺、過入金のどれかを確認します。
請求額より少ない入金で理由が分からないときは、不足分の売掛金を残し、取引先へ照会します。差額を雑費や手数料と決めつけて消してはいけません。入金自体の相手や使途が不明な場合は、仮受金(内容が分かるまで入金を一時的に記録する科目)として扱い、判明後に適切な科目へ振り替える方法を専門家と確認しましょう。
4. 回収後残高を確認する
対象請求を全額回収したなら、取引先別の売掛金残高から請求額全額が減っていることを確認します。
請求額10万円から手数料550円が引かれて9万9,450円入金された場合、売掛金は10万円減るのが基本です。
5. 通帳残高も照合する
普通預金元帳の残高と銀行通帳・ネットバンキング残高を合わせます。売掛金だけ合っても入金口座を誤っていれば帳簿全体は正しくありません。
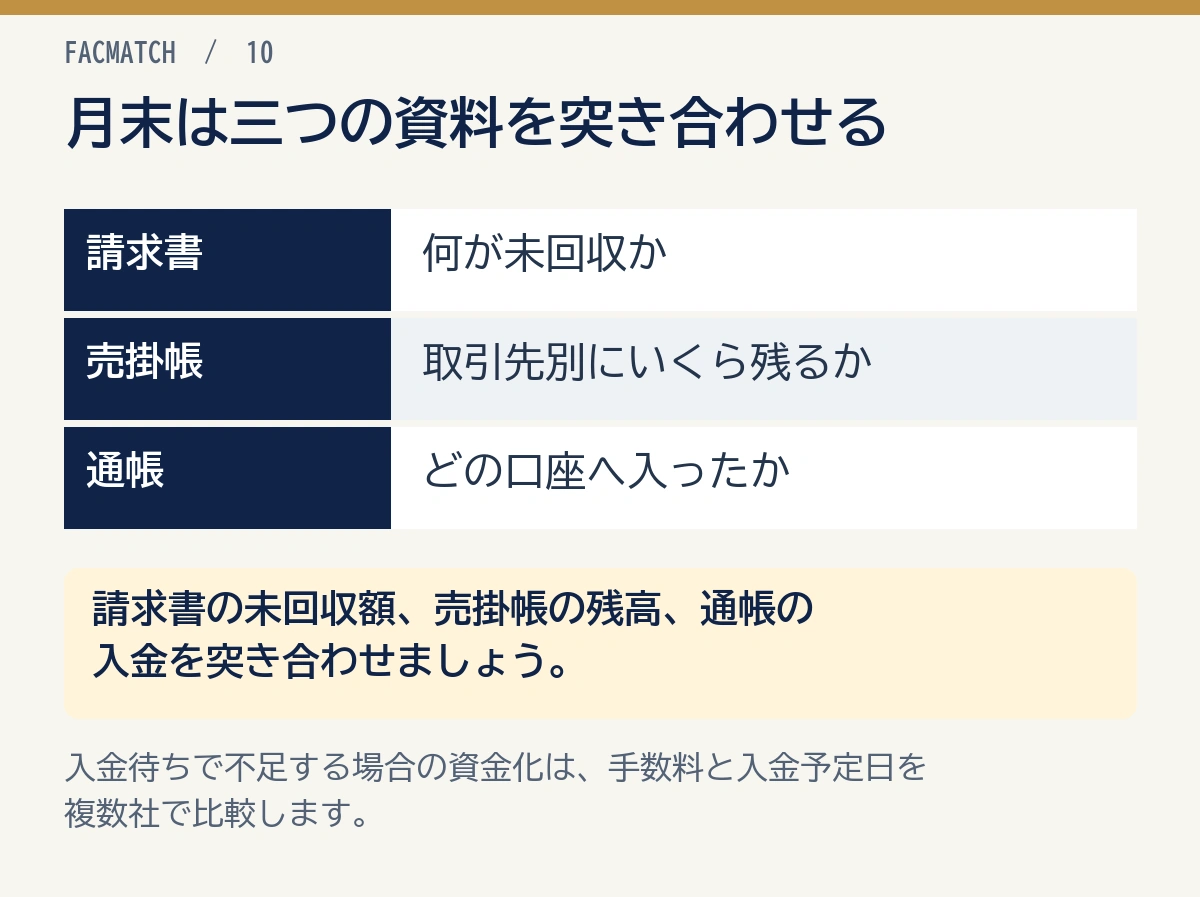
小谷良太売掛金入力では「請求書」「売掛帳」「通帳」の3点照合が基本です。どれか一つだけを見ると、二重売上や別請求への誤消込を見落とします。
開始残高を入力する方法
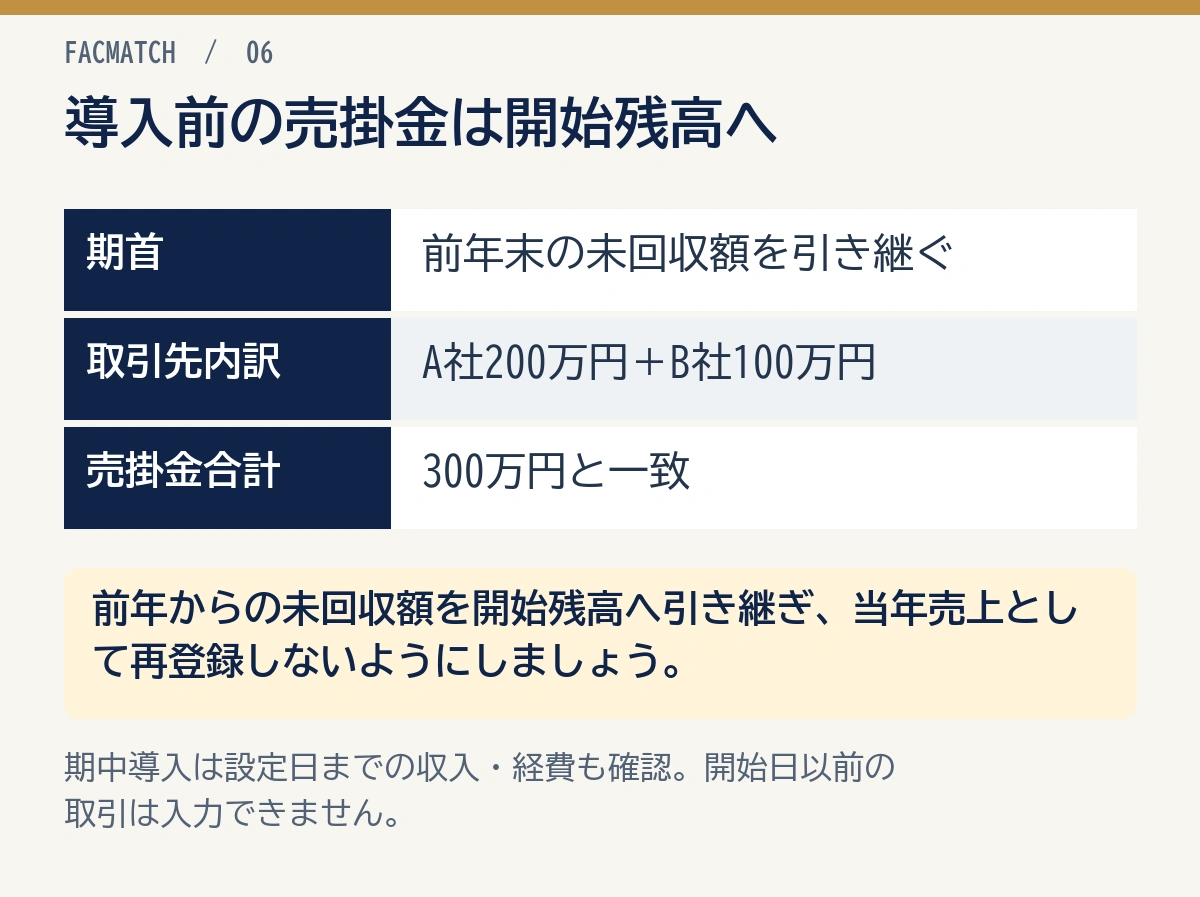
ブルーリターンAを使い始めた時点ですでに未回収の売掛金がある場合、日常取引として売上を再入力するのではなく、開始残高へ反映します。
期首導入は前年末の売掛金を引き継ぐ
ブルーリターンA公式Q&A「開始残高の設定」のしかたでは、前年分の青色申告決算書の貸借対照表をもとに、1月1日の開始残高を設定する方法が案内されています。
貸借対照表を作成していない場合は、売掛帳の前年末残高等から金額を確認しましょう。
売掛金合計と取引先別内訳を一致させる
開始残高300万円をA社200万円、B社100万円で管理するなら、補助科目の合計を売掛金300万円と一致させます。
| 補助科目 | 期首残高 |
|---|---|
| A社 | 2,000,000円 |
| B社 | 1,000,000円 |
| 合計 | 3,000,000円 |
期中導入は導入日前後を分ける
年度途中から使い始める場合に必要なのは、導入日時点の各科目残高です。公式Q&Aでは、資産・負債・元入金(個人事業の資本に当たる科目)に加え、導入日までの収入・経費も入力する手順が示されています。導入前の取引を個別にすべて入力する方法と、開始残高・累計損益を入れる方法の混在は、二重計上の原因です。
公式Q&Aでは、1月1日以外の開始日を設定すると、その日以前の取引は入力できないと案内されています。期中導入は所属青色申告会へ手順を確認してください。
振込手数料・源泉所得税・一部入金
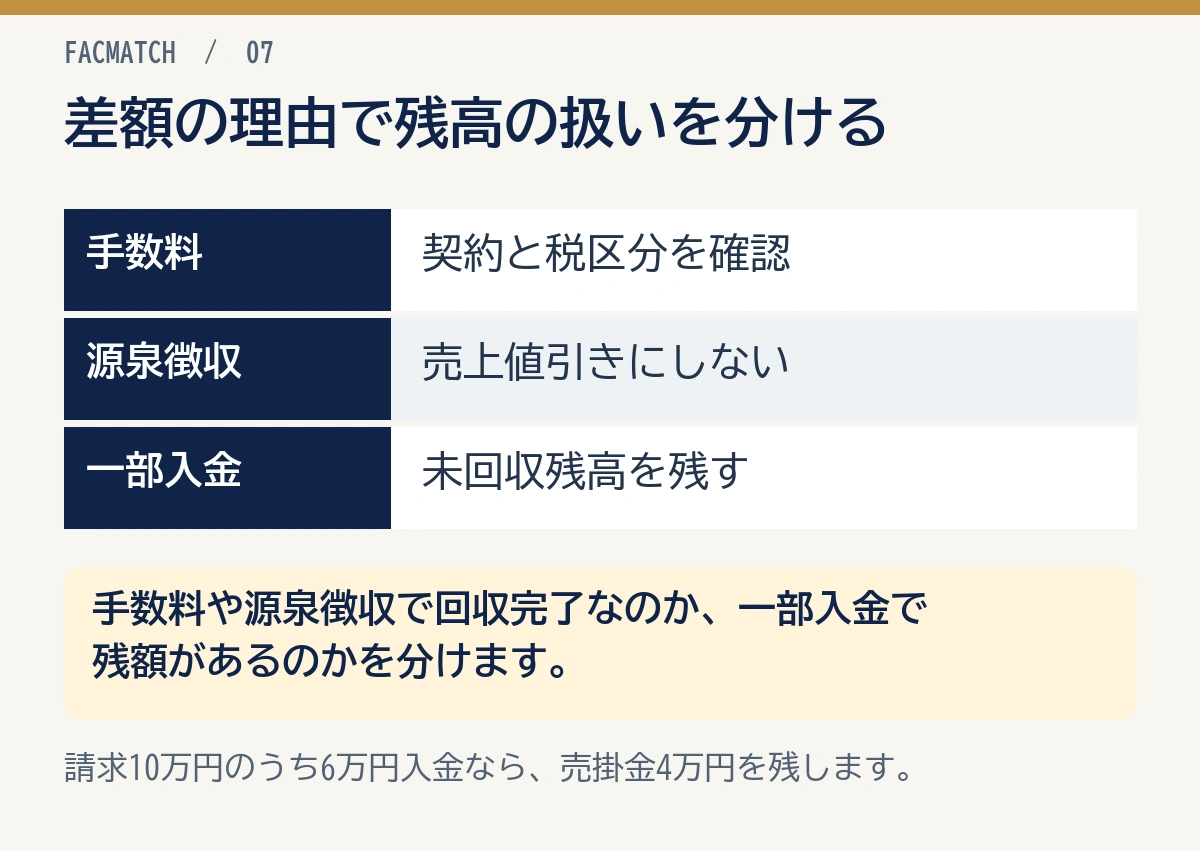
入金額が請求額と違うときは、差額が手数料・源泉所得税・一部入金のどれかを確かめます。手数料等を含めて回収が完了する場合と、未回収額を残す場合では、売掛金の減らし方が変わります。
振込手数料が差し引かれた
売手負担として回収を完了するなら、売掛金から減らすのは請求額の全額です。内訳を普通預金への実入金と、売上値引・支払手数料等へ分けて記帳します。
公式の日常取引Q&A「売上 値引・返品」では、売掛金の一部を割り引いて残高を回収する単一仕訳・複合仕訳の例が示されています。
インボイス制度では税区分が処理方針で変わるため、会計ソフトの科目コードだけで決めません。
源泉所得税が差し引かれた
原稿料、士業報酬等で源泉所得税が差し引かれた場合、差額を経費にしません。個人事業主の一般例では、事業主貸(事業主個人に関する支出などを記録する科目)等で処理し、売掛金全額を消し込みます。
請求額100,000円、源泉所得税10,210円、入金額89,790円の単純例です。
| 区分 | 科目と金額 |
|---|---|
| 借方の内訳 | 普通預金89,790円と、事業主貸等10,210円 |
| 貸方の合計 | 売掛金100,000円 |
この例は、源泉徴収の対象となる報酬に10.21%を掛ける単純な計算です。すべての請求でこの率を使うわけではありません。対象報酬・税率・復興特別所得税(所得税に上乗せされる税)を、支払明細と該当する税務上の扱いで確認してください。
一部入金
請求額10万円のうち6万円だけ回収したなら、売掛金残高4万円を残します。摘要へ「一部入金・残4万円・次回予定日」を記録します。
複数請求のまとめ入金
3件の請求がまとめて入金された場合は、各請求・対象月との対応が必要です。売掛金合計が合っていても、同額請求の割り当てを取り違えていないか、支払通知で確かめましょう。
- 振込手数料:契約、請求書、入金明細
- 源泉所得税:支払明細、支払調書等
- 一部入金:入金合意、次回予定
- 値引・返品:合意書、返品記録
- 相殺:相殺通知、対象債権債務
売掛金残高が合わないときの確認
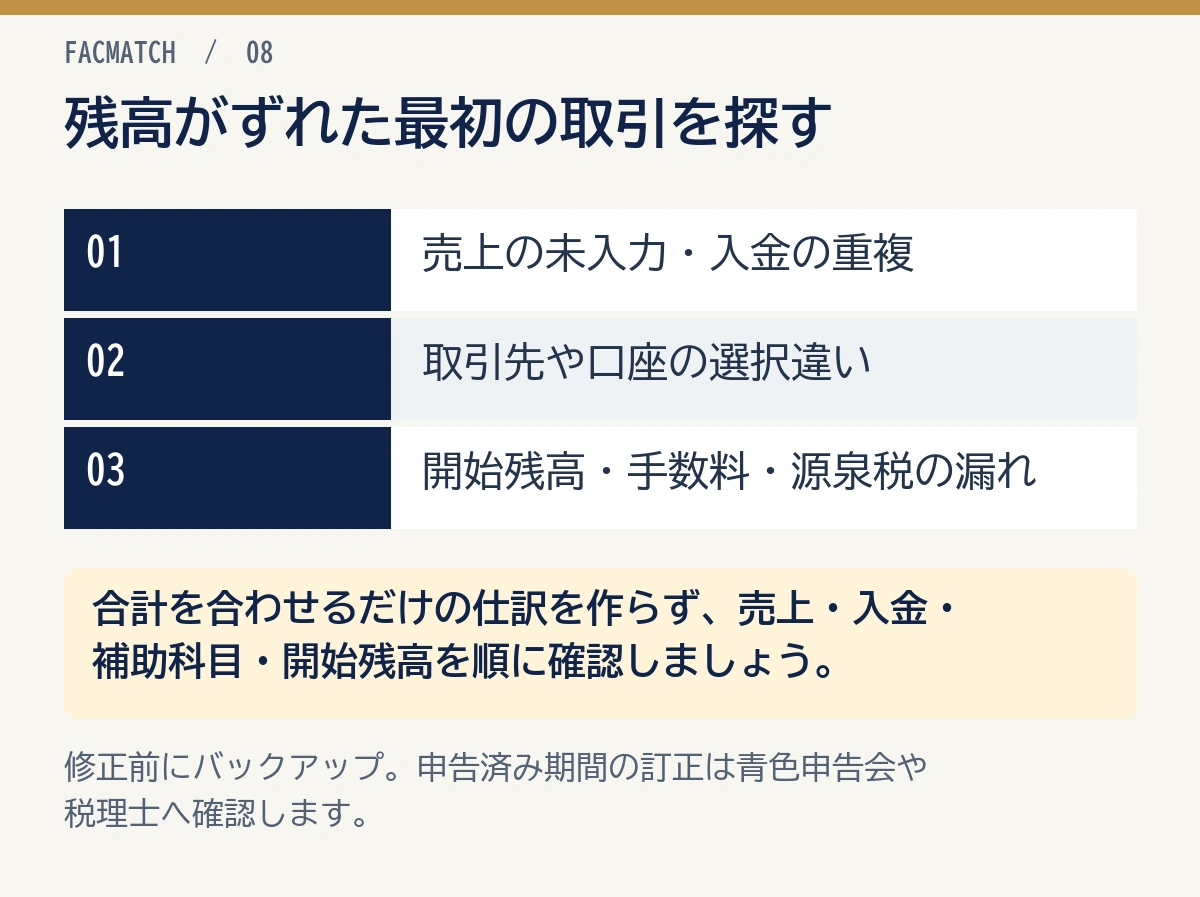
残高がマイナス、回収済みなのに残る、取引先別合計と総勘定元帳が違う場合は、修正仕訳を急ぐ前に原因取引を特定します。
売上を入力せず入金だけ入力した
売上を入力せず、回収として貸方の売掛金だけを登録するのは、残高がマイナスになる原因の一つです。該当する売上の計上日と金額を確かめましょう。
入金を二重入力した
普通預金出納帳で入力した後、仕訳帳でも同じ入金を登録すると、売掛金が二重に減ります。日付、金額、摘要が同じ取引を検索しましょう。
入金時にも売上を登録した
売上発生時に「売掛金/売上」を登録済みなら、入金時の「普通預金/売上」は同じ売上を二度計上する誤りです。元の売掛金も回収されずに残ります。
補助科目を選び間違えた
A社の入金をB社の売掛金へ入れると、合計が合っていてもA社は未回収、B社はマイナスです。取引先別の残高を確かめましょう。
開始残高が未入力・重複した
前年から繰り越した売掛金を開始残高へ入れず、入金だけ登録するとマイナスになります。反対に、開始残高と前年売上を両方入れるのは過大計上です。
手数料・源泉税を売掛金へ残した
回収完了なのに数百円・数千円だけ残る場合は、差額処理の漏れを確認します。売掛金がマイナスになる原因も参考にしてください。
修正前にバックアップと証拠を残す
複数年度や確定申告済み期間へ影響する修正は、バックアップを取り、元の取引、修正理由、確認者を記録します。確定申告後の訂正は青色申告会・税理士へ確認してください。
小谷良太残高を合わせるためだけの一括仕訳は避け、最初に間違えた売上・入金・開始残高を特定してください。原因が残れば翌年も同じずれが起きます。
ブルーリターンAの売掛金入力に関するよくある質問
ブルーリターンAでは売掛金を何回入力しますか?
通常は売上発生日に「売掛金/売上」、入金日に「普通預金・現金/売掛金」の2段階で記録します。同じ取引を売掛帳と仕訳帳など複数画面から重複登録しないようにしてください。
売掛金はどの画面から入力できますか?
帳簿入力の売掛帳、仕訳帳入力、振替伝票入力、メニュー入力等を利用できます。普通預金への回収は、普通預金出納帳で相手科目を売掛金とする方法もあります。使用する画面の運用は、事業所内で統一しましょう。
売掛金の標準的な科目コードは何番ですか?
ブルーリターンA公式の日常取引Q&Aでは、売掛金107、売上400、普通預金102の例が確認できます。科目の追加・変更や事業区分で設定が異なる場合があるため、自分の勘定科目設定を優先してください。
振込手数料を引かれた入金はどう入力しますか?
普通預金への実入金額と、売上値引・支払手数料等の差額を合わせ、売掛金の請求額全額を消し込みます。採用科目と消費税区分は契約・経理方針・インボイス要件により変わります。
前年の売掛金は売上として再入力しますか?
通常は再入力しません。前年末の未回収額を開始残高として引き継ぎ、当年の入金時に売掛金を減らします。前年売上を当年に再登録すると売上が二重になるため、前年決算書と売掛帳を確認してください。
売掛金がマイナスになるのはなぜですか?
売上発生の未入力、入金の二重入力、補助科目の選択ミス、開始残高の未入力、手数料・源泉税の誤処理などが主な原因です。売掛金元帳を日付順に追い、最初にマイナスになった取引から確認します。
まとめ
ブルーリターンAの売掛金入力は、売上発生時の「売掛金/売上」と、入金時の「普通預金等/売掛金」を分けることが基本です。売掛帳、仕訳帳、振替伝票、普通預金出納帳のどれを使う場合も、同じ取引を二重登録しないようにします。
月末には請求書・売掛帳・通帳を照合し、取引先別の残高と入金口座の両方を確認しましょう。請求番号、開始残高、差額の理由が追える記録を残しておくと、ずれた取引へ戻れます。画面や税区分に迷う場合は、公式動画や所属する青色申告会で確認してください。入金待ちで事業の支払いが先に来るなら、不足する日と額を資金繰り表へ置きます。資金化を検討する際は、複数のファクタリング会社の手数料と入金予定日を比べ、自社の支払期限と費用に合う候補を選んでください。
参考にした公的・公式情報