売掛金元帳のExcelテンプレートを探していても、入金額の一部が足りないときや、値引きがあるときの入力に迷う方もいるのではないでしょうか。
請求・入金を自社で管理したい方に向けて、50件分の請求を入力できる無料Excelと、5パターンの記入例を用意しました。会員登録なしでダウンロードでき、黄色いセルに入力すると未回収額や期限超過を自動計算します。
この記事では、入力する欄、残高の計算式、一部入金や過入金の扱いを解説します。この記事を読めば、請求書と通帳を照合し、未回収の請求と残額を特定できます。
売掛金元帳テンプレートを無料ダウンロード
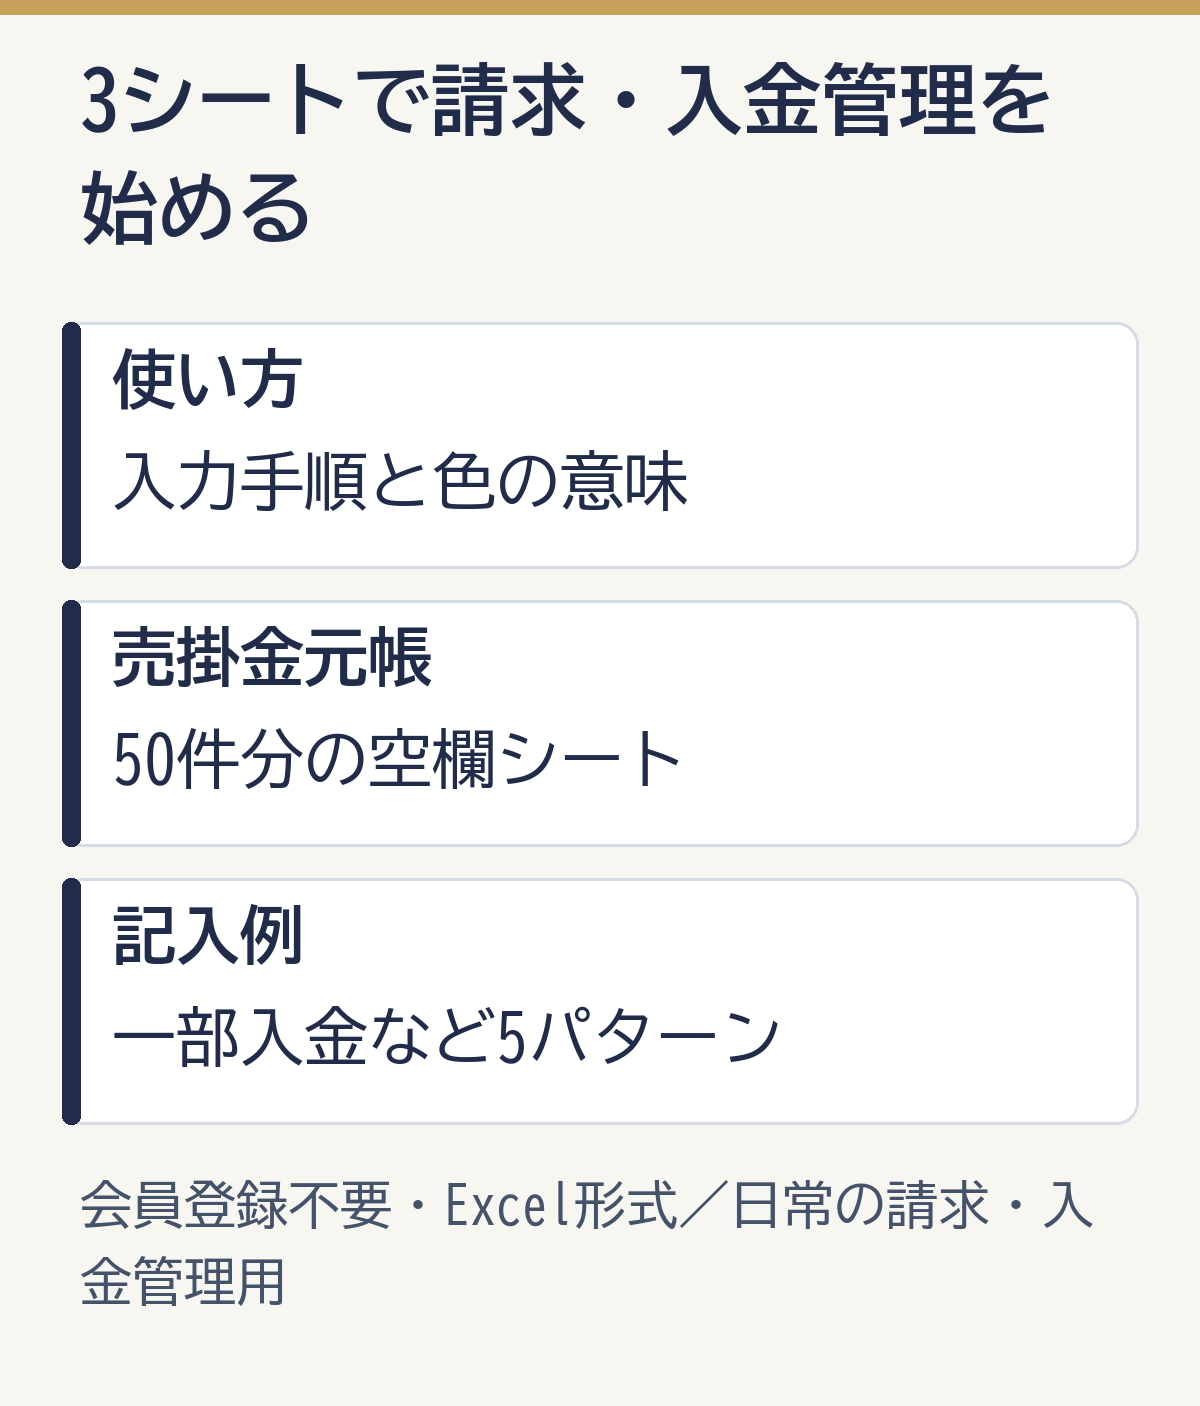
会員登録なしでダウンロードできるExcelファイルです。「使い方」「売掛金元帳」「記入例」の3シートを収録しています。
先に入力を始めたい方は、使い方5ステップへ進みましょう。詳しい項目一覧は、入力中に迷ったときにも参照できます。
- 使い方:入力手順、色の意味、会計ソフトとの照合方法
- 売掛金元帳:50件分の請求・入金を入力できる空欄シート
- 記入例:全額入金、一部入金、期限超過、値引き、過入金の5例
- 自動計算:未回収額、期日超過日数、回収状況
- 集計:総請求額、総入金額、未回収残高、期限超過残高・件数
本記事は広告・PRを含みます。
このテンプレートでできること
請求書ごとに1行使い、売上日、請求日、支払期日、請求額、入金日、入金額を記録します。売掛金を「取引先別」だけでなく「請求書別」に分けておくと、入金をどの請求の支払いに当てたか(充当したか)を追いやすいでしょう。
入金額が請求額より少ない場合は、残った未回収額を確認しましょう。相殺は、同じ相手への支払額と受取額を差し引くことです。値引き、返品、相殺、振込手数料の差引き等は、会計処理を確認した上で調整額に入力できます。
50件は、このシートに用意した請求書の入力行数です。月ごとに自動でリセットされる件数ではありません。自動集計は7〜56行が対象です。行を追加する場合は、計算式と集計・書式の範囲も拡張し、残高を検算しましょう。請求数が多く、継続的に増える場合は会計・請求管理システムでの管理も検討しましょう。
利用する前の注意
このExcelは、請求と入金の日常管理を補助する簡易版です。会計帳簿として使うときは、仕訳帳・総勘定元帳・請求書・通帳と金額を突き合わせましょう。
仕訳帳は日々の取引を記録する帳簿です。総勘定元帳では、売掛金などの項目ごとに金額の増減と残高を確認します。
このExcelは請求書1枚を1行で管理する形式です。同じ請求への入金が複数回ある場合も、入金額は累計額に更新します。入金ごとの日付・金額は備考欄や別の入金明細に残しましょう。入金の履歴まで自動でまとめたい場合は、会計・請求管理システムも比較しましょう。
売掛金元帳とは
売掛金元帳は、掛けで売り上げた金額と、その後の入金・残高を得意先別に管理する補助簿です。補助簿は、会計帳簿の合計額に対して、取引先などの詳しい内訳を記録する帳簿を指します。「売掛帳」「得意先元帳」と呼ばれることもあります。詳しい書き方は、売掛金元帳とは?書き方・記入例・得意先元帳との違いをご覧ください。
国税庁の「帳簿の記帳のしかた(事業所得者用)」でも、売掛帳(売掛金元帳)は得意先ごとに口座を設け、掛売りと回収状況を記載する帳簿と示されています。
総勘定元帳の売掛金残高と、売掛金元帳の取引先別残高の合計を照合しましょう。
総勘定元帳との違い
総勘定元帳は、売掛金という勘定科目全体の増減と残高を確認する帳簿です。売掛金元帳は、その内訳を得意先や請求書ごとに確認するために使います。
| 帳簿・表 | 主な目的 | 確認する単位 |
|---|---|---|
| 総勘定元帳 | 売掛金全体の増減と残高を確認 | 勘定科目 |
| 売掛金元帳 | 掛売り・入金・未回収を管理 | 得意先、請求書 |
| 請求書発行一覧 | 請求書を発行したことを管理 | 請求書 |
| 入金予定表 | 今後の入金時期を予測 | 入金予定日 |
| 資金繰り表 | 今後の現金の過不足を予測 | 月、週、日 |
入金予定を今後の資金繰りへ反映したい場合は、資金繰り表の無料Excelテンプレートも使えます。
売掛金元帳に必要な項目
入力欄と自動計算欄を合わせて、次の15項目です。取引先コードと担当者は、社内で管理している場合に入力する欄です。1人で管理する場合は、取引先名と請求書番号で請求を特定しましょう。未回収額・期日超過日数・状態は自動計算欄です。
| 項目 | 記入内容 | 確認ポイント |
|---|---|---|
| 取引先コード | 社内の得意先番号 | 同名企業の取り違えを防ぐ |
| 取引先名 | 法人名・屋号 | 請求書の宛名と統一する |
| 請求書番号 | 請求を特定する番号 | 重複のない番号にする |
| 売上日 | 売上の計上日 | 会計ソフトと一致するか |
| 請求日 | 請求書の発行日 | 発行漏れや送付遅れがないか |
| 支払期日 | 契約上の入金期日 | 締め日と支払サイトから確認 |
| 請求額 | 税込み等、請求書の合計 | 請求書と一致するか |
| 入金日 | 通帳で確認した日 | 予定日でなく実際の日を記入 |
| 入金額 | 実際に入金した金額 | 部分入金は残額を確認 |
| 調整額 | 値引き、返品、相殺等 | 備考に理由と根拠を残す |
| 未回収額 | 請求額-入金額-調整額 | 数式を上書きしない |
| 期日超過日数 | 基準日-支払期日 | 未回収額が残るときだけ表示 |
| 状態 | 期限前、期限超過、入金済等 | 数式で自動判定 |
| 担当者 | 回収確認の責任者 | 確認待ちを放置しない |
| 備考 | 入金名義、連絡履歴、調整理由 | 後から判断根拠が分かるか |
支払期日の決め方が分からない場合は、支払いサイトの数え方と計算方法で、締め日・請求日・支払日の関係を確認できます。
売掛金元帳テンプレートの使い方5ステップ
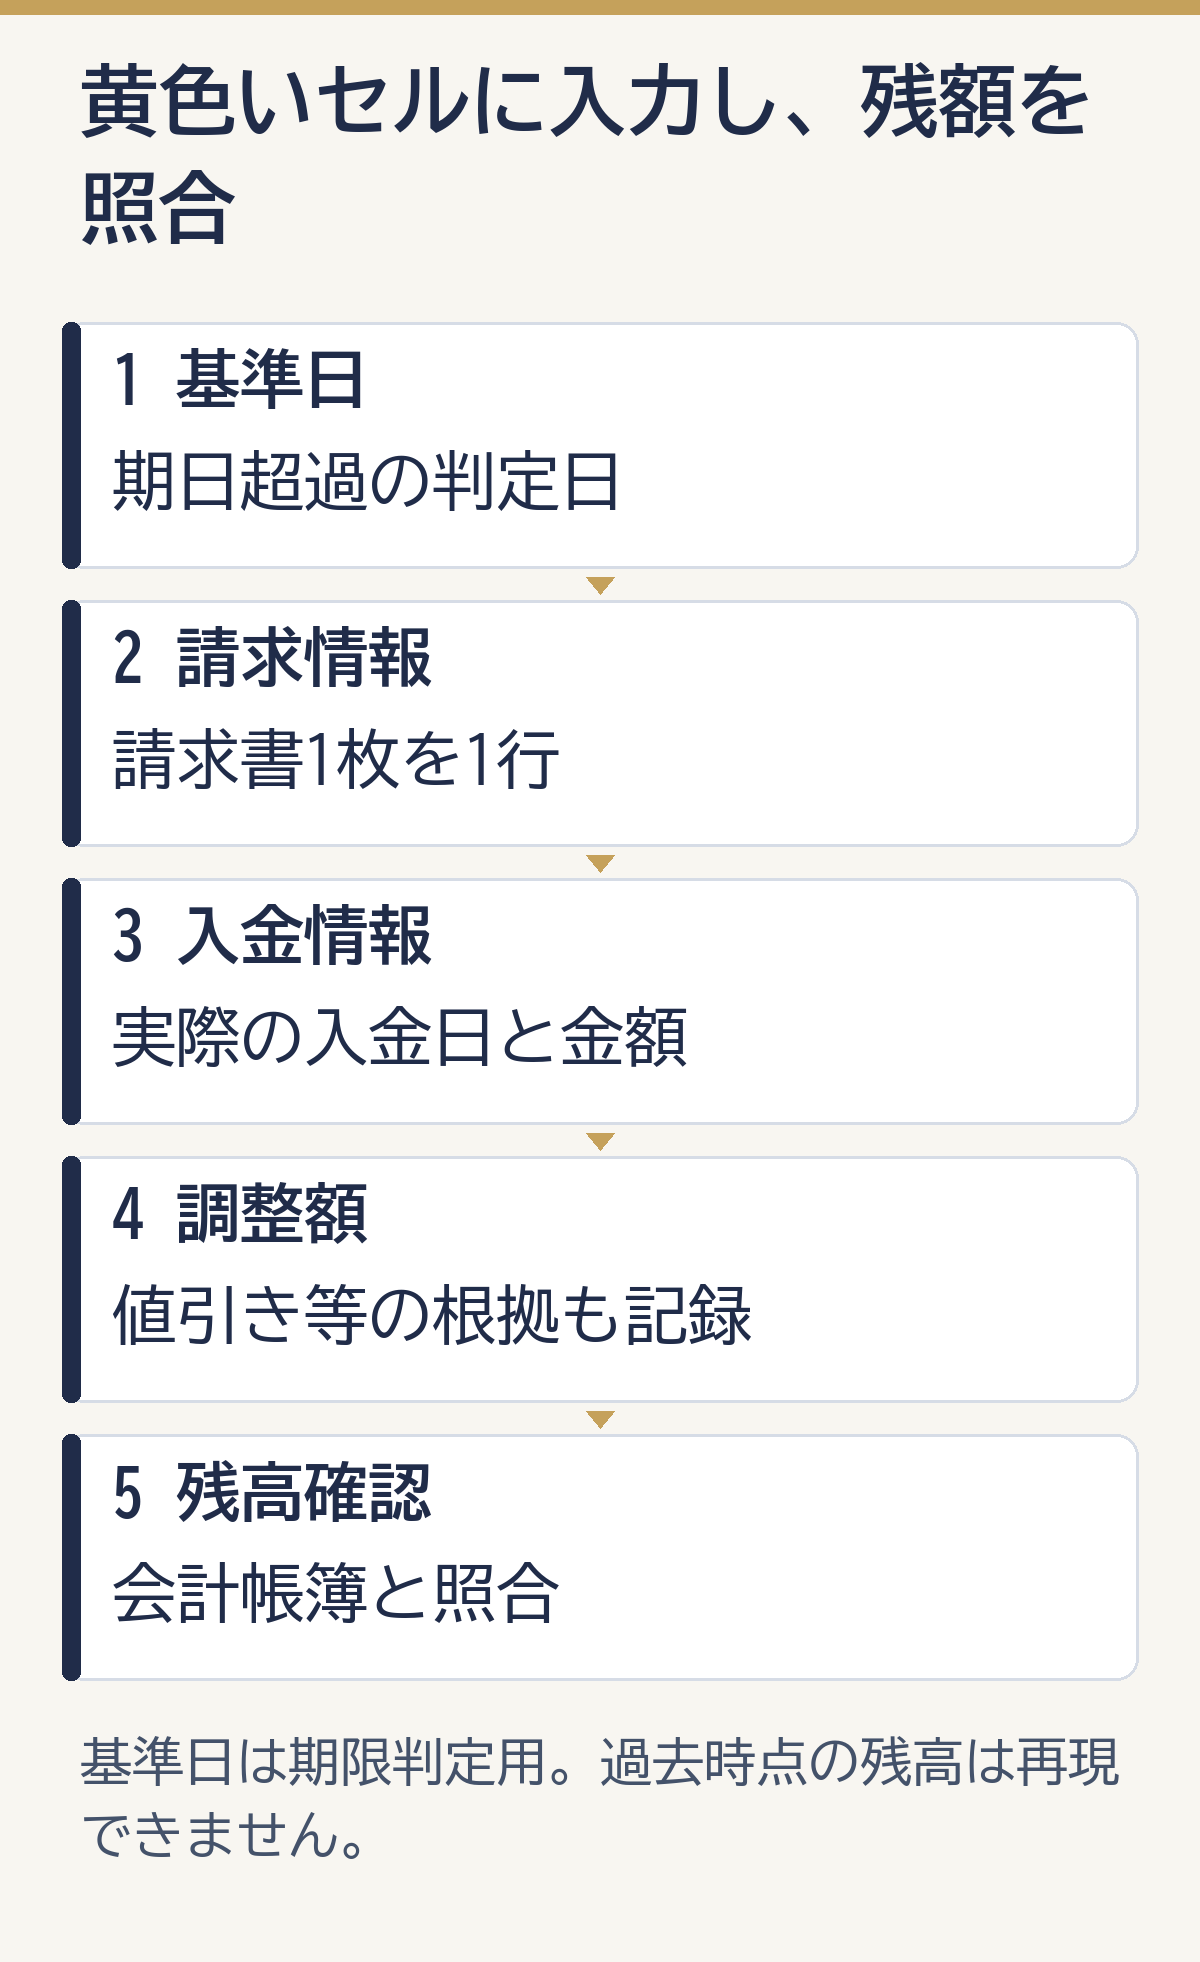
まず基準日を設定し、請求情報、入金情報、調整額を入力します。最後に未回収残高と期日超過を確認しましょう。
1. 基準日を確認する
「売掛金元帳」シートのB2セルの基準日は、期日超過日数を判定する日です。日々の管理では、更新する日付を入力しましょう。
基準日で変わるのは、期日超過日数と期限の判定です。未回収額は、入力されている請求額・入金額・調整額から計算されます。過去の残高を残したい場合は、更新前のファイルを日付付きで別名保存しましょう。
2. 請求情報を1請求書1行で入力する
取引先コード、取引先名、請求書番号、売上日、請求日、支払期日、請求額を入力します。支払期日は請求書や契約で決まった入金予定日です。支払サイトは、取引の締め日から入金までの期間を指します。
請求書番号は、請求書や会計ソフトと照合できる番号にしてください。「7月分」のような表記だけでは、同じ月に複数の請求があると特定できません。
3. 入金を確認して追記する
通帳やネットバンキングで入金を確認したら、入金日と入金額を追記します。入金名義が取引先名と異なる場合は、備考欄に名義や確認内容を残しておきましょう。
同じ請求に2回目以降の入金があったら、I列の入金額を、その請求に入金された累計額へ更新しましょう。H列の入金日は、最後の入金が実際にあった日付にします。各回の日付と金額は、O列の備考欄や別の入金明細に記録し、通帳と照合できる形で残します。
このファイルは1行に入金日を1つだけ持つ形式です。入金ごとの履歴を別行へ増やすと、同じ請求額を二重に集計するおそれがあります。
複数の請求をまとめて入金された場合は、請求額の合計と入金額を照合し、どの請求へ充当したかを記録しましょう。まとめ入金を請求書ごとに割り振り、各行の入金額の合計が通帳の入金額と一致するようにします。売掛金の消し込みのやり方で、照合の流れも参考にしましょう。
4. 調整額は根拠とともに入力する
値引き、返品、相殺等で売掛金を減らすときは、調整額に金額を入力し、備考欄へ内容を残します。振込手数料を差し引かれた場合も、負担の取り決めと会計処理を確かめてから調整額へ記録しましょう。理由が未確認の差額は、未回収額として残します。
単に残高を合わせるための「調整」は避けてください。会計上の仕訳と一致しないまま調整額を入れると、元帳の残高は合っても、損益や税務処理が誤る可能性があります。
5. 未回収残高と期限超過を確認する
シート上部に、総請求額、総入金額、未回収残高、期限超過残高、期限超過件数が表示されます。上部の「未回収残高」(F4)は、各行のマイナス残高も含めた差引合計です。記入例では、正の残高の合計が710,000円、過入金が10,000円(残高は−10,000円)あるため、F4は700,000円になります。上部の集計は、入力した全請求の合計です。取引先別の集計表を自動作成する機能はありません。取引先別に管理するときは、請求書の行を取引先名で絞り込み、会計ソフトの内訳と照合しましょう。
少なくとも月末に1回は、未回収残高を会計ソフトの総勘定元帳で「売掛金」を選んだ残高と照合しましょう。取引先ごとの補助元帳を使っている場合は、その内訳とも突き合わせます。金額が異なる場合は、請求漏れ、入金の消込し漏れ、値引きや返品の仕訳漏れを確認します。
入金日が入っていても、入金額が請求額に足りなければ未回収です。日付と金額を必ずセットで照合します。
売掛金元帳の計算式
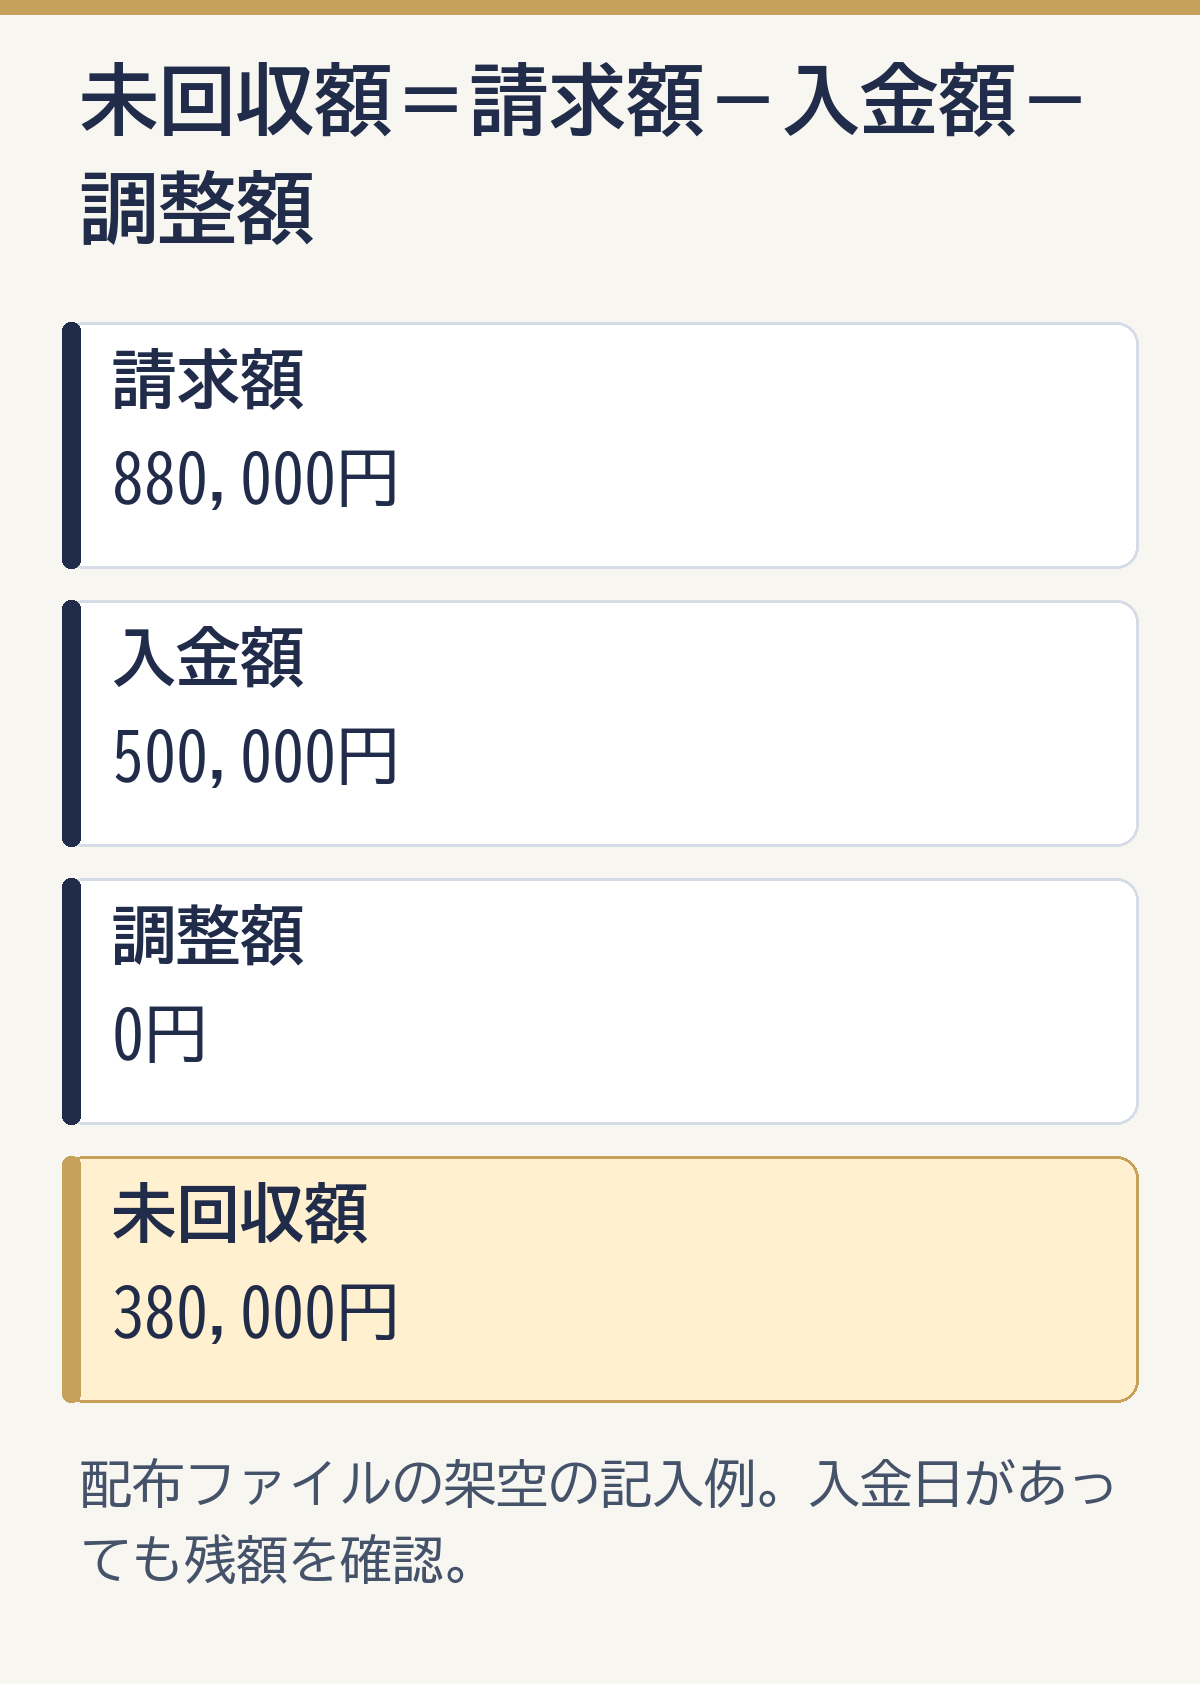
未回収額は「請求額-入金額-調整額」です。請求書1件ごとに計算します。
未回収額=請求額-入金額-調整額
架空の記入例として、請求額88万円に対して50万円が入金され、値引き等の調整がなければ、未回収額は38万円です。
880,000円-500,000円-0円=380,000円
未回収額が0円なら「入金済」、未回収額が正の数で基準日が支払期日を過ぎていれば「期限超過」と判定します。未回収額がマイナスになった場合は、過入金や二重入力の可能性があるため「要確認」と表示します。
差額がある場合は、元の請求・入金・調整の記録を照合しましょう。残高を合わせるために数式を上書きすると、その後の計算も崩れます。
記入例で見る5つのパターン
以下は配布ファイルの架空の記入例です。基準日は2026年8月25日で、期日前・期限超過の状態を示しています。
| パターン | 請求額 | 入金額 | 調整額 | 未回収額 | 状態 |
|---|---|---|---|---|---|
| 全額入金 | 550,000円 | 550,000円 | 0円 | 0円 | 入金済 |
| 一部入金 | 880,000円 | 500,000円 | 0円 | 380,000円 | 期限超過 |
| 期日前・未入金 | 330,000円 | 0円 | 0円 | 330,000円 | 期限前 |
| 値引き調整 | 440,000円 | 430,000円 | 10,000円 | 0円 | 入金済 |
| 過入金 | 220,000円 | 230,000円 | 0円 | ▲10,000円 | 要確認 |
一部入金の行は、入金日を書いただけで「入金済」にしてはいけません。請求額と入金額の差額を確認し、残額の回収予定を取引先へ確認します。
過入金は、次回請求へ勝手に充当せず、取引先と経理担当者へ確認します。返金、次回相殺等の処理を決め、会計上の仕訳も合わせてください。
回収漏れを防ぐ運用ルール
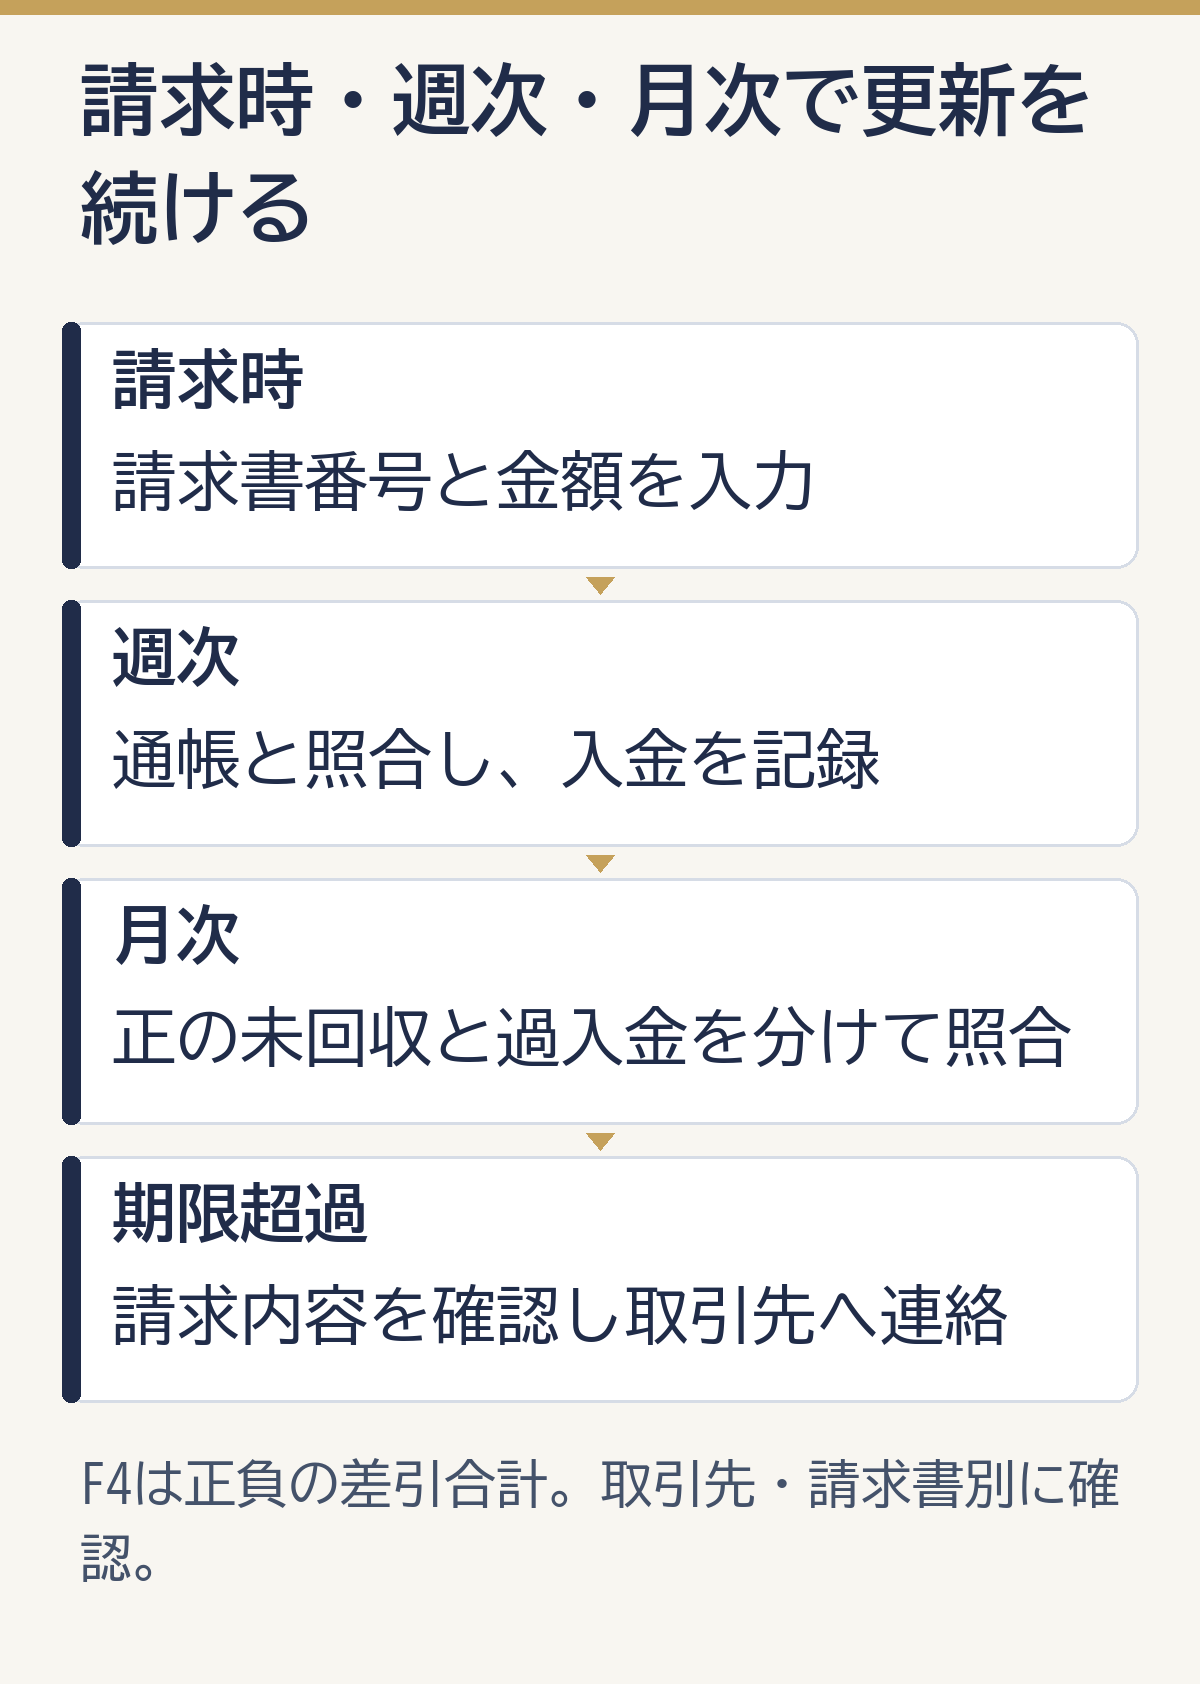
請求時に入力し、週ごとに入金を確認し、月末に会計帳簿と照合する流れを決めましょう。担当者と更新日を決めると、連絡が必要な請求を放置しにくくなります。
更新担当者と更新日を決める
テンプレートを作っても、更新されなければ役立ちません。入力・入金確認・残高照合の日を、「請求書発行時」「毎週月曜日」「月末営業日」のように決めましょう。
担当者が複数いる場合は、請求情報を入れる人、通帳を照合する人、期限超過を催促する人の責任範囲を分けます。
請求書番号をキーにする
同じ取引先に毎月請求する場合は、請求書番号で対象の請求を特定しましょう。請求書番号、請求額、入金名義、入金日を組み合わせて照合します。
売掛金の年齢表と併用する
未回収額の合計だけでなく、支払期日からの経過日数も確認すると、古い売掛金を優先できます。売掛金のエイジングとは?年齢表の作り方で、30日以内、31〜60日、61〜90日、90日超等に分ける方法を解説しています。
月次で総勘定元帳と照合する
月次の照合では、K列が正の未回収額と、過入金などで負になっている額を分け、取引先別・請求書別に会計帳簿の内訳と突き合わせましょう。F4の差引合計だけで判断すると、別の取引先の過入金によって、回収すべき請求が残っていることを見落とすおそれがあります。過入金があっても、他の請求を回収済みとして扱わず、充当先や返金の要否を元の記録で確かめてください。差額がある場合は、請求と入金、値引きなどの調整記録を照合します。
請求時の入力、週次の入金確認、月次の残高照合を、社内の更新手順として続けましょう。
残高が一致しないときは、次の順で元の記録を確かめましょう。
- 売上計上と請求書発行の漏れ・二重計上
- 通帳にある入金の消込し漏れ
- 振込手数料、値引き、返品、相殺の処理
- 売掛金などが回収できなくなる貸倒れ、将来の貸倒れによる損失を見込んで計上する貸倒引当金、誤った仕訳などの会計処理
売掛金元帳でよくあるミス
入金日を入れただけで入金済みにする
入金日があっても、入金額が請求額と同じとは限りません。一部入金、振込手数料の差引き、過入金があるため、必ず金額を照合します。
予定入金日を実際の入金日として記録する
支払期日は契約上の予定日、入金日は通帳で確認した実際の日です。両方を同じ日付にすると、何日遅れたのか分からなくなります。
調整額の理由を残さない
調整額は便利な反面、理由を残さないと後から説明できません。値引き、返品、相殺、振込手数料等の内容、承認者、関連書類を備考欄や社内記録に残します。
期限超過を総額だけで見る
期限超過の請求は、未回収額と遅れている日数を組み合わせて確認しましょう。遅延日数、過去の入金履歴、取引先の状況、連絡履歴を合わせて判断します。売掛金の滞留が起きる原因と管理方法も参考にしてください。
期限超過の売掛金が見つかったときの対応
支払期日を過ぎた売掛金が見つかったら、まず自社の請求書、入金口座、請求先、請求額、締め日・支払日の認識に誤りがないかを確認します。請求書の送付漏れや宛先ミスであれば、すぐに再送します。
次に取引先へ、請求書番号、請求額、支払期日を示し、支払状況を確かめましょう。回答は入金予定日が分かる日付で受け取り、メールなどに記録しておきましょう。
長期化や高額化の可能性がある場合は、契約書、請求書、納品書、検収記録、やり取りを整理し、弁護士等へ早めに相談します。売掛金を払ってくれないときの回収手順で、催促から法的手続きまでの流れを確認できます。
回収遅延で運転資金が不足する場合は、回収連絡と並行して資金繰り表も更新しましょう。別の正常な売掛金がある場合、ファクタリングは入金期日前に資金化する選択肢の1つです。ただし、未払いの債権が必ず買い取られるわけではなく、手数料や契約条件の比較も必要です。
売掛金元帳の記帳・保存で注意すること
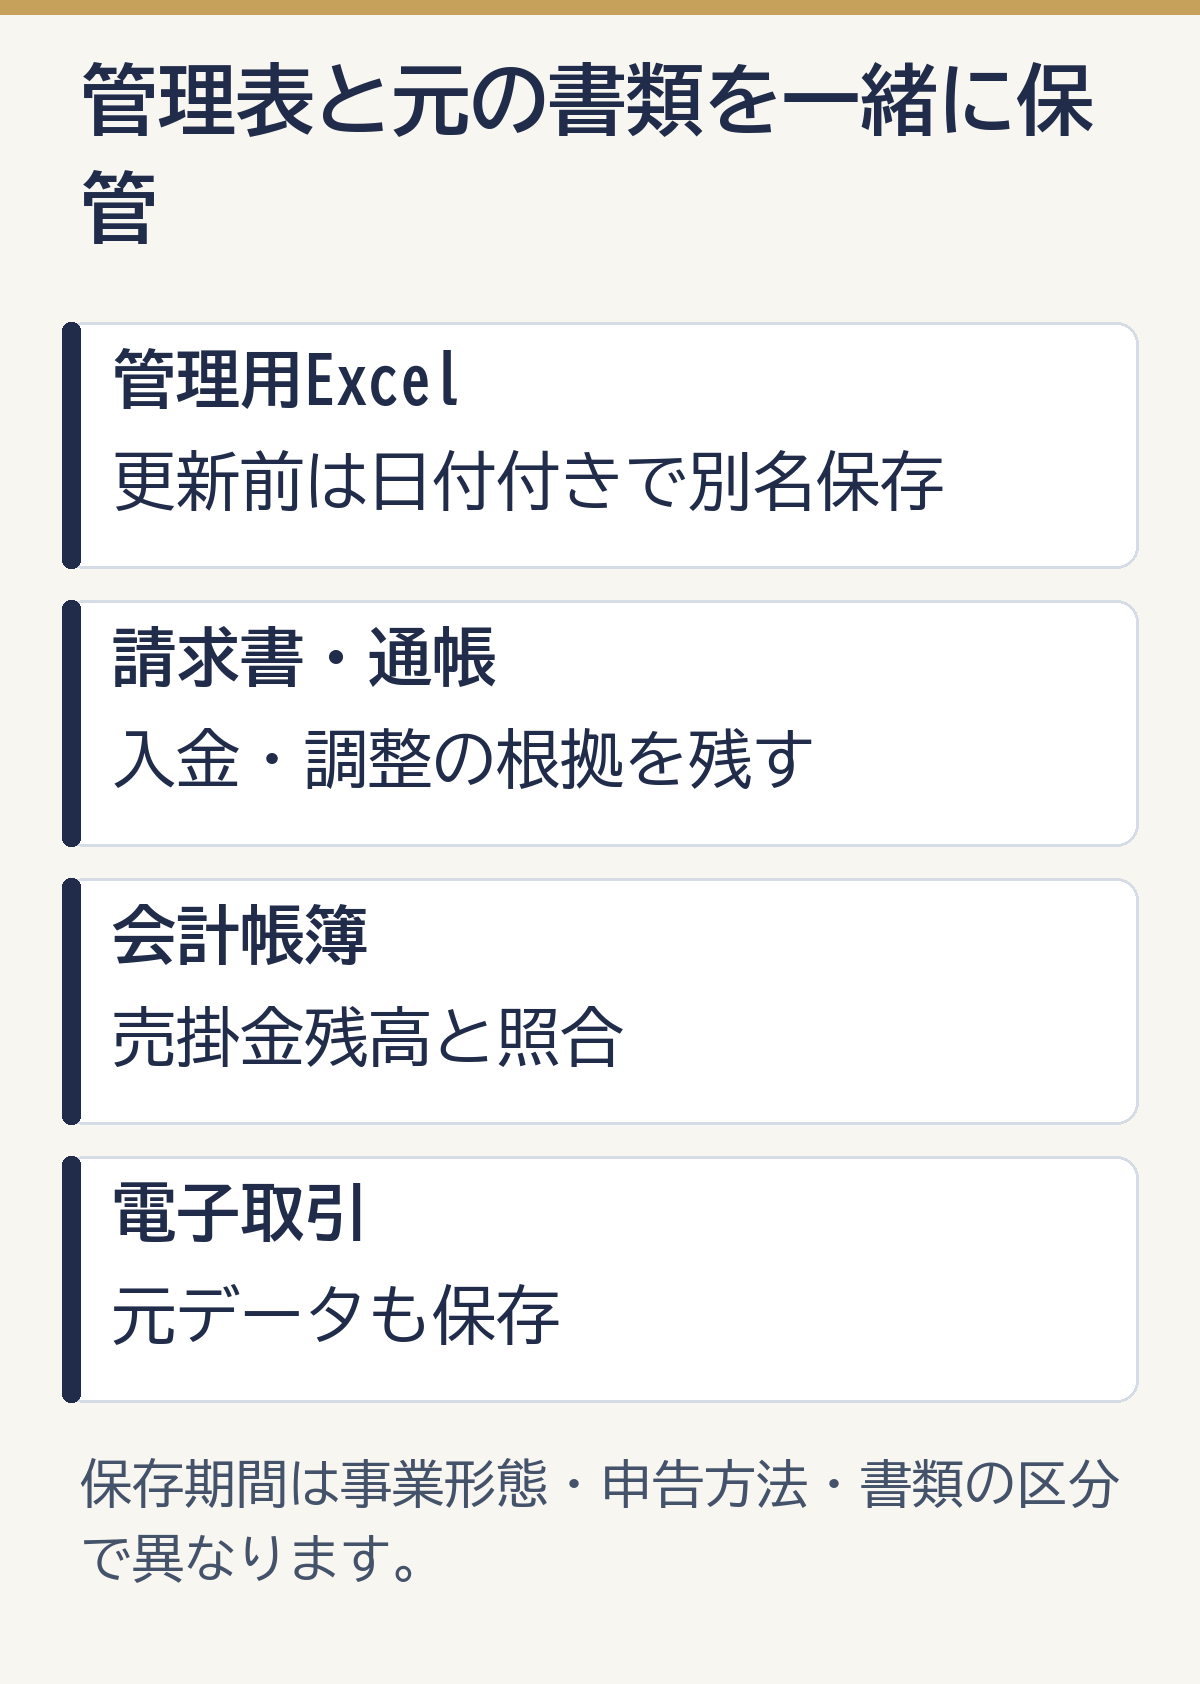
管理用Excelと、請求書・会計帳簿は一緒に保管しましょう。保存期間は法人・個人、帳簿・書類の区分で変わります。
国税庁の個人事業者向け案内では、白色申告の法定帳簿は7年、任意帳簿と請求書などは5年保存とされています。青色申告の帳簿・書類は原則7年で、一部の書類は5年です(2026年10月22日確認)。
法人の帳簿・書類は、確定申告書の提出期限の翌日から原則7年です。青色申告で欠損金額が生じた事業年度などは10年となります。平成30年4月1日前に開始した該当事業年度は9年です(同日確認)。
Excel保存だけで完結とは限らない
電子帳簿保存法は、帳簿や請求書などの電子データの保存方法を定めた法律です。Excelへ転記した後も、元の請求書データは保存しましょう。
この管理用Excelだけで、税務上や電子帳簿保存法上の要件を満たすとは限りません。
会計・税務処理と保存要件の個別適用は、国税庁の最新資料と税理士等の案内で確かめましょう。
売掛金元帳テンプレートに関するよくある質問
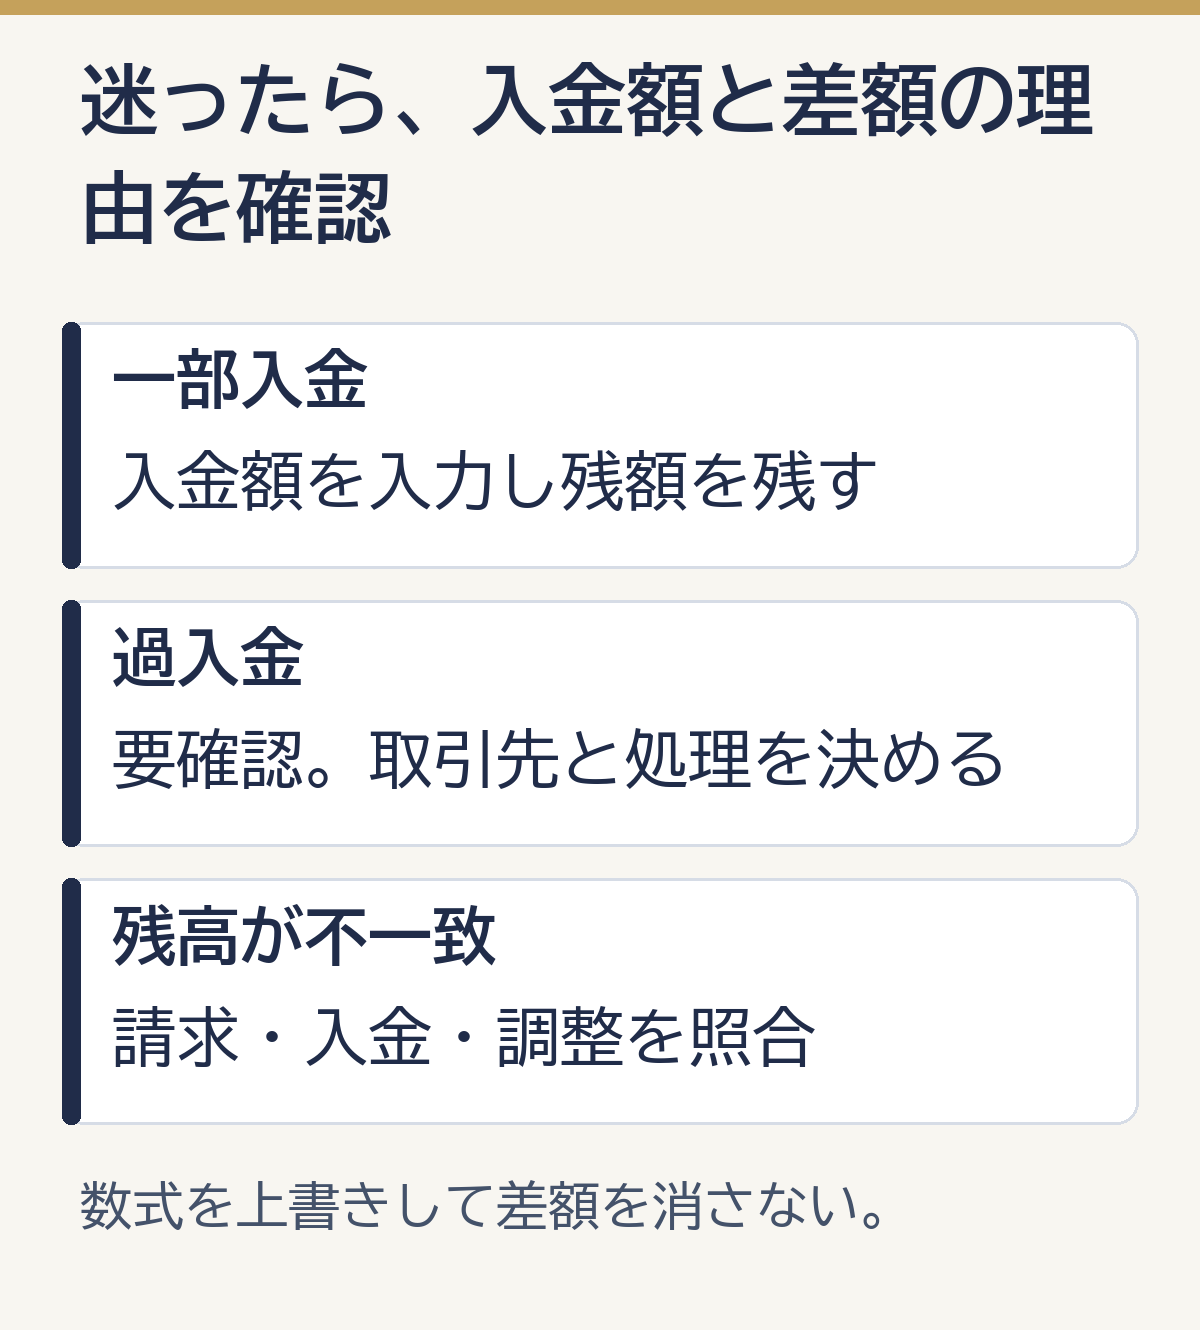
無料ダウンロード、必要項目、一部入金、会計ソフトとの差額について、よくある疑問に答えます。
売掛金元帳テンプレートは無料で使えますか?
はい。本記事のExcelテンプレートは無料でダウンロードできます。使い方、50件分の空欄の売掛金元帳、5パターンの記入例を収録しています。
売掛金元帳はExcelで作れますか?
はい。取引先、請求書番号、支払期日、請求額、入金日、入金額を1行に並べる形式です。未回収額と期日超過日数を数式で計算します。
売掛金元帳に最低限必要な項目は何ですか?
最低限、取引先名、請求を特定できる番号、売上日または請求日、請求額、入金日、入金額、未回収額を記録します。回収遅延を管理するなら支払期日も必要です。
売掛帳と売掛金元帳は違いますか?
実務では、どちらも得意先別に掛売りと回収状況を記録する帳簿を指す言葉として使われることが多く、名称だけで明確に区別できない場合があります。社内で管理する項目と使い方を統一してください。
一部入金のときはどう記入しますか?
実際の入金日と入金額を入力し、未回収額を残します。備考欄に残額の入金予定日や取引先への確認履歴を記録します。
売掛金元帳の残高が会計ソフトと合わないときは?
売上や請求の計上漏れ・二重計上、入金の消込し漏れを確認しましょう。値引き・返品・相殺・振込手数料の処理も、取引先別・請求書別に照合します。数式を上書きして差額を消さないでください。
本テンプレートだけで帳簿保存の要件を満たせますか?
このファイルだけで要件を満たすとは限りません。必要な保存方法は、本文の「売掛金元帳の記帳・保存で注意すること」で確認しましょう。
まとめ
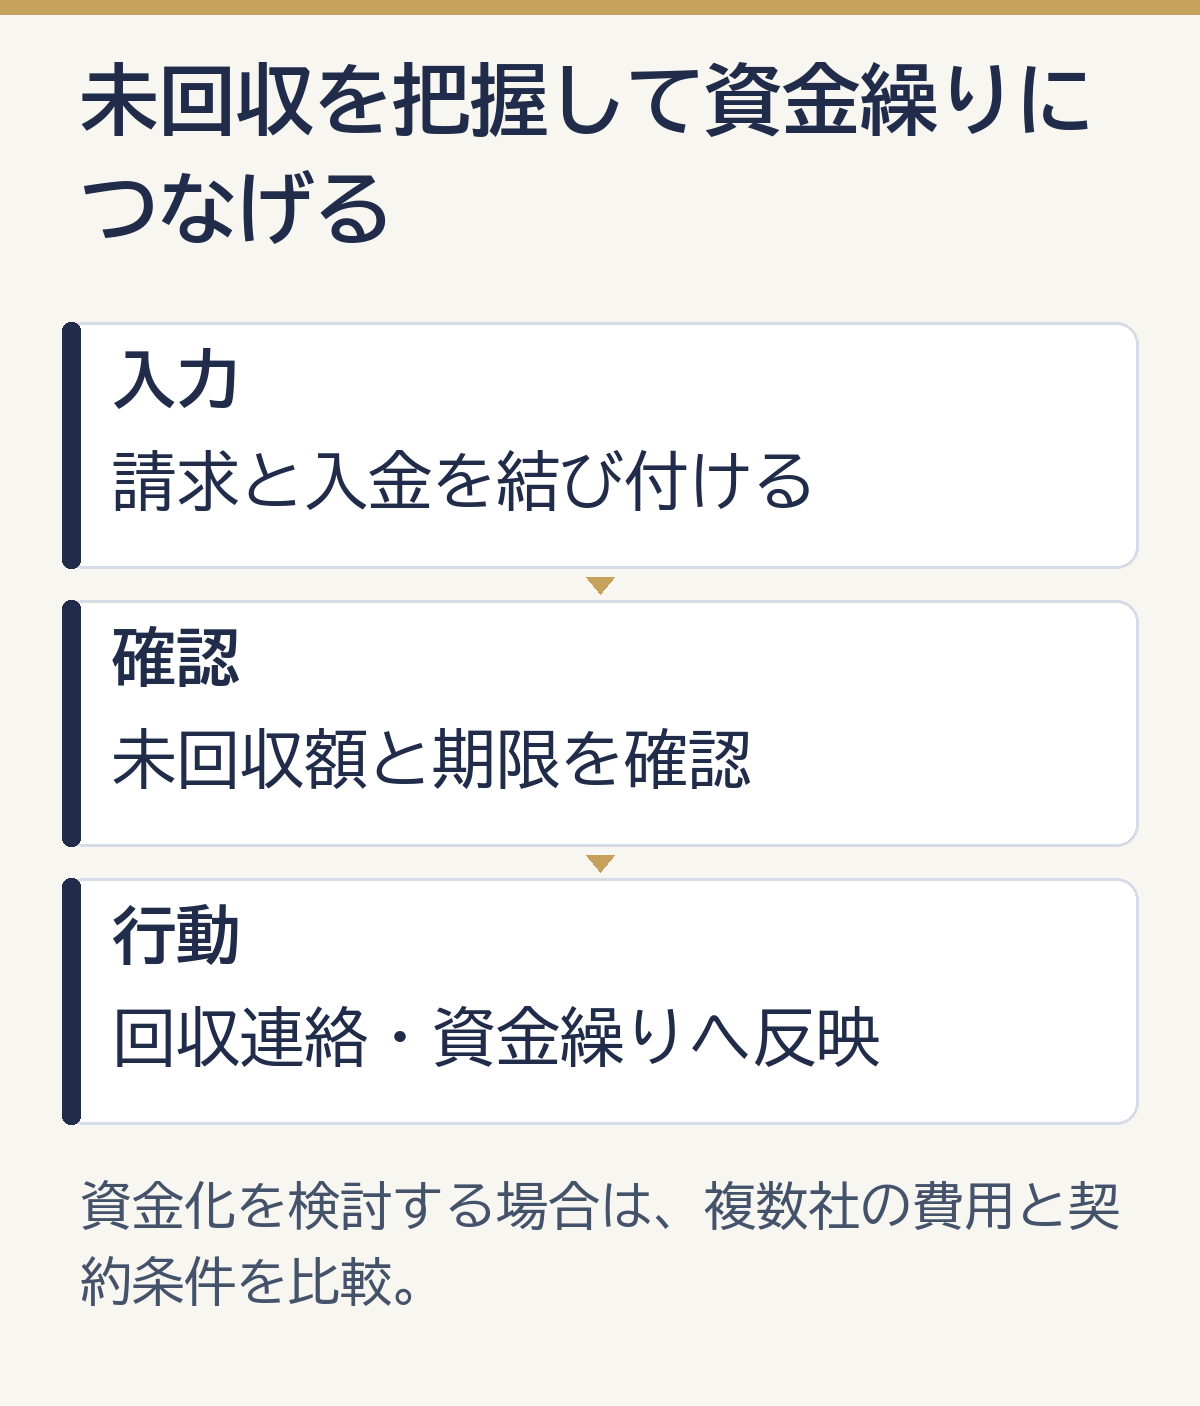
売掛金元帳は、掛売りと入金を得意先・請求書別に結び付け、未回収額を確認するための帳簿です。
本テンプレートでは、黄色いセルへ請求情報と入金情報を入力すると、未回収額、期日超過日数、状態、未回収残高が自動計算されます。まずは請求書を1行ずつ入力し、毎週の入金確認と月次の残高照合から始めてください。
期限超過が見つかったら、請求内容と入金口座を照合して取引先へ連絡しましょう。入金予定は資金繰り表にも反映し、支払いに不足する時期と金額を早めに把握しておくことが大切です。
入金期日前の正常な売掛金を資金化する必要がある場合は、ファクマッチでファクタリング会社の条件を確認しましょう。複数社の手数料・実際の受取額・契約条件を並べて、自社に合う会社を選びましょう。