前月繰越は、前の月に残った売掛金を、今月の帳簿へ引き継ぐ表示です。紙の売掛金元帳は、月末残高を貸方へ「次月繰越」として記入して締め、翌月初に同額を借方へ「前月繰越」として記入します。
初めて月末締めを担当する方へ、残高17万円の記入例で、借方・貸方の合計をそろえる手順と、繰越だけの仕訳を追加しない理由を解説します。得意先別残高と総勘定元帳の照合、Excel・会計ソフトでの締め方も扱います。
Excelでは締めた時点の残高を保存し、会計ソフトでは利用できる月次締め機能を使います。
本記事は広告・PRを含みます。
売掛金元帳の締め切り方を記入例で確認
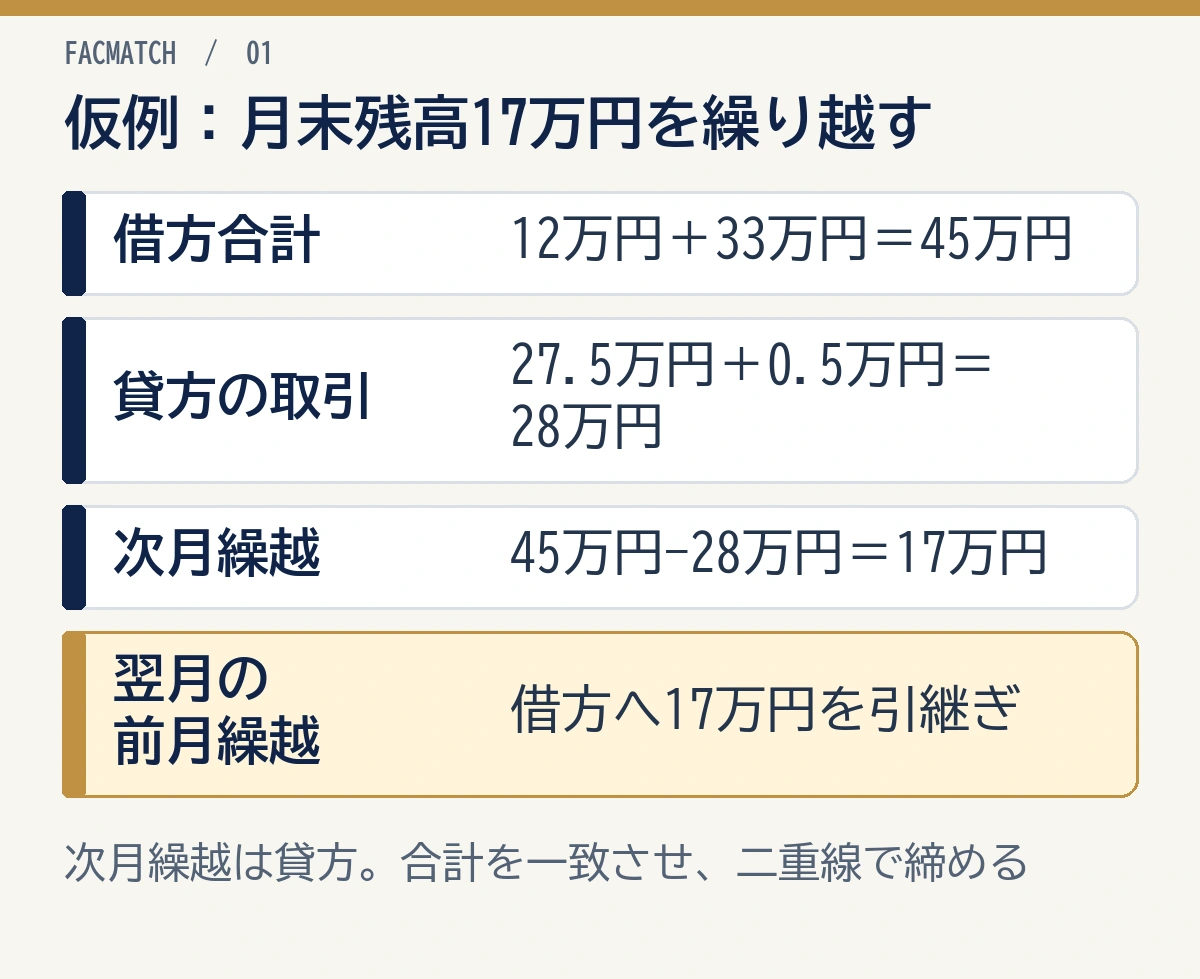
月末残高17万円を貸方へ次月繰越として記入し、翌月1日に同じ17万円を借方へ前月繰越として引き継ぎます。 次の取引を想定した仮の記入例で、計算から帳簿への記入まで見ていきましょう。
- 7月1日:前月繰越 120,000円
- 7月10日:掛け売上 330,000円
- 7月25日:普通預金へ275,000円入金
- 7月31日:返品・値引き 5,000円
月末残高は、次の計算です。
120,000円 + 330,000円 – 275,000円 – 5,000円 = 170,000円
締め切り後の売掛金元帳
借方は左側、貸方は右側の欄です。金額の単位は円です。
| 日付 | 摘要 | 借方 | 貸方 | 残高 |
|---|---|---|---|---|
| 7/1 | 前月繰越 | 120,000 | 記入なし | 120,000 |
| 7/10 | 売上 | 330,000 | 記入なし | 450,000 |
| 7/25 | 普通預金 | 記入なし | 275,000 | 175,000 |
| 7/31 | 売上返品・値引き | 記入なし | 5,000 | 170,000 |
| 7/31 | 次月繰越 | 記入なし | 170,000 | 記入なし |
| 7月分 | 合計 | 450,000 | 450,000 | 記入なし |
| 8/1 | 前月繰越 | 170,000 | 記入なし | 170,000 |
表の「記入なし」は、紙の帳簿では空欄にする箇所です。7/31の「次月繰越」は入金などの取引ではなく、借方・貸方の合計をそろえて当月を締めるための行なので、残高欄には重ねて記入していません。
残っている売掛金は、直前の返品・値引き後も17万円です。 回収されたわけではなく、8/1の「前月繰越」で残高欄に同じ17万円を記入します。
手書き帳簿では、借方・貸方の合計450,000円が一致したことを確認し、合計欄の下へ二重線を引きます。そのうえで、翌月1日の借方に前月繰越170,000円を記入します。
締め切り方の結論
- 売掛金の月末残高を計算する
- 月末残高を「次月繰越」として貸方へ書く
- 借方・貸方の合計が同額か確認する
- 合計欄の下を二重線で締める
- 翌月1日に「前月繰越」として借方へ同額を書く
元帳の各欄の意味や日々の記入方法は、売掛金元帳の書き方も参考になります。締め切る前の記録と、月末に行う繰越を分けて整理しましょう。
売掛金元帳を月末に締める7ステップ
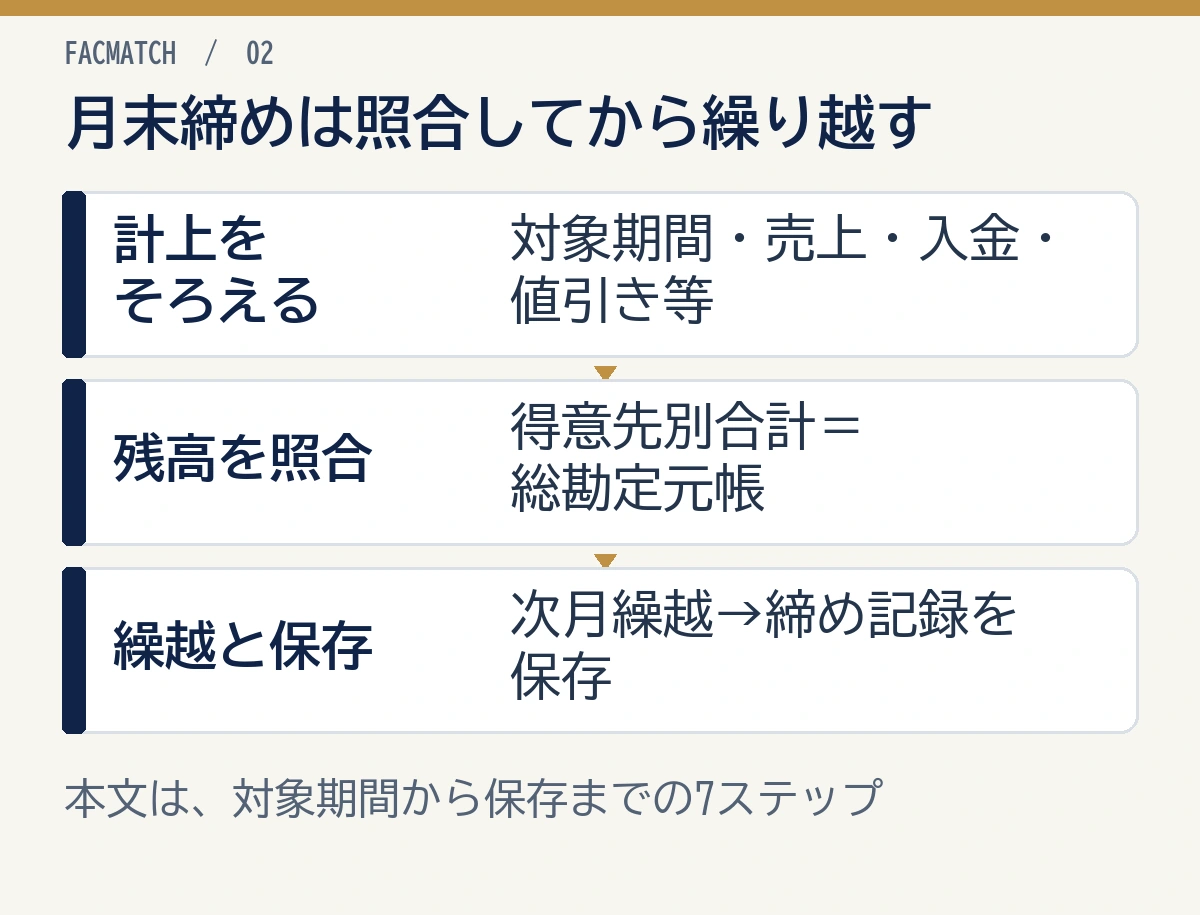
実務では、残高を計算する前に請求・入金・値引き等の漏れを確認します。数字が合っていない状態で繰り越すと、翌月も差額を引きずるためです。
1. 締め日と対象期間を決める
まず、自社の月次締め日と対象期間を確認します。暦月で管理するなら、7月分は7月1日から7月31日までです。
取引先の請求締日と、自社が帳簿を締める日は同じとは限りません。たとえば取引先への請求が20日締めでも、自社の会計が月末締めなら、21日以降に商品を引き渡すなどして当月の売上に計上する取引も、その月の元帳へ記録します。請求書を翌月に発行するかどうかとは分けて考えます。
請求書の締日ではなく、自社の会計期間を基準に売上・売掛金の計上漏れを確認します。
2. 売上・請求の計上漏れを確認する
契約書、納品書、検収書、請求書発行一覧等を照合し、対象月に計上すべき掛け売上がすべて記録されているか確認します。
請求書を翌月に発行する予定でも、商品引渡しや役務提供が当月に完了していれば、会計上の売上計上時期が請求書発行日と一致しない場合があります。判断に迷う取引は税理士へ確認してください。
3. 入金を請求書ごとに消し込む
「消し込み」は、入金を元の請求に対応付け、回収した分の売掛金を減らす作業です。銀行明細、現金出納帳、決済サービスの入金明細を見て、どの請求に対する入金かを確認します。
複数請求の一括入金、一部入金、振込名義の違いがあると、入金済みなのに売掛金が残りやすくなります。売掛金の消し込み方法も参考にし、請求書番号単位で対応関係を残してください。
4. 値引き・返品・相殺・振込手数料差額を処理する
入金以外にも、売掛金を減らす取引があります。
| 差額の理由 | 確認する資料 | 注意点 |
|---|---|---|
| 売上返品・値引き | 返品記録、合意書、請求訂正 | 入金として処理しない |
| 買掛金との相殺 | 相殺合意書、双方の元帳 | 現金の動きと分ける |
| 振込手数料の差引 | 請求条件、発注日、銀行明細 | 減額禁止の適用と負担条件を確認 |
| 過入金 | 入金明細、取引先への確認記録 | 売掛金を機械的にマイナスにしない |
| 請求取消し | 訂正請求書、社内承認 | 元取引との関係を残す |
振込手数料は、契約の負担者だけで処理を決めないことが大切です。 2026年1月1日以降に発注・業務委託した、取適法やフリーランス法の減額禁止の対象取引では、手数料の差引きに制限があります。合意があっても、受注者に振込手数料を負担させて代金・報酬から差し引くことは認められません。
根拠は、公正取引委員会の取適法Q&A・Q99とフリーランス法Q&A・Q78です。差額を機械的に自社の費用へ振り替えず、対象取引では先方へ支払額の訂正を求めましょう。
振込手数料を差し引かれた入金の処理は、売掛金の振込手数料とインボイスの仕訳で詳しく解説しています。
5. 得意先別の残高と期限超過を確認する
売掛金元帳は得意先別に確認します。残高が残っているだけで異常とは限りませんが、支払期日を過ぎていないか、前月から動いていない残高がないかを確認します。
- 支払期日を過ぎた請求
- 30日・60日・90日以上動いていない残高
- 一部入金後の残額
- 得意先別のマイナス残高
- 大口取引先への残高集中
長期滞留を期間別に確認する方法は、売掛金年齢表の作り方も参考になります。
6. 売掛金元帳の合計と総勘定元帳を照合する
すべての得意先別残高を合計し、総勘定元帳の売掛金残高と照合します。
得意先Aの残高 + 得意先Bの残高 + 得意先Cの残高 = 総勘定元帳の売掛金残高
両者が一致しない場合は、そのまま次月へ繰り越さず、差額が初めて発生した日まで戻ります。期首残高、当月売上、当月回収、返品・値引き・相殺を順番に比べると原因を見つけやすくなります。
前月末残高に当月の売上を足し、入金・返品・値引きなどを引いて月末残高と照合する方法を「ロールフォワード」と呼びます。売掛金残高のロールフォワードでは、その計算と照合表を解説しています。
7. 次月繰越を記入し、締め後の記録を保存する
照合が終わったら、月末残高を貸方へ次月繰越として記入し、借方・貸方の合計を確認します。紙では二重線で締め、Excelでは締め済み月の編集を制限します。会計ソフトでは、利用できる月次締め・期間ロック機能を使いましょう。
締めた時点の売掛金元帳、総勘定元帳、入金消込一覧、期限超過一覧をPDF等で保存しておくと、後日差額が出たときに比較できます。
次月繰越を貸方、前月繰越を借方に書く理由
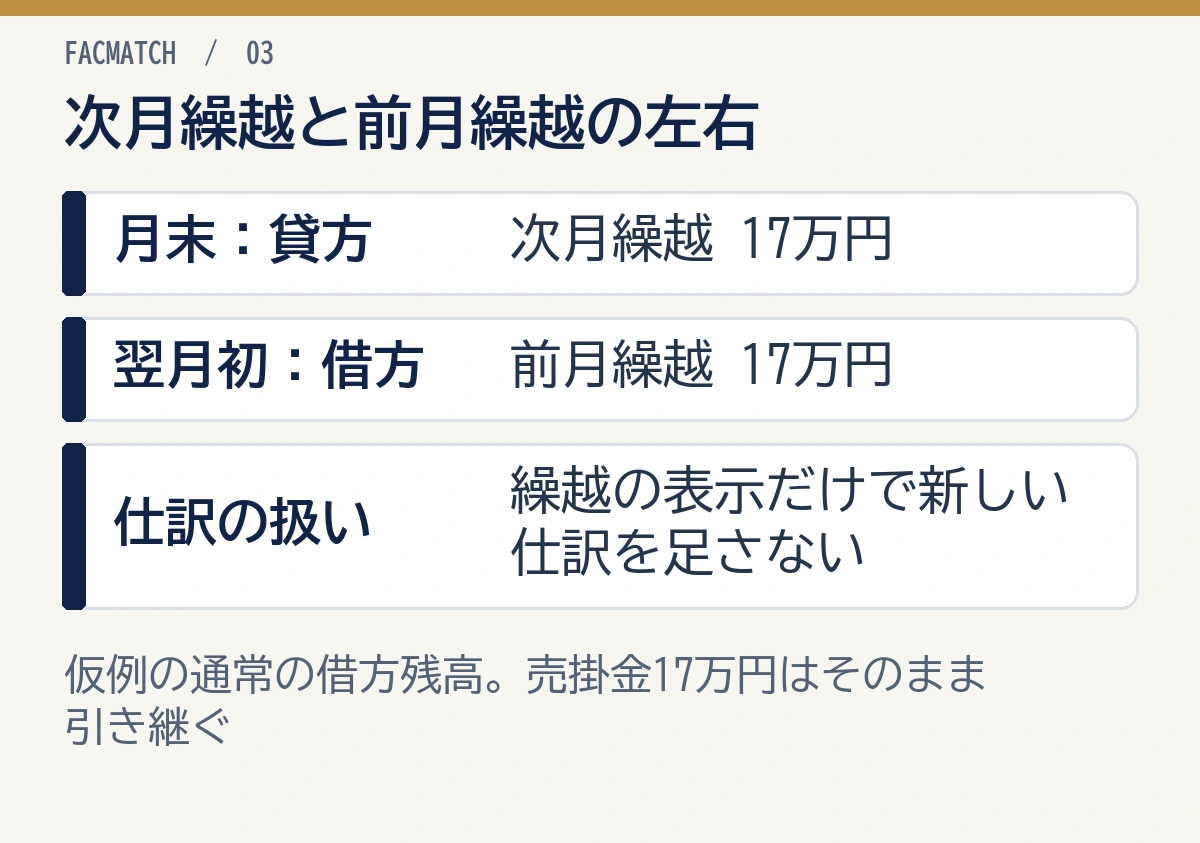
売掛金は資産であり、増加を借方、減少を貸方へ記録します。通常、売掛金の残高は借方にあります。
月末に帳簿を締める際は、その借方残高と同額を反対側の貸方へ「次月繰越」として置き、借方・貸方の合計を一致させます。翌月は、売掛金残高が存在する側である借方へ「前月繰越」として戻します。
| 項目 | 記入する側 | 役割 |
|---|---|---|
| 掛け売上 | 借方 | 売掛金の増加 |
| 入金・返品・値引き等 | 貸方 | 売掛金の減少 |
| 次月繰越 | 貸方 | 当月帳簿の左右を一致させる |
| 前月繰越 | 借方 | 翌月へ売掛金残高を引き継ぐ |
「次月繰越を貸方へ書く」ことは、売掛金が回収されたという意味ではありません。 あくまで当月の帳簿を締めるための表示です。
次月繰越は仕訳ではない
次月繰越と前月繰越を記入するためだけの会計仕訳は、通常、追加しません。
売掛金元帳は、総勘定元帳の売掛金を得意先別に説明する補助簿です。繰越表示を会計仕訳として登録すると、売掛金残高を二重に増減させるおそれがあります。
紙・Excel・会計ソフトで締め切り方はどう違う?
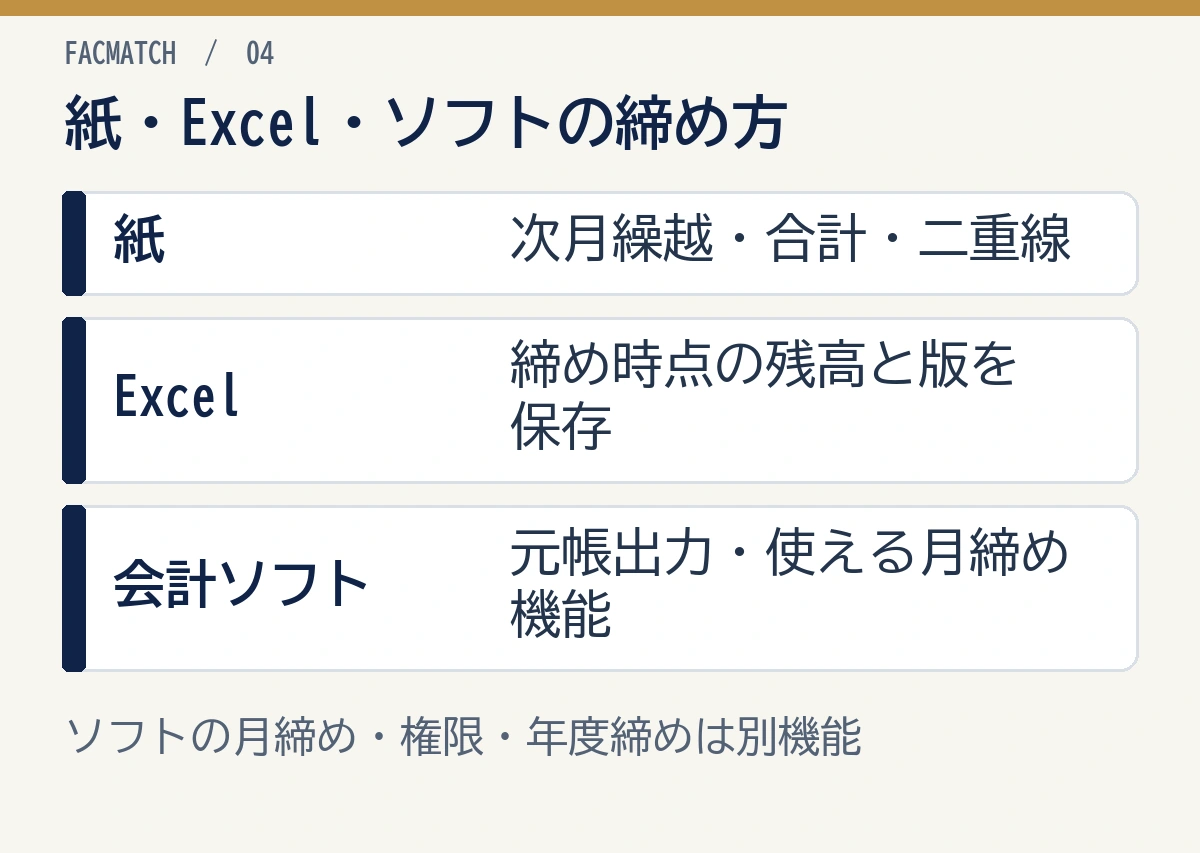
基本となる月末残高は同じですが、締め切ったことを示す方法が異なります。
| 管理方法 | 締め切り方 | 注意点 |
|---|---|---|
| 紙の元帳 | 次月繰越、合計、二重線、翌月の前月繰越を記入 | 訂正方法を統一し、消しゴム等で履歴を消さない |
| Excel | 月末残高を保存し、翌月シートへ繰り越す | 数式上書き、行削除、フィルター中の貼付けに注意 |
| 会計ソフト | 元帳を出力し、利用できる月次締め・期間ロック機能を使う | 月の繰越表示だけを理由に振替伝票を手入力しない |
Excelでは月ごとの残高を固定して保存する
Excelで1つの表を継続利用すると、過去の行を修正しただけで前月末残高まで変わることがあります。締め後は次の情報を保存してください。
- 締め日
- 得意先別残高
- 総勘定元帳の売掛金残高
- 差額が0円であること
- 締め担当者・確認者
- 修正があった場合の理由と更新日
Excelの項目や入力方法は、売掛金元帳Excelテンプレートの記事も参考にしてください。
会計ソフトでは期間ロック前に例外を確認する
会計ソフトでは、売掛金元帳や得意先元帳が仕訳から自動集計されることがあります。その場合、紙のように貸方へ次月繰越を手入力するのではなく、月次締め・期間ロック・帳票出力の機能を使います。
たとえば、freee会計の月締めには、管理者等以外の修正を制限する仮締めと、全員の修正を制限する本締めがあります。利用できる機能はプランと権限で異なり、月締めだけでは会計年度は変わりません。
期間ロック前は、未消込入金、仮受金、マイナス残高、得意先の補助科目を付けていない売掛金仕訳を点検しましょう。該当する明細を残したままロックすると、修正のために再度解除する作業が必要になります。
売掛金元帳の残高が合わない原因と直し方
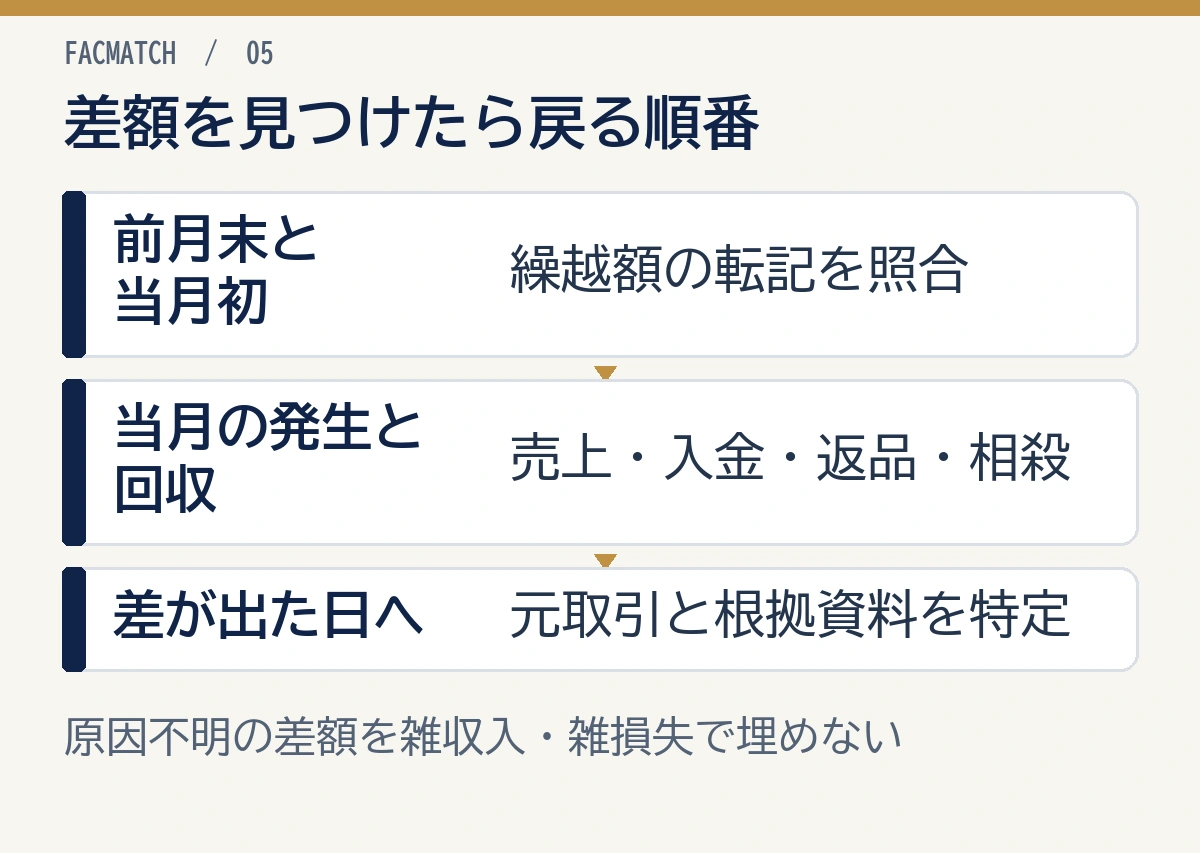
差額を見つけたら、金額を合わせるためだけの雑収入・雑損失を入れず、原因となった取引を特定します。
| よくある原因 | 確認方法 | 修正の考え方 |
|---|---|---|
| 前月繰越の転記ミス | 前月末と当月初を比較 | 正しい繰越額へ訂正し履歴を残す |
| 売上の計上漏れ・二重計上 | 請求書一覧と仕訳を照合 | 元取引の日付・金額を確認して訂正 |
| 入金消し込み漏れ | 銀行明細と入金一覧を照合 | 対象請求へ正しく割り当てる |
| 得意先の割当ミス | 得意先別残高を比較 | 得意先間の振替内容を明確にする |
| 振込手数料分だけ残る | 請求額・実入金額・発注日を比較 | 減額禁止の適用と負担条件を確かめ、未回収額と区別 |
| 返品・値引き・相殺の未反映 | 合意書と訂正請求書を確認 | 入金と区別して処理 |
| 過入金・二重入金 | マイナス残高と銀行明細を確認 | 返金・次回充当等を先方と確認 |
| 締め日・計上日のずれ | 月末前後の取引を日付順に確認 | 自社の会計期間に合わせる |
売掛金がマイナスになった場合は、売掛金がマイナスになる原因と直し方も確認してください。
差額を探す順番
差額調査は、次の順番で行うと効率的です。
- 前月末残高と当月の前月繰越が一致するか
- 売掛金元帳の得意先別合計と総勘定元帳が一致するか
- 当月売上が請求書発行一覧と一致するか
- 当月入金が銀行明細と一致するか
- 返品・値引き・相殺・貸倒等が反映されているか
- 差額と同額の取引がないか
- 初めて差が出た日まで期間を狭める
前月末が一致していれば、当月の取引から調べ始めます。月中まで一致していれば、その日より後の取引へ調査範囲を絞りましょう。
締め切った後に修正が見つかった場合
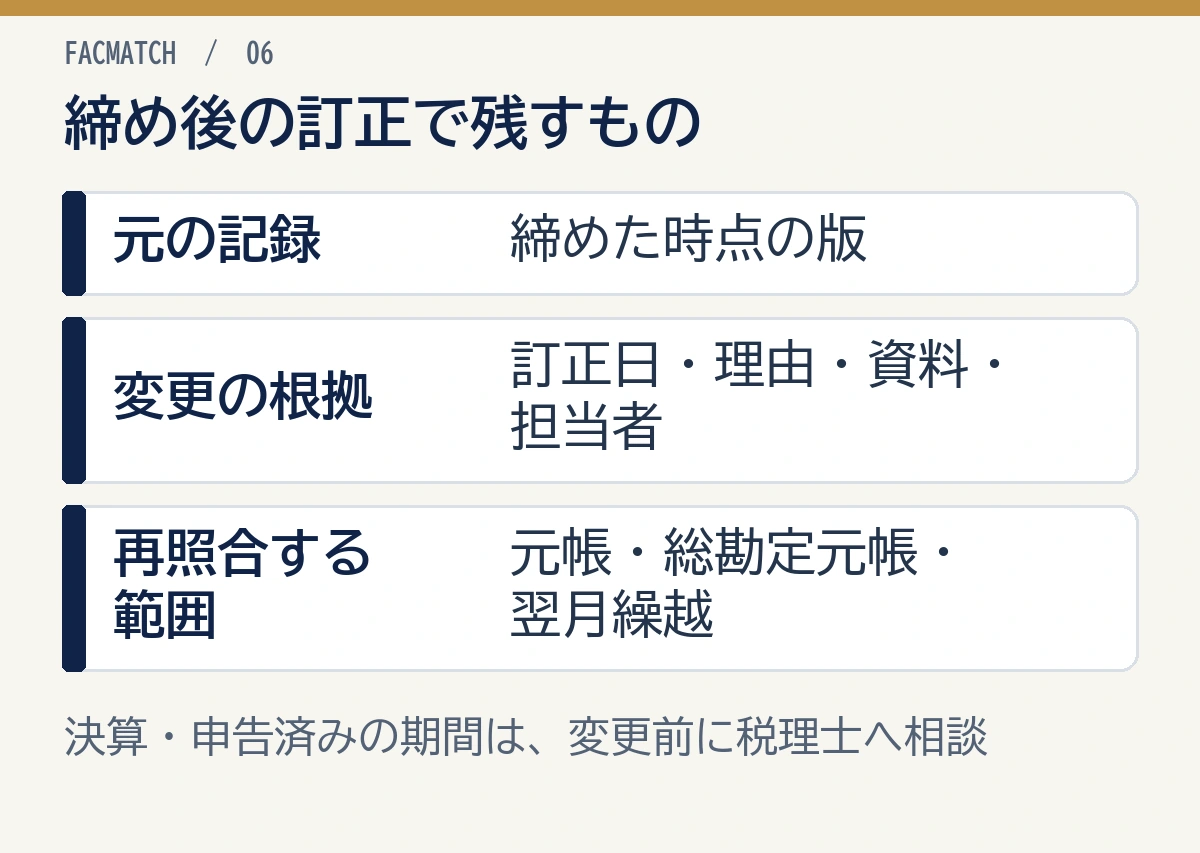
締め後の誤りは、元の記録と修正理由を残して訂正します。売掛金元帳を修正した後は、対応する総勘定元帳と翌月の前月繰越も再照合しましょう。
紙の帳簿
元の記載を読めない状態にせず、社内の訂正ルールに従って訂正します。訂正日、理由、担当者が分かるようにします。
Excel
締め時点のファイルを残し、修正版を別の版として保存します。変更したセル、理由、根拠資料、承認者を記録してください。
会計ソフト
期間ロックを解除する権限と手順を限定し、修正仕訳または元仕訳の訂正履歴を残します。すでに決算・申告済みの期間であれば、自己判断で過去データを変更せず、税理士へ確認してください。
年末・決算時は月末締めに追加確認が必要
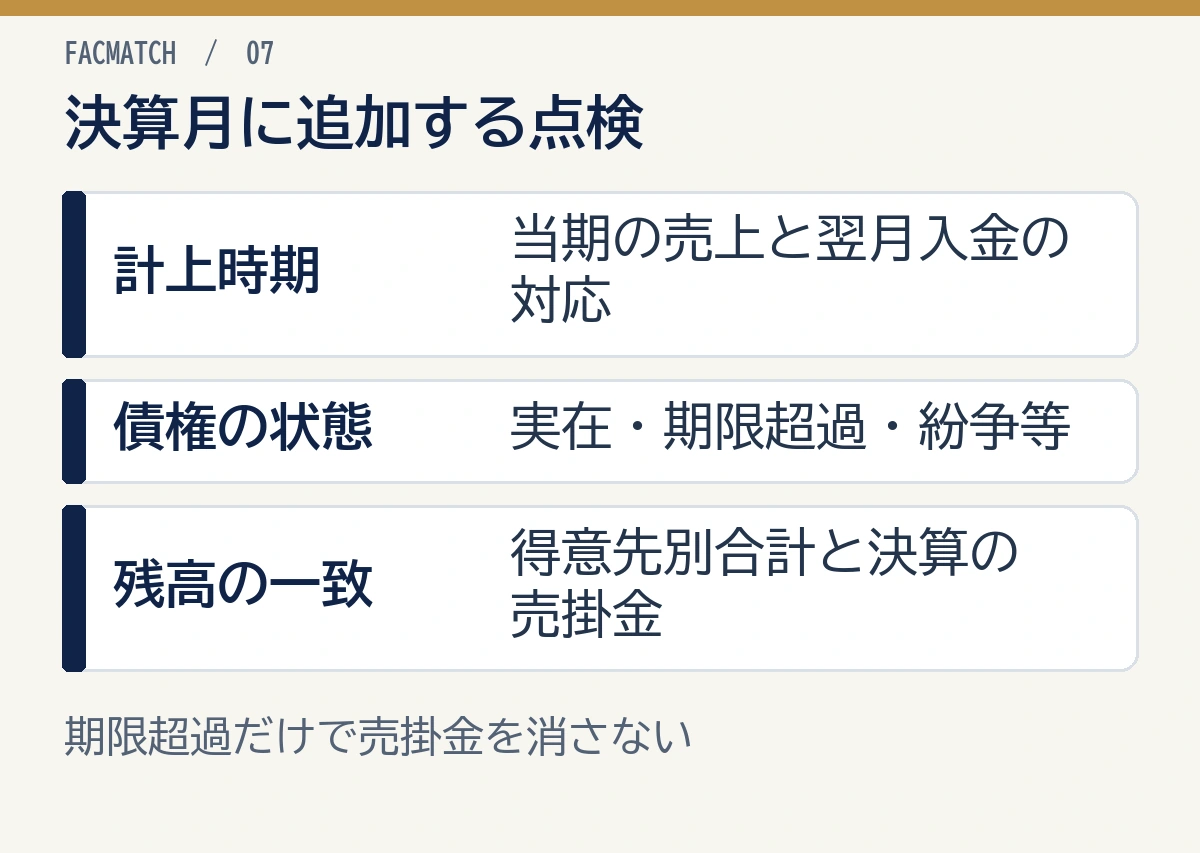
年末や決算月は、通常の月末締めに加えて、売掛金の実在性、回収可能性、計上時期を確認します。
- 決算日までに発生した売上が計上されているか
- 翌月入金がどの売掛金に対応するか
- 長期滞留・支払期日超過の売掛金がないか
- 返品、値引き、相殺、紛争等が反映されているか
- 貸倒れや貸倒引当金の検討が必要か
- 得意先別残高合計が貸借対照表の売掛金と一致するか
国税庁は、個人事業者の記帳で、取引年月日・相手方・金額等を記載するよう案内しています。掛売上を簡易な方法で記帳する場合でも、年末の売掛金残高を記載します。国税庁:個人で事業を行っている方の記帳・帳簿等の保存について
回収可能性の判断や貸倒処理には会計・税務上の要件があります。支払期日を過ぎたという理由だけで、売掛金を元帳から消さないでください。
売掛金元帳を保存するときの注意
売掛金元帳は、請求書、納品書、契約書、銀行明細等と照合できる状態で保存します。
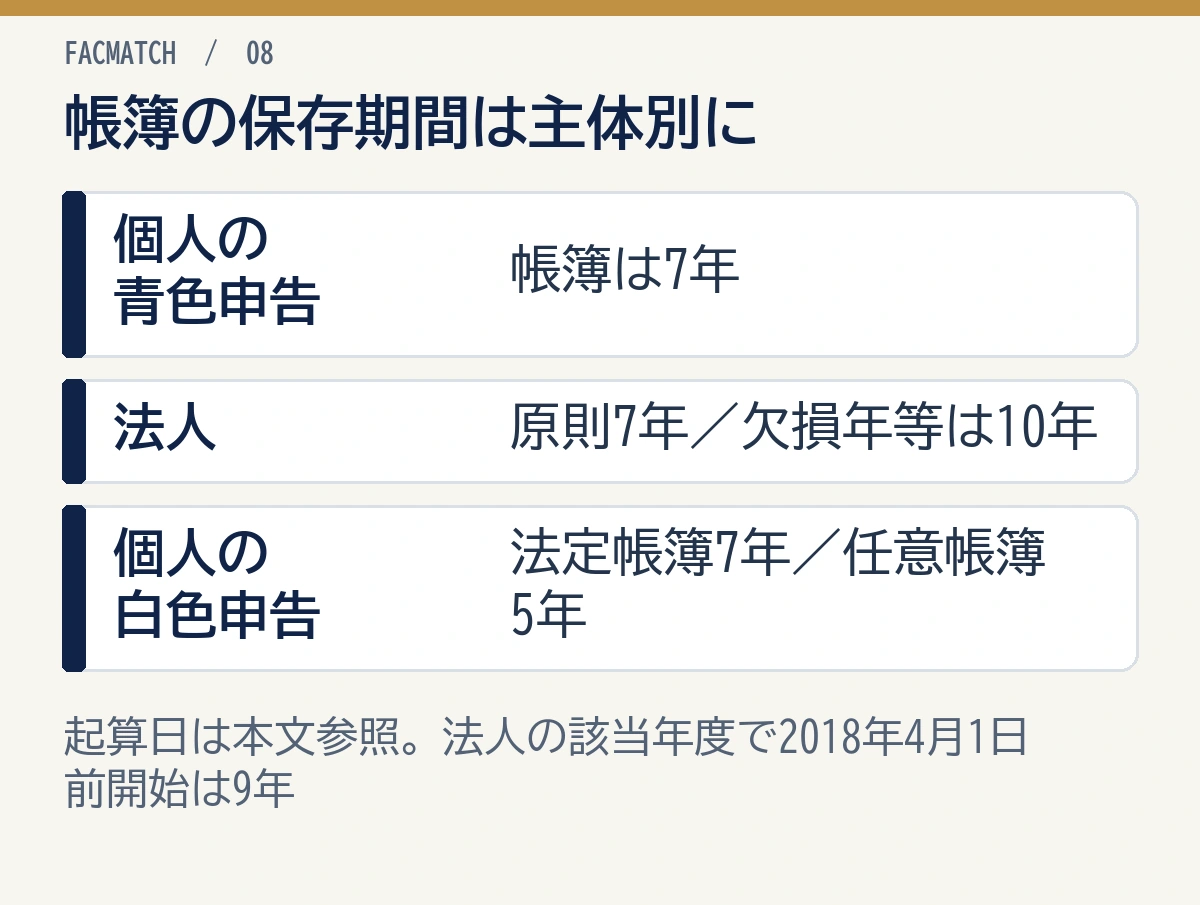
個人の青色申告者は、売掛帳などの帳簿を7年間保存します。起算日は、帳簿を閉じた年の翌年3月15日の翌日です。国税庁:記帳のしかた及び帳簿の保存
法人は、売掛金元帳を確定申告書の提出期限の翌日から原則7年間保存します。青色申告で欠損金が生じた事業年度などは10年間の保存となります。2018年4月1日前に始まった該当事業年度は9年間です。国税庁:帳簿書類等の保存期間
個人の白色申告では、法定帳簿は7年、任意帳簿は5年です。売掛金元帳をどの帳簿として使っているかにより区分するため、国税庁の個人事業者向け案内の表と照らし合わせましょう。
個人・法人の別、帳簿の区分、起算日をそろえて保存期限を決めましょう。 消費税の帳簿・請求書等には別の保存要件もあります。
電子データでは、後から残高と訂正内容をたどるために、次の運用を勧めます。電子帳簿保存法の保存要件は、帳簿データ・スキャン書類・電子取引データで異なるため、以下の運用だけで法令対応が完了するわけではありません。
- 取引年月日、得意先名、金額で探せる
- 請求書番号から元取引を確認できる
- 締め時点の残高を再現できる
- 訂正履歴と担当者を確認できる
- バックアップから復元できる
売掛金元帳の締め切りに関するFAQ
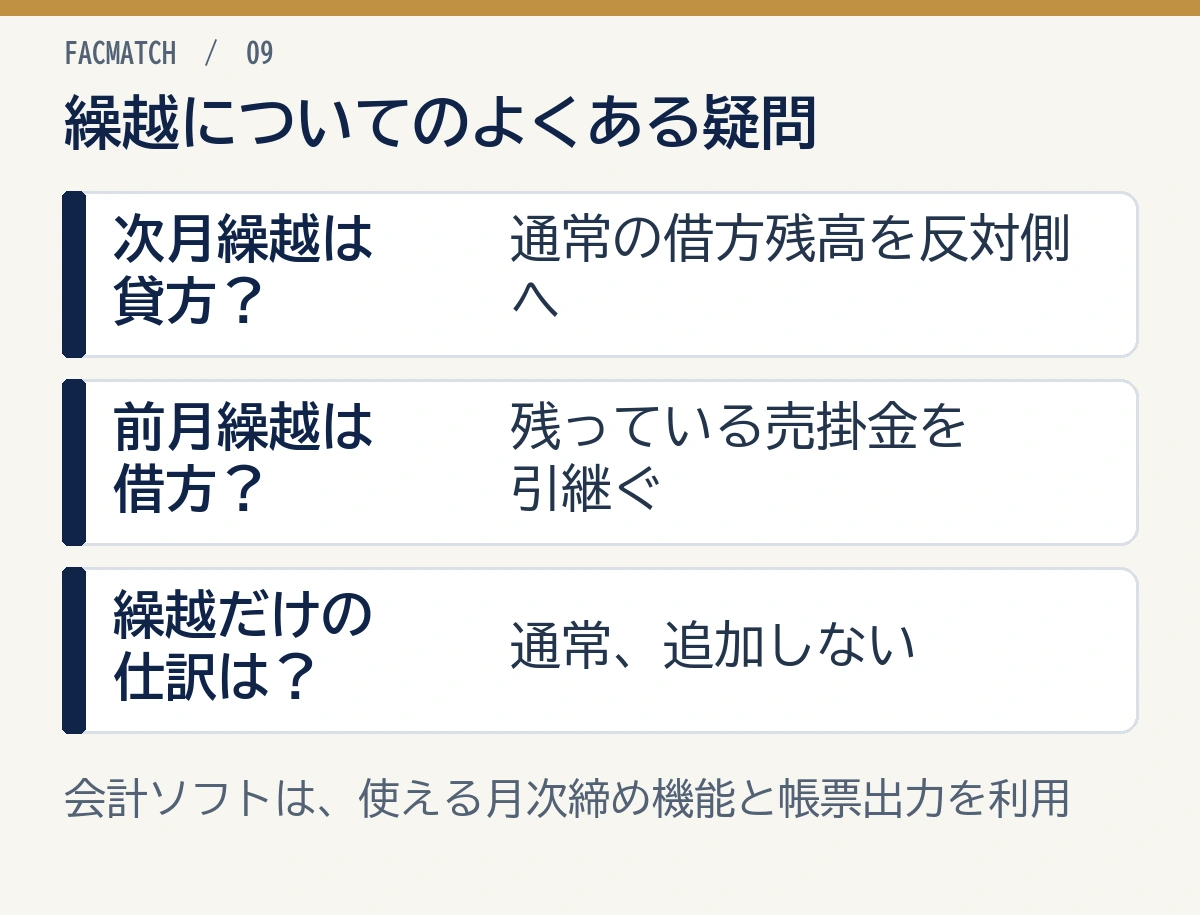
次月繰越・前月繰越の意味、仕訳の要否、締め後の訂正について、疑問ごとに答えます。
Q. 売掛金元帳の締め切り方を簡単に教えてください
A. 月末残高を「次月繰越」として貸方へ記入し、借方・貸方の合計を一致させます。紙の帳簿では合計欄の下へ二重線を引き、翌月1日に同額を「前月繰越」として借方へ記入します。
Q. 次月繰越はなぜ貸方に書くのですか?
A. 売掛金の通常残高は借方にあるため、当月の帳簿を締めるときは反対側の貸方へ同額を置き、借方・貸方の合計を一致させるからです。回収や売掛金の減少を表す仕訳ではありません。
Q. 前月繰越はなぜ借方に書くのですか?
A. 売掛金は資産で、通常残高が借方にあるためです。前月末に残った売掛金を、翌月初の借方残高として引き継ぎます。
Q. 次月繰越の仕訳は必要ですか?
A. 通常、次月繰越と前月繰越だけを理由とする会計仕訳は必要ありません。補助簿上で残高を締め、翌月へ引き継ぐ表示です。会計ソフトでは、元帳の出力や利用できる月次締め機能を使います。
Q. 売掛金元帳は毎月締める必要がありますか?
A. 実務では月1回以上、得意先別残高、期限超過、総勘定元帳との差額を確認すると管理しやすくなります。取引量や回収リスクが高い会社は、週次や日次でも入金状況を確認してください。
Q. 売掛金元帳と総勘定元帳が合わないときはどうしますか?
A. 前月繰越、当月売上、当月入金、返品・値引き・相殺の順に照合し、初めて差が出た日を探します。原因不明のまま雑収入・雑損失等で合わせず、元取引を特定してください。
Q. 締め後に入金漏れが見つかったらどうしますか?
A. 元データを黙って上書きせず、訂正日、理由、根拠資料、担当者を記録して修正します。決算・申告済みの期間は、修正前に税理士へ確認してください。
まとめ|売掛金元帳は繰越前の残高照合が重要
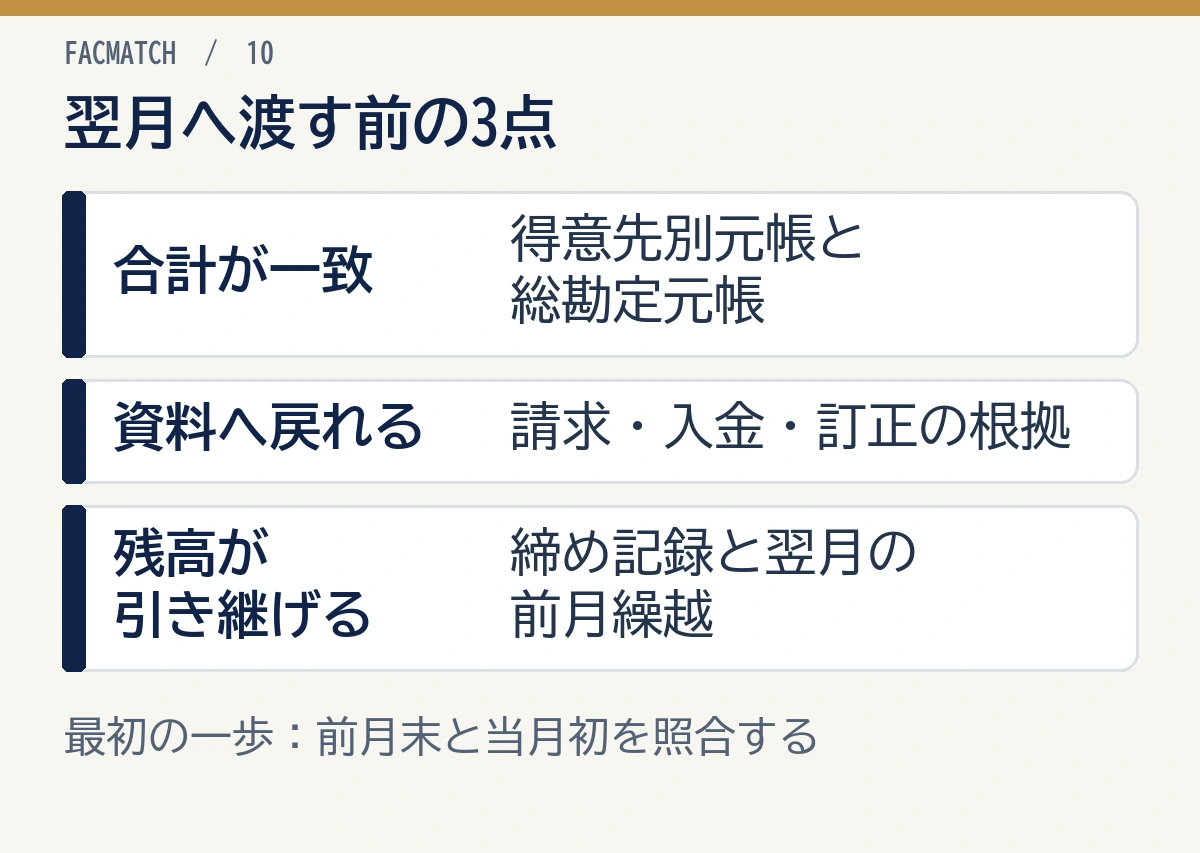
売掛金元帳は、月末残高を貸方へ「次月繰越」として記入し、借方・貸方の合計を一致させて締めます。翌月は、同額を借方へ「前月繰越」として記入します。
ただし、締め切りで最も重要なのは二重線の引き方ではありません。請求・入金・値引き・相殺を反映し、得意先別残高の合計と総勘定元帳の売掛金残高が一致していることです。
月末の締め前に、次の3点をそろえましょう。
- 得意先別残高の合計と、総勘定元帳の売掛金残高が一致している
- 入金・返品・値引き・相殺の根拠を請求書へたどれる
- 締めた時点の記録と、翌月へ引き継ぐ残高が残っている
まずは、前月末の売掛金残高と当月の前月繰越を照合するところから始めましょう。差額があれば、そのまま翌月へ送らず、初めて差が出た日の取引まで戻って調べます。
入金の割当てが残っているなら消し込みの手順、長く残る債権があるなら売掛金年齢表を使い、残高の理由に合う管理方法を選んでいきましょう。
残高を確定しても入金前の支払いに資金が足りない場合は、請求条件の見直しや融資、売掛債権の売却も検討しましょう。ファクタリングを利用するなら、仕組みと会社の選び方を押さえ、複数社の手数料・入金予定日・契約条件を比べてください。自社の必要額と支払期限に合う会社を選ぶことが大切です。